
Рассчет за границей: выбираем лучшую карту для путешествий. С картой дешевле: выбираем «пластик» для поездки в Евротур
Рассчет за границей: выбираем лучшую карту для путешествий
5 (100%) 4 votesОбзавестить карточкой, с которой было бы одинаково выгодно и снимать деньги с зарубежных банкоматов, и рассчитываться без комиссий в зарубежных бутиках, и чтобы Банк не заблокировал карту по поводу и без – мечта любого путешественника. Попробуем подобрать такие карты для путешественника и найти все плюсы и минусы каждой из них.
Сразу оговоримся, что этот обзор не посвящен различного рода мильным картам – т.е. картам, программы лояльности которых сосредоточены на накопления различных миль, баллов, бонусов, которыми затем можно целиком или частично компенсировать перелёт, проживание в отеле или аренду авто. Этому будет посвящен отдельный обзор. Сегодня мы говорим не столько о картах, позволяющих слетать в теплые края бесплатно, сколько о картах, которые позволят комфортно и максимально выгодно оплачивать покупки и снимать наличные, когда вы уже ступили на иноземную территорию.
Как списываются деньги с карты при оплате покупок в зарубежных магазинах?
Прежде чем мы начнем выбирать лучшую карту для путешествий за границей, опишем, как устроен принцип расчетов при оплате рублевой картой в одном из таких заграничных магазинов или снятии наличных.
Если Вы что-либо покупаете в валюте, отличной от рублей, долларов и евро, например, в тайских батах, или снимаете наличные в этой местной валюте, то в момент оплаты или снятия в банкомате сумма снятия в этой валюте переводится в доллары по курсу платежной системы (Visa или Master Card).
Предположим, что 26 июня 2017 г. Вы совершили покупку на сумму 3719 тайских бат в одном из магазинов Бангкока, для расчета пользовались рублевой картой Master Card. Так, в пересчете по курсу Master Card в долларах Ваша покупка составит 109 долларов 44 цента:
Приблизительно во столько бы долларов обошлась бы и покупка по карте Visa, курс платежной системы бата к доллару почти такой же:
Если бы карта расчета была не рублевой, а долларовой, то на этом бы всё и завершилось – с Вашей долларовой карточки списалось бы данное количество долларов без дополнительной комиссии со стороны Банка, потому что валюта платежной системы и валюта Вашей платежной карты совпадают.
Но мы рассчитывались рублевой картой, а значит, на этом окончательный расчет ещё не произведен. Банк, обслуживающий Вашу карту (банк-эмитент) получил от платежной системы сумму Вашей покупки в долларах. Теперь Банк спишет эту сумму в рублях со счета Вашей карты уже по своему обменному курсу, и вот здесь начинается самое интересное, потому что каждый Банк устанавливает свой курс на операции покупок и снятия наличных. У каких-то Банков такие курсы запредельно завышены, у каких-то «накрутка» «средняя», ну а есть и те, кто и вовсе на этом не «наживается», и списывает покупку по честному курсу ЦБ.
Нашей задачей и является найти такие карты, Банки которых «наживаются» на обменном курсе по минимуму, чтобы наши покупки за границей были максимально выгодны.
Разумеется, вышеописанная схема конвертации работает не только на операции покупок, но и на операции снятия наличных, только вместо терминала оплаты используется банкомат. А Банком, который отправит информацию платежной системе для пересчета местной валюты в доллары, будет Банк, обслуживающий данный банкомат.
При этом курс пересчета из местной валюты в доллары (курс платежной системы) будет точно тот же, что и для операции покупок, а курс, по которому Ваш обслуживающий Банк в конечном счете пересчитает выставленные платежной системой доллары в рубли может отличаться от курса для оплаты покупок, и обычно, в худшую сторону.
Т.е. снятие наличных, в какой либо стране мира всегда стоит дороже, чем покупка по карте.
Поэтому, по возможности, если в магазине можно рассчитаться картой, именно так и делайте, и только если в данной торговой точке принимают только наличные, снимайте наличные с банкомата.
Таким образом,
- Если вы рассчитываетесь рублевой картой в валюте, отличной от долларов или евро, то Вас ждут две итерации: сначала пересчет покупки из местной валюты в доллары по курсу платежной системы, затем из долларов для конечного списания в рубли по курсу Банка;
- Если Вы рассчитываетесь рублевой картой в долларах, то Вас ждет только одна итерация – пересчет этой суммы покупки из долларов в рубли по курсу Банка;
- Если Вы рассчитываетесь долларовой картой в валюте, отличной от доллара, то покупка будет сконвертирована лишь единожды – по курсу платежной системы из местной валюты в доллары;
- И, наконец, если Вы рассчитываетесь долларовой картой в долларах, то никаких конвертаций Ваша покупка не испытает: с Вашей долларовой карты спишется столько долларов, сколько стоила Ваша покупка как есть (это также, как Вы рассчитываетесь своей любимой рублевой карточкой ежедневно в российских магазинах).
Коротко всё вышеописанное описано в этой картинке, подготовленной редакцией Тинькофф Журнала:
Ещё один момент:
Обычно это наступает через 3-7 дней после совершения операции. Таким образом, конечная сумма фактического списания может отличаться от изначальной удержанной в момент оплаты – всё зависит от разницы курсов на момент оплаты и момент подтверждения. Эта ситуация хорошо расписана на странице «Курс валют» на сайте Рокетбанка:
Теперь, когда «кухня» расчета покупки из одной валюты в другую ясна, перейдём к главному – выбору идеальной карты, у которой тот самый внутренний обменный курс будет самым выгодным.
1. Карта «Кукуруза»
Говорить о выгодных картах для путешествий за рубежом и не упомянуть карту Кукуруза – это как войти в море по горло и не искупнуться.
А всё потому, что именно у этой карточки – к слову говоря, одной из немногих, обладающих таким великолепным преимуществом – оплата покупок за границей производится по курсу ЦБ. Таким образом, тот самый внутренний курс Банка, о котором мы говорили в нашей схеме выше, у «Кукурузы» отсутствует. К покупке дополнительно со счета карты «захолдируется» 5%, но они вернутся через несколько дней, когда придёт списание по счета и произойдёт окончательный расчет:
Данное преимущество делает карту одной из самых выгодных для совершения покупок за рубежом.
Получить карту можно за 10 минут в любом офисе Евросеть:
Для получения карты нужно будет сразу же положить на неё 100 рублей. Разумеется, т.к. карта выдается мгновенно, то она неименная, категории Master Card Standart без чипа и PayPass.
При расчете такой картой за границей могут возникнуть проблемы в связи с отсутствием чипа и/или отсутствием фамилии и имени держателя карты – магазины могут отказать в проведении операции. Но эту оплошность можно исправить, заменив полученную карту Кукуруза Master Card Standart. Для этого в личном кабинете «Кукурузы» оформите выдачу именной чипованной карты Master Card World PayPass:
Карта будет доставлена Почтой России, стоимость доставки составляет 200 рублей:
Пополнять карту можно бесплатно:
- на любую сумму наличными в любой точке «Евросеть»;
- на любую сумму от 3000 рублей с карты другого Банка при помощи интернет-Банка «Кукурузы»;
- межбанковским переводом с карты или счета в другом Банке;
- множеством других способов:
Таким образом, с пополнением и пользованием карты проблем нет. Даже находясь за границей, Вы всегда легко и быстро пополните «Кукурузу» с карты того же Сбербанка и тут же сможете ею рассчитываться по выгодному курсу.
Итак, на выходе имеем полноценную карту категории Master Card World PayPass с полностью бесплатным обслуживанием, широкой сетью точек пополнения, а также с возможностью пополнения с любой карты на сумму от 3000 рублей и конвертаций покупок, совершенных за границей, по курсу ЦБ. Этого вполне достаточно, чтобы взять «Кукурузу» на отдых за границу в качестве основного источника расчета в магазинах.
Если же Вы хотите не только покупать за границей с помощью карты «Кукуруза» по курсу ЦБ, но и снимать наличные по такому же курсу, тогда карта становится не совсем бесплатной – за возможность снятия наличной валюты по курсу ЦБ придется заплатить за подключение услуги «Процент на остаток». Перед тем как идти в «Евросеть» для подключения услуги, убедитесь, чтобы на счете карты имелось не менее 259 рублей – эти деньги будут заморожены на карте, пока будет действовать услуга, при этом на них будет начисляться процент на остаток:
Эти деньги (259 рублей) разморозятся и вернутся на счет карты, как только Вы отключите услугу.
Для того, чтобы услугой пользоваться бесплатно, необходимо ежемесячно с третьего по счету месяца после подключения услуги выполнять любое из условий:
Теперь, когда услуга подключена, Вы можете снимать в любом банкомате мира, принимающем карты Master Card, ежемесячно до 50 000 рублей в месяц в рублевом эквиваленте, но не менее 5000 в рублевом эквиваленте при каждом снятии, иначе комиссия 1% от суммы снятия, но не менее 100 рублей:
Помимо возможности снятия валюты в любом банкомате мира по курсу ЦБ, с данной услугой Вам ежемесячно будет начисляться от 3 до 7,5% годовых на остаток по счету – в зависимости от суммы остатка:
Имея карту «Кукуруза», можно покупать валюту по выгодному курсу при помощи Валютного кошелька Кукурузы. О том, как это делать, мы писали в нашем обзоре . Конечно, получить купленные с помощью валютного кошелька доллары можно только в России, но можно сделать это заранее до путешествия и отказаться от испытаний в поиске банкоматов за границей с целью снятия наличных. Тогда и услуга «Процент на остаток» Вам может не пригодиться.
Единственная ложка дёгтя в этой бочке меда – это эмитент карты. Дело в том, что выпускает карты «Кукуруза» расчетная небанковская кредитная организация «Платежный центр». Несмотря на то, что это не банк, организация весьма серьезная, с высокой ликвидностью, обслуживает и является эмитентом карт для множества российских банков. Но тем не менее, положительная репутация организации не избавляет её от того факта, что средства, размещенные на карте «Кукуруза», являются электронными средствами, и не застрахованы АСВ, если вдруг, с РНКО «Платежный Центр» что-нибудь случится. Если для Вас это является существенным минусом, заставляющим Вас не пользоваться картой «Кукуруза» для расчета за границей, предлагаем ещё несколько выгодных вариантов.
У карт Tinkoff Black курс конвертации хоть и не по курсу ЦБ, а по внутреннему курсу Банка, но этот курс хорош тем, что в часы работы биржи он почти совпадает с биржевым. Таким образом, если подтверждение Вашей покупки, совершенной за границей при помощи рублевой карты Tinkoff Black, в конечном итоге с Вашей карты спишутся средства по «справедливому» курсу.
Ещё у карты действует кэшбэк на всё – 1%, и даже «любимые» категории с 5% кэшбэком, которые действуют, в том числе и за границей:
Таким образом, благодаря кэшбэк-программе по дебетовым картам Tinkoff Black разница курсов может быть «подбита» за счет кэшбэка.
Но это не избавляет от факта необходимости соблюдения условий, чтобы карта была бесплатной:
Также можно оформить долларовую карту – в этом случае, если покупка будет совершаться в долларах США, то вы избежите всех конвертаций и комиссий, но как и рублевая, она будет условно-бесплатной.
Подробно с картой Тинькофф Банка можно ознакомиться в нашем большом обзоре
Если Вас не устраивает необходимость соблюдения условий ради бесплатности карты Tinkoff Black, возможно, Вам подойдёт следующий вариант.
В отличие от карты Тинькофф Банка, карта Рокетбанка бесплатна без условий – как рублевая, так и долларовая, и евровая. Как и у Тинькофф Банка здесь тоже есть кэшбэк в 1% на все покупки, которым можно частично перекрыть комиссию внутреннего курса Банка. Правда, кэшбэк здесь в виде рокетрублей, но накопив 3000 таких рокетрублей их реально можно обменять на 3000 реальных рублей, подробнее о кэшбэка по карте Рокетбанка мы подробно рассказывали в , здесь на этом останавливаться не будем.
Хоть и у рокетбанка курс конвертации не совпадает ни с курсом ЦБ, ни с биржевым курсом, он сам по себе не особо запределен. Так, при курсе ЦБ в 59,39 рублей курс Банка составлял 60,65 руб.:
Таким образом, спред Банка составляет чуть более 2%. Но при долларовой картой рокетбанка в валюте доллары, ни спреда, ни комиссий не будет, при этом и заботиться над выполнением условий бесплатности карты, как у Тинькофф Банка, не придется – карта бесплатная без каких-либо условий.
Карта, хоть и является детищем онлайн-Банка Рокетбанка, имеет широкую сеть присутствия офисов материнского Банка – банка Открытия, в которых можно пополнять валютную карту или валютный счет, или, наоборот, снимать валюту при необходимости. В случае с тем же Тинькофф Банком, даже при использовании долларовой карты, нужно всегда рассчитывать только на наличие валюты в чужих банкоматах, что в последнее время, иногда является существенной проблемой.
Карта путешественника Росгосстрах Банка удачно сочетает в себе все необходимые для путешественника качества: с ней выгодно как покупать туры, авиабилеты и проживание в отелях с кэшбэком до 10%, так и снимать наличных за границей в сумме до 25 000 в рублевом эквиваленте без комиссии Банка, а за все покупки и на остаток по счету Банк ещё и начислит кэшбэк в виде бонусов Onetwotrip:
Курс конвертации по карте путешественника происходит по курсу Банка, который, к слову, даже выгоднее курса Рокетбанка:
С таким набором, карта путешественника РосгосстрахБанка действительно может стать полноценной, надежной картой с выгодным курсом покупок за границей и множеством бонусов, которыми можно компенсировать часть каждого следующего путешествия. Рекомендуем ознакомиться с , который мы делали не так давно!
5. Карта МТС Деньги-Вклад МТС-Банка с опцией «Путешествия»
С картой МТС Деньги-вклад МТС-Банка при подключенной опции «Путешествия» можно получать много бонусов за пристрастие к путешествиям и сравнительно выгодно отовариваться за границей:
Получить карту можно в любом салоне МТС, пополнять на любую сумму с карты другого Банка при помощи , а снимать наличные бесплатно в любом банкомате МТС Банка, Сбербанка и ВТБ24.
Из минусов карты стоит отметить разве что достаточно высокую стоимость обслуживания (590 рублей в год обслуживание самой карты и 1300 рублей в год обслуживание опции «Путешествие») и невозможность сделать карту неименной – на карте МТС Деньги-Вклад не наносится имя держателя, потому что является картой мгновенной выдачи и нет вариантов поменять её на именную, даже при перевыпуске.
Зато у карты один из самый выгодных банковских курсов конвертации за покупки, совершенные за рубежом:
Итоги
На рынке банковских продуктов найти карточку для путешественника, наверное, не проблема – пожалуй, такие карты сейчас есть чуть ли не в арсенале каждого Банка. Другое дело, отобрать из этого разнообразия карты с максимальной выгодой, учитывая особенности конвертации покупок за границей.
Мы попытались отобрать для Вас самые выгодные предложения из всех, которые сейчас можно найти. Если Вы нашли карту лучше и не видите её в этом обзоре, напишите об этом в комментарии. Мы внимательно её изучим и можем поместить её в этот обзор.
На сегодняшний день Сбербанк является ведущим российским банком, который по своим активам и количеству существующих клиентов находится на порядок выше конкурентов. Поэтому никого не удивляет, что даже за границей отделения этой кредитной организации пользуются огромной популярностью. Практически в любой стране можно найти офисы и представительства Сбербанка. В свою очередь, это дает неограниченные возможности туристам и путешественникам, которые предпочитают проводить отдых за пределами Российской Федерации. Однако далеко не все знают, можно ли расплатиться картой Сбербанка за границей и как лучше всего осуществлять данную процедуру. Есть ли комиссия за получение наличных
Для чего туристу нужны карты
Независимо от того, выезжают путешественник на краткосрочный отдых или предпочитает насладиться пакетным туром, в любом случае ему необходимо обзавестись хотя бы несколькими банковскими карточками. Они необходимы не только для удобства и осуществления платежей, но и для определенной финансовой безопасности человека.
Нужно понимать, что любой турист может потерять деньги, либо они могут быть украдены. Кроме этого, кредитки намного удобнее применять для того, чтобы арендовать автомобиль или забронировать гостиницу. В этих ситуациях чаще всего требуется определенный депозит. Благодаря можно замораживать необходимое количество денежных средств на время путешествия. Кроме этого, на сегодняшний день существует такая опция, как cash back. Это означает, что при использовании карты для покупок можно возвращать часть суммы на свой счет. Это очень выгодно в большинстве ситуаций.
Могу ли расплачиваться картой Сбербанка за границей?
Разумеется, да. Ни для кого не будет сюрпризом тот факт, что любая пластиковая карта российского банка может быть успешно использована за границей. Однако стоит учитывать платежную систему, к которой привязан миниатюрный гаджет.

Например, сегодня в РФ появилась карта «Мир». Она очень удобна для граждан по многим параметрам. Можно ли расплатиться картой Сбербанка за границей, если она относится к этой платежной системе? Нет. Пользоваться ею можно только в пределах страны. За границей она будет неактивна.
Отдельно стоит рассмотреть карты и Visa. Такими картами Сбербанка расплачиваться за границей можно. Однако стоит учитывать, что каждая из этих карточек отвечает за определенную валюту. Например, через «Визу» можно получать американские доллары, а с помощью «Мастер Кард» - евро. Однако мало кто из российских граждан хранит на своей дебетовой карте иностранную валюту. В этом случае не стоит расстраиваться, так как и рублями можно вполне спокойно расплачиваться за границей.
Стоит рассмотреть пример расчета картой Сбербанка за границей. Допустим, некий владелец кредитки решил отправиться в путешествие по Парижу. В одном из многочисленных бутиков ему приглянулся красивый галстук от известного бренда. У путешественника не оказалось нужного количества денежных средств наличными. Однако у него была необходимая сумма на карте Сбербанка. В этом случае процесс оплаты может выглядеть следующим образом. Сначала платежная система осуществляет перевод валюты в зависимости от своей системы. После этого, исходя из действующего курса, происходит конвертация полученной суммы в рубли и соответствующая блокировка этих денежных средств на лицевом счете путешественника.
Звучит довольно сложно, но на практике все намного проще, чем кажется. Главное, чтобы на карте действительно находилась нужная сумма средств, а также необходимое количество денег на оплату комиссии.
Любой понимает, что в этом случае на конвертации можно потерять денежные средства.
Какая комиссия за снятие наличных за границей
Думая о том, можно ли расплатиться картой Сбербанка за границей, все интересуются этим вопросом в первую очередь.
Сразу стоит сказать, что использование зарубежного банкомата - дело не очень выгодное. Проблема заключается в том, что при подобных транзакциях назначается довольно внушительная комиссия. Например, в некоторых европейских банкоматах установлен минимальный лимит комиссии 3% от получаемой суммы. Но при этом размер переплаты не может составлять менее 12 евро или долларов. Разумеется, такой подход является не очень выгодным.
В этом случае намного удобнее оплачивать товары через соответствующие терминалы или интернет. Расплачиваться картой Сбербанка за границей таким образом удобнее. Переплата в этом случае будет минимальной.
Какую карту лучше открыть, чтобы использовать ее за рубежом
Кредитки могут быть привязаны к платежной системе Visa и Master Card и использованы за пределами РФ. Однако стоит учесть, какими картами Сбербанка можно расплачиваться за границей. Дело в том, что некоторые заграничные банкоматы категорически отказываются принимать кредитки, на которых не установлен специальный защитный чип. Поэтому рекомендуется открывать карты именно такого типа. Для того чтобы оформить их, достаточно предоставить заграничный паспорт или обычный паспорт РФ.
Если говорить о действующих программах Сбербанка, то на сегодняшний день клиенты могут получить кредитки с возможностью беспроцентного погашения взятых в долг средств. Как правило, срок выплаты составляет 50 дней. Это означает, что находясь за границей, турист может воспользоваться денежными средствами и вернуть их в течение полутора месяцев без потери комиссии. Такой опцией успешно пользуются многие путешественники. В этом случае при оплате картой Сбербанка за границей можно не переживать, что денег не хватит на ту или иную покупку. Однако не стоит забывать о лимите в 50 дней.
Особенности расходов по кредитным картам
Ни для кого не секрет, что, находясь за границей, из банкомата можно получать исключительно ту валюту, которая действует в стране пребывания. При этом конвертация полученных средств производится с учетом текущего курса. Он, как известно, может меняться до нескольких раз за 1 час.
При этом сам процесс конвертирования денег происходит в несколько этапов. Сначала денежные средства переводятся в специальные расчетные единицы, которые допускается применять в определенной платежной системе. Только после этого они приводятся второй раз и уже принимают вид местной валюты.
Если расплачиваться рублевой картой Сбербанка за границей, то, как правило, за одну процедуру конвертации взимаются 1% от суммы вывода. Также стоит учитывать, что на территории РФ за использование кредитки для того, чтобы получить наличные средства, придется заплатить 3% от общей суммы. Если говорить о Европе, то в этом случае ставка увеличивается до 4%.
Однако есть и исключения. Например, если турист отправляется в Словакию, Турцию, Сербию, Венгрию и некоторые другие государства, то на их территории он может воспользоваться банкоматом заграничного Сбербанка. В этом случае сумма комиссии также составит 3%.
Особенности дебетовой карты Сбербанка
Если говорить об использовании обычной зарплатной или простой карточки на территории заграничных государств, то в этом случае конвертация будет производиться по курсу ЦБ. За снятие наличных нужно будет заплатить еще 1%, однако только при условии использования банкомата того же самого банка на территории заграничного государства. Кроме этого, во время путешествия будет действовать программа cash back, благодаря чему клиент будет получать 0,5% в качестве «Спасибо». Стоимость обслуживания такой карты составляет 750 рублей за 1 год и 450 за последующие. Также можно подключить СМС-уведомления, которые обойдутся в 60 рублей в месяц. В этом случае при снятии наличных средств потеря составит всего 2,5 процента.

Особенности кредитных услуг
Говоря о том, можно ли расплатиться картой Сбербанка за границей, стоит рассмотреть особенности этой разновидности миниатюрных девайсов. Как уже говорилось ранее, в этом случае у туристов есть возможность использования денежных средств банка в течение 50 дней без начисления дополнительной комиссии. Если говорить о конвертации за пределами РФ, то по курсу ЦБ она составляет 2%. Также будет действовать кешбэк, который составит 0,5%.
Однако при использовании кредитных карт за снятие наличных придется заплатить уже 4%. При этом также действует ограничение, что клиент может снять в банкомате не менее 390 рублей. С другой стороны, СМС-оповещения осуществляются бесплатно. Но в любом случае использование кредитной карты менее выгодно.
Представительства Сбербанка за рубежом
Хоть он и является главным банком РФ, он также пользуется огромной популярностью во многих других странах мира. На сегодняшний день открыто более 22 представительств данной кредитной организации. Впервые офисы появились в Казахстане, однако потом Сбербанк освоил и страны СНГ. Уже в 2010 году данный банк вышел на европейский рынок.
Больше всего его представительств можно найти в Германии. Это очень выгодно для туристов, так как они могут воспользоваться пониженными ставками при получении наличных денежных средств через банкоматы.
Однако стоит учитывать не только то, можно ли пользоваться картой Сбербанка за границей. Обязательно требуется знать и то, как поступать в неожиданных ситуациях. Рассмотрим самую распространенную из них.
Что делать, если карту украли или она была потеряна
Находясь за границей, некоторые путешественники сталкиваются с тем, что их денежные средства похищают. Если такое произошло с кредитной картой, то в первую очередь необходимо позвонить в колл-центр банка и сообщить сотрудникам эту информацию. После уточнения личности туриста осуществляется блокировка денежных средств и самой карточки.
Также, находясь за границей, можно посетить отделение Сбербанка, если таковое там имеется, и попросить о блокировке. Помимо этого, клиент, обратившийся в заграничное представительство, имеет право получить наличными все средства, находящиеся на лицевом счете. Однако для того чтобы выполнить это требование, операционисту потребуется от клиента подписанное заявление, в котором будут указаны последние 4 цифры потерянной кредитки.

Меры предосторожности
Стоит учитывать некоторые полезные рекомендации, которые обязательно стоит учесть перед путешествием. Чтобы не попасть в невыгодное положение, лучше перед поездкой отправиться в ближайший офис Сбербанка и сообщить сотрудникам организации, что клиент планирует путешествие. Дело в том, что практически все карты отслеживаются. Если будет замечено, что кредитка пересекла границу РФ, то это может быть воспринято как кража, и в этом случае в банке предпочитают перестраховаться и иногда блокируют денежные средства на лицевых счетах. Чтобы снять данную блокировку, придется позвонить на горячую линию кредитной организации, предоставить свои персональные данные и попросить разблокировать ее.
Выгодно ли расплачиваться картой Сбербанка за границей
Удобнее всего использовать за пределами РФ валютные счета. Соответствующие карты позволят получать наличные денежные средства без дополнительной конвертации. Если счет будет в евро, и клиент находится на территории ЕС, то он заплатит только комиссию за использование банкомата.
Однако в этом случае переплатить все равно придется при покупке валюты в России.
В заключение
Карта Сбербанка действует за границей и может быть использована для получения наличных денежных средств. Однако избежать комиссии практически невозможно. Зато можно значительно сократить размер переплаты. Кредитные карты не настолько выгодны, поэтому их лучше брать только про запас.
В этом посте будет мало информации про путешествия, но много про выбор банковских карт, которые помогут вам осуществить ваши путешествия.
Для многих туристов и самостоятельных путешественников, использование банковских карт это уже естественный процесс, я не исключение, пользуюсь банковскими продуктами с незапамятных времён. В большинстве случаев все карты которые есть в моём бумажнике, меня устраивают и выполняют возложенную на них функцию.
Но что же меня дернуло к написанию этого поста? А всё очень просто, в тучные докризисные годы, у меня была рублевая VISA одного из российских банков, именно с ней я и ездил по миру. Когда один доллар был равен 30 рублям, то на всевозможные комиссии за трансграничные операции, конвертации и прочие поборы попросту закрываешь глаза. Но кризис дисциплинирует и заставляет считать деньги, причём всех без исключения.
Когда узнаёшь, что можно «на ровном месте» сэкономить до 10% от карточной транзакции (у меня бывали даже и такие проценты), то это становится отличным стимулом для изучения данной темы. Предлагаю вместе со мной разобраться в хитросплетениях банковской системы и оптимизировать ненужные траты. В большинстве случаев от вас потребуется минимум телодвижений, ну максимум сходить (или позвонить в колл центр) в свой банк и подключить требуемые услуги.
Топ5 - банковские карты, которыми я пользуюсь в путешествиях
Дорогие путешественники и туристы, приведу свой Топ банковских карт (дебетовых и кредитных), которые помогают мне осуществлять длительные путешествия. Подборка банковских карт , которыми я пользуюсь в путешествиях. Как пользоваться кредиткой в путешествиях , и нужна ли она вам, читайте по ссылке.
Это один из первых вопросов, который вам задают в банке при оформлении банковской карты. Тут вот что важно знать и уже принимать какие-либо решения. Намного важнее узнать условия банка, чем то какая Международная Платежная Система (МПС) будет указана на вашей банковской карте.
Следует уточнить, через какую валюту ваш банк работает с платежной системой при поездке в страну с валютой отличной от доллара и Евро. Т.е. вам нужно узнать, через какую валюту он будет конвертировать местную валюту (если вы платите в тайских батах, турецких лирах, вьетнамских донгах и т.д.) в валюту вашей карты (через USD или через EUR). Следует узнать про комиссию за трансграничный платеж, какая у банка комиссия за снятие денег в банкомате стороннего банка и т.д.
По сути, Международная Платежная Система - это огромный сервер (это очень грубо, но так проще понять), который обрабатывает ваш запрос при совершении покупки в магазине, или снятие наличных в банкомате (да вообще при любой банковской операции). Условия основных Международных Платежных Систем (Visa, MasterCard) примерно одинаковые, курсы платежных систем, тоже очень похожи и т.д. В целом все сводится к выбору удобного для вас банка, а не платежной системы.
Интернет байка про Visa или MasterCard
На просторах Интернета можно встретить утверждение, что если едешь в долларовую страну, то нужна исключительно Visa, а если едешь в Евросоюз, то обязательно Mastercard и никак по другому. Уже давно, весь цивилизованный мир стер границы, конечно на карте осталось несколько стран, которые изобретают велосипед и нахождение на их территории Visa и MasterCard ограничены. Как пример, Северная Корея, тут вообще полный ахтунг, или Куба (на Кубу лучше ехать с MasterCard).
Конвертация Международной Платежной Системы (МПС) и вашего банка
Вот мы и подошли к самой спорной теме при использовании карт на отдыхе, именно при конвертации валюты страны, в которой вы отдыхаете, возникает множество вопросов и недопониманий.
Следует внести несколько терминов (очень кратко и простым языком):
- конвертация - пересчёт одной валюты в другую;
- Международная Платежная Система или МПС - их много, но по-настоящему международными можно назвать Visa и MasterCard;
- банк эмитент вашей карты - тот банк, в котором вы имеете банковский счет (у виртуальных карт с этим чуть сложнее);
- банк владелец терминала, или банкомата - всё банкоматы и платежные терминалы (это такие штуковины, в которые следует засунуть карту для оплаты покупки) имеют своего владельца, как правило это банк;
- блокировка средств на карте - в момент совершения покупки, часть денег на вашем счёте заблокированы, но ещё не списаны.
По ссылке есть удобный калькулятор курсовой разницы, тут для Visa , а тут для MasterCard.
Ок, с терминологией разобрались, теперь посмотрим как всё это работает и что происходит в момент, когда вы рассчитались банковской картой (кредитной или дебетовой).
Тут следует учесть фактор предприятия или организации, в которой вы совершаете покупку услуги. К примеру, в отелях или сервисах проката автомобилей, есть возможность добавлять к вашей сумме дополнительные издержки. Т.е. если вы оплатили за аренду машины 300 Евро, но вернули авто с пустым баком, то прокатчик включит сумму неустойки, и с вашего счёта её спишут уже без вашего участия. То же самое есть в отелях и других туристических местах, следует быть с этим осторожней.
Конвертация рублевой карты
Находясь в стране с валютой отличной от Евро и доллара, процедура немного отличается, от той, которая происходит в евровой или долларовой стране. Вся разница будет в дополнительной конвертации.
Итак, вы в Таиланде, Турции, Вьетнаме и т.д. расплатились за купленные в супермаркете продукты местной валютой.
Местная валюта -> USD или EUR (по курсу Международной Платежной Системы) -> RUB (тут ваш банк, ваш счёт, по внутреннему курсу вашего банка).
Как видите вся цепочка понятна, но есть один лишний шаг (EUR -> RUB), именно на нём и может возникать неимоверная разница в курсах. Как правило, банк использует свой внутренний курс, и в каждом банке он свой. Идеально, когда ваш банк считает валюту по Центра Банку (ЦБ), но в большинстве случаев внутренний курс = ЦБ + от 2%.
Есть ещё временной интервал, т.е. если курс Местной валюты изменился (в меньшую или большую сторону), то спишут по курсу на момент проведения операции (как правило это происходит либо в конце рабочего дня, либо не позднее 2-х дней после совершения операции). Этот момент стоит помнить, при сильной волатильности (изменении курса), особенно при крупных суммах оплаты, разница может быть очень чувствительна.
Конвертация рублевой карты при оплате за границей в рублях
Стоит отметить про этот хитрый трюк и предостеречь о его существовании. Это пожалуй самое хитрое и дорогое надувательство туристов за границей, но работает всё очень красиво. К примеру, вы находитесь далеко за пределами родины где всё незнакомо и необычно. Вот вы решили накупить бесполезных сувениров на память, а торговец протягивает вам терминал, где цена указана в ваших родных рубликах. Вы безмерно радуетесь и одобряете транзакцию. А вот и зря.
Это услуга называется мгновенной конвертации валюты, или DCC (Dynamic Currency Conversion) и она совсем небесплатна.
Теперь посмотрим всю транзакционную цепочку на примере Таиланда, что происходит на самом деле.
THB (терминал продавца сразу же плюсует свою комиссию и просит свой банк конвертировать баты в рубли) -> RUB (тут появляется местный банк, который перевёл баты в рубли, и тоже приплюсовал свою комиссию) -> USD или EUR (тут Международная Платежная Система вновь меняет рубли в евро или доллары, вероятно что с вашим банком она работает только через них) -> RUB (ваш банк меняет доллары на рубли по своему внутреннему курсу).
В итоге мы получаем примерно +10% всевозможных комиссий за бессмысленные конвертации. Оно нам надо? Будьте осторожны и не ведитесь на эту уловку. Удивительно, но сами Международные Платежные Системы рекомендуют оспаривать подобные транзакции.
Конвертация валютной карты
Если банк правильный, то при использовании карты он конвертирует валюту 1:1. К примеру, потраченные 100 Евро на аренду горнолыжного снаряжения где-то высоко в итальянских Альпах, спишутся с вашего еврового счета как 100 Евро. Тут мы не учитываем прочие комиссии банка, про это читайте далее.
Если вы расплачиваетесь в стране с Местной валютой, то можно воспользоваться калькулятором на сайте Международная Платежная Система (Visa или MasterCard), с которой работает ваша карта и увидеть курс конвертации. В подавляющем большинстве случаев, иметь валютную карту для оплаты за границей - это оправдано и более экономически выгодно.
Приведу простой пример (смотрите фото), мной на итальянском горнолыжном курорте был приобретён скипас (абонемент для использования горнолыжных подъёмников) его стоимость 265 Евро, оплата произведена евровой банковской картой через терминал, который показал к оплате ровно 265 Евро. По возвращению в Россию, сверил свои заграничные траты по евровой карте, среди всякого интересного нашел платеж за лыжный скипас, сумма списанная с моего банковского счёта ровно 265 Евро.
Двойная конвертация валютной карты
Про двойную конвертацию рублевой карты, мы говорили чуть выше, но иногда можно встретить совсем анекдотичные варианты конвертации при использовании валютных карт.
Лучший для путешественника случай, когда со счёта списывается ровно столько, на сколько совершена покупка. К примеру, вы пользуетесь евровой картой в одной из стран Европы, или путешествуете по США с долларовой картой. Вот простой пример, если ваш банк работает с Международной Платежной Системой только через USD, то при поездке в Европу может получиться двойная конвертация.
EUR (ваша покупка за границей) -> USD (конвертация по курсу Международной Платежной Системы) -> EUR (ваш банк, ваш евровый счет, конвертация долларов в евро по внутреннему курсу вашего банка, так как получил на «вход» доллары, а не евро).
Подобный случай скорее исключение, чем правило, однако при оформлении карты будет полезным задать этот вопрос работнику банка. Так и спросите: «Какая основная валюта конвертации в вашем банке».
У большинства россиян всё равно будет двойная конвертация
Дорогие соотечественники, как бы мы не ухищрялись, делая по 20 карт всех валют и банков, но для большинства жителей России двойная конвертация - это правило.
Следует понимать, что официальной платежной валютой на территории России является российский рублю, в нем мы получаем зарплаты, покупаем товары в магазинах, платим за проезд в транспорте и т.д. Так что все кто получают зарплату в рублях и имея валютный счет в иностранной валюте, так или иначе будут иметь двойную конвертацию (рублей в валюту).
Единственное, что можно в данном случае предпринять, следить за валютным курсом и покупать требуемую вам валюту на её падении, но это тема отдельного разговора.
Комиссии банков и банкоматов
Самый обсуждаемый и нервный вопрос - это комиссии банков при оплате услуг и товаров в путешествиях. На эту тему можно говорить вечно, к сожалению вечного двигателя ещё не изобрели, так же как и полностью бесплатных банковских карт. Следует помнить, что любой банк - это коммерческая организация, а не альтруист. Если вы видите, что за обслуживание карты банк берет ровно 0 рублей, то можете быть уверенными, он всё равно покроет свои убытки.
Полностью бесплатных карт нет, но есть несколько способов, которые способны минимизировать ваши траты. В этой части поста поговорим про комиссии и возможности их избежать.
Комиссия за обслуживание карты
Смотрите как интересно выходит, мы хотим что бы банк не брал никаких комиссий за обслуживание банковской карты. Как ни странно такие банки есть, но сразу оговорюсь, читайте текст мелким шрифтом. Очень часто комиссия «зашита» в пользовании карты.
Это проще продемонстрировать на примерах:
Первый пример. Допустим есть банковская карта с ежегодным обслуживанием 5 000 рублей, но при этом она не берет комиссию за снятие наличных через сторонние банкоматы. Тут всё понятно и пояснять не стоит.
Второй пример. Допустим есть банковская карта с годовым обслуживанием 700 рублей в год, а за снятие наличных взимается 1% комиссии. Если уехать на полгода в Индию зимовать и снимать в месяц по 200 000 рупи (это 100 000 рублей), то в итоге банку мы заплатим 700 рублей + 12 000 рублей. Вот вам и дешевое годовое обслуживание. :)
Третий пример. Допустим есть банковская карта с отсутствием комиссии за снятия и вообще без годового обслуживания (такое практикует Тиньков). Но есть обязательные условия по ни снижаемому остатку, у Тинькова это 1 000 долларов или Евро. Получается, что мы положили 1 000 Евро на депозит под 0%, но если бы мы устроили эти денежки на рублевый депозит под 8%, то за год был бы профит более 5 000 рублей.
Комиссия за снятие в банкомате (со стороны вашего банка и со стороны банка, владельца банкомата)
История с банкоматами ещё интересней. Многие банки утверждают, что с их карт можно без комиссий снять деньги в любом банкомате мира. Однако это отличный маркетинговый ход, который имеет только лишь часть правды.
Действительно, карты Тинькова позволяют снимать деньги без комиссии. Сам банк с вас комиссию не возьмёт, но вот банк кому принадлежит банкомат ничего про слова Олега Тинькова не слышал и может на совершенно законных основаниях взять свою комиссию.
Комиссия за трансграничный перевод
Комиссия за трансграничный платеж (cross border fee) - это когда транзакция происходит в валюте карты, но страна вашего банка и страна продавца или банкомата, разные. Иными словами, любой платеж, который покидает границы России может иметь трансграничный платеж. Некоторые банки называют эту комиссию другими словами, но суть не меняется.
Вывод один, внимательно читайте договор и считайте свою выгоду, ну или где меньше потеряете.
Наличие Интернет банка
Сегодня уже сложно представить, что бы банк не имел интернет банкинга. Конечно если вы картой пользуетесь от случая к случаю, то он вам и не нужен. А вот путешественникам, которые привыкли использовать все преимущества современной банковской системы, наличие интернет банка - одно из условий при выборе карты.
Следует отметить, что при использовании онлайн банка требуется очень внимательно относиться к вопросам безопасности банковской карты , про это читайте по ссылке.
Вот короткий список самых популярных операций через интернет банк:
- контроль баланса карточного счёта;
- перевод средств между своими счетами;
- межбанковский перевод;
- оплата услуг;
- запросить выписку по счёту;
- связаться с тех поддержкой банка;
- заблокировать потерянную/украденную карту.
Мультивалютные карты для путешествий
Стоит несколько слов сказать про так называемые мультивалютные карты - это такие карты где пластик один (физическая карта), а к нему можно подключать разные счета (Евро, доллар, рубль). Многие банки позволяют сделать свои карты мультивалютными, но мало кто из клиентов про это знает. К примеру, я давно обслуживаюсь в Росбанке и там такая возможность имеется, хотя я про неё долгое время даже и не догадывался.
Как у любой медали есть две стороны, у мультивалютных карт есть свои плюсы и минусы. Следует внимательно обдумать, готовы ли вы мириться с подобным компромиссом.
Плюсы мультивалютных карт:
- экономия в путешествиях - если вы едете в Еврозону, то прикрепите к карте евровый счёт и конвертация будет нулевой;
- экономия на обслуживании карты - счетов у вас несколько, но за обслуживание карты вы платите как за одну;
- занимает меньше места в бумажнике - всего одна карта для путешествий по всему миру.
Минусы мультивалютных карт:
- проблемы при потере/краже/блокировке карты - вы теряете возможность использовать все свои средства, в то время как при наличии нескольких карт у вас есть возможность использовать другой пластик. Решается эта проблема путём выпуска доп. карты;
- требуется переключение между счетами - в зависимости от банка, перед заграничной поездкой требуется в ручном режиме переключить валюту карты. Если интернет банк удобный, то все супер, если нет, то придется идти/звонить в банк и делать эту привязку счета через операциониста.
Удачных вам путешествий.
Дебетовые карточки, открытые в евро-валюте, мало чем отличаются от тех, валюта которых - рубли. Они бывают именными и unembossed. Оформляются в любых российских банках, которые оказывают подобные услуги. Возможно пополнение карточек рублями. В таком случае предусматривается несколько счетов, привязанных к одному банковскому продукту. Также часто доступна конвертация национальной валюты в евро по банковскому курсу, который актуален в момент обмена.
Возможности и преимущества дебетовой карты в евро
Дебетовые карточки с евро бывают платиновыми, золотыми и классическими. Некоторые банки предлагают пластиковые продукты с подключенной услугой овердрафта. Иногда действует опция «кэшбека» - возврат процентов при оплате за товары и услуги.
Карты в евро – прекрасный выбор для путешествий, поскольку держателю во время поездок не нужно будет думать об обмене валют.
Услуга конвертации по курсу, который часто является не выгодным для клиентов банков, также будет не нужна.
Бесплатное обслуживание
Некоторые финансовые учреждения предоставляют клиентам карты в евро с бесплатным обслуживанием. Несомненно, такая особенность является преимуществом банковских продуктов. Она позволяет экономить ежегодно или ежемесячно определенную сумму денег.
Лучшие предложения банков по дебетовым картам в евро
Выбирая, в каком банке будет оформляться дебетовая карточка с евро, стоит обратить внимание на предложения небольших финансовых учреждений, работающих на территории РФ. Чаще всего они предлагают своим клиентам банковские продукты с более выгодными возможностями.
Важно, чтобы банк был надежным. Только так можно получить гарантию, что карточка за границей внезапно не будет заблокирована, а снимать деньги реально в различных государствах мира без ограничений.

Тинькофф
Tinkoff Black – продукт Тинькофф банка с выгодными условиями для клиентов. Счет можно открыть не только в евро, но и по желанию в рублях, долларах. Такие карты позволяют экономить время и зарабатывать на остатке средств. Black Edition – вариант карты для бизнеса, предоставляющий дополнительные привилегии.
Годовое обслуживание счета стоит 99 руб./мес. В других валютах оплата не взимается. Если на карте имеется остаток около 30 тыс. руб., ее обслуживание будет бесплатным.

Сбербанк
В настоящее время Сбербанк предлагает своим клиентам 9 различных банковских продуктов с основной валютой евро. Клиенты могут оформить такие карты:
- Золотые MasterCard, Visa . За первый год обслуживания клиенту придется выложить 3000 руб. Карта такого типа выдается бесплатно. Кэшбек составляет до 5%. Держателям предоставляются привилегии и скидки.
- Аэрофлот Gold – проценты на остаток не начисляются. Первый год обслуживания стоит 3500 руб. За каждый потраченный евро клиентам дается 1,5 мили.
- Momentum – карточка в евро без дохода и процентов на остаток. Годовое обслуживание – бесплатное. Выдается в форматах платежных систем MasterCard, Visa. «Спасибо» - специальная бонусная программа для держателей карт.
- Visa c Забивакой – классический банковский продукт с кэшбеком до 20%. Первый год обслуживания 750-1250 руб. Подключена к бонусной программе «Спасибо», выгодной для клиентов.
- Аэрофлот Classic – карта без дохода, процентов на остаток. Обслуживание в первый год стоит около 900 руб. На авиабилеты начисляются мили. Карта предоставляется клиентам Сбербанка бесплатно.
- Visa с большими бонусами – карта выпускается бесплатно. Кэшбек – до 10%. Первый год обслуживания стоит 4900 руб. Клиентам предоставляются дополнительные скидки.
- Классические карты в формате MasterCard, Visa . Годовое обслуживание составляет 750 руб. Дополнительные скидки от международных платежных систем. Круглосуточное обслуживание.
- С индивидуальным дизайном – дохода, процентов на остаток нет. Обслуживание – от 750 руб./в год. Скидки от международных платежных систем.
- Аэрофлот Signature без процентов на остаток и дохода . Обслуживание за первый год – 12000 руб. За каждый потраченный евро на авиабилеты дается 2 мили. Премиальное обслуживание.
ВТБ24
Российский банк ВТБ24 также предоставляет своим клиентам отличные продукты, заслуживающие внимания. Можно оформить следующие дебетовые пластиковые карточки в евро:
- Мультикарту ВТБ ;
- Мультикарту ВТБ «Тройка» ;
- Мультикарту Visa ВТБ с символикой ЧМ по футболу FIFA™ .
Также клиентам предоставляется возможность получить зарплатные карточки в евро. Условия представленных продуктов схожи: 10% кэшбек, начисление на остаток средств 6%. О других нюансах применения карт можно узнать на официальном сайте банка www.vtb.ru .
Альфа-Банк
Финансовое учреждение предлагает обширный список дебетовых карточек в евро:
- AlfaTravel ;
- AlfaTravel Premium ;
- Cash Back ;
- Аэрофлот : 2 мили за каждые 60 руб. / 1 $ / 1 €;
- Next и многие другие.
Сделать выбор можно после ознакомления с характеристиками каждого продукта. Найти их можно на сайте alfabank.ru .

Райффайзенбанк
Visa Classic – самая востребованная карточка от Райффайзенбанка с выгодными условиями для клиентов. Комиссия в месяц составляет 59 руб. Бесплатное мобильное приложение, интернет-банкинг. По карте предоставляется 4000 скидок от различных партнеров финансовой компании.
Пользование картой
Если у клиента есть желание копить средства в евро, желательно позаботиться об оформлении дебетовой карты с начислением процентов на остаток. Так получится в любое момент воспользоваться собственными сбережениями по усмотрению. При этом выгоднее всего деньги копить в евро. Тогда не нужно будет переплачивать при конвертации в европейских странах, как в случае применения рублевой карточки.
Где снять деньги с карты?
Если возникла необходимость снятия средств в другой стране, пользователи дебетовых карточек смогут сделать это на выгодных условиях исключительно в банкоматах банков-партнеров. При этом процент за снятие в каждом случае индивидуален. Он определяется банком, который выдал клиенту карточку.
Также важно отметить, что наличие дебетового продукта с евро не дает возможности держателю на территории РФ снимать данную иностранную валюту в банкоматах.
Если возникла такая необходимость, придется пойти в кассу банка, выдавшего карточку. Только так можно получить евро на руки в России. Кстати, если планируется снимать большую сумму, в таком случае необходимо позвонить оператору банка и сообщить о собственных намерениях.
Как снять деньги?

Наиболее часто евро снимаются владельцами карт в банкоматах. Если же снятие денег происходит в России, операция возможна исключительно при помощи конвертации одной валюты в другую по курсу банка.
В зарубежных странах снятие евро возможно во многих банкоматах. Проценты на операцию устанавливаются каждым банком в индивидуальном порядке. Данный момент стоит уточнять еще до получения карты на руки в банке. Также следует внимательно читать договор до его подписания и узнавать нюансы применения продукта.
Использование дебетовой карты в евро для путешествий
Дебетовые карточки – оптимальный вариант для путешествий. Дело в том, что в настоящее время оплата в евро принимается в различных странах мира. Таким образом, пользователи могут не волноваться относительно доступности финансов.

Перед путешествием рекомендуется записать номер телефона банка, в котором обслуживается клиент. Если он планирует покинуть территорию России, банковский номер следует сохранить в федеральном формате. Любой номер, который начинается с 8 800-, работать не будет. В любом случае телефон можно уточнить у менеджера банка, который готов консультироваться своих клиентов по любым вопросам.
24.12.15 428 216 0
Кто берет с вас комиссии за границей
Как и почему нас разводят
Дело было в Испании. Олег снимал 100 евро в банкомате.
Курс ЦБ был 70,14 Р за евро. Банкомат предложил списать 7682 Р — на 9,5% больше. Какого чёрта?
Константин Голубев
путешественник
 В своем посте на фейсбуке Олег делится впечатлениями, как надувают иностранцев в Европе
Туристов разводят все кому не лень: отели, лавки сувениров, банкоматы, кафе и рестораны, таксисты и экскурсоводы. Каждый по-своему накручивает обменный курс и дерет комиссии под экзотическими предлогами.
В статье разберем, когда платим комиссии, кто наживается на туристах и как вернуть часть денег.
Как всё устроено
Допустим, вы в испанском магазине покупаете замечательную хамоновую ногу за сто евро. Перед поездкой благоразумно сделали карту «Мастеркард» в евро. Вот как выглядит ваша покупка с точки зрения банковской системы:
- Терминал в магазине говорит своему испанскому банку: «Хочу списать у этого парня 100 евро».
- Испанский банк говорит платежной системе «Мастеркард»: «Хотим списать у этого парня 100 евро».
- «Мастеркард» смотрит, что вы за парень, находит ваш родной банк, спрашивает у него: «Есть у него 100 евро? Если есть, давай спишем».
- Ваш родной банк отвечает: «Да, вроде есть. Списал».
- Платежная система отвечает в испанский банк: «Ребята, всё окей, деньги у него есть, списываю».
- Испанский банк говорит терминалу «Всё хорошо, 100 евро списалось».
- Терминал печатает чек на 100 евро.
- Вы получаете хамоновую ногу.
Это самый простой случай: карта в евро, расчеты в евро, местная валюта — евро, никаких дополнительных конвертаций.
Валютные карты помогают платить ровно по чеку. В странах евро расплачивайтесь картой в евро. В США, Панаме, Пуэрто-Рико — в странах долларовой зоны — картой в долларах. Если валюта цены и карты совпадает, вы заплатите один к одному.
Если валюта покупки и карты совпадает, комиссий и конвертаций нет
Если местная валюта не евро
Вы доели хамон, запили хересом и решили встретить закат на крыше отеля «Марина-бэй-сэндс» в Сингапуре. Вход стоит 20 сингапурских баксов. Проводите через терминал долларовую «Визу Классик».

Цена в сингапурской валюте, счет карты в американских долларах. Чтобы банки поняли друг друга, «Виза» поменяет сингапурские деньги в доллары.

Если местная валюта не евро или доллар, старайтесь платить долларовой картой. Платежные системы всё равно поменяют местные деньги в доллары — комиссии не избежать. Уточните размер комиссии по вашей карте на сайте банка.
Если местная валюта не евро или доллар, будет одна конвертация и одна комиссия
Если карта в рублях
Вы бродите по Пекину и завернули в «Старбакс» за двойным капучино. Бариста пишет на стакане ваше имя и протягивает чек в 30 юаней, вы ему - рублевую «Визу». Сколько заплатите?Сначала платежная система переведет юани в доллары. Но карта в рублях. Ваш банк поменяет деньги второй раз — переведет доллары в рубли.
- Терминал Старбакса пингует китайский банк: «Надо списать 30 юаней».
- Местный банк маячит платежной системе: «Дайте нам 30 юаней».
- «Виза» меняет юани в доллары: «30 юаней это 4,67$».
- За обмен делает надбавку. Те же 2%. Теперь цена — 4,76$.
- Платежная система находит ваш банк: «Есть 4,76 бакса?»
- Российский банк смотрит, что карта в рублях и второй раз меняет деньги: «Сегодня курс 69 рублей за доллар. Спишу 328,5 рубля».
- Вы пьете кофе.
Цена в юанях, платежная система работает в долларах, карта рублевая — все валюты разные. Деньги поменяют дважды и возьмут комиссию.

В Марокко, Таиланде, Китае — везде, где местные деньги не евро или доллар, добавляйте к цене 3—6%. Перед поездкой проверьте в банке тарифы по карте: комиссию, обменный курс, валюту расчета с платежной системой. Так вы узнаете, сколько стоит аренда машины или лонг-айленд в отеле.
Если все валюты разные, деньги поменяют дважды. Плюс возьмут комиссию
Если показали цену в рублях
Предположим, что вы торгуетесь с продавцом сувениров, покупаете кепку как у Шерлока Холмса. Протягиваете хозяину карту, он вам терминал или чек. В Англии это выглядит так:
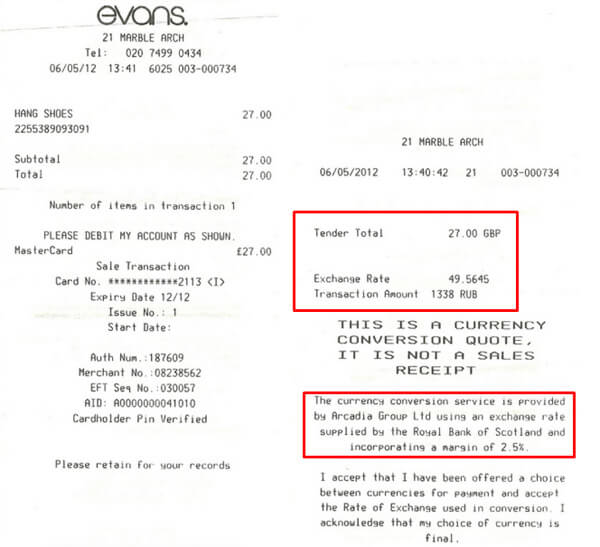
В Италии, Турции, Таиланде — в популярных среди туристов странах - продавцы предлагают мгновенную конвертацию валюты, или DCC (Dynamic Currency Conversion) . Терминал распознает страну выпуска карты и предлагает оплатить покупку в родной валюте.
Сервис вроде удобный, но обманчивый. Продавец закладывает в чек небольшую комиссию «за удобство», а местный банк делает лишнюю конвертацию. Если выберете рубли, переплатите до 10%: зависит от наглости продавца и обменного курса.
- Терминал определяет, что карта российская, и предлагает списать рубли. К цене добавляет свою комиссию.
- Местный банк переводит рубли в фунты и запрашивает деньги у платежной системы. Это первая конвертация.
- «Виза» или «Мастеркард» меняют фунты в доллары и берут надбавку за трансграничный платеж — второй обмен валюты.
- Российский банк получает цену в долларах, меняет всё в рубли и списывает деньги. Так деньги конвертируют третий раз.
- Довольный продавец заворачивает сувенир.
Банки и платежные системы обязывают продавцов давать покупателям выбор, как платить: либо нажать кнопку на терминале, либо поставить галку в чеке. Без этого покупка недействительна. Виза советует оспаривать такие платежи.

Платите и снимайте деньги в местной валюте. Если продавец дал чек в рублях, попросите сделать отказ от платежа. Иначе переплатите за две комиссии и тройной обмен денег.
Платите и снимайте деньги в местной валюте. Иначе попадете на двойную комиссию и тройной обмен валюты.
Если снимаем наличные
Вы в Бангкоке, собираетесь взять в аренду скутер за 2000 бат. Вставляете в банкомат рублевую карту. По вашим расчетам это не больше 4000 рублей.
Вас расстроят дважды. Во-первых, тайский банкомат удержит 1—2% от суммы или 100—200 бат за операцию. Во-вторых, родной банк может взять комиссию за обналичивание денег в чужом банкомате. Обычно 1—2% от суммы или минимум 3€ / 3$/ 150 Р .
- Банкомат добавляет комиссию 180 бат. В местный банк уходит запрос на 2180 бат.
- Банк Бангкока зовет платежную систему: «Хочу денег!»
- Платежная система меняет баты в доллары, добавляет свою комиссию и спрашивает деньги с вашего банка: «Перечисли 61 бакс в Бангкок».
- Российский банк пересчитывает сумму в рублях и добавляет свою комиссию за снятие денег в иностранном банкомате — 150 Р .
- Со счета уходит 4360 Р .
Если бы платили картой, аренда обошлась бы в 3900 Р — на 12% меньше.

Старайтесь платить картой и снимать деньги, когда необходимо. Или оформите специальную карту для поездок. Например, по карте Tinkoff Black можно снимать деньги в любом банкомате мира. Комиссии нет, если снимаете больше 3000 Р , 100$ или 100€.
За снятие денег возьмут комиссию. Дважды
Как вернуть деньги
Платите картой с возможностью кэшбэка. Банк вернет обратно рубли, а не мили или бонусы. Обычно кэшбэк равен одному проценту. Но можно вернуть больше.
Например, Тинькофф-банк возмещает 5% за траты по категориям повышенного кэшбэка и до 30% по акциям от партнеров.
Повышенный кэшбэк действует для всех покупок на сайте travel.tinkoff.ru . Можно забронировать билет, отель или машину и вернуть деньги еще до начала путешествия.
Выводы
- Перед путешествием позвоните в банк, проверьте комиссии по вашей карте. Или оформите специальную карту для путешествий.
- Старайтесь платить картой. Если валюта цены и карты одна, комиссии не будет.
- Оформите карту с возможностью снятия наличных в любом банкомате мира без комиссии.
- Платите и снимайте деньги только в местной валюте. Если продавец дал счет в рублях, попросите сделать отказ. Не платите за лишнюю мгновенную конвертацию денег.
- Если комиссий не избежать, платите картой с возможностью кэшбэка. Так вы вернете проценты на карту.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации