
Расходы по налогу на прибыль организаций. Доходы по налогу на прибыль - перечень
Каждая организация с коммерческим уклоном независимо от сферы деятельности стремится максимизировать прибыль, по которой обязательно должен выплачиваться налог государству. Самостоятельно провести нужный расчет налога на примере будет несложно даже для чайников.
Налог на прибыль составляет один из ключевых источников для финансирования государственного бюджета. Относится к налогам федерального исчисления и регламентируется соответствующим законодательством.
Налог на прибыль выплачивается в госбюджет с доходов, которые были уменьшены на величину суммы расходов, то есть по следующей формуле:
- УД – ПНО + ОНА – ОНО = ТНП УР – ПНО + ОНА – ОНО = ТНУ
Данные аббревиатуры расшифровываются таким образом:
- УД – условная величина доходов;
- УР – расходы компании;
- ПНО – постоянное налоговое обязательство;
- ОНА – отложенные налоговые активы;
- ОНО – отложенные налоговые обязательства;
- ТНП – текущий налог прибыли;
- ТНУ – текущий налоговый убыток.
К налогооблагаемым доходам относятся те, что получает компания вместе с реализацией товаров или услуг, работ собственного производства и приобретенные у других лиц. Исключением являются: положительные курсовые или суммовые разницы, пени или штрафы, безвозмездно полученное имущество, проценты по займам:
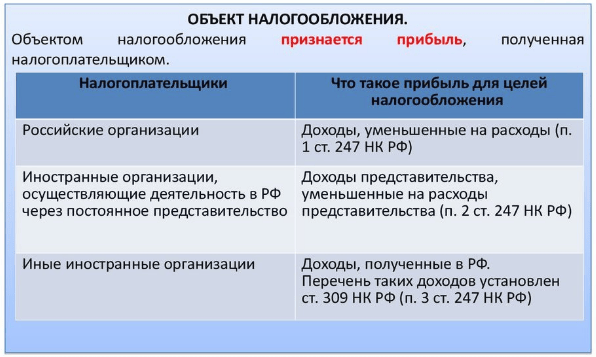
Все фирмы платят в бюджет процент от своей прибыли, за исключением тех, которые функционируют по специальным налогам: ЕСХН (единый сельскохозяйственный налог), ЕНВД (единый налог на вмененный доход), УСН (упрощенная система).
Плательщиками налога являются все отечественные компании на общей системе и зарубежные, получающие прибыль в государстве или работающие через государственные представительства. Не платят также индивидуальные предприниматели, а также фирмы, участвующие в подготовке значимых событий (олимпиады, мировой чемпионат по футболу и др.):
Получите 267 видеоуроков по 1С бесплатно:
По последним актуальным данным общая ставка по налогу на доходы составляет 20%, из которых 3% по обновленному законодательству идет в общий бюджет, а 17% — в региональный. Минимальная налоговая ставка в 13,5% в федеральный бюджет может быть применимой только для тех предприятий, что трудоустраивают инвалидов, занимаются производством автомобилей, ведут деятельность в особых экономических зонах и выступают в качестве резидентов индустриальных парков и технополисов.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
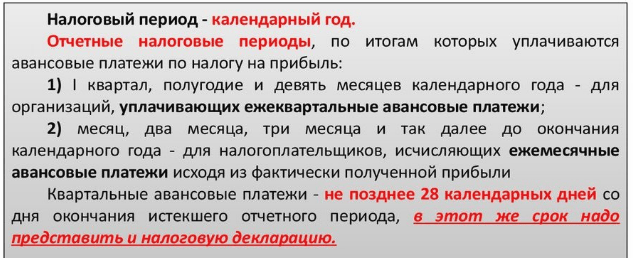
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Заполнение декларации — основные нюансы
Декларация налога на прибыль сдается всеми компаниями на общей системе налогообложения в конце отчетного периода (первый квартал, полгода, 9 месяцев и 1 календарный год). Соответственно, отчетные даты в 2017 г. — это 28 апреля, 28 июля, 28 октября и 28 марта 2018г. Также кодексом предусмотрено предоставление отчетности для некоторых организаций один раз в месяц:
Компании со штатом сотрудников численностью до 100 чел. могут сдавать декларацию в бумажном формате все остальные - в электронном виде. Обязательно должны присутствовать такие листы:
- Титульный (лист 01);
- Подраздел 1.1 (раз. 1);
- Лист 02;
- Приложения: №1, №2, относящиеся к листу 02.
Все остальные дополнительные листы заполняются при необходимости. В титульном листе нужно заполнить полные данные про отчитывающуюся организацию:
- КПП и ИНН;
- Номер корректировки;
- Отчетный (налоговый) период, по которому заполняется декларация;
- Код налогового органа, в который будет предоставлена декларация;
- Полное название компании;
- Вид деятельности (указание соответствующего кода);
- Кол-во страниц в декларации;
- Кол-во дополнительных листов, где есть подтверждение документов либо их копий и другую информацию, которая будет зависеть от рода деятельности организации.
Сумма налога, которую требуется перечислить в бюджет, указывается в разделе 1. Необходимые данные находятся на строках 270-281 в листе 02. В учет берутся авансовые платежи. Так, если компанией в первом квартале в общих бюджет было перечислено 5 000 руб., а налог на прибыль за полгода составлял 8 000 руб., то по итогу полугодия выплачивается сумма в 3 000 руб. (8 000 - 5 000).
В листе 02 отображается налоговая база, определяющаяся как разница между прибылью организации и расходами. В строку 110 указывают убытки предыдущих лет, перенесенные на данный момент. В приложении к этому листу №1 должны быть отображены все доходы, включая внереализационного характера. В приложении №2 указываются все расходы также любого типа.
Сегодня разберем как рассчитывается налоговая база налога на прибыль и какие доходы и расходы учитываются при исчислении налога.
Доходы, облагаемые налогом на прибыль
Что относится к доходам организации? Этот вопрос раскрыт в НК РФ в статьях 249 (доходы, связанные с реализацией), 250 (внереализационные доходы), 251 (доходы, не подлежащие налогообложению).
Доходы, подлежащие налогообложению:
- от реализации (выручка от реализации).
- внереализационные (все остальные доходы). Перечень этих доходов велик, лучше прочитать их в оригинале, то есть в налоговом кодексе.
Доходы, не подлежащие налогообложению
Их также перечислено достаточное количество в ст.251, наиболее распространенные:
- доходы в виде имущества, имущественных прав, полученных в виде аванса, залога, задатка
- доходы в виде имущества, полученного безвозмездно от:
а) организации, доля в уставном капитале которой у получателя дохода более 50%,
б) организации, которая имеет долю в уставном капитале получателя более 50%,
в) физического лица, если это лицо имеет долю в уставном капитале получателя более 50%. - НДС, предъявляемая покупателям.
Налог на прибыль: расчет налоговой базы
На рисунке ниже представлен рисунок отражающий порядок расчета налоговой базы и налога на прибыль.
Расходы, учитывающиеся при исчислении налога на прибыль
Расходам в НК РФ посвящены статьи 253 (расходы, связанные с реализацией и производством), 265 (внереализационные расходы) и 270 (не учитывающиеся).
Перечень расходов, не учитывающихся при исчислении налога, очень обширен и конкретен. Но при этом нужно иметь в виду, что к расходам предъявляются определенные требования.
Согласно ст. 252 НК РФ расходами признаются обоснованные (то есть экономически оправданные) и документально подтвержденные затраты, возникающие в процессе деятельности предприятия. Кроме того затраты признаются расходами в том случае, если они явились результатом деятельности, направленной на получение дохода. Это очень важные требования к определению расходов.
Для того, чтобы у налоговой инспекции не возникало лишних вопросов, необходимо, чтобы организация могла подтвердить, что отнесенные к расходам затраты действительно соответствуют этим требованиям. Правда, что именно подразумевается под «экономически оправданными» и «направленными на получение дохода» налоговый кодекс никак не разъясняет. С связи с этим зачастую на практике между налоговой и организацией возникает много споров.
НДС при расчете налога на прибыль.
Отдельно хочу отметить про →
Если организация является плательщиком НДС, то сумма этого НДС не учитывается при определении прибыли. То есть налогоплательщик в сумму доходов не включает НДС, предъявляемый покуателям, и в сумме расходов не учитывает НДС, оплачиваемый поставщикам. Исключением является случаи, описанные в ст. 170 НК РФ, согласно которой НДС относится на затраты по производству и реализации товаров, работ, услуг.
Если организация не является плательщиком НДС, то по определению она не предъявляет НДС своим покупателям, значит и в доходах его также нет изначально. А НДС, предъявляемый поставщиками, включается в состав расходов, как и в бухгалтерском учете.
Предлагаю вам также сопоставление доходов и расходов в налоговом и бухгалтерском учете для некоторых операций (проводки в бухгалтерском учете даны для торговых предприятий).
Доходы, учитывающиеся при налогообложении
| Наименование операции | Наименование дохода в налоговом учете | |
| Выручка от реализации | Отражена выручка от реализации (Д62 К90.1)Удержан НДС с реализации (Д90.3 К68.НДС) | Доход от реализации (без учета НДС) п.1 ст.249 |
| Выручка от продажи основного средства | Отражена выручка от продажи ОС (Д62 К91.1).Удержан НДС с реализации (Д91.3 К68.НДС) | Не признается доходом |
| Получение безвозмездно денег или товаров | Отражено безвозмездное получение денег (Д50 (51) К91.1)Отражено безвозмездное получение товаров (Д41 К98) | Внереализационные доход: безвозмездно полученное имущество (п.8 ст.250) (есть исключения, указанные в ст.251) |
| Полученные проценты по договору займа | Начислены проценты к получению (Д58 К91) | Внереализационный доход: проценты, полученные по договору займа (п.6 ст.250) |
| Штраф с контрагента за нарушение условий договора | Начислен к получению штраф с контрагента (Д76 К91.1)Удержан НДС со штрафа (Д91.3 К68.НДС) | Внереализационный доход: санкции, признанные должником (п.3 ст. 250) |
| Излишек основных средств, выявленный в результате инвентаризации | Излишек основных средств учтен в составе прочих доходов (Д01 К91.1) | Внереализационный доход: стоимость излишков, выявленных при инвентаризации (п.20 ст.250) |
Расходы, учитывающиеся при налогообложении
| Наименование операции | Отражение операции в бухгалтерском учете | Наименование расхода в налоговом учете |
| Себестоимость проданных товаров | Списана себестоимость проданных товаров (Д90.2 К41) | Прямые расходы: стоимость реализованных товаров (ст.320) |
| Транспортные расходы на доставку | Списаны транспортные расходы (Д44 К76) | Прямые расходы: транспортные расходы на доставку (ст.320) |
| Приобретения материалов для производства | Оприходованы материалы (Д10 К60)Выделен НДС по материалам (Д19 К60) | Материальные расходы на приобретения сырья без учета НДС (п.1.1 ст. 254) |
| Заработная плата | Начислена зарплата (Д44 К70) | Расходы на оплату труда (п.1 ст.255) |
| Амортизация | Начислена амортизация на основное средство (Д44 К02) | Сумма начисленной амортизации (п.2 ст.253) |
| Ремонт основных средств | Списаны расходы на ремонт ОС (Д44 К71) | Прочие расходы: расходы на ремонт ОС (п.1 ст.260) |
| Страховые взносы | для уплаты в ПФ (Д44 К69) | Прочие расходы, связанные с проивзодством и реализацией (п.1.1 ст.264) |
| Налог на имущество | Начислен налог на имущества для уплаты в бюджет (Д91.2 К68.Имущество) | Прочие расходы, связанные с производством и реализацией (п.1.1 ст.264) |
| Арендная плата | Начислена арендная плата (Д44 К76) | Прочие расходы, связанные с производством и реализацией (п.1.10 ст.264) |
| Проценты по кредитам | Начислены проценты за пользование кредитом (Д91.2 К66 (67)) | Внереализационные расходы: проценты по долговым обязательствам (п.1.2 ст.265) |
| Платежи за услуги банка | Оплачены услуги банка (Д91.2 К51) | Внереализационные расходы: расходы на услуги банков (п.1.15 ст.265) |
Конечно, здесь указана незначительная часть операций, но бухгалтер может самостоятельно дополнить эту таблицу в зависимости от особенностей деятельности конкретной организации.
Зная доходы и расходы организации, определим прибыль, как разность доходов и расходов, а исходя из прибыли можно рассчитать и сумму налога. Остается разобраться только с налоговыми ставками по налогу на прибыль. Этим мы займемся в .
Расходы по налогу на прибыль - это расходы, на которые организация может уменьшить свои доходы. Но для того, чтобы расходы можно было признать для целей налогообложения прибыли, они должны соответствовать определенным критериям. Такие расходы должны быть (п. 1 ст. 252 НК РФ):
- обоснованны. То есть экономически оправданы и выражены в денежной форме;
- документально подтверждены. Организация вправе использовать для подтверждения любые документы, оформленные в соответствии с законодательством РФ, в том числе и косвенные. Часто для подтверждения одной операции требуется несколько документов: например, договор и платежное поручение, или приказ о направлении в командировку, проездные документы и чеки;
- произведены для ведения деятельности, направленной на получение дохода. То есть расходы по своему содержанию должны соответствовать характеру деятельности организации, но не обязательно должны привести к получению организацией дополнительного дохода и/или прибыли (Письмо Минфина от 05.09.2012 № 03-03-06/4/96). Иными словами, если вы оплатили, к примеру, своим сотрудникам обучение на курсах английского языка, хотя ваша организация никогда не работала с иностранными партнерами и не собирается этого делать, признать такие расходы направленными на получение дохода будет сложно.
Расходы по налогу на прибыль: перечень
Расходы, принимаемые для целей налогообложения прибыли 2016, можно разделить на 2 основные группы (п. 2 ст. 252 НК РФ):
- расходы, связанные с производством и реализаций. Это материальные расходы, расходы на оплату труда, суммы начисленной амортизации, прочие расходы (п. 2 ст. 253 НК РФ);
- внереализационные расходы (ст. 265 НК РФ). Они заслуживают .
Перечни этих расходов есть в НК. Но они открытые. То есть любые затраты, которые по сути подходят под соответствующий вид расхода, могут быть учтены при расчете налога на прибыль.
Но кроме расходов, уменьшающих сумму доходов от реализации и внереализационных доходов, в НК предусмотрен перечень расходов, которые не учитываются при налогообложении прибыли (ст. 270 НК РФ). В нем поименованы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации