
Расчет заработной платы за первую половину месяца. Аванс это сколько процентов от зарплаты
В данной статье будут рассмотрены моменты, касающиеся понятия «аванс». Каким образом он начисляется, на каких основаниях и возможно ли его не выплачивать – об этом далее.
Работодатель обязан выплачивать сотрудникам заработную плату несколько раз в месяц. Первая часть – аванс – выдается примерно в середине месяца, вторая – в конце.
Рассмотрим, какие преимущества аванса, как правильно его начислять и можно ли вовсе его не выдавать.
Что нужно знать
Сотрудники вправе знать, по каким правилам должен выдаваться аванс, каков размер и сроки выплаты.
Основные понятия
При выдаче аванса по заработной плате документ используется тот же, что и при остальной. Так как предоплата – часть заработка, то налоги с него не вычитаются.
Высчитывают его только со второй части заработной платы (13%). При расчете суммы аванса учитывается следующее:
- доплата за условия работы;
- сверхурочные дни;
- замещение одного сотрудника другим и выполнение его обязанностей.
Премиальные, надбавки и выплаты компенсационного характера во внимание не берутся. Во время выдачи предоплаты не выдаются.
Если сотрудник собирается уходить в , то аванс должен быть выплачен ему максимум за 3 дня до его начала.
Чтобы узнать сумму аванса, необходимо:
- Подсчитать количество отработанных дней с начала месяца по 15 число.
- Разделить сумму оклада за все рабочие дни месяца и умножить на количество дней по 15 число. Полученная сумма – аванс.
- Разделить размер оклада на 40%. Также можно узнать сумму предоплаты.
Рассмотрим пример. Оклад сотрудника за ноябрь – 20000 рублей. За этот месяц рабочих дней – 22, выходных – 8. До даты начисления аванса он отработал 8 дней.
Таким образом:
Это и будет суммой его предоплаты за ноябрь. Бывают ситуации, что сотрудник не выходил на работу первые 2 недели (находился на больничном или в отпуске).


В этом случае аванс ему не положен. Он получил деньги за счет больничного или в виде отпускных. Если в день выдачи предоплаты сотрудник не явился, то бухгалтер обязан составить об этом акт.
Это оградит работодателя от штрафа за невыплату. Таким образом, аванс – обязательная выплата для всех сотрудников. Для каждого сотрудника сумма заработной платы за первую часть месяца будет разной.
Начисляется он в первой половине месяца, размер зависит от оклада. Начисление предоплаты не может нарушаться, это чревато уголовной ответственностью работодателя или штрафом.
Выдаваться он может как наличными, так и на банковскую карту. Налоги с аванса не удерживаются. Работодатель удерживает налог лишь со второй части заработной платы.
Размер предоплаты не может быть ниже тарифной ставки сотрудника за все отработанные им дни. Конкретной даты начисления аванса и его размера Трудовой Кодекс не устанавливает.
В бухгалтерских отчетах аванс не отображается, зафиксировать необходимо лишь его выдачу. Все данные о выплате аванса по заработной плате закреплены в 136 статье Трудового Кодекса Российской Федерации.
Трудовая деятельность на предприятии любого типа собственности должна быть оплачена. Сегодня, согласно Трудовому кодексу, выдается дважды в месяц.
Российское законодательство не использует термин «аванс» и тем более не устанавливает его процентную ставку и сроки выплаты. Но зато четко указывает, что оплата рабочей деятельности сотрудников должна производиться два раза в течение календарного месяца.
Устоявшееся понятие
В бухгалтерской среде авансом принято считать первую выплату части начисленной заработной платы. В устных рекомендациях Министерств труда и социального развития рекомендовано выплачивать его до 16 числа текущего месяца. Кто же определяет, сколько процентов от зарплаты составляет аванс?
Целесообразные расчеты
Сроки выплаты аванса и оставшейся доли заработной платы, а также методика их расчета обязательно должны быть внесены в которое предписано иметь каждой организации независимо от формы собственности.
Небольшие предприятия и коммерческие фирмы выплачивают авансовую часть зарплаты без применения каких-либо бухгалтерских формул. Это грубое нарушение Трудового кодекса, который четко прописывает, что аванс как первая часть зарплаты должен быть пропорционален отработанному по факту времени. И все-таки, аванс - это сколько процентов от зарплаты?
Роструд указывает на то, что сумма первого платежа за календарный месяц не может быть меньше определенной для конкретного работника тарифной ставки. Следовательно, минимальная выплата - оклад за рабочий месяц, с поправками на время, отработанное по факту, на число выплаты аванса. Поэтому бухгалтера, рассчитывая, сколько процентов должен составлять аванс от зарплаты, определяют его как половину от заработанного сотрудником.

Основания для расчета
В большинстве современных организаций оклад составляет малую часть заработной платы. Внушительную же ее долю создают различные вознаграждения и премии. Бухгалтера, проводя расчеты, суммируют остальные составляющие, входящие в постоянную часть заработка: доплаты за тяжелые условия труда, возможные надбавки, оплату за замещение сотрудников, повышающие коэффициенты, доплаты за совмещение профессий или должностей.
При расчете аванса всевозможные вознаграждения и премиальные выплаты не учитываются. Эта норма оговаривается в письме Министерства соцразвития и здравоохранения от 25 февраля 2009 года за номером 22-2-709. Причина проста. Премиальные вознаграждения рассчитываются по итогу выполненных работ (услуг) либо количеству произведенной продукции. В отдельных случаях премии начисляются за выполнение повышенных плановых обязательств, о чем тоже становится известно в конце месяца. В бухгалтерии, рассчитывая, сколько процентов от оклада составляет аванс, в процентную долю оплаты труда не включают, так же как и суммы выплаченной материальной помощи и соцвыплаты (они не входят в категорию зарплаты).

Методик существует несколько
Чтобы узнать аванс (это сколько процентов от зарплаты), нужно произвести некоторые расчеты. Они свершаются на основании табеля учета отработанного времени каждого сотрудника и журнала выполненных работ или услуг.
Первая
Одна из методик рекомендует суммировать количество отработанных дней с первого числа по день выплаты аванса. Затем установленный трудовым договором оклад разделить на бухгалтерскую норму календарного рабочего месяца и умножить на рассчитанное количество дней, отработанных в данном месяце.
Вторая
Заработная плата работника в любом регионе не должна быть меньше МРОТ. Здесь важно уточнить, что сравнение должно происходить до начисления регионального или Последнее повышение минимального размера оплаты труда произошло 1 июля 2016 года и составило 7500 рублей. Следующее увеличение предусмотрено 1 июля текущего года на 300 рублей.
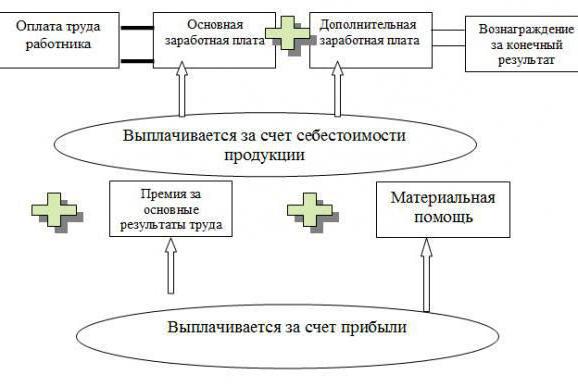
С 1 января 2017 года организации любой формы собственности, выплачивающие заработную плату меньше МРОТ, будут привлекаться к административной ответственности. Штрафные санкции могут превышать 50 000 рублей, за повторные нарушения директору или главному бухгалтеру грозит дисквалификация до трех лет.
Вопрос отплаты труда интересует обе стороны трудовых взаимоотношений. Так, сотруднику важно, чтобы его права не нарушались, и администрация исполняла взятые на себя обязательства. Работодатель, в свою очередь, дожжен знать, как рассчитывается аванс и вторая часть вознаграждения за труд, когда выплачиваются средства и какие налоги следует уплатить в казну. Его неосведомленность в этих вопросах чревата привлечением ответственных лиц к ответственности.
Аванс – что это такое, нужно ли платить
Хотя такое определение, как аванс, на слуху у всех работников и работодателей, его толкование в актах трудового права отсутствует. В частности, ст. 136 ТК РФ, вменяется обязанность нанимателю рассчитываться с подчиненными минимум дважды в месяц. Точные расчетные даты (то есть 15 число текущего месяца, а не период с 15 до 25) закрепляются во внутренних локальных актах хозяйствующего субъекта. Разрыв между ними должен составлять не более 15 суток. На таком временном отрезке акцентирует внимание Минтруд РФ, дав комментарий № 14-1/ООГ-8532.
Исходя из этого, авансом считается сумма денежных средств, выплачиваемая в обязательном порядке штатным единицам в первой половине рабочего месяца одним из следующих способов:
- наличными в кассе (с учетом информации платежной ведомости);
- путем безналичного расчета с подчиненными (на основании платежного реестра).
Ее задержка или невыплата грозит штрафными санкциями, речь о которых пойдет ниже, и судебным разбирательством.
Как рассчитать аванс
Однозначного алгоритма, как рассчитывается аванс по зарплате, в ТК не представлено. Имеются лишь отдельные пояснения, даваемые разными нормативно-правовыми актами. К примеру, письма Минтруда № 14-1/10/В-660 от 03.02.2016 г. и подведомственного ему Роструда № 1557-6 от 08.09.2006 г. акцентируют внимание на том, что размер аванса определяется в зависимости от отработанного времени. То есть, расчет аванса осуществляется на основе табеля учета рабочего времени (Письмо Минздравсоцразвития № 22-2-709 от25.02.2009 г.).
В отдельных хозяйствующих субъектах их локальными актами определен фиксированный размер аванса (в процентах к окладу). В этом случае имеется риск переплаты при отсутствии работника на рабочем месте по какой-либо причине.
10.08. 2017 г., Минтруд, в своем письме № 14-1/В-725, дал рекомендации по расчету аванса в 2018 году. Исходя из них, он:
- Начисляется за календарные дни выполнения рабочих обязанностей, что не противоречит положениям писем № 14-1/10/В-660 и № 1557-6 и позволяет нивелировать излишнюю выплату. Так, отработавший не 15, а 7 рабочих дней подчиненный получает авансовые выплаты за отработанную неделю;
- Включает в себя не только тарифную ставку за время выполнения работы, но и определенные надбавки, зафиксированные в и не зависящие от выработки – за совмещение должностей, за трудовой стаж, компенсационные выплаты за работу в ночное время;
- Не учитывает премиальные за рабочую результативность по итогам календарного месяца, компенсационные выплаты, коррелирующие с нормой отработанного за 30 дней времени (за работу сверх нормы в праздничные, нерабочие и выходные дни). Они начисляются и выплачиваются по завершении отчетного месяца.
Поскольку аванс не является отдельным видом выплат согласно ТК, выплата аванса по зарплате, если сотрудник был в отпуске, производится в стандартном порядке, то есть за фактически отработанное время.
Расчет аванса по заработной плате с 2018 г., помимо трудового инспектора, будет контролироваться еще и налоговой службой, налагающая штрафы за ошибки.
Ответственность работодателя, осуществившего неверный расчет аванса или его задержку
Нарушение периодичности выплат аванса и зарплаты (одной суммой в конце месяца вместо разбивки на 2 раза) влечет ответственность и работодателя, и сотрудника бухгалтерской службы, ответственного за расчеты с сотрудниками. Первый уплачивает штраф в 30.000-50.000 руб. или 50.000-100.000 руб. – при повторном несоблюдении законодательной нормы.
Главному бухгалтеру и гендиректору вменяется:
- штраф 10.000-20.000 руб. или 20.000-30.000 руб. в случае повторного нарушения;
- отстранение от должности на период 12-36 мес.
Наниматели, несвоевременно выплатившие аванс коллективу, обязаны, сверх суммы задержанного, выплатить компенсацию, начисляемую со дня задержки до момента погашения задолженности (ст. 236 ТК РФ). Для ее расчета следует сумму долга умножить на 1/150 размера ставки рефинансирования ЦБ, имеющейся на момент задержки и количество дней задержки.
К примеру, аванс в размере 20.000 руб. был задержан на 20 дн. Ставка рефинансирования составляет 10 %. Компенсация составляет
20.000 * 20 * 1/150 * 0,1 = 266,67 руб.
Удержание и перечисление в бюджет НДФЛ с аванса
Выплачивая работникам вознаграждение за труд, наниматель, как налоговый агент, должен удержать и перечислить в госказну НДФЛ. Исходя из ст. 223 НК, сделать это можно только в конце отчетного месяца, после оплаты полной суммы. То есть, НДФЛ с аванса не удерживается (п. 6 ст. 226 НК).
На практике же нередко возникают ситуации, когда работнику был выплачен только аванс, а оставшаяся часть дохода, по причине отсутствия подчиненного на рабочем месте, – нет. В этом случае аванс признается его доходом на последний день рабочего месяца, а величина начисленного, но не удержанного, налога вычитается из последующей выплаты зарплаты.
Фиксирование авансовых выплат в форме 6-НДФЛ
Новая форма отчета 6-НДФЛ отражение аванса не предусматривает. Общая месячная сумма вознаграждения за труд и дата выплаты указываются в разделе 2. В ходе проверки сотрудниками ФНС внимание уделяется соответствию срока уплаты НДФЛ нормам налогового законодательства.
Во избежание санкций со стороны налоговых инспекторов при расхождении сроков выплаты средств и удержании НДФЛ, обусловленном вышеописанной ситуацией, к отчету следует прикладывать пояснительную записку, раскрывающую причину нестыковок.
Таким образом, в 2018 году руководителям даны рекомендации, как рассчитать аванс по зарплате и что в него должно включаться, определено, с какой периодичностью его выплачивать и нужно ли удерживать с него НДФЛ. Игнорирование их, а также требований ТК касательно расчетов по оплате труда, грозит ответственностью.
Чисто технически, как рассчитать аванс по зарплате, не составляет для бухгалтера большого труда. В то же время есть извечный вопрос про аванс: это сколько процентов от зарплаты? Рассмотрим, что говорит законодательство на этот счёт и что думают чиновники. Какие у работодателя есть ограничения и возможности при определении размера аванса и его выплате? Об этом – в нашей консультации.
Сколько процентов
Неотъемлемые части дохода каждого человека за выполнение трудовых обязанностей – это аванс и зарплата. При этом сколько процентов от зарплаты составляет аванс, Трудовой кодекс РФ не говорит. Более того: сам термин «аванс по зарплате» в 2019 году и ранее в Кодексе отсутствует. Разъяснения Минтруда и Роструда периодически стараются закрыть этот пробел в законодательстве относительно аванса и сколько от зарплаты он может или должен быть.
И всё же сколько должен быть аванс от зарплаты в 2019 году? Из положений ст. 136 Трудового кодекса РФ вытекает основной принцип, что зарплата за первую половину месяца по ТК РФ должна соответствовать фактически отработанному сотрудником времени за этот период.
ПРИМЕР
ООО «Гуру» в своих внутренних документах по труду не стало устанавливать в 2019 году процент аванса от зарплаты, а ввела всему персоналу единый фиксированный размер оплаты труда за первую половину месяца в размере 10 000 рублей. Насколько это законно?
Формально ООО «Гуру» не нарушило нормы трудового законодательства не определив, аванс – какой процент от зарплаты. В то же время, по мнению Минтруда, уменьшение оплаты труда за 1-ю половину месяца при начислении можно считать трудовой дискриминацией, которая ухудшает трудовые права работников (письмо от 10.08.2017 № 14-1/В-725).
Интересно, что до сих пор действует постановление Совета Министров СССР от 23 мая 1957 года № 566, которое оговаривает, какой процент от зарплаты составляет аванс. Согласно этому нормативному документу, сколько процентов от зарплаты аванс в 2019 году, зависит от соглашения администрации предприятия (организации) с профсоюзной ячейкой при заключении коллективного договора.
Есть и чёткий критерий, какой процент от зарплаты составляет аванс. В 2019 году его наименьший размер должен быть не ниже тарифной ставки сотрудника за отработанное время.
Многие спрашивают, может ли аванс быть больше зарплаты. Да, действующее законодательство это не запрещает.
Аванс 40% – нарушение?
Иногда аванс 40 процентов от зарплаты – нарушение ст. 136 ТК РФ. Откуда берётся эта цифра? Поясним, как рассчитать аванс по зарплате.
ПРИМЕР
Величина оплаты труда за первую половину месяца должна соответствовать трудовым затратам сотрудника.
100% оклада МИНУС 13% НДФЛ = 87% оклада. Половину оклада – 43,5% – условно округляем до 40%.
То есть на практике перед бухгалтером обычно стоит задача не доводить дело до задолженности по подоходному налогу. Поэтому оставляют как бы резерв под НДФЛ, выдавая аванс не 50, а 40% от оклада. Хотя де-юре это нарушает советское постановление № 566, которое мы упоминали выше.
Таким образом, сколько процентов платят аванс от зарплаты, в большинстве случаев зависит от фактически отработанных дней за первую половину месяца. Разумеется, при сдельном труде нужно применять иной подход к тому, как рассчитывается аванс по зарплате – по фактическим результатам. И третий вариант – фиксированный аванс.
Как соотносятся
На практике жёстких рамок нет в отношении того, что больше – аванс или зарплата. Однако принято, что основную часть положенного дохода работник получает именно при получении заработной платы. То есть второй части.
Можно выделить основные критерии, в чем разница аванса и зарплаты:
- сначала выдают аванс, потом заработную плату;
- аванс обычно меньше основной зарплатной части;
- обычно аванс – это какая-то часть зарплаты.
Как рассчитать
ПРИМЕР
Оклад Е.А. Широковой, работающей бухгалтером в ООО «Гуру» на пятидневке, составляет 30 000 рублей. Согласно внутреннему акту, дата выдачи аванса – 15-е число текущего месяца. Количество фактически отработанных ею дней с 01 по 15 сентября 2019 года равно 11-ти. Как считается аванс по зарплате за сентябрь с учетом подоходного налога?
(30 000 р. – 3900 р.) / 21 × 11 = 13 671 р.
- 3900 руб. – НДФЛ;
- 21 – число рабочих дней в сентябре.
В 2019 году в трудовом законодательстве не было принципиальных изменений относительно того, как по-новому считать зарплату и аванс. Однако мы будет держать вас в курсе, если они появятся. В том числе очередные разъяснения чиновников на этот счёт.
Как выплачивать
На основании ст. 136 ТК РФ оплата труда должна быть выдана не реже каждых ½ месяца. Роструд в письме от 26 сентября 2016 года № ТЗ/5802-6-1 рассматривает, как выплачивается зарплата и аванс. По его мнению, выдача аванса и зарплаты по новым правилам (Закон от 03.07.2016 № 272-ФЗ) должна происходить в следующие даты:
- за 1-ю половину месяца – в установленный день с 16 по 30 (31) число текущего месяца;
- за 2-ю половину – с 01 по 15-е число месяца, который идёт следом.
Положения ТК РФ не оставляют сомнений, обязательно ли платить аванс по зарплате. Да, это необходимо делать.
Конкретно, как платится аванс и зарплата, каждый наниматель определяет в своих внутренних документах о труде.
Сроки выплаты
Про сроки выплаты аванса и зарплаты в 2017 году Министерство труда высказалось в своём письме от 10 августа 2017 года № 14-1/В-725. Согласно ему, ТК РФ не установлены:
- конкретные сроки выплаты зарплаты и аванса;
- ее размер за полмесяца.
Таким образом, какого числа аванс и зарплата каждое предприятие регулирует у себя самостоятельно. На практике, когда платят аванс и зарплату оговаривают во внутреннем нормативном акте – положении, правилах, соглашении либо коллективном договоре.
Есть жёсткий ориентир, когда выплачивается аванс и зарплата в России: не позже 15 календарных дней после окончания периода, за который она начислена (письмо Минтруда от 10.08.2017 № 14-1/В-725). А точный день месяца должен быть прописан хотя бы в одном из этих документов:
- локальных правилах трудового распорядка;
- коллективном договоре;
- трудовом контракте.
Платёжка на аванс по з/п
После того как начисляется аванс и зарплата, оформляют соответствующую платёжку. При этом основная особенность платежного поручения на аванс по зарплате – образец надписи в графе «Назначение платежа».

Как было сказано, формально в ТК РФ нет понятия «аванс по заработной плате». Поэтому слово «аванс» можно не указывать.
Вот приемлемый вариант при перечислении аванса на карту работника:
Как правило, если вы скидываете зарплату напрямую на карточку работнику, его Ф.И.О. и лицевой счёт указывать в назначении платежа не нужно.
Изменились правила расчета аванса по зарплате за первую половину месяца. Бухгалтеры недоплачивали работникам, из-за чего могут быть серьезные штрафы. Минтруд выпустил новые правила - скачайте их и используйте в работе.
По статье 136 ТК РФ работодатель должен платить зарплату не реже чем каждые полмесяца. Причем в строго отведенные сроки . Зарплата делится на аванс (с 1 по 15 число месяца) и вторую часть зарплаты (с 16 по 30 (31) число месяца). Можно ли установить даты выдачи аванса и зарплаты - 20-е и 10-е число? Как переносить сроки, если надо выдать деньги пораньше, информация в статье " .
Правило № 1 Нельзя применять коэффициент 0,87 к авансу
Rак указал Минтруд в письме от 05.02.2019 № 14-1/ООГ-549, бухгалтеры должны считать аванс без коэффициента 0,87. Этот коэффициент уменьшает аванс на 13% и является незаконным.
Специалисты уточнили, что расчет с коэффициентом ущемляет права работника.
Получается, что по новым правилам аванс должен увеличится на 13%. Покажем на примере.
Пример расчета аванса по-новому
Старые правила .Бухгалтеры считали аванс по зарплате с коэффициентом 0,87. Это они делали, чтобы зарезервировать НДФЛ. Допустим, аванс составляет 10 000 рублей. На руки работник должен получить 8700 руб. (0,87 x 10 000 руб.).
Новые правила . Бухгалтеры должны считать аванс по зарплате без коэффициентов. Допустим, аванс составляет 10 000 рублей. На руки работник должен получить 10 000 рублей без вычетов.
НДФЛ с аванса и второй части зарплаты бухгалтер должен будет вычесть при окончательном расчете с работником за месяц.
Работник получил аванс 10 000 рублей и вторую часть зарплаты - 12 000 рублей. НДФЛ будет исчислен в момент начисления второй части зарплаты.
- НДФЛ составит 2 860 руб.: (10 000 + 12 000 руб.) x 13%.
На руки работник получит:
- Аванс 10 000 руб.
- Вторую часть зарплаты 9 140 руб. (12 000 руб. – 2860 руб.).
Правило № 2. Аванс считается за отработанные дни
В письме Минтруд сообщил, что работник имеет право на получение заработной платы за первую половину месяца пропорционально отработанному времени. То есть сколько дней он отработал с 1 по 15 число, за столько дней и должен получить аванс.
Если в какой-то из дней он не работал (был в отпуске, болел), то за эти дни аванс не начисляется.
Правило № 3. Оклад входит в аванс
При определении аванса необходимо учитывать:
- оклад (тарифную ставку) работника за отработанное время
- надбавки за отработанное время, расчет которых не зависит от оценки итогов работы за месяц в целом, а также от выполнения месячной нормы рабочего времени и норм труда (трудовых обязанностей)
Например, в аванс войдут компенсационная выплата за работу в ночное время, надбавки за совмещение должностей, за профессиональное мастерство, за стаж работы и другие.
Минтруд подчеркнул, что уменьшение размера аванса может быть рассмотрено как дискриминация в сфере труда, ухудшение трудовых прав работников.
Правило № 4. Премии не входят в аванс
Минтруд считает, что при расчете аванса не учитываются:
- премии по результатам выполнения показателей эффективности (оценка которых проводится по итогам работы за месяц)
- выплаты компенсационного характера, расчет которых зависит от выполнения месячной нормы рабочего времени и возможен только по окончании месяца (например, за сверхурочную работу, за работу в выходные и нерабочие праздничные дни в соответствии со статьями 152 и 153 ТК РФ)
Эти выплаты начисляются при окончательном расчете и выплате заработной платы за месяц. Новые правила есть в статье «Минтруд изменил расчет аванса ».
В какие сроки выдавать аванс и вторую часть зарплаты в 2019 году (калькулятор)
Узнать о сроках выплаты аванса и зарплаты вы можете бесплатно в программе «Упрощенка 24/7 ». Затем файл можно будет распечатать.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации