
Расчет взносов для ип. Пенсионный калькулятор
Выплата обязательных налоговых взносов уже не вызывает вопросов. Однако, помимо таких платежей существуют еще страховые взносы во внебюджетные фонды. Порядок начисления страховых взносов, их выплата и отражение в бухучете предприятия регулируются законодательством. В данной статье будет приведена подробная информация о том, как и в какое время начисляются взносы, какие документы при этом составляются и каким образом эти действия отражаются в бухгалтерской документации компании.
Взносы, начисляемые для выплаты в пользу социальных фондов, называются страховыми. Базой для расчета взносов считается итоговый объем начислений по заработной плате в организации и других, связанных с ней выплат, к примеру, премий или доплат за переработку.
Законодательно в ФЗ-212 от 24.07.2009 г. с поправками от 2017 года, установлено несколько правил и норм, согласно которым, каждый предпринимать или юридическое лицо, обязано производить начисление и последующие выплаты средств в следующие фонды:
- ПФР – пенсионный фонд;
- ФСС – фонд социального страхования;
- ФОМС – фонд обязательного медицинского страхования.
Коэффициенты и расчетная база для исчисления взносов в обязательные страховые фонды
Все расчеты, связанные с оплатой страховых взносов на предприятии должно осуществлять уполномоченной лицо: директор или бухгалтер. Для исчисления вносов в каждый фонд применяются свои коэффициенты и действуют ограничения по расчетной базе:
Получите 267 видеоуроков по 1С бесплатно:
Рассмотрим данный вопрос подробнее.
Порядок начисления взносов в ПФР
Предприятие, работающее на общих основаниях, взносы рассчитывает с использование тарифов, которые в 2017 году остались прежними – 22%, в рамках установленной расчетной базы.
Что касается периода начисления страховых взносов, то они также остались прежними:
- расчетный период – календарный год;
- отчетные периоды – 1-ый квартал, полугодие, 9-ть месяцев.
Перечисление данной суммы производится с указанием кода бюджетной классификации (КБК), а после этого, пенсионный фонд самостоятельно распределяет поступившие средства между страховой и накопительной частью, на основании данных персонифицированного учета, а также, с учетом того, какой порядок начисления пенсии избрал гражданин.
Пример таблицы начисления страховых взносов:

Что касается ограничений по размеру расчетной базы, то в 2017 году она не должна превышать 876 тыс. рублей. Если общий размер заработной платы превысил данный показатель, то с последующей суммы пенсионные взносы рассчитываются по ставке в 10%. В бухучете, данное начисление отображается в виде проводки: Дт 20 (25,26,44) – Кт 69-2.
Порядок начисления взносов в ФСС
Страховые взносы в ФСС представляют собой одни из самых важных перечислений, поскольку в дальнейшем эти средства используются для выплаты по временной нетрудоспособности, декрету и родам, при получения травмы на производстве.
При начислении действуют следующие тарифы:
- 2,9% — взнос по временной нетрудоспособности;
- 0,2-8,5% — страхование от производственных несчастных случаев.
Размер второго коэффициента зависит от того, к какому из 32 классов риска на производстве принадлежит компания. Для первого типа взносов установлено ограничение расчетной базы на 2017 год в размере 755 тыс. руб. В случае превышения данного показателя, взносы не удерживаются. При начислении взносов от несчастных случаев, ограничений нет. В бухгалтерской документации, расчеты отражаются в виде проводки: Дт 20 (25,26,44) – Кт 69-1.
Все начисления отражаются в расчете ФСС-4, который сдается поквартально, не позже 20-го числа следующего месяца.
Порядок начисления взносов в ФОМС
Коэффициент для начисления взносов составляет 5,1%, а ограничений по расчетной базе нет. В бухгалтерской отчетности начисление отображается в виде проводки: Дт 20 (25,26,44) – Кт 69-3.
Иногда возникают ситуации, когда за несвоевременную выплату начислений на предприятие начисляется пеня. В бухучете, данное начисление отражается в виде проводки: Дт 91 – Кт 69 (по какому налогу пеня начислена).
Пример расчета страховых взносов
Приведем пример по расчету взносов в каждый фонд на конкретном предприятии. В ООО «Орион» фонд заработной платы за 1-ый квартал 2017 года составил:
- январь – 125 000 руб.;
- февраль – 129 000 руб.;
- март – 118 000 руб.
Рассчитаем взносы в ПФР, ФСС и ФОМС.
- (125 000 *22%) + (129 000 * 22%) + (118 000 * 22%) = 81 840 руб. – общая сумма взносов в ПФР за первый квартал 2017 года.
- (125 000 *2,9%) + (129 000 * 2,9%) + (118 000 * 2,9%) = 10 788 руб. – общая сумма взносов в ФСС за первый квартал 2017 года по временной нетрудоспособности.
- (125 000 *0,2%) + (129 000 * 0,2%) + (118 000 * 0,2%) = 74,4 руб. – итоговая сумма взносов в ФСС по ставке в 0,2% за первый квартал 2017 года по несчастным случаям на производстве.
- (125 000 *5,1%) + (129 000 * 5,1%) + (118 000 * 5,1%) = 18 972 руб. – выплаты в ФОМС.
Итого: 81 840 + 10 788 + 74,4 + 18 972 = 116 647,4 руб. – общая сумма стразовых взносов на предприятии.
Калькулятор страховых взносов ИП помогает рассчитать обязательные страховые взносы ИП. Для расчёта взносов выберите нужный год и укажите полученный доход, если он больше 300 тыс. руб.
Кто платит страховые взносы
Индивидуальные предприниматели (ИП) обязаны ежегодно перечислять фиксированные страховые взносы в ПФР (Пенсионный фонд России) и ФФОМС (Федеральный фонд обязательного медицинского страхования). Если ваш доход за год превысит 300 тыс. руб., то в ПФР дополнительно уплачивается 1 % от суммы превышения.
Начиная с 2018 года размер страховых взносов более не зависит от МРОТ. Теперь это фиксированные значения, установленные законодательством на 2018, 2019 и 2020 годы:
| 2018 | 2019 | 2020 | |
|---|---|---|---|
| ПФР | 26 545 р. | 29 354 р. | 32 448 р. |
| ФФОМС | 5840 р. | 6884 р. | 8426 р. |
| Всего | 32 385 р. | 36 238 р. | 40 874 р. |
Как рассчитываются сумма платежа
С 2018 года порядок расчета страховых взносов ИП сильно изменился. МРОТ теперь вообще не используется. Вместо него законом (статья 430 НК РФ) на три года вперед установлены специальные фиксированные суммы взносов. Для ПФР: 2018 год – 26545 рублей, 2019 год – 29354 рубля, 2020 год – 32448 рубля. Для ФФОМС: 2018 год – 5840 рублей, 2019 год – 6884 рубля, 2020 год – 8426 рубля.
До 2018 года фиксированные взносы ИП рассчитывались исходя из устанавливаемого каждого года МРОТ (2017 год – 7500 рублей, 2016 год – 6204 рубля): ПФР (МРОТ x 26% x кол. месяцев), ФФОМС (МРОТ x 5,1% x кол. месяцев).
Индивидуальный взнос ИП рассчитывается если доходы в текущем году превысили 300 000 рублей и уплачивается только в ПФР: 1% x (все доходы на текущий момент за год – 300 000 руб.).
История размеров страховых взносов
| Год | Сумма, руб. |
|---|---|
| 2018 | 32 385,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2017 | 27 990,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2016 | 23 153,33 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2015 | 22 261,38 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2014 | 20 727,53 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2013 | 35 664,66 |
| 2012 | 17 208,25 |
| 2011 | 16 159,56 |
| 2010 | 12 002,76 |
| 2009 | 7 274,4 |
| 2008 | 3 864 |
Срок уплаты страховых взносов
Фиксированную часть страховых взносов нужно заплатить до 31 декабря. Дополнительный 1 % в ПФР - до 1 июля следующего года (для взносов за 2016 год - до 1 апреля 2017 года).
Страховые взносы за неполный год
Если вы зарегистрированы в качестве ИП не с начала года, то в поле начало периода укажите дату регистрации в качестве ИП.
Если вы прекратили деятельность в качестве ИП, то в поле конец периода укажите дату прекращения деятельности в качестве ИП.
Ответственность за неуплату страховых взносов
За просрочку при уплате страховых взносов начисляются пени в размере 1/300 ставки рефинансирования ЦБ РФ за каждый календарный день просрочки (п.6 ст. 25 закона 212-ФЗ)
За неуплату или неполную уплату предусмотрен штраф в размере 20% от неуплаченной суммы или 40% при наличии умысла (ст. 47 закона 212-ФЗ).
С должника имеют право принудительно взыскать неуплаченные суммы страховых взносов вместе с пенями и штрафами.
Одновременно является физическим лицом и субъектом предпринимательской деятельности и на него возложена обязанность гарантировать самому себе пенсию и медицинскую страховку. Не все ИП одобряют порядок начисления обязательных страховых взносов, особенно в периоды, когда у них нет прибыли, но у государства свои аргументы. Официальная позиция объясняется тем, что ИП при отсутствии доходов должен сняться с учета как предприниматель, и при необходимости снова пройти процедуру регистрации.
В соответствии с действующим законом каждый ИП должен вносить страховые взносы, пока он остается субъектом предпринимательской деятельности.
Не выплачивать взносы при отсутствии деятельности можно только в льготные периоды:
- Отпуск по уходу за ребенком, инвалидом или пожилым человеком.
- Военная служба по призыву.
- Проживание с супругом-дипломатом за границей или военнослужащим по контракту.
Как рассчитать страховые взносы ИП за себя
Размер взносов рассчитывается, исходя из в текущем году. ИП необходимо перечислить деньги в Пенсионный фонд и ФОМС. В 2016 году ежемесячный размер этих взносов составляет 2 159 руб. Оплата в фонд социального страхования является добровольной, поэтом вносить ее не обязательно.
Если доходы в 2016 год не превысят 300 000 рублей, ИП должен внести в Пенсионный фонд 19 356 руб. и 3 797 руб. на медстрахование, итого – 23 153 руб. Платить взносы в Пенсионный фонд можно частями с окончательным платежом 31.12.2016 г.
При доходах свыше 300 000 руб. необходимо заплатить 1% от суммы сверх лимита. Например, при годовом доходе в 750 000 руб. ИП платит в ПФ 23 856 руб. (19 356 + (750 000 − 300 000) × 1%). Размер взносов за медицинское страхование от годового дохода не зависит, поэтому сумма страховых взносов за себя будет равна 27 653 руб.(23 856 + 3 797). Уплата взносов в ПФ продлена до 01.04.2017.
В нашем примере рассмотрен случай работы ИП в течение полного года, если же регистрация проведена после начала года, взносы будут меньше. Рассчитать размер обязательных страховых взносов за себя вы сможете, воспользовавшись нашим калькулятором.
Согласно положениям отдельных статей действующего законодательства для предпринимателей и юридических компаний установлены обязательные страховые выплаты в ряд федеральных фондов: пенсионный, социальный и медицинского страхования. Попробуем разобраться, как рассчитать сумму страховых взносов в ФСС для предприятия, выделим ряд нюансов и рассмотрим практический пример выполнения отдельных расчетов по больничному листу.
Фонд социального страхования выполняет контролирующие и регулирующие функции в сфере предоставления компенсаций и различных пособий социального плана. Чтобы получить возмещение, предприятие должно правильно оформить всю необходимую документацию и выполнить обязательные расчеты.
Начисления в ФСС используются сразу в двух направлениях:
- Обеспечивают выплату пособий по временной нетрудоспособности;
- Возмещают ущерб, полученный в результате производственной травмы.
Данные направления определяют процентные показатели для начисления взносов. Во-первых, предприятие обязательно уплачивает обязательный страховой взнос в размере 2,9% от начисленной заработной платы сотрудника. В 2017 году был установлен предельный уровень зарплаты в сумме 755 000 руб. Если работник получал доход свыше этого показателя, то на него взносы уже не начисляются.
Во-вторых, компания обязана начислять взносы на страхование от производственных несчастных случаев. Для каждого предприятия величина процентного показателя для исчисления взноса устанавливается индивидуально, может варьироваться от 0,2% до 8,5% и зависит от того, к какому классу риска на производстве копания относится. Предельной базы в данном случае не предусмотрено.
Все исчисления проводит бухгалтер предприятия и вносит полученные данные в специальный расчет по форме 4-ФСС. Данный документ предоставляется в отделение ФСС ежеквартально, в следующем месяце до 20-го числа. Для электронного способа сдачи установлена крайняя дата сдачи расчета – 25-е число.
Получите 267 видеоуроков по 1С бесплатно:
Оформление выплаты в Фонде социального страхования
Фонд социального страхования осуществляет контроль за начислениями социальных пособий различного вида. ФСС принимает на себя все расходы, связанные с оплатой больничного листа по временной нетрудоспособности, а именно по причине болезни, в результате получения травмы или в связи с беременностью и родами.
В обязанности Фонда входит тщательная проверка достоверности больничного листа, осуществление контроля за правильностью его заполнения и дальнейшая выплата допущенных предприятием расходов.
Чтобы получить выплату из бюджета, компенсирующую расходы, допущенные компанией в связи с оплатой больничного листа, бухгалтеру предприятия необходимо оформить и предоставить в отделение ФСС ряд обязательных документов:
- Заявление от лица предприятия на возмещение пособия, оформленное в письменном виде;
- Копия документов, удостоверяющих право предприятия на получение возмещения: справки из медучреждений, больничные листы;
- Справка-расчет, где рассчитан размер выплаты.
До текущего года необходимо было также предоставлять расчет 4-ФСС с указанием суммы выплаты. Сейчас все сведения ФСС получает от налоговой инспекции, а краткие данные, необходимые для выплаты указываются в справке-расчете.
Порядок расчета выплат по больничному листу
Пособие по временной нетрудоспособности исчисляется исходя из нескольких показателей. Первые три дня болезни работнику обязан оплатить работодатель, и они не участвуют в составлении расчета для ФСС. Все последующие дни оплачиваются Фондом. Исключением является больничный, который был выдан в случае ухода работником за членом своей семьи.
Расчет пособия проводится исходя из суммы среднего заработка за последние два года. Если речь идет о начислении пособия в 2017 году, то соответственно, необходимо взять сумму заработка за 2015-2016 годы. Если в указанном периоде не было начислений, то пособие рассчитывается исходя из МРОТ, до 01.07.2017г. он составляет 7 500 руб., а после этой даты приравнен к 7 800 руб.
Приведем конкретный пример расчета больничного листа:
Петров В.Н. пробыл на больничном с 10.03.2017 по 20.03.2017г. – 10 дней. Общий стаж работника 10 лет, поэтому пособие компенсируется в размере 100%. В 2015 году фонд заработной платы составил 144 000 руб., а в 2016 – 168 000 руб.
Расчет больничного для ФСС:
Исходя из этих данных, выполняется расчет:
- (144 000 + 168 000)/ 730 дней*100%*10 дней = 4 273,97 руб. – это сумма выплаты по больничному в пользу работника.
- согласно закону, три дня оплачивает работодатель, поэтому в ФСС возмещается следующая сумма: 4 273,97/10*7=2 991,78 руб.
- таким образом, Петров получил по больничному листу 4 273,97 руб., а предприятие возместит в ФСС только 2 991,78 руб.

Расчет страховых взносов в ФСС
Допустим, компания в первом квартале текущего года начислила работникам следующую заработную плату:
- Январь – 105 000 руб.;
- Февраль – 118 000 руб.;
- Марта — 131 000 руб.
Для исчисления взносов по временной нетрудоспособности по ставке 2,9%, необходимо каждую сумму умножить на данный показатель, а затем, полученные результаты сложить.
(105 000*2,9%) + (118 000 * 2,9%) + 131 000*2,9% = 10 266 руб. – сумма страховых взносов по временной нетрудоспособности, подлежащая уплате в ФСС.
Исходя из этих же показателей, следует рассчитать и оплатить взносы от несчастных случаев. К примеру, у предприятия коэффициент равен 0,9%. Исходя из этого, расчет будет иметь следующий вид:
(105 000*0,9%) + (118 000 * 0,9%) + (131 000*0,9%) = 3 186 руб. – сумма страховых взносов от несчастных случаев, подлежащая уплате в ФСС.
Иными словами, компания должна будет за первый квартал перечислить в доход Фонда суммы: 10 266 руб. и 3 186 руб.
Денис Юрин
Калькулятор страховых взносов ИП - это онлайн-инструмент, который позволит быстро рассчитать необходимую сумму взносов ИП к уплате. Он учитывает и фиксированный платеж, и дополнительный (при превышении лимита дохода).
Как рассчитать страховые взносы ИП? Этот вопрос, казалось бы, полностью урегулированный Налоговым кодексом, вызывает массу недоумений и непоняток. Во-первых, потому что НК РФ, как и любой другой нормативный документ, написан трудным для восприятия бюрократическим языком. Во-вторых, потому что не каждый способен воспроизвести в домашнем расчете все необходимые условия и ничего не забыть.
Формула расчета страховых взносов, в принципе, очень несложная:
Размер взносов = Фиксированный взнос + 1 % от суммы дохода свыше 300 000 рублей.
Расчет страховых взносов ИП по фиксированному тарифу на 2017, 2018 и 2019 годы будет таким:
Но с нашим калькулятором вы можете не делать расчет страховых взносов в ПФР, ФОМС и налоговую вручную. Он поможет вам с этим! А если не хотите самостоятельно заниматься расчетами, вам поможет программа , которая сама рассчитает ваши взносы, налоги и поможет сдать отчетность в контролирующие органы.
Калькулятор взносов ИП 2019
Справка: как рассчитать сумму страховых взносов с помощью калькулятора
Шаг 1. Выберите год, за который будем считать. Калькулятор предлагает сегодня 4 года на выбор - от 2016 до 2019.
Шаг 2. Выберите дату начала и конца работы ИП в этом году.
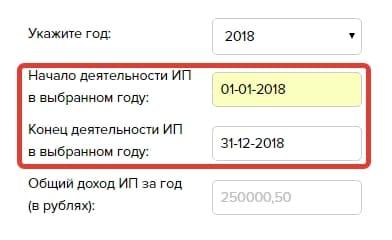
ВАЖНО! В этом месте нужно рассказать калькулятору, сколько времени в выбранном году вы вели деятельность как ИП. Дело в том, что размер фиксированных выплат зависит от того, сколько полных и неполных месяцев гражданин фактически был индивидуальным предпринимателем.
Поэтому чтобы в результате вычислений и с Фондом медицинского страхования (не говоря о налоговом органе) были корректными, даты указывайте так:
- если вы работали ИП полный год, то первая дата должна быть 1 января, а последняя - 31 декабря;
- если вы зарегистрировали ИП в выбранном году и работали до самого его конца, то первая дата должна совпадать с днем регистрации ИП, а последняя - 31 декабря;
- если вы работали ИП с начала года, но потом его в этом же году закрыли, то первой датой ставьте 1 января, а второй - день снятия с учета в качестве индивидуального предпринимателя.
Шаг 3. Напишите ваш общий доход за год.
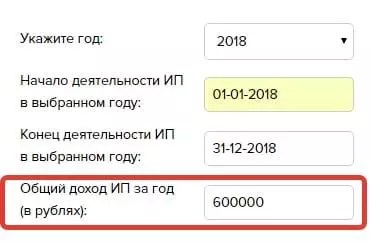
Если вы хотите получить максимально точный расчет взносов в ПФР для ИП и в ОМС, то сумму нужно указывать тоже точную. В формуле вычисление идет в том числе исходя из суммы дохода, а это значит, что любые недоучтенные 100 рублей приведут к ошибке.
Получаем результат - вот наш пример расчета:
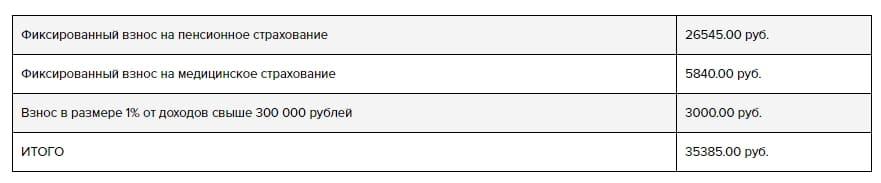
В таблице вы увидите полную по платежам ИП:
- расчет ПФР для ИП за выбранный год;
- расчет ОМС для ИП за выбранный год;
- сумму, которую нужно заплатить от дохода, превышающего 300 000 рублей в год. Если же сумма ниже 300 000, то платится только фиксированная сумма.
В нашем случае мы сделали модельный расчет страховых взносов в 2019 году (пример). В нем хорошо видно, что и как будет посчитано с заданными условиями.
Мы надеемся, что разработанный нашим сайтом калькулятор взносов ИП не только все посчитает для вашего бизнеса, но и даст теоретическую основу, чтобы вы понимали, как рассчитать взносы в ПФР и ОМС. Это знание наверняка вам пригодится, ведь кто предупрежден - тот вооружен!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации