
Расчет страховых взносов пример заполнения приложения. Расчет по страховым взносам (пример заполнения)
Расчет по страховым взносам:
Приказ ФНС России от 10.10.2016 № ММВ-7-11/551@ «Об утверждении формы расчета по страховым взносам, порядка его заполнения, а также формата представления расчета по страховым взносам в электронной форме».
Расчет по страховым взносам представляется ежеквартально не позднее 30 числа месяца, следующего за отчетными (расчетным) периодами - 30 апреля, 30 июля, 30 октября, 30 января.
Главы крестьянских (фермерских) хозяйств представляют расчет 1 раз в год - не позднее 30 января.
Разделы, обязательные для заполнения юридическими лицами * и индивидуальными предпринимателями, производящими выплаты физическим лицам:
- титульный лист;
- Раздел 1 «Сводные данные об обязательствах плательщика страховых взносов»;
- Подраздел 1.1 Приложения 1 к разделу 1 «Расчет сумм взносов на обязательное пенсионное страхование»;
- Подраздел 1.2 Приложения 1 к разделу 1 «Расчет сумм взносов на обязательное медицинское страхование»;
- Приложение 2 к разделу 1 «Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством»;
- Раздел 3 «Персонифицированные сведения о застрахованных лицах».
* юридические лица вне зависимости от осуществляемой деятельности при отсутствии выплат и иных вознаграждений в пользу физических лиц представляют расчет с «нулевыми» показателями. В «нулевом» расчете раздел 3 в части персональных данных (подраздел 3.1) заполняется на лицо, имеющее право действовать без доверенности от имени юридического лица (директор, руководитель, председатель и.т.д).
Разделы, которые необходимо заполнить в отдельных случаях:
- если организация или индивидуальный предприниматель начисляет страховые взносы на ОПС по дополнительным тарифам сотрудникам, выполняющим работы с правом на досрочную пенсию (подпункты 1 - 18 части 1 статьи 30 Федерального закона от 28.12.2013 N 400-ФЗ) заполняются подразделы 1.3.1 - 3.2 Приложения 1 к разделу 1;
- аккредитованная IT-организация, которая начисляет взносы по пониженному тарифу (код 06), заполняет Приложение 5 к разделу 1;
- плательщик, применяющий УСН и начисляющий взносы по пониженному тарифу (код 08), заполняет Приложение 6 к разделу 1;
- если в организации работают временно пребывающие иностранцы, заполняется Приложение 9 к разделу 1.
Разделы, обязательные для заполнения главами крестьянских (фермерских) хозяйств:
- титульный лист;
- Раздел 2 «Сводные данные об обязательствах плательщиков страховых взносов - глав крестьянских (фермерских) хозяйств».
Раздел 3 «Персонифицированные сведения»
- «Расчетный (отчетный) период (код)» раздела 3 должен соответствовать значению расчетного (отчетного) периода в Титульном листе. Аналогичные требования и к значению в строке «Календарный год».
- В Разделе 3 не могут присутствовать два листа с одинаковыми значениями показателей СНИЛС и ФИО.
- Реквизиты «Фамилия», «Имя», «Отчество»:
- могут содержать прописными (большими) и строчными буквами (включая букву ё) русского алфавита (кириллицей), а также допускаются прописные (большие) буквы: I, V латинского алфавита. Наличие строчных букв i, v латинского алфавита, а также использование этих букв в качестве первого или единственного символа не допустимо;
- не должны содержать цифры и знаки препинания, кроме «.» (точка), «-» (дефис), «’» (апостроф), « » (пробел);
- не могут содержать символы «.» (точка), «-» (дефис), «’» (апостроф), « » (пробел) в качестве первого, последнего или единственного символа. Расположение символа «.» (точка) после символа «-» (дефис), а также подряд двух и более символов «.» (точка), «-» (дефис), «’» (апостроф), « » (пробел) или их сочетаний не допустимо.
- Реквизит «ИНН» (при наличии):
- заполняется в соответствии со Свидетельством о постановке на учет физического лица в налоговом органе (Форма № 2-1-Учет). Реквизит «ИНН» можно уточнить на официальном сайте ФНС России с помощью сервиса «Узнай ИНН».
- Реквизит «СНИЛС»:
- состоит из 11 цифр и заполняется по формату XXX-XXX-XXX XX, где X принимает числовые значения от 0 до 9. Последние две цифры указываются через пробел.
- Реквизит «Серия и номер документа» для граждан РФ («Код документа, удостоверяющего личность» равном «21»):
- заполняется по формату ХХ ХХ ХХХХХХ, где Х принимает числовые значения от 0 до 9 (серия и номер отделяются знаком « » (пробел)).
- Реквизит «Дата рождения»:
- не должен превышать текущую дату (дату заполнения расчета). Год рождения - больше 1900.
- Если в отчетном периоде работнику выплаты не начислялись, то подраздел 3.2 не заполняется.
- Реквизит «Месяц»:
- должен заполняться в соответствии с номером месяца в отчетном периоде, к примеру, в расчете за полугодие не может быть указан 1, 2, 3 месяц;
- номера месяцев указываются последовательно и не должны повторяться, к примеру, в отчете за полугодие недопустимо указание сначала 6, затем 5 и 4 месяца, также недопустимо указание 4, 4 и 6 месяцев;
- при выплате вознаграждений только в первый и последний месяцы отчетного периода обязательно последовательное указание всех месяцев, при этом во втором месяце квартала указывается нулевой показатель.
Приложение 1 к разделу 1
Подраздел 1.1 «Расчет сумм взносов на обязательное пенсионное страхование»
Подраздел 1.2 «Расчет сумм взносов на обязательное медицинское страхование»
- Данные о выплатах, в том числе необлагаемых, налоговой базе, страховых взносах, а также количестве застрахованных лиц в подразделе 1.1 должны соответствовать данным раздела 3 по всем работникам.
- Для расчета с «нулевыми» показателями строка 010 «Количество застрахованных лиц» указывается равным 1 (т.е. лицо, имеющее право действовать без доверенности от имени юридического лица).
- Реквизит «Код тарифа плательщика» в подразделе 1.1 должен соответствовать реквизиту «Код категории застрахованного лица» из раздела 3.
- РЕКОМЕНДОВАНО
для плательщиков, применяющих основные тарифы - коды «01», «02», «03»:
Учитывая, что кодам тарифа плательщика «01», «02», «03» соответствует один код категории застрахованного лица «НР», рекомендуется заполнять одно приложение 1 к разделу 1 расчета с указанием одного, любого из вышеперечисленных, кода тарифа плательщика.
- РЕКОМЕНДОВАНО
для плательщиков, применяющих пониженные тарифы:
Данные о выплатах, в том числе необлагаемых, налоговой базе из раздела 3 по всем работникам должны быть отражены в подразделе 1.2.
К примеру, при пониженном тарифе «код 08» (ОМС - 0%) сумма выплат, необлагаемые выплаты и налоговая база (строки 030, 040, 050) должны содержать аналогичные показатели по всем работникам из 3 раздела, а исчисленная сумма страховых взносов (строка 060) указывается, равной нулю. Аналогично и при заполнении Приложения 2 к разделу 1 «Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством».
Приложение 2 к разделу 1 «Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством»
Особенности заполнения приложения 2 с учетом участия Томской области в пилотном проекте ФСС России «Прямые выплаты».
- Реквизит "Признак выплат":
- начиная с 1 квартала 2018 года, код "Признак выплат" равен 1 - прямые выплаты.
- Строка 070 «Произведено расходов на выплату страхового обеспечения»:
- данные о произведенных расходах на выплату страхового обеспечения в расчете не указываются.
- Строка 080 «Возмещено ФСС расходов на выплату страхового обеспечения»:
- заполняется в случае возмещения ФСС в отчетном периоде 2018 года произведенных плательщиком расходов на выплату страхового обеспечения в период с 01.01.2017 по 30.06.2017 (до вступления области в пилотный проект).
Инструкция подготовлена УФНС России по Томской области.
Всем организациям и ИП (страхователям) предстоит впервые заполнить новый расчет по страховым взносам (РСВ) за I квартал 2017 года. Как формировать новый расчет? В какой срок сдать его в ИФНС? Как отчитаться организациям на УСН, применяющим пониженные тарифы страховых взносов? Данная статья представляет из себя инструкцию по заполнению нового расчета по страховым взносам, а также содержит в себе заполненный на конкретном примере образец РСВ за 1 квартал 2017 года.
Изменения в отчетности по страховым взносам с 2017 года
С 2017 года работодатели столкнулись с серьезными переменами: пенсионные, медицинские и взносы на случай нетрудоспособности и в связи с материнством (кроме взносов «на травматизм») перешли от Пенсионного фонда РФ под контроль Федеральной налоговой службы. В связи с этим Приказом ФНС от 10.10.2016 № ММВ-7-11/551 была утверждена новая форма расчета по страховым взносам, которую нужно предъявлять в ИФНС всем предприятиям, независимо от организационно-правовой формы и владельцам собственного бизнеса (ИП), имеющим работников.
Новый единый расчет по страховым взносам – документ, который заменил собой одновременно расчеты РСВ-1, 4-ФСС, РСВ-2 и РВ-3. Налоговики выделяют три основные цели, для которых внедрена новая отчетность:
- снижение административной нагрузки на бизнес за счет уменьшения количества контролирующих органов;
- оптимизация отчетности;
- улучшение качества проверок.
Более подробно про изменения в отчетности с 2017 года вы можете узнать из наших материалов: « », « ».
Способы и сроки сдачи нового расчета
Подавать новый отчетный документ нужно в территориальную налоговую службу. Сделать это можно двумя способами:
Срок сдачи нового расчета по страховым взносам в 2017 году – до 30 числа месяца, который следует за отчетным периодом:
В 2016 году способ подачи расчета по страховым взносам (РСВ-1) влиял на допустимый срок сдачи отчетности. У тех, кто отчитывается в электронном виде, на сдачу РСВ-1 было на 5 дней больше. Тем самым, законодатели, видимо, стимулировали работодателей переходить на электронную отчетность. Но в 2017 году такого подхода нет. Для всех налогоплательщиков определен единый срок: расчет по страховым взносам сдается всеми до 30 числа месяца, следующего за отчетным периодом.
Состав расчета по страховым взносам
Состав расчета по страховым взносам в 2017 году такой:
- титульный лист;
- лист для лиц, не имеющих статуса индивидуального предпринимателя;
- Раздел №1, в который входит 10 приложений;
- Раздел №2, дополняемый одним приложением;
- Раздел №3 – содержит персональную информацию о лицах, за которые производит отчисления страхователь.
Сначала может показаться, что новый расчет по страховым взносам очень большой – только к разделу 1 существует 10 приложений! Однако пугаться не стоит. Заполнять и сдавать все разделы и приложения в составе расчета по страховым взносам за 1 квартал 2017 года не обязательно. Представленная ниже таблица поможет разобраться с тем, какие именно разделы нового расчета требуется сформировать и сдать в инспекцию:
| Какие разделы расчета по страховым взносам заполнять | |
|---|---|
| Лист (или раздел) расчета | Кто составляет |
| Титульный лист | Все страхователи |
| Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» | Физические лица, не являющиеся ИП, если они не отметили в расчете свой ИНН |
| Раздел 1, подразделы 1.1 и 1.2 приложения 1 и 2 к разделу 1, раздел 3 | Все организации и ИП, которые выплачивали в 1 квартале 2017 года доходы физлицам |
| Раздел 2 и приложение 1 к разделу 2 | Главы крестьянских фермерских хозяйств |
| Подразделы 1.3.1, 1.3.2, 1.4 приложения 1 к разделу 1 | Организации и ИП, перечисляющие страховые взносы по дополнительным тарифам |
| Приложения 5 - 8 к разделу 1 | Организации и ИП, применяющие пониженные тарифы (например, ведущие льготную деятельность на УСН) |
| Приложение 9 к разделу 1 | Организации и ИП, которые в 1 квартале 2017 года выплачивали доходы иностранным сотрудникам или сотрудникам без гражданства, временно пребывающим в РФ |
| Приложение 10 к разделу 1 | Организации и ИП, выплатившие в 1 квартале 2017 года доходы студентам, работавшим в студенческих отрядах |
| Приложения 3 и 4 к разделу 1 | Организации и ИП, которые в 1 квартале 2017 года выплачивали больничные пособия, детские пособия и т. д. (то есть, связаны с возмещением из ФСС или выплатами из федерального бюджета) |
Заполнения расчета по страховым взносам за 1 квартал 2017 года: правила
При составлении единого расчета по страховым взносам за 1 квартал 2017 года используйте карточку учета страховых взносов, отражающую начисленные и выплаченные физическим лицам выплаты и вознаграждения в 2017 году См. « ».
Учитывая перечень необлагаемых выплат, представленный в статье 422 НК РФ, бухгалтеру следует, в частности, определить базу страховых взносов и выполнить необходимые вычисления. Результаты вписываются в соответствующие поля расчета. См. « ».
Как мы уже сказали, заполнять расчет по страховым взносам в 2017 году нужно по бланку, утвержденному Приказом ФНС от 10.10.2016 № ММВ-7-11/551 () с соблюдением 7 основополагающих правил, которые утверждены этими же документом:
- каждое поле предназначено для определенного показателя, дополнять другой информацией нельзя;
- страницы оформляются в соответствующих ячейках таким образом: «001», «002»… «033»;
- для десятичной дроби выделено два поля: в первую вписывается целая часть, а во вторую – остаток;
- текстовые поля заполняются слева направо, начиная с первого окошка;
- стоимостные показатели указываются в рублях и копейках, разделенных точкой;
- при заполнении документа на компьютере используется шрифт Courier New (16-18 кегль);
- в полях для количественных и суммовых показателей ставьте «0» («ноль»). В остальных случаях, например, когда отсутствуют текстовые показатели, во всех знако-местах поля ставьте прочерк. Однако заполняя расчет на компьютере, ставить нули и прочерки в свободных ячейках не нужно.
Теперь рассмотрим порядок заполнения каждого раздела и приложений на примерах формирования расчета по страховым взносам за 1 квартал 2017 года.
Титульный лист
Титульная страница содержит поля, предназначенные для заполнения плательщиком и сотрудником налогового органа. Бухгалтер организации или ИП вносит сведения в следующие строки:
ИНН и КПП
Идентификационный номер налогоплательщика – укажите в соответствии со свидетельством о регистрации в ИФНС юридического лица, ИП или физлица. Организациям присвоен 10-значный код, поэтому в последних двух ячейках ставьте прочерк (если формируете отчет «на бумаге»):
Значение КПП – пишите в соответствии с документом о регистрации ЮЛ. Индивидуальные предприниматели в поле «КПП» ставят прочерки (или оставляют его пустым, если расчет заполняется на компьютере для сдачи в электронном виде).
Номер корректировки
Номер корректировки на титульном листе расчета за 1 квартал 2017 года ставьте лишь при подаче уточняющего расчета. Если же документ заполняете и сдаете в налоговую инспекцию впервые, то укажите отметку «0 – -».
Расчетный (отчетный) период
В это поле титульного листа впишите код, характеризующий определенный промежуток времени, за который подается отчетность. В расчете за 1 квартал 2017 года укажите код 21.

Код ИФНС
В данном поле нужно отметьте код ИФНС, в которую подаете отчетность за 1 квартал 2017 года. Узнать значение для конкретного региона можно на сайте ФНС с применением официального сервиса .
Код места предоставления
В качестве этого кода покажите цифровое значение, указывающее на принадлежность ИФНС, в которую сдается РСВ за 1 квартал 2017 года. Используемые коды представлены в таблице:

Наименование
Название организации или ФИО ИП на титульном листе указывайте в соответствии с документами, без сокращений. Между словами оставьте одну свободная ячейка.
Форма реорганизации или ликвидации
Значение этого поля зависит от конкретной ситуации, в которой находится организации. Могут приниматься следующие значения:

Коды ОКВЭД
В поле «Код вида экономической деятельности по классификатору ОКВЭД2» укажите код по Общероссийскому классификатору видов экономической деятельности. Вносить «старые» коды ОКВЭД в расчете РСВ за 1 квартал 2017 года нельзя.
Достоверность и полнота сведений
Подтверждение достоверности и полноты сведений в расчете по страховым взносам за 1 квартал 2017 года – эта информация необходима налоговикам. В специальных полях титульного листа пропишите ФИО страхователя, укажите дату составления расчета и поставьте подпись. Если же расчет подает представитель, то дополнительно следует приложить к отчетности копию документального подтверждения полномочий. С оформлением остальных ячеек титульного листа вопросов, скорее всего, не возникнет. Но если появятся сомнения – ориентируйтесь на заполненный образец:
Приложение 1: расчет пенсионных и медицинских взносов
В приложении 1 к разделу 1 отразите расчет страховых взносов на пенсионное и медицинское страхование, а также количество застрахованных лиц, на выплаты которым были начислены взносы. Это приложение состоит из четырех подразделов:
- подраздел 1.1 «Расчет сумм страховых взносов на обязательное пенсионное страхование»;
- подраздел 1.2 «Расчет сумм страховых взносов на обязательное медицинское страхование»;
- подраздел 1.3 «Расчет сумм страховых взносов на обязательное пенсионное страхование по дополнительному тарифу для отдельных категорий плательщиков страховых взносов, указанных в статье 428 Налогового кодекса РФ»;
- подраздел 1.4 «Расчет сумм страховых взносов на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности».
Первые два подраздела обязаны заполнять все лица, предоставляющие расчет по страховым взносам в 2017 году. Показатели подраздела 1.1 и 1.2 формируйте с начала 2017 года. Где это необходимо: делайте «разбивку» на январь, февраль и март 2017 года. Рассмотрим особенности заполнения основных полей этих разделов и приведем образцы.
Подраздел 1.1: пенсионные взносы
В подраздел 1.1 приложения 1 к разделу 1 включите данные о расчете облагаемой базы и сумме страховых взносов на обязательное пенсионное страхование. Также укажите возможный код тарифа плательщика:
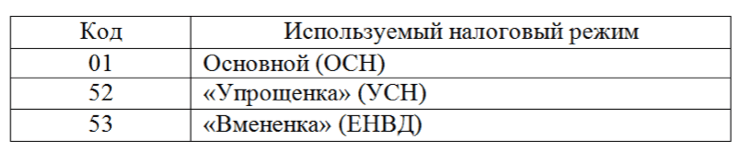
Особенности заполнения основных строк этого раздела в составе расчета по страховым взносам за 1 квартал 2017 года поясним в таблице и добавим образец:
| Заполнение строк подраздела 1.1 | |
|---|---|
| Строка подраздела 1.1 | Заполнение |
| 010 | Общее количество застрахованных лиц по обязательному пенсионному страхованию с начала 2017 года (с «разбивкой» на январь, февраль и март). |
| 020 | Количество физлиц, с выплат которым вы исчислили пенсионные страховые взносы с 1 января 2017 по 31 марта 2017 года. |
| 021 | Количество физлиц из строки 020, выплаты которым превысили предельную величину базы для расчета пенсионных взносов. В 2017 года эта сумма – 876 000 рублей (См. « »). |
| 030 | Суммы начисленных выплат и вознаграждений в пользу физлиц в период с января по март 2017 года (включительно). Имеются в виду выплаты, которые являются объектом обложения страховыми взносами (п.1 и 2 ст. 420 НК РФ). |
| 040 | Суммы выплат, не облагающиеся страховыми взносами на обязательное пенсионное страхование (ст. 422 НК РФ); |
| 050 | База для расчета пенсионных взносов в 1 квартале 2017 года. |
| 051 | База для расчета пенсионных страховых взносов в размерах, которые превышают для каждого застрахованного лица предельную величину базы: 876 000 рублей (п. 3–6 ст. 421 НК РФ). |
| 060 (включая 61 и 62) | Суммы исчисленных пенсионных взносов, в частности: - по строке 061 - с базы, не превышающей 876 000 рублей; - по строке 062 – с базы, превышающей 876 000 рублей. |

Подраздел 1.2: медицинские взносы
Подраздел 1.2 приложения 1 к разделу 1 должен включать в себя расчет облагаемой базы и суммы страховых взносов на обязательное медицинское страхование. Порядок заполнения строк этого подраздела в составе расчета за 1 квартал 2017 года поясним в таблице и приведем пример заполнения:
| Заполнение строк подраздела 1.2 | |
|---|---|
| Строка подраздела 1.2 | Заполнение |
| 010 | Общее количество застрахованных людей в системе медицинского страхования с начала 2017 года. |
| 020 | Количество физлиц, с выплат которым вы исчислили страховые взносы с начала 2017 года. |
| 030 | Суммы выплат в пользу физлиц с января по март 2017 года (включительно). |
| 040 | Суммы выплат, которые не облагаются страховыми взносами на обязательное медицинское страхование (ст. 422 НК РФ). |
| 050 | База для расчета взносов на медицинское страхование (п. 1 ст. 421 НК РФ). |
| 060 | Суммы исчисленных «медицинских» взносов. |

Остальные разделы приложения №1 заполняются в случае отчисления страховых взносов по дополнительным тарифам, предусмотренными отдельным категориям плательщиков страховых взносов. Однако в рамках данной статьи мы рассматривать их заполнение не будем.
Приложение 2: расчет взносов по нетрудоспособности и материнству
В приложении 2 к разделу 1 расчета за 1 квартал 2017 года распишите расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством. Эти взносы с 2017 года также контролируют ИФНС.
В поле 001 приложения 2 укажите код выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством, а именно:
- «1» – если производятся прямые выплаты страхового обеспечения из бюджета ФСС (если в регионе внедрен пилотный проект ФСС, см. « »);
- «2» – если пособия выплачивают работодатели, а потом зачитывают затраты в счет уплаты страховых взносов.
Расшифруем порядок заполнения остальных строк этого раздела и приведем образец:
| Заполнение строк приложения 2 | |
|---|---|
| Строка приложения 2 | Заполнение |
| 010 | Общее количество застрахованных сотрудников с начала 2017 года. |
| 020 | Суммы выплат в пользу сотрудников с января по март 2017 года (включительно). |
| 030 | Суммы выплат, не облагаемых страховыми взносами на обязательное социальное страхование (ст. 422 НК РФ). |
| 040 | Суммы выплат и иных вознаграждений в пользу физлиц, которые облагаются взносами на социальное страхование и превышают лимит на очередной год (в 2017 году это выплаты сверх 755 000 рублей в отношении каждого человека). См. « »). |
| 050 | База для расчета страховых взносов на обязательное социальное страхование, сформированная с 1 января по 31 марта 2017 года. |
| 051 | Показатель в эту строку должны вносить компании или ИП, имеющий лицензию на фармацевтическую деятельность и применяющие ЕНВД. В этой строке им следует зафиксировать базу для расчета страховых взносов в части выплат в пользу сотрудников, которые вправе заниматься фармацевтической деятельностью или допущены к ней. |
| 052 | Эту строку должны заполнить компании, производящие в 2017 году выплаты членам экипажей судов, зарегистрированных в Российском международном реестре судов. В этой строке нужно зафиксировать базу для расчета страховых взносов в части выплат членам экипажей (подп. 4 п. 1 ст. 427 НК РФ). |
| 053 | Эту строку заполняют только ИП, применяющие патентную систему налогообложения (за исключением ИП, ведущие виды деятельности, указанные в подп. 19, 45–48 п. 2 ст. 346.43 НК РФ), которые производят выплаты сотрудникам (подп. 9 п. 1 ст. 427 НК РФ). По этой строке им нужно зафиксировать базу для расчета страховых взносов в части выплат наемным работникам по трудовым договорам. |
| 054 | Это строка для организаций и частных бизнесменов, выплачивающих доходы временно пребывающим в России иностранным сотрудникам. По этой строке им нужно показать базу для расчета страховых взносов в части выплат в пользу таких сотрудников. Исключение – граждане стран из ЕАЭС. Они к этой строке не относятся. |
| 060 | Суммы исчисленных страховых взносов на обязательное социальное страхование за 1 квартал 2017 года. |
| 070 | Суммы расходов на выплату страхового обеспечения по обязательному социальному страхованию (больничные, декретные пособия и т. д.). |
| 080 | Суммы, которые в первом квартале 2017 года организация или ИП получили от ФСС в виде возмещения расходов (на оплату больничных, пособий по беременности и родам и т. д.). |
| 090 | Сумма страховых взносов к уплате за каждый месяц 1 квартала 2017 года. Если получилась сумма взносов к уплате, то в строке 090 ставьте код «1» (то есть, если взносы оказались больше расходов на пособия). Если сумма расходов пособия превысила сумму начисленных взносов, то по строке 090 отразите код «2». |
Расчет страховых взносов в 2018 году обещают обновить. Но пока этого не произошло. Поэтому за 2017 год страхователи будут отчитываться по прежней, уже привычной для всех форме (Приложение N 1 к Приказу ФНС России от 10.10.2016 N ММВ-7-11/551@). А использовать новый бланк расчета страховых взносов впервые нужно будет не ранее, чем за I квартал 2018 года.
Актуальную форму расчета по страховым взносам 2018 вы можете найти на сайте справочно-правовой системы КонсультантПлюс
О заполнении Расчета по страховым взносам за 2018 год читайте .
Форма расчета по страховым взносам 2018: срок сдачи
Расчет по страховым взносам 2018 по итогам 2017 года организация (ИП) должна представить в свою ИФНС не позднее 30.01.2018 (п. 7 ст. 431 НК РФ). Напомним, что именно в электронной форме расчет страховых взносов в 2018 году подается, если среднесписочная численность лиц, которые получали выплаты и вознаграждения от организации (ИП), за предшествующий расчетный период превысила 25 человек (п. 10 ст. 431 НК РФ). В противном случае сдать отчет можно и на бумаге.
Как заполнять расчет по страховым взносам 2018
Как уже было сказано, форма расчета, по которой нужно отчитаться в налоговую за 2017 год, не изменилась. Как следствие, не изменился и порядок заполнения расчета по страховым взносам 2018. В расчет в обязательном порядке нужно включить титульный лист, раздел 1, подразделы 1.1 и 1.2 Приложения 1 к разд. 1, Приложение 2 к разд. 1, а также раздел 3. Причем сдать расчет с указанными разделами нужно, даже если страхователь в 2017 году не делал в пользу физических лиц выплат и вознаграждений, облагаемых страховыми взносами (п. 2.2, 2.4 Порядка заполнения расчета , утв. Приказом ФНС России от 10.10.2016 N ММВ-7-11/551@, далее - Порядок заполнения расчета). В такой ситуации ему нужно заполнить (Письмо ФНС России от 12.04.2017 N БС-4-11/6940@).
Начать составлять расчет можно с титульного листа. На нем в поле «Расчетный (отчетный) период (код)» нужно будет указать «34», что соответствует расчетному периоду - календарному году, и в соседнем поле сам год - 2017 (п. 3.6, 3.7 Порядка заполнения расчета , Приложение N 3 к Порядку заполнения расчета).
После этого лучше перейти к заполнению раздела 3 расчета по страховым взносам 2018. В нем отражаются персонифицированные сведения физических лиц, с которыми в IV квартале 2017 года у страхователя были действующие трудовые договоры или ГПД на выполнение работ, оказание услуг. На их основании впоследствии заполняются и приложения к разделу 1 и сам раздел 1 расчета. Правила заполнения обязательных разделов расчета по страховым взносам 2018 остались прежними.
На нашем сайте вы можете ознакомиться с образцом заполнения расчета страховых взносов, по аналогии с которым вы сможете заполнить расчет, представляемый в 2018 году.
Единый расчет по страховым взносам 2018: бланк
Как было указано выше, пока не будет утверждена новая форма Расчета по страховым взносам или не будут внесены изменения в него, за 1-ый квартал 2018 года и последующие периоды будет применяться форма, утвержденная Приказом ФНС от 10.10.2016 № ММВ-7-11/551@.
Для Расчета по страховым взносам 2018 скачать бланк в формате PDF можно по ссылке ниже:
Форма Расчета по страховым взносам 2018:
Перечень обязательных листов Расчета по страховым взносам, форма 1151111 по КНД, для организаций и ИП, производящих выплаты физическим лицам, следующий:
Остальные листы, подразделы и приложения включаются в Расчет при наличии соответствующих данных.
Калининградская ОЭЗ: старый бланк, новые правила
Несмотря на то, что новым бланк Расчета по страховым взносам 2018 назвать нельзя, некоторые изменения в его заполнении для резидентов Особой экономической зоны в Калининградской области учесть нужно. Как заполнить форму Расчета по страховым взносам организациями-резидентами ОЭЗ в Калининградской области при применении ими пониженных тарифов страховых взносов в соответствии с пп. 14 п. 1 ст. 427 НК РФ ?
ФНС в своем письме от 22.01.2018 № ГД-4-11/959@ указывает, что до тех пор, пока в Приложения № 5,8 к Порядку заполнения расчета (утв. Приказом ФНС от 10.10.2016 № ММВ-7-11/551@) не будут внесены необходимые изменения, организации-резиденты ОЭЗ в Калининградской области при применении пониженных тарифов вправе указывать код тарифа «17». Кроме того, при заполнении подраздела 3.2.1 Расчета целесообразно использовать следующие коды категорий застрахованных лиц:
| Код категории застрахованного лица | В отношении каких застрахованных физлиц указывается |
|---|---|
| КЛН | Физлица, на которых распространяется ОПС, включая лиц, занятых на рабочем месте с особыми (тяжелыми и вредными) условиями труда |
| ВПКЛ | Иностранные граждане или лица без гражданства (за исключением ВКС), временно пребывающие на территории РФ |
| ВЖКЛ | Застрахованные в системе ОПС лица из числа иностранных граждан или лиц без гражданства, временно проживающие на территории РФ, а также временно пребывающие на территории РФ иностранные граждане или лица без гражданства, которым предоставлено временное убежище |
В данном материале расскажем, как оформить расчет, чтобы ФНС приняла его без лишних вопросов. Также вы найдете пример единого расчета по страховым взносам.
Кто сдает
Сдают расчет по взносам все юрлица и ИП с работниками.
Налоговый кодекс разрешает сдавать данный вид отчета как на бумаге, так и электронно. Но тут есть одна особенность: если численность отчитывающейся компании или ИП больше 25 человек, страхователь обязан отчитаться исключительно в электронном формате (п. 10 ст. 431 НК РФ).
Сроки отчетности
Расчет по взносам сдается в ФНС раз в квартал. Отчетными периодами будут квартал, полугодие и 9 месяцев. Расчетный период — год. Это значит, что данные в расчете показываются нарастающим итогом. Но при этом в расчете за любой период всегда есть строки, отражающие показатели за последние три месяца.
30-е число месяца, следующего за отчетным кварталом, — последний день для отправки расчета.
Направить отчет в ФНС за I квартал следует до 30.04.2019 включительно.
Полугодовой расчет ФНС ждет отчетность до 30.07.2019 включительно.
Расчет за 9 месяцев нужно сдать до 30.10.2019.
Сдавайте единый расчет по страховым взносам в срок и без ошибок!
Пользуйтесь Контур.Экстерном 3 месяца бесплатно!
Попробовать
Порядок заполнения
ФНС в своем приказе от 10.10.2016 № ММВ-7-11/551 расписала заполнение расчета пошагово. Там же есть и актуальная форма отчета. Мы расскажем об основных моментах заполнения страхового расчета.
Страховой расчет фактически объединил в себе две формы по взносам, поэтому на первый взгляд он кажется объемным. Не стоит забывать, что все страницы расчета заполняют не так часто, ведь многие страницы довольно специфичны.
Расчет по взносам включает титульный лист и три раздела. В некоторых разделах есть приложения.
Обязательные разделы: титульный лист, раздел 1, подразделы 1.1 и 1.2, приложение 1 и приложение 2 к разделу 1, раздел 3. Именно в таком составе нужно представить расчет, если в компании есть застрахованные лица. По необходимости к расчету добавляются разделы в зависимости от специфики деятельности компании. Например, подраздел 1.3 следует заполнить плательщикам, которые вычисляют взносы исходя из дополнительного тарифа. Если временно пребывающие иностранцы получали доход, придется составить приложение 9 к разделу 1.
Если никаких выплат не производилось, расчет будет нулевой. Пример расчета по страховым взносам вы найдете ниже. В 2019 году заполняется расчет также, как и в 2018 году. В нулевом расчете следует представить все обязательные разделы, проставив в пустых ячейках прочерки. Подраздел 3.2 в данном случае не заполняется.
Важно! Стоимостные показатели вносятся в расчет в рублях и копейках.
Пример заполнения расчета по страховым взносам
В ООО «Проспект» трудоустроен один работник — генеральный директор. Общество применяет ОСНО и рассчитывает взносы по стандартному тарифу.
Директору Мичугину О. Б. начислена зарплата за I квартал в размере 78 000 рублей (по 26 000 в месяц). Выплат другого характера не было.
Бухгалтер Валина А. Т. рассчитала взносы в месяц:
ПФР = 26 000 х 22 % = 5 720 рублей;
ОМС = 26 000 х 5,1 % = 1 326 рублей;
ФСС = 26 000 х 2,9 % = 754 рубля.
Итого за квартал:
ПФР = 5 720 х 3 = 17 160 рублей;
ОМС = 1 326 х 3 = 3 978 рублей;
ФСС = 754 х 3 = 2 262 рубля.
Проще всего сначала заполнить раздел 3 с персонифицированными данными.
Потом можно перейти к внесению данных в подразделы 1.1 и 1.2 раздела 1.
Данные в раздел 1 вносятся на заключительном этапе. В этом разделе собираются данные из других разделов. Также нужно заполнить титульный лист — можно сделать это как в начале, так и в конце. Подпишет расчет директор Мичугин О. Б.
Предшествующий год стал годом масштабных нововведений, затрагивающих систему администрирования страхвзносов в нашей стране. Именно для данного периода характерна передача полномочий по управлению над исчислением и уплатой страхвзносов организациями и бизнесменами. В этот период в российскую практику была введена новая форма страховой отчетности, который получил название единый расчет по страховым взносам. В среде сотрудников бухгалтерского отдела возникает немало сомнений о том, как заполнять расчет по страховым взносам 2018. Определим, что представляет собой расчет по страховым взносам 2018, пример заполнения указанного документа, а также какие нарушения и недочеты могут подстерегать фирмы-страхователей при работе с расчетом по страховым взносам (образец будет отражен ниже).
Единый расчет по страховым взносам 2018 (образец) и что он собой представляет
Правила заполнения отчета «Расчет по страховым взносам» предполагают, что указанный документ в соответствии с регламентированными нормами отечественного права должен быть предоставлен в уполномоченные для оценки налоговикам. Документ имеет унифицированную закрепленную приказом №ММВ-7-11/551 от 10.10.16г. форму, обязательную к применению. Также отчету присвоен код в соответствии с классификатором налоговых документов КНД 1151111.
Действующий на сегодняшний день бланк расчета по страховым взносам 2018 скачать бесплатно можно по следующей ссылке:
Указанным выше приказом были рассмотрены и рекомендации по заполнению расчета по страховым взносам.
Порядок заполнения расчета по страховым взносам 2018
Как заполняется расчет по страховым взносам? Основным значением ввода нового отчетного документа в структуру налоговой документации страны, явилось консолидация в одном отчете нескольких отчетных форм и передача контроля над правильным заполнением расчета страховых взносов (с 2018г и ранее) в руки налоговиков.
Прежде чем рассмотреть последовательность заполнения расчета по страховым взносам и ответить на вопрос, как заполнить декларацию расчет страховых взносов, необходимо определить какие именно разделы и подразделы представлены в отчетном документе.
Образец заполнения единого расчета по страховым взносам будет представлен ниже.
В структуре расчета страховых взносов (пример заполнения будет рассмотрен ниже) выделяют следующие элементы:
- Титульная страница;
- 1-й Раздел, в котором находит свое отражение исчисление величины взносов в отношении каждого основания;
- 2-й Раздел предназначен для раскрытия сведений о порядке определения размера взносов для компаний и предпринимателей сельскохозяйственной сферы;
- 3-й Раздел служит для персонификации информации в отношении каждого работника – физического лица.
Разделы включают в себя множество приложений, разработанных с целью детализации информации. Рассмотрим построчное заполнение расчета по страховым взносам обязательных для каждого работодателя разделом налогового отчета.
Расчет страховых взносов (КНД 1151111) — образец заполнения – можно скачать по ссылке, представленной ниже.
Пошаговая инструкция заполнения расчета по страховым взносам
Отвечая на вопрос, какие разделы заполнять в расчете страховых взносов, отметим, что к числу обязательных для заполнения элементов расчета по страхвзносам относятся:
- 1-й Раздел, затрагивающий общие сведения о взносах к перечислению;
- 1-й Раздел, Приложение 1, Подраздел 1.1 – информация о пенсионных взносах;
- 1-й Раздел, Приложение 2, Подраздел 1.2 – данные о медстраховании;
- 1-й Раздел, Приложение 2 – сведения о произведенных взносах на соцстрахование;
- 3-й Раздел – данные персонифицированного учета по каждому работнику фирмы.
Пример заполнения расчета страховых взносов скачать можно по представленной ссылке:
Уполномоченным органом ФНС порядок заполнения декларации расчет страховых взносов определен в приказе, утвердившем отчетную форму в 2016 году.
Таким образом, заполнение расчета по страховым взносам — пример рассмотрен выше — сводится к отражению сведений о сотрудниках, официально трудоустроенных у страхователя:
- Заполнение раздела 1 расчета по страховым взносам предполагает раскрытие всей информации о взносах на медицинское, пенсионное и соцстрахование;
- Заполнение раздела 2 расчета по страховым взносам не относится к категории обязательных к заполнению разделов, так как используется только для сельхозкомпаний;
- Немало вопросов возникает о том, как заполнить раздел 3 расчета страховых взносов. В связи с тем, что этот элемент отчета используется для разъяснения информации о каждом работнике, заполнение раздела 3 расчета по страховым взносам должно отражать персонифицированные (личные) данные по каждому застрахованному, затрагивающие вопросы пенсионного страхования.
Среди вопросов, которые наиболее часто задают страхователи о порядке заполнения расчета по страховым взносам, является механизм заполнения строки 090 расчета по страховым взносам. Сведения в эту строку вносятся только в положительном значении вне зависимости от того, отражается ли величина к уплате в казну или же сумма превышения.
Заполнение расчета по страховым взносам приложение 2, относящего к первому разделу, является обязательным для всех страхователей. Этот элемент налогового отчета должен отразит информацию о расходах по больничным и в связи с материнством. Соответственно, в этом случае следует обратить внимание на пример заполнения расчет страховых взносов с больничными, представленный выше.
Инструкция по заполнению нового расчета страховых взносов
Рассмотрим, какие базовые разъяснения по заполнению расчета по страховым взносам предоставляет налоговая инспекция в виде таблицы:
Расчет по страховым взносам 2018 — онлайн заполнение
Немало вопросов у страхователей возникает о том, как заполнить расчет по страховым взносам онлайн. В настоящее время представлено множество сервисов, позволяющих сформировать налоговую отчетность в режиме онлайн. Не является исключением и расчет по страховым взносам 2018 (программы заполнения отчета в режиме онлайн).
Так где заполнить расчет по страховым взносам? Онлайн заполнение расчета по страховым взносам доступно с использованием программ Контур, Бухсофт, Мое дело, Эльба и иных аналогичных сервисов для бизнеса. Единый расчет по страховым взносам заполнить онлайн в основном требуется небольшим субъектам бизнеса, которые оптимизируют свои затраты и не приобретают дорогостоящих лицензионных компьютерных программ ведения учета и составления отчетности.
Что касается программ для заполнения расчета по страховым взносам, работающих в режиме оффлайн, к их числу можно отнести популярную ныне программу 1С.
Таким образом, у страхователей есть возможность применять в деятельности сервисы, позволяющие расчет по страховым взносам 2018 заполнить онлайн.
Заполнение расчета по страховым взносам при УСН
Отвечая на вопрос о том, как заполнить единый расчет по страховым взносам, необходимо знать, каким образом осуществляется привязка образца заполнения расчета по страховым взносам к применяемому налоговому режиму.
Обязанность предоставления в ФНС заполненный единый расчет по страховым взносам 2018 возлагается на всех без исключения страхователей, будь то компании или бизнесмены, при наличии у них в штате наемного персонала, ведущего свою деятельность на основании подписанных трудовых договоров.
Как заполнять отчет расчет по страховым взносам при УСН? Соответственно, заполнение расчета по страховым взносам 2018 является неотъемлемым элементом предоставления налоговой документации всех без исключения работодателей вне зависимости от того, какой именно режим налогообложения ими применяется.
Как заполнить пустой расчет по страховым взносам
Нормы российского налогового законодательства не предоставляют конкретных разъяснений о необходимости представления в ФНС нулевого расчета по страховым взносам (инструкция по заполнению отражена в Приказе №ММВ-7-11/551). Таким образом, отвечая на вопрос о том, как правильно заполнить расчет по страховым взносам, следует обратиться к приказу его утвердившему. Однако даже в том случае, если деятельность компанией в периоде не осуществлялась и доходы в пользу персонала не выплачивались, заполнение нового расчета по страховым взносам является распространенной практикой.
Ошибки при заполнении расчета по страховым взносам
Страхователи сталкиваются с множеством сложностей при заполнении расчета по страховым взносам. Рассмотрим наиболее типичные ошибки в расчете по страховым взносам (2018 пример рассмотрен выше), при выявлении которых потребуется внести коррективы в налоговый документ.
- В расчете не были представлены сотрудники, которые в настоящее время пребывают в отпуске по уходу за ребенком до полутора лет;
- При заполнении единого расчета по страховым взносам в персонифицированных сведениях неверно указан СНИЛС работников, либо данные, имеющиеся у налоговиков не соответствуют реальным;
- Общая величина страхвзносов не совпадает с совокупным объемом взносов по каждому сотруднику.
В случае выявление одного или нескольких нарушений, правильность заполнения расчета страховых взносов ставится под вопрос. При этом налоговые работники потребуют предоставление корректных данных. Пример уточненки расчета по страховым взносам будет заключаться в отражении порядкового номера корректировки, а также актуальных данных, указанных ранее с ошибкой.
Информация о том, как произвести в расчете по страховым взносам заполнение корректировки -содержится в Приказе №ММВ-7-11/551 от 10.10.16г.
Образец заполнения декларации расчет по страховым взносам: проверка отчета
Образец заполнения отчета «Расчет по страховым взносам» страхователями требует проверки на контрольные соотношения, а именно совпадение (соответствие) определенных строк налогового документа.
Ведь недостаточно знать о том, как заполнить расчет по страховым взносам, потребуется сопоставить сформированный единый расчет по страховым взносам (порядок заполнения представлен выше) с формой отчета 4-ФСС, предоставляемой в соцстрах, а также налоговым отчетом по форме 6-НДФЛ.
Так, порядок заполнения нового расчета по страховым взносам предполагает, что определение общей величины взносов на пенсионное страхование (1-й Раздел стр.030) должна отражать сведения завесь период составления отчетной формы, тогда как стр.031-033 используются с целью детализации информации по месяцам. Что касается стр.040 и стр.020 применяются определенные коды бюджетной классификации.
Расчет страховых взносов 2018 (образец) и порядок его предоставления в ФНС
Для страхователей важно не только подготовить расчет по страховым взносам 2018 (скачать бланк и образец можно по ссылкам, указанным выше), но и своевременно передать его в уполномоченные налоговые органы.
Компаниям и предпринимателям с численностью персонала не более 25 человек позволяется передавать пенсионный отчет 2018г «Расчет страховых взносов» — образец в бумажном формате. Что касается более крупных страхователей, то для них предусмотрена только электронная система передачи единого расчета по страховым взносам 2018 (пример был рассмотрен выше).
Образец заполнения расчет страховых взносов 2018 относится к категории ежеквартально предоставляемых налоговых отчетов. В связи с этим передать пример заполнения единого расчета по страховым взносам необходимо до 30 числа месяц, следующего за окончанием отчетного квартала.
Инструкция заполнения расчета по страховым взносам 2018 предполагает, что органом-приемщиком налогового отчета является территориальное отделение ФНС, в котором организация поставлена на учет.
Образец расчета страховых взносов в 2018 году: штрафы за несвоевременную сдачу
В том случае, если заполнение расчета страховых взносов в 2018 году и его предоставление в налоговые органы не были выполнены в срок, у страхователей возникает обязанность в уплате, установленной налоговиками, величины штрафов.
Правила заполнения расчета по страховым взносам 2018 определяют, что за каждый полный (или неполный) месяц просрочки величина штрафных санкций составляет 5% от размера не перечисленных в бюджет страхвзносов. Если же расчет страховых взносов (в 2016 году пример будет аналогичным рассмотренному выше образцу) не был сдан вовремя, однако взносы в полном объеме перечислены в органы налогового контроля, за несданный образец заполнения нового расчета по страховым взносам предусмотрен штраф в размере одной тысячи рублей.
Также ФНС устанавливает возможность начисления пеней, если уплата страхвзносов была произведена с нарушением сроков, установленных законодательством.
Подводя итоги представленной выше информации отметим, что вопрос о том, как заполнить новый расчет по страховым взносам возникает практически в каждой компании, выступающей в роли работодателя. Соответственно, для ответа на него, потребуется обратиться к Приказу ФНС, которым был утвержден единый расчет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации