
Расчет сроков окупаемости долгосрочных вложений в сбербанке. Расчет срока окупаемости инвестиционного проекта: основные цели
Изучая предложения о вложении денег в какое-либо начинание, инвестор должен иметь аналитические инструменты, позволяющие определить перспективность проекта, уровень его будущей прибыльности. Однако приносимая прибыль - это только часть аналитики, наиболее полную картину дает такой показатель, как рентабельность проекта.
Почему же прибыль нельзя считать единственным критерием успешности инициативы? Дело в том, что равную могут показать предприятия с совершенно разными показателями сумм оборотных средств и основных фондов. Следовательно, при равной прибыли более эффективным может считаться то предприятие, у которого стоимость производственных фондов меньше.
Таким образом, можно прийти к выводу, что прибыльность является абсолютным показателем. Рентабельность проекта – относительный показатель, характеризующий экономическую эффективность использования всех имеющихся ресурсов (денежных, трудовых и материальных). Конечное выражение его часто производится в процентах. Любой уважающий себя бизнесмен должен знать, как рассчитать рентабельность.
Существует целый ряд различных видов рентабельности, в частности продаж, собственного капитала, активов, основных средств, производства, персонала, задействованного капитала и т.д. Рентабельность предприятия можно повысить несколькими способами:
- увеличение производства и объема продаж продукции, а, следовательно, прибыли;
- снижение себестоимости продукции;
- экономия сырья;
- более рациональное использование оборудования;
- повышение уровня производительности труда;
- недопущение простоев.
Расчет рентабельности проекта – это непростая задача. При оценке предложенного инвестиционного проекта рассматривается ряд показателей, таких как:
- NPV (стоимость чистая инвестпроекта);
- PI (рентабельность вложенных инвестиций);
- IRR (норма доходности внутренняя);
- PP (DPP) – период окупаемости вложений.
Последний показатель (срок окупаемости) чаще воспринимается, как информативный и вспомогательный, и становится определяющим лишь тогда, когда у рассматриваемых альтернативных проектов, основные показатели приблизительно равны. В этом случае скорость возврата вложений выходит на первое место.
Как определить, когда проект окупится
Одним из самых наглядных и легко поддающихся вычислению показателей целесообразности вложенных инвестиций является период окупаемости проекта. Он показывает инвестору с высокой точностью (до месяцев и даже дней) срок, за который его деньги вернутся к нему, после чего начнут приносить прибыль. Окупаемость проекта становится одним из важнейших факторов при выборе между несколькими вариантами предложенных инициатив: чем ее величина меньше, тем лучше. Чем быстрее вернутся деньги, тем быстрее их можно будет снова инвестировать, при этом риски снижаются.
Особенно это актуально в свете прорыва в новых технологиях, в т.ч. компьютерных, в результате которых многие товары очень быстро устаревают и теряют свою конкурентоспособность на рынке. Необходимо вложить деньги и успеть получить от них прибыль до тех пор, пока это произойдет.
Расчет срока окупаемости основан на соотношении изначально вложенных инвестиций в начинание и ее доходности среднегодовой. Он удобен еще и тем, что при наличии нескольких инвесторов, каждый, зная свою долю, может провести расчет периода окупаемости применительно к своей ситуации.
Формула, по которой производятся вычисления, очень проста и выглядит так:

- PP – время окупаемости (количество лет);
- Io – сумма вложенных в проект начальных инвестиций (в денежных единицах);
- CFcr – доход среднегодовой (в денежном выражении).
Однако нередко вычислить размер среднегодового дохода невозможно. В таком случае существует еще один способ, как рассчитать окупаемость проектов:

в данном случае:
- CFt – это доходы начинания в t-й год;
- n – количество временных периодов (лет).
Рассмотрим эти утверждения на простом примере. Бизнесмен вложил в стартап 400 тысяч долларов. Как узнать, сколько времени понадобится на возврат денег и выход на прибыль, если доходы по годам ожидаются в таком объеме:
- 1 год – 70000 долларов;
- 2 год – 150000 долларов;
- 3 год и все последующие – по 200000 долларов.
Для начала нужно заняться определением величины среднегодового дохода. Сложив величины дохода за первые два года (70000 + 150000 = 220000), мы видим, что они меньше стартовой инвестиции, следовательно, нужно прибавить и показатель третьего года:
CFcr = (70000 + 150000 + 200000) / 3 = 140000
PP = 400000 / 140000 = 2,857 года
Следовательно, исходя из рассчитанных показателей, начинание окупится менее чем за 3 года (а точнее, за 2 года и 10 месяцев), после чего будет приносить прибыль. Определением подобного рода показателей очень удобно заниматься, используя программу MS Excel.
Однако не все так просто. В приведенных выше формулах не учтено изменение стоимости денег с течением времени, поэтому результаты могут быть искажены. Цена денег может меняться с разной скоростью, в зависимости от экономической и политической стабильности в мире или отдельно взятой стране, уровня инфляции, процентных ставок по кредитам и т.д.
Следовательно, более объективную картину может дать приведение будущих потоков денег к сегодняшнему состоянию, то есть дисконтирование показателя. Это осуществляется с помощью формулы DPP = n , если

в которой:
- DPP – время окупаемости с учетом изменения стоимости денег;
- CFt – размер дохода за определенный промежуток времени;
- Io – сумма начальной инвестиции;
- r – процентная ставка (коэффициент дисконтирования), который можно узнать из специальной таблицы коэффициентов.
Вернемся к предыдущему примеру, но введем ежегодную ставку дисконтирования в размере 10%. Следует провести перерасчет поступлений по годам:
- 1 год – 70000 / (1 + 0,1) = 63636 долларов;
- 2 год – 150000 / (1 + 0,1) = 135363 долларов;
- 3 год - 200000 / (1 + 0,1) = 181818 долларов.
Суммарный доход первых трех лет составит 380817 долларов, что не перекрывает начальное вложение, поэтому необходимо проводить расчет, исходя из цикла большего, чем три года:
CFcr = (63636 + 135363 + 181818) / 3 = 126939
DPP = 400000 / 126939 = 3,151 года
В данном случае, учитывая показатель дисконтирования, инициатива окупится за 3, 151 года, или за 3 года и 2 месяца.
Учитывая правило, которое гласит, что со временем деньги всегда дешевеют, можно понять, что расчет окупаемости с учетом дисконтирования будет всегда давать большую величину, то есть период окупаемости будет увеличиваться.
У показателя окупаемости, при всех его преимуществах, есть и серьезные недостатки. В частности, он не принимает во внимание потоки денег, которые будут создаваться после наступления момента возврата инвестиций. Также, на длительность периода окупаемости оказывают влияние простои в работе (вынужденные или технологические). При строительстве нередко возникает многомесячный разрыв во времени между предынвестиционными расходами и затратами на строительно-монтажные работы.
Также рассмотренные формулы не учитывают необходимость дополнительного инвестирования средств непосредственно в процессе реализации инициативы на различные накладные или операционные расходы. Чтобы повысить точность расчетов, некоторые специалисты предпочитают применять в формуле значение среднегодовой прибыли вместо среднегодового дохода.
Роль внутренней нормы доходности
Одним из важнейших индикаторов перспективности инвестиционного проекта является внутренняя норма рентабельности, которая в международной практике обозначается, как IRR. Она представляет собой норму прибыли, которая порождается денежным вложением. Это такой размер , который обеспечивает равенство приведенных доходов и вложенных инвестиций. Иными словами, при этой величине барьерной ставки текущая стоимость вложенной инвестиции нулевая.
Знание IRR позволяет выяснить максимальную стоимость денег, при которой сохраняется прибыльность начинания.
Вычисления здесь довольно сложные, поэтому для нахождения величины такой ставки дисконтирования обычно применяются специализированные программы (типа Excel) или же строится график, демонстрирующий зависимость NPV от . IRR получают в виде дисконтной ставки при нулевом значении NPV.
Если норма доходности внутренняя выше стоимости капитала совокупной, то такая инициатива может рассматриваться, в противном случае – отклоняется. Предположим, в результате расчетов IRR оказался равен 12%, следовательно, при средневзвешенной стоимости вложенного капитала в 10% проект представляется выгодным.
Этот критерий имеет свои сильные и слабые стороны. Его положительным качеством является возможность сравнения инициатив различных масштабов, а также разной продолжительности. К недостаткам можно отнести игнорирование реинвестирования, а также невозможность выразить его в абсолютном значении (в денежных единицах). Кроме того, при некоторых значениях исходных данных можно получить несколько разных значений IRR или вовсе не суметь вычислить его.
Срок окупаемости проекта – это один из ключевых показателей эффективности инвестиций, по которому можно определять их целесообразность, выбирать между несколькими объектами вложений. Читайте, по каким формулам он рассчитывается, как его оценить с помощью метода инвестиционного моделирования, а также смотрите примеры расчета.
О чем эта статья :
Что такое срок окупаемости проекта
Период окупаемости – это один из самых распространенных и понятных показателей при оценке эффективности инвестиционных проектов . Мы часто говорим об окупаемости инвестиций в оборудование, программное обеспечение, земельные и информационные ресурсы, чтобы обосновать решение о закупке ресурса или реализации проекта. Это и понятно. Все хотят использовать инвестиции максимально выгодно.
Срок окупаемости инвестиционного проекта – это период времени, за который чистый доход нарастающим итогом станет равным нулю. Часто используется обозначение PBP от англ. Pay Back Period. Другими словами, этот показатель служит переломным моментом между отрицательным и положительным чистым доходом. Зона положительного чистого дохода – зона прибыли, ради которой затевался инвестиционный проект. Представим наглядно показатель периода окупаемости на графике потоков денежных средств (см. рис. 1).
Рисунок 1 . Срок окупаемости инвестиций на графике потоков денежных средств
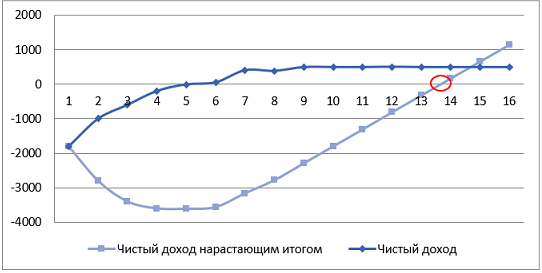
На рисунке срок окупаемости проекта составляет приблизительно 13,5 инвестиционных шагов. Это могут быть различные периоды – месяц, квартал, год, по итогам которых осуществляется промежуточное подведение итогов произведенных затрат и полученных доходов.
Скачайте и возьмите в работу :
Чем поможет : документ содержит принципы и методы планирования инвестиций. В нем зафиксированы единые правила управления инвестиционными проектами и порядок их инициации, методика оценки их эффективности. Это поможет избежать неоправданных расходов и повысить эффективность использования капитальных вложений.
Точка окупаемости инвестиционного проекта
Переход от отрицательного чистого денежного потока к положительному называется точкой окупаемости инвестиционного проекта.
Преимущества расчета срока окупаемости вложений в следующем:
- Простота расчета, если альтернативные проекты ранжируются при прочих равных условиях.
- Расчет можно произвести быстро «на коленке» без учета фактора изменения денег во времени (дисконтирования).
- Норма доходности устанавливается в компании, что дает минимум погрешности и неточностей расчетов при дисконтировании.
Формула расчета срока окупаемости проекта
Базовая формула (1) для расчета периода окупаемости PP:
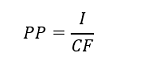
где: I – сумма инвестиционных вложений в проект,
CF – дисконтированные денежные поступления от инвестиционного проекта.
Как точно рассчитать период окупаемости инвестиционного проекта с помощью Excel
Чтобы быстро и точно определить период окупаемости инвестиций в Excel, нужно:
Разобраться, какие исходные данные и в каком виде потребуются для расчетов;
- разработать специальную форму в Excel.
Интерпретация значений срока окупаемости
Срок окупаемости достаточно сложно интерпретировать. Есть правило: тот проект, у которого период окупаемости короче, тот и эффективнее. Однако что будет происходить с финансовыми результатами и доходами после установленного срока, критерий не раскрывает. Поэтому требуется дополнительный анализ других значимых критериев эффективности инвестиционного проекта.
Следует помнить, что серьезные стратегические проекты отличаются большими сроками окупаемости, поэтому данный показатель является хорошим вспомогательным, но не единственным критерием. Тем не менее, оперативный анализ непременно нужно начинать с вопроса об окупаемости вложений.
Заметим, что для расчета срока окупаемости необходимо знать точные количественные значения инвестиций и генерируемых денежных потоков за каждый отчетный период, приведенных к текущей дате. На практике зачастую оказывается, что условия финансовой деятельности компании изменились, экономическая конъюнктура не соответствует планируемым реалиям, денежные поступления от нового продукта отклонились более или менее допустимых 5% отклонений. Вследствие этого период окупаемости значительно увеличивается.
Чем поможет : выработать комплексную методику для регулярной оценки и анализа инвестпроектов.
Чем поможет : наладить процедуры мониторинга эффективности и рисков инвестиционных проектов.
Видео. Порядок расчета периода окупаемости
Простой период окупаемости (payback period = PBP) – минимальное целое число лет (периодов), в течение которых накопленные денежные потоки устойчиво достигают величины, не меньшей величины первоначальных вложений. Дисконтированный период окупаемости (discounted payback period, DPP) – используется для учета денег во времени. То есть, 500 рублей через год – это не то же самое, что те же 500 рублей сегодня. Как их считать, на видео рассказывает Бенедикт Вагнер, генеральный директор «Wagner & Experts». Подробнее обо всех способах оценки инвестиций можно узнать в . Этой теме посвящен .
Как учесть фактор изменчивости внешней среды
Проводить точный анализ всех поступлений и затрат на протяжении реализации проекта, обеспечить надежность источников поступления денежного потока инвестиционного проекта. Такой вариант предполагает ведение агрессивной финансовой политики, временные и трудовые затраты на анализ каждой хозяйственной операции на предмет соответствия бюджету. Кроме того компания не застрахована от влияния инфляции на изменение стоимости денег во времени.
Можно использовать метод имитационного моделирования внешней среды для оценки срока окупаемости проекта. Такой способ более гибок в плане точных денежных поступлений, так как мы задаем некий диапазон значений и рассматриваем случайные рыночные процессы изменения бизнес- и макро-среды.
Метод имитационного моделирования для анализа срока окупаемости вложений
«Будущее предсказать невозможно, но это наша работа» – эти слова очень точно описывают метод имитационного моделирования. Имитационное моделирование – удобный инструмент для анализа срока окупаемости – он нагляден, прост для понимания и проверки. Его применение в работе служит своеобразной палочкой-выручалочкой для топ-менеджмента.
5 основных преимуществ имитационного моделирования для оценки срока окупаемости инвестиций
- Широкая вариативность сценариев развития будущего.
- Быстрота расчетов с помощью MS Excel.
- Высокая оценка прогнозируемого результата.
- Независимость лиц, принимающих решения в компании.
- Графическое представление результата.
Суть метода в том, что исходная статичная модель дополняется диапазоном изменяемых данных – так мы автоматически моделируем рынок и возможные финансовые условия. Для такого подхода инвестиции и денежные потоки следует оценить с точки зрения минимума и максимума принимаемых значений. Чем больше сценариев будет разработано и просчитано, тем точнее окажется финансовый результат – в нашем случае срок окупаемости вложений.
Чтобы было понятнее, рассмотрим на примере оценку срока окупаемости проекта с помощью метода имитационного моделирования.
Чем поможет : подскажет, как проверить исходные данные финансовой модели, чтобы убедиться в реалистичности расчетов и прогнозов.
Чем поможет : при планировании инвестиционного проекта важно правильно оценить конкурентоспособность новой продукции и ее рыночные перспективы. Это решение поможет учесть в плане продаж прогноз ситуации на рынке и возможные риски.
Пример расчета срока окупаемости проекта
По оценке финансового департамента инвестиции в дорогостоящее оборудование составляют от 1300 до 2000 млн рублей, в зависимости от курса доллара и результатов закупочных торгов. Руководство компании ожидает, что с полной загрузкой производственных мощностей будут сгенерированы следующие денежные потоки (см. табл. 1).
Таблица 1. Прогнозные исследования по закупке оборудования
|
Показатель |
Значение |
|
|---|---|---|
|
Внутренняя норма доходности, % |
||
|
Инвестиционные затраты по проекту год 0 (млн руб.) |
||
Оценим срок окупаемости инвестиций в закупку оборудования. Показатель риска в данном случае для руководства компании – время окупаемости оборудования более 5 лет.
Рассчитаем срок окупаемости с использованием методов, которые позволяют найти интервал значений интересующего показателя по интервалам значений входящих данных.
Случайным образом выбираем значение денежного потока с помощью генератора случайных чисел в MS Excel. В MS Excel для этого предусмотрена функция СЛЧИСЛ (). Она возвращает произвольное значение из заданного нами интервала. Получаем один из сценариев развития рыночной среды для каждого года реализации проекта.
Напомню, что интервалы изменения значений денежного потока предоставляет финансово-экономический блок компании.
Повторяя эти шаги, проводим несколько сотен экспериментов в Excel с помощью той же функции СЛЧИСЛ (). Получаем множество значений интересующего нас показателя (срока окупаемости проекта).
Обобщив теорию, построим таблицу итогов (табл. 2).
К примеру, при сценарии 1 период окупаемости составит:
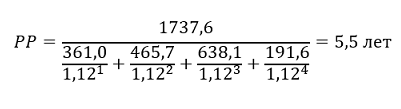
Получаем, что критерий реализации проекта (более 5 лет) в данном сценарии не устраивает руководство компании. Переходим к рассмотрению следующего сценария и так далее. Создадим 10 тысяч строк.
Таблица 2 . Расчет методом имитационного моделирования
|
Сценарий № |
Инвестиционные затраты (млн руб.) |
Денежный поток по проекту год 1 (млн руб.) |
Денежный поток по проекту год 2 (млн руб.) |
Денежный поток по проекту год 3 (млн руб.) |
Денежный поток по проекту год 4 (млн руб.) |
Период окупаемости при заданной норме доходности |
Превышает установленный руководством срок окупаемости? |
|---|---|---|---|---|---|---|---|
|
±10% (отклонение от интервала) |
от 1300 до 2000 |
от 350 до 500 |
от 450 до 480 |
от 550 до 650 |
от 150 до 600 |
больше 5 лет |
|
Представим результаты графически (рисунок 2).
Рисунок 2 . Анализ полученных периодов окупаемости при различных сценариях
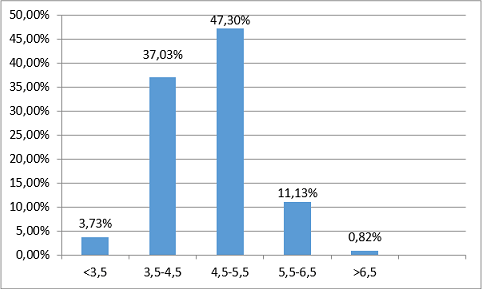
По результатам моделирования можем прогнозировать: примерно 12% риска составляет проект закупки оборудования, при данном раскладе срок окупаемости проекта составляет более 5,5 лет. Кроме того есть 4% вероятность стремительной окупаемости инвестиций, менее 3,5 лет.
Порядка 80% вероятность, что срок окупаемости составит от 3,5 до 5,5 лет. Это высокая оценка успеха реализации проекта в срок для руководства компании. Таким образом, мы успели окупить инвестиции в оборудование за 5 лет.
Благодаря новому подходу к оценке срока окупаемости инвестиций, проведен анализ инвестиционного проекта с помощью метода имитационного моделирования, получено вероятностное значение срока окупаемости проекта и оценен риск его реализации.
Как выбрать банк для реализации инвестиционного проекта
Для реализации инвестпроекта компании понадобится банк-партнер. К его выбору стоит подойти очень придирчиво. Ведь благополучие клиентов во многом зависит от состояния обслуживающего банка и уровня его текущей ликвидности. Необходимо не только тщательно выбирать банк, но и затем контролировать его финансовое состояние в процессе работы, учитывая ассортимент оказываемых услуг и их стоимость, рейтинг банка, специализированную направленность, успешный опыт и компетентность в реализации аналогичных проектов.
Выводы
Начинать анализ проекта лучше с самого простого – со сроков возврата средств. Главными преимуществами анализа сроков окупаемости являются простота и скорость расчета. А в сочетании с имитационным моделированием можно оценить и риск скорости окупаемости инвестиций, что немаловажно для крупных проектов, требующих высоких инвестиционных затрат. Основным же недостатком является ограниченность информации о том, как будут вести себя денежные потоки и финансовый результат за пределами сроков реализации проекта. Поэтому проект следует оценивать комплексно с учетом других финансовых коэффициентов.
Старт любого бизнеса начинается с расчета. Инвестор должен знать, когда стоимость проекта окупиться, и он начнет получать прибыль. Как посчитать окупаемость проекта и в чем она измеряется? Окупаемость проекта измеряется временем. Зная алгоритм расчета можно узнать время, за которое все расходы, вложенные в проект, будут покрыты в полном объеме. Небольшие инвестиции могут окупиться в течение нескольких месяцев, крупные проекты обойдутся инвесторам в несколько лет ожидания полной окупаемости. Произведем расчет окупаемости на примере одного инвестиционного проекта – приобретение недвижимости (квартиры) с целью сдачи её в аренду. Для расчета нужно знать стоимость проекта, ежемесячные доходы и расходы.
Срок окупаемости проекта. Формула.
Стартовые вложения. Стоимость недвижимости – 3 000 000 рублей, ремонт и мебель – 1 000 000 рублей. Итого – 4 000 000 рублей.
Среднемесячная прибыль. Стоимость ежемесячной аренды – 24 000 рублей. Расходы на ком. услуги и косметический ремонт 4 000 рублей. Итого – 20 000 рублей.
Окупаемость проекта. 4 000 000 / 20 000 = 200 месяцев = 16 лет 7 месяцев.
Руководство
Имея на руках данные об инвестиционном проекте можно приступать к расчету его окупаемости. Стартовые вложения – 4 000 000 рублей. Чистая ежемесячная прибыль зависит от доходов и расходов проекта. Аренда составляет 24 000 рублей – это доход. Ком. услуги и косметический ремонт составляет 4 000 рублей – это расход. Чистая прибыль проекта в месяц – 20 000 рублей.
Проект запущен и успешно работает. Теперь осталось узнать, сколько времени потребуется на возврат всех инвестиционных средств. Согласно формуле окупаемости проекта для этого понадобиться 16 лет 7 месяцев. Дата относительная, так как зависит от регулярности ежемесячной прибыли на протяжении всего времени окупаемости проекта.
В результате расчета окупаемость получилась 16 лет 7 месяцев, округлим в большую сторону и получим 17 лет. Много это или мало? Для этого нужно узнать в процентах годовой объем возврата инвестиций. Расчет производиться по формуле 100% / 17 лет = 5.88%.
Решение предпринимателя, о выгоде того или иного проекта, принимается на основе окупаемости и годовом проценте возврата инвестиций. Чем меньше срок окупаемости, тем быстрее инвестор начнет получать чистую прибыль. Чем больше годовой процент возврата, тем выгодней и перспективней проект.
Обратите внимание
Окупаемость зависит от стабильного, ежемесячного дохода проекта. Прежде чем начать инвестировать в проект нужно убедиться, что ежемесячный доход будет поступать на протяжении всего времени. Следует выяснить уровень конкуренции в данной нише, какой спрос присутствует на потенциальный проект. На основании этих выводов можно узнать перспективу проекта и принять соответствующее решение.
Риски инвестиций зависят от срока окупаемости. Чем меньше окупаемость проекта, тем меньше риска потери инвестиций. Чем больше окупаемость проекта, тем выше инвестиционный риск. Опытные предприниматели знают, как посчитать окупаемость проекта, чтобы высокодоходные инвестиции имели минимальные риски.
Полезный совет
Начинающим инвесторам лучше выбирать такие проекты, которые сразу начинают себя окупать. Покупка недвижимости и сдача её в аренду начинает приносить доход сразу. А вот строительство недвижимости начнет окупаться не сразу, а только после сдачи объекта в эксплуатацию.
Новичкам не стоит сразу инвестировать в крупные, инвестиционные проекта даже при наличии свободных средств. Лучше купить несколько небольших объектов, которые быстро себя окупят. Деньги, полученные с малых инвестиционных проектов, можно направлять на приобретение более крупных.
Вопрос:
Как посчитать окупаемость проекта при высоком уровне инфляции?
Ответ:
При расчете окупаемости заложить в ежемесячные расходы средний уровень инфляции по стране. Если расчет производиться по ежегодным расходам, значит, увеличиваем их на средний годовой уровень инфляции по стране.
Вопрос:
Как посчитать окупаемость проекта, если проект приносит прибыль только сезонно?
Ответ:
Такие инвестиционные проекты как недвижимость на морских курортах имеет особый расчет окупаемости. Производится он по среднему ежегодному расчету. Подсчитываются все доходы, полученные за год минус ежегодные расходы.
Вопрос:
Как быстро запустить проект после начала инвестирования, ведь от этого зависит его окупаемость?
Ответ:
Все задержки по старту проекта должны быть учтены и заложены в расчет его окупаемости. Сроки задержки могут быть разные.
Жизненный цикл инвестиционного проекта (ИП) состоит из пяти основных этапов:
- разработка инвестиционного проекта и строительство (создание) объекта;
- освоение технологий и выход на полную мощность;
- нормальная эксплуатация и возврат вложенных средств;
- наработка дополнительной прибыли после однократной окупаемости;
- ликвидация и (или) продажа активов.
Критериями временной эффективности ИП являются минимум длительности первых трех этапов и максимум длительности четвертого этапа. Широко применявшийся 20-50 лет назад показатель статического срока окупаемости (СО) не был связан с фактором времени: он безразличен к тому, когда начнется отдача инвестиций.
При его использовании первые два этапа жизненного цикла инвестиционного проекта выпадали из сферы управления и воздействия расчетов эффективности, вследствие чего возникал риск их затягивания и заморозки инвестиций. Он также не показывал срок возврата капиталовложений, поскольку не был связан ни со сроком службы основных средств, ни с нормой их амортизации.
Указанный показатель позволял определить эффект использования капиталовложений как части накопленных средств. Возврат же инвестиций в реальности осуществляется уже в порядке простого воспроизводства через амортизационные отчисления. То есть однократный возврат капитализированных инвестиционных затрат (ИЗ) происходит «автоматически» уже в том случае, если фактический срок службы основных средств будет не меньше длительности расчетного периода (РП) даже при нулевой прибыли. В методологии потока наличности принято правило окупаемости, согласно которому окупаемость ИП происходит за счет накопления чистого дохода (амортизация плюс прибыль). Однако при расчете этого показателя срока окупаемости следует понимать, что «простой», т.е. однократный возврат в современных условиях недостаточен для расширенного воспроизводства и его факт еще не означает, что обеспечена достаточно высокая эффективность инвестиционных затрат.
При определении окупаемости за счет потока наличности (чистого дохода) динамический срок окупаемости не показывает реального срока возврата вложенных средств, поскольку часть наращенного чистого дохода, как правило, расходуется на текущее потребление. Поэтому было бы неверно представлять, что к концу срока окупаемости инвестиций возврат вложений становится фактом.
Действительно, правилом окупаемости в достаточной степени условно установлено, что под «окупаемостью» понимается именно стопроцентное равенство полученного дохода (эффекта) затраченным инвестициям или выход значения наращенного (рассчитанного нарастающим итогом) чистого дохода из минуса в плюс.
Часто в литературе срок окупаемости , период окупаемости и период возврата инвестиций считаются синонимами и определяются также единообразно. В различных источниках встречаются два основных названия временного динамического показателя эффективности: срок окупаемости (term of recoupment, recoupment period) и период возврата (payback period, recovery period) . При внимательном подходе это один и тот же показатель, между тем понятия окупаемости и возврата ИЗ могут быть не совсем идентичными (хотя в английском языке фактически это так).
В процессе отдачи инвестиционного проекта можно разглядеть несколько процессов.
Первый - тот, что соответствует правилу окупаемости, - есть достижение величиной полученного дохода величины осуществленных инвестиций. При этом предполагается, что доход представляет собой чистую валовую прибыль, однако в Руководстве по оценке эффективности инвестиций написано, что «неправильно рассчитывать срок окупаемости на основе чистой прибыли после уплаты налога».
Второй процесс - возврат вложенных средств - возможность реального изъятия инвестором вложенных в проект средств обратно. Поэтому для более глубокого анализа вполне возможно использование нескольких показателей временной эффективности. Эти показатели будут отличаться друг от друга в зависимости от того, как в них будут учтены следующие моменты:
1. Какие затраты следует включать в объем инвестиций, окупаемость которых определяется? Часто определяют окупаемость только первоначальных инвестиций, хотя более правильно учитывать и дополнительные инвестиции в период функционирования. Кроме того, иногда мелкие расходы, относящиеся к расходам будущих периодов, не относят к единовременным (т.е. инвестициям), а присоединяют к текущим операционным расходам. Следует ли учитывать уплаченный НДС, не включенный в стоимость внеоборотных активов, поскольку у него свой механизм возврата - зачетный, в целом более быстрый, чем у капитализируемых ИЗ? Реальный поток наличности во многом снимает эти вопросы, но на стадии бизнес-планирования сложная структура ИЗ значительно усложняет прогнозирование этого потока. Кроме того, их решение важно при анализе зависимости окупаемости от структуры ИЗ. При расчете статического СО к сумме ИЗ добавлялась сумма убытков до начала отработки проекта, но при использовании метода потока наличности планируемые убытки учтутся автоматически.
2. За счет каких средств и каким образом происходит окупаемость :
- в соответствии с правилом окупаемости за счет всей суммы чистого дохода (ЧД);
- части ЧД, которая остается для накопления, - реальной суммы, которую можно изъять из проекта;
- только за счет амортизационных отчислений?
Другими словами, что такое «окупаемость» как таковая? При этом вариант досрочного закрытия (продажи) ИП для ускорения окупаемости и возврата вложений не рассматривается или остается «про запас». Изъятие инвестиционных затрат возможно только в виде свободных средств, поступающих в те же фонды (руки), из которых было осуществлено их финансирование. Учитывая это, какую точку следует признать моментом действительной окупаемости ИП, т. е. эффективной?
Здесь имеется в виду, будет ли это точка однократного возврата при условии, что окупаемость определяется по наполнению собственных источников финансирования (амортизационного фонда и фонда накопления), или точка двух- и более кратного возврата, если окупаемость определяется по чистому дисконтированному доходу (NPV), который используется не только на накопление, но и на потребление. Данное различие учитывает также структуру ИЗ. В первую очередь то, что часть ИЗ, направленная на создание запасов (оборотные средства), окончательно может быть возвращена (изъята из проекта) лишь по его завершении: при распродаже остатков готовой продукции и других запасов (хотя для инвестора не столь важно, из чего состоит вернувшаяся сумма). Между тем в проектах, начинающихся с капитального строительства (завода, цеха) хозяйственным способом, окупаемость в виде накопления амортфонда начинается еще до ввода объекта в эксплуатацию и начала реализации продукции вместе с начислением амортизации на строительное оборудование. Роль кругооборота оборотных средств (т.е. части совокупных инвестиций) в процессе окупаемости еще предстоит уточнить.
3. Как определяется начальная точка (базовый момент) срока окупаемости - левая на временной шкале (см. рисунок №1)? В этом отношении большинство методик и исследователей страдают небрежностью, как будто здесь все давно однозначно. За нее принимают и «момент, указанный в задании на расчет эффективности», и начало РП (без уточнения, начало это или конец нулевого шага), и «начало освоения инвестиций» (что это за точка, можно ответить по-разному), и даже начало «отработки» (как в концепции статического СО). Отчасти это может объясняться тем, что «period» переводится с английского и как «цикл, круг», и как «точка». То есть кому-то более важно определить именно точку окупаемости, а не сам период окупаемости. Но без нахождения длительности периода невозможно сравнивать разные проекты (варианты) по скорости (времени) окупаемости.
Рисунок 1. Жизненный цикл и показатели окупаемости инвестпроекта
Время в расчетном периоде отсчитывается от фиксированного момента, принимаемого за базовый период. Это чаще всего начало нулевого шага, но может быть и его конец. В последнем случае более корректно вести дисконтирование денежных потоков, поскольку они приводятся на конец каждого шага. Самый точный подход здесь - левая точка должна определяться расчетом с учетом распределения инвестиций на первых этапах ИП.
Согласно правилу окупаемости правая точка срока окупаемости (грубо) находится на шаге (год) t", который находят при решении трансцендентного уравнения (1):
Анализ данных приведенных в таблице №1 показывает, что правая точка СО лежит внутри десятого шага, когда величина НЧДД (последняя графа) меняет знак с «-» на «+».
Таблица 1. Расчет эффективности ИП (Нд = 15%)
| Номер шага | Показатели денежного потока | |||||||
|---|---|---|---|---|---|---|---|---|
| Kt | Pt | at | Kt at | Pt at | ЧДt | НЧД | НЧДД | |
| 1 | 50 | 0 | 1 | 50 | -50 | -50 | -50 | |
| 2 | 880 | 0 | 0,87 | 765 | -880 | -930 | -815,2 | |
| 3 | 121 | 0 | 0,756 | 91,5 | -121 | -1051 | -906,7 | |
| 4 | 0 | 250 | 0,658 | 0 | 164,4 | 250 | -801 | -742,3 |
| 5 | 0 | 350 | 0,572 | 0 | 200,1 | 350 | -451 | -542,2 |
| 6 | 0 | 350 | 0,497 | 0 | 174 | 350 | -101 | -368,2 |
| 7 | 0 | 350 | 0,432 | 0 | 151,3 | 350 | 249 | -216,9 |
| 8 | 0 | 350 | 0,376 | 0 | 131,6 | 350 | 599 | -85,3 |
| 9 | 0 | 200 | 0,327 | 0 | 65,4 | 200 | 799 | -19,9 |
| 10 | -200 | 100 | 0,284 | -56,9 | 28,4 | 300 | 1099 | 65,3 |
| Итого | 851 | 1950 | 849,9 | 915,2 | 1099 | |||
| Индекс доходности первоначальных инвестиций | 1,07 | |||||||
| Индекс доходности совокупных инвестиций | 1,08 | |||||||
НЧД - номинальный чистый доход нарастающим итогом;
НЧДД - дисконтированный чистый доход нарастающим итогом.
Первый можно назвать полным сроком окупаемости, так как он учитывает дополнительно время отвлечения средств в строительстве (если оно наличествует), срок замораживания ИЗ до начала отдачи и срок «отработки». Левая крайняя точка на шкале времени может фиксироваться двумя способами или базовым, или некоторым «центральным» моментом ИЗ.
Второй показатель - СО, левая крайняя точка которого - начало отдачи проекта (или момент последней инвестиции).
Первый и второй показатели рассчитываются в типичных инвестиционных проектах и по собственному капиталу и лучше всего подходят случаю, когда инвестор и реализатор - одно и то же лицо.
Типичный инвестиционный проект это проект, в котором происходят типичные (наиболее частые) денежные потоки: сначала идет период осуществления инвестиций, затем период отдачи без затрат инвестиций, а в конце учитывается ликвидационная стоимость активов. То есть в типичных инвестпроектах обязательны очередность и лаг между инвестициями и отдачей.
У третьего показателя (назовем его периодом возврата - ПВ) левая точка - какая-нибудь из рассмотренных выше (здесь это не столь важно), а правая - точка возврата (ТВ) tв определяется равенством (2):
Период возврата определяется периодом, за который будет получена сумма свободных денежных средств, равная по величине первоначальным ИЗ, причем данные средства могли бы быть использованы на дальнейшие инвестиции как в этом проекте, так и на любые другие. По своей величине ПВ всегда больше СО, поскольку правая часть формулы (1) всегда больше правой части формулы (2). Сумма SUM(Аt + Pчнt) является капитальной долей ЧДД (капитализированным доходом).
Показатель период возврата характеризует целесообразность ИП с позиций своевременного и полного возврата авансированных средств с учетом процентных ставок по кредиту. Реальное значение ПВ всегда интересует стороннего инвестора, а также банк-кредитор, который принимает решение о кредитовании реализации данного проекта, или само предприятие, финансирующее его из своих фондов и планирующее свои дальнейшие инвестиции. (На практике банки не рассчитывают ПВ, поскольку пока еще им не известна теория и методика его расчета.) Если проект на 100% реализуется за счет кредита, то значение ПВ будет указывать на минимальный срок кредита, необходимый для его возврата. Таким образом, в последнем случае расчет периода возврата - это возможный способ решения задачи определения финансовой реализуемости проекта. Концепция периода возврата инвестиций в отличие от концепции однократного СО учитывает затраты времени, доходы и расходы, имеющие место как до, так и после точки окупаемости, базируется на фактическом сроке службы основных средств.
В остальном показатели СО и ПВ имеют много схожего. Оба они являются динамическими показателями, несмотря на то что могут быть как номинальными, так и дисконтированными.
Использование динамического СО позволяет, как известно, охватывать в расчете основные стадии жизненного цикла инвестиционного проекта, включая проектирование, создание, внедрение и освоение объекта, а также его эксплуатацию и получение отдачи до момента однократного возврата (или окупаемости). Соответственно, СО можно представить в виде суммы нескольких слагаемых. Анализ фактической структуры СО позволяет вскрыть причины его отклонения от расчетной величины. При расчете СО и ПВ необходимо учитывать лаг между осуществлением капиталовложений и началом получения эффекта.
Расчет СО и ПВ должен начинаться с расчета центрального момента инвестиций. Необходимо найти левую точку РП, которая характеризует центральный момент вложения средств («центр тяжести» этого процесса). Если принять за нее момент первой инвестиции, то в ряде случаев будет получено сильное удлинение срока.
Например, на начальном шаге был оплачен задаток (первая часть инвестиций) на участие в тендере (около 1% стоимости заказа). Тендер был выигран, но его результаты были утверждены с некоторой задержкой. Реализация инвестпроекта и основные закупки (инвестиции) пришлись даже не на второй - третий, а на четвертый и пятый шаги. Тогда срок окупаемости, если начинать его отсчитывать от первой инвестиции, в этом случае возрастет на несколько шагов (лет) вынужденного ожидания от первой инвестиции до основной их части .
Для расчета дисконтированного СО необходимо сделать два допущения. Первое - инвестиции каждого шага относятся к его середине (приведены к середине). Второе - получаемый эффект (ЧДД) распределяется равномерно внутри того шага РП, на котором величина наращенного ЧДД меняет знак с «-» на «+».
Эти допущения противоречат тому первоначальному допущению при расчете ЧДД, что дисконтирование приводит все рассчитываемые значения к концу шага и несколько повлияет на точность расчета СО. При расчете же недисконтированного СО эти допущения наиболее приемлемы. Вообще говоря, дисконтирование во всех случаях целесообразно проводить к середине шага, в этом случае будет обеспечиваться наименьшая погрешность.
Итак, для точного расчета необходимо привести все точечные инвестиции по проекту к одному моменту, который можно назвать центральным или динамическим центром инвестиций (ЦИ). Под ЦИ понимается некоторая точка внутри фазы инвестирования, являющаяся условной точкой временной шкалы, в которой сведены все моменты вложения инвестиций (напомним, условно принято, что все инвестиции данного шага относятся к его середине). Соответственно, весовой коэффициент для первого шага - 0,5, для второго - 1,5, для третьего - 2,5 и т.д.
При необходимости уточненных расчетов точка инвестиций может определяться с учетом поквартального или помесячного распределения ИЗ в период создания объекта.
В тех случаях, когда за базовый момент принимается начало нулевого шага, центральный момент (точка) инвестиций ЦИ определяется по формуле (3):
Рассмотрим пример (таблица №2) определения динамического центра инвестиций ЦИ = (66*0,5 + 58,8*1,5) / (66 + 60) = 0,97 (шага, года).
Таблица 2. Расчетная таблица определения показателей СО и ПВ
(все показатели дисконтированы), млн. руб.
| T | Притоки по основной деятельности | Притоки по финансовой деятельности | Инвестиционные затраты | Операционные издержки | ЧДД | Капитализированный ЧДД | Наращенный ЧДД | Сальдо КЧДД |
| 1 | 0 | 66 | -66 | -66 | -66 | |||
| 2 | 0 | 58,8 | -58,8 | -124,8 | -124,8 | |||
| 3 | 113,636 | 20 | 77,273 | 56,363 | 36,64 | -68,435 | -88,16 | |
| 4 | 104,132 | 18,182 | 69,421 | 52,893 | 34,38 | -15,542 | -53,78 | |
| 5 | 90,158 | 15,026 | 60,856 | 44,328 | 28,81 | 28,784 | -24,97 | |
| 6 | 78,984 | 6,83 | 48,494 | 37,32 | 24,97 | 66,104 | 0 | |
| Итого | 386,91 | 60,038 | 124,8 | 256,044 | 66,104 | 124,8 |
Возможны два практических метода дальнейшего расчета СО: с использованием численных матметодов и по специальному простому алгоритму при вычислении интегрального эффекта (ЧДД). При определении ЧДД (табл. 2) алгоритмически выявляется порядковый шаг (год) t расчетного периода, на котором величина наращенного ЧДД меняет знак с «-» на знак «+». Его номер покажет точку окупаемости с округлением в большую сторону t". В действительности она лежит внутри этого шага. От нее до конца шага лежит отрезок, равный НЧДДt" / ЧДДt (долей шага). Точное значение точки окупаемости ТО (с учетом сделанных выше допущений) можно найти по формуле (4):
ТО = t" - НЧДДt" / ЧДДt"
Рассмотрим подробнее t" = 5 (табл. 2), НЧДД = 28,784 млн. руб., ЧДД = 44,328 млн. руб.
Точное значение точки окупаемости ТО будет равно 5 - 28,784/44,328 = 4,35. На рисунке №1 показано, что период, необходимый для наработки НЧДД = 28,784 млн. руб., составил 0,65 шага (года).
Местонахождение точки возврата ТВ (правая точка периода возврата и точки окупаемости) не зависит от того, где была принята левая точка: в первой инвестиции, в начале РП или др.
В итоге оценка величин срока окупаемости (СО) определяется при помощи формулы (5):
СО = ТО - ЦИ
Определение периода возврата (ПВ) производится соответственно с помощью формулы (6):
ПВ = ТВ - ЦИ
В приведенном примере СО = 4,35 - 0,97 = 3,38 (шага, года).
ПВ = 6 - 0,97 = 5,03 (шага, года). Точка возврата при этом случайно совпала с окончанием 6-го шага.
Период двукратного возврата заканчивается на 8-м году РП.
ПВ = 8 - (135,674 - 124,8) / 124,8 - 0,97 = 6,93 (года).
На рисунке №1 показано, что период отработки по СО составляет 2,35 шага, а непоказанный период отработки по ПВ равен ровно 4 шагам.
При анализе ИП и временных показателей эффективности следует учитывать, что неоднородность различных частей инвестиционных затрат сопровождается риском их возврата в различной степени. Любая статья ИЗ равноэффективна с точки зрения приносимой им величины прибыли, но только амортизируемые затраты создают амортизационный фонд и уменьшают налогооблагаемую базу по налогу на прибыль. НДС, не включенный в первоначальную стоимость внеоборотных активов, имеет зачетный механизм возврата. Инвестиции в прирост оборотного капитала также возвращаются при каждом обороте, а окончательно могут высвободиться (вернуться) лишь при ликвидации проекта.
Литература:
- Руководство по оценке эффективности инвестиций. ЮНИДО, 1978.
- Серов В.Н. О совершенствовании оценки экономической эффективности инвестиций в производственный капитал // Инвестиции в России. - 2008. - №7.
- Чистов Л.М. Экономика строительства. - СПб., 2000.
Срок окупаемости инвестиций PP
Срок окупаемости инвестиций - время, которое требуется, чтобы инвестиция обеспечила достаточные поступления денег для возмещения инвестиционных расходов. Вместе с чистой текущей стоимостью (NPV) и внутренним коэффициентом окупаемости (IRR) используется как инструмент оценки инвестиций.
Срок окупаемости инвестиций - это превосходный показатель, предоставляющий вам упрощенный способ узнать, сколько времени потребуется фирме для возмещения первоначальных расходов. Это имеет особое значение для бизнеса, расположенного в странах с неустойчивой финансовой системой, или бизнеса связанного с передовой технологией, где стремительное устаревание товара является нормой, что превращает быстрое возмещение инвестиционных расходов в важную проблему.
Общая формула для расчета срока окупаемости инвестиций:
Ток (PP) - срок окупаемости инвестиций;
n - число периодов;
CFt - приток денежных средств в период t;
Io - величина исходных инвестиций в нулевой период.
Определяется: как время, которое требуется, чтобы инвестиция обеспечила достаточные поступления денег для возмещения инвестиционных расходов.
Характеризует: финансовый риск.
В зависимости от поставленной цели возможно вычисление срока окупаемости инвестиций с различной точностью (пример №1). На практике часто встречается ситуация, когда в первые периоды происходит отток денежных средств и тогда в правую часть формулы вместо Io ставится сумма денежных оттоков.
Пример №1. Расчет срока окупаемости инвестиций.
Размер инвестиции - 115000$.
Доходы от инвестиций в первом году: 32000$;
во втором году: 41000$;
в третьем году: 43750$;
в четвертом году: 38250$.
Определим период по истечении, которого инвестиция окупается.
Сумма доходов за 1 и 2 года: 32000 + 41000 = 73000$, что меньше размера инвестиции равного 115000$.
Сумма доходов за 1, 2 и 3 года: 73000 + 43750 = 116750 больше 115000, это значит, что возмещение первоначальных расходов произойдет раньше 3 лет.
Если предположить что приток денежных средств поступает равномерно в течении всего периода (по умолчанию предполагается что денежные средства поступают в конце периода), то можно вычислить остаток от третьего года.
Остаток = (1 - (116750 - 115000)/43750) = 0,96 года
Ответ: период окупаемости равен 3 годам (точнее 2,96 года).
Пример №2. Расчет срока окупаемости инвестиций.
Размер инвестиции - $12800.
Доходы от инвестиций в первом году: $7360;
во втором году: $5185;
в третьем году: $6270.
Рассчитайте срок окупаемости инвестиции.
Определим период, по истечении которого инвестиция окупается.
Сумма доходов за 1 и 2 года: 7360 + 5185 = $12545, что меньше размера инвестиции равного $12800.
Сумма доходов за 1, 2 и 3 года: 12545 + 6270 = 18815 больше 12800, это значит, что возмещение первоначальных расходов произойдет раньше 3 лет.
Если предположить что приток денежных средств поступает равномерно в течение всего периода, то можно вычислить остаток от третьего года.
Остаток = (1 - (18815 - 12800)/6270) = 0,04 года.
Ответ: период окупаемости равен 3 годам (точнее 2,04 года).
Произвести расчет периода окупаемости вашего проекта вы можете легко с помощью формулы: A = B / C, где A – показатель окупаемости проекта; B – размер вложенной в проект суммы; C – чистая годовая прибыль от реализации проекта. Как мы видим, с помощью несложным математический подсчетов вы получите конкретный срок, который будет необходим для возврата вложенных вами средств в проект.
Важно учитывать то, что эта формула расчета работает только при выполнении следующих требований, а именно:
Во все инвестиционные дела вложения должны осуществляться однократно;
Все дела, в которые были вложены денежные средства, должны иметь одинаковый период экономического существования;
После инвестирования денежных средств каждый год инвестор будет получать одинаковые денежные суммы в течение всего периода функционирования инвестиционного проекта.
Пример расчета срока окупаемости инвестиционного проекта
Пример сдачи в аренду квартиры, комнаты или дома. Допустим, вы вложили деньги в недвижимость и приобрели дом за 100 тыс. долларов для того, чтобы сдавать его в аренду. Вы рассчитываете получать каждый месяц 600 долларов за аренду. Каким же будет срок окупаемости такого проекта? Рассчитать это очень просто, обратившись к нашей формуле.
B =100 000 $ / C = 600 $ / мес. (7200 $ / год), следовательно, A = 100000 / 7200 = 14 лет. То есть, через 14 лет вы полностью возвратите вложенные средства и начнете получать чистую прибыль.
(PP – показатель окупаемости инвестиционного проекта; Io – размер первоначальных инвестиций; P – чистый годовой поток денег от реализации дела).
Расчет срока окупаемости инвестиций по формуле.
Для более полного понимания того, как нужно рассчитывать срок окупаемости, следует рассмотреть пример. Допустим, предприятие произвело разовые инвестиции, размер которых составил 50 млн. тенге. Годовой чистый доход – 20 млн. тенге. Для определения срока окупаемости необходимо выполнить следующее действие:
Таким образом, инвестиции окупятся через 2,5 года.
Коэффициент общей экономической эффективности капитальных вложений (Э)
где П - годовая прибыль,
К - капитальные вложения.
Срок окупаемости (Т)
Прибыль находиться:
Прибыль - разница между доходами и издержками.
Прибыль на реализуемые услуги (П) рассчитывается по формуле:
где В - планируемая выручка от реализации товаров или услуг в действующих ценах (без НДС, акцизов, торговых и сбытовых скидок);
С - полная себестоимость реализуемых товаров или услуг в предстоящем периоде.
Общие формулы расчета прибыли.
Валовая прибыль = выручка - себестоимость реализованной продукции или услуги
Прибыль / убыток от продаж (реализации) = валовая прибыль - издержки *издержки в данном случае - коммерческие расходы и расходы на управление
Прибыль / убыток до налогообложения = прибыль от продаж ±операционные доходы и расходы ±внереализационные доходы и расходы.
Чистая прибыль / убыток = выручка - себестоимость товара - расходы (управленческие и коммерческие) - прочие расходы - налоги
Доход = выручка (оборот) - себестоимость (или закупочная цена) товара или услуг
Операционная прибыль = валовая прибыль - операционные затраты*операционные затраты - затраты компании на переработку сырья и комплектующих в готовый товар или услугу




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации