
Расчет показателя чистой приведенной стоимости. Чистая приведенная стоимость (NPV)
Рассчитаем Приведенную (к текущему моменту) стоимость инвестиции при различных способах начисления процента: по формуле простых процентов, сложных процентов, аннуитете и в случае платежей произвольной величины.
Текущая стоимость (Present Value) рассчитывается на базе концепции стоимости денег во времени: деньги, доступные в настоящее время, стоят больше, чем та же самая сумма в будущем, вследствие их потенциала обеспечить доход. Расчет Текущей стоимости, также как и важен, так как, платежи, осуществленные в различные моменты времени, можно сравнивать лишь после приведения их к одному временному моменту.
Текущая стоимость получается как результат приведения Будущих доходов и расходов к начальному периоду времени и зависит от того, каким методом начисляются проценты: , или (в файле примера
приведено решение задачи для каждого из методов).
Простые проценты
Сущность метода начисления по простым процентам состоит в том, что проценты начисляются в течение всего срока инвестиции на одну и ту же сумму (проценты начисленные за предыдущие периоды, не капитализируются, т.е. на них проценты в последующих периодах не начисляются).
В MS EXCEL для обозначения Приведенной стоимости используется аббревиатура ПС (ПС фигурирует как аргумент в многочисленных финансовых функциях MS EXCEL).
Примечание . В MS EXCEL нет отдельной функции для расчета Приведенной стоимости по методу Простых процентов. Функция ПС() используется для расчета в случае сложных процентов и аннуитета. Хотя, указав в качестве аргумента Кпер значение 1, а в качестве ставки указать i*n, то можно заставить ПС() рассчитать Приведенную стоимость и по методу простых процентов (см. файл примера ).
Для определения Приведенной стоимости при начислении простых процентов воспользуемся формулой для расчета (FV):
FV = PV * (1+i*n)
где PV - Приведенная стоимость (сумма, которая инвестируется в настоящий момент и на которую начисляется процент);
i - процентная ставка за период
начисления процентов (например, если проценты начисляются раз в год, то годовая; если проценты начисляются ежемесячно, то за месяц);
n – количество периодов времени, в течение которых начисляются проценты.
Из этой формулы получим, что:
PV = FV / (1+i*n)
Таким образом, процедура расчета Приведенной стоимости противоположна вычислению Будущей стоимости. Иными словами, с ее помощью мы можем выяснить, какую сумму нам необходимо вложить сегодня для того, чтобы получить определенную сумму в будущем.
Например, мы хотим знать, на какую сумму нам сегодня нужно открыть вклад, чтобы накопить через 3 года сумму 100 000р. Пусть в банке действует ставка по вкладам 15% годовых, а процент начисляется только основную сумму вклада (простые проценты).
Для того чтобы найти ответ на этот вопрос, нам необходимо рассчитать Приведенную стоимость этой будущей суммы по формуле PV = FV / (1+i*n) = 100000 / (1+0,15*3) = 68 965,52р. Мы получили, что сегодняшняя (текущая, настоящая) сумма 68 965,52р. эквивалентна сумме через 3 года в размере 100 000,00р. (при действующей ставке 15% и начислении по методу простых процентов).
Конечно, метод Приведенной стоимости не учитывает инфляции, рисков банкротства банка и пр. Этот метод эффективно работает для сравнения сумм «при прочих равных условиях». Например, что с помощью него можно ответить на вопрос «Какое предложение банка выгоднее принять, чтобы получить через 3 года максимальную сумму: открыть вклад с простыми процентами по ставке 15% или со сложными процентами с ежемесячной капитализацией по ставке 12% годовых»? Чтобы ответить на этот вопрос рассмотрим расчет Приведенной стоимости при начислении сложных процентов.
Сложные проценты
При использовании сложных ставок процентов процентные деньги, начисленные после каждого периода начисления, присоединяются к сумме долга. Таким образом, база для начисления сложных процентов в отличие от использования изменяется в каждом периоде начисления. Присоединение начисленных процентов к сумме, которая послужила базой для их начисления, называется капитализацией процентов. Иногда этот метод называют «процент на процент».
Приведенную стоимость PV (или ПС) в этом случае можно рассчитать, используя .
FV = РV*(1+i)^n
где FV (или S) – будущая (или наращенная сумма),
i - годовая ставка,
n - срок ссуды в годах,
т.е. PV = FV / (1+i)^n
При капитализации m раз в год формула Приведенной стоимости выглядит так:
PV = FV / (1+i/m)^(n*m)
i/m – это ставка за период.
Например, сумма 100 000р. на расчетном счету через 3 года эквивалентна сегодняшней сумме 69 892,49р. при действующей процентной ставке 12% (начисление % ежемесячное; пополнения нет). Результат получен по формуле =100000 / (1+12%/12)^(3*12) или по формуле =ПС(12%/12;3*12;0;-100000).
Отвечая на вопрос из предыдущего раздела «Какое предложение банка выгоднее принять, чтобы получить через 3 года максимальную сумму: открыть вклад с простыми процентами по ставке 15% или со сложными процентами с ежемесячной капитализацией по ставке 12% годовых»? нам нужно сравнить две Приведенные стоимости: 69 892,49р. (сложные проценты) и 68 965,52р. (простые проценты). Т.к. Приведенная стоимость, рассчитанная по предложению банка для вклада с простыми процентами, меньше, то это предложение выгоднее (сегодня нужно вложить денег меньше, чтобы через 3 года получить ту же сумму 100 000,00р.)
Сложные проценты (несколько сумм)
Определим приведенную стоимость нескольких сумм, которые принадлежат разным периодам. Это можно сделать с помощью функции ПС() или альтернативной формулы PV = FV / (1+i)^n
Установив значение ставки дисконтирования равной 0%, получим просто сумму денежных потоков (см. файл примера ).
Аннуитет
Если, помимо начальной инвестиции, через равные периоды времени производятся дополнительные равновеликие платежи (дополнительные инвестиции), то расчет Приведенной стоимости существенно усложняется (см. статью , где приведен расчет с помощью функции ПС() , а также вывод альтернативной формулы).
Здесь разберем другую задачу (см. файл примера ):
Клиент открыл вклад на срок 1 год под ставку 12% годовых с ежемесячным начислением процентов в конце месяца. Клиент также в конце каждого месяца вносит дополнительные взносы в размере 20000р. Стоимость вклада в конце срока достигла 1000000р. Какова первоначальная сумма вклада?
Решение может быть найдено с помощью функции ПС() : =ПС(12%/12;12;20000;-1000000;0) = 662 347,68р.
Аргумент Ставка
указан за период начисления процентов (и, соответственно, дополнительных взносов), т.е. за месяц.
Аргумент Кпер
– это количество периодов, т.е. 12 (месяцев), т.к. клиент открыл вклад на 1 год.
Аргумент Плт
- это 20000р., т.е. величина дополнительных взносов.
Аргумент Бс
- это -1000000р., т.е. будущая стоимость вклада.
Знак минус указывает на направление денежных потоков: дополнительные взносы и первоначальная сумма вклада одного знака, т.к. клиент перечисляет
эти средства банку, а будущую сумму вклада клиент получит
от банка. Это очень важное замечание касается всех , т.к. в противном случае можно получить некорректный результат.
Результат функции ПС()
– это первоначальная сумма вклада, она не включает Приведенную стоимость всех дополнительных взносов по 20000р. В этом можно убедиться подсчитав Приведенную стоимость дополнительных взносов. Всего дополнительных взносов было 12, общая сумма 20000р.*12=240000р. Понятно, что при действующей ставке 12% их Приведенная стоимость будет меньше =ПС(12%/12;12;20000)
= -225 101,55р. (с точностью до знака). Т.к. эти 12 платежей, сделанные в разные периоды времени, эквивалентны 225 101,55р. на момент открытия вклада, то их можно прибавить к рассчитанной нами первоначальной сумме вклада 662 347,68р. и подсчитать их общую Будущую стоимость = БС(12%/12;12;; 225 101,55+662 347,68)
= -1000000,0р., что и требовалось доказать.
Чтобы назвать проект эффективным, ему надо не только генерировать положительный поток. Он должен приносить инвестору хороший доход, делая его богаче. Расчет npv инвестиционного проекта дает возможность определить, насколько выгодны вложения в него.
Он отражает классический подход к оценке эффективности: сравнивает соотношение затрат и результата.
Чтобы грамотно интерпретировать инвестиции npv и природу денег, важно понимать их сущность.
Деньги являются неотъемлемой и самой главной частью финансовой системы любого государства, ключевой категорией рыночной системы хозяйствования.
Деньги это:
- средство обмена: один получает товар или услугу, другой в обмен на это получает деньги;
- мера стоимости. Подобная роль дает возможность фиксировать цены сделок;
- единица расчета . Эта функция позволяет определить экономическую величину понятным методом;
- средство обмена;
- средство сбережения;
- способ займа;
- способ отсроченного платежа.
Деньги являются уникальным товаром, обладая высокой ликвидностью.
Анализ и понимание некоторых из функций денег дадут возможность лучше понять, что есть ставка дисконтирования, инвестиционный проект, npv. Так как все они завязаны на сущности денег.
Непонятная аббревиатура
Для проведения анализа эффективности применяют различные показатели, одним из которых является NPV (Net Present Value) – вычисление чистой приведенной стоимости. Расчет npv для инвестиционного проекта – важный этап анализа, показывающий, насколько вложения будут эффективными, дадут ли вообще прибыль и в каком объеме.
Почему выбирают инвестиционный критерий npv при определении прибыльности какого-либо проекта:
- для расчета берутся во внимание различные требования к цене капитала, включая сложные, к примеру, переменная ставка дисконтирования;
- при грамотном определении рисков цены капитала и иных рисков основным показателем целесообразности проекта выступает общий доход, а не скорость его получения.
Важно! При использовании метода NPV принимается как данность, что все показатели по проекту будут стабильными на протяжении всего срока его реализации. Это ведет к тому, что расчет npv для инвестиционного проекта действителен лишь на момент его расчета. Необходимо понимать, что под влиянием различных факторов (той же инфляции), значения могут скорректироваться.
Для анализа инвестиционного проекта npv подходит идеально.
Среди его особенностей выделяют следующие:
- Он считается абсолютной мерой его эффективности . С ростом суммы вложений увеличивается и показатель. Чем больше сумма инвестиций в проект и уровень предполагаемого денежного потока, тем выше будет итоговое значение NPV.
- Его величина зависит от структуры инвестиций , то есть, каким образом они распределены по отдельным периодам реализации. Если большая часть суммы вложений запланирована на конечные периоды проекта, необходимо тогда и увеличить сумму чистого дохода.
- Время начала реализации проекта влияет на показатель . С увеличением срока между началом проекта и непосредственной его эксплуатацией снижается сумма NPV. Помимо этого, итоговое значение меняется от влияния изменений ставки дисконта к сумме вложений и к денежному потоку.
Факторы, которые влияют на величину показателя:
- уровень производственного процесса. С ростом прибыли увеличивается выручка. Снижение издержек увеличивает прибыль;
- ставка дисконтирования;
- размеры компании: величина инвестиций, размер выпускаемой партии, время, требующееся на продажу одной единицы продукции.
То есть, будет неправильно сравнивать проекты, у которых наблюдаются серьезные отличия по какому-либо вышеперечисленному показателю. NPV повышается одновременно с увеличением эффективности вложений.
Как рассчитать
Рассмотрим, как провести расчет эффективности инвестиционных проектов npv.
Чистый дисконтированный поток рассчитывается путем сложения всех потоков от операционной и инвестиционной деятельности, при этом дополнительно учитывая цену использованного капитала. Если расчеты показывают, что проект дает прибыли выше, чем все издержки на его реализацию, т.е. npv полных инвестиционных затрат положительно, проект реализуется. Иначе его лучше отклонить.
Расчеты проводят по следующей формуле:
Где:
- NCFi — чистый денежный поток в определенный момент времени;
- N – число лет;
- d – ставка дисконтирования.
Важно! Суть анализа npv полных инвестиционных зaтрaт – сопоставление стоимости денежных потоков в будущем с инвестициями в проект.
Для полноценного и качественного анализа расчет прибыльности инвестиции pv npv рассчитывается по каждому из видов деятельности:
- операционная;
- инвестиционная;
- финансовая.
Сложность при расчете показателя заключается в грамотном определении ставки дисконтирования. Есть еще один показатель, который идет вместе с NPV. Это PI – .
Формула расчета: PI = NPV/IC, где IC – первоначальные инвестиции.
Показатель имеет схожие проблемы при вычислении:
- анализ предполагаемой прибыли;
- расчет ставки дисконтирования.
Показатель нужен для определения целесообразности инвестиций в проект.
| Период | Первый год | Второй год | Третий год |
| Чистый денежный поток, руб. | 24 267 | 28 078 | 32 597 |
| Ставка дисконтирования, % | 13 | 13 | 13 |
| NPV, руб. | 24 267/(1+0,13) = 21 475,2 | 28 078/(1+0,13) 2 = 21 989,2 | 32 597/(1+0,13) 3 = 22 592,9 |
Сумма инвестиций в проект = 1 250 500 руб.
Общая сума NPV = 21 475,2 + 21 989,2 + 22 592,9 = 66 057,3 руб.
PI = 66 057,3/1 250 500 = 0,1.
В приведенном примере все значения показателей положительны, следовательно, проект рекомендован к реализации.
Рассмотрим критерии эффективности инвестиционных проектов npv:
- NPV больше 0 . Показатель демонстрирует, как увеличится стоимость вложенных средств при реализации проекта. Выбирая из нескольких разных проектов с положительным значением, предпочтение лучше отдать тому, у кого показатель NPV выше.
- NPV равно 0. Проект лучше отклонить, так как он не даст ни доходов, ни убытков.
- NPV меньше 0. Проект однозначно нереализуем, так как в этом случае расчет показывает, что потеряет инвестор при вложениях в проект.
Важно! Использование для анализа инвестиции: npv pi покажет реальную картину проекта, поможет с выбором.
Что в итоге
В заключение приведем достоинства и недостатки рассмотренного метода .
Достоинства:
- принимает в расчет временную стоимость денег за счет использования ставки дисконта;
- дает возможность при расчете учесть риски по проекту, опять же с помощью дисконтной ставки: чем она выше, тем больше риски по проекту.
Недостатки:
- несмотря на дисконтирование будущих доходов, показатель не гарантирует именно такой исход событий. Это всего лишь прогнозные показатели;
- часто сложно точно определить ставку дисконтирования.
NPV широко используется среди аналитиков для расчета эффективности инвестиций. Показатель дает довольно четкое понимание выгоды проекта. Неоспоримым плюсом является то, что показатель показывает дисконтированный поток, то есть будущую реальную стоимость денег. Инвестиционный критерий npv дает возможность учитывать при расчете инфляцию, риски, периодичность поступлений денег.
Несмотря на все явные достоинства показателя, он имеет недостатки. Поэтому для полноты картины используют и другие показатели анализа инвестиции: ip, arr, npv. Но, несмотря на это, NPV остается важнейшей составляющей при вынесении решения по реализации проекта.
Успешных вложений и положительной прибыли!
Оценка и анализ инвестиций используют ряд специальных показателей, среди которых чистая текущая стоимость инвестиционного проекта занимает наиболее важное положение.
Данный показатель показывает экономическую эффективность инвестиций путем сравнения дисконтированных денежных потоков затрат капитала и дисконтированных денежных потоков результатов в виде чистой прибыли от проекта. Иными словами в данном показателе отражен классический принцип оценки эффективности: определение соотношения «затраты - результаты».
Данный показатель носит название NPV инвестиционного проекта (Net present value) и показывает инвестору, какой доход в денежном выражении он получит в результате инвестиций в тот или иной проект.
Формула расчета этого показателя выглядит следующим образом:

- NPV - чистая текущая стоимость инвестиций;
- ICo - начальный инвестируемый капитал (Invested Capital);
- CFt - (Cash Flow) от инвестиций в t-ом году;
- r - ставка дисконтирования;
- n - длительность жизненного цикла проекта.
Дисконтирование денежных потоков необходимо для того, чтобы инвестор мог оценить денежные потоки за весь жизненный цикл проекта в конкретный момент их вложений. И конечно, если NPV < 0, то, ни о каких вложениях речи быть не может. Проект рассматривается инвестором только при NPV ≥ 0. При равенстве NPV нулю, проект может быть интересен инвестору, если он имеет цель иную, нежели получение максимального дохода от инвестиций, например повышение социального статуса инвестора в обществе или экологический эффект.
Пример расчета NPV
Размер чистой приведенной зависит от размера ставки дисконтирования, чем выше ставка дисконтирования, тем меньше NPV. Выбор ставки дисконтирования основывается на сравнении гипотетической доходности инвестиций в другие проекты или сравнение ее со стоимостью действующего капитала. Такое сравнение дает представление инвестору о барьере минимальной доходности от инвестиций в данном конкретном варианте вложений.
 Например:
- стоимость действующего капитала в инвестируемом объекте обеспечивает доходность на уровне 16%;
- кредитные ставки банков равны 12 - 14%;
- банковские депозиты обеспечивают доходность 11 -13%;
- уровень доходности финансового рынка с минимальной степенью риска находится на уровне 15%.
Очевидно, что ставка дисконтирования должна быть несколько выше максимальной доходности всех возможных вариантов вложений средств, то есть выше или минимум равна 16%. При равной базовой ставке действующего капитала и норме дисконтирования речь может идти об инвестировании в расширение производства на существующей технологической и технической базе производства.
Вышеприведенная формула расчета NPV исходила из предположения, что инвестиции делаются одномоментно, в начале реализации проекта. В жизни часто такие вложения делаются в течение нескольких лет. В этом случае формула расчета приобретает следующий вид:
- ICt - инвестиции в t-ом году;
- T - период вложений инвестиций.
В данной формуле инвестиционные потоки также приводятся по принятой ставке дисконтирования.
В инвестиционной практике довольно часто встречаются случаи, когда полученная прибыль реинвестируется на определенный период. Чаще всего такая ситуация возникает при недостатке финансирования проекта.
Тогда формула расчета изменяется следующим образом:
d - процентная ставка реинвестирования капитала.
Для сравнительного анализа инвестиционных проектов соизмеряют их показатели NPV. Инвестиции с большим NPV, признаются предпочтительными.
Достоинством данного показателя является возможность определения чистой накопленной стоимости за весь жизненный цикл , что позволяет сравнивать варианты инвестиций при различных жизненных циклах. Однако на основании этого показателя не всегда возможно ответить на вопрос, какой из вариантов более эффективен по доходности.
 Например:
- 1 проект за 3 года (жизненный цикл) получит NPV в размере 200 млн. рублей.
- 2 проект в течение 5 лет (жизненный цикл) — 300 млн. рублей.
Их можно в данном случае сравнить по среднегодовому NPV:
- 1 вариант — 66,67 млн. рублей;
- 2 вариант — 60 млн. рублей.
1 вариант предпочтительнее, несмотря на больший размер NPV во 2 варианте. Поэтому, для более точной оценки прибегают к использованию среднегодовой нормы доходности инвестиций IRR, или сравниваемые варианты должны иметь одинаковый жизненный цикл, тогда вариант с большим NPV будет предпочтительнее.
Расчеты данного показателя, особенно для крупных инвестиций, сложны не только технически, но и методически. Первый недостаток легко преодолевается современными вычислительными устройствами, а второй может сказаться на точности проведенных расчетов и привести к неверным оценкам проекта. Поэтому с расчетом данного показателя всегда рассчитываются показатели дисконтированного срока окупаемости вложений DPP и внутренняя норма доходности IRR. Вкупе они дают высокую точность расчетов экономической эффективности любого инвестиционного проекта.
Раскроем такое понятие как чистый дисконтированный доход (NPV) инвестиционного проекта, дадим определение и экономический смысл, на реальном примере рассмотрим расчет NPV в Excel, а также рассмотрим модификацию данного показателя (MNPV).
Чистый дисконтированный доход (NPV, Net Present Value, чистая текущая стоимость, чистая дисконтированная стоимость) – показывает эффективность вложения в инвестиционный проект: величину денежного потока в течение срока его реализации и приведенную к текущей стоимости (дисконтирование).
Чистый дисконтированный доход. Формула расчета
где: NPV – чистый дисконтированный доход инвестиционного проекта;
CF t (Cash Flow ) – денежный поток в период времени t;
IC (Invest Capital ) – инвестиционный капитал, представляет собой затраты инвестора в первоначальный временном периоде;
r – ставка дисконтирования (барьерная ставка).
Принятие инвестиционных решений на основе критерия NPV
Показатель NPV является одним из самых распространенных критериев оценки инвестиционных проектов. Рассмотрим в таблице, какие решения могут быть приняты при различном значении NPV.
Расчет и прогнозирование будущего денежного потока (CF) в Excel
Денежный поток представляет собой количество денежных средств, которым располагает компания/предприятие в данный момент времени. Денежный поток отражает финансовую устойчивость компании. Для расчета денежного потока необходимо из притока денежных (CI, Cash Inflows ) средств отнять отток (CO, Cash Outflows ) , формула расчета будет выглядеть следующим образом:
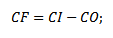
Определение будущего денежного потока инвестиционного проекта очень важно, поэтому рассмотрим один из методов прогнозирования с помощью программы MS Excel. Статистическое прогнозирование денежных потоков возможно только в том случае если инвестиционный проект уже существует и функционирует. То есть денежные средства необходимы для увеличения его мощности или его масштабирования. Хочется заметить, что если проект венчурный и не имеет статистических данных по объемам производства, продажам, затратам, то для оценки будущего денежного дохода используют экспертный подход. Эксперты соотносят данный проект с аналогами в данной сфере (отрасли) и оценивают потенциал возможного развития и возможных денежных поступлений.
При прогнозировании объемов будущих поступлений необходимо определить характер зависимости между влиянием различных факторов (формирующих денежные поступления) и самого денежного потока. Разберем простой пример прогнозирования будущих денежных поступлений по проекту в зависимости от затрат на рекламу. Если между данными показателями наблюдается прямая взаимосвязь, то можно спрогнозировать какие будут денежные поступления в зависимости от затрат, с помощью линейной регрессии в Excel и функции «ТЕНДЕНЦИЯ». Для этого запишем следующую формулу для затрат на рекламу в 50 руб.
Денежный поток (CF). В12=ТЕНДЕНЦИЯ(B4:B11;C4:C11;C12)

Размер будущего денежного потока будет составлять 4831 руб. при затратах на рекламу в 50 руб. В реальности на определение размера будущих поступлений влияет намного большее количество факторов, которые следует отбирать по степени влияния и их взаимосвязи между собой с помощью корреляционного анализа.
Определение ставки дисконтирования (r) для инвестиционного проекта
Расчет ставки дисконтирования является важной задачей в расчете текущей стоимости инвестиционного проекта. Ставка дисконтирования представляет собой альтернативную доходность, которую мог бы получить инвестор. Одна из самых распространенных целей определения ставки дисконтирования – оценка стоимости компании.
Для оценки ставки дисконтирования используют такие методы как: модель CAPM, WACC, модель Гордона, модель Ольсона, модель рыночных мультипликаторов Е/Р, рентабельность капитала, модель Фамы и Френча, модель Росса (АРТ), экспертная оценка и т.д. Существует множество методов и их модификаций для оценки ставки дисконта. Рассмотрим в таблице преимущества и исходные данные, которые используются для расчета.
| Методы | Преимущества | Исходные данные для расчета |
| Модель CAPM | Учет влияния рыночного риска на ставку дисконтирования | |
| Модель WACC | Возможность учесть эффективность использования как собственного, так и заемного капитала | Котировки обыкновенных акций (биржа ММВБ), процентные ставки по заемному капиталу |
| Модель Гордона | Учет дивидендной доходности | Котировки обыкновенных акций, дивидендные выплаты (биржа ММВБ) |
| Модель Росса | Учет отраслевых, макро и микро факторов, определяющих ставку дисконтирования | Статистика по макроиндикаторам (Росстат) |
| Модель Фамы и Френча | Учет влияния на ставку дисконтирования рыночных рисков, размера компании и ее отраслевой специфики | Котировки обыкновенных акций (биржа ММВБ) |
| На основе рыночных мультипликаторов | Учет всех рыночных рисков | Котировки обыкновенных акций (биржа ММВБ) |
| На основе рентабельности капитала | Учет эффективность использования собственного капитала | Бухгалтерский баланс |
| На основе оценки экспертов | Возможность оценки венчурных проектов и различных трудно формализуемых факторов | Экспертные оценки, рейтинговые и бальные шкалы |
Изменение ставки дисконтирования нелинейно влияет на изменение величины чистого дисконтированного дохода, данная зависимость показана на рисунке ниже. Поэтому необходимо при выборе инвестиционного проекта не только сравнивать значения NPV, но и характер изменения NPV при различных значениях ставки. Анализ различных сценариев позволяет выбрать менее рискованный проект.

Расчет чистого дисконтированного дохода (NPV) с помощью Excel
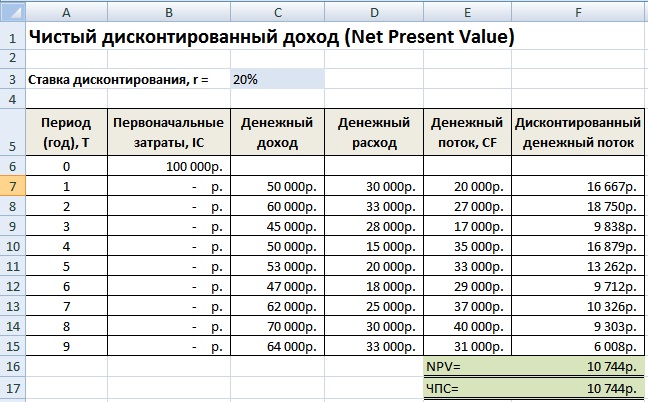
Рассчитаем чистый дисконтированный доход с помощью программы Excel. На рисунке ниже представлена таблица изменения будущих денежных потоков и их дисконтирование. Итак, нам необходимо определить ставку дисконтирования для венчурного инвестиционного проекта. Так как у него отсутствуют выпуски обыкновенных акций, нет дивидендных выплат, нет оценок рентабельности собственного и заемного капитала, то будем использовать метод экспертных оценок. Формула оценки будет следующая:
Ставка дисконтирования = Безрисковая ставка + Поправка на риск;
Возьмем безрисковую ставку равную процентам по безрисковым ценным бумагам (ГКО, ОФЗ данные процентные ставки можно посмотреть на сайте ЦБ РФ, cbr.ru) равную 5%. И поправки на отраслевой риск, риск влияния сезонности на продажи и кадровый риск. В таблице ниже приведены оценки поправок с учетом выделенных данных видов риска. Данные риски были выделены экспертным путем, поэтому при выборе эксперта необходимо уделять пристальное внимание.
| Виды риска | Поправка на риск |
| Риск влияния сезонности на продажи | 5% |
| Отраслевой риск | 7% |
| Кадровый риск | 3% |
| 15% | |
| Безрисковая процентная ставка | 5% |
| Итого: | 20% |
В итоге сложив все поправки на риск, влияющий на инвестиционный проект, ставка дисконтирования будет составлять = 5 + 15=20%.После расчета ставки дисконтирования необходимо рассчитать денежные потоки и их дисконтировать.
Два варианта расчета чистого дисконтированного дохода NPV
Первый вариант расчета чистого дисконтированного дохода состоит из следующих шагов:
- В колонке «В» отражение первоначальных инвестиционных затрат = 100 000 руб.;
- В колонке «С» отражаются все будущие планируемые денежные поступления по проекту;
- В колонке «D» записывается все будущие денежные расходы;
- Денежный поток CF (колонка «E»). E7= C7-D7;
- Расчет дисконтированного денежного потока. F7=E7/(1+$C$3)^A7
- Расчет дисконтированного дохода (NPV) минус первоначальные инвестиционные затраты (IC). F16 =СУММ(F7:F15)-B6
Второй вариант расчета чистого дисконтированного дохода заключается в использовании встроенной в Excel финансовой функции ЧПС (чистая приведенная стоимость). Расчет чистой приведенной стоимости проекта за минусом первоначальных инвестиционных затрат. F17=ЧПС($C$3;E7;E8;E9;E10;E11;E12;E13;E14;E15)-B6
На рисунке ниже показаны полученные расчеты чистого дисконтированного дохода. Как мы видим итоговый результат расчета совпадает.
Модификация чистого дисконтированного дохода MNPV (Modified Net Present Value)
Помимо классической формулы чистого дисконтированного дохода финансисты/инвесторы иногда на практике используют ее модификацию:
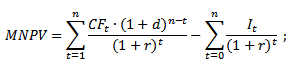
MNPV – модификация чистого дисконтированного дохода;
CF t – денежный поток в период времени t;
I t – отток денежных средств в периоде времени t;
r – ставка дисконтирования (барьерная ставка);
d – уровень реинвестирования, процентная ставка показывающая возможные доходы от реинвестирования капитала;
n – количество периодов анализа.
Как мы видим, главное отличие от простой формулы заключается в возможности учета доходности от реинвестирования капитала. Оценка инвестиционного проекта с использование данного критерия имеет следующий вид:
Достоинства и недостатки метода оценки чистого дисконтированного дохода
Проведем сравнение между достоинствами показателя NPV и MNPV. К достоинствам использования данных показателей можно отнести:
- Четкие границы выбора и оценки инвестиционной привлекательности проекта;
- Возможность учета в формуле (ставке дисконтирования) дополнительных рисков по проекту;
- Использования ставки дисконтирования для отражения изменения стоимости денег во времени.
К недостаткам чистого дисконтированного дохода можно отнести следующие:
- Трудность оценки для сложных инвестиционных проектов, которые включают в себя множество рисков;
- Сложность точного прогнозирования будущих денежных потоков;
- Отсутствие влияния нематериальных факторов на будущую доходность (нематериальные активы).
Резюме
Несмотря на ряд недостатков, показатель чистого дисконтированного дохода является ключевым в оценке инвестиционной привлекательности проекта, сравнении его с аналогами и конкурентами. В добавок к оценке NPV для более четкой картины, необходимо рассчитать такие инвестиционные коэффициенты как IRR и DPI.
Инвестиции будут оправданы лишь тогда, когда они способствуют созданию новых ценностей для владельца капитала. В этом случае определяется стоимость данных ценностей, превышающая расходы на их приобретение. Безусловно, возникает вопрос о том, можно ли оценить их больше реальной стоимости. Это доступно в том случае, если конечный результат более ценен в сравнении с суммарной ценой отдельных этапов, реализация которых позволила достичь этого результата. Для того чтобы понять это, следует узнать, что представляет собой чистая приведенная стоимость и как она рассчитывается.
Что такое приведенная стоимость?
Текущая или приведенная стоимость рассчитывается на базе концепции денег во времени. Она представляет собой показатель потенциала средств, направляемых на получение дохода. Она позволяет понять, сколько будет стоить в будущем сумма, которая доступна в настоящее время. Проведение соответствующего расчета имеет большое значение, так как платежи, которые совершены в различный период, могут поддаваться сравнению только после их приведения к одному временному отрезку.
Текущая стоимость образовывается в результате приведения к начальному периоду будущих поступлений и затрат средств. Она зависит от того, каким способом производится начисление процентов. Для этого используются простые или сложные проценты, а также аннуитет.
Что такое чистая приведенная стоимость?
Чистая приведенная стоимость NPV представляет собой разницу между рыночной ценой конкретного проекта и расходами на его реализацию. Аббревиатура, которая используется для ее обозначения, расшифровывается как Net Present Value.
Таким образом, понятие также можно определить как меру добавочной стоимости проекта, которая будет получена в результате его финансирования на начальном этапе. Главная задача состоит в том, чтобы реализовывать проекты, которые имеют положительный показатель чистой приведенной стоимости. Однако для начала следует научиться определять его, что поможет совершать наиболее выгодные инвестиции.
Основное правило NPV
Следует ознакомиться с основным правилом, которым обладает чистая приведенная стоимость инвестиций. Оно заключается в том, что величина показателя должна быть положительной для рассмотрения проекта. Его следует отклонить при получении отрицательного значения.

Стоит отметить, что рассчитываемая величина редко равна нулю. Однако при получении такого значения инвестору также желательно отвергнуть проект, так как он не будет иметь экономического смысла. Это обусловлено тем, что прибыль от вложения в дальнейшем не будет получена.
Точность расчета
В процессе расчета NPV стоит помнить о том, что ставка дисконтирования и прогнозы поступлений оказывают значительное влияние на текущую стоимость. В конечном результате могут быть погрешности. Это объясняется тем, что человек не может с абсолютной точностью сделать прогноз на получение прибыли в будущем. Следовательно, полученный показатель является только предположением. Он не застрахован от колебаний в разные стороны.
Безусловно, инвестору необходимо знать, какая прибыль будет им получена еще до вложения. Чтобы отклонения были минимальными, следует использовать наиболее точные методы для определения эффективности по совместительству с чистой приведенной стоимостью. Общее употребление различных методов позволит понять, будут ли выгодными вложения в определенный проект. Если инвестор уверен в правильности своих расчетов, можно принять решение, которое будет надежным.

Формула расчета
При поиске программ для определения чистой приведенной стоимости можно столкнуться с понятием «чистый дисконтированный доход», что имеет аналогичное определение. Рассчитать ее можно с помощью MS EXCEL, где она встречается под аббревиатурой ЧПС.
В применяемой формуле используются следующие данные:
- CFn – денежная сумма за период n;
- N – количество периодов;
- i – ставка дисконтирования, которая вычисляется из годовой процентной ставки
Кроме того, денежный поток за определенный период может быть нулевым, что эквивалентно его полному отсутствию. При определении дохода денежная сумма записывается со знаком "+", для расходов - со знаком "-".

В итоге расчет чистой приведенной стоимости приводит к возможности оценки эффективности вложений. Если NPV>0, инвестиция окупится.
Ограничения в применении
Пытаясь определить, какой будет чистая приведенная стоимость NPV, с помощью предложенной методики, следует обратить внимание на некоторые условия и ограничения.
В первую очередь принимается предположение, которое состоит в том, что показатели инвестиционного проекта на протяжении его реализации будут стабильными. Однако вероятность этого может приблизиться к нулю, так как большое количество факторов влияет на величину денежных потоков. Спустя определенное время может измениться стоимость капитала, направленного на финансирование. Следует отметить, что в будущем полученные показатели могут значительно измениться.
Не менее важным моментом является выбор ставки дисконтирования. В качестве нее можно применить стоимость капитала, привлекаемого для инвестирования. С учетом фактора риска ставка дисконтирования может корректироваться. К ней прибавляется надбавка, поэтому чистая приведенная стоимость уменьшается. Подобная практика не всегда является оправданной.

Использование надбавки за риск означает, что инвестором в первую очередь рассматривается только получение убытка. Он по ошибке может отклонить прибыльный проект. Ставкой дисконтирования также может выступать доходность от альтернативных инвестиций. К примеру, если капитал, применяемый для инвестирования, будет вложен в другое дело со ставкой в 9%, ее можно принять за ставку дисконтирования.
Преимущества использования методики
Расчет чистой текущей стоимости имеет следующие преимущества:
- показатель учитывает коэффициент дисконтирования;
- при принятии решения используются четкие критерии;
- возможность использования при расчете рисков проекта.
Однако стоит учитывать, что данный метод имеет не только достоинства.
Недостатки использования методики
Чистая приведенная стоимость инвестиционного проекта обладает следующими отрицательными качествами:
- В некоторых ситуациях довольно проблематично выполнить корректный расчет ставки дисконтирования. Это чаще всего касается многопрофильных проектов.
- Несмотря на то, что денежные потоки прогнозируются, с помощью формулы невозможно рассчитать вероятность исхода события. Применяемый коэффициент может учитывать инфляцию, но в основном ею выступает норма прибыли, закладываемая в расчетный проект.

После подробного ознакомления с понятием «чистая приведенная стоимость» и порядком расчета, инвестор может сделать вывод о том, стоит ли использовать рассматриваемую методику. Для определения эффективности вложений ее желательно дополнить другими похожими способами, что позволит получить наиболее точный результат. Однако нет абсолютной вероятности, что он будет соответствовать действительному получению прибыли или убытка.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации