
Расчет лимита кассы в году пример. Лимит остатка кассы предприятия
Ежегодно индивидуальные предприниматели, сталкиваются с необходимостью пересмотра лимитов по кассе. При этом данный показатель с 2012 г. им приходится определять самостоятельно, а затем его нужно представить в банк. Сложности у предпринимателей возникают в связи с тем обстоятельством, что правила расчета кассового лимита зависят от того, есть у ИП наличная выручка или нет. Как безошибочно рассчитать и утвердить данный предел, вы узнаете из статьи.
Зачем устанавливать лимит по кассе
Обязанность индивидуальных предпринимателей по установлению лимита по кассе закреплена в Положении Банка России от 12.10.2011 N 373-П о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации (далее - Положение N 373-П). А если предприниматель не установит лимит, считается, что он равен нулю. Как следствие, ИП будет не вправе хранить деньги в кассе на конец дня, а остаток наличных денег, ежедневно выводимый в , должен быть равен нулю.
Следовательно, при отсутствии утвержденного кассового лимита велика вероятность того, что предприниматель будет допускать его превышение, что является нарушением законодательства. А значит, в подобной ситуации предпринимателю грозят штрафные санкции.
В соответствии со ст. 4.5 Кодекса об административных правонарушениях (далее - КоАП РФ) привлечь ИП к административной ответственности могут в течение двух месяцев со дня, когда он превысил лимит.
Фрагмент документа
. Статья 15.1 КоАП РФ
Нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций, выразившееся в осуществлении расчетов наличными деньгами с другими организациями сверх установленных размеров, неоприходовании (неполном оприходовании) в кассу денежной наличности, несоблюдении порядка хранения свободных денежных средств, а равно в накоплении в кассе наличных денег сверх установленных лимитов, - влечет наложение административного штрафа
- на должностных лиц в размере от четырех тысяч до пяти тысяч рублей;
- на юридических лиц - от сорока тысяч до пятидесяти тысяч рублей.
Кроме того, если у ИП не будет установленного лимита по кассе, это может стать препятствием для открытия ему расчетного счета в банке. Хотя законодательство РФ и не устанавливает для индивидуальных предпринимателей необходимость открывать счета в банке, в то же время они не освобождаются от обязанности, прописанной в п. 1.4 Положения, по хранению на банковских счетах наличных денег сверх установленного лимита.
Стоит отметить, что судебная практика складывается не в пользу нарушителей.
Судебная практика
. В Постановлении от 09.02.2012 по делу N А56-44496/2011 Тринадцатый арбитражный апелляционный суд пришел к выводу о том, что несоблюдение порядка хранения свободных денежных средств, неоприходование (неполное оприходование) в кассу денежной наличности, превышение кассового лимита являются нарушениями законодательства.
К аналогичному выводу пришел Двенадцатый арбитражный апелляционный суд в Постановлении от 03.02.2012 по делу N А12-20502/2011: отсутствие либо искажение учета поступивших или не поступивших в кассу наличных денежных средств (части денежных средств) признается нарушением, влекущим административную ответственность.
Как рассчитать лимит по кассе
Порядок расчета кассового лимита прописан в Приложении к Положению N 373-П (далее - Приложение). Он зависит от того, есть ли у предпринимателя поступления наличной выручки от реализации товаров (работ, услуг) либо он осуществляет только выдачу наличных денег. Дня каждого случая в Приложении предусмотрена своя формула. Лимит остатка наличных денег определяется в рублях. При этом для округления лимита до рубля могут применяться правила математического округления (Письмо Банка России от 24.09.2012 N 36-3/1876).
Когда ИП постоянно получает наличную выручку
Если известен ожидаемый объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги, лимит кассового остатка рассчитывается по формуле:
L = (V / P) x N
V - объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период в рублях;
P - расчетный период, определяемый индивидуальным предпринимателем, за который учитывается объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги, в рабочих днях;
N - период времени между днями сдачи в банк индивидуальным предпринимателем поступивших наличных денег в рабочих днях. Указанный период не должен превышать 7 рабочих дней, а при расположении предпринимателя в населенном пункте, в котором отсутствует банк, - 14 рабочих дней.
Расчетный период при этом не может превышать 92 рабочих дней. Он определяется предпринимателем самостоятельно: к примеру, это может быть период, предшествующий периоду установки лимита, либо период, когда наличная выручка бывает максимальной, либо соответствующий период прошлого года.
Пример 1
. Индивидуальный предприниматель Черкасов И.Ф. занимается розничной торговлей детской одежды. Расчетным периодом является август 2013 г. (22 раб. дн.). Объем выручки от реализации товаров за расчетный период составил 157 000 руб. Магазин работает пять дней в неделю.
Лимит остатка денежных средств составит 14 273 руб. (157 000 руб. / 22 раб. дн. x 2 дн.).
Когда нет постоянной наличной выручки
В настоящее время все чаще денежные средства работникам не выдаются из кассы, а переводятся на банковские карты. В безналичном порядке производятся и расчеты по договорам. В результате возникает ситуация, когда предприниматель не имеет поступлений наличных денег за проданные товары, выполненные работы или оказанные услуги. В подобном случае для расчета лимита по кассе используется формула:
L = (R / P) x N
где L - лимит остатка наличных денег в рублях;
R - объем выдачи наличных денег, за исключением сумм наличных денег, предназначенных для выплат заработной платы, стипендий и других выплат работникам, за расчетный период в рублях;
P - расчетный период, определяемый индивидуальным предпринимателем, за который учитывается объем выдачи наличных денег, в рабочих днях;
N - период времени между днями получения предпринимателем наличных денег по денежному чеку в банке, за исключением сумм, предназначенных для выплат работникам, в рабочих днях.
Пример 2
. Индивидуальный предприниматель Творов С.Л. осуществляет розничную торговлю продукцией печатных СМИ. Оплата продукции производится только безналичным способом. Учитывая, что магазин работает без выходных, продолжительность расчетного периода составляет 31 день. В качестве расчетного периода принят август 2013 г. Объем выдачи наличных средств за период составил 175 000 руб. Получение по денежному чеку наличных денежных средств из банка осуществляется два раза в месяц (вместе с заработной платой).
Лимит остатка денежных средств в кассе равен 84 677 руб. (175 000 руб. / 31 дн. x 15 дн.).
Следует обратить внимание, что если объем выдачи наличных денежных средств из кассы организации за расчетный период равен нулю (то есть денежные средства перечислялись подотчетным лицам на банковскую карту), то остаток в кассе предпринимателя на конец дня, равный внесенной подотчетным работником неиспользованной сумме, будет считаться сверхлимитным. Данную сумму предпринимателю необходимо из кассы внести на свой банковский счет.
Как установить лимит
Согласовывать величину кассового лимита с банком не требуется. Однако, чтобы начать применять рассчитанный показатель, индивидуальный предприниматель должен утвердить его своим приказом (распоряжением) (см. образец приказа об утверждении лимита по кассе в примере 3).
Пример 3 . Образец приказа об утверждении лимита по кассе
Индивидуальный предприниматель Черкасов А.А.
Приказ
Москва
Об утверждении величины лимита
остатка наличных денег в кассе на IV квартал 2013 г.
Руководствуясь Положением Банка России от 12.10.2011 N 373-П о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации,
ПРИКАЗЫВАЮ:
1. Утвердить на IV квартал 2013 г. лимит остатка наличных денежных средств в кассе индивидуального предпринимателя Черкасова А.А. в размере 11 214 руб. Расчет величины лимита остатка наличных средств произведен на основании cведений:
- расчетный период - июль - сентябрь 2013 г. (66 рабочих дней);
- общая сумма выручки за июль - сентябрь 2013 г. (66 рабочих дней) - 380 000 руб.;
- выручка сдается в банк раз в три дня.
Расчет суммы лимита остатка наличных средств в кассе: 380 000 / 66 x 3 = 17 273 руб.
2. Контроль за исполнением приказа оставляю за собой.
Индивидуальный предприниматель Черкасов А.А. Черкасов
Мнение
Введение обязанности по установлению лимита по кассе усложнило жизнь индивидуальным предпринимателям. В то же время им не нужно утверждать данный показатель каждый год. Напомню, по правилам, действовавшим до 2012 г., лимит остатка кассы организациям приходилось определять ежегодно. Теперь же срок действия приказа об утверждении кассового лимита не ограничен и предприниматели вправе пересматривать его размер по своему усмотрению.
Какие ошибки ИП допускают при установлении лимита
Ошибки предпринимателей обычно связаны с неправильным определением предельной суммы наличных средств в кассе, с неверным выбором расчетного периода или с несоблюдением кассовой дисциплины.
Ошибка с размером
Как правило, лимит определяется неправильно по одной из двух причин:
- желание установить более высокий лимит по кассе;
- невозможность точно определить объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период в рублях.
На практике определить объем поступлений особенно сложно тому предпринимателю, который только зарегистрировался. Но и большой опыт работы не гарантирует стабильную выручку. В связи с этим лимит по кассе часто определяется на глаз.
Мнение
. Константин Андреев, бухгалтер ООО "Вяземский колос"
При определении кассового лимита не стоит забывать, что Положение N 373-П ограничивает объем наличных расчетов между организациями и индивидуальными предпринимателями: он не должен превышать 100 000 руб. по одному договору. Эта величина установлена п. 1 Указаний Банка России от 20.06.2007 N 1843-У.
Ошибки с периодом
Проблемы при расчете могут быть связаны и с выбором расчетного периода. Дело в том, что он может составлять от 1 до 92 рабочих дней. При этом давность периода не оговаривается. Для установления лимита целесообразно выбрать день с наибольшими показателями.
Ошибки при соблюдении кассовой дисциплины
Контроль за соблюдением кассовой дисциплины с 2012 г. лежит на налоговой службе, а не на банках, как это было раньше. При проведении проверок налоговики руководствуются Административным регламентом, утвержденным Приказом Минфина России от 17.10.2011 N 133н (далее - Административный регламент).
Фрагмент документа. Пункт 7 разд. I Административного регламента.
При проверке лимита по кассе проверят соответствие данных в следующих документах:
- приходных и расходных кассовых ордерах;
- журнале регистрации приходных и расходных кассовых документов;
- авансовых отчетах;
- кассовой книге;
- распорядительном документе об установленном лимите остатка наличных денег.
Расхождения в документах могут вызвать претензии и привести к штрафным санкциям за нарушение кассовой дисциплины.
Мнение
. Вероника Парадзинская, заместитель главного бухгалтера ООО "Норд-Сейлс"
Наличные операции должны быть документально оформлены. Прием наличных денег, в том числе от работников, предприниматель должен оформить приходным кассовым ордером. Выдача наличных денег под отчет на расходы, связанные с осуществлением предпринимательской деятельности, проводится по расходным кассовым ордерам. При этом от подотчетного лица нужно получить письменное заявление на выдачу средств. Составить его можно в произвольной форме. Все операции с наличными деньгами необходимо отражать в кассовой книге: записи вносите на основании приходных и расходных кассовых ордеров (полное оприходование в кассу наличности).
Одна из основных дисциплинарных ошибок связана с накоплением в кассе наличных денежных средств сверх установленных лимитов.
Мнение
. Константин Андреев, бухгалтер ООО "Вяземский колос"
Наличные средства сверх установленного лимита индивидуальный предприниматель обязан хранить на банковских счетах. Сдавать сверхлимитную наличность в банк нужно в тот же день, когда лимит был превышен. Правда, это правило не удастся соблюсти, если крупную выручку предприниматель получит в выходной или нерабочий праздничный день. Накопление в кассе сумм сверх установленного предела допускается также в дни выплат заработной платы. К примеру, Седьмой арбитражный апелляционный суд отметил, что превышение лимитов правомерно в ситуации, когда наличные деньги сверх установленного лимита предназначаются для оплаты труда работников и находятся в кассе не более трех дней (Постановление от 27.03.2012 N 07АП-1697/12 по делу N А03-16725/2011). Но эти случаи являются исключением из правила.
Определение
Лимит кассы - это максимально допустимая сумма наличных денег, которая может храниться в кассе. Наличные деньги сверх установленного лимита должны быть сданы в банк.
Лимит кассы определяется:
Руководителем организации;
Руководителем обособленного подразделения организации, если у этого обособленного подразделении открыт банковский счет;
Индивидуальным предпринимателем.
Положение ЦБ РФ от 12.10.2011г. №373-П предусматривает две формулы для расчета лимита кассы:
1. Если на момент расчета лимита предприятие получало выручку
Лимит кассы = Выручка за расчетный период / Расчетный период в рабочих днях * Интервал между днями сдачи наличности в банк в рабочих днях
2. Если на момент расчета лимита предприятие не получало выручку
Лимит кассы = Объем выдач наличных денег за расчетный период / Расчетный период в рабочих днях * Интервал между днями получения наличных в банке в рабочих днях
Расчетный период не может превышать 92 рабочих дня, интервалы сдачи/получения наличности не могут превышать 7 рабочих дней (14 рабочих дней для населенных пунктов, в которых отсутствуют банки).
Превышение лимита кассы допускается:
В дни выдачи зарплаты, стипендий и иных подобных выплат. Срок их выдачи устанавливается руководителем организации и не может превышать 5 рабочих дней;
В выходные и нерабочие праздничные дни (в случае ведения деятельности в эти дни).
Превышение лимита кассы в иных случаях является административным нарушением и ведет к наложению штрафа на должностных лиц в размере от 4000 руб. до 5000 руб.; на юридических лиц - от 40 000 руб. до 50 000 руб. (ст.15.1 КоАП РФ).
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Лимит остатка наличных денег в кассе (лимит кассы): подробности для бухгалтера
- Соблюдение порядка ведения кассовых операций аптеками
В упомянутом приказе, подготовленном сетью, лимит кассы должен на самом деле составить...
- Кассовые операции. Общие положения
Остатка кассы. Общие положения о лимите остатка наличных денег в кассе, смотрите в Разделе 1 Порядка... согласованию с руководителями этих организаций. Лимит остатка наличных денег в кассе устанавливается учреждениями банков ежегодно всем... имеющим счета в учреждениях банков, лимит остатка наличных денег в кассе устанавливается обслуживающими учреждениями банков по...
- О новом порядке ведения операций с наличными средствами
2011 № 373-П? Как рассчитать лимит остатка наличных денег в кассе? Что необходимо предпринять бюджетному учреждению... кассир подписывает расходный кассовой ордер. Лимит остатка наличных денег в кассе Бюджетные учреждения, как и прежде...
- Документация по учету кассовых операций
Остатка кассы Общие положения о лимите остатка наличных денег в кассе, смотрите в Разделе 1 Порядка... согласованию с руководителями этих организаций. Лимит остатка наличных денег в кассе устанавливается учреждениями банков ежегодно всем... имеющим счета в учреждениях банков, лимит остатка наличных денег в кассе устанавливается обслуживающими учреждениями банков по...
- Лимит кассы (лимит остатка наличных денег)
Форме. Подписать его должен руководитель. Лимит кассы компания вправе утвердить на любой... при необходимости его переутверждать. Устанавливать лимит кассы нужно в рублях без копеек... этого. К примеру, можно разделить лимит кассы по подразделениям по той же...
- Новый порядок ведения кассовых операций с наличными деньгами
- Банк проверяет кассовую дисциплину
ЛИМИТ ОСТАТКА ДЕНЕГ В КАССЕ Лимит остатка наличных денег в кассе ежегодно устанавливает торговой организации обслуживающий...
- Приказ о новом лимите налички избавит компанию от споров с инспекцией
Д. 25, каб. 8. Установить лимит остатка наличных денег в кассе в размере 15 625 (Пятнадцать...
- Изменение законодательства для бухгалтера от 15.01.2015
Что субъекты малого предпринимательства, установившие лимит остатка наличных денег в кассе, должны соблюдать требования Указания, не...
- Депонирование заработной платы
Если депонированная заработная плата превышает лимит остатка наличных денег в кассе учреждения (п. 2 Указания № 3210 ...
- Внимание: не забудьте про лимит кассы!
Операции обособленно и устанавливают отдельный лимит кассы. Расчетный период компания определяет самостоятельно... порядок кассовых операций и устанавливать лимит кассы. Что такое касса у индивидуального... в карман? Непонятно, как рассчитывать лимит кассы, если у предпринимателя все деньги... нет, издает распорядительный документ о лимите кассы для самого себя. Нелогично, но...
- Как не ошибиться, рассчитывая кассовый лимит по новым правилам
Ли сейчас обслуживающий банк ограничить лимит кассы? С этого года каждое предприятие...
Бюджетники, как и все остальные экономические субъекты, осуществляющие операции с наличными деньгами, обязаны вести . При ведении бюджетного учета движения наличности следует руководствоваться:
- Приказы Министерства финансов №157н от 012.2010г., №174н от 16.12.2010г.
- Указания Центрального банка России №3210-У от 11.03.2014г.
- Приказ Казначейства РФ №8н от 10.10.2008г.
- Закон «О ККТ» от 22.05.2003 № 54-ФЗ.
За нарушение порядка ведения операций с наличкой предусмотрена административная ответственность в виде штрафов:
- на должностное лицо — до 5 000 рублей,
- на юридическое лицо - до 50 000 рублей (ст. 15.1 КоАП).
Лимит остатка кассы на 2019 год
Предельно допустимой суммой наличных, которая может храниться в специально оборудованных помещениях для кассовых операций в госучреждении после завершения рабочей смены и выведения остатка по кассовой книге, называют лимит остатка кассы.
Организация самостоятельно определяет лимит остатка наличности, это закреплено в п. 2 Указаний ЦБР №3210-У. Но это не означает, что руководитель или иное должностное лицо госучреждения вправе установить любую сумму денег.
Правильный расчет лимита остатка кассы должен быть проведен в определенном порядке, иначе организацию могут наказать. Причем произведенные расчеты придется закрепить в локальном акте бюджетного учреждения. Также в распоряжении руководителя обязательно должны быть назначены ответственные лица, обычно это кассир и главный бухгалтер.
Утвержденные предельно допустимые суммы можно пересчитывать в любой момент времени, либо не пересчитывать вовсе, об этом сказано в пунктах 8, 9 Письма Центрального Банка РФ от 15.02.2012 № 36-3/25. Что это значит? Если в организации увеличивается наличный денежный оборот, то перерасчет можно произвести в любой день. И наоборот, если в организации замечено снижение движения налички, то уменьшать лимит не обязательно.
Как рассчитать лимит остатка кассы
Порядок вычисления закреплен в Приложении к Указаниям ЦБР №3210-У. Алгоритм предусматривает два вида расчетов: по поступлениям или по выбытиям. Чтобы организации составить правильные вычисления, следует определить, каких операций больше.
Например, бюджетное учреждение «Музей» принимает оплату за билеты наличными денежными средствами. 90% расходов организации производится безналичными расчетами. Следовательно, максимально допустимую сумму налички нужно рассчитывать первым способом — по поступлениям. Или наоборот, казенное учреждение «Сельская школа» выдает сотрудникам наличные средства под отчет (командировочные, приобретение ГСМ, запчастей, хозяйственных и канцелярских товаров). Поступления от предпринимательской деятельности отсутствуют. В таком случае, рассчитывать нужно по выбытиям.
Лимит остатка денежных средств в кассе устанавливается по формулам. Разберем каждую отдельно.
Расчет лимита остатка по поступлениям
- V - суммарный показатель поступлений налички от реализации товаров/работ/услуг в рублях, за конкретный расчетный период.
- Nc - период времени между днями сдачи в банк поступившей наличности от реализации.
Расчет лимита по выбытиям
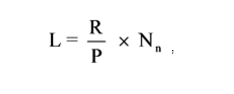
- L - определяемая максимально допустимая сумма остатка наличных.
- R - суммарный показатель выбытий наличных денежных средств за конкретный расчетный период. Исключение: выплаты заработной платы, стипендий, государственных пособий и прочих аналогичных выплат.
- P - количество дней в расчетном периоде. Период устанавливается учреждением самостоятельно, и не может быть менее 1 рабочего дня и не более 92 рабочих дней.
- Nn - период времени между днями получения налички по чекам в банковской организации, за исключением средств на выплату заработной платы, стипендий, пособий.
Показатели Nn и Nc не могут быть более чем 7 дней. Исключение: организация бюджетной сферы находится в местности, где отсутствуют банковские организации, тогда показатели не могут быть более 14 дней.
Расчет лимита остатка денежных средств в кассе 2019 года обособленного учреждения
Если имеются обособленные подразделения или филиалы, то расчет предельно допустимого остатка наличности следует производить с учетом некоторых особенностей.
В первую очередь определяем самостоятельность обособленного подразделения по следующим признакам.
|
Вариант 1 |
Вариант 2 |
|
|---|---|---|
|
Поступление налички в кассу обособленного подразделение производится |
Через кассу головной организации |
Через офис банковской организации |
|
Сдача налички производится |
В кассу головного офиса |
На расчетный счет, открытый в банковской организации |
|
Расчетный счет |
Открыт на имя головной организации |
Открыт на имя обособленного подразделения (самостоятельный расчетный счет) |
|
Специально оборудованное место хранения налички и осуществления кассовых операций |
Подходит только для осуществления операций по движению денежных средств |
Оборудовано полностью |
Если филиал или территориальное отделение характеризуется в соответствии с первым вариантом, то в расчет лимита остатков кассы следует включить расчетные показатели по подразделению за расчетный период. Если филиал соответствует второму варианту, для такого обособленного подразделения следует произвести свой расчет лимита кассы, отдельный от расчетов головного госучреждения.
Формируем приказ об утверждении лимита кассы
Унифицированного бланка для распоряжения руководителя, как и обязательных реквизитов, законодательством не предусмотрено. Приказ или распоряжение формируется в произвольном порядке на фирменном бланке учреждения.
Лимит остатка кассы ограничивает сумму наличности, которую можно иметь в кассе на конец дня. Способы расчета лимита остатка кассы будут рассмотрены в данной статье.
Кто определяет лимит остатка наличных денег в кассе?
В соответствии с п. 2 указаний ЦБ № 3210-У от 11.03.2014 «О порядке ведения кассовых операций» компании и ИП (последние по желанию) формируют лимит остатка кассы. Указанный остаток фиксируется на основании распоряжения руководителя.
Лимит нет необходимости определять ежегодно, если:
- прежний остаток вас устраивает;
- период действия старого лимита еще не истек;
- кардинально не поменялись финансовые показатели деятельности.
Если компания не установит лимит, считается, что определены нулевые остатки кассы.
Существуют ситуации, при которых допускается превышение лимита остатка кассы. Это возможно в дни выдачи:
- зарплаты работникам;
- стипендий;
- других выплат, которые согласно методологии, принятой для заполнения статформ, включаются в фонд заработной платы;
- выплат социального характера.
Лимит кассы для малых предприятий в 2018 году
За ИП не закреплена обязанность по осуществлению расчета лимита остатка кассы — они вправе хранить любую сумму денежных средств. Лимит кассы для малых предприятий в 2018 году также может не устанавливаться. Такая льгота для ИП и малых предприятий отражена в п. 2 Указания Банка России от 11.03.2014 № 3210-У.
Подробнее об этом см. в материале .
Однако если вы решили, что лимит кассы необходим и целесообразен, ничто не мешает вам его установить. Для этого нужно издать приказ, в котором зафиксировать рассчитанное значение.
ВАЖНО! Если ваше малое предприятие решило установить лимит остатка в кассе, придется его соблюдать. В противном случае возможны претензии проверяющих и наложение штрафов.
Как устанавливается лимит при наличии обособленных подразделений?
При наличии у компании обособленных подразделений возможны 2 варианта действий:
- Если филиал направляет деньги на расчетный счет в банк, то расчет лимита остатка кассы определяется им самостоятельно, независимо от основной компании.
- Если филиал передает деньги в головную кассу, то в этом случае сумма лимита остатка кассы должна соответствовать той, что установлена головной компанией, и доводиться до подразделения приказом.
На практике встречается и «смешанный» вариант. Например, у компании 5 обособок, из них 2 сдают выручку в банк и иногда в кассу головной компании. Как правильно в этом случае рассчитать лимит кассы «головы» и обособок? Действующее законодательство ответа на этот вопрос не дает, официальные разъяснения также отсутствуют. А потому стоит либо отказаться от «смешанного» варианта работы, либо быть готовым к спорам с контролерами.
Расчет лимита остатка кассы по объему выручки
Формула расчета в этом случае будет такой:
Лимит остатка кассы = сумма наличных за реализованную продукцию (работы, услуги) / количество дней, в течение которых осуществлялись продажи (рабочие дни) × количество дней, прошедших между очередной сдачей наличности.
При этом количество дней продаж ≤ 92, а количество дней между сдачей наличности ≤ 7 (при отсутствии счета в банке — ≤ 14).
Пример: ООО «Солнце» требуется определить лимит на 2018 год. В качестве расчетного периода будет использоваться 4-й квартал 2017 года, в котором было 64 рабочих дня (ООО работает только в будни). Выручка за этот период составила 250 000 руб. Наличные ООО сдает раз в 5 дней.
Лимит = 250 000 / 64 × 5 = 19 531 руб.
Как рассчитать лимит остатка кассы по количеству выдач наличных денег банком?
Здесь формула будет несколько иной:
Лимит остатка кассы = объем выдачи наличных / дни, за которые были осуществлены выдачи (рабочие дни) × число дней, прошедших между очередным получением наличности.
При этом количество дней, в которые осуществлялись указанные выдачи ≤ 92, а количество дней между днями получения наличности ≤ 7 (при отсутствии банка — ≤ 14).
Пример: ИП Маслову необходимо установить лимит на 2018 год. Для расчета используем ноябрь-декабрь 2017 года, в котором было 52 рабочих дня (у ИП выходной в воскресенье, в праздники работает). Выручка за этот период составила 120 000 руб. Наличные ИП получает в банке раз в 6 дней.
Лимит = 120 000 / 52 × 6 = 13 846 руб.
О необходимости соблюдения кассовой дисциплины см. в материале .
Итоги
Законодательство выделяет 2 способа расчета лимита остатка кассы, при этом выбор оптимального происходит на усмотрение компании или ИП. Также компания может и вовсе не рассчитывать лимит остатка, что лишит ее возможности хранить какие-либо наличные средства.
Законодательно определено, что субъект предпринимательства, осуществляющий финансовые расчёты с помощью кассовых операций, обязан выполнять нормативные требования, касающиеся правил обращения наличных денег, оформления документации и соблюдения лимита кассы. Контроль за дисциплиной возложен на банковское учреждение, с которым оформлен договор на обслуживание и Налоговую Службу.
Лимит кассы
Лимит кассы - это самостоятельно установленные субъектом предпринимательства нормы суммы наличных денег, которые должны находиться в кассе на конец дня.
Величина является максимально допустимой, и её превышение не допускается. Сверхлимитные деньги подлежат возврату на банковский расчётный счёт компании.
Размер лимита остатка кассы
Допускается превышение фиксированного остатка в ситуациях, когда планируются выплаты:
- заработной платы;
- стипендии;
- социальные.
Не наказуемо нарушение лимитных норм в праздничные и выходные дни, если необходимо проведение финансовых операций именно в этот временной период. Финансовые нормативные требования позволяют упростить проведение денежных операций за счёт сокращения количества наличных денег в производственном обороте.
Как устанавливается кассовый лимит
Центральный банк Российской Федерации своим указанием установил способы расчёта фиксированного остатка на конец дня. Лимит остатка денежных средств в кассе устанавливается субъектом предпринимательства самостоятельно, учитывая законодательно утверждённый порядок проведения расчётных операций. Процедура позволяет приблизить параметр нормативного значения к удобной величине, применительно для конкретного субъекта бизнеса.
Если организация не утвердила лимитные значения, то деньги в её кассе хранить запрещено. При пренебрежении этим правилом, в случае проведения наличных финансовых операций, субъект привлекается к административной ответственности, результатом которой являются штрафные санкции.
Ответственность за нарушение
Ответственность за проведение финансовых операций на предприятии возлагается на его руководителя. Главный бухгалтер отвечает за компетентность расчёта величины фиксированного остатка. Обслуживающему компанию банковскому заведению вменяется в обязанность контроль кассовой дисциплины.
Остаток наличных денег в кассе на конец нерабочего дня
Нормативно-правовые акты требуют проведения проверки банком не реже чем раз в два года. Если в ходе мероприятия было выявлено нарушение требований документа, то представители банковского учреждения обязаны уведомить об этом Налоговую Службу, которая вправе наложить административную ответственность и начислить штрафы. В соответствии с нормами Административного Кодекса Российской Федерации размер штрафов соответствует:
- для должностного лица – до 5000 рублей;
- на предприятие – до 50000 рублей.
Что считается нарушением
В целях исполнения законодательных требований важно не только соблюдать лимитные нормы, но и правильно их рассчитать, учитывая общий объём денежных поступлений в кассу компании за определённый временной период. Нарушениями считаются следующие события:
- Отсутствие приказа о лимите.
- Хранение не идентифицированной приходной документацией наличности.
- Сверхлимитные денежные средства, предназначенные для стандартных выплат по статье расходов на оплату труда и социальных пособий, при условии, если их хранение превышает 3 рабочих дня.
Расчёт наличного ограничителя может быть произведён двумя способами, отличающимися величиной, взятой за основу расчёта. ЦБ Российской Федерации не регламентирует предпочтительность варианта формулы для конкретных условий ведения хозяйственной деятельности, поэтому субъекты предпринимательства могут самостоятельно выбирать способ расчёта, который, по их мнению, наиболее приемлем.
Способ расчёта 1
В первом способе расчёта за основу берутся данные о денежных оборотах в наличном измерении, осуществляемых через кассу.
Он применим для субъектов предпринимательства, с которыми контрагенты за продажу товара или оказание услуг расплачиваются наличными средствами.
Лимитный показатель рассчитывается как произведение параметров:
- частного величины наличности, которая поступила в кассу бухгалтерии за определённый период времени и количества дней, принимающихся в учёт, не превышающих значения 92;
- количества дней, в которые производится передача денег на расчётный счёт.
Способ расчёта 2
В расчётных операциях второго способа учитывается информация, касающаяся наличных расходов субъекта предпринимательства. Он подходит для организаций, в кассу которых наличность не поступает от контрагентов.
По второму способу лимит остатка кассы устанавливается произведением параметров:
- частного величины, соответствующей сумме выдачи денег из кассы за определённый временной период, и расчётного времени;
- временного срока между получениями наличных денег в банк.
Документация
Каждый субъект, зарегистрировав свой бизнес, планируя финансовые операции, подразумевающие наличное обращение, обязан установить ограничитель кассы. На предприятии должна храниться документация, обуславливающая соблюдение требований законодательств в сфере финансового оборота:
- расчёт ограничителя, разработанный главным бухгалтером и утверждённый руководителем организации;
- приказ об установке финансового ограничения.
Расчёт лимита кассы, проведенный главным бухгалтером
Приказ может быть оформлен, как бессрочный документ, в который требуется внесения изменений, только в законодательно предусмотренных случаях. Если в документе указан срок его действия, который традиционно определяется кварталом, полугодием или годом, то по истечении указанного времени следует его продлить или издать новый.
Приказ об установлении лимита
Когда необходимо пересмотреть критерий
В случае отсутствия изменений денежного потока в кассе, пересматривать расчёт нет оснований. Ежегодно рекомендуется обновлять приказы, в которых следует отразить продление срока действующего расчёта без внесения изменений.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации