
Расчет и оценка чистых активов организации. Что относится к чистым активам и как их рассчитать
Для оценки финансовой стабильности предприятия применяются разные показатели. Но ключевым остается расчет чистых активов.Чтобы узнать его величину, нужно из активов вычесть пассивы. При этом не берутся в расчет забалансовые счета, доходы будущих периодов и ряд других показателей.
Чистые активы - разница между стоимостью имущества предприятия и его долговыми обязательствами. Этот показатель может быть как положительным, так и отрицательным. Если он больше нуля, значит, у предприятия достаточно имущества, чтобы отвечать по долговым обязательствам, если меньше - нехватка. Показатель дает понять, насколько устойчивым является финансовое положение организации.
Отрицательный показатель - это одна из предпосылок к ликвидации организации, особенно если он ниже минимально допустимой суммы уставного капитала в течение второго года подряд (п. 11 ст. 35 ФЗ от 26.12.1995 N 208-ФЗ).
Когда нужно считать?
Рассчитывать чистые активы для ООО нужно при:
- подготовке годового отчета;
- увеличении уставного капитала, если это происходит за счет имущества;
- требовании заинтересованного лица;
- выходе участника из общества для определения его доли.
В акционерных обществах на основе этого показателя также рассчитывают стоимость пакета акций каждого его члена.
Схема расчета
В 2014 году появилась схема расчета чистых активов,определенная законодательно (Приказ Минфина РФ от 28 августа 2014 г. N 84н). Как и ранее, за основу берутся данные бухгалтерского баланса и из активов вычитаются пассивы. Однако задолженность учредителей по взносам, стоимость выкупленных у акционеров акций, капитал и резервы, доходы будущих периодов учитывать не нужно, поскольку они не имеют прямого отношения ни к фактическому имуществу, ни к задолженности предприятия.
Формула расчета:
Ач = А - ЗС, где
- А - активы;
- ЗС - заемные средства.
Не принимаются к учету объекты на забалансовых счетах, а именно:
- материальные ценности, которые предприятие приняло на ответственное хранение;
- резервные фонды;
- принятые на комиссию товары;
- бланки строгой отчетности и т.д.
Также не участвует уставный, добавочный и резервный капитал, доходы будущих периодов, непокрытая прибыль или убыток.
Размер уставного капитала не может быть больше чистых активов. Если после сведения баланса это не так, то его стоимость должна быть уменьшена до их размера. Однако она не может быть меньше установленных законом 10 000 руб. В противном случае последует ликвидация предприятия.
В балансе предприятия чистые активы указываются в строке 3600.
| Нематериальные активы | Долговременные обязательства по займам и кредитам |
| Основные средства | Прочие долгосрочные обязательства |
| Незавершенное строительство | Краткосрочные обязательства по займам и кредитам |
| Доходные вложения в материальные ценности | Кредиторская задолженность |
| Досрочные и краткосрочные финансовые вложения | Задолженность участникам (учредителям) по выплате долгов |
| Прочие внеоборотные активы | Резервы предстоящих расходов |
| Прочие краткосрочные обязательства |
|
| НДС по приобретенным ценностям | |
| Дебиторская задолженность | |
| Денежные средства | |
| Прочие оборотные активы |
Несмотря на то, что схема является общей, методы оценки также могут зависеть от деятельности компании и организационно-правовой формы. Так, например, управляющие компании должны принимать во внимание Постановление Правительства РФ от 27 декабря 2004 г. N 853. С Приказом ФСФР РФ от 23.10.2008 N 08-41/пз-н должны считаться брокеры, ПИФы, товарные биржи.
Чистые активы на примере конкретных организаций
Показатель отражается в бухгалтерском балансе любой компании.
Вот, например, в ОАО «Газпром» в 2014 году он составил 9 089 213 120 тыс. руб. Прирост по сравнению с 2013 - 720 047 660 тыс. руб. (8,6%).
Активы нетто Аккобанка в июне 2015 сократились:
Отрицательные показатели говорят о нестабильном состоянии кредитной организации. Но данные всего за месяц, а не за год. Ситуация может выправиться до конца года.
АО «ЧМЗ» 2014 год работы закрыл с положительными показателями.
Чистые активы ООО характеризуют финансовое положение дел общества, данный показатель необходим при оценке прибыльности ООО, при увеличении или уменьшении уставного капитала ООО, а также учитывается при выплате действительной стоимости долей участникам при выходе или исключении из ООО.
Чистые активы ООО - это балансовая стоимость имущества общества, уменьшенная на сумму его обязательств, то есть реальная стоимость имеющегося у ООО имущества, не обремененная обязательствами.
ООО обязано оценивать свои чистые активы:
- ежегодно перед проведением очередного ежегодного общего собрания участников ООО. Годовой отчет ООО содержит раздел о состоянии чистых активов ( Федерального закона от 8.02.1998 № 14-ФЗ "Об обществах с ограниченной ответственностью", далее - Закон об ООО);
- перед принятием ООО решений, которые зависят от стоимости чистых активов, например перед проведением внеочередного собрания ООО о распределении чистой прибыли, перед выплатой доли участнику ООО в случае выхода из общества (п. 8 ст. 23 Закона об ООО), перед совершением крупной сделки ООО (ст. 46 Закона об ООО) и других случаях.
В годовом отчете ООО должны содержаться показатели, характеризующие динамику изменения стоимости чистых активов и уставного капитала ООО:
- за три последних финансовых года, включая отчетный, если ООО существует более 3 лет;
- за каждый завершенный финансовый год, если ООО менее 3 лет.
Если стоимость чистых активов ООО оказалась меньше его уставного капитала, в годовой отчет ООО также включаются:
- результаты анализа причин и факторов, которые, по мнению единоличного исполнительного органа, совета директоров ООО, привели к этому,
- перечень мер по приведению стоимости чистых активов ООО в соответствие с размером его уставного капитала.
Стоимость чистых активов общества (за исключением кредитных организаций) определяется по данным бухгалтерского учета в порядке, установленном уполномоченным Правительством Российской Федерации федеральным органом исполнительной власти (п. 2 ст. 30 Закона об ООО).
Ранее Минфин России рекомендовал применять для расчета стоимости чистых активов ООО Порядок оценки стоимости чистых активов акционерных обществ, утв. Минфина России и ФКЦБ России от 29.01.2003 № 10н, 03-6/пз (см. Минфина России от 13.05.2010 № 03-03-06/1/329, от 07.12.2009 № ).
В настоящее время действует Порядок определения стоимости чистых активов, утв. Минфина России от 28.08.2014 № 84н (далее - Порядок), в п. 1 которого прямо предусмотрена возможность его применения в отношении ООО.
Стоимость чистых активов ООО определяется по данным бухгалтерского учета как разность между величиной принимаемых к расчету активов и обязательств общества (п.п. 4, 7 Порядка). Отрицательная величина чистых активов означает, что размер долгов ООО превышает стоимость имущества общества.
Если по окончании второго или каждого последующего финансового года стоимость чистых активов ООО окажется меньше его уставного капитала, общество обязано в порядке и в срок, которые предусмотрены Законом об ООО, увеличить стоимость чистых активов до размера уставного капитала или зарегистрировать в установленном порядке уменьшение уставного капитала. Если стоимость чистых активов общества становится меньше минимального размера уставного капитала (10 000 рублей - п. 1 ст. 14 Закона об ООО), общество подлежит ликвидации ( ГК РФ в редакции от 05.05.2014 № 99-ФЗ).
Срок принятия ООО решения об уменьшении уставного капитала до размера, не превышающего стоимости его чистых активов - шесть месяцев после окончания соответствующего финансового года (п. 4 ст. 30 Закона об ООО).
Срок, в течение которого должно быть осуществлено увеличение стоимости чистых активов, законом не установлен. Не устанавливает закон и специального порядка увеличения стоимости чистых активов общества до размера его уставного капитала. Отметим, что увеличить стоимость чистых активов возможно путем внесения участниками вкладов в имущество общества, поскольку такие вклады не изменяют размеры и номинальную стоимость принадлежащих им долей в уставном капитале. Однако обязанность по внесению вкладов на основании решения общего собрания участников должна быть предусмотрена уставом общества (ст. 27 Закона об ООО).
Финансовый год соответствует календарному году и длится с 1 января по 31 декабря ( Бюджетного кодекса РФ). По смыслу ГК РФ, п.п. 3, 4 ст. 30, пп. 6 п. 2 ст. 33, ст. 34 Закона об ООО под финансовым годом следует понимать год, по итогам которого утверждаются годовые результаты деятельности общества (в частности, годовой бухгалтерский баланс) и определяется стоимость его чистых активов. Поскольку обязанность по ведению учета у общества возникает с даты его государственной регистрации, а определение годовых результатов деятельности возможно и по итогам календарного года, в течение которого общество было создано ( , Федерального закона от 06.12.2011 № 402-ФЗ "О бухгалтерском учете"), под первым финансовым годом общества для целей применения правил ГК РФ можно понимать и год создания ООО.
В случае непринятия обществом необходимых мер по приведению стоимости чистых активов в соответствие с размером уставного капитала или непринятия решения о ликвидации общество может быть ликвидировано по решению суда ( ГК РФ).
На практике суды иногда рассматривают уменьшение чистых активов как признак ухудшающегося финансового состояния ООО. Если при этом ущерб правам и законным интересам кредиторов и третьих лиц не причинен, а ООО является действующим, ежеквартально представляет в инспекцию налоговую и бухгалтерскую отчетность, выполняет обязанности по своевременной уплате налогов, то суды отказывают в удовлетворении исков о ликвидации ООО (см., например, ФАС Северо-Кавказского округа от 16.12.2010 по делу № А53-3538/2010).
Сведения о стоимости чистых активов ООО подлежат обязательному внесению в Единый федеральный реестр о фактах деятельности юридических лиц (далее - Федресурс) в случаях, предусмотренных Законом об ООО (подп. "л" п. 7 ст. 7.1. от 8.08.2001 № 129-ФЗ "О государственной регистрации юридических лиц и индивидуальных предпринимателей"). ООО обязано предоставить доступ к информации о стоимости его чистых активов любому заинтересованному лицу (п. 2 ст. 30 Закона об ООО). Сведения, содержащиеся в Федресурсе, размещаются в сети "Интернет" по адресу: http://www.fedresurs.ru.
Чистые активы общества - это те собственные средства компании, которые останутся у нее после того, как она рассчитается со всеми кредиторами. То есть это разница между активами компании и ее обязательствами с учетом небольших корректировок. Иной способ определить показатель чистых активов - это взять итоговый показатель раздела III баланса «Капитал и резервы» и также скорректировать его на некоторые суммы. То есть чистые активы - это капитал ООО.
Расчет чистых активов по балансу
Стоимость чистых активов определяется по данным бухгалтерского баланса по формуле (п. 2 ст. 30 Закона от 08.02.98 N 14-ФЗ ; Порядок, утв. Приказом Минфина от 28.08.2014 № 84н):
Из этой формулы хорошо видно, что собственный капитал и чистые активы - это по сути одно и то же.
Или же можно использовать такую формулу расчета чистых активов по балансу:

Расчет чистых активов в 2018 году производится по этим же формулам.
Чистые активы: строка бухотчетности
Сумма чистых активов отражается в бухгалтерской отчетности в разделе 3 «Чистые активы» Отчета об изменениях капитала.
Если чистые активы меньше уставного капитала
Если у вашей компании чистые активы стали меньше уставного капитала, то вы обязаны уменьшить уставный капитал до уровня чистых активов и зарегистрировать такое уменьшение в ЕГРЮЛ (). То есть, как минимум после составления годовой бухгалтерской отчетности, нужно сравнивать уставный капитал и чистые активы.
Кроме того, действует такое правило. Если ООО принимает решение выплатить участникам дивиденды, но в результате начисления дивидендов стоимость чистых активов станет меньше, чем требуется, то начислять дивиденды в планируемой сумме нельзя. Нужно уменьшить распределяемую на дивиденды прибыль до величины, при которой указанное выше соотношение будет выполняться.
Вместе с тем, никакой ответственности за нарушение требования о соотношении уставного капитала и чистых активов не установлено.
Отрицательные чистые активы
Если же чистые активы стали меньше размера минимального уставного капитала (10 000 руб.) либо чистые активы вообще ушли в минус, то ООО подлежит ликвидации (п. 3 ст. 20 Закона от 08.02.98 N 14-ФЗ).
Оценка чистых активов
Налоговая служба также анализирует бухгалтерскую отчетность компаний и отбирает те из них, у кого чистые активы менее уставного капитала. Ведь отрицательные или просто маленькие чистые активы - это результат большого убытка в текущем или прошлых периодах. После этого руководитель компании приглашается на комиссию в ИФНС, где ему предлагается повысить чистые активы до нужного уровня.
Расчет чистых активов по балансу выполняется согласно требованиям приказа № 84н от 28.08.14 г. Порядок обязаны применять АО, ООО, муниципальные/государственные унитарные предприятия, кооперативы (производственные и жилищные) и хозпартнерства. Рассмотрим подробно, что означает термин чистых активов, какое значение этот показатель имеет для оценки финансового состояния компании и по какому алгоритму рассчитывается.
Что определяет размер чистых активов в балансе
К чистым активам (ЧА) относятся те средства, которые останутся в собственности предприятия после погашения всех текущих обязательств. Определяются, как разница между величиной активов (ТМЦ, НМА, денежными средствами и вложениями и др.) и долгов (перед контрагентами, персоналом, бюджетом и внебюджетными фондами, банками и др.) с применением необходимых корректировок.
Расчет стоимости чистых активов по балансу выполняется по итогам отчетного периода (календарного года) с целью получения достоверной информации о финансовом состоянии компании, анализа и планировании дальнейших принципов работы, выплаты полученных дивидендов или действительной оценки бизнеса в связи с частичной/полной продажей.
Когда требуется определение чистых активов
- Во время заполнения годовой отчетности.
- При выходе из компании участника.
- По требованию заинтересованных лиц – кредиторов, инвесторов, собственников.
- В случае увеличения величины уставного капитала за счет имущественных вкладов.
- При выдаче дивидендов.
Вывод – ЧА – это нетто-активы фирмы, образованные за счет собственного капитала и не обремененные какими-либо обязательствами.
Чистые активы – формула
Для определения показателя в расчет включаются активы, кроме задолженности дебиторской участников/учредителей организации, и обязательства из раздела пассивов, за исключением тех доходов будущих периодов, которые возникли по причине получения госпомощи или безвозмездно переданного имущества.
Общая формула расчетов:
ЧА = (Внеоборотные активы + Оборотные активы – Долг учредителей – Долг акционеров в связи с выкупом акций) – (Долгосрочные обязательства + Краткосрочные обязательства – Доходы, относимые к будущим периодам)
ЧА = (стр. 1600 –ЗУ) – (стр. 1400 + стр. 1500 – ДБП)
Обратите внимание! Величина чистых активов (формула по балансу приведена выше), требует при расчете исключить объекты, принятые на забалансовый учет по счетам ответхранения, БСО, резервных фондов и др.
Чистые активы – формула расчета по балансу 2016
Расчет необходимо составить в понятном виде по самостоятельно разработанному бланку, который утверждается руководителем. Разрешается использовать действовавший ранее документ определения ЧА (Приказ № 10н Минфина). Указанная форма содержит все обязательные строки для заполнения.
Как рассчитать чистые активы по балансу – сокращенная формула
Стоимость чистых активов по балансу – формула 2016 может быть определена и другим, новым методом, который содержится в Приказе № 84н:
ЧА = Капиталы/резервы (стр. 1300) + ДБП (стр. 1530) – Долги учредителей
Анализ и контроль
Размер Net Assets (ЧА) – один из основных экономических и инвестиционных показателей работы любого предприятия. Успешность, стабильность и надежность бизнеса характеризуется положительными значениями. Отрицательная величина показывает убыточность фирмы, возможную в скором будущем неплатежеспособность, вероятные риски банкротства.
По результатам расчетных действий в динамике оценивается величины чистых активов, которые не должны быть меньше величины уставного капитала (УК) компании. Если снижение все-таки произошло, согласно законодательству РФ предприятие обязано уменьшить свой УК и официально зарегистрировать произведенные изменения в Едином реестре (закон № 14-ФЗ ст. 20 п. 3). Исключением являются вновь созданные организации, работающие первый год. Если же размер чистых активов меньше размера УК, предприятие может быть принудительно ликвидировано по решению ИФНС.
Дополнительно существует взаимосвязь между величиной ЧА и выплатой положенных дивидендов участникам/акционерам. Если после начисления дохода/дивидендов значение чистых активов снижается до критического уровня, требуется уменьшить размер начислений учредителям или полностью отменить операцию до достижения нормативно обозначенных соотношений. Увеличить ЧА можно с помощью переоценки имущественных ресурсов предприятия (ПБУ 6/01), получения имущественной помощи от учредителей общества, инвентаризации обязательств в части сроков исковой давности и других практических методов.
Стоимость чистых активов в балансе – строка
В бухгалтерской отчетности организации содержатся все требуемые для математических расчетов показатели, выраженные в денежном эквиваленте. При этом берутся данные на конец отчетного периода. Когда необходимо определить значение на другую дату, следует составить промежуточные отчеты на конец квартала/месяца или полугодия.
Внимание! Величина чистых активов отображается также в стр. 3600 формы 3 (Отчет об изменении капитала) . Если получена отрицательная величина, показатель заключается в круглые скобки.
В статье определим, какие имущественные, материальные и денежные ценности экономического субъекта можно отнести к чистым активам. Предоставим формулу расчета, расскажем, как проанализировать и улучшить показатели.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014 . Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
ЧА = (АО - ДУ - ЗА) - (ОБ - ДБП),
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
ЧА = (строка 1600 - ДУ) - (строка 1400 + строка 1500 - ДБП).
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма (Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).
Как рассчитать чистые активы по балансу, пример
ООО «Весна» подготовила годовую бухгалтерскую отчетность, в том числе бухгалтерский баланс по форме ОКУД 0710001.

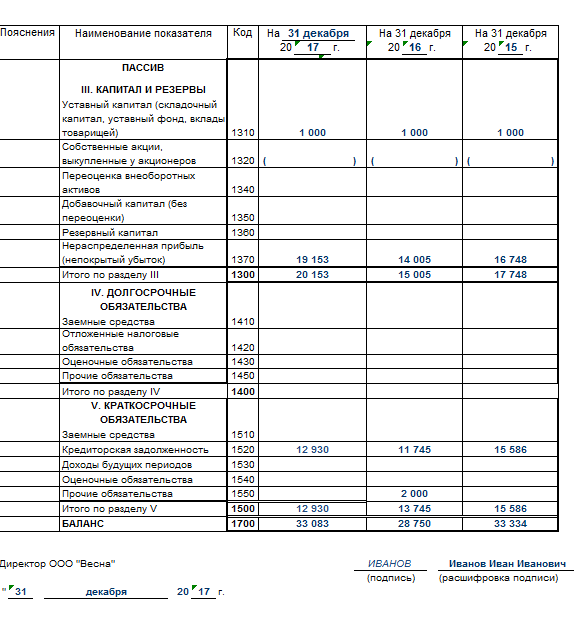
По данным бухгалтерского баланса был произведен расчет:
ЧА = (13 800 +19 283 - 0) - (12 930 - 0) = 20 153 рублей.
Анализ показателей
Завершив арифметические расчеты, переходим к анализу полученного результата. При положительной сумме чистых активов в балансе можно сделать вывод о прибыльности и высокой платежеспособности компании. И, соответственно, чем выше показатель, тем рентабельнее предприятие.
Отрицательные чистые активы — это показатель низкой платежеспособности предприятия. Иными словами, компания с отрицательным показателем ЧА, вероятнее всего, скоро обанкротится, попросту фирме будет нечем расплатиться с долгами. Однако в такой ситуации необходимо учитывать исключительные обстоятельства. Например, компания только образовалась и еще не покрыла своих затрат, либо предприятие получило большой кредит на расширение.
Увеличение чистых активов можно осуществить за счет увеличения уставного, резервного или добавочного капиталов либо сокращением долгов учредителя перед предприятием.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации