
Расчет есн в году. Единый социальный налог (ЕСН) при ОСН и УСН
В настоящее время активно обсуждается возможное возвращение единого социального налога (ЕСН), который заменит взносы в пенсионный и другие внебюджетные фонды. Речь идет о триллионах рублей и необходимости пополнения бюджета: в случае возврата ЕСН эти деньги будут собираться не в фондах, а в бюджете. Эта тема обсуждается также и с точки зрения изменений для бизнеса: для ИП и ООО.
Единый социальный налог ЕСН с 2017 года
О том, что могут вернуть ЕСН, стало известно после того, как в Правительстве России в рамках антикризисных мер стали рассматривать различные варианты пополнения бюджета, в том числе, дополнительного пополнения. Одним из возможных решений является возврат с 2017 года единого социального налога (ЕСН).
Вместо трех взносов в три разные фонды при возвращении ЕСН нужно будет уплачивать один налог, который платится одной суммой, одним платежным поручением. Администрированием этого налога, то есть, сбором, контролем, проверками будет заниматься Федеральная налоговая служба.
До 2010 года этот налог уже существовал, его ставка в различные периоды колебалась от 26 до 36 с лишним процентов. Кто платит единый социальный налог – его платят все ИП и ООО, у которых есть персонал, наемные работники. Налогооблагаемой базой являлся, как и в случае с сегодняшними взносами в фонды, совокупный фонд заработной платы всех работников ИП или ООО.
Введение единого социального налога, то есть, возврат ЕСН, означает, что новый налог нужно будет платить с 1 января 2017 года. Платить нужно будет в ФНС. Фонды будут сотрудничать с ФНС, в частности, если законопроект будет рассматриваться серьезно, и дело пойдет к его принятию и утверждению, с 1 июля 2016 года внебюджетные фонды уже начнут передавать в налоговую службу списки и реестры страхователей, то есть, плательщиков взносов и налога – ИП и ООО.
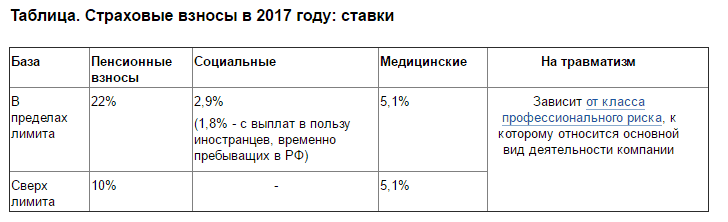
Сегодня ИП и ООО платят взносы во внебюджетные фонды по следующим ставкам :
- Пенсионный фонд – 22% и дополнительно 10% (32%) с зарплат, которые превышают уровень 796 тысяч рублей в год или больше 66 тысяч рублей в месяц.
- Фонд социального страхования – 2,9%.
- Фонд обязательного медицинского страхования – 5,1%.
Общая сумма отчислений во внебюджетные фонды получается равной 30% с фонда заработной платы предприятия ИП или ООО.
Если с 1 января 2017 вернется ЕСН, то, если следовать логике, его ставка также должна равняться 30%, не больше. Однако какой в действительности будет ставка единого социального налога в случае его возвращения, пока не известно. Как и то, вернется ли этот налог.
Другие законодательные инициативы, касающиеся социальных взносов и налогов
Возможная инициатива по возвращению единого социального налога – не единственная, которая касается социальных взносов и живо обсуждается последнее время. В глобальном макроэкономическом смысле, если говорить о возможном возврате ЕСН, речь идет о сумме в 5 с лишним триллионов рублей, которые ежегодно собираются в трех разных фондах – ПФР, ФСС и ФОМС – и о контроле над этими деньгами.
В микроэкономическом смысле, то есть, с точки зрения предприятий, фирм, ИП и ООО речь идет как об изменении установившихся и привычных правил игры, так и возможном увеличении налоговой нагрузки на каждого отдельного предпринимателя. Законодательные инициативы, которые обсуждаются последнее время, следующие.
Возможное увеличение страховых взносов ИП в пенсионный фонд
Сегодня ИП уплачивают в пенсионный фонд на себя фиксированную сумму – в 2016 году она равна 19356 руб. И если годовая сумма доходов этого ИП будет больше 300 тысяч рублей, то ИП уплачивает еще дополнительно 1% с суммы превышения.
Министерство труда (Минтруд) России предлагает отказаться от этого дополнительного 1% взносов. Вместо него предлагается ввести повышающий коэффициент, который в 2017 году будет равняться 1,2, потом 1,4 и так до 2,0 в 2021 году. А взнос в Пенсионный фонд составит 24714 рублей.
Взносы, которые платят ИП на медицинское страхование, вырастут еще больше. Это произойдет ввиду уравнения взносов в ФФОМС с взносами в ОМС за неработающих граждан. Эксперты говорят, что взносы на медицинское страхование для ИП могут вырасти в два, а то и в четыре раза.
Возможная отмена льгот для ИП на УСН
До сих пор не утихли разговоры о возможной отмене льгот для ИП. Речь идет о том, что те ИП, которые, имея годовой доход больше 300 тысяч рублей и уплачивающие (пока еще уплачивающие) в ПФР 1% от суммы превышения, на эту сумму уменьшают свои доходы при расчете налога по упрощенной системе налогообложения (УСН) по схеме «Доходы минус расходы».
Поначалу Минфин России сказал, а точнее, выпустил разъясняющее письмо о том, что на эту сумму уменьшать налогооблагаемую базу ИП на УСН нельзя. При этом получалось, что те ИП, которые на протяжении двух лет, пока была такая возможность, этой льготой пользовались, должны теперь вернуть в бюджет огромные деньги. Некоторых предпринимателей даже приглашали в региональные налоговые службы для дачи объяснений.
Но в последствии Минфин выпустил еще одно разъясняющее письмо, согласно которому указанная льгота для ИП на УСН сохраняется. Однако, учитывая то, как быстро меняется мнение финансовых чиновников, можно сделать вывод о том, что это решение может быть не окончательным.
Мнения экспертов
Анна Бутакова, главный бухгалтер ООО «КИТ»
Настораживает не сама идея провести такую реформу, а сомнения в том, что она будет проведена качественно. Есть множество нюансов, которые, если власти их не учтут, могут сильно осложнить работу малому и среднему бизнесу.
- Не возникнет ли необходимость сдавать отчётность дважды – и в налоговую службу, и в фонды?
- Если так будет, то это дополнительная нагрузка на бухгалтерию?
- Не вырастет ли размер ставки?
Если данные из фондов будут некорректно переданы в налоговую (то есть, попросту что-то могут потерять, а что-то перепутать), то налоговики при проведении проверок могут квалифицировать это как нарушение со стороны предприятия и довольно серьёзно за это наказать.
Кроме того, бизнесу придётся более серьёзно относиться к уплате страховых взносов. Ведь администрировать их будет уже налоговая служба, а она, в отличие от фондов, имеет право при наличии задолженностей заблокировать расчётный счёт.
Для государства это, возможно, и хорошо. А вот для бизнеса не очень. Это дополнительная нагрузка на бухгалтерию, которой придётся более тщательно следить за уплатой страховых взносов.
Марина Головченко, руководитель практики «Бухгалтерский учет и налоговое планирование» группы компаний «ЭНСО»
Возвращение единого социального налога (ЕСН) – пожалуй, одна из самых обсуждаемых на сегодняшний день налоговых инициатив. И хотя никаких конкретных решений чиновники пока не озвучили, бизнес-сообщество уже близко к состоянию паники: только привыкли к страховым взносам в соцстрах, «пенсионку» и ФОМС, как снова все меняется. Но доводы «Против» ЕСН больше напоминают традиционный для всех реформ страх перед неизвестным. Аргументы «За» кажутся достаточно убедительными. Надо разбираться.
Напомню, единый социальный налог в России платили до 2010 г. Ставка ЕСН была прогрессивно-регрессивной: чем больше объем налоговой базы, тем выше фиксированная часть налога и меньше – процентная. Регрессивная шкала состояла из трех ступеней: годовая зарплата до 280 тыс. рублей облагалась по ставке 26%; от 280 тыс. рублей до 600 тыс. рублей – 10% плюс фиксированная прогрессивная часть 72,8 тыс. рублей; свыше 600 тыс. рублей – 2% плюс 104,8 тыс. рублей.
Фактически ЕСН аккумулировал средства, которые затем в соответствии с принятым регламентом распределялись на реализацию прав граждан. Так, с минимальной ставки в 26% в федеральный бюджет зачислялось 6%, на пенсионное обеспечение – 14%, на социальное – 2,9%, в территориальные и федеральный фонды медицинского страхования по 2% и 1,1% соответственно.
Но в 2010 г. ЕСН упразднили, заменив его страховыми взносами в три внебюджетных фонда – Пенсионный, Фонд социального страхования и Фонд обязательного медицинского страхования. Стоит заметить, что и тогда противников у отмены ЕСН было достаточно. Существует даже мнение, что эта инициатива была навязана профильным ведомствам – Минфину и Минрегионразвития. Во всяком случае, Алексей Кудрин, занимавший тогда пост главы Министерства финансов, не раз высказывался о несвоевременности принятого решения.
Так что уже через год после отмены ЕСН стали появляться разговоры о его возможной реанимации. Тогда – в 2011 г. – аналитики отмечали, что переход к страховым взносам негативно сказывается на администрировании платежей. Обязанностей у бизнеса стало больше, проверяющих, соответственно, тоже. Однако объем поступлений отставал от роста заработных плат. И вся эта критика проходила на фоне стремительного роста ставки социальных платежей: в 2011 г. суммарный объем взносов во внебюджетные фонды составлял 34%, в 2012 г. под влиянием недовольного бизнеса ставка была снижена до 30%.
С тех пор вопрос о целесообразности разделения социальных платежей по внебюджетным фондам периодически появлялся на повестке дня. Наконец, в середине марта прошлого года Минфину и Минэкономразвития было поручено разработать проект создания на базе Федеральной налоговой службы единого фискального органа, который бы отвечал за сбор всех социальных взносов. Так что появившиеся в СМИ в начале этого года предположения о возврате к ЕСН – закономерное развитие давно сложившейся тенденции. И прежде чем давать какие-либо оценки, нужно понимать логику принятия этого решения.
Налоговые инициативы в правительстве обсуждаются в рамках разработки антикризисных мер. Приравняв страховые взносы к налогу и передав функцию по администрированию этого вопроса налоговикам, чиновники надеются повысить собираемость всех социальных сборов. Действительно, с этой обязанностью фискалы, обладая опытом и методиками, могут справиться, как никто другой. И вообще, идея консолидировать все жизненно важные для государства финансовые потоки в одном ведомстве вполне логична. При этом о полной ликвидации внебюджетных фондов речи не идет: за ними останется обязанность по управлению системой персонифицированного учета граждан. Проще говоря, кто, когда и в каком размере должен получить социальные выплаты – эти вопросы останутся за фондами.
Для бизнеса, как уверяют законотворцы, изменения будут носить, скорее, технический характер: сейчас страховые взносы распределяются по трем фондам, а в случае принятия налоговых инициатив платеж будет единым. Об увеличении ставок речи не идет. Наоборот, если в начале года говорилось о сохранении ставки единого налога на уровне нынешних 30%, то сегодня не исключается даже понижение ставки до 26-28%.
И потом, можно рассчитывать, что передача права собирать все налоги и взносы одному ведомству сократит число проверок и проверяющих. Налоговики собирают – им и контролировать в рамках одной проверки.
Так или иначе, пока инициатива возврата ЕСН проходит лишь стадию обсуждения. В конце февраля Минфин направил в Правительство РФ «Концепцию изменения законодательства о страховых взносах в государственные внебюджетные фонды». По планам ведомства, конкретные поправки должны быть разработаны и представлены Госдуме не позднее 1 мая 2016 г. и вступить в силу с 1 января 2017 г.
Так что обсуждать стоит не саму возможность возврата к ЕСН, а то, как это будет реализовано: насколько учтены будут интересы бизнеса, как будет решен вопрос с накопительной пенсией и отчетностью по фондам. Хотели, как лучше – это очевидно. Важно, чтобы не получилось, как всегда.
Медина Кульшманова, юрист юридической компании «Генезис»
Минфин предлагает ввести единый страховой взнос, отменив пониженную ставку для высоких зарплат и снизив общую ставку взноса до 28-29 %. При этом возвращение к ЕСН не предполагается, хотя вопрос о внесении изменений в Налоговый кодекс и ряд других законов ставится.
Целью нововведений является укрепление платежной дисциплины в отношении расчетов с фондами, а кто, как не наделенный контрольными полномочиями налоговый орган, справится с этим лучше остальных. О последствиях для бизнеса можно будет говорить, когда станут известны установленные размеры ставок. Маловероятно, что они принципиально изменяться.
Сложно представить кардинальные изменения в связи с введением единого страхового взноса. Еще сложнее найти принципиальные отличия между предложенным Минфином единым страховым взносом и ранее отмененным единым социальным налогом: контроль за той же ФНС, та же обезличенность и безвозвратность платежа.
Примечание
Уважаемые читатели! Для представителей малого и среднего бизнеса в области торговли и услуг мы разработали специальную программу "Бизнес.Ру", которая позволяет вести полноценный складской учет, торговый учет, финансовый учет, а также имеет встроенную CRM систему. Имеются как бесплатный, так и платные тарифы.Конечно, бизнес в большей степени волнует, сколько придется платить. Вопрос увеличения ставок весьма щепетильный. Однако о последствиях можно будет говорить, когда станут известны установленные размеры процентов. Все же думается, необходимость принятия государством антикризисных мер с одной стороны и обеспокоенность предпринимательства ужесточением условий для ведения бизнеса с другой не позволят законодателю сильно разгуляться.
В любом случае можно отметить некоторые положительные моменты. Платить в одно окно всегда удобнее. Вопросы в налоговой службе решаются более оперативно, чем в том же Пенсионном фонде. Что касается вопросов пополнения доходной части бюджета, пенсионной политики, то для укрепления платежной дисциплины в отношении расчетов с фондами ФНС подходит, как нельзя кстати.
В российском законодательстве есть налоги, которые уплачивается всеми, вне зависимости от того, чем занимается человек, на размер ставки налога влияет деятельность гражданина страны.
Рассмотрим на примере таблицы ставок ЕСН в 2019 году, сколько придётся платить работодателям и сотрудникам. Зачем нужен этот налог и будет ли изменен размер самой ставки? Как произвести правильный расчет?
Схема уплаты «ЕСН» представлена на этом рисунке:
Налог был отменен более шести лет назад, на смену ему пришли обязательные платежи, которые платят все граждане – Пенсионный, Мед. и Соцстрах. По привычке эти налоги называют единым социальным. Правительство планирует вернуть данный налог.
Он освободит от обязанности разделять платежи, упростит процедуру проверки. И, как рассчитывают налоговики, будет собирать деньги даже с тех, кто пытался уклониться от уплаты налогов.
В то же время этот налог дает своим гражданам защиту – обеспечивает будущую пенсию, предоставляет бесплатную медицинскую помощь в определенных учреждениях. Дает социальные гарантии каждому гражданину, который уплачивает взнос.
Кто должен платить и за что
Если опираться на законодательство, то платить данный налог обязаны все официально работающие лица. И они разделяются на две группы – работников и работодателей. Итак, уплачивать налог должны:
- Индивидуальные предприниматели без работников.
- Коммерсанты, которые имеют штат сотрудников.
- Мелкие и крупные предприниматели.
- Лица, которые не относятся к ИП, получающин какие-либо денежные вознаграждения.
У этих категорий граждан отличается объект, подлежащий налогообложению. Крупные и мелкие предприятия должны производить начисление взноса по конкретным выплатам – заработная плата, иное вознаграждение, которые попадает под трудовой или правовой договор.
Индивидуальные предприниматели, если не имеют сотрудников, платят сами за себя.
Как рассчитывается ставка ЕСН для работодателей
Практически все плательщики делают отчисления государству по единой ставке ЕСН, она состоит из следующих частей:
- Пенсионный фонд России – 22 %.
- Медицинское страхование – 5,1 %.
- Социальное страхование – 2,9 %.
Итого «Ставка ЕСН» равна 30% .
Организации, которые делают перечисление взносов и общая сумма которых достигает лимита – 155 тыс. руб. для пенсионного фонда, могут рассчитывать на снижение ставки до 20% и ниже.
Если выплаты более 718 000, то ставка будет снижена до 10 процентов. Для соц. страха достижение лимита 718 тыс. рублей освобождает от уплаты налога совсем.
Для всех остальных плательщиков ставка единого налога в 2019 году будет составлять 30%.
Ставка ЕСН ИП «за себя» и 1% с дохода
Для предпринимателей, которые работают «на себя», совсем иная система расчетов. Они не обязаны уплачивать в фонд социального страхования, это не является обязательным страховым взносом.
Обязательные платежи, которые обязан делать коммерсант, – это ПФР и Медицинское страхование. Здесь расчет производится от минимальной оплаты труда, которая установлена на данном этапе.
Например, в 2019 году минимальный размер зарплаты составляет 7 500 рублей. То есть исходя из этого производится расчет обязательных взносов. На примере покажем, как как рассчитать ЕСН.
Ставка Пенсионного фонда составляет 26%, значит, производим расчет следующим образом:
- 7 500 (МРОТ) * % (ставка фонда) *12 (месяцев в году) = 400 рублей. Значит, коммерсант должен уплатить в Пенсионный фонд данную сумму.
Для расчета в мед. страх воспользуемся аналогичным способом, только будет изменена ставка – 5,1 %.
- 7 500 * 5,1 % * 12 = 4 590 рублей.
- Итого общий обязательный взнос для ИП без работников будет составлять – 400 + 4 590 = 27 990 .
Нужно помнить, если доход коммерсанта превышает 300 тыс. рублей, он должен к этой сумме прибавить 1%.
Могут ли коммерсанты надеяться на уменьшение налога? Да, и каждый год коммерсантам малого и среднего бизнеса государством оказывается поддержка. Она позволяет снижать налоговое бремя. Упрощенцы, которые используют систему «доходы» 6%, могут воспользоваться уменьшением налога.
Посмотрим, как это будет выглядеть, если упрощенец работает на себя и не имеет работников.
В течение года коммерсант имел прибыль, которая разбита поквартально.
Сумма доходов коммерсанта за год составила 760 тыс. рублей. Рассчитаем налог:
- 6% * 760 000 = 45 600 рублей.
Все страховые обязательные взносы коммерсант уплачивал ежеквартально, чтобы снизить авансовый платеж по ЕСН.
Как мы уже определили, сумма взносов предпринимателей составляет 27 900. Учитываем, что доход нашего коммерсанта превысил 300 тыс., значит, при расчете налога нужно прибавить один процент:
- (760 000 — 300 00 = 360 000) * 1% = 3 600 + 27 900 = 31 590 рублей.
В итоге получается, что упрощенец, работающий на себя и не имеющий работников, должен уплатить обязательный единый социальный налог в размере – 31 590 рублей.
Смотрите также обучающие видео про страховые взносы:
В СМИ уже немалое время муссируется информация о планах правительства РФ кардинально реформировать систему сбора налогов. Одна из главных причин — экономический кризис.
Сначала разговоры о налоговых реформах носили беспредметный характер. И вот 21 января многие СМИ распространили информацию о том, что правительство РФ задумалось о возможности замены страховых взносов единым социальным налогом (ЕСН).
Напомним, ЕСН уже существовал в РФ, но в 2010 году он был заменен взносами в ПФР, ФСС и ФОМС. Сейчас же в рамках разработки антикризисного плана правительство рассматривает вопрос упразднения этих трех взносов и возврата к ЕСН. Вероятная дата возвращения ЕСН — 1 января 2017 года.
Согласно подсчетам правительства, Единый социальный налог с 2017 года позволит ФНС получить контроль над денежным потоком объемом порядка 5,9 триллионов рублей в год, что составляет около 7,5% ВВП.
Особенно актуальным возврат к ЕСН станет в случае отмены обязательной накопительной части пенсии: если ее не станет, то понятие «взнос» будет бессмысленным. При этом по предварительным данным в случае возврата ЕСН, его ставка останется на нынешнем уровне общей ставки страховых взносов.
Доводы противников ЕСН
Несмотря на стремление правительства вернуть ЕСН, этот вопрос еще не решен до конца. Более того, в Госдуме, по всей видимости, это решение встретит большое сопротивление. Ряд депутатов уже негативно высказались по этому поводу.
В частности, вице-спикер Госдумы А. Исаев считает возвращение к ЕСН неправильным решением. В интервью журналистам депутат заявил о необходимости сохранения социальных взносов, необходимости сохранения страховой природы поступлений в государственный бюджет. По его словам, в текущей ситуации работник сам заинтересован в том, чтобы уплачивать взносы в полном объеме для исчисления справедливой пенсии. В свою очередь, природа ЕСН, по мнению Исаева, безадресная — этот налог поступает государству в виде платежа, а государство затем направляет полученные средства на цели, которые считает необходимыми.
Категорически против введения ЕСН выступил и член Комитета ГД по бюджету и налогам, член фракции КПРФ В. Федоткин. В интервью радиостанции «Говорит Москва» он заявил, что спасти Россию сейчас могут только надежные источники пополнения доходной части через производство и науку. По его мнению, все остальное является лишь пустой тратой времени, не способной снять остроту ситуации. Он назвал планируемый переход к ЕСН «концептуально неправильным подходом», заявив, что «если переложить деньги из трех мешков в один, ничего не изменится».
Особенности ЕСН с 2017 года детально . На этой странице дана информация о том, кто является плательщиком ЕСН, рассмотрен вопрос расчета этого налога.
Откат к тем законам, от которых некогда отказались, в наше время стало закономерностью. К этой категории можно отнести и восстановление «в правах» отмененной в 2010 году 24 статьи налогового законодательства, повествующей о едином социальном налоге. Вообще, в планах государства не только восстановление ранее забытых налогов, но и их увеличение. Об этом свидетельствуют и ставки ЕСН в 2017 году, таблица которых опубликована сравнительно недавно.
ЕСН и ЕССС – два наименования одного сбора
Нововведение обывателями воспринято не особенно положительно, а у предпринимателей это оно вызвало недоумение и множество вопросов. Причиной тому послужило два наименования одного сбора, что и вызвало путаницу в умах людей. Так, в начавшемся году принято решение об объединение всех страховых взносов в единый сбор, а полномочия по консолидации выплат переданы налоговикам. Во избежание ситуации, когда гражданам придется платить за одно и то же дважды, ЕСН решено переименовать в ЕССС.
Что касается вопросов исчисления, налоговых баз, льгот и отчетности, то в этих вопросах введенный единый социальный налог с 2017 года отличаться не будет.
Разбор полетов в деталях: ставки, льготы, начисления, отчетность
Категории плательщиков данного сбора или налога, с этим моментом еще до конца не определились, останутся прежние. Ими будут являться физические лица, предприниматели и организации, производящие гражданам выплаты. Также обязанность оплачивать сбор будет у специалистов в правовой сфере, занимающихся частной практикой, а также нотариусы.
Примечательно, что если плательщик относится одновременно к нескольким категориям, то произвести начисление оплатить сбор придется по каждой.
Налоговой базой ЕСН с 2017 года будет являться суммарный объем доходов и прибылей, после вычета из них всех затрат и издержек, связанных с их извлечением. Что касается расчетов, то процент налога будет рассчитываться от прибыли за конкретный налоговый период.
Еще одной «заморочкой» для организаций стала необходимость исчислять налоговые базы в отдельности по каждому наемному и штатному сотруднику.
Кроме того, при расчетах необходимо учесть как финансовые доходы или денежные, так и натуральные – физические, например, полученный урожай для предприятий сельскохозяйственной направленности.
Что касается процентов по ставкам, то они увеличиваются с увеличением доходности предприятия. Таким образом, единый социальный налог ЕСН с 2017 года будет установлен для всех видов и типов предприятий и коснется всех работающих граждан.
При расчете будут предусматриваться и определенные льготы. Коснутся они инвалидов, чей годовой доход не выше 100 тысяч рублей. Для них налог не актуален. То же принцип предусмотрен и для организаций, принявших на работу инвалидов, а суммарные выплаты им в течение года не превысят указанного порога. Работающие в рамках упрощенной системы расчета и уплаты налогов также могут не платить ЕСН. Освобождены от социального сбора и плательщики налогов на вмененные доходы.
Кроме того, ЕСН не начисляют
Если ЕСН не оплачен
Последствия неоплаты единого соц.налога или сбора в полной мере ощутят на себе сотрудники «недобросовестного» предприятия или предпринимателя. Так, они рискуют утратить «годы» из трудового стажа, получить заниженные размеры пенсионных составляющих (накопительной, страховой части), утратить возможность получения с пенсионных накоплений инвестиционных доходов. Примечательно, что на фоне неуплаты взносов в стране уже сложилась практика исков, сутью требований, в рамках которых обозначала именно выплата недоплаченных страховых взносов.
С января 2017 года взносы по обязательному страхованию на случай временной нетрудоспособности и в связи с материнством, а также пенсионные и медицинские взносы, вновь будет администрировать Федеральная налоговая служба. На практике это уже применялось в Российском законодательстве, в период с 2001 по 2009 год уплачивался Единый социальный налог (сокращенно ЕСН). Теперь же страховые взносы будут именоваться - Единый социальный страховой сбор (сокращенно ЕССС).
Однако страхователи не перестанут взаимодействовать с фондами. ПФР по-прежнему будет принимать персонифицированную отчетность, а ФСС — проверять расходы по соцстрахованию. При этом изменится состав отчетности и появятся новшества в определении облагаемой базы по взносам.
Изменения внесены двумя Федеральными законами от 03.07.16 № 243-ФЗ и от 03.07.16 № 250-ФЗ и предусматривают следующее:
Внесены поправки в НК РФ, часть вторая пополнится главой № 34 (статьи с 419 по 432) «Страховые взносы». Все основные принципы начисления налогов, пени и штрафов, которые действуют в отношении налогов, с 2017 года распространятся и на страховые взносы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации