
Расчет енвд за 1 квартал. Как рассчитать енвд при розничной торговле без использования торговых залов
ЕНВД — особая система налогообложения, доступная только для отдельных видов деятельности. Налог на вмененке рассчитывается на базе вмененного заработка, а фактическая прибыль не имеет значения. Кроме того, ЕНВД замещает налоги на имущество, прибыль организации или доходы физлица и добавленную стоимость. Организации и ИП, использующие ЕНВД, должны знать обо всех нюансах расчета налога за отчетный период. В статье расскажем, как рассчитать налог и приведем примеры.
Формула расчета единого налога
Налоговый период ЕНВД — три месяца, поэтому рассчитывайте и платите налог ежеквартально. ИП и организации рассчитывают налог в одинаковом порядке. Для этого применяйте формулу:
ЕНВД = Налоговая база × Ставка налога
Ставка налога, как правило, равна 15% с вмененного дохода. Органы власти субъектов могут изменять ее в границах 7,5-15% для отдельных видов деятельности и категорий налогоплательщиков. Узнайте ставку в вашем регионе в налоговой инспекции или на ее сайте.
Налоговая база — это вмененный доход за квартал. Чтобы узнать НБ, рассчитайте доход за каждый месяц, так как показатели могут изменяться. Вмененный доход рассчитывается на основе нескольких показателей:
Вмененный доход за месяц = БД (базовая доходность) × ФП (физический показатель) × К1 × К2
На первый взгляд формула расчета выглядит сложной, чтобы все стало понятно, разберем показатели по-отдельности.
Базовая доходность и физический показатель
Расчет ЕНВД невозможен без учета базовой доходности, её размеры зафиксированы в статье 346.29 НК РФ. БД устанавливается для каждого вида деятельности и не зависит от фактического уровня дохода. Она показывает примерную прибыль, которую вы можете получить за месяц от данного типа деятельности, на единицу физического показателя.
Физический показатель — это сотрудник, квадратный метр, торговое место, посадочное место, транспорт, земельный участок и т.п. Каждому виду деятельности соответствует собственный физический показатель. Например, показатель в сфере перевозок грузов — количество авто, бытовых услуг — число персонала, общественного питания — площадь зоны обслуживания. Ознакомиться с ними подробнее можно в статье 346.29 НК РФ . Количество или величина физпоказателя может меняться в течение квартала. Учитывайте изменение показателя в месяце, в котором оно случилось.
Корректирующие коэффициенты
Коэффициенты К1 и К2 корректируют размер базовой доходности в зависимости от состояния экономики государства и особенностей региона.
К1 — это коэффициент дефлятор, Минэкономразвития утверждает его каждый год и публикует в официальных источниках до 20 ноября. В 2019 году К1 повысили приказом от 30.10.2018 № 595 , сейчас он равен 1,915.
Коэффициент К2 вводится на местном уровне и учитывает характерные черты ведения бизнеса в регионах: сезонность, зарплату, потребителей. Например, доходы автостоянки в большом городе значительно превышают доходы стоянки в поселке. Власти муниципалитета сами устанавливают размер коэффициента для отдельных видов деятельности. Будьте внимательны, в пределах одной области в разных муниципальных районах могут действовать разные коэффициенты, они даже могут отличаться для улиц муниципального образования. Узнавайте К2 в местной налоговой или на веб-сайте ФНС в разделе «Особенности регионального законодательства ». Не забудьте предварительно указать на сайте свой регион.
Как уменьшить ЕНВД за счет налоговых вычетов
Налогоплательщики могут применять вычеты, чтобы уменьшить уплачиваемый налог. Сумму уплаты по вмененке можно сократить на страховые взносы:
- организации уплачивают страховые взносы за работников и могут сократить налог на их сумму, но наибольший вычет — 50% от суммы налога;
- ИП с нанятыми сотрудниками платят взносы за своих работников и за себя, общая сумма вычета тоже уменьшает налог не более чем на 50%;
- ИП, работающие самостоятельно, платят взносы лишь за себя, и если сумма взносов превысит размер налога, предприниматели могут совсем его не платить.
В 2019 году ИП платят фиксированный страховой взнос 36 238 рублей. Сюда входят взносы на пенсионное страхование в сумме 29 354 рублей и взносы на ОМС — 6 884 рублей. Если вмененный доход предпринимателя за год превысит 300 000 рублей — еще 1% от суммы превышения направляется в ПФР.
Кроме страховых взносов, налог можно уменьшить на стоимость купленной ККТ. На каждую онлайн-кассу приходится не больше 18 000 рублей с учетом модернизации, настройки и приведения в рабочее состояние.
Постановка и снятие с учета в течение квартала
Есть затруднения с определением единого налога за квартал, если в нем налогоплательщик встал или снялся с учета. Квартал постановки на учет — первый налоговый период, по его итогам нужно уплатить налог. Рассчитывайте вмененный доход со дня постановки на учет, то есть с даты начала применения ЕНВД, которую вы указали в заявлении. Та же дата указана в уведомлении, которое вы получили от налогового органа.
Если вы встали на учет не в первый день месяца, то рассчитайте вмененный доход за неполный месяц по формуле:
- НБ = ((БД x К1 x К2 x ФП) / КДм) x КДвд;
- где КДм — количество календарных дней в месяце;
- КДвд — дни деятельности на вмененке.
Налогоплательщик, прекративший работу по вмененке, подает в налоговую заявление о снятии с учета. За квартал, в котором вас сняли с учета, нужно уплатить налог. Рассчитайте налоговую базу с первого дня квартала до даты снятия с учета, указанной в соответствующем заявлении. Для расчета используйте аналогичную формулу.
Пример расчета ЕНВД с учетом страховых взносов
ИП Васильев занимается розничной торговлей в торговом павильоне площадью 26 м2. Кроме Васильева, в штате числится еще 1 сотрудник с зарплатой 20 000 рублей. По ст. 346.29 НК РФ базовая доходность = 1 800 рублей на единицу физического показателя. ФП — площадь торгового помещения (м2). Для всей страны К1 в 2019 составляет 1,915. К2 примем равным 0,65. Рассчитаем единый налог:
- ВД за месяц = 1 800 × 26 ×1,915 × 0,65 = 58 254,3 рубля;
- ВД за квартал = 58 254,3 × 3 месяца = 174 762,9 рубля;
- ЕНВД =174 762,9 × 15% = 26 214,4 рубля.
За год Васильеву нужно заплатить 26 214,4 × 4 = 104 857,7 рубля.
Но не забывайте о страховых взносах. Для ИП страховые взносы равны 36 238 рублей в год или 9 059,5 рубля в квартал. А еще в нашем примере годовой вмененный доход ИП больше 300 тысяч рублей и составляет 174 762,9 × 4 = 699 051,6 рубля, поэтому нужно доплатить в пенсионный фонд еще 1% с суммы превышения. Рассчитаем дополнительный взнос в ПФР = (699 051,6 − 300 000) × 1% = 3 990,5 рубля. Эту сумму можно уплатить до 1 июля 2020.
Кроме того, у Васильева есть наемный работник, за которого тоже нужно платить страховые взносы. За работника страховые взносы в год составят 72 000 рублей.
Сумма общих страховых взносов за год составила 72 000 + 36 238 = 108 238 рублей, что больше половины налога. Так как Васильев имеет работника, то налог он может уменьшить только на 50%. Итого, до 25 января следующего года Васильев должен уплатить 52 428,9 единого налога.
Имейте ввиду, что вычеты по ЕНВД не переносятся на следующие периоды, поэтому страховые взносы лучше распределять по кварталам равномерно, иначе рискуете потерять существенную долю вычета.
Облачный сервис Контур.Бухгалтерия подходит для малого бизнеса на ЕНВД. Платите и отчитывайтесь по единому налогу через интернет. С нами легко вести учет, начислять зарплату, платить налоги и сдавать отчетность. Наши эксперты всегда готовы ответить на ваши вопросы. Первые 30 дней все новые пользователи работают в программе бесплатно.
ЕНВД, или «вмененка», очень сильно отличается от всех остальных видов налоговых сборов, которые существуют в нашей стране. Дело в том, что размер этого налога абсолютно не зависит от фактических показателей компании. При его применении предприниматели должны ориентироваться на ряд показателей, которые утверждаются федеральными и местными властями. Рассчитать ЕНВД для ООО достаточно просто, если знать некоторые нюансы. Мы расскажем, как узнать, насколько велик для вас будет этот налог в 2017 году.
Коэффициенты и доходность
Формула подсчета «вмененки» одинакова для компаний и для индивидуальных предпринимателей.
ЕНВД считается так: базовая доходность, скорректированная рядом параметров х физический показатель х ставка налога.
Базовая доходность для всех видов деятельности, к которым разрешено применять «вмененку», прописана в главном налоговом документе страны (ст. 346.27). Это величина, которая представлена цифрой в рублях.
Физический показатель определяет масштаб вашего бизнеса. Например, для бытовых услуг это количество работников предприятия, которые оказывают эти услуги, а для торговой компании – площадь торгового зала магазина. Ставки базовой доходности и тип физпоказателя для всех направлений работы, которые одобрены для применения «вмененки», перечислены в п.3 ст. 346.29 НК РФ.
Параметры, которые влияют на изменение базовой ставки, – это коэффициенты К-1 и К-2. К-1 утверждается федеральными властями каждый год. В 2017 году он равен 1,798 .
Параметры, которые влияют на изменение базовой ставки, – это коэффициенты К-1 и К-2.
К-2 устанавливается властями вашего города. Эту величину необходимо «добыть» из соответствующего постановления городской администрации. Эти документы содержатся на сайтах региональных налоговых и местных парламентов.
Ставка налогового сбора в 2016 году составляет 15%.
Получается, что формула подсчета ЕНВД выглядит следующим образом. Ежемесячный налоговый сбор = (базовая доходность х К-1 х К-2) х физический показатель х 15%.
Вооружившись всеми исходными данными, можно посчитать размер «вмененки» для вашей местности и вашего вида деятельности вручную.
Пример расчета
Пример расчета выглядит следующим образом. Допустим, некая компания «Зверь» предоставляет ветеринарные услуги и базируется в Барнауле (Алтайский край). В компании 1 работник.
Величина вмененной законодателями доходности по Налоговому кодексу для этого вида работ составляет 7,5 тысяч рублей. Физпоказатель (количество людей, занятых в ООО) =1. К-1 = 1,798, а К-2 = 1.
Ежемесячный налог составляет (7500 х 1,798 х 1) х 1 х 15%= 2022,75 рублей.
Поскольку «вмененка» выплачивается раз в три месяца, то платеж составит 6068,25 рублей.
Можно пойти другим, значительно более простым путем. На сайте налогового ведомства есть онлайн-калькулятор , который произведет все вычисления и выдаст готовый результат. Вам нужно будет только ввести свой вид деятельности, местность «приписки» бизнеса и физпоказатель.
На сайте налогового ведомства есть онлайн-калькулятор, который произведет все вычисления и выдаст готовый результат.
Подсчет ЕНВД для ООО достаточно прост. При подсчете вручную главное – применить правильные показатели. Вычисление с помощью калькулятора не требует от налогоплательщика вообще никакого поиска дополнительной информации.
ЕНВД или единый налог на вменённый доход – льготный режим налогообложения отдельных видов предпринимательской деятельности. Какие именно виды подлежат исчислению налогов по данной системе, определяется местными органами власти в пределах перечня, утверждённого российским налоговым законодательством (НК РФ ст. 346.26 п.2).
Каждый предприниматель, занимающийся «вменённым» видом деятельности, самостоятельно решает, выгодно ли ему пользоваться данным режимом или целесообразней применять иную налоговую схему.
Формула определения налоговой базы ЕНВД
Отчётным периодом по ЕНВД является квартал, по результатам которого подаётся декларация (до 20 числа следующего месяца). Платёж по единому налогу вносится в течение 25 дней с момента окончания отчётного квартала. В момент заполнения декларации и возникает главный вопрос – как рассчитать налог ЕНВД, какие данные для этого нужны, и где их взять.
При исчислении налога по «вменёнке» величина фактически полученного дохода во внимание не принимается. Для определения налогового платежа законодательно рассчитаны нормы дохода с каждого конкретного вида деятельности – это условный доход, который, по мнению чиновников, ежемесячно приносит предпринимателю занятие подпадающими под ЕНВД услугами и работами. Базовая доходность (БД) по тому или иному виду, установленная на единицу физического показателя, зафиксирована в статье 346.29 Налогового Кодекса.
За физические показатели (ФП) принимаются единицы, позволяющие оценить «масштаб» бизнеса, и зависят они от характера деятельности. Так, для розничной торговли такой единицей будет квадратный метр торговой площади, для автотранспортного предприятия – 1 автомобиль, для некоторых видов услуг – 1 работник и т.д.
Следующий показатель, который необходимо знать предпринимателю для расчёта налога ЕНВД, - корректирующий коэффициент К1. Это единый для всех «вменёнщиков» коэффициент-дефлятор, который ежегодно устанавливается министерством экономического развития. На 2014 год он составляет 1,672 – именно во столько раз следует увеличить базовую доходность, взятую из НК РФ, исчисляя единый налог в текущем году.
Второй коэффициент - К2 – отдан «на откуп» местным властям. Этот показатель учитывает специфику ведения того или иного бизнеса и влияние на его результаты особенностей конкретной территории. С его помощи чиновники на местах имеют возможность регулировать предпринимательский рынок, давая налоговые послабления одним его участникам (понижающий коэффициент до 0,005 единиц), а другим оставляя финансовую нагрузку без изменений (К2=1).
Зная все перечисленные параметры, можно определить налоговую базу за квартал, которая рассчитывается по формуле:
НБ=БД*(ФП1+ФП2+ФП3)*К1*К2, где
НБ – налогооблагаемая база ЕНВД;
БД – базовая доходность вменённого вида деятельности;
ФП1, ФП2, ФП3 – физические показатели за каждый из 3 месяцев отчётного квартала;
К1 и К2 – корректирующие коэффициенты.
Расчёт единого налога на «вменёнке»
Выяснив размер вменённого дохода, можно переходить к исчислению налога. Согласно статье 346.31 НК РФ ставка ЕНВД составляет 15 % от величины рассчитанной базы. Помимо ставки следует учесть, что законодательство позволяет уменьшить налог на сумму выплаченных за отчётный период «социальных» взносов в пользу сотрудников, задействованных во «вменённой» деятельности предприятия. Сюда относятся:
- платежи в пенсионный фонд, фонд обязательного медицинского страхования, соцстрах;
- пособия по временной нетрудоспособности, выплаченные за счёт работодателя.
Итоговая сумма за вычетом всех этих платежей не может быть меньше половины налога, исчисленного первоначально. Это правило касается юридических лиц и предпринимателей, являющихся работодателями. При этом ИП не вправе при расчёте ЕНВД учитывать фиксированные страховые платежи, которые он внёс за себя.
Иной случай – бизнесмен, выступающий как ИП без наёмных работников. Будучи единственным сотрудником своего предприятия, он может уменьшить налог на полную сумму страховых выплат, которые он произвёл за себя во внебюджетные фонды.
Таким образом, формула исчисления налога ЕНВД выглядит так:
ЕНВД=НБ*15 % - СВ, где
ЕНВД – сумма единого налога;
НБ – налоговая база, вычисленная ранее;
СВ – величина страховых взносов, уменьшающих размер налога.
Если у предпринимателя сразу несколько видов деятельности, подпадающих под ЕНВД, налог по каждому из них рассчитывается отдельно. Раздельный налоговый учёт на предприятии применяется в том случае, если помимо «вменённых» услуг, оно занимается и другими видами, которые облагаются по упрощённой или общей схеме.
Примеры расчёта ЕНВД
Несомненное удобство применения ЕНВД состоит в том, что налоговые расчёты по этой системе максимально просты и понятны. Все данные, входящие в формулу исчисления, как правило, стабильны, и в течение года не меняются. Базовая доходность зафиксирована в Налоговом Кодексе, коэффициенты устанавливаются на начало года и могут оставаться прежними с предыдущего периода. Единственное, что может существенно влиять на размер налога – колебания физических показателей: сокращение или расширение торговых площадей, автопарка, «текучка» персонала и т.д.
Рассмотрим процесс вычислений ЕНВД на конкретных примерах. Для удобства коэффициент К2 примем за единицу, но вообще его значение необходимо уточнять в территориальной налоговой службе.
Допустим, предприниматель – владелец магазина модной одежды, в котором трудоустроен 1 продавец с зарплатой 20000 рублей. При расчёте ЕНВД в розничной торговле физическим показателем является площадь магазина. Площадь рассматриваемого бутика – 30 кв.м
1. Собираем данные для подстановки в формулу:
- БД – условная доходность розничной торговли в стационарном объекте составляет 1800 рублей на 1 кв.м площади;
- ФП – в качестве физического показателя выступает величина торгового зала, то есть в нашем случае - ФП=30;
- К1 – общий корректирующий коэффициент в текущем году равняется 1, 672;
- К2 – местный коэффициент условно принимаем за 1.
2. Считаем налог: ЕНВД=1800*(30*3)*1,672*1*15/100=40629 руб. 60 коп.
3. Получившуюся сумму мы имеем право «урезать» на законных основаниях: вспоминаем, сколько денег за этот квартал было перечислено в разные фонды за продавца (при условии, что он не болел):
- ПФР = 20000*22 % = 4400 руб.
- ФОМС = 20000*5,1 % = 1020 руб.
- ФСС = 20000*0,2 % = 40 руб.
Общая сумма составляет: 4400+1020+40 = 5460 руб.ежемесячно, соответственно за квартал – 5460*3 = 16380 руб.
4. Величина квартальных страховых взносов не превышает 50% от исчисленного налога, поэтому сумму ЕНВД мы можем уменьшить на полный размер произведённых платежей: 40629,60 – 16380 = 24249 руб. 60 коп. – сумма ЕНВД к оплате.
К моменту составления декларации взносы во внебюджетные фонды за отчётный квартал должны быть перечислены в полном объёме, иначе списать их из суммы налога не получится. Налог в таком случае придётся оплатить полностью.
Рассмотрим случай, когда предприниматель сам работает в своем магазине без найма других сотрудников. В такой ситуации ИП может вычесть из исчисленного налога все 100 % своих взносов в ПФР и ФОМС.
Фиксированные взносы ИП в эти фонды рассчитываются по формулам:
ПФР = МРОТ*12*26 %+1 %, где
МРОТ – минимальный размер оплаты труда, составляющий на данное время 5554 руб.;
12 – число месяцев;
26 % – ставка пенсионного отчисления ИП «за себя»;
1 % – поправка, если годовой оборот ИП превышает 300000 руб.
ФОМС= МРОТ*12*5,1%, где
5,1 % - размер страхового взноса.
- При ЕНВД годовой оборот предприятия рассчитывается не из фактических данных, а на основании вменённой доходности. В варианте с рассматриваемым бутиком он составит: (1800*30*1,672*1)*12 (мес.) = 1083456 руб.
- При таком обороте фиксированные взносы в ПФР будут равны: 5554*12*26/100 + (1083456 – 300000)*1/100 = 17328,48+7834,56 = 25163 руб. 04 коп. за год или 6290 руб. 76 коп. в квартал.
- Квартальное отчисление в фонд медстрахования составит 849 руб. 76 коп.
- Итого во внебюджетные фонды предприниматель перечислил 7140 руб. 52 коп. взносов «за себя», и на эту сумму может уменьшить свой налог: 40629, 60 – 7140,52 = 33489 руб. 08 коп. – размер ЕНВД к оплате за отчётный период.
Других законных способов снизить налогообложение при ЕНВД не существует. При имеющейся возможности не запрещено попробовать оптимизировать физические показатели предприятия. Конечно, если налог рассчитывается с единицы торгового места или площади рекламного объекта, специфика этих видов деятельности не позволяет скорректировать величину физического показателя.
Другое дело, когда налог исчисляется с количественных показателей: квадратных метров, числа работников. Зачастую площади магазинов, предприятий общепита используются не с полной отдачей. Если какие-то участки торгового зала простаивают, можно подумать о том, чтобы сдать их в аренду или переделать под хозяйственные помещения, тем самым уменьшив налогооблагаемую торговую площадь.
Достаточно гибко позволяет действовать физический показатель в виде средней численности работников, занятых во вменённой деятельности. Скорректировав график, можно вывести часть работников на неполный рабочий день, что в итоге позволит уменьшить ФП. Если на предприятии, помимо ЕНВД, есть и другие виды деятельности, грамотная организация труда сотрудников помогает значительно снизить налоговое бремя: ротация работников между подразделениями, участвующими в оказании «вменённых» услуг и не задействованными в них, позволяет сократить физические показатели до минимума.
Ведение бизнеса в торговой отрасли на ЕНВД – один из наиболее распространенных способов налогообложения. Все большее количество предпринимателей отдают предпочтение этой системе благодаря ее простоте в расчетах. Однако законодательство готовит бизнесменам изменения в области применения ЕНВД.
О чем вы узнаете:
ЕНВД для ИП в 2018-2019 годах: изменения и нововведения для розничной торговли
Ключевые перемены в части определения величины ЕНВД для ИП за 2018 г. произошли с коэффициентом-дефлятором К1. Исходя из формулы расчета ЕНВД, К1 и К2 являются постоянными. В 2018 году К1 увеличился до 1,868.
С 2018 года предприниматели получили право рассчитывать налог ЕНВД с учетом затрат на покупку ККТ и их подключение. В затраты также вошли расходы на обслуживание и модернизацию касс.
Однако главным событием 2019 года станет завершение перехода торговой отрасли предпринимательства на онлайн-кассы. До 1.07.2019 г. могут не использовать онлайн-кассы при расчетных операциях с покупателями ИП на ЕНВД, у которых нет наемных работников. Напомним также, что ИП на ЕНВД с сотрудниками обязаны были перейти на онлайн-кассы еще с 1 июля 2018 года.
Автоматизировать работу розничных магазинов поможет программа «Бизнес.Ру Розница». Ведите полноценный складской учет, подсчитывайте рентабельность продукции, контролируйте ассортимент, создавайте отложенные чеки и повышайте скорость обслуживания клиентов с помощью горячих клавиш.
Также в планах Правительства на 2019 г. увеличить базовую доходность торговли в розницу на 3,9%. Это обусловлено общим ростом стоимости на товары и услуги, а также в связи увеличением инфляции.
Есть и плохие новости. С 2014 года Правительство упорно пытается отменить применение режима вмененного налогообложения как такового. Изначально роковым годом для его отмены был выбран 2018 г. Однако позднее срок был отодвинут до 2021 г.
Отмену ЕНВД связывают с тем, что по сравнению с другими системами он практически не приносит прибыли в бюджет государства. Поэтому в скором времени предпринимателей принудительно переведут на упрощенку или работу по патенту.
Как рассчитать налог ЕНВД для ИП в розничной торговле
Основным фактором при расчете суммы налога на вмененку для ИП на ЕНВД 2019 выступает базовая доходность (Б ). Ее размер устанавливается Правительством РФ.
На настоящий момент для розничного магазина она составляет 1800 р./кв.м. Величина базы является ключевым показателем при определении размера вмененного дохода. Следует отметить, что размер базовой доходности остается неизменным уже на протяжении нескольких лет.
Применяя ЕНВД, предприниматель уплачивает налог не со своих реальных доходов (они могут быть и больше и меньше). Он платит тот налог, который ему «вменил» законодатель.
Физический показатель или коэффициент Ф представляет собой квадратуру помещения, в котором осуществляется торговля. Измеряется в квадратных метрах.
К1 – коэффициент-дефлятор. Как уже было сказано ранее сейчас равняется 1,868. Коэффициент универсальный. Он используется при расчете вмененки для всех видов розницы.
К2 – еще один коэффициент-дефлятор. Его особенность состоит в том, что его величина устанавливается субъектами и муниципалитетами РФ самостоятельно. Более того, размер К2 может отличаться даже в разных городах одного субъекта.
Так, например, его величина может варьироваться от 0,1 до 1. Если местный законодательный орган не установил ставку коэффициента в этих пределах, то по умолчанию К2=1. Узнать величину К2 можно на официальном сайте ИФНС или на официальном сайте Администрации муниципального образования.

15% - непосредственно сама налоговая ставка. После умножения всех коэффициентов от полученного результата будут 15%. Это и будет являться налогом.
Итак, универсальная формула исчисления ЕНВД для ИП:
ЕНВД=Б*Ф*К1*К2*15% .

Также здесь целесообразно упомянуть о способах уменьшения расходов на взносы. Например, величину налога можно существенно снизить за счет:
- уплаченных за себя взносов. Предприниматель должен платить фиксированную сумму на страховую часть собственной пенсии и на свое медицинское страхование. Если бизнесмен уплачивает их ежеквартально, то ему уменьшат налог на сумму взносов. Иными словами, если ИП заплатил, например, 7000 р. то ровно на 7000 р. он может уменьшить свой вмененный налог;
Важно! Размер взносов ежегодно фиксирован и зависит от уровня прожиточного минимума. На 2018 г. сумма составляла 32 385 р. В 2019 г. – 36 238 р.
- застрахованных лиц, работающих у ИП на основании трудового договора. Здесь нюанс: максимально сократить размер налога можно ровно на половину, если размер уплаченных взносов оказался больше 50% от исчисленного налога. К примеру, ЕНВД за квартал 50 000 р., страховых взносов на 35 000. Предприниматель обязан перечислить в бюджет 25 000 р. вмененного налога, а не 15 000 р., как было бы в случае с оплатой за себя;
- затрат на покупку, установку, подключение, переоборудование и модернизацию кассового оборудования. Если ИП зарегистрировал кассу в налоговой, то он имеет право получить вычет за ее приобретение . Максимальный размер вычета – 18 000 р. за один кассовый аппарат. Например, у ИП 4 розничные торговые точки. В каждой, естественно, установлена касса. Предприниматель приобрел каждую кассу за 19 000 р. ЕНВД за все точки составил 100 000 р. В текущем квартале налогоплательщик сможет уменьшить налог на 72 000 р. (18000*4).
Важно! Применять весь вычет можно не сразу в одном квартале. Предприниматель имеет право разбить сумму на несколько частей (равных или неравных – на свое усмотрение) и платить ЕНВД с учетом этих затрат.
Примеры расчетов ЕНВД для розничной торговли
Расчет ЕНВД для ИП производится за каждый месяц. Но уплачивается раз в квартал.
Пример 1. ИП ведет торговлю в павильоне площадью 25 кв.м. Официально устроенных сотрудников нет, торговля ведется собственными силами. К2 для данной местности установлен в размере 0,3. Также в текущем квартале предприниматель приобрел онлайн-кассу за 8000 р. Взносы уплачиваются стабильно раз в квартал в размере 8096,25.
Итак, расчет:
1800 (Б)*25 (Ф)*1,868(К1)*0,3(К2)*15%=3782,7
Предприниматель имеет полное право в текущем квартале не платить налог, т.к. сумма его взносов и затрат на ККТ существенно превышает вмененный доход.
Подобное случается обычно в тех регионах, где установлены сниженные тарифы по коэффициенту К2. К таким регионам относятся территории Крайнего Севера и местности к ним приравненные, малонаселенные территории и т.д.
Пример 2. Розничная торговля ведется на площади 12 кв.м. Касса приобретена давно. Взносы платятся за себя раз в год или по мере возможности, т.е. нерегулярно. Сотрудников также нет. К2 для региона не установлен, поэтому по умолчанию =1. Расчет:
1800*12*1,868*1*15%=6052,32.
Сумма налога должна быть уплачена полностью, поскольку никаких вычетов не применяется.
Пример 3. Сеть магазинов. Общая площадь 120 кв.м. Официально устроено 5 человек. ФОТ за 3 месяца 300 000, взносы с ФОТ – 90 000. В одном из павильонов была проведена модернизация кассы, которая обошлась в 5000 р. К2 = 0,9. Взносы платятся исправно (за себя и за сотрудников). Расчет ведется для каждой точки отдельно, поскольку каждый павильон – самостоятельный объект налогообложения по системе ЕНВД.
- Точка 1. 1800*40*1,868*0,9*15%*3=54 470,88 р.
- Точка 2. 1800*25*1,868*0,9*15%*3=34 044,3 р.
- Точка 3. 1800*35*1,868*0,9*15%*3=47 662,02 р.
- Точка 4. 1800*20*1,868*0,9*15%*3=27 235,44 р.
Общая сумма – 163 412,64. Благодаря своевременной уплате всех взносов, предприниматель уменьшает сумму своего налога на вмененку на 50%. Получится сумма 81 706,32.
Но также в этом квартале произошло переоборудование кассы. Это позволяет вычесть из начисленного налога еще 5000. Итого в бюджет региона будет уплачено 76 706,32.
Но важно помнить, что налоги нужно будет платить разными суммами, потому что, скорее всего торговые точки находятся в разных районах города. А в разных районах действуют свои налоговые инспекции.
Пример 4. Торговая площадь магазина 35 кв.м. Работают в нем официально сам ИП и 1 сотрудник. Взносы уплачиваются и за себя, и своего сотрудника. Фонд заработной платы за 3 месяца – 45 000 р. Взносы – 13 500 р. Вычетов по онлайн-кассе нет. Скидки по К2 в городе не предусмотрено.
1800*35*1,868*1*15%= 52 957,8
Своевременная уплата взносов позволяет снизить размер налога до 31 361,55 за квартал. Страховые взносы за 3 месяца составляют менее 50% от суммы исчисленного налога (21 596,25 р.).
Это позволяет предпринимателям уменьшить собственный налог почти вполовину. В некоторых случаях, когда бизнес совсем небольшой, то предприниматели могут не платить ЕНВД за счет добросовестного исполнения обязанностей по страхованию.
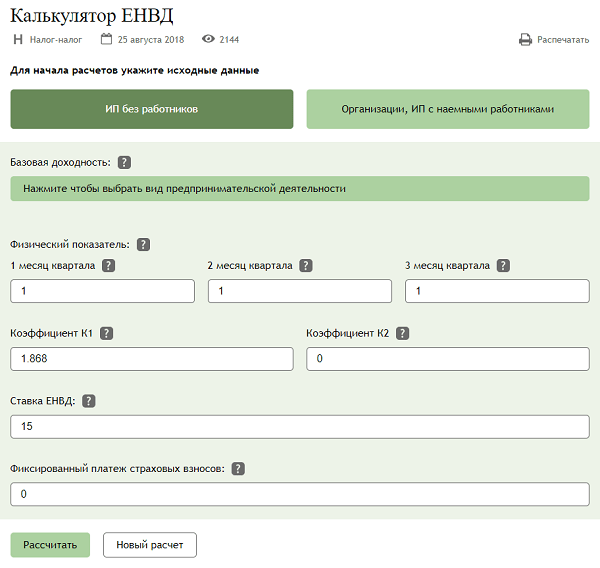
Для удобства расчета ЕНВД для ИП 2019 существуют онлайн-калькулятор. Достаточно ввести данные, и сайт сам все посчитает.
Отчётность ИП на ЕНВД для розничной торговли
Основной отчет, который необходимо сдавать ИП при применении ЕНВД – Декларация по налогу на вмененный доход.
В отчете предприниматель заполняет:
Все реквизиты своего ИП, включая адрес местонахождения торговой точки и ОКВЭД.
Важно правильно указывать код налогового органа, куда предоставляется отчет. Не путать с местом регистрации самого ИП.
ИП как физ. лицо может быть зарегистрировано в одной местности, а торговый объект находится в другой. Налоговым инспекторам важно именно место ведения бизнеса. Оно не всегда обязано совпадать с местом регистрации индивидуального предпринимателя.
Также в декларации ведется расчет вмененного дохода. Здесь же указываются суммы вычетов: взносы за себя и за сотрудников, расходы на онлайн-кассу.
Вы можете реального времени выгружать документы в 1С в режиме, анализировать прибыль и прогнозировать продажи, подключив товароучетную программу Бизнес.Ру.
Если отчет заполняется при помощи программы 1С, то достаточно только внести суммы затрат и выбрать на второй странице код вида предпринимательской деятельности (для определения базовой доходности). Если программы нет, то расчет можно вести вручную. В том же Excel.
Важно! Если у налогоплательщика несколько торговых точек, то по каждой из них составляется своя декларация. Это обусловлено тем, что торговая точка является самостоятельным объектом. Расчет вмененки для ИП на ЕНВД осуществляется исходя из величины его торгового помещения.
Для ИП с сотрудниками предусмотрено сразу несколько форм отчетности: 6-НДФЛ, расчет по страховым взносам и отчет по форме 4 ФСС, СЗВ-М.
Все отчеты (за исключением СЗВ-М) сдаются ежеквартально.
6-НДФЛ сдается в налоговую инспекцию. В нем отражены данные по всем начисленным вознаграждениям и НДФЛ нарастающим итогом. В разделе 2 налогоплательщик раскрывает конкретные данные за текущей квартал.
Также важно знать, что 6-НДФЛ сдается по месту регистрации торговой точки. Если их несколько, даже в пределах одного города или поселения, то по каждой точке отчет сдается в свою налоговую.
Соответственно, важно знать, за каким именно павильоном закреплен сотрудник. Данное условие прописывается в трудовом договоре.
Расчет по страховым взносам или ЕРСВ. В отчет включатся расчеты по лицам, застрахованным в системе пенсионного и социального страхования. Также исчисляется нарастающим итогом. Сдается по месту регистрации павильона.
Отчет 4-ФСС содержит данные по начисленным и уплаченным по травматизму и заболеваниям. Сдается в Фонд социального страхования. Также сдается по месту регистрации предпринимательской деятельности.
СЗВ-М. Сдается каждый месяц. В отчете указываются сведения о сотрудниках, работающих у предпринимателя в прошлом месяце.
Помимо обязательного СЗВ-М есть еще дополнительные отчеты: СЗВ-стаж для работающих пенсионеров и отчет в Роструд о работающих сотрудниках предпенсионного возраста.
Относительно отчетов по онлайн-кассам. Сдавать специализированную форму отчетности по ним не требуется.
Достаточно того, что предприниматель обеспечит стабильное Интернет-соединение и исправность работы кассы для регулярного обмена данными с оператором фискальных данных. Важно также правильно зарегистрировать кассу в налоговой.
Подробнее о регистрации онлайн-кассы в налоговой
Рассчитывайте ЕНВД с учетом арендованной площади торгового зала.
Для организации-арендатора полученная в аренду площадь является частью площади объекта стационарной торговой сети, имеющего торговый зал (ст. 346.27 НК РФ). Независимо от того, какой объект там расположен (стойка-витрина, лоток, стенд и т. д.), рассчитывать ЕНВД в этом случае нужно исходя из площади арендованного торгового зала (в кв. м). Размер этой площади должен быть указан в договоре аренды. Аналогичная точка зрения отражена в письме Минфина России от 17 мая 2007 г. № 03-11-04/3/164.
Корректирующие коэффициенты
Помимо физического показателя и базовой доходности, при расчете ЕНВД с количества торговых мест используйте значения:
- коэффициента-дефлятора К1 (п. 4 ст. 346.29 НК РФ);
- корректирующего коэффициента К2 (п. 4 ст. 346.29 НК РФ).
При этом значение коэффициента К1 не округляется, а значение коэффициента К2 округлите до трех знаков после запятой (п. 11 ст. 346.29 НК РФ).
Налоговая ставка
Если местными властями не установлена пониженная налоговая ставка, сумму ЕНВД рассчитывайте по ставке 15 процентов (ст. 346.31 НК РФ).
Налоговая база
Порядок определения налоговой базы по ЕНВД зависит от площади торговых мест.
По всем торговым местам, площадь которых менее 5 кв. м, налоговую базу за квартал определите по формуле:
| Налоговая база по ЕНВД за квартал, рассчитанная по количеству торговых мест | = | Базовая доходность за месяц (9000 руб.) | × | Количество торговых мест, используемых для совершения сделок купли-продажи, в первом месяце квартала | + | Количество торговых мест, используемых для совершения сделок купли-продажи, во втором месяце квартала | + | Количество торговых мест, используемых для совершения сделок купли-продажи, в третьем месяце квартала | × | × | К2 |
Если в течение квартала количество торговых мест увеличивалось или уменьшалось, изменения учитывайте с начала месяца, в котором они произошли (п. 9 ст. 346.29 НК РФ).
По всем торговым местам, площадь которых более 5 кв. м, налоговую базу за квартал определите по формуле:
| Налоговая база по ЕНВД за квартал, рассчитанная по площади торговых мест | = | Базовая доходность за месяц (1800 руб.) | × | Площадь торговых мест, используемых для совершения сделок купли-продажи, в первом месяце квартала | + | Площадь торговых мест, используемых для совершения сделок купли-продажи, во втором месяце квартала | + | Площадь торговых мест, используемых для совершения сделок купли-продажи, в третьем месяце квартала | × | К1 | × | К2 |
Значение физического показателя - площади торговых мест - включайте в расчет ЕНВД с округлением до целых единиц (п. 11 ст. 346.29 НК РФ). Округляя размер физического показателя, его значения менее 0,5 кв. м отбрасывайте, а 0,5 кв. м и более округляйте до целой единицы (письмо Минфина России от 16 июня 2009 г. № 03-11-11/111). При этом округление производите в отношении суммарной площади всех торговых мест. Площадь каждого торгового места включайте в расчет без округления (например, 15,42 кв. м). Это следует из письма Минфина России от 15 ноября 2011 г. № 03-11-06/3/116.
Если в течение квартала площади торговых мест увеличивались или уменьшались, изменения учитывайте с начала месяца, в котором они произошли (п. 9 ст. 346.29 НК РФ).
Если в течение квартала организация использовала торговые места различной площади (менее и более 5 кв. м), то общая налоговая база за квартал составит:
Расчет ЕНВД
Определив размер налоговой базы, рассчитайте сумму ЕНВД по формуле:
Это следует из подпункта 10 пункта 5.2 Порядка, утвержденного приказом Минфина России от 23 января 2012 г. № ММВ-7-3/13.
Пример расчета ЕНВД с розничной торговли через объекты, не имеющие торговых залов. Количество торговых мест изменялось в течение налогового периода
ООО «Альфа» торгует в розницу через палатку, расположенную на продовольственном рынке, и применяет ЕНВД.
В 2016 году значение коэффициента-дефлятора К1 равно 1,798. Значение корректирующего коэффициента К2 местными властями установлено в размере 0,7. Налоговая ставка - 15 процентов.
Площадь палатки, которую организация использовала до 8 февраля, составляла 4 кв. м. С 10 февраля площадь палатки была увеличена в полтора раза и составила 6 кв. м. Таким образом, при расчете налоговой базы по ЕНВД за I квартал используются следующие показатели:
- в январе - 1 торговое место;
- в феврале - 6 кв. м;
- в марте - 6 кв. м.
Вмененный доход для расчета ЕНВД за I квартал составил:
- за январь: 9000 руб./торг. место × 1 торг. место × 0,7 × 1,798 = 11 327 руб.;
- за февраль-март: 1800 руб./кв. м × (6 кв. м + 6 кв. м) × 0,7 × 1,798 = 27 186 руб.;
- всего за I квартал: 11 327 руб. + 27 186 руб. = 38 513 руб.
Сумма ЕНВД за I квартал равна:
38 513 руб. × 15% = 5777 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации