
Прямые и косвенные налоги: примеры. Какой налог называется косвенным
Налоги в современных экономиках могут быть представлены в самом широком спектре разновидностей. Оснований для классификации соответствующих обязательств также может быть большое количество. Налоговая система РФ характеризуется рядом особенностей, связанных с определением принципов отнесения налогов к тем или иным категориям. Какие из них можно назвать наиболее примечательным? Каким образом можно классифицировать налоги?
Основные характеристики налогов
Налоги – важнейший элемент управления экономикой. Как правило, именно они становятся основным ресурсом государства при формировании бюджета. Налоги могут взиматься как с физических, так и с юридических лиц в соответствии с положениями законодательства. Основные их элементы:
Существует большое количество оснований для классификации налогов. В числе таковых – отнесение платежей к твердым, прогрессивным, регрессивным либо пропорциональным. Рассмотрим их специфику подробнее.
Основания для классификации налогов: типы ставок
Итак, классификация налогов может предполагать отнесение таковых к тем, что исчисляются с применением твердых ставок, а именно фиксируются в абсолютном выражении, как правило, вне корреляции с величиной налогооблагаемой базы и часто независимо от нее.
Есть пропорциональные ставки. Их принято относить к самым распространенным. Данные ставки предполагают исчисление сборов в виде процента от налогооблагаемой базы. Чем больше объект налогообложения, тем выше, соответственно, исчисленное платежное обязательство.
Прогрессивные ставки предполагают, что, с одной стороны, как и в предыдущем сценарии, плательщик должен будет отчислять государству некий процент от налогооблагаемой базы, с другой – увеличение соответствующей доли по мере роста величины объекта налогообложения.
В свою очередь, регрессивные ставки предполагают обратную закономерность – уменьшение процента от базы синхронно со снижением ее величины.
Классификация налогов может осуществляться, исходя из способа перечисления сборов в бюджет. Изучим данный критерий подробнее.
Способ перечисления платежа: прямые и косвенные налоги
Рассматриваемый критерий предполагает разделение налогов на прямые и косвенные. К первым относятся те, что уплачиваются непосредственно налогоплательщиком. Как правило, они отражают некую экономическую активность, например, извлечение дохода в процессе предпринимательской деятельности. Можно отметить, что понятие прямых налогов было закреплено еще в советском законодательстве. Таким образом, соответствующий тип бюджетных обязательств – совершенно привычное для российской правовой системы явление.

Косвенные налоги – те, что уплачиваются одним субъектом де-юре, но другим – де-факто. В пример можно привести НДС. Данный налог обязаны уплачивать розничные продавцы наряду с иными сборами. Но, как правило, ритейлеры включают НДС в стоимость товара. Поэтому фактическими плательщиками данного налога являются покупатели. Российская система косвенных налогов включает также акцизы, таможенные пошлины.
Классификация прямых налогов
Классификация налогов и сборов может осуществляться и в рамках тех базовых категорий, что мы определили выше. Так, мы можем подробнее рассмотреть специфику прямых платежей. Их классификация может предполагать отнесение сборов к тем, которые удерживаются с физлиц и должны выплачиваться юридическими лицами. В числе налогов первого типа – имущественный, транспортный, НДФЛ. Сборы, взимаемые с юрлиц, – налог на прибыль, различные льготные платежи (УСН, ЕНВД, на имущество организации).
Общие и целевые налоги
Еще одно основание для классификации сборов – их отнесение к категории общих либо целевых. К первым налогам относятся те, что направляются в бюджет государства и задействуются как ресурс для финансирования общих расходов. Специальные налоги предполагают использование в конкретной отрасли национального хозяйства.
Уровень налогообложения
Классификация налогов в РФ может осуществляться, исходя из отнесения сбора к тому или иному уровню (федеральному, региональному либо местному).
К первым относятся платежные обязательства, которые устанавливаются правовыми актами, принимаемыми высшими структурами власти РФ. К федеральным налогам относятся НДФЛ, НДС, налог на прибыль, на трейдинг, таможенные пошлины.
Региональные сборы устанавливаются на уровне правовых актов, принимаемых в субъектах РФ. В числе соответствующих платежных обязательств – налог на имущество организаций, на добычу полезных ископаемых.
Местные сборы – те, что устанавливаются на уровне муниципалитетов РФ. В числе соответствующих платежных обязательств – земельный налог, имущественный сбор для физлиц.
Чуть позже мы рассмотрим специфику федеральных, местных, а также муниципальных платежных сборов подробнее.
Концепция налогообложения
Классификация налогов может быть осуществлена, исходя из принципов формирования платежных обязательств налогоплательщиков перед государством.
Так, в экономической системе может быть принята концепция, по которой субъекты налогов должны будут уплачивать сборы в бюджет пропорционально ключевым выгодам, получаемым от государства либо социума. То есть те граждане и организации, которые получают наибольшую выгоду, должны выполнять обязательства с целью формирования отмеченных выгод. Например, если предприниматели желают пользоваться возможностями для экспорта своей продукции, то они должны быть заинтересованы в стабильном функционировании необходимых государственных институтов. Поэтому им необходимо отчислять налоги в достаточных объемах для того, чтобы соответствующие структуры работали.

Другая концепция предполагает, что налогоплательщики перечисляют сборы в бюджет в корреляции с фактическим размером полученной выручки. Подобный подход довольно распространен в мире. Его в значительной мере задействует и российская налоговая система. Классификация налогов, о которой идет речь, может включать различные дополнительные критерии. Например, законодатель может акцентировать сбор платежей по широкому спектру оснований либо, наоборот, определить несколько ключевых статей налогообложения.
Сторонники диверсификации налогов, которая реализуется в рамках первого сценария, считают, что подобный подход способен повысить устойчивость экономики, гарантировать стабильность бюджетных поступлений в случае возникновения кризисных трендов в отдельных отраслях. В свою очередь, те исследователи, которые считают, что лучше определить несколько базовых источников бюджетных поступлений, аргументируют свою точку зрения более легкими способами администрирования подобной системы налогообложения, а также наличием большего количества способов законодательного регулирования сбора необходимых платежей.
Выше мы отметили, насколько распространена классификация налогов в РФ, исходя из их отнесения к федеральным, региональным либо муниципальным. Изучим их специфику подробнее.
Федеральные налоги
Данные сборы подлежат исчислению и уплате на всей территории России. Они устанавливаются и регулируются федеральным законодательством, по ряду оценок являются ключевыми с точки зрения формирования доходов бюджета страны, во многом определяют стабильность экономики, являются значимым ресурсом для поддержки региональных и местных бюджетов посредством дотаций, субвенций и иных механизмов финансирования. К федеральным налогам и сборам относятся:

Отметим, что перечень федеральных налогов, как тех, что представлены на других уровнях, может периодически корректироваться регулирующим законодательством.
Региональные налоги
- транспортный;
- налог на имущество предприятий;
- налог на игорный бизнес;
- лицензионные сборы субъектов РФ.
Установление региональных налогов осуществляется, как мы отметили выше, органами власти субъектов РФ, но с учетом положений, которые содержатся в НК РФ. Текущие критерии, которые включены в отмеченный федеральный источник права, предполагают, что региональные власти могут корректировать ставки, порядок и сроки выполнения платежных обязательств, если они не установлены в НК РФ.
Местные налоги
Следующий уровень налогообложения в РФ – местный. Уплачивать соответствующие сборы должны налогоплательщики в муниципалитетах: городах, районах, сельских поселениях. В числе местных налогов: земельный, на имущество физлиц. Полномочия по установлению критериев соответствующих платежей установлены законодательством в отношении различных муниципалитетов.
Что касается городских округов, включающих внутренние административные структуры, полномочия представительных органов, связанные с установлением, активизацией либо прекращением активностей муниципальных структур, могут быть реализованы властями города либо тех самых структур соотносительно с положениями законодательства субъекта РФ, в котором фиксируется разграничение полномочий между городскими округами и районами внутри них.
В городах федерального значения РФ местные платежи, которые предполагает распространенная классификация налогов и сборов в РФ, устанавливаются НК РФ, а также правовыми актами, принимаемыми органами власти соответствующих населенных пунктов. Касательно полномочий политических структур в городах федерального значения: они заключаются в возможности регулировать, как и в случае с региональными налогами, ставки, порядок и сроки перечисления соответствующих сборов, если данные критерии не прописаны в НК РФ.

Еще одна группа полномочий органов власти в городах федерального значения – установление специфики определения налоговой базы, а также льгот.
Федеральные, региональные либо местные налоги, которые не предусмотрены НК РФ, не могут применяться в России. В положениях Налогового кодекса могут фиксироваться также специальные налоговые режимы, предусматривающие дополнительные федеральные платежи, а также порядок установления соответствующих сборов. Соответствующие налоговые режимы могут предполагать освобождение от платежных обязательств субъектов, которые уплачивают в казну общие федеральные, региональные либо местные сборы.
Специальные режимы
Критерии классификации налогов, содержащиеся в законодательстве РФ, предполагают выделение отдельной категории платежных обязательств в виде специальных режимов. Исследуем их специфику подробнее. Специальные налоговые режимы фиксируются в положениях НК РФ и применяются в порядке, который предусмотрен данным источником права и иными законами, регулирующими налоги и сборы. В числе режимов, о которых идет речь:
- ЕСХН, или система налогообложения, адаптированная для сельскохозяйственных бизнесов;
- УСН – упрощенная система исчисления и уплаты сборов;
- ЕНВД – система уплаты вмененного дохода;
- патентная схема;
- система налогообложения, сопровождающая соглашения о разделе продукции.
Выше мы отметили, что принципы классификации налогов могут предполагать выделение дополнительных критериев отнесения платежей к тем или иным категориям. Так, например, УСН бывает двух типов – та, что предполагает уплату государству налога с выручки по ставке 6%, а также та, в рамках которой налогоплательщики перечисляют в бюджет 15% от прибыли.

Предусмотренные законодательством РФ виды налогов и их классификация в ряде случаев могут предполагать выраженную детализацию критериев исчисления платежей. Например, формула исчисления ЕНВД предполагает задействование сразу нескольких компонентов – базовой доходности, физического показателя, различных коэффициентов. Фактически можно вести речь о наличии в налоговой системе РФ нескольких десятков единых налогов на вмененный доход, исходя из различных сочетаний указанных элементов.
Компоненты налога
Классификация местных налогов, а также региональных и федеральных может базироваться на компонентах, формирующих платеж. Таковыми считаются:
- объект налогообложения;
- налоговая база;
- период;
- ставка;
- порядок исчисления платежа;
- сроки уплаты налога в бюджет.
Можно отметить, что данные компоненты зафиксированы в законодательстве.
Классификация по объектам
Распространена классификация налогов по объектам, которые являются, как мы отметили в начале статьи, составными частями платежей в государственный бюджет. Оснований для отнесения сборов к тем или иным категориям в рамках рассматриваемого критерия может быть достаточно много. Таковым может быть, например, уровень органа власти, утверждающего ставку либо порядок исчисления платежа.
Практическая полезность классификации налогов
Рассмотренные нами виды налогов и их классификация имеют важнейшее значение, прежде всего, с точки зрения выстраивания государственной стратегии формирования бюджета. Власти РФ могут обеспечить исчисление и направление в бюджет сборов сразу на трех уровнях, коррелирующих с системой государственного управления. Подобная схема, как считают многие исследователи, является одной из самых оптимальных для России. В связи с этим исключительно важную значимость имеет Налоговый кодекс, классификация налогов в соответствии с ним.
Платежи в бюджет, отнесенные к тем или иным категориям, имеют также большую научную значимость. Право как наука предполагает выработку теорий, объясняющих функционирование норм законов, включая те, что регулируют платежи в бюджет, а также определение оптимальных схем практического их применения. Соответствующие знания также могут иметь огромное значение при выстраивании государственной политики хозяйственного развития.
Резюме
Мы рассмотрели, на каких основаниях может быть реализована классификация налогов. Понятие прямого налога и косвенного также было расписано в нашей статье. Теперь попробуем резюмировать ключевые факты, изученные нами.

Итак, платежные обязательства перед бюджетом могут носить как физлица, так и организации. В числе базовых оснований для классификации налогов – отнесение таковых к категории прямых либо косвенных. В правовой системе РФ принят принцип распределения сборов по 3 основным категориям – федеральные, региональные, а также местные.
В ряде случаев налоги могут быть классифицированы, исходя из специфики составляющих их элементов.
Возможно выделение дополнительных категорий сборов посредством их детализации на основании тех или иных признаков (как в случае с ЕНВД). Если вести речь о неких базовых признаках, которые могут быть основанием классификации, в пример можно привести УСН. В данном случае есть 2 категории данного налога – уплачиваемый, как мы отметили выше, по ставке 6% с выручки либо исчисляемый в размере 15% от прибыли налогоплательщика.
Градация налогов на прямые и косвенные не влияет на работу предпринимателя, но знать об этих видах необходимо, чтобы понимать, кто, сколько и кому платит. Грамотно владея этой информацией, вы сможете точнее планировать свою деятельность и понимать, сколько реально вы платите государству. Прямые налоги и косвенные в конечном итоге ложатся на конечного потребителя, но есть моменты, когда индивидуальный предприниматель должен брать некоторые косвенные налоги на себя. В этой статье мы рассмотрим эту ситуацию и выясним, насколько это бывает необходимо, в каком процентном соотношении можно брать на себя эти выплаты.
Что такое прямые и косвенные налоги
Эти два вида налогов отличаются по одному признаку – по источнику, где формируется система выплаты налогов. Проще говоря, кто платит налог, тот и является источником выплаты. Но сложно представить, что эти источники разные, ведь все налоги, какие бы они не были, платят налогоплательщики, граждане государства, то есть люди. А вот способ выплаты и формирование определенных налогов разные. Если понять, что все эти многослойные налоги в конечном итоге платим мы с вами, обычные люди, то реальный доход государства просто поражает.
Итак, прямые налоги – это те выплаты, которые производит непосредственно налогоплательщик, то есть частные лица. А косвенный налог включен в стоимость товаров и услуг и в состав других платежей. Хотя теоретики экономики и утверждают, что фактический потребитель налоги, включенные в стоимость товаров, не платит, практика показывает, что именно мы платим за товар, стоящий на полке магазина, в цене которого «спрятан» НДС, к примеру. Поэтому косвенные налоги потому так и называются, что они для обычных граждан завуалированы.
 Прямые налоги взимаются непосредственно с налогоплательщика, с его доходов, а также с предполагаемых доходов, это от приобретения имущества, от покупки недвижимости, от обладания какими-либо благами. Процентный размер таких налогов всегда является величиной постоянной, зависит только от облагаемой реальной суммы.
Прямые налоги бывают двух видов. Подробная расшифровка налогов с реальных доходов такова. Это подоходный налог с получаемой зарплаты, налог на прибыль индивидуального предпринимателя или юридического лица, это также налог с доходов от работы капитала и многие другие виды. То есть это те налоги, которые исчисляются и уплачиваются с фактически полученного в виде прибыли любого вида, они отражают реальную платежеспособность плательщиков. Эти налоги нам видны и понятны, сколько человек получил, столько и заплатил.
Второй вид прямого налога – с предполагаемого дохода. И тут уже есть интересные моменты. К примеру, предполагаемой прибылью считается купленная квартира, мы каждый год выплачиваем налог на недвижимость. Формулировка налога – удержания с прибыли, возможной к получению. Если следовать здравой логике, то государство предполагает, что гражданин купил квартиру и получает с нее доход (к примеру, сдает в аренду) и поэтому выставляет ему счет на налог на недвижимость. Но! Если человек на самом деле сдает квартиру в аренду, то ему надо отчитываться в налоговой и платить налог на полученную прибыль, но уже реальную. Так за что же первый налог? К таким же налогам относятся и транспортный, и земельный и некоторые другие виды налогов. Экономисты могут грамотно объяснить отличия реального и предполагаемого дохода, но плательщику, обычному человеку, от этого не легче, и меньше он платить не станет, к сожалению.
Косвенные налоги
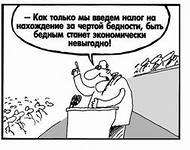 С косвенными налогами происходят такие же интересные истории. Они платятся тем же самым обычным гражданином при покупке товаров, услуг, работ, потому что они уже включены в цену. Психологически этот налог воспринимается легче, мы просто не задумываемся об этом, когда расплачиваемся у кассы. Так мы платим НДС, но точно таким же образом мы возмещаем производителям и продавцам акцизы, налог с продаж и пр.
К косвенным налогам относятся индивидуальные и универсальные. Индивидуальные – это налоги, которыми облагаются некоторые группы товаров, приносящих очень высокий доход. Универсальные косвенные налоги платятся со всех остальных товаров и услуг за исключением социально значимых.
К косвенным налогам относятся таможенные пошлины, их тоже компенсируем мы, при покупке импортных товаров. Это еще раз доказывает, что за все платит конечный покупатель, и в этом заключается одна из особенностей налогов. Вторая особенность косвенных налогов – это возможность собирать их довольно полно и хорошо. Ведь плата частных лиц включена в налогооблагаемую базу предпринимателей и юридических лиц. Поэтому Налоговый кодекс именно эти налоги рассматривает в первую очередь, и уделяет им самое пристальное внимание.
Но есть ситуации, когда косвенные налоги невозможно переложить на потребителя и индивидуальный предприниматель вынужден взять их на себя, вопреки законам экономики. Если государство повышает налоговую ставку, то предприниматель вынужден повысить цену на товар. Покупатель, видя такое повышение на прилавке, начинает покупать товар в меньших объемах. И тогда перед предпринимателем встает вопрос – пожертвовать объемом продаж или ценой на товар.
Тут надо найти золотую середину. Конечно, покупатель привыкнет к повышенной цене, но потребуется некоторое время для этого (от 2 до 9 месяцев, зависит от уровня повышения и потребности в товаре). Поэтому придется снизить продажную цену на товар, и начав платить больший налог, разницу возмещать самостоятельно. Эти убытки можно тщательно спланировать, вывести точный процент возможного повышения цены разово или поэтапно. Это пример превращения косвенного налога в прямой.
Таким образом, градация на прямые налоги и косвенные весьма существенно отражается на системе налогообложения, делая все без исключения товарные ценности, услуги и работы в государстве учтенными и облагаемыми. Но любая «премудрость» государства в виде двойного налогообложения вызывает двойной мозговой штурм со стороны обывателей, которые находят пути ухода от налогов. Успокаивает только то, что эта извечная борьба идет не только у нас в стране…
Е.Щугорева
Видео о классификации налогов:
Прямые и косвенные налоговые обязательства являются обязательной частью экономической системы Российской Федерации.
Основное отличие между ними состоит в порядке взимания: при прямых сборах обязательства выполняет сам плательщик, тогда как косвенные возлагаются на потребителей товаров и услуг через посредника.
Что это такое? Определение и сущность
Прямые налоги касаются только имущества и доходов налогоплательщика . К данной категории могут относиться:
- недвижимое и движимое имущество;
- ценные бумаги;
- зарплата;
- прибыль от собственного дела и других финансовых операций.
Процент рассчитывается в зависимости от вида деятельности физического или юридического лица, величины самого дохода, других обстоятельств. Именно благодаря этим сборам поддерживается финансовая стабильность государства.
Косвенные налоги еще называют добавочными. Они добавляются к проценту от прибыли с предоставления услуг или реализации товаров . Данный сбор взимается с покупателя, при этом посредником выступает сам продавец. Добавочный процент входит в стоимость товара, и его оплачивает потребитель при совершении покупки.
Еще одним отличием между ними является степень закрытости информации:
- Прямые взносы требуют оформления именной налоговой декларации с постоянным контролем движения собственного бюджета. Многим не нравится такой подход, поэтому они стараются укрыть часть прибыли или имущества.
- Косвенные же практически незаметны. Они влияют только на цену товара и не персонифицируются. Но у них есть другой недостаток: внушительная нагрузка на разные слои населения и привязка к инфляции (чем больше инфляция, тем больший процент добавочной стоимости).
Общая классификация налогов в Российской Федерации представлена на следующем видео:
Что относится к прямым налогам? Их классификация
Прямые сборы рассчитываются отдельно для физических и юридических лиц. Физлица должны регулярно выплачивать определенный процент на:
- Недвижимое имущество . К нему относятся земля, участки под застройку и со строениями, квартиры, дома, другие постройки. На наделы налоги определяются в зависимости от их кадастровой стоимости, при этом деньги направляются в бюджет по месту расположения. Отдельно определяются выплаты на полезные ископаемые.
- Движимое имущество . Легковой и грузовой транспорт облагается сбором в обязательном порядке. Относится он к региональному и отправляется в бюджет по месту жительства физ. лица.
- Водные ресурсы . К ним относятся пруды и озера, которые считаются частной собственностью.
- Прибыль . К ней относится заработная плата, дополнительные источники доходов, торговля на рынке ценных бумаг и т. д.
Прямые налоги для юридических лиц включают имущество, транспорт, недвижимость, полезные ископаемые и следующие группы:
- Доходы предприятия . Взимаются со всех юр. лиц, которые занимаются прибыльной деятельностью на территории РФ. При этом применяется классическая налоговая схема со ставкой 20%. Учитываются доходы от любого вида деятельности, включая торговлю ценными бумагами. Расчет проводится на определенный временной период.
- Игорный бизнес . Казино, тотализаторы, букмекерские конторы и другие игорные заведения подлежат налогообложению в обязательном порядке. Платеж рассчитывается в зависимости от прибыли.
Для уточнения общего прямого налога для юридических и физических лиц необходимо обратиться в налоговую инспекцию по месту жительства и рассчитать окончательную сумму ежемесячных выплат. Незнание изменений в налоговой системе не означает, что за нарушение порядка выплат не будет нестись ответственность.
Основные виды косвенных налогов и их особенности
Косвенные сборы выплачиваются непосредственно конечным потребителем при приобретении товаров или услуг. К ним относятся следующие категории:
- НДС . Основная категория косвенных налогов. Дополнительная стоимость добавляется к цене каждого товара или услуги независимо от вида или изначальной себестоимости. Сбор относится к федеральным и платится потребителями сначала продавцу, а потом – государству. Именно эти средства являются основой государственного бюджета и составляют примерно 25% от общих отчислений. При этом НДС считается одним из самых спорных, так как любые нюансы, связанные с инфляцией, влияют на налог, что приводит к повышению цен.
- Акцизы . Та же добавочная стоимость, только начисляется на определенные категории товаров. К ним относятся автомобильный транспорт, топливо разных видов, алкогольные напитки, табачные изделия и т. п. Величина сбора указана на акцизной марке, которая клеится на месте вскрытия продукта.
- Государственные пошлины . Автоматически снимаются при выполнении финансовых операций. К данной категории относятся налоги при покупке или продаже движимого или недвижимого имущества, обмен валюты, переводы средств через платежные системы и банки.
- Таможенные пошлины . Имеют место при экспорте и импорте продукции с других стран через границу РФ. Размер пошлины устанавливается в зависимости от категории товара, его количества, цели экспорта или импорта и т. д.
Косвенные налоги часто оспариваются в судах из-за отсутствия четкой системы для каждой из категорий товаров и услуг. Многие потребители даже не задумываются о том, какой процент от стоимости они платят государству. Поэтому многие торговые сети и реализаторы товаров и услуг указывают размер НДС непосредственно возле цены. Повышение цен происходит также не по вине производителя, а из-за движений в сторону инфляции.
В отличие от прямых сборов, они снимаются автоматически и не входят в налоговую декларацию физических и юридических лиц.
Подробнее о данных выплатах в пользу государства вы можете узнать из следующего видео:
В чем отличия косвенных налогов от прямых?
Оба этих вида относятся к налоговым обязательствам. При этом между ними имеются различия по нескольким основным критериям:
| Критерий определения | Прямые налоги | Косвенные налоги |
|---|---|---|
| Исполнитель налогового обязательства | Физическое или юридическое лицо | Конечный потребитель, который приобретает товары или пользуется услугами физических и юридических лиц |
| Экономические отношения с государством | Прямые выплаты государству | Налоги начисляются в казну через посредника в виде владельца организации или производителя |
| Объект налогообложения | Имущество личного характера (движимое и недвижимое), полезные ископаемые, водные ресурсы, доходы | Товары и услуги, которые реализуются, выполненные работы |
| Факторы определения величины налога | Размер прибыли, которая получается от разных видов деятельности, положение в семье, состояние здоровья и т. д. | Ценовая категория товара и услуг, категория, тарифы и т. д. |
| Зависимость налогов от финансовой деятельности | Прямая зависимость | Зависимости нет |
| Расчет | Сложный, разделенный на несколько независимых категорий | Простой, базируется на нескольких формулах |
| Участие в образовании цены | Зависит от конкретного производства | Влияет на повышение или понижение цены на товар и услуги |
| Степень открытости | Открытые выплаты | Закрытые выплаты, за счет чего многие потребители не осознают размер налогов, которые они выплачивают государству |
Налоговая система страны напрямую зависит от показателя соотношения этих видов сборов. В идеальном варианте необходимо придерживаться оптимального отношения долей разных категорий налогов. Это нужно для того, чтобы все участники налоговой системы чувствовали себя комфортно при любых изменениях. Кроме уровня благосостояния разных слоев населения, также учитывается уровень развития страны и экономические потребности, которые приоритетны в данный момент времени.
На сегодняшний день в России развивается смешанная система налогообложения, которая позволяет достичь равновесия в разных долевых сегментах рынка.
Благодаря этому учитываются интересы не только налогоплательщиков, но и самого государства: ни одна из категорий налога напрямую не будет влиять на формирование бюджета страны, что гарантирует стабильность.
В 2016-2017 годах размер прямых сборов, которые уплачиваются физическими лицами, ниже, чем выплаты организаций. При этом косвенные превышают их в два раза, что считается отличительным признаком развитой страны.
Налоги могут быть классифицированы по различным признакам: в зависимости от уровня установления (федеральные, региональные и местные), категорий плательщиков (физлица и организации), назначения (общие и специальные) и т.д. При этом одной из основных группировок является классификация налогов по способу взимания. Так, налоги и сборы по способу взимания бывают прямыми и косвенными. А чем отличаются прямые налоги от косвенных?
Отличие прямых налогов от косвенных
Действующее налоговые законодательство не устанавливает, что налоги бывают прямыми и косвенными. Такая классификация налогов по методу взимания проистекает скорее из их сути и характеристики налогоплательщиков и элементов налогообложения в отношении конкретного налога.
Прямой налог означает, что взимается он с дохода или имущества налогоплательщика и уплачивается им за счет своих средств. Косвенный же налог рассматривается как установление надбавки к цене товаров и услуг, которая уплачивается конечным покупателем.
Прямой налог и косвенный: примеры
Типичными примерами прямых налогов являются налог на прибыль или, к примеру, НДФЛ, а также налог на имущество.
Наиболее явный пример косвенного налога - это НДС.
Виды налогов: прямые и косвенные
Чтобы определиться, какие налоги косвенные, а какие прямые, приведем перечень установленных в РФ прямых и косвенных налогов в таблице.
Многие люди даже не подозревают, что ежедневно платят в казну государства большое количество сборов. Это происходит на каждом шагу: при покупке еды на ужин, приобретении модной импортной обновки, при оплате услуг косметолога или парикмахера. А «виновны» в этом невидимые косвенные налоги. На сегодняшний день их роль в развитии экономики Российской Федерации трудно переоценить. Они не только пополняют бюджет, но и регулируют разные сферы рынка.
Все налоги разделяют на две большие группы – прямые и косвенные. По какому принципу происходит это разделение? В основе классификации лежат такие признаки:
- время, в которое начисляется и уплачивается налог;
- взаимосвязь субъекта и объекта налогообложения.
Прямые налоги платит то же лицо (физическое или юридическое), которое является собственником объекта налогообложения. Например, частный предприниматель (здесь он выступает субъектом налогообложения) за месяц получил определенную прибыль с продаж (объект). Теперь он должен заплатить с этой прибыли установленную законодательством сумму. Прямые налоги взимаются и с недвижимости.
Косвенные налоги также взимаются с налогоплательщика, но с одной существенной особенностью: они фактически оплачиваются другим лицом. Например, фабрика (субъект) производит канцелярские товары (объект) и продает их. Производитель уплачивает НДС с продажи канцтоваров, но эта сумма уже включена в цену, которую платит покупатель. Таким образом, де-факто косвенный налог платит не сам субъект налогообложения, а другое лицо.
Виды косвенных налогов:
- универсальные, которые включаются в стоимость любого товара или услуги (самый распространенный пример – НДС или налог на добавленную стоимость);
- индивидуальные, включенные в цену товаров или услуг особого типа (сюда относят акцизные сборы, налоги на покупку ювелирных украшений, на куплю-продажу недвижимости);
- фискальные монополии – платежи за получение документов, выдающихся только государством, то есть государство выступает монополистом в этой сфере (например, плата за получение лицензий и разрешений);
- таможенные пошлины, которые платят импортеры и экспортеры продукции (по сути они включены в стоимость товаров).
Для чего нужны косвенные налоги?
Косвенные налоги выполняют такие основные функции:
- фискальную – то есть обеспечение государства денежными средствами;
- регулирующую – они либо поощряют какую-либо отрасль экономики, либо же тормозят ее развитие.
НДС и пополнение государственного бюджета

НДС (налог на добавленную стоимость)– самый молодая разновидность. Его «отцом» называют французского экономиста М. Лоре. В налоговой системе Французской Республики НДС появился только в конце 50-х годов прошлого века. Сейчас он действует в 137 государствах. В США налога на добавочную стоимость нет, зато есть налог с продаж.
Благодаря НДС в бюджет государства поступают дополнительные денежные средства. Эта стоимость создается на всех этапах производства товара. Процент, который уплачивает покупатель, зависит от вида продукции.
Теоретически добавленная стоимость – это разность между стоимостью продаваемой продукции и стоимостью материальных ценностей, которые использовали для изготовления этого товара. Однако в реальной практике высчитать добавочную стоимость из общей очень сложно.
Экономисты выделяют такие основные особенности НДС. Во-первых, он нацелен на конечное потребление. В отличие от акцизов и пошлин он выполняет только фискальную функцию (то есть обеспечивает государственный бюджет дополнительными средствами). Также НДС отличается от акцизов и пошлин тем, что им облагаются все группы товаров и услуг.
С 2004 года в РФ ставка НДС составляет 18%. Некоторые группы товаров (например, предназначенные для детей) облагаются по сниженной ставке, а другие не подлежат налогообложению.
Акцизные сборы – регуляторы экономики
Как и НДС, акцизные сборы включаются в стоимость товара и оплачиваются покупателем. Обычно они устанавливаются на продукцию высокой стоимости и на те товары, которые производит государство как монополист.
Среди товаров, на продажу которых установлены акцизы, – алкогольные напитки, сигареты и другие табачные изделия, легковые автомобили, ювелирные украшения, огнестрельное и газовое оружие, дизельное топливо и т. д. Акцизами облагается игорный бизнес и проведение лотерей.
Установление акцизов на некоторые товары влияет на их производство и конечное потребление. Эта продукция дорожает, поэтому люди сокращают потребление подакцизных товаров. Производители под влиянием существенного сокращения спроса вынуждены сократить объем партий. Финансы естественным образом перетекают в другие сферы экономики.
Сумма акцизного сбора рассчитывается с применением установленных ставок. Они указаны в статье 193 Налогового Кодекса Российской Федерации.
Налогоплательщик обязан отчитываться по акцизам ежемесячно. Сборы платятся по результатам продаж.
Таможенные пошлины
Таможенные пошлины взимаются таможенными органами государства с экспортных, транзитных и импортных товаром при ввозе и вывозе. Уплата такого налога – обязательное условие внешней экономической деятельности.

Этот вид сборов пополняет государственный бюджет и защищает внутренний рынок от перенасыщения иностранными товарами.
Есть несколько видов таможенных пошлин: импортные (или ввозные); экспортные (или вывозные), которые в РФ применяются только к сырью; транзитные (на данный момент в России установлены нулевые транзитные пошлины). ВОТ рекомендует полностью отказаться от транзитных пошлин.
Ставки таможенных пошлин могут исчисляться по-разному. Адвалорные пошлины определяются в процентах от таможенной стоимости (например, 6% от установленной цены товара).
Такой метод удобен для более дорогих вещей. Специфические сборы характеризуются взиманием конкретной денежной суммы за установленную единицу продукции. Такой способ удобен для массовых грузов. Смешанный способ заключается в комбинировании двух предыдущих. Оплатить нужно большую из полученных сумм.
В Российской Федерации ставки ввозных пошлин зависят от страны, из которой поступает товар. Преимущество отдается странам «третьего мира» и государствам СНГ.
Изучаем преимущества и недостатки косвенного налогооблажения
Преимущества косвенных налогов:
- Косвенные налоги поступают в бюджет регулярно и быстро.
- Они обладают высокой доходностью для государственного бюджета, потому что ими облагаются почти все группы товаров и услуг.
- Они удобны для потребителя товаров и услуг, потому что уже включены в стоимость конечного продукта.
- Чтобы регулировать взыскание этого вида налогов, не нужно дополнительно расширять штат сотрудников налоговой службы.
- Удобство: оплата происходит во время покупки товара, не нужно идти дополнительно в какую-либо государственную инстанцию, заполнять документацию.
- Отсутствует принудительный характер.
Недостатки косвенных налогов:
- Ряд экономистов утверждает, что само существование косвенных налогов противоречит первому закону А. Смита – справедливости, потому что они ни коим образом не учитывают доходы платящего лица.
- Нарушаются и права производителей товаров и услуг. Государственные ведомства для установления ставки вмешиваются в процесс производства продукции, иногда нарушают принятую технологию.
- Из-за непостоянства потребления тех или иных товаров часто бывает трудно прогнозировать прибыль с косвенных налогов.
- Прибыль ограничивается. У предпринимателя не всегда есть возможность повысить стоимость товара в соответствии с действующей налоговой ставкой.
ООО могут воспользоваться упрощенной системой налогообложения. вы найдете рекомендации, которые помогут вам использовать эту систему.
Необходимо ли оплачивать налог на имущество организаций. Об этом вы узнаете .
Прямое и косвенное налогообложение: пути к идеальной экономической системе
Для эффективной работы системы налогообложения нужно определить идеальное соотношение прямых и косвенных налогов. Именно их долевое распределение позволяет узнать о том, какими методами формируется бюджет государства – фискальными или регулирующими.
Сегодня в мире существует несколько схем налогообложения:
- англосаксонская – преимущество отдается прямым налогам, которые собираются с физических лиц (Великобритания, Австралия, Канада и др.);
- евроконтинентальная – большая доля косвенных сборов, отчисления в большей части случаев идут на социальные выплаты;
- латиноамериканская – преобладание косвенных налогов, которое объясняется высоким уровнем инфляции;
- смешанная модель – сочетание черт разных схем выбирается для того, чтобы снизить зависимость бюджета от какого-то определенного вида налогов.

На данном этапе развития РФ сочетает в себе черты евроконтинентальной и латиноамериканской схемы.
Модель, функционирующая в стране связывается с уровнем развития экономики. Прямые налоги могут успешно функционировать только в стране с высоким социально-экономическим развитием. У налогоплательщика должен быть хороший стабильный уровень дохода и недвижимость. Косвенные налоги взимаются автоматически и не зависят от уровня жизни.
Заключение
Косвенные налоги в современном мире существуют в виде надбавки к цене на товар или услуги. Де-факто платит их покупатель продукции. Производитель же отчисляет полученную с продаж сумму в бюджет государства. Самые распространенные виды косвенных налогов – НДС, акцизные сборы и таможенная пошлина.
НДС (или налог на добавочную стоимость) устанавливается почти на все группы товаров и услуг. Его основная функция – фискальная. Акцизные сборы являются не только средством пополнения государственного бюджета, но и регулятором экономики.
Таможенная пошлина устанавливается на импорт, экспорт и транзит. Часто процентная ставка зависит от межгосударственных отношений.
Косвенные налоги имеют ряд плюсов и минусов. Исходя из разных точек зрения трактуется их «невидимость», удобство и механизм поступления в бюджет.
Несмотря на это, в большей части стран мира косвенные налоги преобладают над прямыми. Эта тенденция зависит как от социально-экономического уровня страны (в развивающихся государствах прямое налогообложение не будет эффективным), так и от политического режима.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации