
Проводки по счету касса. Учет поступления в кассу денежных средств
Помимо безналичных расчетов на предприятии могут осуществляться операции по поступлению и расходованию наличных денежных средств, получившими название кассовых операций. Рассмотрим на примерах как ведется учет кассовых операций, а также бухгалтерские проводки по кассе.
Операции, связанные с поступлением, выбытием, движением денежных средств в бухгалтерском учёте отражаются по счёту 50 «Касса». Бухгалтерский учёт кассовых операций возможен при наличии первичных документов, оформленных в соответствии с законодательством РФ.
Первичные кассовые документы:
- ПКО (КО-1) – оформляется поступление денежных средств в кассу;
- РКО (КО-2) отражает отток денежных средств из кассы;
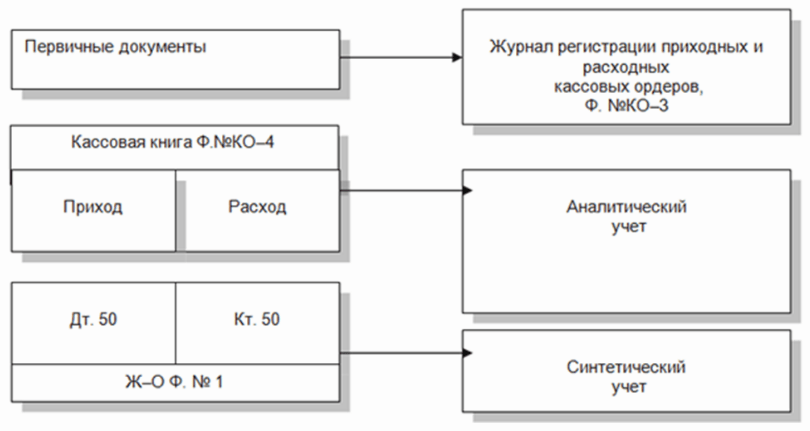
- Журнал регистрации приходных и расходных кассовых документов (КО-3) — предназначен для регистрации первичных документов приходного и расходного кассовых ордеров (форма КО-1 и КО-2);
- Кассовая книга (КО-4) – фиксирует все движения по кассе.
Основные операции с наличными денежными средствами представлены на рисунке:
Учёт кассовых операций представлен схематично на рисунке:
Получите 267 видеоуроков по 1С бесплатно:
Бухгалтерские проводки по кассе
Пример 1. Проводки по выдаче из кассы в подотчет
ООО «Личи» установлен лимит кассы в размере 60 000 руб. Остаток в кассе на начало рабочего дня – 21 450 руб. Операции за рабочий день: поступила оплата от покупателей на сумму 36 240 руб. и 15 625 руб., выданы денежные средства подотчетному лицу на покупку канцтоваров в офис ― 9 000 руб. Совокупный приход в кассу составил – 51 865 руб.
Бухгалтер ООО «Личи» составил следующие бухгалтерские проводки по кассе:
Остаток наличных денежных средств в кассе на конец дня – 64 315 руб. Излишек по кассе необходимо сдать в банк в соответствии с кассовой дисциплиной.
Пример 2. Проводки по инкассации кассы
ООО «Личи» передало инкассатору выручку по рознице для транспортировки в банк и последующего зачисления денежных средств на р/счёт в сумме 915 000 руб. По договору стоимость услуг инкассатора — 0,14% от инкассируемой суммы.
Бухгалтер ООО «Личи» отразил инкассацию кассы следующими проводками:
Пример 3. Проводки по выплате из кассы дивидендов
Прибыль по итогам 2015 года ООО «Личи» решено распределить между своими участниками — учредителем Пиктив А.Н. (не является сотрудником организации) и директором Амок К.А. Доля учредителя составляет 457 000 руб., а доля директора – 121 000 руб.
Бухгалтер ООО «Личи» сформировал следующие проводки по выплате дивидендов учредителю и директору:
| Счёт Дт | Счёт Кт | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 84 | 75-2 | 457 000 | Начисление прибыли Пиктив А.Н. | |
| 75-2 | 68 НДФЛ | 59 410 | Удержан НДФЛ | Справка-расчёт |
| 84 | 70 | 121 000 | Начисление прибыли Амок К.А. | Решение общего собрания о выплате дивидендов |
| 70 | 68 НДФЛ | 15 730 | Удержан НФЛ | Справка-расчёт |
| 75-2 | 50-1 | 397 590 | Выплата дохода Пиктив А.Н. | |
| 70 | 50-1 | 105 270 | Выплата дохода Амок К.А. | Решение общего собрания о выплате дивидендов, КО-1 |
Любые расчеты денежными средствами у каждого субъекта хозяйственной деятельности могут быть проведены двумя способами: с помощью безналичной и наличной формы. Безналичная предусматривает открытие расчетного счета в финансовом учреждении и осуществление операций на основании платежных документов. Такая форма должна быть у каждого юридического лица после официальной регистрации деятельности. Наличная же форма осуществляется через кассу предприятия и имеет ряд законодательных ограничений. Именно поэтому так важно знать особенности учета такого участка.
Все расчеты, которые осуществляются через кассу предприятия, называются в учете кассовыми и должны проводиться с соблюдением определенного регламента.
Особенности проведения кассовых операций:
- Все сделки должны быть проведены только с учетом лимита касса. Это то ограничение по месту хранения денежных средств, которое не может быть превышено в компании;
- Все расходы и приходы должны осуществляться только на основании первичной документации, в том числе и с применением бланков приходных и расходных кассовых ордеров;
- Не допускается выдача средств на те цели, которые не были предусмотрены при приходе ресурсов.
Хочется особое внимание уделить лимиту кассы. Это то количество средств, которое может храниться в данном место более одного дня. Количество сверх же установленного ограничения должно быть сдано на основании документов в банк и зачислено на расчетный счет. Исключение составляют те суммы, которые предназначены ля выплаты заработной платы и социальных выплат.
В конце рабочего дня бухгалтер должен подготовить расходный ордер и передать деньги в финансовое учреждение. Такие проводки по кассе и расчетному счету должны быть осуществлены в следующем формате: Д-т 50, К-т 51.
Также следует обратить внимание, что наличка выдается только на определенные нужды, среди которых:
- Выплата заработной платы персоналу компании;
- Социальные выплаты: материальной помощи, отпускных и т.д.;
- Расходы на командировку сотрудников;
- Разнообразные хозяйственные нужды.
Все остальное движение должно происходить только на расчётном счете в безналичной форме. Так утверждено законодательно.
Также важно знать, что кассовые расчеты должны производиться через специальный аппарат. И только для индивидуальных предпринимателей существует исключение: они могут осуществлять это без аппарата, а с использованием бланков строгой отчетности.
Сам кассир создает и ведет первичную документацию. Важно знать, что исправления в таких формах не допустимы.
Среди основных документов можно выделить следующие:
- Приходный кассовый ордер. Отражает все поступления;
- Расходный ордер. Предусматривает оформление любой выдачи налички;
- Журнал регистрации ПКО и РКО. Каждый кассир обязан в обязательном порядке регистрировать заполненные ордера, с указанием их номера и даты составления;
Кассовая книга. Ведется сводный учет выданных и полученных сумм. Такая книга в обязательном порядке на предприятии должна быть прошита, листы пронумерованы, а в конце должна стоять печать организации с указанием количества имеющихся листов.
Учет операций
Любой учет проводиться с помощью определенных корреспондирующих счетов, которые и формируют основные проводки по кассе. Главный счет, участвующий в кассовых проводках, — это сч. 50. Он является активным, то есть сальдо при наличии ресурсов является исключительно дебетовое. Все поступления отражаются по дебету, а все расходы по кредиту. Сальдо подсчитывается по следующей формуле: остаток средств на начало отчетного периода + дебетовые обороты + кредитовые обороты.
Проводки по кассе представлены в двух разрезах: приход и расход. Поступление денежных средств в кассу проводки может иметь разнообразные за счет разного корреспондирующего по кредиту счета, но по дебету всегда будет сч.50. Тот же самый алгоритм и при выбытие: по кредиту всегда сч.50, а по дебету – корреспондирующий.
Таблица – Учет денежных средств, проводки по сч.50
| Суть | Д-т | К-т |
| Получено в кассу с расчетного счета проводка | 50 | 51 |
| Поступил аванс от покупателя | 50 | 62 |
| Зачислены ресурсы в счет ранее выставленных претензий | 50 | 75-1 |
| Осуществлен возврат подотчетной суммы, которая была не израсходована | 50 | 71 |
| Передача основных средств за наличность | 50 | 91-1 |
| Заработная плата оплачена работникам | 70 | 50 |
| Предоставлен займ сотруднику | 73-1 | 50 |
| Выдана задепонированная сумма | 76-4 | 50 |
Вот такие касса проводки по бухучету имеет почти в каждом учреждении. Разница может заключаться в аналитике.
Говоря об особенностях учетах, нельзя не упомянуть о расчетах с подотчётными лицами. Это один из главных элементов, который и составляет данную номенклатуру.
Бухгалтер всегда должен отслеживать тот факт, что все подотчетные суммы должны иметь документальное подтверждение расходов. При этом отчитываться лицо обязано в трехдневный срок после осуществления расходов. Кассир при выдаче средств обязан убедиться в том, что за предыдущий аванс субъект полностью отчитался перед организацией.
Следует отметить, что есть те малые предприятия, которые работают в сфере розничной торговли и в большинстве случаев используют именно наличную форму расчета. Тогда проводки по кассе розничная выручка имеют такой вид:
Получение выручки от реализации:
Д-т 50; К-т 90-1;
По реализованной продукции начислен НДС:
Д-т 90-3; К-т 68;
Списана себестоимость реализованной продукции:
Д-т 90-2; К-т 41;
При этом можно изначально использовать сч.68, в таком случае отражение будет следующим:
Отражена выручка от реализации:
Д-т 62-1; К-т 90-1;
Задолженность по поставке погашена покупателем:
Д-т 50; К-т 62-1;
Таким образом, на первый взгляд, кажущиеся простыми расчеты в кассе, имеют ряд своих особенностей и правил, соблюдение которых строго обязательны. Работник должен всегда быть внимательным, чтобы не допустить ошибку.
Как правило, работать с кассой должен кассир. Именно с ним руководитель организации заключает договор о полной материальной ответственности. Если в штате нет такого сотрудника, на его должность может быть назначен и бухгалтер, и сам руководитель организации.
Ежегодно юридическое лицо должен согласовывать с банком лимит остатка денежных средств в кассе на конец рабочего дня. То есть наличные средства должны храниться в кассе только в том размере, который указан в расчете. Этот бланк вы можете взять в обслуживающем финансовом учреждении, заполнить и подать до наступления нового календарного года. Если вы это не сделаете, средства хранить в кассе организации вы не имеете право.
Поступление денежных средств в кассу
Деньги могут поступить в кассу из разных источников, например, с расчетного счета организации, от контрагентов, от учредителей, от подотчетных лиц и т.д. В любом случае вы должны оформить приход денег документально, для этого используйте приходный кассовый ордер (форма №КО-1). Оформлять документ нужно в единственном экземпляре. Отрывную часть, подписанную кассиром и главным бухгалтером, вы должны отдать тому человеку, который внес деньги.
Приходный кассовый ордер подшивается к отчету кассира и регистрируется в книге регистрации кассовых документов (форма №КО-3).
В бухгалтерском учете вы должны сделать следующие проводки:
Д50 К51 – поступили средства в кассу с расчетного счета организации;
Д50 К62 – поступили средства в кассу от контрагентов;
Д50 К71 – поступили средства в кассу от подотчетного лица;
Д50 К75 – поступили средства в кассу от учредителя
Д50 К90.1 – поступили средства в кассу в результате продажи.
Выдача денежных средств из кассы
Все движения наличных средств также должны быть оформлены документально и отражены в бухгалтерском учете. Для этого используется расходный кассовый ордер (форма №КО-2). Средства могут пойти на оплату заработной платы, на выдачу сумм подотчет, для сдачи средств на расчетный счет и т.д. Заполненный расходный документ должен быть зарегистрирован в книге учета кассовых документов и подшит к отчету кассира.
В бухгалтерском учете кассовых операций сделайте следующие проводки:
Д70 К50 – выплачена заработная плата сотрудникам организации;
Д71 К50 – выданы средства подотчет;
Д60 К50 – выданы средства поставщику за товар.
Если в организации существуют несколько касс, например, в случае нескольких подразделений, в штате предприятия должен быть главный кассир. Именно он заполняет книгу учета принятых и выданных кассиром наличных (форма №КО-5). Все операции, осуществляемые с участием кассы, должны быть отражены в кассовой книге (форма №КО-4). В конце отчетного периода книга прошивается, нумеруется и скрепляется печатями организации и подписью руководителя и главного бухгалтера.
Подотчетное лицо
Подотчетное лицо – это человек, которому выданы денежные средства из кассы. Это лицо может быть только сотрудником компании. Он должен отчитаться за полученную сумму.
Существуют следующие требования выдачи средств подотчет:
Он должен подать документы, подтверждающие расход наличных (чеки, квитанции, счет-фактуры и т.д.). Если средства потрачены не все, подотчетное лицо должен их сдать назад;
Передавать подотчетных средств одному сотруднику от другого запрещается.
Возвращая подтверждающие документы, подотчетное лицо должен знать, что квитанции, чеки, счета-фактуры должны быть заполнены верно, расходы должны быть экономически обоснованными.
Практически в каждой организации имеются движения наличных денежных средств . Для отражения таких операций в бухгалтерском учете используется счет 50 «Касса» .
Характеристика счета
Счет 50 «Касса» содержит в себе все приходы и расходы наличных средств в кассу предприятия. Основными действиями, отражающимися по данному счету, являются:
- выдача заработной платы работникам организации;
- выдача подотчетной суммы сотруднику на нужды предприятия;
- выдача средств на прочие административные и управленческие расходы;
- поступление оплаты от продажи продукции или оказания работ и услуг сторонним организациям;
- оплата оказываемых организации услуг.
Все движения, связанные с денежными единицами внутри кассы предприятия, регулируются соответствующей нормативной базой :
- Закон «О порядке ведения кассовых операций с банкнотами и монетой Банка России на территории РФ». Именно на основании этого документа и происходят все операции по кассе.
- Положение об использовании ККМ №745 от 08.08.2003 г.
- Положение «О предельном размере расчетов наличными средствами между юридическими лицами».
Основные субсчета
К счету 50 применяются субсчета :
- 01 «Касса организации» — все действия, осуществляемые с кассой предприятия;
- 02 «Операционная касса» – открывается, если существует отдельно обособленная от кассового помещения касса;
- 03 «Денежные документы» — на нем имеются данные о документах, имеющих денежную ценность, например, векселя, оплаченные проездные, билеты, почтовые марки;
- 04 «Валютная касса» — содержание иностранной валюты.
С какими счетами корреспондирует
Счет 50 является активным, все приходы на него фиксируются по дебету, а расходы — по кредиту. Основные счета, корреспондирующие со счетом 50, это:
| Номер счета | За что отвечает |
|---|---|
| 51 | расчетный банковский счет |
| 52 | иностранная валюта |
| 55 | другие банковские счета |
| 57 | переводы, которые были отправлены, но еще не получены |
| 60 | операции с поставщиками |
| 62 | взаимодействия с заказчиками и покупателями |
| 66 | кредиты и займы сроком до года |
| 67 | кредиты и ссуды сроком более года |
| 68 | начисление налогов |
| 70 | заработная плата |
| 71 | деньги в подотчет |
| 73 | прочие выдачи денег работникам |
| 75 | уставный капитал |
| 76 | расчеты с различными дебиторами и кредиторами |
| 79 | внутрихозяйственные операции |
| 90 | продажи |
| 91 | другие доходы и расходы |
| 94 | недостачи, порча имущества |
| 98 | доходы будущих периодов |
| 99 | прибыль и убытки |
Типовые проводки
Все произведенные с деньгами действия в обязательном порядке отражаются бухгалтерскими проводками . Самые основные из них:
| Дебет | Кредит | Содержание операции |
|---|---|---|
| 50 | 51 | поступление денег из банка в кассу |
| 52 | поступление денег с валютного счета в кассу | |
| 55 | поступление денег со специального счета в кассу | |
| 57 | поступление в кассу денег, находящихся в пути | |
| 60 | возвращение денег от поставщика | |
| 62 | оплата от покупателя | |
| 62 | предоплата от покупателя | |
| 66 | оплата краткосрочного кредита | |
| 67 | оплата долгосрочного кредита | |
| 71 | возвращены оставшиеся подотчетные средства | |
| 73 | поступление средств от работника | |
| 75 | взнос в уставный капитал | |
| 76 | различные поступления от дебиторов и кредиторов | |
| 79 | поступление средств от филиалов или головных офисов | |
| 90 | доход от продажи товаров или услуг | |
| 91 | доход от продажи имущества или выявления излишек | |
| 98 | безвозмездно полученные денежные единицы | |
| 98 | вложения в счет доходов будущих периодов | |
| 51 | 50 | поступление денег на расчетный счет в банк |
| 52 | внесение денег на валютный счет из кассы | |
| 55 | внесение денег на специальный банковский счет | |
| 57 | находящиеся в пути отправленные средства от контрагента | |
| 58 | купленные акции и ценные бумаги | |
| 60 | оплата поставщику | |
| 60 | предоплата поставщику | |
| 62 | возвращены лишние деньги от покупателя | |
| 66 | погашение краткосрочного кредита | |
| 67 | погашение долгосрочных обязательств | |
| 70 | выдача заработной платы | |
| 71 | выдача подотчетных сумм | |
| 73 | выдача прочих денежных сумм работнику | |
| 94 | недостача денег |
Пример: сотруднику ООО «Велес» Иванову И.И. были выданы авансовые денежные средства на покупку канцелярских товаров в размере 5000 рублей. Иванов приобрел товары на сумму 5200 рублей, в том числе НДС 18%.
Сумма перерасхода составила 200 рублей, была сразу же возвращена сотруднику. Бухгалтер предприятия сделал следующие записи :
- Дт 71 Кт 50 на сумму 5000 рублей — выдали Иванову И.И. подотчетные средства.
- Дт 10 Кт 71 на сумму 4264 рублей — поступление канцелярских товаров, приобретенные на подотчетные средства, без учета НДС.
- Дт 19 Кт 71 на сумму 936 рублей — сумма НДС.
- Дт 91.2 Кт 19 на сумму 936 рублей — списание НДС.
- Дт 71 Кт 50 на сумму 200 рублей — возвращение перерасхода Иванову И.И.
Документальное подтверждение
Никакие действия с деньгами, без сопровождения их документами, не производятся. Они должны быть унифицированы и содержать необходимые реквизиты. Кроме бухгалтера кассира или заменяющего его лица никто не имеет право совершать выдачу или получение денег.
Первичными документами при работе с деньгами являются приходный кассовый ордер и расходный кассовый ордер . Все оформленные ПКО и РКО обязательно регистрируются в журнале кассовых ордеров . А все произведенные операции фиксируется в кассовой книге .
В расходном кассовом ордере необходимо обязательно указывать имя получателя, все его данные, а также сумму получаемых средств. Выдача денег обязательно закрепляется подписью получателя, которая подтверждает, что данная сумма была выдана ему полностью, а также датой.
Приходный кассовый ордер делится на две половины, одна из которых остается в бухгалтерии, а вторая отдается тому, кто вкладывает наличные деньги в кассу для того, чтобы он мог подтвердить расход. На выдаваемой ему квитанции обязательно указывается подпись кассира и печать организации.
Для того чтобы осуществить передачу наличных денег на собственный счет в банке, создается , в котором указывается вносимая сумма и все соответствующие подписи.
При получении денег с расчетного счета и внесении их в кассу предприятия оформляется денежный чек.
Все документы нужно заполнять аккуратно, разборчивым почерком и без исправления. При совершении ошибки используется новый чистый бланк . Нужно сразу проверять наличие всех подписей и соответствие сумм, иначе бухгалтеру придется возмещать недостачу из своего кармана.
Оборотно-сальдовая ведомость
Составленная за период, позволяет рассмотреть все движения наличных денег в кассе, сколько составила прибыль, какие были понесены расходы. Так как счет 50 является активным, то начальное сальдо формируется по дебету счета. Весь приход наличных денег в кассу по различным статьям также отражается по дебету. В кредит заносятся все выплаты из кассы.
Для того чтобы узнать сальдо на конец отчетного месяца, необходимо к начальному сальдо прибавить все обороты по дебетовой стороне и вычесть все обороты по кредиту. Таким образом будет известно количество денег в кассе на последний день периода.
Конечное сальдо переносится на начало следующего месяца и становится начальным.
Работа с деньгами всегда очень ответственная и несет за собой возмещение понесенных по невнимательности убытков. Поэтому вести счет 50 нужно очень внимательно, в соответствии со всеми нормативами, чтобы не работать в ущерб своему кошельку.
Типовые примеры корреспонденции по счету 50 «Касса» можно найти в данном видео.
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу от работников организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| Возврат в кассу излишне выданных сумм оплаты труда от работников организации | Излишне выданная сумма оплты труда | |||
| Возврат в кассу неизрасходованных подотчетных сумм от работника организации | Неизрасходованная сумма | Авансовый отчет |
||
| Поступление в кассу от работников организации в счет расчетов по выданным займам | Сумма погашения займа | Приходный кассовый ордер. Форма № КО-1 | ||
| Поступление денежных средств в кассу от работников в счет погашения материального ущерба | Сумма материального ущерба | Приходный кассовый ордер. Форма № КО-1 |
Поступления в кассу от контрагентов и физических лиц, не являющихся работниками организации
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу от контрагентов и физических лиц, не являющихся работниками организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| Поступление в кассу денежных средств от покупателей и заказчиков в счет погашения дебеторской задолженности | Сумма погашаемой дебеторской задолженности | Приходный кассовый ордер. Форма № КО-1 | ||
| Поступление в кассу денежных средств от покупателей и заказчиков в виде аванса по договору | Сумма аванса | Приходный кассовый ордер. Форма № КО-1 | ||
| Поступление в кассу денежных средств от контрагентов в счет погашения ранее предъявленных претензий | Сумма погашаемой претензии | Приходный кассовый ордер. Форма № КО-1 | ||
| Поступление в кассу денежных средств от контрагентов в счет прибыли, полученной от совместной деятельности | Сумма прибыли | Приходный кассовый ордер. Форма № КО-1 Протокол собрания учредителей |
Поступление денежных средств с расчетного, валютного, специального счетов в кассу организации
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу организации с расчетного, валютного, специального счетов
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| Поступление денежных средств в кассу с расчетного счета организации | Сумма в рублях, полученная с расчетного счета | Приходный кассовый ордер. Форма № КО-1 Банковская выписка |
||
| Поступление денежных средств в кассу с валютного счета организации | Сумма в валюте, полученная с валютного расчетного счета | Приходный кассовый ордер. Форма № КО-1 Банковская выписка |
||
| Поступление денежных средств в кассу со специального счета | Сумма, полученная со специального счета | Приходный кассовый ордер. Форма № КО-1 Банковская выписка |
Прочие поступления в кассу организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации