
Проверить кредитный автомобиль или нет онлайн. Как проверить авто на кредит или залог
Кредитный автомобиль - не самая лучшая покупка, и это знают практически все покупатели, которые собрались обзавестись подержанным авто. Существуют способы легального приобретения кредитного авто, но об этом поговорим позже. Сейчас же стоит разобраться, почему нельзя покупать авто в кредите на общих основаниях, а также как определить кредитный статус автомобиля или его банковский арест. Если вы купите автомобиль, который находится в кредите, а владелец машины кредит этот так и не погасит, вас ждут определенные проблемы. Рано или поздно банк потребует вернуть машину, а продать автомобиль после наложения банковского ареста вообще не представится возможным. Даже если у вас выйдет оформить сделку в ГИБДД по покупке такого авто, то вот продать машину точно не получится должным образом.
Вы можете приобрести кредитный автомобиль, если это позволит сделать банк, в котором авто оказывается в кредите. Это единственный способ получить необходимые документы на машину и продолжать разбираться легально с кредитом. Все остальные варианты оказываются довольно авантюрными и необычными, поэтому их не рекомендуют использовать специалисты автомобильного рынка. В большинстве случаев проверить кредитное состояние машины несложно, но стоит начать с наблюдения за документами. Если список документов у автомобиля в полном порядке, практически исключена возможность покупки кредитного авто. Впрочем, случается всякое. Давайте разберемся со способами определения кредитного авто, вариантами покупки машины в кредите и тем, почему не стоит покупать кредитное авто скрытыми способами.
Распознаем кредитный автомобиль - главные признаки
Наверное, большинство автомобилистов и потенциальных покупателей машин знают, что можно беспрепятственно покупать автомобиль только с оригиналом ПТС. Но не стоит забывать о том, что кредит на автомобили и под залог транспортных средств дают не только банковские организации, поэтому правило проверки оригинальности ПТС действует не всегда. Тем не менее, если перед вами машина с копией ПТС, нужно уделить особое внимание ее юридической чистоте. По крайней мере, стоит отказаться от покупки по договору купли-продажи. Можно поехать с владельцем в ГИБДД и дождаться полного переоформления, а только затем провести передачу денег. Существует несколько способов проверки ареста на автомобиль:
- посмотрите в ПТС, уточните количество владельцев автомобиля, а также обратите внимание на пометку «Копия»;
- попросите у владельца договор купли-продажи автомобиля, в котором указано, каким способом покупалась машина;
- воспользуйтесь услугами Центрального каталога кредитных историй - один раз в год можно получить информацию из него бесплатно;
- пробейте автомобиль по VIN-коду - это можно сделать бесплатно на определенных сайтах или платно в некоторых конторах;
- обратитесь к дилеру или в автосалон, в котором покупался автомобиль, можно договориться о предоставлении данных о способе приобретения;
- попросите знакомого, который работает в банке, пробить автомобиль по базе залогового имущества - она едина для всех банков.
Такие возможности в 99% случаев помогут вам определить наличие ареста на автомобиль. Также дополнительно можно проверить авто по VIN-коду на официальном сайте ГИБДД. Здесь вы найдете много полезной информации об арестах и прочих неприятностей, в которых побывал автомобиль. Впрочем, стопроцентной гарантии ни один из способов вам не предоставит. Так что определенная доля риска присутствует в любой сделке приобретения подержанной машины. Многие считают, что переоформление в ГИБДД в присутствии владельца - лучший способ узнать обо всех грехах машины. На самом деле, бывали случаи, когда уже переоформленный автомобиль банк начинал разыскивать и пытаться изъять по причине неоплаченного кредита.
Почему нельзя покупать кредитный автомобиль?
Авто, которое находится или находилось в кредите, покупать можно. Но в этом процессе обязательным участником сделки будет банк. О процедуре покупки машины в кредите поговорим ниже. Если вы просто переоформите машину, на которую наложен арест, купите ее по доверенности или просто посредством передачи техпаспорта, проблем с автомобилем избежать не выйдет. Среди неприятностей, которые могут поджидать вас в данном случае, самые распространенные варианты проблем следующие:
- после переоформления авто или скрытой формы продажи вы обнаружите, что машина вам на самом деле не принадлежит;
- скрытые формы сделки вовсе не учитываются при рассмотрении дела в суде, юридическим собственником машины остается бывший владелец;
- вернуть деньги или требовать возмещения у вас не выйдет, все сделки проходят только на ваш страх и риск;
- при нетщательной проверке можно купить авто, которое находится в скрытом аресте, банк у вас его может отобрать в любой момент с помощью суда;
- прецеденты рассмотрения таких дел в судебных инстанциях не слишком радуют владельцев автомобилей с юридическими проблемами;
- хоть на вас и не переложат ответственность за кредит, но машины можно вполне лишиться с такими проблемами.
Стоит заметить, что в большинстве ситуаций суды принимают решения в пользу банковских организаций. Это важный момент, который может стать лишним поводом тщательной проверки машины перед покупкой. Если у вас возникли сомнения по поводу юридической чистоты машины, можно вполне обратиться к юристу, который проведет полную проверку истории автомобиля с помощью указанных выше и других профессиональных инструментов. Это поможет получить полную уверенность в чистоте приобретаемого транспорта.
Как можно легально и безопасно купить кредитную машину?
Несмотря на все предостережения и явные опасности, вы вполне можете захотеть приобрести автомобиль, находящийся в банковском аресте. Главный повод сделать это - серьезные выгоды по стоимости. Но делать это нужно легально, привлекая банк к данному процессу. Если вы нашли очень выгодное предложение по цене кредитного автомобиля или знаете лично владельца и доверяете ему, стоит провести сделку правильно. Существует несколько традиционных легальных схем приобретения кредитной машины без последующих проблем:
- владелец автомобиля находит деньги на досрочное погашение кредита, а вы обязуетесь выкупить авто, как только оно будет полностью юридически чистым (не забудьте выполнить дополнительные проверки);
- вы с владельцем авто идете в банк и оговариваете возможности продажи, банкиры заинтересованы в продаже имущества, которое может стать зависшим кредитом, поэтому они сами предложат подходящие схемы;
- вы самостоятельно гасите остаток кредита, получаете на руки оригинал ПТС от банка, а также документы об отсутствии претензий на автомобиль со стороны банка, затем доплачиваете владельцу остаток суммы за авто;
- кредит переоформляют на вас - это достаточно сложная процедура, которая требует определенного умения вести переговоры с банковскими работниками, но такой способ может стать самым выгодным.
Также можно договориться с банком о внесении суммы денег за автомобиль в банковскую ячейку, контроль которой будет проводиться банком. Эти деньги будут залогом, из которого в дальнейшем банк возьмет остаток кредита, отдав оставшиеся деньги продавцу автомобиля. Вам при этом сразу же после внесения залога передадут оригинал ПТС, вы сможете переоформить автомобиль на себя. Выбирайте любые подходящие для вас методы, но откажитесь от скрытых вариантов покупки кредитной машины. С большой долей вероятности такое авто банк попросту отберет в нужный для финансовой организации момент. Предлагаем небольшой репортаж о кредитных автомобилях:
Подводим итоги
В наше время кредит на авто является популярным способом покупки собственного транспорта. Нередко оказывается так, что владельцы кредитных автомобилей после года-двух платежей готовы даром отдать машину, только бы избавиться от навязчивых требований банка. В этом и есть основная выгода в покупке кредитной машины. Вы можете отдать предпочтение такому авто, но стоит провести все необходимые проверки. Банк с удовольствием выполнит реструктуризацию кредита и переведет его на вас или позволит погасить долг досрочно (при наличии такого пункта в кредитном договоре). Так что возможности покупки кредитной машины в легальном поле присутствуют.
Основная проблема - наличие многих мошенников и умельцев в продажах подержанного транспорта, которые выдают кредитные и залоговые авто за полноценный нормальный транспорт без каких-либо юридических проблем. Всегда помните, что покупка подержанной машины - это риск, даже если вы покупаете авто у знакомого или родственника. Если у вас есть опыт приобретения машины в кредите или в залоге, расскажите о нем в комментариях и дайте ваши практические советы.
Покупка поддержанного автомобиля – это всегда риск. И дело не только в том, что можно стать владельцем неисправного в техническом плане транспортного средства, а в том, что все чаще встречаются ситуации, что в собственность переходит кредитная машина. Причем новоиспеченные собственники, сами этого не знают. Под этим понятием кроется обремененность, то есть нахождение авто в залоге или непогашенном кредите.
Перед тем как узнать, машина в обременении или нет, стоит ознакомиться с теми ограничениями, которые налагаются на ТС при определенных обстоятельствах.
Чаще всего встречается ситуация, когда авто выступает в качестве залога при покупке его в кредит. С целью пресечения мошеннических схем и обеспечения выплат по кредиту, банковская организация чаще всего оставляет ПТС на машину у себя. И возвращает его собственнику только в случае полного погашения задолженности. Однако для наиболее изощренных мошенников и это обстоятельство не является помехой для осуществления махинаций – нередко они умудряются вместо оригинальных подсунуть неопытным покупателям копии документов.
Если машина куплена по теневой схеме, то сделка считается незаконной, ничтожной. В итоге: деньги потрачены, но истинным владельцем вы не становитесь, и в любой момент (а именно - когда банк узнает о существовании нового собственника) ТС уходит в счет погашения кредита.
Вот весь перечень неприятностей, характерных для нелегальной покупки кредитного автомобиля:
- Суд не учитывает скрытые сделки, а поэтому транспортное средство без должного оформления и участия кредитной организации признается собственностью прежнего владельца.
- Доказать незаконность сделки очень сложно, а значит и денежное возмещение получить практически нереально. Поскольку покупателя не признают потерпевшим лицом, то и материальной компенсации ему не полагается.
- Если ТС в скрытом аресте, его в любую минуту может отнять банк.
Всего этого можно избежать в случае, если оформить покупку обремененного ТС по правилам, то есть через банк. Об этом пойдет речь далее.
Признаки кредитных авто
Сразу следует порадовать потенциальных покупателей б/у автомобилей – ничего сверхсложного в этом процессе нет. Главное внимательность и дотошность. Итак, как быстро проверить кредитный автомобиль или нет? Первый и основной признак, на который надо обратить внимание, — отметка о банке-кредитодателе в страховом полисе КАСКО. Данная надпись означает, что машина кредитована, а задолженность по ней еще не погашена.
Есть и дополнительные признаки:
Отсутствие всех указанных признаков не является гарантией «чистоты» приобретаемого автомобиля. Ведь он может быть заложен у физического лица либо в частном ломбарде. В этих случаях определить со 100% гарантией кредитную историю ТС невозможно. Это можно сделать только при условии покупки машины в банке.
Проверка по вин-номеру
Как заранее узнать кредитная машина или нет? В связи с участившимися случаями продажи залоговых авто, были созданы специальные ресурсы проверки юридической «чистоты» транспортных средств.
Все они основаны на одном принципе – проверке ТС по ВИН номеру. Вот примеры сайтов, на которых можно воспользоваться данной услугой совершенно бесплатно:
На последнем ресурсе можно проверить нахождение авто залоге, как у юридических, так и у физических лиц.
Принцип работы подобных сервисов очень прост: вы вводите вин-номер проверяемого автомобиля в соответствующую графу. Если в списке любого такого сервиса вы найдете номер транспортного средства, значит, оно под обременением.
Чтобы получить соответствующий документ на руки, придется обратиться к нотариусу. Всего за 100 рублей он вам предоставит письменное доказательство нахождения автомобиля в кредите или под залогом.
Перед заключением сделки обязательно выполните следующие действия:
Правильная покупка кредитного авто
Не всегда приобретение обремененного автомобиля является сюрпризом для покупателя. В определенных случаях автовладельцы целенаправленно стремятся купить кредитную машину. Основная причина такого стремления – низкая стоимость.
Если вы нашли выгодное предложение или продавцом выступает ваш знакомый, которому вы полностью доверяете, то можно провести легальную сделку покупки машины в обременении. Но для этого обязательно участие банковской организации.
Вот распространенные схемы законной покупки кредитной машины:
- Владелец авто находит средства для полного погашения суммы задолженности. Покупатель, в свою очередь, обязуется сразу же выкупить транспортное средство после убеждения в его юридической чистоте.
- Автокредит переоформляется на вас. Вы уплачиваете оговоренную сумму продавцу и продолжаете уплачивать ежемесячные платежи по кредиту. Полностью вашей машина станет только после окончательного расчета с банком. Этот путь довольно сложен — надо уметь вести переговоры с банковскими работниками. Но при хорошем стечении обстоятельств ситуация может оказаться самой выгодной.
- Вы сами погашаете остаток задолженности перед банком, получаете на руки все документы на автомобиль, в том числе, свидетельствующие об отсутствии претензий к вам. Затем уплачиваете оговоренную сумму начальному владельцу авто.
Вот и вся информация о том, как проверить при покупке кредитная машина или нет. Но даже строгое следование всем перечисленным рекомендациям не является 100% гарантией того, что вы не натолкнетесь на скрытые схемы продажи. Хотя минимизировать риск, проявив терпение и применив полученные знания, вы можете. В подобных делах нельзя доверять никому – ни родственнику, ни знакомому. Помочь вам сможет только грамотный юрист, который возьмется за сопровождение сделки по покупке поддержанного автомобиля.
Быстро узнать, в залоге транспортное средство или нет, поможет запрос в реестр уведомлений о залоге движимого имущества. Дополнительно обезопасить себя при покупке машины можно и по результатам проверки наличия проблем с автомобилем на сайте ГИБДД.
Покупка транспортного средства с пробегом – сделка рискованная. Проблемы могут возникнуть из-за имеющегося обременения, которое не позволяет владельцу свободно распоряжаться своим авто. Покупатель может оказаться в ситуации, когда сделка будет признана недействительной – тогда он одновременно лишится и машины, и денег.
Обезопасить себя от приобретения с «сюрпризом» легко, так как проверить автомобиль на залог в банке можно бесплатно и быстро. Не все делают это, а зря – времени такая проверка занимает минимум, зато по максимуму защищает от проблем с правом собственности на авто в дальнейшем. Выполняется она непосредственно при осмотре авто, когда на руках у вас будут документы на него. Как осуществляется проверка автомобиля на залог в банках?
Автомобиль кредитный или нет – где проверить?
При ипотеке в свидетельство о праве собственности вносится запись об имеющемся обременении на недвижимость. Поэтому приобрести «вслепую» ипотечное жилье не удастся, сделка заключается только при согласии всех сторон (в том числе и банка – кредитора).
В документах на авто никаких отметок банк не вправе ставить, он просто забирает ПТС, но ушлые заемщики могут получить дубликат этого документа в ГИБДД и продать по нему свое имущество, не ставя в известность об обременении. Гаишники не обладают информацией о кредитных автомобилях и потому без проблем регистрируют смену собственников, что приводит к возникновению неприятностей у новоиспеченного автовладельца, если прежний хозяин залоговой машины прекращает выплаты по кредиту. Позволит исключить такой риск проверка авто на залог по vin, которую может провести частное лицо самостоятельно.
Для получения сведений о том, является ли приобретаемый вами поддержанный четырехколесный друг обеспечением по кредиту, следует воспользоваться доступом к Реестру уведомлений о залоге движимого имущества Федеральной нотариальной палаты. Там и содержится искомая база данных о ТС, которые являются обеспечением по банковским кредитам.
Хотя внесение сведений в этот реестр – дело добровольное, но шансы, что кредитный автомобиль находится в данном списке, велики, что убережет вас от покупки «кота в мешке». Как формируется реестр залогов движимого имущества , стоит поговорить отдельно, нас же интересует сейчас сама процедура проверки.
Как узнать, что автомобиль в залоге у банка?
Провести небольшое расследование можно, не прибегая ни к чьей помощи и не оплачивая услуги посредников. Запросить информацию о конкретном авто предлагается бесплатно в Реестре залогов федеральной нотариальной палате http://www.reestr-zalogov.ru/ .
Как проверить машину по вин коду на залог:

Здесь не учитываются сделки, совершенные между частными лицами или небанковскими организациями (ломбард, кредитный кооператив, микрофинансовая организация), а только отражены сделки по оформлению в залог движимого имущества между заемщиками и банковскими структурами.
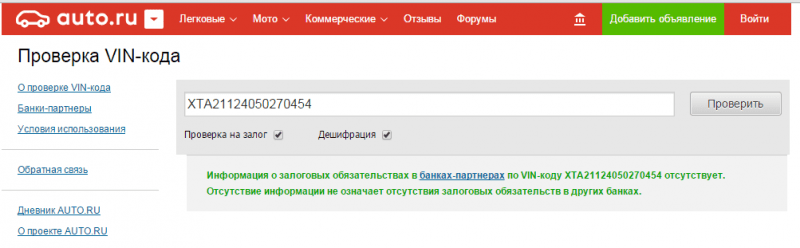
Дублирует функционал этого реестра еще один сервис: https://vin.auto.ru/ . Разница в том, что сюда сведения передает лишь ограниченный перечень банков-партнеров, который известен заранее (с нотариусами же могут сотрудничать любые банки, список которых не узнать, он может и совпадать с партнерами данного ресурса).

Здесь также понадобится лишь указать VIN и мгновенно получить бесплатные сведения о залоге транспортного средства.
Дополнительная проверка авто перед покупкой
Помимо того, как проверить автомобиль на залог в банке, стоит устроить и другую проверку – на наличие других обременений. В частности на официальном сайте ГИБДД имеется информация о том, запрещена (или ограничена) смена собственника госструктурами.
Такой запрет на совершение регистрационных действий вправе направлять таможенные, судебные, следственные органы, либо органы соцзащиты населения. В черном списке гаишников авто появится, если кредит так и не был погашен, и теперь ТС должника подлежит взысканию по решению суда или находится в розыске и его ищут приставы.
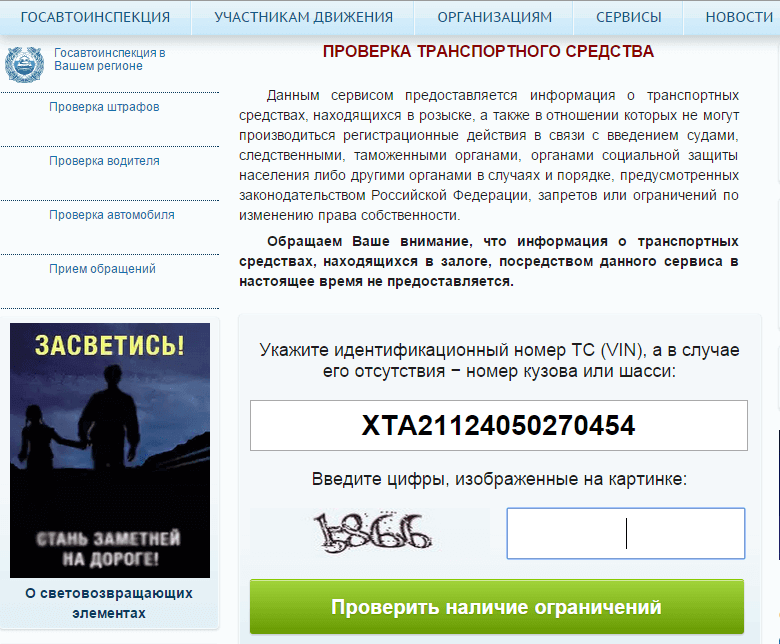
Вычислить проблемную машину также помогает VIN, либо номер шасси/кузова, а других данных о средстве передвижения не понадобится. Результат выдается мгновенно.
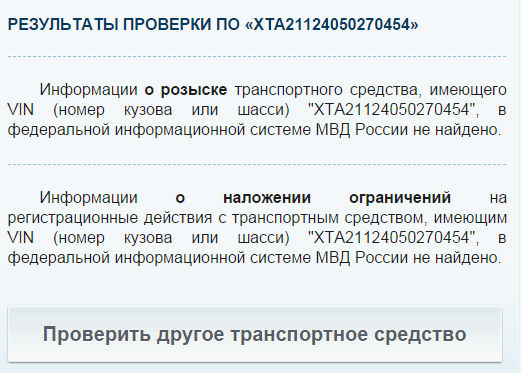
Двойная онлайн-проверка (в реестре залогов и на сайте ГИБДД) позволит минимизировать риски и гарантировать юридическую чистоту сделки по купле-продаже подержанного авто. Занимает она пару минут и не стоит ни копейки – такой возможностью воспользоваться следует каждому потенциальному автовладельцу.
Покупка транспортного средства, бывшего в употреблении, всегда рискованный шаг для будущего пользователя. Ведь риски заключаются не только в технической неисправности автомобиля, но и в возможности приобретения залогового транспорта. Подобная ситуация может обернуться для нового хозяина расставанием с купленной машиной и деньгами, потраченными на нее. Именно поэтому следует тщательно подходить к выбору подержанного авто, необходимо обязательно проверить автомобиль на залог или кредит.
Кредит под залог транспортного средства
Если оформляется автокредит, то машина выступает некой гарантией будущих выплат. Договор между финансовым учреждением и покупателем автомобиля предусматривает нахождение паспорта на транспортное средство у кредитодателя. 
Также многие финансовые организации предоставляют кредиты наличными на различные нужды . И такой вариант кредитования является еще одним способом обременения машины залогом.
Факт отсутствия ПТС запрещает совершать различные сделки с машиной. Но в реальности недобросовестным людям все же удается это сделать с помощью копии данного документа. А это означает, что и долг в таком случае переходит к будущему пользователю.
Выходом из таких ситуаций могут стать срочные деньги под залог ПТС автомобиля.
Выходит так, что кредит под залог не является помехой для продажи авто. А ведь для финансовой организации нет разницы, у кого забирать машину при неуплате долга. И незнание покупателя об обремененности транспортного средства залогом не исключает возможности его взыскания в пользу кредитодателя. Чаще всего суды в дальнейшем встают на сторону последних.
Единственный законный способ продать заложенный транспорт – договоренность с потенциальным покупателем. Он может заплатить всю необходимую сумму по кредиту в банк, а разницу между платежом и стоимостью авто вручить продавцу. Так или иначе владелец обязан предупредить покупателя о залоговом статусе автомобиля. Иначе сделку можно признать недействительной, и тогда бывший хозяин транспорта должен вернуть денежные средства покупателю.
Косвенные признаки заложенного авто

Чтобы не попасть в подобные ситуации, следует знать признаки заложенного автомобиля. Прямым показателем такового является запись об организации-кредитодателе в страховом полисе каско. Наличие данной отметки говорит о покупке кредитной машины, у которой еще нет чистой истории, то есть задолженность не погашена. Также существуют несколько косвенных признаков, по которым можно предположить о залоге авто.
- Отсутствие оригинала ПТС. Получить копию данного документа просто, а процедура займет минимум времени. После подачи заявления в ГИБДД владельцу выдается дубликат ПТС с соответствующей пометкой. Стоит задуматься о покупке авто, если нет оригинала ПТС.
- Минимальный срок владения авто предыдущим хозяином. Для погашения автокредита владельцу машины предоставляется, как правило, не больше 3 лет. Следовательно, покупая автомобиль, который прослужил своему прежнему хозяину менее 3 лет, вы рискуете нарваться на заложенное имущество.
- Приобретение автомобиля по договору комиссии. Если в ПТС существует соответствующая запись, то она должна насторожить будущего владельца транспорта.
- Низкая стоимость автомобиля. Изучение ценовых тенденций на вторичном рынке авто поможет выявить подозрительно низкую стоимость машины. Такая «халява» свидетельствует о желании продавца побыстрее избавиться от транспортного средства.
- Отсутствие договора купли-продажи автомобиля. В этом документе также указывается информация о приобретении транспорта, являющегося предметом залога. Поэтому отсутствие такового должно насторожить покупателя.
Помните! Отсутствие всех этих признаков, еще не говорит о юридической чистоте транспортного средства. Заложенное авто в ломбарде, например, крайне сложно проверить на наличие задолженности.
Как проверить транспорт на предмет залога в банке

Вопрос проверки автомобиля на предмет залога в банке актуален для большинства потенциальных покупателей бывшей в употреблении машины. Сегодня определить чистоту автомобиля с юридической стороны возможно несколькими способами:
1. Сверка транспорта по личному вин-номеру. Это процесс бесплатный и решается в онлайн-режиме. Для того, чтобы узнать интересующую информацию, следует пройти на сайт Реестра залогового имущества www.reestr-zalogov.ru и ввести в соответствующей строке вин-номер автомобиля. После выполнения данных действий открывается вся необходимая информация по задолженности авто.
Важно! Отсутствие информации на сайте о возможном залоге авто вовсе не является гарантией обратного. Ведь регистрация залогового транспорта в реестре является добровольной, а не обязательной. Следовательно, владелец машины решил попросту не вносить данные в реестр.
2. Проверка в реестре залоговых авто по ссылке vin.auto.ru . Этот сайт является инициативой некоторых банков, которые решили создать проект по обмену информацией о заложенных автомобилях. Узнать информацию про транспорт на предмет залога по данному адресу просто и не отнимает много времени.
3. Проверить автомобиль в базе ГИБДД по ссылке www.gibdd.ru/check/auto . Такая база не выявит наличие залога на машину, но проверить другие ограничения к продаже авто она поможет. Розыск, угон, наложение ареста по суду – всю подобную информацию о вашем будущем автомобиле можно узнать как раз на сайте ГИБДД.
Как не попасть в руки мошенников
Покупая автомобиль, бывший в употреблении, следует изучить юридическую сторону вопроса. Уделить особое внимание стоит рассмотрению договора купли-продажи. Надлежащее заполнение этого документа гарантирует отсутствие неприятностей в дальнейшем, которые может доставить авто следующему владельцу. Акцентируйте внимание на наличии в документе следующих данных:
- паспортные данные сторон;
- все техническая информация о машине;
- стоимость автомобиля;
- место составления договора;
- дата подписания документа.
Важно! В обязательном порядке необходимо наличие подписи сторон в конце составленного договора. Проверьте, чтобы вся информация о транспортном средстве была переписана в точности из ПТС. Обратите внимание, что с юридической стороны вопроса важно упомянуть в тексте документа о том, что авто не является залогом финансовой организации.
Как быть, если купленный автомобиль заложен

Как правило, новый владелец транспортного средства узнает о приобретении залоговой машины только после требования банка погасить задолженность. Единственно правильным решением при таких обстоятельствах будет подача иска в судебные инстанции. Причем опровергнуть наложение ареста на автомобиль не так-то просто, необходимо заручиться хорошей юридической поддержкой. Но и это не всегда помогает – чаще всего суд принимает сторону финансовых организаций.
Конечно, можно попробовать взыскать средства с бывшего владельца машины. Но согласитесь, на такие недобросовестные действия людей толкает, как правило, тяжелое финансовое положение. А потому нет смысла рассчитывать на возврат денежных средств.
Избавить себя от мошеннических действий поможет внимательность:
- лучше отказаться от предложения покупки авто, на которое нет оригинала ПТС, только копия;
- сильно заниженная стоимость машины относительно рыночной цены должна также насторожить будущего хозяина;
- проверьте наличие всех документов на транспортное средство: полис каско, договор купли-продажи и др.
Покупка автомобиля, бывшего в употреблении, является всегда определенным риском. Приобретая машину, находящуюся в залоге у банка, новый хозяин автоматически берет на себя погашение всех долгов по ней. Гарантией отсутствия кредитной истории транспорта может выступить только новое авто.
Покупка автомобиля — очень важный шаг. Ведь вы приобретаете средство передвижения, в котором будете проводить достаточно много времени и на которое вам придется во многом полагаться. Поэтому к покупке авто нужно отнестись максимально серьезно.
Когда вы приобретаете авто у другого владельца, вас может ожидать множество подводных камней. Вам могут продать краденный автомобиль по поддельным документам, автомобиль с невидимыми на первый взгляд дефектами или просто несоответствующий своей стоимости. И одна из самых больших опасностей, которая ждет потенциального владельца — покупка заложенного автомобиля.
Причины продажи заложенного автомобиля могут быть разными. Кто — то пытается избавиться от обременительного кредита, а кто — то просто хочет нажиться на чужой невнимательности. В любом случае такие действия считаются мошенническими, а доказать вину продавца после совершения сделки бывает весьма затруднительно.
На самом деле опасность не слишком велика. Сложность только в устранении последствий такой операции. Покупка заложенного автомобиля не так рискованна для покупателя, как, например, покупка краденного авто. Негативное последствие у покупки заложенного авто только одно — приобретая такой автомобиль, вы так же покупаете вместе с ним и обязанности по выплатам. Мало кому захочется приобретать чужой долг.
При этом существует еще один риск — вы вполне можете накопить массу долгов в самом банке, выдавшем кредит на автомобиль. Связано это с тем, что злоумышленники не сообщает о том, что автомобиль заложен, даже после покупки, и о кредите вы узнаете только тогда, когда у вас появятся долги перед самим банком.
Как не стать владельцем кредитного авто? Общие советы
- Проверяйте документы. Выискивайте любые отметки о том, что у владельца имеется кредит на автомобиль;
- Попросите полис КАСКО. Если он есть, то там прямо будет написано, что автомобиль заложен;
- Попросите оригинал паспорта автомобиля. Если владелец пытается продать кредитный автомобиль, то у него будет только дубликат ПТС с соответствующей пометкой;
- Обращайте внимание на цену. Мало кто занизит стоимость своего авто без веских оснований. Если нет видимой причины для продажи авто со скидкой, то скорее всего цену занижают именно из — за того, что автомобиль куплен в кредит;
- Обратите внимание на дату покупки. Если со времени последней смены владельца не прошло трех лет, то это еще один повод проверить автомобиль на наличие кредитов. Так же имеет смысл обратить особое внимание на пробег;
- Проверьте автомобиль по VIN коду , а водителя — по базам данных госслужб.
Как проверить водителя на кредит или наличие долгов?
Проверить водителя на кредит невозможно — такого сервиса просто не существует, так как банки не имеют права разглашать информацию о своих клиентах или о заключенных договорах. Однако полезную информацию о продавце автомобиля можно получить у судебных приставов. При этом проверку можно провести прямо на месте через официальный сайт Федеральной Службы Судебных Приставов. Проводится такая проверка следующим образом:
- Перейдите по ссылке на официальный сайт ФССП;
- Выберите поле «Сервисы» и нажмите «Банк данных исполнительных производств»;
- Введите ФИО водителя, указанного в документах, а так же его возраст;
- Нажмите «Найти».
Так вы получите полную информацию по водителю, имеющуюся в базе судебных приставов. Этот способ поможет определить, имеются ли у владельца авто значительные долги и штрафы.
Как проверить автомобиль перед покупкой по VIN — коду
Существует два способа проверить автомобиль по VIN — коду — с помощью официального сайта ГИБДД и специального портала, хранящего информацию о залоговом имуществе. Оба эти портала работают с официальными базами и весьма надежны.
Прежде чем приступить к проверке VIN — кода по базе, сначала убедитесь в том, что все VIN — коды на самом автомобиле совпадают. Если вы заметили, что в кодах есть отличия, то от покупки авто лучше воздержаться.
Проверить VIN — код через официальный сайт ГИБДД достаточно просто. Проверка проводится следующим образом:
- Перейдите на официальный сайт ГИБДД;
- Открыть поле «Сервисы»;
- Выбрать вкладку «Проверить автомобиль»;
- Выбрать «Проверить по VIN — коду»;
- Заполнить форму;
- Нажать «Проверка».
Готово. Вы получите исчерпывающую информацию о транспортном средстве. Однако у такой проверки есть один минус — она не всегда показывает автомобиль, который заложен банку. В этом случае вам поможет второй ресурс «Федеральная нотариальная палата». Проверка на нем проходит следующим образом:
- Перейдите по ссылке ;
- Нажмите на вкладку «Найти в Реестре»;
- Укажите в окне выбора «Найти по информации о предмете залога»;
- Выберите из предложенных вариантов «Транспортное средство»;
- Введите код автомобиля;
- Нажмите «Найти».
Готово. Перед вами появится полная информация по автомобилю, а вернее по связанным с ним долгам.
Что делать в том случае, если вы все таки приобрели заложенный автомобиль?
Это самое неблагоприятное развитие событий. Вам потребуется приложить массу усилий для того, чтобы восстановить справедливость, вернуть деньги и избавиться от проблемного авто. Дело так же осложнится тем, что вам придется решать вопрос и в суде, и с банком одновременно. Поэтому лучше сразу наймите кредитного или автоюриста — они оба будут одинаково эффективны. В первую очередь вам потребуется связаться с банком и разъяснить ситуацию. Постарайтесь приостановить выплаты или хотя бы урегулировать вопрос о долгах.
После этого вы сможете начать аннулирование договора купли — продажи. Сделать это можно будет в суде. Параллельно с отменой договора потребуйте с мошенника компенсации за потраченные на урегулирование вопросов с банком деньги. Для того, чтобы отменить договор и получить обратно потраченную сумму, вам потребуется:
- Подать исковое заявление в суд;
- Собрать доказательства того, что вам продали авто обманным путем;
- Предоставить документы о покупке авто;
- Предоставить выписку из банка;
- Защитить свои интересы в судебном порядке.
Для этого вам потребуется помощь адвоката, так как даже при наличии всех бумаг факт обмана доказать будет весьма сложно. Не стесняйтесь обращаться к самому кредитору, так как восстановление справедливости так же будет в его интересах.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации