
Производственный план счетов бухгалтерского учета год. Знакомимся с бухгалтерскими счетами
Выданные" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... полученные" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... кредиторами" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от...
Запасов", Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная приказом Минфина России от...
Забалансовый счет прямо поименован в Плане счетов бухгалтерского учета финансово-хозяйственной деятельности организаций. Кроме того, ведение этого забалансового... следует из Инструкции по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина РФ от... 002). 3. Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина РФ от...
Производственных запасов, Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций). В бухгалтерском учете такие операции...
...). Исходя из Инструкции по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от...
Соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от...
Счета" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... N 33н, Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от...
Виды расходов в соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкцией по его применению...
Организациям займов Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина России от...
Согласно Федеральному закону РФ «О бухгалтерском учете», все организации, осуществляющие предпринимательскую деятельность как юридические лица, обязаны вести бухгалтерский учет. На основании данного Закона принято «Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ», которое поясняет необходимые принципы.
Каждый день в мире совершаются миллионы платежей. Их делают как обычные люди, так и предприятия. Любое предприятие должно учитывать собственные платежи, чтобы держать их под контролем. Поэтому любой платеж учитывается за счет бухгалтерских проводок.
Бухгалтерские проводки – это счета , оформленные по фактическим бумагам, отражающие сумму хозяйственной операции, которая подлежит учету.
Любые сведения о действиях, совершаемых по счетам, отмечаются двойной записью, т.е. в дебете одного счета и в кредите другого, на идентичную сумму. С её помощью, все счета предполагают единую взаимосвязанную структуру.
Взаимосвязь дебетовых расчетов с кредитными, образовавшаяся в процессе двойной записи, называется счетом корреспондентской задолженности, а счета, участвующие в данной взаимосвязи, называются корреспондирующими.
Для понимания понятия учета дебетовых и кредитовых счетов, в бухгалтерский учет были введены следующие признаки учета счетов:
- актив – отображает ценности, которыми владеет организация;
- пассив – отображает задолженность организации перед кредиторами;
- активно-пассивный счет – отображает единовременную дебетовую и кредитовую задолженность.
Таблица проводок с примерами по торговле:
Таблица: Поступление товара от поставщика.
Таблица: Реализация товаров в момент отгрузки (ОПТ).
Таблица: Реализация товаров в момент отгрузки (Розница).
Бухгалтерские проводки для начинающих по договору цессии
Договор цессии – это замена кредитора при обязательстве. В договоре участвуют три стороны. Учет сторон выглядит следующим образом:
- должник – все операции по долгу отражены в аналитическом учете. Затраты, выявленные в процессе действия договора цессии, отображаются на прочих расходах. Замена кредитора на финансовый учет не повлияет;
- цедент – договор цессии не приносит ни доход, ни расход. Но факт исполнения операции повышает его ликвидность;
- цессионарий – уступая долг, фиксирует его по дебету как дебиторскую задолженность на сумму долга, далее отображает по кредиту в ожидании перевода денежных средств.
Составить бухгалтерские проводки начинающим поможет следующая таблица с примерами по договору цессии:
Таблица: Проводки по договору цессии.
Кассовые операции в бухгалтерии
Кассовые операции подразумевают прием, выдачу и хранение наличных денежных средств. Учет кассовых операций основан на регламенте Налогового кодекса РФ.
Что такое амортизация основных средств простыми словами? Ответ находится
При ведении кассы используются следующие документы:
- приходный кассовый ордер – для учета поступлений денежных средств;
- расходный кассовый ордер – для учета расходов денежных средств;
- кассовая книга – учитывает все движения по кассе.
Таблица бухгалтерских проводок с ответами:
Оказание услуг
Организация может, как оказывать услуги сторонним организациям, так и воспользоваться услугой сторонней организации. Учет бухгалтерских проводок в этом случае будет разным.
Основные задачи при этом следующие:
- достоверная и полная иформативность всех совершаемых операций;
- обеспечение информацией всех участников процесса;
- недопущение отрицательного итога по данным операциям;
- надлежащее документальное оформление;
- грамотное отражение трат в процессе операций;
- получение денежной прибыли от совершаемой операции.
Таблица с ответами по хозяйственным операциям, связанным с оказанием услуг сторонним организациям:
Таблица: Оказание услуг сторонним организациям.
Таблица: Получение услуг сторонней организации.
Как составить бухгалтерские проводки по основным средствам?
Организация, имеющая на своем балансе основные средства, обязана их учитывать в бухгалтерском балансе. Стоит отметить некоторые особенности в данном процессе:
- принимая основное средство к учету, определяется его первоначальная стоимость;
- основное средство имеет срок полезного действия – это период когда оно приносит доход;
- необходимо амортизировать основное средство, т.е. списывать его частичную стоимость;
- переоценка – не обязательна, право организации её проводить;
- траты на капитальный или текущий ремонт основных средств учитываются на дебетовых счетах расходов;
- списание основного средства происходит в случае не получении прибыли, либо его выбытия.
Таблица бухгалтерских проводок по основным средствам с примерами:
Закрытие года
Согласно законодательству, определен период, по которому ведется вся хозяйственная деятельность организации, этот период длится с 01 января по 31 декабря. Исходя из этого периода, 1 января выступает новой отчетной датой, а 31 декабря – заключительной.
Как самостоятельно составить бухгалтерскую справку об исправлении ошибки и списании задолженности, вы можете прочесть
Закрытие года подводит все годовые финансовые итоги организации. То есть, обнуляет остатки по счетам 90 и 91, и закрывает счет 99. В результате, итог, прибыль или убыток учитываются на счете 84.
Закрытие совершается на основании всего года. В бухучете закрытие года отображается 31 декабрем. Проведя закрытие, организация начинает новый период при нулевых остатках финансовых итогов.
Таблица с примерами:
Примеры бухгалтерских проводок по налогам и госпошлинам
Расходы по налогам и госпошлины отображаются в периоде фактической оплаты. Исходя из целевого назначения платежа, нужно учитывать:
- списание затрат по основной деятельности;
- разноска затрат на прочие, в случае не связанности с основной деятельностью;
- учет в составе имущества.
Оплата по налогам и госпошлинам осуществляется с расчетного счета организации. При оплате необходимо учитывать все реквизиты плательщика и верное назначение платежа.
Примеры проводок наглядно отражены в следующей таблице:
Выданные займы
Организация обладает правом выдачи займа сторонней организации либо физическому лицу. Такая сделка должна быть письменно заверена с двух сторон как договор займа. В договоре займа обычно прописывается уровень процента, период действия договора, график расчета.
Если уровень процента не определен, можно брать за основу действующую ставку рефинансирования. Договор-займа может быть и беспроцентным, о чём также необходимо прописать в договоре.
Выдача займа может осуществляться как в денежной форме, так и в натуральной, стоит отметить, что при денежном займе НДС не облагается. Полученная сумма процентов засчитывается в выручку от продаж либо в прочие доходы. На финансовых результатах это не отражается.
Эквайринг
Эквайринг – это безналичные расчеты с покупателем через посредника, которым выступает банк, на основании заключенного договора между организацией и банком-эквайром.
Эта операция отличаются такими особенностями:
- использование в работе POS-терминала для обработки банковских карт;
- POS-терминал числится на забалансовом счете (в случае предоставления от банка), либо как основное средство (в случае приобретения как актива организации);
- выручка от продажи поступает на счет в размере, уменьшенном на сумму комиссии банка-эквайера, но в доходах указывается вся сумма выручки;
- комиссия банка-эквайера учитывается в затратах.
Бухгалтерские проводки по эквайрингу в таблице:
Бухгалтерский учет снабжен не малым количеством проводок, опытный бухгалтер знает, что отражаемые данные должны быть корректными и грамотными, в соответствии с установленными правилами. В первую очередь бухгалтер должен понимать важность этого и осознавать ответственность, лежащую на нем.
При искажении информации, либо пытаясь уклониться от ее предоставления, руководитель и бухгалтер понесут ответственность по ст. 15.11 КоАП РФ.
Как правильно составлять бухгалтерские проводки? Смотрите следующее видео с рекомендациями:
Счета бухгалтерского учета – весьма важное понятие в рамках дисциплины. И если вам по долгу учебы приходится ее изучать, давайте вместе разбираться, что из себя представляют счета, зачем они нужны и как их использовать?
Определение бухгалтерского счета
Давайте попробуем научно-популярно объяснит, что такое счета бухгалтерского учета для чайников.
Счета – это метод совокупного взаимосвязанного отражения и группировки имущества по размещению и составу, по источникам его образования, а также метод хозяйственных операций по качественно однородным признакам, выраженным в натуральных, трудовых и денежных измерителях.
Это официальное и весьма сложное определение. Давайте скажем более простыми словами: это таблицы из 2-х столбцов: левого (дебета) и правого (кредита). Такая таблица позволяет увидеть все произошедшие за месяц операции предприятия.
Слева отражаются поступления на счет предприятия, справа учитываются выбытия. Цифры, отображаемые в таблице, приравнены к денежным выражениям.

Внутри предприятия каждый день осуществляется много разных хозяйственных операций: поступление средств и их выбытие, выплаты з/п, уплата налогов и многое другое. Все эти операции принято группировать по общим признакам. Каждая группа относится к определенному счету.
Например, любые операции по учеты материальных ценностей относятся к счету 10 (материалы). Любые операции по наличным средствам относятся к счету 50 (касса) и т.д.
На заметку!
В общей сложности в бухучете выделено 99 счетов, ознакомиться с каждым из которых можно в документе «План счетов».
План счетов: учить или повеситься?

Студенты думают, что легче свести счеты с жизнью, чем с планом счетов. На самом же деле это весьма полезный документ.
Кроме того, его совершенно не нужно заучивать наизусть, что бы вам ни говорил ваш преподаватель. Дело в том, что любое предприятие использует лишь несколько наиболее часто используемых в своей деятельности счетов, так что многие счета вам даже не понадобятся.
Закрепляем знания на примерах
Давайте на примере рассмотрим, как предприятие ведет учет своей хоз. деятельности при помощи счетов.
В начале каждого месяца предприятие ведет новый бух. счет, открывая новую табличку. В самом начале каждой таблица переносится остаток (сальдо) с прошлого месяца. Если сальдо было дебетовым, его нужно заносить в столбец дебет, если кредитовым – то в столбец с кредитом.
Потом на протяжении всего месяца в таблице отражаются все проводящиеся хозяйственные операции.
В качестве примера возьмем организацию, которая ведет счет 51 Расчетный счет.
На конец прошлого месяца на счету организации оставалась сумма 1000 рублей (конечное сальдо). Эту 1000 рублей нужно занести в начало таблицы сч.51.
С течением времени предприятие проводило разные денежные операции, засчитывая и вычитая деньги со счета, и все они отражаются в таблице.
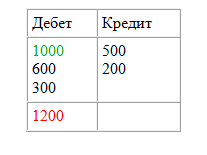
К концу месяца следует подсчитать денежные обороты в течение месяца – то есть просто сложить значения каждого столбца. А потом подсчитываем конечное сальдо – прибавляем к нему все числа столбца дебета и вычитаем от полученной суммы общее значение столбца кредита.
Если полученная цифра выходит положительной (со знаком +), оно считается дебетовым и на следующий месяц записывается в столбец с дебетом. При отрицательном значении конечного сальдо его следует записывать в таблицу в столбец с кредитом.
Сальдо подсчитали, счет закрыли, а в начале следующего месяца открыли новый и действуем по привычной схеме.
А вот здесь вы можете посмотреть видео по теме счетов в бухучете для чайников:
Возможно вам будет полезен образец года. Ну а если вам предстоит сложнейшая контрольная или курсовая по бухучету и аудиту, попробуют не только объяснить вам коротко и доступно актуальную тему, но и готовы в минимальные сроки выполнить эту проверочную работу вместо вас.
Для группировки однородных по содержанию средств предприятия и их источников применяются соответствующие регистры.
Они называются счетами, движение каждого вида материальных активов, расчетов, капиталов представляется в них за определенный временной промежуток.
Бухгалтерские счета служат для обобщения сведений о конкретном виде актива (источника) за определенный промежуток времени, на их основании заполняются все существующие регистры учета (оборотно-сальдовая или мемориальная, шахматная ведомость, баланс с приложениями).
Запись хозяйственных операции на соответствующий счет производится на основании первичного документа.
Их обработка заключается в формировании итога (сальдо) или закрытии регистра.
После этого информация со счетов переносится в при соблюдении его основного правила – соответствия значений активной части и пассивов.
План счетов бухгалтерского учета
Группировка, объединение всех объектов бухгалтерского и налогового типа учетов согласно их характеристикам применяется на каждом предприятии.
Данная классификация утверждается законодательно и является обязательной к применению для всех налоговых резидентов на территории РФ.
Приказом Министерства Финансов РФ №94н утвержден и создана инструкция по их применению.
Всего перечень счетов содержит 99 позиций синтетического учета, к ним можно открывать аналитические расшифровки, которые дают более точную картину работы, функционирования организации.
Используется 60 позиций, остальные 39 составляют резерв, который может быть задействован при изменении или оптимизации бухгалтерского законодательства.
3. Собирательно-распределительные, открываются для формирования затрат, не относящихся к процессу основного производства, но включаемые в себестоимость путем распределения пропорционально какому-либо признаку (счета , , 25,).
4. Затратные или калькуляционные, предназначены для формирования себестоимости готовой продукции (счет ).
Активные счета бухгалтерского учета
Перечислим основные активные счета:
| АКТИВНЫЕ СЧЕТА ПЛАНА СЧЕТОВ БУХГАЛТЕРСКОГО УЧЕТА | ||
| КОД | НАИМЕНОВАНИЕ СЧЕТА БУХГАЛТЕРСКОГО УЧЕТА | ТИП СЧЕТА |
| 01 | Счет 01 "Основные средства" | АКТИВНЫЙ |
| 03 | Счет 03 "Доходные вложения в материальные ценности" | АКТИВНЫЙ |
| 04 | Счет 04 "Нематериальные активы" | АКТИВНЫЙ |
| 08 | Счет 08 "Вложения во " | АКТИВНЫЙ |
| 09 | Счет 09 "Отложенные налоговые активы" | АКТИВНЫЙ |
| 10 | Счет 10 "Материалы" | АКТИВНЫЙ |
| 19 | Счет 19 "НДС по приобретенным ценностям" | АКТИВНЫЙ |
| 20 | Счет 20 "Основное производство" | АКТИВНЫЙ |
| 23 | Счет 23 "Вспомогательные производства" | АКТИВНЫЙ |
| 25 | Счет 25 "Общепроизводственные расходы" | АКТИВНЫЙ |
| 26 | Счет 26 "Общехозяйственные расходы" | АКТИВНЫЙ |
| 29 | Счет 29 "Обслуживающие производства и хозяйства" | АКТИВНЫЙ |
| 41 | Счет 41 "Товары" | АКТИВНЫЙ |
| 43 | Счет 43 "Готовая продукция" | АКТИВНЫЙ |
| 44 | Счет 44 "Расходы на продажу" | АКТИВНЫЙ |
| 45 | Счет 45 "Товары отгруженные" | АКТИВНЫЙ |
| 50 | Счет 50 "Касса" | АКТИВНЫЙ |
| 51 | Счет 51 "Расчетные счета" | АКТИВНЫЙ |
| 52 | Счет 52 "Валютные счета" | АКТИВНЫЙ |
| 58 | Счет 58 "Финансовые вложения" | АКТИВНЫЙ |
| 97 | Счет 97 "Расходы будущих периодов" | АКТИВНЫЙ |
Структура активных счетов
Активные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по дебету.
По кредиту активного счета отражаются операции, связанные с расходом материальных (оборотных) запасов предприятия, денежных средств или уменьшением стоимости внеоборотных активов.
По дебету активного счета происходит их увеличение.
Сальдо активных счетов может быть только дебетовым.
Оно рассчитывается по формуле:
Остаток на конец периода = Остаток на начало + Оборот по дебету – Оборот по кредиту.
Сальдо отражается в балансе, в активной его части, и обозначает фактическое наличие материального ресурса в денежном выражении.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Активный счет: подробности для бухгалтера
- Основы классификации счетов бухгалтерского учета
И активно-пассивные счета. Основные активные счета применяются для учета и контроля... этом контрарный активный счет (контрактивный) используется для уточнения остатка основного активного счета, уменьшает его... на сумму своего остатка. Дополнительные активные счета увеличивают на сумму своего сальдо... остаток основного активного счета, дополнительные пассивные счета увеличивают соответственно...
Если действия работника нанесли организации ущерб, он должен возместить его. С этим согласны и арбитры. Однако Верховный суд обратил внимание, что трудовым законодательством определены условия, при которых возникает материальная ответственность стороны трудового договора. При невыполнении каких условий привлечь работника к ответственности не получится, читайте в статье. В середине января 2019 года ИФНС Республики Крым объявила, что в регионе зафиксированы уже несколько десятков самозанятых лиц, – хотя соответствующий эксперимент на этот регион пока не распространяется. Тем не менее, здесь нет ничего странного. Правила эксперимента подобную возможность допускают. О спорах с арендодателями организации знают не понаслышке, поскольку многие из них арендуют помещения для торговли. Ведь арендодатели нередко злоупотребляют своими правами, например, создавая препятствия в пользовании помещением, в одностороннем порядке повышая арендную плату или отзывая согласие на субаренду. Примеры арбитражных баталий между арендодателями и арендаторами указывают на наличие у последних неплохих шансов выиграть подобные споры. В связи с этим предлагаем изучить положительный опыт коллег-арендаторов.
Сегодня, наверное, уже не осталось предпринимателей, ведущих учет в бумажном варианте. Соответственно, очень много интересной – в первую очередь для проверяющих лиц – информации хранится в электронном виде: это и различные бухгалтерские программы, и базы данных, и первичная документация. Зачастую на жестких дисках хранится информация, касающаяся не только проверяемого налогоплательщика, но и посторонних лиц (как правило, его контрагентов). О том, как налоговики получают информацию в электронном виде при налоговых проверках, а также о том, как они используют ее в качестве доказательств, – и поговорим на примерах судебной практики. Неустойка за ненадлежащее исполнение договора одной из сторон по своей природе является способом обеспечения исполнения обязательств, она может быть оспорена как по основанию возникновения, так и по размеру, а при наличии спора – уменьшена судом исходя из ст. 333 ГК РФ. В данной статье мы проанализируем особенности отражения в налоговом учете неустойки исполнителем по договору, применяющим УСНО.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации