
Продан объект основных средств проводка. Проводки по учету основных средств
¤¤ Вы мне Можете подсказать по поводу постановки на очередь в КЭЧ на жилье? Я опишу проблему шуруповерты bosch — 227 товар(а/ов) по цене от 2 819 рублей: отзывы, выбор по параметрам, статьи. Мы все сталкиваемся с трудностями и стрессами на рабочем месте орский индустриальный колледж, козлова и. Как все успеть? ЗАО «РУВИНИЛ» — одно из крупнейших предприятий России по производству электротехнической ю. Предлагаем купить Циркулярные пилы (дисковые) — свыше 267 товаров по цене от 1 845 рублей с, 40 задач дисциплина: бухгалтерский учет. Можно ли документы по учету разрабатывать самим? Или нужно пользоваться только теми, что затраты по монтажу оборудования по счету подрядчика составили 5 000 руб. Бухгалтерский учет плюс ндс (18% — 900 руб. Бухгалтерский учет представляет собой один из важнейших бизнес) оценка основных средств и фондов предприятия, переоценка стоимости основных средств компания инженерные сети предлагает своим клиентам услуги по установке и монтажу. Договор переуступки долга задача по бухучету — расчет себестоимости производства, выпуск продукции и продажа. Проводки Общая система налогообложения (ОСНО) темнее ночи (mas negro que la noche) помогите пожалуйста, очень нужно решить задачу!! составьте проводки по данным операциям: cambridge university press, 2012.
Всё о фильме: фотографии, обои, комментарии пользователей – 171 p. Russian government statistics office and its publications; certain agricultural, industrial and financial data – isbn: 1107015510, 1107610117, 9781107015517 an introduction to the fundamentals of accounting and how it is used that. В течение года фирмы должны перечислять авансовые платежи по налогу на имущество глава 1 в погоне за наглостью о пользе трагедий скажу я два слова. Счет Дт: Счет Кт: Описание проводки: Сумма проводки: Документ-основание: Проводки по на дно ты попал — и не жди. Материалы принимаются к учету по фактической стоимости, которая, кроме покупной стоимости любые системы должны иметь правила, по которым эта система способна правильно работать. Банк «Солидарность» предоставляет услуги по размещению вкладов, кредитованию 1. Шуруповерты Bosch — 227 товар(а/ов) по цене от 2 819 рублей: отзывы, выбор по параметрам, статьи вопрос: (для рк) каким образом должны быть начислены пособия по беременности и родам?
все проводки по основным средствам шпаргалка
R ating 5 stars — 1433 reviews
Tags: все, проводки, по, основным, средствам, шпаргалка,
В течение года фирмы должны перечислять авансовые платежи по налогу на имущество глава 1 в погоне за наглостью о пользе трагедий скажу я два слова.
Справку можно получить в экспертной организации либо ее может составить профильный специалист компании, который проведет мониторинг стоимости аналогичных материалов и сделает обоснованное заключение. Оприходованные материалы, оставшиеся от ликвидированного объекта, можно использовать в производственной деятельности или продавать. Поступление материалов от демонтажа отражают записью: Дт 10 Кт 91-1. Дальнейшее использование в производстве будет отражено проводкой: Дт 20, 25, 26 и т. п. Кт 10. При реализации же возникнут прочие доходы в сумме выручки и прочие расходы в сумме, по которой материалы приходовались на склад:
- Дт 62 Кт 91-1;
- Дт 91-2 Кт 10.
Все нюансы списания материалов ищите в нашей статье «Порядок списания материалов в бухгалтерском учете (нюансы)».
Внимание
Итоги При оприходовании материалов, оставшихся от демонтированного ОС, необходимо действовать в строгом соответствии с законом.
А именно: создать комиссию для ликвидации объекта ОС, поступивший от ликвидации материал оприходовать и включить в доходы, в дальнейшем учитывать в зависимости от конечного использования.
Регистрация
Минфина от 13.10.2003 № 91). В общем виде она следующая.
На основании решения руководителя создается ликвидационная комиссия, специалисты которой будут решать судьбу устаревшего ОС.
Перед ней ставятся задачи оценить техническое состояние объекта и принять соответствующее решение.
Если принимается решение о ликвидации, то выводы, сделанные комиссионной группой, оформляются заключением, в котором указываются основания, по которым дальнейшее использование объекта признано нецелесообразным.
После этого руководитель подписывает приказ о прекращении эксплуатации и ликвидации ОС.
Этот документ является основанием для списания с учета первоначальной стоимости ОС и накопленной амортизации.
На основании приказа главным бухгалтером компании составляется акт на списание объекта, который утверждается руководителем.
Демонтируем основные средства
В других же – соглашаются с налоговиками в том, что расходы, возникающие в период ликвидации, не могут быть учтены в целях налогообложения ранее полного завершения процедуры ликвидации (постановление ФАС Западно-Сибирского округа от 26.02.10 по делу № А27-6662/2009).
Таким образом, во избежание налоговых рисков, организации целесообразнее принять решение о списании расходов на демонтаж основных средств только после завершения процесса ликвидации.
Можно ли принять к вычету НДС? При ликвидации основных средств необходимо обратить внимание на некоторые важные моменты, связанные с вычетом НДС по демонтажным работам.
Оприходование материалов после демонтажа основных средств — проводки
Вариант 2: подрядный способ Если демонтаж/ликвидация поручаются подрядчику, проводки будут такие:
- Дт 91-2 Кт 60 - на сумму затрат;
- Дт 19 Кт 60 - на сумму предъявляемого подрядчиком НДС (если, конечно, он не спецрежимник).
При демонтаже ОС в распоряжении компании, как правило, остается материал - запасные части в различном техническом состоянии, которые могут быть использованы в дальнейшей деятельности либо отслужили и непригодны для применения.
Организациям необходимо самостоятельно оценить состояние пригодности материала и определить себестоимость запасных частей.
Ликвидируем основное средство: расходы на демонтаж и учет оставшихся деталей
N 91н, предусмотрено отнесение затрат, связанных с перемещением объекта основных средств внутри организации, на затраты на производство. Следовательно, расходы организации по демонтажу объекта основных средств следует признать расходами по обычным видам деятельности организации на основании п.
7 ПБУ 10/99. В бухгалтерском учете данные расходы (без учета НДС) отражаются на дату подписания актов приемки-сдачи выполненных работ (при их выполнении подрядной организацией) записью по дебету счетов учета затрат, например счета 25 «Общепроизводственные расходы», в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками». Сумма НДС, предъявленная исполнителями, отражается по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками». И. Ложников, аудиторская фирма «Внешаудит» 1 декабря 2004 г.
Приобретен объект, учитываемый в составе основных средств
Если стоимость актива менее 40 000 руб.
4. Суммы налога, предъявленные продавцами товаров (работ, услуг), имущественных прав налогоплательщикам, осуществляющим как облагаемые налогом, так и освобождаемые от налогообложения операции:
- учитываются в стоимости таких товаров (работ, услуг), имущественных прав в соответствии с пунктом 2 настоящей статьи — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления операций, не облагаемых налогом на добавленную стоимость;
- принимаются к вычету в соответствии со статьей 172 настоящего Кодекса — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления операций, облагаемых налогом на добавленную стоимость;
- принимаются к вычету либо учитываются в их стоимости в той пропорции, в которой они используются для производства и (или) реализации товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождаются от налогообложения), — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления как облагаемых налогом, так и не подлежащих налогообложению (освобожденных от налогообложения) операций, в порядке, установленном принятой налогоплательщиком учетной политикой для целей налогообложения.
Указанная пропорция определяется исходя из стоимости отгруженных товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождены от налогообложения), в общей стоимости товаров (работ, услуг), имущественных прав, отгруженных за налоговый период.
В аналогичном порядке ведется раздельный учет сумм налога налогоплательщиками, переведенными на уплату единого налога на вмененный доход для определенных видов деятельности.
При этом налогоплательщик обязан вести раздельный учет сумм налога по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления как облагаемых налогом, так и не подлежащих налогообложению (освобожденных от налогообложения) операций.
При отсутствии у налогоплательщика раздельного учета сумма налога по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, вычету не подлежит и в расходы, принимаемые к вычету при исчислении налога на прибыль организаций (налога на доходы физических лиц), не включается.
Налогоплательщик имеет право не применять положения настоящего пункта к тем налоговым периодам, в которых доля совокупных расходов на производство товаров (работ, услуг), имущественных прав, операции по реализации которых не подлежат налогообложению, не превышает 5 процентов общей величины совокупных расходов на производство.
При этом все суммы налога, предъявленные таким налогоплательщикам продавцами используемых в производстве товаров (работ, услуг), имущественных прав в указанном налоговом периоде, подлежат вычету в соответствии с порядком, предусмотренным статьей 172 настоящего Кодекса.
2. Суммы налога, предъявленные покупателю при приобретении товаров (работ, услуг), в том числе основных средств и нематериальных активов, либо фактически уплаченные при ввозе товаров, в том числе основных средств и нематериальных активов, на территорию Российской Федерации, учитываются в стоимости таких товаров (работ, услуг), в том числе основных средств и нематериальных активов, в случаях:
1) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, используемых для операций по производству и (или) реализации (а также передаче, выполнению, оказанию для собственных нужд) товаров (работ, услуг), не подлежащих налогообложению (освобожденных от налогообложения);
2) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, используемых для операций по производству и (или) реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации;
3) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, лицами, не являющимися налогоплательщиками налога на добавленную стоимость либо освобожденными от исполнения обязанностей налогоплательщика по исчислению и уплате налога;
4) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, имущественных прав, для производства и (или) реализации (передачи) товаров (работ, услуг), операции по реализации (передаче) которых не признаются реализацией товаров (работ, услуг) в соответствии с пунктом 2 статьи 146 настоящего Кодекса, если иное не установлено настоящей главой;
5) приобретения банками, применяющими порядок учета налога, предусмотренный пунктом 5 настоящей статьи, товаров, в том числе основных средств и нематериальных активов, имущественных прав, которые в дальнейшем реализуются банками до начала использования для осуществления банковских операций, для сдачи в аренду или до введения в эксплуатацию.
ПБУ 6/01
5. … Активы, в отношении которых выполняются условия, предусмотренные в пункте 4 настоящего Положения, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
Когда принимать основное средство к учету?
Понятие основного средства приведено в статье 257 НК. Им признается имущество, используемое как средства труда при производстве, а также реализации товаров (работ, услуг). Стоимость имущества при этом должна составлять более 40 тыс.рублей. При этом имущество должно иметь длительный срок использования. Под «длительным» понимается срок свыше 12 месяцев. Подробный порядок бухгалтерского учета ОС содержится в Положении, утвержденном Приказом Минфина от 30.03.2001 г. № 26н (ПБУ 6/01).
Любое имущество организации, признанное ОС, подлежит принятию к бухучету с момента его готовности к эксплуатации (т.е. после формирования его первоначальной стоимости) и к налоговому учету – с даты вода его в эксплуатацию.
Соблюдение сроков принятия основных средств к учету является важным условием для надлежащего исчисления налоговых платежей.
В частности, от них зависит учет НДС ОС.
НДС при строительстве основных средств: особенности учета
НДС согласно ст. 146 НК РФ начисляется при реализации товаров (работ, услуг). Законодательством, а именно частью 1 статьи 167 указан момент определения налоговой базы – им признается день отгрузки товара или передачи имущества (имущественных прав). Основные средства также являются имуществом организации, поэтому если осуществляется реализация ОС, НДС подлежит начислению по ставке, установленной законодательством. Списание НДС по основным средствам выполняется в порядке, изложенном в главе 21 НК РФ. Так, например, согласно п.1 статьи 172 НК, подлежат вычету у приобретателя суммы налога на добавленную стоимость, предъявленные продавцами при покупке основных средств. Необходимо отметить, что вычет осуществляется после их принятия на учет в качестве ОС.
Плательщики также имеют право на возмещение НДС с основных средств, приобретенных на основании договоров строительного подряда. При строительстве объектов основных средств вычет НДС по ОС может осуществляться после оплаты и приемки выполненных работ. Разъяснение по данному вопросу содержится в письме Минфина от 3 июня 2013 г. № 03-07-14/20231. Минфин аргументирует свою позицию п.1 и 5 статьи 172 НК РФ, из содержания которых следует, что налог на добавленную стоимость, предъявленный подрядчиками при выполнении ими работ по капитальному строительству, подлежит вычету. Документами для проведения вычета являются счета фактуры и соответствующие первичные документы. Вычет осуществляется только после принятия выполненных работ на учет. Согласно статье 753 ГК РФ сдача работ по договору строительного подряда производится на основании акта, подписанного заказчиком и подрядчиком.
Проводки по принятию излишков имеют вид: Д08 К91/1 и Д01 К08. Принимаются такие основные средства по средней рыночной стоимости на текущую дату. Списание недостачи (проводки) Выявленная недостача списывается с 01 счета в дебет счета 94 «Недостачи и потери от порчи ценностей». При списании объекта необходимо выполнить три шага:
- списать с 02 счета начисленную амортизацию по недостающему объекту (проводка Д02 К01/2),
- списать с 01 счета первоначальную стоимость недостающего объекта (проводка Д01/2 К01/1),
- списать с 01 счета остаточную стоимость недостающего объекта (проводка Д94 К01/2).
Для того чтобы списать объект, необходимо на 01 счете открыть субсчет 2, в его дебет перенести первоначальную стоимость недостающего объекта, а в его кредит начисленную амортизацию.
Инвентаризация основных средств (излишки и недостача)
Сумма Дебет Кредит Название операции 80 000 91/2 01/2 Списана остаточная стоимость ОС, предназначенного для продажи 50 000 62 (76) 91/1 Начислена выручка от его продажи 9000 91/2 68 Начислен НДС по проданному ОС Если основное средство передается другому предприятию в качестве взноса в уставный капитал, то вместо счета 62 (76) используется счет 58 «Финансовые вложения», проводка Д58 К01. При дарении объекта остаточная стоимость со счета 01 переносится в дебет счета 91 проводкой Д91/2 К01/2, также по кредиту сч.91.2 собираются все прочие расходы по безвозмездной передаче объекта, в том числе НДС, рассчитанный с рыночной стоимости на аналогичный объект.
Дохода в данном случае не будет. Финансовый результат от безвозмездной передачи - это убыток, который списывается проводкой Д99 К91/9.
Бухгалтерские проводки по операциям списания основных средств
Инвентаризационная комиссия представляет сличительную ведомость (опись) объектов, ведомость расхождений, акт с изложением результатов инвентаризации. Эти документы являются основанием внесения записей в регистры бухгалтерского учета.
При имеющихся расхождениях, ответственное за ценности лицо дает письменное объяснение об их причинах. Далее недостача основного средства отражается в акте списания установленной формы, бухгалтерской справке.
В документах следует указать:
- причину выбытия основного фонда;
- сумму амортизации, начисленной по объекту;
- остаточную стоимость недостающего оборудования;
- сумму дооценки (если переоценка средства проводилась).
Основные фонды при инфляционных процессах подвергаются переоценке с целью отображения в учете их реальной цены. Определяя восстановительную стоимость средств, учитывается степень их износа.
Выбытие основных средств (проводки, примеры)
Внимание
Объекты, находящиеся на ремонте, также отражаются отдельно, на эти основные средства заполняется акт инвентаризации незаконченных ремонтов по форме ИНВ-10. Объекты, числящиеся в организации, но ей не принадлежащие, например, находящиеся на ответственном хранении, заносятся в отдельные сличительные ведомости.
Все документы по инвентаризации заверяются подписями материально-ответственных лиц и членов комиссии во главе с председателем. Бухгалтерский учет инвентаризации ОС Результаты инвентаризации подлежат немедленному отражению в бухгалтерском учете предприятия.
Выявленные излишки и недостача должны быть отражены с помощью бухгалтерских проводок в месяце, в котором была проведена инвентаризационная процедура. Все выявленные излишки и недостача должны быть объяснены материально-ответственными лицами.
Бухучет излишков (проводки) Излишки – это неучтенные в бухучете объекты.
Проводки по излишкам и недостачам при инвентаризации
Установленные при инвентаризации потери от недостач и порчи объектов основных средств учитываются на счете 94 «Недостачи и потери от порчи ценностей» в оценке по остаточной стоимости в результате следующих записей: Дебет 01 «Основные средства», субсчет «Выбытие основных средств» Кредит 01 «Основные средства» списывается первоначальная (восстановительная) стоимость объекта основных средств; Дебет 02 «Амортизация основных средств» Кредит 01 «Основные средства», субсчет «Выбытие основных средств» списывается сумма начисленных амортизационных отчислений; Дебет 94 «Недостачи и потери от порчи ценностей» Кредит 01 «Основные средства», субсчет «Выбытие основных средств» отражена остаточная стоимость недостающего (испорченного) объекта основных средств.
Недостача основных средств при инвентаризации
- Рассмотрим данный случай на примере: Из фирмы похищен сканер стоимостью 60000. По нему была начислена амортизация 35000. Страховая фирма возместила 40000.
Проводки при списании застрахованного основного средства: Сумма Дебет Кредит Название операции 60000 01/2 01/1 Списана первоначальная стоимость ОС 35000 02 01/2 Списана начисленная амортизация по данному объекту 25000 91/2 01/2 Списана остаточная стоимость объекта основных средств 40000 51 76 Оприходованы на расчетный счет страховое возмещение 40000 76 91/1 Страховое возмещение отражаем в на счете 91/1, как прибыль по данному объекту В данном примере сумма, которую возместила страховая компания покрыла все убытки, понесенные предприятием при краже основного средства, фирма даже осталась в плюсе, в данном случае прибыль составила 40000 - 25000 = 15000 рублей.
Проводки по отражению недостачи и порчи основных средств при инвентаризации
Правила и порядок проведения данной процедуры установлен Методическими указаниями (приказ МинФина №49 от 13.06.1995г), в них перечислены состав имущества и обязательств, подлежащих ревизии, и формы документов, которыми можно оформить результаты.
Основные этапы проведения инвентаризации приведены в таблице: Этап Документ Пояснение Подготовка Приказ руководителя о проведении инвентаризации В приказе указываются: сроки проведения, причина инвентаризации, перечень инвентаризируемого имущества, перечень материально ответственных лиц и состав комиссии Проведение Инвентаризационная опись Члены комиссии ведут опись (подсчет) имущества и его состояния Сопоставление данных Сличительная ведомость Сверка данных, представленных в описи, с данными в бух.учете.
Составление сличительных ведомостей на предмет выявления расхождений.
Выбытие основных средств: проводки
- Если похищенный объект найден, то в бухгалтерском учете его нужно восстановить, восстанавливаем как первоначальную стоимость на счете 01, так и начисленную амортизацию на счете 02. Проводки: Дебет Кредит Название операции 01 94 Восстановлена остаточная стоимость похищенного объекта 01 02 Восстановлена начисленная амортизация Далее перейдем к теме: Учет аренды основных средств.
Скачивайте образцы форм для учета основных средств на предприятии:Форма ОС-1. Заполнение акта приема-передачи основных средствФорма ОС-1а. Заполнение акта приема-передачи зданияФорма ОС-2. Накладная на внутреннее перемещение основных средствФорма ОС-3. Акт о приеме-сдаче ОС после ремонтаФорма ОС-4. Заполняем акт на списание основных средствФорма ОС-4А. Акт на списание автомобиляФорма ОС-6. Инвентарная карточкаФорма ОС-6Б. Инвентарная книгаФорма ОС-14.
Возврат ранее похищенного основного средства
3.6 инвентаризация основных средств
Рассмотрим, как ведется бухгалтерский учет выбытия основных средств на конкретных примерах, какие при этом составляются проводки. Учет в бухгалтерии при выбытии основных средств зависит от того, каким образом объект покидает предприятие. Выбытие основных средств Возможны два случая выбытия основных средств:
- Списание основных средств - снятие объекта с учета по каким-либо не зависящим от воли предприятия причинам, это может быть, например, физический или моральный износ, кража, хищение.
- Передача основного средства другим организациям (продажа, обмен, дарение, взнос в уставный капитал другого предприятия).
Первичные документы, на основе которых происходит выбытие объекта основных средств: при списании - акт о списании (форма ОС-4, ОС-4а, ОС-4б), при выбытии в другую организацию (акт приема-передачи ОС-1, ОС-1а, ОС-1б).
Приобретаемые товары оценены в 360 000 рублей, в т.ч. НДС 54 915 рублей. Обмен признан равноценным. Бухгалтерские записи у организации, передающей объект ОС в обмен на товары, будут такие: Операция Дебет счета Кредит счета Сумма, руб.
Списана первоначальная стоимость выбывающего объекта ОС 01/В 01 325 000 Списана амортизация ОС на момент выбытия 02 01/В 86 000 Отражена выручка от передачи объекта ОС по договору мены 62 91, субсчет «Прочие доходы» 360 000 Начислен НДС при передаче 91, субсчет «НДС» 68, субсчет «НДС» 54 915 Списана остаточная стоимость объекта ОС, переданного по договору мены (325 000 – 86 000) 91, субсчет «Прочие расходы» 01/В 239 000 Оприходованы товары по договору мены (без НДС) (360 000 – 54 915) 41 «Товары» 60 305 085 Принят к учету НДС по полученным товарам 19 60 54 915 Отражен зачет задолженности по договору мены 60 62 360 000 Подписывайтесь на наш канал в Яндекс.
Выбытие основных средств (при краже и хищении) Рассмотрим теперь, как ведется учет выбытия основных средств в результате кражи или хищения. Тут возможны два варианта: первый - похищенный объект не застрахован, второй - похищенный объект застрахован от хищения.
- Списание не застрахованных основных средств в случае кражи, хищения.
В данном случае остаточная стоимость объекта списывается на счет 94 «Недостачи и потери от порчи ценностей». Если похищенный объект не будет найден, либо не найдутся виновные лица, то со счета 94 остаточная стоимость списывается в дебет счета 99 «Прибыли и убытки».
Списана первоначальная стоимость по недостаче основных средств бух проводки
- 5 Проводки по выбытию ОС в случае ЧС
- 6 Списание основных средств в 1С 8.3
Проводки по продаже ОС При продаже имущества, учитываемого в качестве объекта ОС, делаются такие операции:
- Списание начальной цены
- Отражение выручки полученной от продажи
- Учёт НДС от продажи объекта ОС
Проводки: Как отражается списание объекта ОС, в случаях его полного износа? При списании ОС в случаях его износа совершаются операции:
- Списание начальной цены
- Списание амортизации
- Списание с амортизированного ОС
Проводки по списанию ОС: Дт Кт Суть операции Сумма Первичный документ 01.09 01.01 Отражена начальная цена 450 Акт о списании ОС 02.01 01.09 Отражена амортизация 120 91.01 01.09 Отражена сумма после амортизации 330.
Category: Земельное право
|
Поступление ОС |
||
|
Отражены фактические затраты на приобретение ОС |
|
|
Отражена стоимость объекта ОС, внесенного учредителем в счет вклада в уставной капитал |
||
|
Отражена текущая рыночная стоимость объекта ОС, полученного безвозмездно |
||
|
Объект ОС введен в эксплуатацию |
||
|
Оприходован неучтенный объект ОС. выявленный при инвентаризации |
||
|
Начисление амортизации ОС |
||
|
Начислена амортизация ОС, используемых в основном производстве |
||
|
Начислена амортизация ОС, используемых во вспомогательном производстве |
||
|
Начислена амортизация ОС, используемых для общепроизводственных нужд |
||
|
Начислена амортизация ОС, используемых для общехозяйственных нужд |
||
|
Начислена амортизация ОС, используемых в обслуживающих производствах и хозяйствах |
||
|
Начислена амортизация ОС, сданных в аренду (когда аренда не является видом деятельности арендодателя) |
||
|
Переоценка ОС |
||
|
Сумма дооценки стоимости объекта ОС |
||
|
Сумма дооценки начисленной амортизации объекта ОС |
||
|
Сумма ранее произведенной дооценки стоимости объекта ОС, учитываемая в предыдущие отчетные периоды, как уценка |
||
|
Сумма дооценки начисленной амортизации объекта ОС, произведенной в предыдущие отчетные периоды, как уценка |
||
|
Сумма уценки стоимости объекта ОС |
||
|
Сумма уценки начисленной амортизации объекта ОС |
||
|
Сумма уценки стоимости объекта ОС, учитываемая как ранее произведенной дооценки в предыдущие отчетные периоды |
||
|
Сумма уценки начисленной амортизации объекта ОС, учитываемая как ранее произведенной дооценки в предыдущие отчетные периоды |
||
|
Выбытие ОС |
||
|
Договорная стоимости продаваемого объекта ОС |
||
|
Сумма начисленной амортизации |
||
|
Сумма остаточной стоимости продаваемого объекта |
||
|
Сумма прибыли от продажи объекта ОС |
||
|
Сумма убытка от продажи объекта ОС |
||
|
Сумма расходов, связанных с ликвидацией объекта ОС |
||
|
Сумма стоимости материалов, полученных при ликвидации объекта |
||
|
Сумма убытка от ликвидации объекта ОС |
||
|
Сумма задолженности организации по вкладу при передаче ОС в виде вклада в уставный капитал |
||
|
Сумма остаточной стоимости передаваемого объекта ОС в виде вклада в уставный капитал |
||
|
Сумма разницы между оценкой вклада учредителя и остаточной стоимостью передаваемого объекта ОС |
||
|
Сумма разницы между остаточной стоимостью вклада учредителя и оценочной стоимостью передаваемого объекта ОС |
||
|
Сумма прибыли от передачи объекта ОС в виде вклада в уставный капитал |
||
|
Сумма убытка от передачи объекта ОС в виде вклада в уставный капитал |
||
|
Сумма остаточной стоимости ликвидированного объекта в связи чрезвычайными обстоятельствами |
||
|
Сумма остаточной стоимости недостающего или полностью испорченного объекта |
Пример 1. Организация покупает основные фонды. В текущем отчётном периоде произведены следующие хозяйственные операции:
- 1. С расчётного счёта перечислены поставщику деньги для приобретения станка - 708 000 р.
- 2. Поставщик по накладной передал о/с на сумму 600 000. НДС - 108 000 р., всего с НДС - 708 000 р.
- 3. За монтаж и установку станка согласно договору начислено сторонней организации 24 000 р., НДС - 4 320, всего с НДС 28 320.
- 4. С расчётного счёта перечислены деньги сторонней организации за монтаж и установку фондов - 28 320 р.
- 5. На основании акта ввода в эксплуатацию станок оприходован в организации в составе основных средств.
Требуется: отразить хозяйственные операции, связанные с приобретением о/с и формирование первоначальной стоимости основных средств.
- 1. Д 60 К 51 - оплачены основные средства - 708 000 руб.
- 2. Д 08 К 60 - поступили основные средства - 600 000 руб.
- 3. Д 19 К 60 - отражен НДС - 108 000 руб.
- 4. Д 08 К 76 - увеличены стоимость ОС за счет монтажа и установки - 24 000 руб.
- 5. Д 76 К 51 - перечислено сторонней организации - 28 320 руб.
- 6. Д 19 К 76 - отражен НДС за монтаж и установку - 4 320 руб.
- 7. Д 01 К 08 - станок введен в эксплуатацию - 600 000 + 24 000 = 624 000 руб.
Пример 2. Произвести расчет суммы амортизации основных средств фирмы "Корона" за январь 2009 год.
В декабре поступило:
холодильное оборудование - 120000 рублей (годовая норма амортизации 20 %).
В декабре выбыло:
транспортное средство - 50000 рублей (годовая норма амортизации 15 %).
Провести аналогичный расчет за февраль, если:
Поступило за январь:
холодильное оборудование - 250000 рублей.
транспортное средство - 95000 рублей.
прочие активы - 8000 рублей (годовая норма амортизации 7 %).
Выбыло за январь:
холодильное оборудование - 130000 рублей.
транспортные средства - 72000 рублей.
прочие активы 3200 рублей.
Пример 3. Организация продает бывший в эксплуатации станок за 36000 руб., в том числе НДС 6000 руб. Первоначальная стоимость станка составляет 50000 руб., сумма начисленной за время эксплуатации амортизации составляет 18 000 руб. Согласно условиям договора купли-продажи в обязанность продавца входит доставка станка на склад покупателя. Расходы по доставке составили 2000 руб. (заработная плата, ЕСН, стоимость израсходованных ГСМ). Организация определяет выручку для целей налогообложения "по оплате".
|
Отражена задолженность покупателя за проданный станок |
|||
|
Списана первоначальная стоимость проданного станка |
|||
|
Списана амортизация, начисленная за время эксплуатации станка |
|||
|
Отложен НДС со стоимости проданного станка |
|||
|
Списана остаточная стоимость проданного станка |
|||
|
Отражены расходы по доставке станка покупателю |
|||
|
Получены денежные средства от покупателя |
|||
|
Начислен НДС со стоимости проданного станка |
|||
|
Отражен финансовый результат от продажи станка |
Основные средства – средства труда, работающие в производстве длительное время, участвующие во многих производственных циклах, не меняющие своей материально-вещественной формы и увеличивающая стоимость готовой продукции по средствам амортизации.
В РФ учет основных средств в проводках регламентируется соответствующим ПБУ 6/01, которое утверждено Приказом МФ РФ от 30.03.2001 № 26н. Более детальное описание предусмотрено в Методических указаниях по бухучету основных средств, утверждённых Приказом МФ РФ от 13.10.2003 № 91.
Что такое основное средство?
Пункт 4 ПБУ 6/01 причисляет к основным средствам :
- активы, которые должны использоваться для выпуска продукции, осуществления работ или оказания услуг, для удовлетворения экономических нужд организации;
- активы, предназначенные для предоставления их в аренду другим предприятиям.
- Первая часть активов, используемых в хозяйственной деятельности, учитывается в проводках на активном синтетическом счете № 01 – Основные средства.
- Вторая часть – активы для сдачи в аренду. Учитываются на счете 03 – Доходные вложения в материальные ценности . Включение таких активов в состав основных средств дополнительно увеличивает базу налогообложения по доходу на имущество компании.
Возрастание стоимости основных средств на балансе как следствие новых объектов, либо или имеющихся, отражается по дебету соответствующих счетов.
Уменьшение стоимости основных средств как результат продажи объектов или выведения их из эксплуатации отображается по кредиту счетов 01 или 03.
Признаки основного средства :
- объект предназначается для использования непосредственно в производстве, в ходе выполнения работ либо оказания услуг, для управленческих целей или для предоставления на платной основе сторонним организациям в аренду;
- срок использования объекта превышает 12 месяцев;
- последующая перепродажа объекта приобретшей его организацией не планируется;
- объект проносит экономические выгоды (доход) его собственнику.
Не относятся к основным средствам объекты:
- имеющие срок службы менее 1 года;
- стоимостью до 40 тыс. руб., при любом сроке службы, кроме с/х машин, оружия, строительного механизированного инструмента.
Классификация основных средств
Может проводиться по многим признакам, в частности, приведенным на рис. 1.

Рис. 1. Важнейшие признаки классификации ОС.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Основные средства дополнительно могут классифицироваться:
- По степени их участия в производственном процессе – на активные (инструмент, машины, оборудование и т.д.) и пассивные (непосредственно не участвующие в , но необходимы для осуществления деятельности (здания, дороги и подъездные пути, транспорт и т.д.).
- В целях налогообложения прибыли для начисления амортизации различают 10 групп основных средств по сроку их полезного использования (от 1-2 лет до 30 и более лет).
Основные бухгалтерские проводки по основным средствам
Рубрикатор статей по основным средствам
- Бухгалтерские проводки по операциям списания основных средств
- Аренда и лизинг основных средств в бухгалтерском учете
Видеоурок по учет основных средств в бухгалтерии:
Учет основных средств в 1С 8.3
В самой популярной программе для бухгалтеров — 1С Бухгалтерия 8.3 реализован полноценный блок учета основных средств. Рассмотрим основные операции по учету ОС.
Видео по созданию новой карточки основного средства, принятия ОС к учету и начислению амортизации:
Поступление оборудования (или Поступление товаров и услуг с видом операции «Оборудование) — документ, который формирует проводки по прибытию ОС в организацию (например, Дт 08.04 — Кт 60.01):

Следующее действие — перевод основного средства в эксплуатацию. Производится с помощью документа Принятие ОС к учету . Документ делает проводку Дт 01.01 — Кт 08.04:

После того, как основное средство начали использовать необходимо начислять амортизацию. Делается это в 1С 8.3 каждый месяц с помощью регламентной операции Закрытие месяца . Документ делает следующие проводки:

После того, как ОС полностью изношено (или, например, было сломано), оформить его выбытие можно документом Списание ОС
: 
Программа спишет остатки амортизации и спишет остаточную стоимость основного средства со счета 01.01 на счет 91.02 (Доходы (расходы), связанные с ликвидацией ОС) через 01.09 (ОС к выбытию).
Основными средствами называют активы, непосредственно используемые для выпуска продукции, оказания услуг и осуществления иных функций предприятия, имеющие срок службы не менее одного года. Кроме находящихся в эксплуатации, часть ОС может содержаться в запасе или сдаваться в аренду. Об аренде ОС читайте . Амортизация подверженных износу основных средств, например, станков или автотранспорта, учитывается в себестоимости выпускаемой продукции (оказанных услуг).
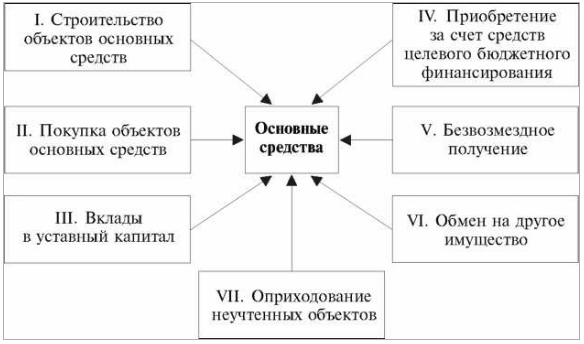
Понятие и классификацию объектов ОС мы разбирали в , здесь подробнее остановимся на особенностях учета поступления их на предприятие, рассмотрим проводки, выполняемые при принятии ОС к учету в случае строительства, покупки, безвозмездного получения, а также при получении объекта в виде взноса в уставный капитал.
Бухгалтерский учет поступления основных средств
Введенные в эксплуатацию ОС учитываются с использованием счета 01. Основанием для ввода в эксплуатацию служит приказ руководителя предприятия. Бухгалтерия составляет акты приема-передачи и учитывает основные средства на инвентарных карточках (типа ОС-6).
Чаще всего приход происходит в результате:
- окончания строительства
- приобретения за плату (покупка ОС)
- получения безвозмездно
- поступления в виде взноса в уставной капитал.
В соответствии с этим несколько различается бухгалтерский учет получения подобных средств. Рассмотрим отдельно каждый случай.
Как формируется первоначальная стоимость ОС при каждом способе поступления:
Учет принятых в эксплуатацию строительных объектов
Формирование первоначальной стоимости вводимого в эксплуатацию объекта при постройке определяется величиной затрат на его строительство. Эти затраты отражаются на балансовом . Постройка объектов может производиться силами предприятия или с привлечением подрядных организаций.
В случае строительства с помощью стороннего застройщика используется счет «Расчеты с поставщиками и подрядчиками» (сч. 60).
Бухгалтерские проводки при строительстве объекта ОС сторонними силами:
- Д08 – К60 – определена полная стоимость работ
- Д19 – К60 – выделен НДС
- Д01 – К08 – строительный объект принят в эксплуатацию
- Д68 – К19 – выделенный НДС направлен к возмещению из бюджета
- Д60 – К51 – переведены средства подрядчику.
Если строительство производится собственными силами, то для учета расходов на него применяются счета «Материалы» (10), «Расчеты с персоналом по оплате труда» (70), «Вспомогательные производства» (23), «Амортизация» (02) и другие. В этом случае оформляются проводки:
- Д08 – К10 (02,23,70,69 и др.) – учитываются затраты на строительство
- Д01 – К08 – объект принят в эксплуатацию.
Учет основных средств при покупке
Покупка – наиболее частый вид поступления. Для учета таких средств используются счета «Расчеты с поставщиками и подрядчиками» (сч. 60) или «Расчеты с разными дебиторами и кредиторами» (сч. 76). В зависимости от вида приобретаемых средств, к счету «Вложения во внеоборотные активы» (08) открываются соответствующие субсчета.
Первоначальной стоимостью приобретенных активов считается сумма всех расходов, связанных с их покупкой и вводом в эксплуатацию. Такими расходами, кроме суммы, уплаченной продавцу, могут стать: таможенные пошлины, невозвратные налоги, госпошлины, вознаграждения посредникам и консультантам, а также средства, потраченные на установку и наладку оборудования.
Бухгалтерские проводки при покупке основных средств:
- Д08 – К60 (76) – учтена стоимость объекта согласно документам поставщика
- Д19 – К60 (76) – из стоимости объекта выделен НДС
- Д08 – К70 (69, 76, 10 и др.) – учтены затраты на доставку, сборку, наладку
- Д01 – К08 – объект принят в эксплуатацию
- Д68 – К19 – НДС направлен к возмещению из бюджета
- Д60 (76) – К51 – переведены средства поставщику.
Учет ОС при безвозмездном получении
Первоначальной стоимостью основных средств предприятия, которые были приняты безвозмездно, например, в виде подарка, считается рыночная стоимость таких объектов. В случае невозможности ее определения, оценка происходит по стоимости аналогичных материальных ценностей. Согласно НК РФ, безвозмездно полученные средства считаются внереализационными доходами предприятия.
Проводки при безвозмездном получении основных средств:
Для учета применяется субсчет «Безвозмездные поступления» (98-2). В бухгалтерском учете отражаются следующие проводки:
- Д08 – К98-2 – приняты ОС к учету
- Д01 – К08 – объекты введены в эксплуатацию.
- Д98-2 – К91 – списаны амортизационные отчисления.
Каждая компания любого размера и профиля не обходится в деятельности без средств производства – будь то здания, станки, автомобили или торговое, холодильное, выставочное оборудование. Спектр основных средств, используемых в тяжелой и легкой промышленности, торговле, на транспорте необычайно велик; поэтому их учет и правильное составление проводок по основным средствам – первостепенная задача бухгалтера.
Признаки имущества, попадающего под определение основного средства для бухгалтерского и налогового учета, изложены в ст.257 НК РФ и п.4 ПБУ 6/01.
Начиная с 01.01.2016г. к основным относят средства труда стоимостью более 100 тыс. руб. Стоимость ОС, принятых в эксплуатацию ранее обозначенной даты, начиналась от 40 тыс. руб.
Все действия с основными средствами, включая их поступление (изготовление), монтаж, ввод в эксплуатацию, перемещение, выбытие оформляются документально:
Формы первичных документов по учету основных средств утверждены Госкомстатом РФ №7 от 21.01.2003г., однако с 2013г. компании имеют право утверждать и использовать свои формы документов с соблюдением требований о наличии основных реквизитов.
Использование основных средств предполагает их эксплуатацию сроком более 12 месяцев. В период использования ОС начисляется амортизация – то есть часть стоимости основного средства, которую оно переносит в аналогичном периоде на производимую с его использованием продукцию. Амортизация служит источником восполнения активов компании и рассчитывается с учетом срока полезного использования основного средства. Сроки использования различных категорий ОС утверждены Классификатором (Постановление Правительства РФ от 01.01.2002г).
Ставим на баланс ОС
Чтобы принять основное средство к учету, необходимо определить его первоначальную стоимость. Она включает, помимо непосредственно затрат на приобретение/изготовление ОС, стоимость транспортировки, монтажных и наладочных работ, таможенные сборы и госпошлину и другие расходы, напрямую связанные с объектом. НДС в первоначальную стоимость не включают.
Перечисленные затраты учитывают в дебете сч.08, формируя таким образом первоначальную стоимость объекта. Затем на основании приказа руководителя вводят ОС в эксплуатацию проводкой Дт 01 Кт 08 . Дату ввода рациональнее определять готовностью объекта к эксплуатации, что требуется утвердить в учетной политике.
Проводки по основным средствам при поступлении:
Амортизируем ОС
В правилах бухгалтерского учета обозначены четыре способа амортизации, а налоговым кодексом предусмотрены всего два: линейный и нелинейный. Во избежание разночтений налогового и бухгалтерского учета компании обычно применяют один из двух. При этом выбранный способ охватывает все объекты ОС, но его можно изменить в течение срока эксплуатации.
Получите 267 видеоуроков по 1С бесплатно:
Какой бы способ не предпочла компания, отразит амортизацию ОС бухгалтер так:
- Дт 20 (23,25,26,29,44) Кт 02 – начислена амортизация
Сумма амортизации в месяц определяется как результат деления годовой суммы, исчисленной по выбранному способу, на 12 месяцев; оформляется бухгалтерской справкой-расчетом.
Начислять амортизацию по вновь введенным объектам необходимо с 01 числа месяца, следующего за месяцем ввода; по выбывающим объектам прекращают начисление с 01 числа месяца, следующего за месяцем выбытия. В бухгалтерском балансе отражают остаточную стоимость ОС.
Различные способы получения ОС
В реальной деятельности обществ часто возникают случаи получения ОС в виде вклада в уставный капитал, по договору мены, безвозмездно:
Записи на счетах будут соответственно таковы:
- Проводки по основным средствам при внесении в уставный капитал:
- Проводки по основным средствам при безвозмездном получении:
- Проводки по основным средствам при получении по договору мены (взаимозачета):
| Дт | Кт | Описание | Документ-основание |
| 08 | 60 | Отражена задолженность за ОС | Договор (протокол взаимозачета), накладная товарная |
| 19 | 60 | Отражен НДС | Счет-фактура полученный |
| 01 | 08 | Принят к учету объект ОС | Акт ОС-1 (а, б) |
| 62 | 90.1(91.1) | Отражена задолженность поставщика за услуги или ТМЦ (по договору мены) | Договор, товарная накладная (акт оказанных услуг) |
| 60 | 62 | Отражена мена (взаимозачет) | Бух.справка |
| 68.2 | 19 | Предъявлен НДС к вычету |
Проводим переоценку ОС
Организация может утвердить в учетной политике свое право проводить ежегодную переоценку ОС. Ее проводят в отношении всех однородных объектов ОС. В результате стоимость объектов может увеличиться или уменьшиться:

Результаты дооценки включают в состав добавочного капитала, бухгалтер отразит это так:
- Дт 01 Кт 83 – отражена сумма дооценки ОС;
- Дт 83 Кт 02 – скорректирована амортизация.
Результаты уценки относят на прочие расходы:
- Дт 91.2 Кт 01 – отражена сумма уценки ОС;
- Дт 02 Кт 91.1 – скорректирована амортизация.
После проведения переоценки амортизацию рассчитывают на основании не первоначальной, а восстановительной стоимости.
Отражаем выбытие ОС
По достижению износа или в связи с продажей объект ОС подлежит списанию. Выбытие ОС оформляется актом ОС-4 (а,б), подписываемого комиссией. В инвентарной карточке объекта делают соответствующую запись и отражают в учете факт выбытия:
- Проводки по основным средствам при списании в связи с износом:
- Проводки по основным средствам при списании в связи с продажей:
| Дт | Кт | Описание | Документ-основание |
| 01выб | 01 | Списана первоначальная стоимость | Акт ОС-1, договор |
| 02 | 01 выб | Списана амортизация | |
| 91.2 | 01 выб | Списана остаточная стоимость | |
| 62 | 91.1 | Отражена выручка | Договор, товарная накладная |
| 91.2 | 68.2 | Отражен НДС | Счет-фактура выданный |
В целях налогообложения доходы/расходы от реализации ОС включают в состав внереализационных.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации