
Проценты на страховые взносы в году. Депутаты раскритиковали единый социальный налог
- Изменения в тарифах страховых взносов с 2017 года
- Таблица тарифов и ставок страховых взносов в 2017 году
- Особенности применения тарифов
С 1 января 2017 года Налоговый кодекс дополнен новой главой 34. Тарифы взносов, которые страхователи должны применять в новом году, установлены статьями 425-429 НК РФ.
Правила расчета взносов не изменились. Так же как и раньше, они рассчитываются с учетом предельной величины базы.
- по пенсионному страхованию - 876 тыс. рублей;
- по социальному страхованию - 755 тыс. рублей;
Новые лимиты утверждены постановлением Правительства РФ от 29.11.2016 № 1255. Для страховых взносов по медицинскому страхованию предельная база не устанавливается.
В таблицах ниже представлена информация по тарифам для расчета.
Общие тарифы взносов в 2017 году
в пределах величины базы
* по социальному страхованию в отношении выплат и иных вознаграждений в пользу иностранцев и лиц без гражданства, временно пребывающих в РФ (в пределах предельной базы)
Пониженные тарифы взносов в 2017 году
Для ряда плательщиков, указанных в статье 427 НК РФ, предусмотрены пониженные тарифы взносов. Ниже в таблице представлены их размеры и перечень компаний, которые вправе их применять.
компании и ИП, заключившие соглашения об осуществлении технико-внедренческой деятельности с органами управления ОЭЗ, а также об осуществлении туристско-рекреационной деятельности;
(для иностранцев - 1,8%)
аптеки и ИП, имеющие лицензию на фармацевтическую деятельность и являющиеся плательщиками ЕНВД;
НКО, применяющие УСН и осуществляющие деятельность в областях соцобслуживания, научных исследований и разработок, образования, здравоохранения, культуры и искусства;
благотворительные организации на УСН;
ИП, применяющие патентную систему налогообложения в отношении выплат физлицам;
компании и ИП — резиденты территории опережающего социально-экономического развития;
компании и ИП- резиденты свободного порта Владивосток.
Применение данных тарифов возможно только при соблюдении определенных условий, закрепленных п. 4-10 ст. 427 НК РФ для каждой из указанной в таблице категории плательщиков. При нарушении данных условий компании лишаются права использовать пониженные тарифы страховых взносов с начала расчетного периода, в котором произошло несоответствие условиям.
Так, например, для компаний, осуществляющие деятельность в области информационных технологий, основными условиями являются наличие документа о государственной аккредитации, подтверждающий право осуществления деятельности в данной сфере, доля дохода по основной деятельности должна составлять не менее 90%, среднесписочная численность работников должна быть не менее семи человек.
Для благотворительных организаций основными условиями являются применение УСН и осуществление благотворительной деятельности в соответствии с целями, обозначенными в учредительных документах организации.
Для некоммерческих компаний основным условием является осуществление деятельности в соответствии с целями, обозначенными в учредительных документах, а также не менее 70% годовой доход от целевых поступлений, грантов, и доходов (пп. 5 п.1 ст. 427 НК РФ) за год, предшествующий году перехода на использование пониженных тарифов.
Для компаний, применяющих УСН и ведущих деятельность согласно пп. 5 п.1 ст. 427 НК РФ, основным условием является размер дохода. Если доход превысит 79 млн рублей, необходимо будет пересчитать облагаемую базу с начала периода и подать уточненку.
Тарифы взносов на травматизм в 2017 году
Напомним, несмотря на то что с 1 января 2017 года вопросы исчисления и уплаты всех страховых взносов переданы в ведение налоговиков, страховые взносы от несчастных случаев остаются в полномочиях ФСС. Фонд соцстраха, как и прежде, будет контролировать корректность расчета и перечисления. А организации должны будут представлять расчет по новой форме 4-ФСС 2017 в части взносов на страхование от несчастных случаев на производстве и профзаболеваний.
В 2017-2019 годах тарифы взносов на травматизм и порядок уплаты не изменятся. Продление действующих тарифов на ближайшие три года предусмотрено Федеральным законом от 19.12.2016 № 419-ФЗ. Компании по-прежнему будут считать их по 32 тарифам из Федерального закона от 22.12.2005 № 179-ФЗ.
А вот в правила установления скидок и надбавок к тарифам взносов на травматизм внесены изменения. Надбавки устанавливаются, в том числе если в предшествующем финансовом году на предприятии был несчастный случай со смертельным исходом. Если пострадало 2 человека и более и не по вине третьих лиц, надбавка рассчитывается на очередной финансовый год с учетом количества погибших. Изменения в порядок внесены постановлением Правительства РФ от 10.12.2016 № 1341 (документ вступил в силу с 22 декабря 2016 года).
Единый расчет по страховым взносам с 1 января 2017 года компаниям нужно будет представлять в налоговую (письмо от 19.07.2016 № БС-4-11/). Новая форма включает сведения из всех ранее сдаваемых форм отчетности: 4-ФСС, РСВ-1 и РСВ-2. Срок предоставления для данной отчетности - 30-го числа месяца, следующего за истекшим годом или отчетным периодом.
Как применять тарифы: примеры расчета
Ниже приведены примеры расчета страховых взносов в случаях, когда доход превышает и не превышает установленную предельную величину базы.
Налогооблагаемый доход сотрудника за период с января по сентябрь 2017 года составил 978 000 руб. Доход превышает величину предельной базы. За 9 месяцев 2017 года сумма страховых взносов составит:
в ПФР - 202 920 руб. (876 000 × 22% + (978 000 - 876 000) × 10%)
в ФСС - 21 895,00 руб. (755 000 × 2,9%)
в ФОМС - 49 878,00 руб. (978 000 × 5,1%).
Приведем пример расчета на случай, когда налогооблагаемый доход сотрудника не превышает размер предельной базы.
Налогооблагаемый доход сотрудника за период с января по июнь 2017 года составил 584 000 руб. Доход не превышает величину предельной базы. За 6 месяцев 2017 года сумма страховых взносов составит:
в ПФР - 128 480 руб. (584 000 × 22%)
в ФСС - 16 936 руб. (584 000 × 2,9%)
в ФОМС - 29 784 руб. (584 000 × 5,1%).
Социальные налоги существуют в любом государстве. В России существование единого социального налога в юридическом плане завершилось 6 лет назад. Но любой взнос социального значения до сих пор называют привычной аббревиатурой ЕСН. Для налогового исчисления берутся как бюджетные, так и иные поступления. В следующем году планируется возвращение данного вида налогообложения. Ставки ЕСН в 2017 году, таблица будет содержать некоторые поправки по уплате налога.
- При отчислении данного налога сумму не округляют.
- Максимальный показатель – с помощью этого понятия производят начисления сумм, которые гражданин должен заплатить Пенсионному Фонду. Словосочетание введено в обиход и прописано в Законодательстве. У локальных нормативных актов по налогообложению появилось новое оформление и трактовка. Начисления же в Фонд Медицинского Страхования изменений не претерпят.
- В случаях, когда гражданин работает недолго, устраивается, но вскоре увольняется, и сумма заработка меньше, чем среднемесячное значение 3 – х месяцев, взыскание страховых взносов осуществляться не будет. Распространяется это правило и на некоторые командировки. Чтобы на командировочные не начислили проценты, обязательно предъявлять статью расходов.
- В случаях, когда трудится гражданин не российского происхождения, потребуется обязательное отчисление в Пенсионный Фонд. Исключение составят высококвалифицированные сотрудники.
- Становится все больше и больше организаций сегодня, работающих с электронной отчетностью.
Единый социальный налог ЕСН с 2017 года нужен, чтобы государству было проще назначать пенсии и иные соцвыплаты. Благодаря налогам медицинские учреждения имеют возможность оказывать бесплатную врачебную помощь.
Каким юридическим и физическим лицам нужно платить ЕСН
Составляющие ЕСН
Налог складывается из трех разных платежей:
- Взносы в ПФ с о ставкой 22 процента,
- В ФОМС полагается оплата 5, 1 процент.
- Для Фонда Страхования потребуется 2,9 процента.
Сегодня максимально заплатить в ПФ можно сумму около 155 — ти тыс. рублей. Процентная ставка меняется, она находится в прямой зависимости от цифры начисления.
Максимальная сумма за 12 месяцев может быть уменьшена. В следующем сезоне применение ставки в 2, 9 процента по оплатам в ФСС целесообразно при начисленных суммах меньше, чем 718 тысяч рублей. В случае большей цифры, то действует нулевая ставка данного фонда.
Если отчисления в ПФ будут меньше суммы 796 000 рублей, будет действовать налог со ставкой 22 процента, и если сумма больше, произойдет снижение ставки к 10 – ти процентам.
Что изменится в будущем году для предпринимателей
ЕСН с 2017 года для ИП таков: взнос в страховой фонд доброволен, но пенсионные и медицинские отчисления делать обязательно. Для расчета берется минимальный размер оплаты труда.
Выплаты для ФОМС рассчитываются по формуле: 12 * 5, 1 % * . Для ПФ все то же самое, только ставка берется 26 процентов.
Когда предприниматель за год заработает больше 300 000 руб., осуществляются основные социальные выплаты и еще 1 процент на превышающую сумму.
Отсрочки и проверки
Предприятия, осуществляющие надзор за организациями, будут иметь право на контролирующую деятельность не 4, а 6 месяцев. И вот почему:
- В случае серьезного нарушения проверка должна проходить быстро, а меры приняты незамедлительно. Все фиксируется и подтверждается соответствующей документацией.
- Когда у организации имеются филиалы, работающие с нарушениями, потребуется больше времени на выяснение обстоятельств и поиск доказательств.
- Запрашиваемые данные могут иметь пробелы, а документы составляться с ошибками.
- Страховые отчисления исполнены не вовремя, даже если имело место форс-мажорное событие.
Когда у ИП возникают подобные обстоятельства чрезвычайного характера, нужен запрос на рассрочку.
Единый социальный налог с 2017 года для предпринимателей остается неизменным.
В российском законодательстве есть налоги, которые уплачивается всеми, вне зависимости от того, чем занимается человек, на размер ставки налога влияет деятельность гражданина страны.
Рассмотрим на примере таблицы ставок ЕСН в 2019 году, сколько придётся платить работодателям и сотрудникам. Зачем нужен этот налог и будет ли изменен размер самой ставки? Как произвести правильный расчет?
Схема уплаты «ЕСН» представлена на этом рисунке:
Налог был отменен более шести лет назад, на смену ему пришли обязательные платежи, которые платят все граждане – Пенсионный, Мед. и Соцстрах. По привычке эти налоги называют единым социальным. Правительство планирует вернуть данный налог.
Он освободит от обязанности разделять платежи, упростит процедуру проверки. И, как рассчитывают налоговики, будет собирать деньги даже с тех, кто пытался уклониться от уплаты налогов.
В то же время этот налог дает своим гражданам защиту – обеспечивает будущую пенсию, предоставляет бесплатную медицинскую помощь в определенных учреждениях. Дает социальные гарантии каждому гражданину, который уплачивает взнос.
Кто должен платить и за что
Если опираться на законодательство, то платить данный налог обязаны все официально работающие лица. И они разделяются на две группы – работников и работодателей. Итак, уплачивать налог должны:
- Индивидуальные предприниматели без работников.
- Коммерсанты, которые имеют штат сотрудников.
- Мелкие и крупные предприниматели.
- Лица, которые не относятся к ИП, получающин какие-либо денежные вознаграждения.
У этих категорий граждан отличается объект, подлежащий налогообложению. Крупные и мелкие предприятия должны производить начисление взноса по конкретным выплатам – заработная плата, иное вознаграждение, которые попадает под трудовой или правовой договор.
Индивидуальные предприниматели, если не имеют сотрудников, платят сами за себя.
Как рассчитывается ставка ЕСН для работодателей
Практически все плательщики делают отчисления государству по единой ставке ЕСН, она состоит из следующих частей:
- Пенсионный фонд России – 22 %.
- Медицинское страхование – 5,1 %.
- Социальное страхование – 2,9 %.
Итого «Ставка ЕСН» равна 30% .
Организации, которые делают перечисление взносов и общая сумма которых достигает лимита – 155 тыс. руб. для пенсионного фонда, могут рассчитывать на снижение ставки до 20% и ниже.
Если выплаты более 718 000, то ставка будет снижена до 10 процентов. Для соц. страха достижение лимита 718 тыс. рублей освобождает от уплаты налога совсем.
Для всех остальных плательщиков ставка единого налога в 2019 году будет составлять 30%.
Ставка ЕСН ИП «за себя» и 1% с дохода
Для предпринимателей, которые работают «на себя», совсем иная система расчетов. Они не обязаны уплачивать в фонд социального страхования, это не является обязательным страховым взносом.
Обязательные платежи, которые обязан делать коммерсант, – это ПФР и Медицинское страхование. Здесь расчет производится от минимальной оплаты труда, которая установлена на данном этапе.
Например, в 2019 году минимальный размер зарплаты составляет 7 500 рублей. То есть исходя из этого производится расчет обязательных взносов. На примере покажем, как как рассчитать ЕСН.
Ставка Пенсионного фонда составляет 26%, значит, производим расчет следующим образом:
- 7 500 (МРОТ) * % (ставка фонда) *12 (месяцев в году) = 400 рублей. Значит, коммерсант должен уплатить в Пенсионный фонд данную сумму.
Для расчета в мед. страх воспользуемся аналогичным способом, только будет изменена ставка – 5,1 %.
- 7 500 * 5,1 % * 12 = 4 590 рублей.
- Итого общий обязательный взнос для ИП без работников будет составлять – 400 + 4 590 = 27 990 .
Нужно помнить, если доход коммерсанта превышает 300 тыс. рублей, он должен к этой сумме прибавить 1%.
Могут ли коммерсанты надеяться на уменьшение налога? Да, и каждый год коммерсантам малого и среднего бизнеса государством оказывается поддержка. Она позволяет снижать налоговое бремя. Упрощенцы, которые используют систему «доходы» 6%, могут воспользоваться уменьшением налога.
Посмотрим, как это будет выглядеть, если упрощенец работает на себя и не имеет работников.
В течение года коммерсант имел прибыль, которая разбита поквартально.
Сумма доходов коммерсанта за год составила 760 тыс. рублей. Рассчитаем налог:
- 6% * 760 000 = 45 600 рублей.
Все страховые обязательные взносы коммерсант уплачивал ежеквартально, чтобы снизить авансовый платеж по ЕСН.
Как мы уже определили, сумма взносов предпринимателей составляет 27 900. Учитываем, что доход нашего коммерсанта превысил 300 тыс., значит, при расчете налога нужно прибавить один процент:
- (760 000 — 300 00 = 360 000) * 1% = 3 600 + 27 900 = 31 590 рублей.
В итоге получается, что упрощенец, работающий на себя и не имеющий работников, должен уплатить обязательный единый социальный налог в размере – 31 590 рублей.
Смотрите также обучающие видео про страховые взносы:
В 2018 году обязательные взносы на пенсионное, социальное и медицинское страхование регулирует Налоговый кодекс, а администрирует налоговая служба. Мы расскажем, какие тарифы действуют для организаций на страховые взносы за 2018 год.
В 2018 году администрирование социального страхования осуществляет Федеральная налоговая служба. При этом остались на прежнем уровне ставки перечислений во внебюджетные фонды (см. приведенную ниже таблицу). Всего работодатели должны оплачивать 30% от всех выплат в пользу физических лиц, связанных с трудовой деятельностью, а для индивидуальных предпринимателей предусмотрена своя система расчета и оплаты. В общем и целом размеры страховых взносов в 2018 году регулирует . В ней сказано, что «тариф страхового взноса представляет собой величину страхового взноса на единицу измерения базы для исчисления страховых взносов».
Для организаций-работодателей, вне зависимости от их формы собственности, вида деятельности и системы налогообложения, а также ИП с наемными работниками установлены следующие ставки страховых взносов в 2018 году. Таблица всех общих тарифов:
| Вид страхования | Тариф на 2018 год |
| Пенсионное страхование | 22% |
| Медицинское страхование | 5,1% |
| Страхование от временной нетрудоспособности и в связи с материнством | 2,9% |
В данной таблице не учтены перечисления на травматизм, так как для определения их тарифов предусмотрены специальные правила, и их устанавливает работодателям ФСС в зависимости от их вида деятельности и категории риска. Администрирование страхования от несчастных случаев на производстве и профессиональных заболеваний полностью осталось в ведении ФСС России.
Предельные базы фонда оплаты труда, влияющие на ставки страховых взносов в 2018 году: таблица и свойства
Общие ставки по страховым взносам на 2018 год действуют только в пределах установленного значения фонда оплаты труда за год по каждому работнику организации. Это правило не изменилось по сравнению с прошлым годом. Порядок определения тарифов регулирует , в соответствии с ее нормами, расчет следует производить следующим образом:
Если организация-страхователь имеет право на применение льготных тарифов, то при превышении предельной базы доходов страховые взносы в 2018 году исчисляются по нулевой ставке.
Льготные ставки страховых взносов на 2018 год
По сравнению с прошлым годом все льготы для работодателей были сохранены. Перечень организаций и предпринимателей, которые имеют право на специальные пониженные тарифы, приведен в статье 427 НК РФ . Среди них есть как ИП и юрлица на спецрежимах налогообложения, так и работодатели с определенным видом деятельности. Определить, какие предусмотрены страховые взносы в 2018 году, поможет таблица:
| Категория организации или ИП | ПФР | ФСС | ФФОМС | Суммарный тариф |
| Льготные плательщики УСН | 20% | 0 | 0 | 20% |
| Резиденты ОЭЗ | 8% | 4% | 2% | 14% |
| Участники проекта "Сколково" | 14% | 0 | 0 | 14% |
| Общества, созданные научными бюджетными организациями | 8% | 4% | 2% | 14% |
| ИТ-организации | 8% | 4% | 2% | 14% |
| Выплаты членам экипажей судов | 0 | 0 | 0 | 0 |
| НКО на УСН | 20% | 0 | 0 | 20% |
| Аптеки на ЕНВД по выплатам фармацевтам | 20% | 0 | 0 | 20% |
| Благотворительные организации на УСН | 20% | 0 | 0 | 20% |
| ИП на ПСН | 20% | 0 | 0 | 20% |
| Резиденты территорий опережающего развития | 6% | 0,1% | 1,5% | 7,6% |
| Резиденты СЭЗ Крыма и г.Севастополя | 6% | 0,1% | 1,5% | 7,6% |
Все эти категории плательщиков не платят ничего, если размер годовой оплаты труда превысит установленные значения. Также существуют выплаты в пользу физических лиц, которые не облагаются такими взносами. Все они перечислены в статье 422 НК РФ и их исчерпывающий перечень выглядит так:
- государственные пособия, включая пособия по безработице и социальному страхованию;
- компенсационные выплаты (в пределах норм, установленных в соответствии с законодательством РФ);
- единовременная государственная материальная помощь гражданам в предусмотренных законом случаях;
- дополнительные доходы, кроме заработной платы, членов семейных (родовых) общин коренных малочисленных народов Севера, Сибири и Дальнего Востока от реализации продукции, произведенной путем традиционных видов промысла;
- страховые платежи по добровольному и обязательному страхованию работников;
- перечисления работодателя на накопительную пенсию работников, но не более 12 тысяч рублей в год на одного человека;
- возмещение стоимости проезда работников, проживающим в районах Крайнего Севера и приравненных к ним местностях, к месту проведения отпуска и обратно;
- выплаты физическим лицам избирательными комиссиями, комиссиями референдума, а также из средств избирательных фондов кандидатов на должность Президента РФ;
- стоимость форменной одежды и обмундирования;
- льготы по проезду, предоставляемые отдельным категориям работников;
- суммы материальной помощи от работодателей, не более 4 тысяч рублей на одного человека за расчетный период;
- суммы платы за профессиональное обучение работников;
- суммы возмещения процентов по кредитам на приобретение или строительство жилья, выплачиваемые организациями своим работникам;
- суммы денежного, продовольственного и вещевого обеспечения военнослужащих;
- выплаты по трудовым договорам и гражданско-правовым договорам, в пользу иностранных граждан и лиц без гражданства, временно пребывающих на территории РФ.
Кроме того, с выплат, которые осуществляются в пользу физических лиц по договорам гражданско-правового характера, организации и ИП не исчисляют сборы на социальное страхование. Оплате подлежат только пенсионные и медицинские платежи.
Сфера страховых взносов ожидает серьезные изменения в следующем году. В первую очередь, они коснутся регулирования полномочий внебюджетных страховщиков. С 2017 года следить за уплатой взносов, заниматься взысканием долгов и приемом отчетностей будет налоговая служба Российской Федерации. Изменения закреплены путем внесения поправок в «Налоговый кодекс РФ» (Статья 32, пункт 2).
В этом материале мы расскажем о том, как поменяется механизм страховых взносов в 2017 году и их ставки, на примере таблиц.
На что направлены изменения?
С 2017 года страховые взносы будет регулировать «Налоговый кодекс РФ» (глава 34). Как и раньше, отчетными периодами будут считаться:
- первый квартал года;
- полугодие;
- девять месяцев.
Расчетный период - один год.
Эти нормы закреплены в 423 статье «Налогового кодекса РФ». Плательщиком может являться организация, индивидуальный предприниматель, адвокат, нотариус и другие люди, имеющие частную практику. Перечень объектов, облагаемых взносом, останется прежним. Регулирование в этой области будет происходить согласно 419 статье «Налогового кодекса РФ». По прежним нормам будет регулироваться база для зачисления взноса (статья 21).
Изменения коснутся и форм отчетностей. С нового года каждый плательщик обязуется относить отчетности по страховым взносам в органы налоговой службы и пенсионного фонда России. Кроме того, изменятся сроки, в течение которых предписано сдавать отчетности.
С 2017 года организации обязаны вносить страховые взносы за суточные выплаты командировочных своим сотрудникам, если они превышают установленные лимиты: 700 рублей при командировках по РФ, и 2500 при командировках за пределами страны.
Несмотря на изменения, в общем плане все останется прежним. Поправки, которые были введены в законодательные акты, нацелены лишь на передачу полномочий налоговой службе Российской Федерации.
Ставки по взносам
Большая часть тарифов сохранится в прежних размерах. Регресса по страховым взносам в 2017 году не будет. Взносы, как и прежде, будут зависеть от установленных предельных значений базы. При превышении этих значений будет менять ставка и конечный размер взноса.
Также не были отменены пониженные тарифы. Тем не менее, использовать их сможет более узкий круг страхователей, чем раньше.
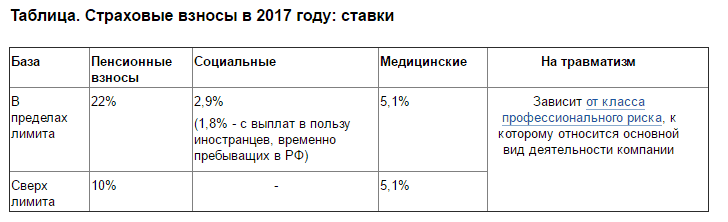
В данной таблице приведены основные тарифы, актуальные после 01.01.2017 года:
Из таблицы видно, что при превышении предельной базовой величины при страховке в пенсионном фонде страны, придется заплатить дополнительно 10% от объема превышения. Тарифы федеральной страховой службы и обязательного медицинского страхования не предполагают дополнительной платы при превышении базовой сумму.
Система льготной тарификации
Изменения страховых взносов с 2017 года не затронули ставки пониженных тарифов. Тем не менее, изменился порядок присуждения той или иной льготной категории. Условия получения льгот обрели более строгую форму, они четко прописаны в «Налоговом кодексе РФ» (статья 427). Организации, индивидуальные предприниматели и другие частные лица могут потерять право страхования по пониженным тарифам при несоответствии требованиям законодательства.
| Категория | Тарификация | ||||
|---|---|---|---|---|---|
| Пенсионный фонд | Федеральная страховая служба | Обязательное
медицинское страхование |
|||
| Организации и ИП на упрощенной схеме налогообложения, ведущие льготируемый вид деятельности, доходность которого не превышает 70% в общем объеме доходов. Кроме того, доход упрощенца за год должен быть менее 79 миллионов рублей. В случае превышения заданного лимита, право на льготирование теряется. | 20 | - | - | ||
| Фармацевтические организации. Касается только работников, занимающихся фармацевтической деятельностью. | 20 | - | |||
| Индивидуальные предприниматели, работающие по патентной системе налогообложения. Касается только работников занятых в патентном виде деятельности. | 20 | - | |||
| НКО, работающие по упрощенной системе налогообложения. Под это правило не подпадают государственные, федеральные и муниципальные организации, работающие в области социального обслуживания, научных исследований, образования, здравоохранения, культуры, искусства и массового спорта. | 20 | - | |||
| Организации, занимающиеся благотворительной деятельности, и работающие по упрощенной системе налогообложения. | 20 | - | |||
| Организации, работающие в области информационных технологий. | 8 | 2 | 4 | ||
| Организации, работающие по упрощенной системе налогообложения и занимающиеся воплощением
инновационных проектов и изобретений, права на которые принадлежат бюджетным или автономным организациям. |
8 | 2 | 4 | ||
| Организации, занимающиеся внедрением технических инноваций и туристической деятельностью в особых экономических зонах, при наличии соглашения с органами управления. | 8 | 2 | 4 | ||
| Организации, являющиеся резидентами проекта «Сколково» (статья 427 «Налогового кодекса РФ»). | 14 | - | - | ||
| Организации, имеющие статут участника свободной экономической зоны республики Крым и города Севастополя. | 6 | 1,5 | 0,1 | ||
Более подробный список льгот и условий их предоставления можно найти в статье 427 «Налогового кодекса РФ».
Страховые взносы индивидуальных предпринимателей
Новые правила предполагают единый расчет по страховым взносам с 2017 года. Он имеет фиксированную величину. В случае взноса в пенсионный фонд также полагается дополнительная доплата, в случае превышения доходом лимита в 300 тысяч рублей.
Какие сложности могут возникнуть?
Не секрет, что ввод новых законодательных норм всегда вызывает определенные сложности. Изменения системы страхования также могут привести к некоторым проблемам. Из-за сложностей межведомственного общения налоговой службы и страховых фондов, могут возникать многочисленные накладки в области подтверждения тех или иных данных. Кроме того, важную роль играет своевременный ввод новых форм отчетностей.
Изменения в «Налоговом кодексе» не обошлись и без формальных ошибок. Например, статья 432 ссылается на статью 429, но по смыслу и содержанию она должна ссылаться на статью 430. В данном случае имеет место обычная опечатка. Существуют и другие недоработки в тексте, которые, вероятно, будут исправлены.
Заключение
Изменения страховой системы Российской Федерации имеют весьма ограниченный характер. Они направлены на передачу некоторых полномочий и прав в налоговую службу, а также на определение более строгих условий получения льгот. Так, с 2017 года отчетность по страховым взносам будет принимать только налоговая служба, а не страховые фонды, как было ранее.
Полезные статьи:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации