
Процентная ставка.
. База для начисления сложных процентов в отличие от простых не остается постоянной – она увеличивается с каждым шагом во времени. Абсолютная сумма начисляемых процентов возрастает, и процесс увеличения суммы долга происходит с ускорением. Наращение по сложным процентам можно представить как последовательное реинвестирование средств, вложенных под простые про центы на один период начисления ( running period ). Присоедине ние начисленных процентов к сумме, которая послужила базой для их начисления, часто называют капитализацией процентов.
Найдем формулу для расчета наращенной суммы при условии, что проценты начисляются и капитализируются один раз в году (годовые проценты). Для этого применяется сложная став ка наращения. Для записи формулы наращения применим те же обозначения, что и в формуле наращения по простым про центам:
P - первоначальный размер долга (ссуды, кредита, капита ла и т.д.),
S - наращенная сумма на конец срока ссуды,
п - срок, число лет наращения,
i - уровень годовой ставки процентов, представленный де сятичной дробью.
Очевидно, что в конце первого года проценты равны величине Р i , а наращенная сумма составит. К конц у второго года она достигнет величины В конце n -го года наращенная сумма будет равна
(4.1)
Процентыза этот же срокв целом таковы:
(4.2)
Часть из них поучена за счет начисления процентов на проценты. Она составляет
(4.3)
Как показано выше, рост по сложным процентам представ ляет собой процесс, соответствующий геометрической прогрессии, первый член которой равен Р , а знаменатель – . Последний член прогрессии равен наращенной сумме в конце срока ссуды.
Величину называют множителем наращения по сложным процентам. Значения этого множителя для целых чисел п приводятся в таблицах сложных процентов. Точность расчета множителя в практических расчетах определяется допустимой степенью округления наращенной суммы (до последней копейки, рубля и т.д.).
Время при наращении по сложной ставке обычно измеряет ся как АСТ/ A СТ.
Как видим, величина множителя наращения зависит от двух параметров - i и п. Следует отметить, что при большом сроке наращения даже небольшое изменение ставки заметно влияет на величину множителя. В свою очередь очень большой срок приводит к устрашающим результатам даже при небольшой процентной ставке.
Формула наращения по сложным процентам получена для годовой процентной ставки и срока, измеряемого в годах. Однако ее можно применять и при других периодах начисле ния. В этих случаях i означает ставку за один период начисления (месяц, квартал и т.д.), а n – число таких периодов. На пример, если i –ставка за полугодие, то п – число полугодий и т.д.
Формулы (4.1) - (4.3) предполагают, что проценты на про центы начисляются по той же ставке, что и при начислении на основную сумму долга. Усложним условия начислений процен тов. Пусть проценты на основной долг начисляются по ставке i а проценты на проценты – по ставке В этом случае
Ряд в квадратных скобках представляет собой геометриче скую прогрессию с первым членом, равным 1, и знаменателем. В итоге имеем
(4.4)
· Пример 4.1
2. Начисление процентов в смежных календарных периодах. Вы ше при начислении процентов не принималось во внимание расположение срока начисления процентов относительно календарных периодов. Вместе с тем, часто даты начала и окончания ссуды находятся в двух периодах. Ясно, что начисленные за весь срок проценты не могут быть отнесены только к послед нему периоду. В бухгалтерском учете, при налогообложении, наконец, в анализе финансовой деятельности предприятия воз никает задача распределения начисленных процентов по периодам.
Общий срок ссуды делится на два периода n 1 и n 2 . Соответственно ,
где
· Пример 4.2
3. Переменные ставки. Формула предполагает постоянную ставку на протяжении всего срока начисления процентов. Неустойчивость кредитно-денежного рынка заставляет модернизировать “классическую” схему, например, с помощью применения плавающих ставок ( floating rate ). Естественно, что расчет на перспективу по таким ставкам весьма условен. Иное дело - расчет постфактум. В этом случае, а также тогда, когда измене ния размеров ставок фиксируются в контракте, общий множитель наращения определяется как произведение частных, т.е.
(4.5)
где - последовательные значения ставок; - периоды, в течение которых “работают” соответствующие ставки.
· Пример 4.3
4. Начисление процентов при дробном числе лет. Часто срок в го дах для начисления процентов не является целым числом. В правилах ряда коммерческих банков для некоторых операций проценты начисляются только за целое число лет или других периодов начисления. Дробная часть периода отбрасывается. В большинстве же случаев учитывается полный срок. При этом применяют два метода. Согласно первому, назовем его общим, расчет ведется по формуле:
(4.6)
Второй, сме шанный, метод предполагает начисление процентов за целое число лет по формуле сложных процентов и за дробную часть срока по формуле простых процентов:
,(4.7)
где – срок ссуды, а - целое число лет, b - дробная часть года.
Аналогичный метод применяется и в случаях, когда перио дом начисления является полугодие, квартал или месяц.
При выборе метода расчета следует иметь в виду, что мно житель наращения по смешанному методу оказывается несколько больше, чем по общему, так как для п < 1 справедли во соотношение
Наибольшая разница наблю дается при b = 1/2.
· Пример 4.4
5. Сравнение роста по сложным и простым процентам. Пусть временная база для начисленияодна и та же, уровень процентных ставок совпадает, тогда:
1) для срока меньше года простые проценты больше сложных
2) для срока больше года
3) для срока 1 год множители наращения равны друг другу
Используя коэффициент наращения по простыми сложным процентам можно определить время, необходимое для увеличенияпервоначальной суммы в n раз. Для этого необходимо, что быкоэффициенты наращениябыли равны величине n :
1) для простых процентов
2) для сложных процентов
Формулы дляудвоениякапитала имеют вид:
(возьмем для примера сложную ставку ссудного процента), под которую могут быть вложены деньги, суммы 5j и 52 имеют различные современные величины PJ и />2
Капитал, взятый в кредит, вложен под сложную ставку ссудного процента 22% годовых. Для расчета с кредиторами необходимо выплатить 30 000 000 через два года или 36 000 000 через три года. Какой вариант предпочтителен
Кредит в размере 50 000 000 руб. выдан на два года. Реальная доходность операции должна составить 10% годовых по сложной ставке ссудного процента. Ожидаемый уровень инфляции составляет 15% в год. Определить множитель наращения, сложную ставку процентов , учитывающую инфляцию, и наращенную сумму.
Пример 2. Определить величину первоначальной суммы, необходимой для получения через 10 лет капитала в 500 000 000 руб. если используется сложная ставка ссудного процента 12% годовых.
Поскольку в финансовом управлении рассматриваются вопросы, связанные с принятием решений , касающихся денег, а ценой денег является ссудный процент , при разработке большей части решений по финансированию учитывают ставку ссудного процента . В этой главе рассматривается математическая сторона определения сложных процентов и текущей стоимости . Из гл. 1 мы знаем, что задача дирекции - увеличение капитала акционеров, и выполнение этой задачи частично зависит от распределения во времени потоков денежной наличности. Следовательно, одним из важнейших направлений деятельности является оценка потоков движения денежной наличности. Действительно, многие выводы, приведенные в этой книге, сделаны в зависимости от поднимаемых вопросов. Несмотря на то, что дискуссия имеет математическую основу, в изложении вопросов внимание уделяется лишь нескольким формулам, поэтому суть не теряется в частностях. В примерах нередко используется возведение в степень, что легко выполнить на калькуляторе.
Если депозит двухгодичный, первоначальные 100 дол. в конце первого года превратятся в 108 дол. при ставке ссудного процента 8 годовых. По окончании второго года 108 дол. становятся 116,64 дол., т. е. добавляются еще 8 дол. как проценты по основной сумме и 0,64 дол. как проценты на проценты за первый год. Другими словами, набегают проценты по уже полученным процентам, отсюда название "сложные проценты ". Следовательно, конечная стоимость на конец второго года равна 100 дол. умножить на 1,08 в квадрате (или 1,1664).
Несмотря на то что мы рассматривали только ставку ссудного процента , этот подход применим при сложном росте любого рода. Предположим, депозит фирмы равен 100 000 дол., мы ожидаем прирост этой суммы в течение пяти лет по ставке 10% годовых
Исходя из того, что в нашей стране только осуществляется переход к рыночной экономике , финансово-кредитный механизм еще не отработан в должной мере по сравнению с его состоянием в странах с развитой рыночной экономикой . Представляется, что сегодня сложно учесть такие факторы, как налоговая политика , спрос на заемные средства , изменение показателей валового национального продукта , инфляционные процессы , состояние бюджета страны, возросшая самостоятельность банков. В отечественной практике также не отработан механизм действия двух видов процентных ставок - фиксированной за весь срок предоставления кредитов и плавающей, которая пересматривается через определенные промежутки времени в связи с изменением рыночных и валютных курсов , а также кредитоспособности должника. Поэтому в дальнейшем принимаем фиксированную ставку ссудного процента.
В рассмотренной упрощенной модели денежного предложения не учитывался ряд факторов, которые в значительной мере определяют количество денег, находящихся в обращении. Так, не принималось во внимание соотношение между наличными деньгами и депозитами. Каждый экономический субъект самостоятельно решает, какую часть денег сохранять в виде наличности, а какую - положить в банк. На его выбор оказывает влияние ряд факторов. Во-первых, чем выше доля потребления в ВВП, тем большую часть денег население будет держать на руках. Во-вторых, объем наличных денег зависит от ставки ссудного процента , ибо хранение наличности "лишает" их владельцев дохода. Поэтому, чем выше ставка ссудного процента , тем меньше наличных денег будет у экономических субъектов . В-третьих, объем наличности зависит и от того, насколько легко или сложно изъять их из банка, т.е. от трансакционных издержек изъятия. Так как СU - наличные деньги , a D - депозиты, то отношение наличности к депозитам сd будет равно
По ссудам с погашением в рассрочку банки и другие кредиторы обычно устанавливают проценты на базе сложения. Это означает, что процент прибавляют к сумме выплат средств для того, чтобы определить номинальную стоимость векселя. Предположим, что в нашем примере ссуда с погашением в рассрочку предоставлялась на условиях 12 равных ежемесячных выплат, а ссудный процент составил 12%. Заемщик получил 10 000 дол., а номинал векселя, следовательно, равен 11 200 дол. Таким образом, 1200 дол. и идут на выплату процентов. Однако заемщик использует все 10 000 дол. только в первый месяц, в конце этого месяца он должен выплатить 1/12 часть от 11 200 дол., т. е. 933,33 дол. Выплаты на такую же сумму производятся в конце каждого из последующих 11 месяцев до тех пор, пока вексель не будет полностью погашен. На протяжении всего года заемщик использует только около половины первоначальной суммы в 10 000 дол. По сравнению с 12% эффективная ставка процента почти удваивается, что составляет около 22% с учетом сложных процентов . Таким образом, данный ссудный процент выплачивается на основе исходной суммы займа, а не уменьшающегося остатка, что обычно происходит в случаях с другими типами ссуд.
ПРИМЕР 14.7. Поданным примера 14.1 (варианта) при условии, что сложная ставка, которая характеризует средний уровень ссудного процента на рынке, равна, допустим, 15% годовых, что соответствует ставке за полугодие q = 1,1 51/2 - 1 = 0,07238, или 7,238%. Величины Vt приведены в табл. 14.1 значение z = = 0,994375 найдено в примере 14.2. Получим
Процент за кредит отражает сложные экономические отношения , которые возникают в процессе обращения ссудных капиталов на рынке. Величина получаемого дохода (процентов) определяется исходя из величины вкладываемого капитала, срока, на который он предоставляется в долг или инвестируется, размера и вида процентной ставки (ставки доходности).
Следовательно, руководство фирмы должно располагать информацией о стоимости капитала , т.е. о ставке процента на заемный и ссудный капитал , с тем, чтобы принимать грамотные управленческие решения по инвестиционным проектам . На практике нахождение внутренней нормы прибыли требует сложных расчетов.
Ссудные операции. Доходность ссудных операций (без учета комиссионных) измеряется с помощью эквивалентной годовой ставки сложных процентов (см. 4.2). За открытие кредита, учет векселей и другие операции кредитор часто взимает комиссионные, которые заметно повышают доходность операций, так как сумма фактически выданной ссуды сокращается.
ПРИМЕР 10.1. При выдаче ссуды на 180 дней под 8% годовых кредитором удержаны комиссионные в размере 0,5% суммы кредита. Какова эффективность ссудной операции в виде годовой ставки сложных процентов По формуле (10.2) находим
Неэффективность системы финансирования НИОКР, созданной в рамках существующих государственных программ , низкая инвестиционная активность
Вопросы для рассмотрения:
1. Начисление сложных годовых процентов.
2. Сравнение роста по сложным и простым процентам.
3. Наращение процентов несколько раз в году.
4. Дисконтирование по сложной процентной ставке.
5. Определение срока финансовой операции и величины процентной ставки.
6. Непрерывное наращение и дисконтирование.
В финансовой практике значительная часть расчетов ведется с использованием схемы сложных процентов. Применение схемы сложных процентов целесообразно в тех случаях, когда:
− проценты не выплачиваются по мере их начисления, а присоединяются к первоначальной сумме долга. Присоединение начисленных процентов к сумме долга, которая служит базой для их начисления, называется капитализацией процентов;
− срок ссуды более года.
Если процентные деньги не выплачиваются сразу по мере их начисления, а присоединяются к первоначальной сумме долга, то долг, таким образом, увеличивается на невыплаченную сумму процентов, и последующее начисление процентов происходит на увеличенную сумму долга:
– за один период начисления;
– за два периода начисления;
отсюда, за n периодов начисления формула примет вид:
где – наращенная сумма долга; – первоначальная сумма долга; i – ставка процентов в периоде начисления; n – количество периодов начисления. Эта формула называется формулой сложных процентов.
Различие начисления простых и сложных процентов в базе их начисления. Если простые проценты начисляются все время на одну и ту же первоначальную сумму долга, т.е. база начисления является постоянной величиной, то сложные проценты начисляются на увеличивающуюся с каждым периодом начисления базу. Таким образом, простые проценты по своей сути являются абсолютными приростами, а формула простых процентов аналогична формуле определения уровня развития изучаемого явления с постоянными абсолютными приростами. Сложные проценты характеризуют процесс роста первоначальной суммы со стабильными темпами роста, при наращении ее по абсолютной величине с ускорением, следовательно, формулу сложных процентов можно рассматривать как определение уровня на базе стабильных темпов роста.
Согласно общей теории статистики, для получения базисного темпа роста необходимо перемножить цепные темпы роста. Поскольку ставка процента за период является цепным темпом прироста, то цепной темп роста равен:
(1 + i ).
Тогда базисный темп роста за весь период, исходя из постоянного темпа прироста, имеет вид:
(1 + i) n .
Экономический смысл множителя наращения состоит в том, что он показывает, чему будет равна одна денежная единица (один рубль, один доллар и т.п.) через n периодов при заданной процентной ставке i .
Графическая иллюстрация соотношения наращенной суммы по простым и сложным процентам представлена на рисунке.
Как видно из рисунка, при краткосрочных ссудах начисление по простым процентам предпочтительнее, чем по сложным процентам; при сроке в один год разница отсутствует, но при среднесрочных и долгосрочных ссудах наращенная сумма, рассчитанная по сложным процентам значительно выше, чем по простым.
При любом i ,
если 0 < n < 1, то (1 + ni) > (1 + i) n
если n > 1, то (1 + ni) < (1 + i) n
если n = 1, то (1 + ni) = (1 + i) n
Таким образом, для лиц, предоставляющих кредит:
− более выгодна схема простых процентов, если срок ссуды менее года (проценты начисляются однократно в конце года);
− более выгодной является схема сложных процентов, если срок ссуды превышает один год;
− обе схемы дают одинаковый результат при продолжительности периода один год и однократном начислении процентов.
Достаточно часто финансовые контракты заключаются на период, отличающийся от целого числа лет.
В случае, когда срок финансовой операции выражен дробным числом лет, начисление процентов возможно с использованием двух методов:
− общий метод заключается в прямом расчете по формуле сложных процентов:
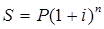 ,
где n – период сделки; a – целое число лет; b – дробная часть года.
− смешанный метод расчета предполагает для целого числа лет периода начисления процентов использовать формулу сложных процентов, а для дробной части года – формулу простых процентов:
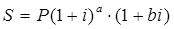 .
Поскольку b < 1 , то (1 + bi) > (1 + i) a , следовательно, наращенная сумма будет больше при использовании смешанной схемы.
Cмешанная схема более выгодна кредитору.
Период начисления по сложным процентам не всегда равен году, однако в условиях финансовой операции указывается не ставка за период, а годовая ставка с указанием периода начисления – номинальная ставка (i ).
Номинальная ставка (nominal rate ) – годовая ставка процентов, исходя из которой определяется величина ставки процентов в каждом периоде начисления, при начислении сложных процентов несколько раз в год.
Эта ставка:
− во-первых, не отражает реальной эффективности сделки;
− во-вторых, не может быть использована для сопоставлений.
Если начисление процентов будет производиться m раз в год, а срок долга – n лет, то общее количество периодов начисления за весь срок финансовой операции составит
Отсюда формулу сложных процентов можно записать в следующем виде:
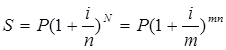 ,
где i – номинальная годовая ставка процентов.
Наряду с номинальной ставкой существует эффективная ставка (effective rate ), измеряющая тот реальный относительный доход , который получен в целом за год, с учетом внутригодовой капитализации. Эффективная ставка показывает, какая годовая ставка сложных процентов дает тот же финансовый результат, что и m -разовое наращение в год по ставке j/m :
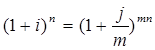 ,
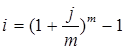 .
Из формулы следует, что эффективная ставка зависит от количества внутригодовых начислений.
Расчет эффективной ставки является мощным инструментом финансового анализа, поскольку ее значение позволяет сравнивать между собой финансовые операции, имеющие различные условия: чем выше эффективная ставка финансовой операции, тем (при прочих равных условиях) она выгоднее для кредитора.
Необходимо отметить, что основная формула сложных процентов предполагает постоянную процентную ставку на протяжении всего срока начисления процентов. Однако, предоставляя долгосрочную ссуду, часто используют изменяющиеся во времени, но заранее зафиксированные для каждого периода ставки сложных процентов. В случае использования переменных процентных ставок, формула наращения имеет следующий вид:
где i k – последовательные во времени значения процентных ставок; n k – длительность периодов, в течение которых используются соответствующие ставки.
Все ситуации, которые мы до сих пор рассматривали, относились к дискретным процентам, поскольку их начисление осуществляется за фиксированные промежутки времени (год, квартал, месяц, день, час). Но на практике нередко встречаются случаи, когда проценты начисляются непрерывно , за сколь угодно малый промежуток времени. Если бы проценты начислялись ежедневно, то годовой коэффициент (множитель) наращения выглядел так:
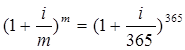 .
Но поскольку проценты начисляются непрерывно, то m стремится к бесконечности, а коэффициент (множитель) наращения стремится к e i , где e ≈ 2,718281, называется числом Эйлера и является одной из важнейших постоянных математического анализа.
Отсюда можно записать формулу наращенной суммы для n лет:
Ставку непрерывных процентов называют силой роста (force of interest) и обозначают символом δ , в отличие от ставки дискретных процентов (i ).
Графически изменение наращенной суммы в зависимости от частоты начисления имеет следующий вид:
При дискретном начислении каждая «ступенька» характеризует прирост основной суммы долга в результате очередного начисления процентов. Обратите внимание, что высота «ступенек» все время возрастает.
В рамках одного года одной «ступеньке» на левом графике соответствует две «ступеньки» на среднем графике меньшего размера, но в сумме они превышают высоту «ступеньки» однократного начисления. Еще более быстрыми темпами идет наращение при непрерывном начислении процентов, что и показывает график справа.
Таким образом, в зависимости от частоты начисления процентов наращение первоначальной суммы осуществляется с различными темпами, причем максимально возможное наращение осуществляется при бесконечном дроблении годового интервала.
Непрерывное начисление процентов используется при анализе сложных финансовых задач, например, обоснование и выбор инвестиционных решений. Оценивая работу финансового учреждения, где платежи за период поступают многократно, целесообразно предполагать, что наращенная сумма непрерывно меняется во времени и применять непрерывное начисление процентов.
Также как для простых процентов, для сложных процентов необходимо иметь формулы, позволяющие определить недостающие параметры финансовой операции:
− срок ссуды,
− ставка сложных процентов.
| | 3 | | | | |
И расчет параметров этой сделки.
Курс финансовой математики состоит из двух разделов: разовые платежи и потоки платежей. Разовые платежи — это финансовые сделки, при которых каждая сторона, при реализации условий контракта выплачивает сумму денег только один раз (либо дает в долг, либо отдает долг). Потоки платежей — это финансовые сделки, при которых каждая сторона при реализации условий контракта производит не менее одного платежа.
В финансовой сделке участвуют две стороны — кредитор и заемщик. Каждой стороной может быть как банк, так и клиент. Основная финансовая сделка — предоставление некоторой суммы денег в долг. Деньги не равносильны относительно времени. Современные деньги, как правило, ценнее будущих. Ценность денег во времени отражается в величине начисляемых процентных денег и схеме их начисления и выплаты.
Математическим аппаратом для решения таких задач является понятие "процентов" и и .
Проценты — основные понятия
Процент — одна сотая от заранее оговоренной базы (то есть база соответствует 100%).
Примеры:Ответ: больше на
| первоначальная сумма долга | |
| (дни) | фиксированный промежуток времени, к которому приурочена процентная (учетная) ставка (как правило, один год — 365, иногда 360 дней) |
| процентная (учетная) ставка за период | |
| срок долга в днях | |
| срок долга в долях от периода | |
| сумма долга в конце срока |
Процентная ставка
Процентная ставка — относительная величина дохода за фиксированный отрезок времени. Отношение дохода (процентных денег — абсолютная величина дохода от представления денег в долг) к сумме долга.
Период начисления — это временной интервал, к которому приурочена процентная ставка, его не следует путать со сроком начиления. Обычно в качестве такого периода принимаю год, полугодие, квартал, месяц, но чаще всего дело имеют с годовыми ставками.
Капитализация процентов — присоединение процентов к основной сумме долга.
Наращение — процесс увеличения суммы денег во времени в связи с присоединением процентов.
Дисконтирование — обратно наращению, при котором сумма денег, относящаяся к будущему уменьшается на величину соответствующую дисконту (скидке).
Величина называется множителем наращения, а величина — множителем дисконтирования при соответствующих схемах.
Интерпретация процентной ставкиПри схеме "простых процентов " исходной базой для начисления процентов в течение всего срока долга на каждом периоде применения процентной ставки является первоначальная сумма долга .
При схеме "сложных процентов " (для целых ) исходной базой для начисления процентов в течение всего срока на каждом периоде применения процентной ставки является наращенная за предыдущий период сумма долга.
Присоединение начисленных процентных денег к сумме, которая служит базой для их вычисления, называется капитализацией процентов (или реинвестированием вклада). При применении схемы "сложных процентов" капитализация процентов происходит на каждом периоде .
Интерпретация учетной ставкиПри схеме "простых процентов" (простой дисконт ) — исходной базой для начисления процентов в течение всего срока долга на каждом периоде применения учетной ставки является сумма , подлежащая выплате в конце срока вклада.
При схеме "сложных процентов" (для целых ) (сложный дисконт ) — исходной базой для начисления процентов в течение всего срока на каждом периоде применения учетной ставки является сумма долга в конце каждого периода.
Простая и сложная процентные ставки
"Прямые" формулы
| Простые проценты | Сложные проценты | ||
| — процентная ставка | наращение | ||
| — процентная ставка |
дисконтирование (банковский учет) |
"Обратные" формулы
| Простые проценты | Сложные проценты | ||
| — процентная ставка | дисконтирование (математический учет) | ||
| — процентная ставка | наращение |
Переменная процентная ставка и реинвестирование вкладов
Пусть срок долга имеет этапов, длина которых равна , ,
— при схеме простых процентов
1 . В контракте предусмотрено начисление а) простого, б) сложного процента в таком порядке: в первом полугодии по годовой процентной ставке 0,09, потом в следующем году ставка уменьшилась на 0,01, а в следующих двух полугодиях увеличилась на 0,005 в каждом из них. Найти величину наращенного вклада в конце срока, если величина первоначального вклада равна $800.
Рыночная процентная ставка как важнейший макроэкономический показатель
Важным выступает процентная ставка. Процентная ставка — это плата за деньги, предоставляемые в . Были времена, когда законом не допускалось вознаграждение за то, что неизрасходованные, заемные деньги давали в заем. В современном мире широко пользуются кредитами, за пользование которыми устанавливается процент. Поскольку процентные ставки измеряют издержки использования денежных средств предпринимателями и вознаграждение за неиспользование денег потребительским сектором, то уровень процентных ставок играет значительную роль в экономике страны в целом.
Очень часто в экономической литературе пользуются термином "процентная ставка", хотя существует множество процентных ставок. Дифференциация процентных ставок связана с риском, на который идет заимодатель. Риск возрастает с увеличением срока кредита, так как становится выше вероятность того, что деньги могут потребоваться кредитору раньше установленной даты возврата ссуды, соответственно повышается процентная ставка. Она увеличивается, когда за кредитом обращается малоизвестный предприниматель. Мелкая фирма уплачивает более высокую процентную ставку, чем крупная. Для потребителей процентные ставки также варьируются.
Однако как бы ни отличались ставки процента, все они находятся под воздействием : если предложение денег уменьшается, то процентные ставки увеличиваются, и наоборот. Именно поэтому рассмотрение всех процентных ставок можно свести к изучению закономерностей одной процентной ставки и в дальнейшем оперировать термином "процентная ставка"
Различают номинальные и реальные процентные ставки
Реальная процентная ставка определяется с учетом уровня . Она равна номинальной процентной ставке, которая устанавливается под воздействием спроса и предложения, за вычетом уровня инфляции:
Если, например, банк предоставляет кредит и взимает при этом 15%, а уровень инфляции составляет 10%, то реальная процентная ставка равна 5% (15% — 10%).
Способы начисления процентов
Простая процентная ставка
График роста по простым процентам
ПримерОпределить проценты и сумму накопленного долга если ставка по простым процентам 20% годовых, ссуда равна 700 000 руб., срок 4 года.
- I = 700 000 * 4 * 0,2 = 560 000 руб.
- S = 700 000 + 560 000 = 1 260 000 руб.
Ситуация, когда срок ссуды меньше периода начисления
Временная база может быть равна:- 360 дней. В в этом случае получают обыкновенные или коммерческие проценты .
- 365 или 366 дней. Используется для расчета точных процентов .
- Точное число дней ссуды — определяется путем подсчета числа дней между датой ссуды и датой ее погашения. День выдачи и день погашения считаются за один день. Точное число дней между двумя датами можно определить по таблице порядковых номеров дней в году.
- Приближенное число дней ссуды — определяется из условия, согласно которому любой месяц принимается равным 30 дням.
- Точные проценты с точным числом дней ссуды (365/365)
- Обыкновенные проценты с точным числом дней ссуды (банковский; 365/360). При числе дней ссуды, превышающем 360, данный способ приводит к тому, что сумма начисленных процентов будет больше, чем предусматривается годовой ставкой.
- Обыкновенные проценты с приближенным числом дней ссуды (360/360). Применяется в промежуточных рассчетах, так как не сильно точный.
Ссуда в размере 1 млн.рублей выдана 20 января до 5 октября включительно под 18% годовых. Какую сумму должен заплатить должник в конце срока при начислении простых процентов? Рассчитать в трех вариантах подсчета простых процентов.
Для начала определим число дней ссуды: 20 января это 20 день в году, 5 октября — 278 день в году. 278 — 20 = 258. При приближенном подсчете — 255. 30 января — 20 января = 10. 8 месяц умножить на 30 дней = 240. итого: 240 + 10 + 5 = 255.
1. Точные проценты с точным числом дней ссуды (365/365)
- S = 1 000 000 * (1 + (258/365)*0.18) = 1 127 233 руб.
2. Обыкновенные проценты с точным числом дней ссуды (360/365)
- S = 1 000 000 * (1 + (258/360)*0.18 = 1 129 000 руб.
3. Обыкновенные проценты с приближенным числом дней ссуды (360/360)
- S = 1 000 000 (1 + (255/360)*0.18 = 1 127 500 руб.
Переменные ставки
В кредитных соглашениях иногда предусматриваются изменяющиеся во времени процентные ставки. Если это простые ставки, то наращенная на конец срока сумма определяется следующим образом.
Владелец капитала, предоставляя его на определенное время в долг, рассчитывает на получение дохода от этой сделки. Размер ожидаемого дохода зависит от трех факторов: от величины капитала, предоставляемого в кредит, от срока кредита и от величины ссудного процента или, иначе говоря, процентной ставки. Процентная ставка характеризует доходность кредитной сделки. Она показывает, какая доля от суммы выданного кредита будет возвращена владельцу капитала в виде дохода. Поэтому процентная ставка рассчитывается как отношение дохода, полученного за определенный период (чаще всего за год), к величине капитала, предоставляемого в кредит. Величина процентной ставки определяется отношением
где Е – процентная ставка, выраженная десятичной дробью: J – величина дохода владельца капитала; К 0 – сумма капитала, предоставляемого в кредит; Т – срок ссуды в годах.
Пример 3.1. Фирма приобрела в банке вексель, по которому через год должна получить 30,0 млн руб. (номинальная стоимость векселя). Определить доходность этой сделки, т.е. размер процентной ставки.
Решение:
По условию задачи: первоначальная сумма капитала, предоставляемого в кредит, К 0 = 20,0 млн руб. Номинальная сумма векселя, т.е. сумма, которую получит владелец капитала (инвестор) через год, К 1 = 30,0 млн руб., дохода инвестора J = 30,0 – 20,0 = 10 млн руб.

Используя выражение для расчета процентной ставки, мы можем записать, что величина дохода инвестора определяется по формулам:
J = К ∙ Т ∙ Е, если Е выражена в долях единицы;
Величину J часто называют процентными деньгами или процентным доходом, а иногда и просто процентами.
В дальнейшем и мы будем пользоваться этим термином.
Существуют различные методы начисления процентов. Основное их различие сводится к определению исходной суммы (базы), на которую начисляются проценты. Эта сумма может оставаться постоянной в течение всего периода или меняться, в зависимости от этого различают следующие методы начисления процентов:
По простым процентным ставкам;
По сложным процентным ставкам.
Их основное отличие заключается в выборе исходной базы для начисления процентов.
Простой процент – это способ начисления процентов только на начальную инвестируемую сумму денежных средств. При этом способе начальная сумма денежных средств К 0 за определенный период времени Т, в течение которого начисляются процент, вырастет до величины
Величина (1 + Т∙Е) называется множителем наращения простых процентов. При использовании простых процентов, когда срок финансовой сделки не равен целому числу лет, периоды исчисления процентов выражают дробным числом, т.е.
где n – число дней, на которое предоставлен кредит; Р – временная база (число дней в году), равная 365 или 360 дням. Различие в продолжительности года вызвано тем, что в ряде стран для удобства вычислений год делится на 12 месяцев по 30 дней в каждом, т.е. Р = 12 ∙ 30 = 360 дней. Это так называемая «германская практика». В англоязычных странах (и в России) в банковских расчетах продолжительность года принимается календарная, т.е. 365 дней, число дней в месяце также соответствует календарю.
Пример 4.2: Банк выдал клиенту ссуду в 20 млн руб. сроком на полгода по ставке простых процентов, равной 40% годовых. Определить проценты и сумму с накопленным долгом по германской практике.
Решение:
Доход банка (проценты): J = 20 ∙ 0,4 ∙ 0,5 = 4 млн руб.
Сумма с накопленным долгом: К t = 20 +4 = 24 млн руб., или
Пример 4.3. Выдана ссуда в размере 4 млн руб. на 1 месяц под 10% годовых. Какова будет ее величина к платежу по германской практике.
Решение:
Сумма к платежу составит:
Если по условию кредитного соглашения устанавливается переменная процентная ставка, то наращенная сумма определяется по формуле
где m – число периодов начисления, Т i – продолжительность начисления ставки Е i .
Пример 4.4: Банк предлагает своему клиенту-заемщику следующие условия предоставления кредита: первое полугодие – 40% годовых, каждый следующий квартал ставка возрастает на 8%. Проценты начисляются только на первоначальную сумму предоставленного кредита. Определить наращенную сумму долга, если кредит составлял 50 млн руб. на год.
Решение:
К t = 50 ∙ (1 + 0,5 ∙ 0,4 + 0,25 ∙ 0,48 + 0,25 ∙ 0,56) = 73 млн руб.
Наряду с рассмотренным методом начисления по простой процентной ставке используется метод начисления по сложной процентной ставке . Суть метода заключается в том, что на наращенные в предыдущем периоде суммы вновь начисляются проценты, т.е. происходит многоразовое наращение. Подобный процесс называют капитализацией процентного дохода.
Используя ранее введенные обозначения, рассчитаем по сложным процентам наращенную сумму за n лет.
В конце 1-го периода (года) наращенная сумма равна К 1 = К 0 ∙(1+Е).
В конце 2-го периода (2-го года)
В конце t-го года наращенная сумма будет равна  .
Процесс увеличения первоначальной суммы в результате накопления процентов, т.е. начисления сложных процентов, называется наращением (компаудингом). Он используется для определения будущей (наращенной) стоимости FV:
где FV- будущая стоимость (future value); PV – текущая (первоначальная) стоимость (present value); t – число лет операции; Е – ставка (норма) доходности, равная ставке процента за кредит, доли ед.
Величину называют множителем наращения сложных процентов.
Пример 4.5: Инвестор получил кредит в банке на сумму 150,0 млн руб. сроком на 3 года под 20% годовых (сложные проценты). Определить сумму погашения долга в конце срока.
Решение:
Зачастую банки, предоставляя долгосрочные кредиты, используют изменяющиеся во времени, но заранее фиксированные для каждого периода ставки сложных процентов. В этом случае наращенная сумма определяется по формуле
где Е 1 , Е 2 ,…Е к – последовательные значения ставок процентов; t 1 , t 2 ,…t к - периоды, в течение которых используются соответствующие ставки.
Пример 4.6. Строительная фирма получила кредит в банке на сумму 100,0 млн руб. сроком на 5 лет. Процентная ставка по кредиту определена в 10,5% для 1-го года, для 2-го предусмотрена надбавка к процентной ставке в размере 1,5%, для 3-го года и последующих лет – в размере 0,75%.
Определить сумму долга, подлежащую погашению в конце срока займа.
Решение:
К 5 = 100 ∙ (1 + 0,105) ∙ (1 + 0,105 + 0,015) ∙ (1 + 0,105 + 0,015 + 0,0075) х
х (1 + 0,105 + 0,015 + 0,0075 + 0,0075) ∙ (1 + 0,105 + 0,015 + 0,0075 ∙ 3) =
180,95 млн руб.
Использование в финансовых расчетах простых и сложных процентов дает неодинаковые результаты; различия между ними обусловлены сроками сделок.
Так, при равной величине простых и сложных процентов при сроке ссуды меньше одного года наращенная сумма, вычисленная по простым процентам, будет больше наращенной суммы, вычисленной по сложным процентам, т.е. (1 + Т ∙ Е) > (1 + Е) t .
При сроке сделки больше одного года наращение по сложным процентам опережает наращение по простым процентам, т.е.
(1 + Т ∙ Е) < (1 + Е) t .
При применении сложного процента капитал, генерирующий (накапливающий) доходы, постоянно возрастает, что повышает заинтересованность вкладчика в оставлении инвестированного и полученного в результате инвестирования капитала в том же объекте вложений. При применении простого процента вкладчик заинтересован снимать доходы по мере их начисления для потребления и использовать в других инвестиционных проектах или в текущей деятельности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации