
Приобретены материальные ценности проводка. Учет материалов: понятие и проводки
Для учета материалов существует бухгалтерский счет 10 «Материалы». Счет 10 - активный, на нем ведется учет активов предприятия (материальных ценностей), по дебету данного счета отражается поступление материалов на склад предприятия, по кредиту выбытие и их отпуск в производство.
При поступлении на предприятие материальные ценности могут учитываться двумя способами:
- по фактической себестоимости (зачастую так оно и происходит);
- по учетным ценам (в данном случае в качестве учетной могут выступать средние покупные цены или плановая себестоимость).
К 10 счету может быть открыт ряд субсчетов: сырье и материалы, полуфабрикаты, топливо, тара, запасные части и т.д.
Кроме этого, на каждом субсчете может вестись еще аналитический учет поступления по каждому конкретному виду (сорт, наименование) материалов или по местам их хранения.
Учет по фактической себестоимости
В данном случае поступающие на предприятие материалы будут приходоваться непосредственно в дебет сч. 10 по фактической себестоимости, которая включает в себя все фактически понесенные предприятием затраты по их приобретению за вычетом НДС.К затратам можно отнести:
- непосредственно стоимость по договору купли-продажи;
- затраты на услуги сторонних организаций, связанные с приобретением материалов (например, информационные, консультационные);
- транспортно-заготовительные расходы (ТЗР);
- затраты, связанные с доведением материальных ценностей до состояния, в котором они могут быть использованы.
Поступление материалов от поставщика осуществляется на основе доверенности на получение ТМЦ форма М-2 или М-2а. Форму М-2а, как правило, применяют при частом, постоянном получении ценностей. Форма М-2 обычно применяется для разового получения. Главное отличие этих двух форм - это наличие корешка в форме М-2, который при выдаче доверенности остается в бухгалтерии и подшивается в соответствующие папки. Данный корешок содержит необходимую информацию о выданной доверенности и позволяет бухгалтеру не делать дополнительных записей вручную. Применение этих форм актуально в том случае, если лицо, получаемое ТМЦ у поставщика или перевозчика, доставившего ТМЦ, не является руководителем организации или индивидуальным предпринимателем.
Проводки
При получении ТМЦ от поставщика в бухгалтерском учете выполняется проводка: Д10 К60 на сумму фактических затрат, связанных с приобретением, за минусом НДС.НДС по приобретаемым ТМЦ выделяется на отдельный счет 19 «Налог на добавленную стоимость по приобретенным ценностям» проводкой Д19 К60, после чего НДС направляется к вычету в дебет счета 68 «Расчеты по налогам и сборам» субсчет «НДС» — проводка Д68.НДС К19.
Оплата поставщику с расчетного счета оформляется проводкой Д60 К51.
Выполнить указанные выше бухгалтерские проводки можно только в том случае, если имеются подтверждающие документы:
- товарная или товарно-транспортная накладная от поставщика;
- счет-фактура с выделенным НДС от поставщика;
- накладная и счет-фактура по другим затратам, связанным с приобретением и транспортировкой;
- платежные документы, подтверждающие факт оплаты всех расходов покупателем.
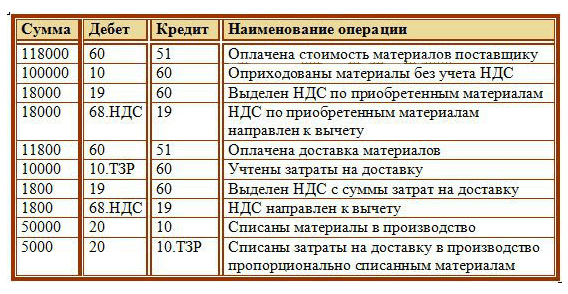
Проводки по учету материалов при поступлении по фактической себестоимости:

Пример
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб. Расходы на доставку составили 11 800 руб., в том числе НДС 1 800 руб. ТМЦ приходуются по фактическим ценам. Расходы на доставку отражаются на отдельном субсчете счета 10 - 10.ТЗР. В производство отправлено 500 шт. ТМЦ.
Проводки:
Учет по учетным ценам
ТМЦ могут приниматься к учету по учетным ценам, обычно данный метод применяется в том случае, если поступление ценностей носит регулярный характер.Для учета товарно-материальных ценностей в данном случае используются вспомогательные сч. 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей».
Проводки
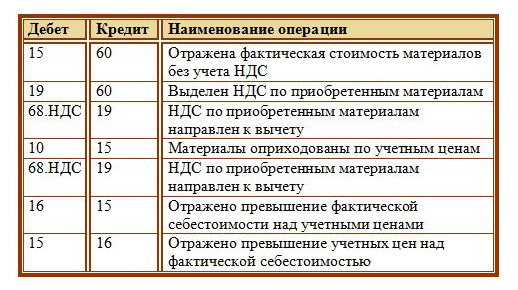
Прежде, чем попасть на 10 счет, материалы учитываются по дебету сч. 15 проводкой Д15 К60 по стоимости, указанной в документах поставщика, без учета НДС.НДС выделяется отдельно на 19 счет: Д19 К60, после чего направляется к вычету Д68.НДС К19.
После чего ТМЦ приходуются в дебет сч. 10 по учетным ценам: Д10 К15.
Разница между фактической ценой, указанной на сч. 15, и учетной, отраженной на сч. 10, отражается на сч. 16.
Если фактическая цена больше учетной, то выполняется проводка Д16 К15 на величину, равную разнице между закупочной и учетной стоимостью. При этом на сч. 16 появляется дебетовое сальдо, которое в конце месяца списывается на те счета, на которые списываются материалы. Сумма, которую нужно списать со сч. 16 в конце месяца определяется по следующей формуле:
(Сальдо по дебету сч. 16 на начало месяца + оборот по дебету сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Если фактическая цена меньше учетной, то выполняется проводка Д15 К16. Кредитовое сальдо, образовавшееся на счете 16, сторнируется (отнимается) в конце месяца, сумма, подлежащая сторнированию, определяется по формуле:
(Сальдо по кредиту сч. 16 на начало месяца + оборот по кредиту сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Проводки при поступлении материалов по учетным ценам:
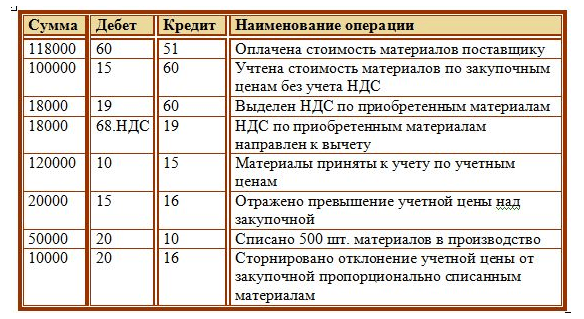
Пример
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб.
ТМЦ приходуются по учетной цене 120 руб. за штуку. В производство направлено 500 шт. ТМЦ.
Проводки:
Помимо того, что материалы могут поступить на предприятие от поставщика, их можно также изготовить собственными силами из других материалов, также они могут быть внесены в уставной капитал организации или получены безвозмездно.
Другие способы поступления материалов
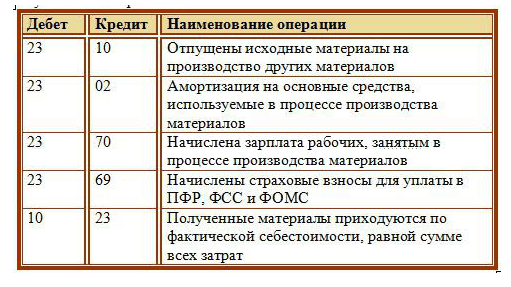
ИзготовлениеПри изготовлении материальных ценностей стоимость, по которой они будут оприходованы на склад, складывается из всех фактических затрат, возникших в процессе производства. Сюда могут включаться: стоимость исходных материалов, амортизация основных средства, используемых при производстве, зарплата персонала, накладные расходы и прочие прямые расходы.
Все затраты по производству собираются на сч. 20 «Основное производство» или 23 «Вспомогательное производство», после чего списываются на сч. 10 Материалы.
Проводки:
Взнос в уставный капитал
Если материальные ценности поступают от одного из учредителей в виде взноса в уставный капитал, то необходимо провести их оценку, согласовать стоимость со всеми учредителями, при необходимости воспользоваться независимой экспертизой.
Также в фактическую себестоимость могут быть включены транспортно-заготовительные расходы.
Проводка по учету поступления материалов в данном случае будет иметь вид: Д10 К75.
Безвозмездное поступление
Если материалы поступают в организацию по договору дарения (безвозмездно), то их фактическая себестоимость принимается равной среднерыночной стоимости. Сюда также включаются транспортно-заготовительные расходы.
Безвозмездное поступление отражается проводкой: Д10 К98.
По мере списания материальных ценностей в производство с дебета счета 98 «Доходы будущих периодов» списываются суммы по материалам, полученным при дарении, в кредит счета 91/1 (отражаются в составе прочих доходов).
Проводки при безвозмездном поступлении материалов:

Безвозмездная передача материальных ценностей отличается тем, НДС в этом случае не выделяется, даже если поставщик предоставил счет-фактуру.
Видео: учет материалов в 1С
Учет материалов — является одним из основных бухгалтерских операций в организации. Материалы необходимо принять к учету и составить необходимые проводки. В статье рассмотрено, как правильно организовать бухгалтерский учет поступления материалов, приведены таблицы с проводками, которые при этом нужно отразить в бухгалтерии. Для более удобного восприятия информации приведены примеры.
В бухгалтерии для учета материалов используется счет 10 «Материалы». По дебету этого счета отражается поступление ТМЦ, по кредиту их списание.
Материалы могут поступить на склад предприятия несколькими способами:
- покупка материалов;
- безвозмездная передача материалов;
- в виде вклада в уставный капитала;
- могут быть изготовлены собственными силами.
Стоимость материалов при поступлении может учитываться двумя способами:
- По фактической себестоимости (учет происходит непосредственно на счете 10).
- По учетным ценам (в качестве учетной цены может быть плановая себестоимость, средние покупные цены), в данном случае учет себестоимости материалов формируется с помощью дополнительных счетов 15 и 16.
УЧЕТ ПОСТУПЛЕНИЯ МАТЕРИАЛОВ ПО ФАКТИЧЕСКОЙ СЕБЕСТОИМОСТИ (ПРОВОДКИ, ПРИМЕР)
Если ТМЦ принимаются к учету по фактической себестоимости, то их приходуют сразу в дебет счета 10 по стоимости, указанной в документах поставщика. Если организация является плательщиком НДС, то сумма налога выделяется для возмещения из бюджета на отдельный субсчет. Проводки при учете материалов по фактической себестоимости выглядят следующим образом:
| Дебет | Кредит | Название операции |
| 60 | 51 | Оплачена стоимость полученных ТМЦ поставщику |
| 10 | 60 | ТМЦ приняты к учету по фактической себестоимости без НДС |
| 19 | 60 | Выделен НДС из стоимости ТМЦ |
ПРИМЕР УЧЕТА ПОСТУПЛЕНИЯ МАТЕРИАЛОВ ПРИ ПОКУПКЕ
|
Организация ООО «Альфа» приобрела 5000 кубометров паркета за 600 000 руб. в том числе НДС 91 525. За доставка отдали 6000 в том числе НДС 915 рублей. В производство было отпущено 3000 кубометров паркета.
Необходимо отразить данные операции в балансе. Примечание: (Как считается НДС из суммы можно посмотреть в статье: « «.). Транспортно-заготовительные работы учитываются на счете 10 субсчет ТЗР. |
Проводки по учету поступления материалов при покупке
| Сумма | Дебет | Кредит | Название операции |
| 600000 | 60 | 51 | Оплачена стоимость паркета |
| 508475 | 10 | 60 | Оприходован паркет без учета НДС |
| 91525 | 19 | 60 | Выделен НДС |
| 6000 | 60 | 51 | Оплачена доставка |
| 5085 | 10 субсчет ТЗР | 60 | Учтены затраты по доставке паркета |
| 915 | 19 | 60 | Выделен НДС |
| 360000 | 20 | 10 | Списаны материалы в производство |
| 360000 | 20 | 10 субсчет ТЗР | Списаны ТЗР в производство |
ТЗР списываются раз в месяц одной проводкой. Для определения суммы списания транспортно-заготовительных расходов определяется следующее отношение:
УЧЕТ МАТЕРИАЛОВ ПО УЧЕТНЫМ ЦЕНАМ С ИСПОЛЬЗОВАНИЕМ СЧЕТОВ 15, 16 (ПРОВОДКИ, ПРИМЕР)
Если для учета материалов используется не фактическая себестоимость, а учетная цена, то в бухгалтерии используются дополнительно счета 15 и 16. В дебет сч.15 ТМЦ поступают по фактической стоимости, а в дебет сч.10 уже по учетной цене. Разница между фактической и учетной ценой называется отклонением и отражается на сч.16. Превышение учетной цены над фактической отражается по кредиту сч.16, превышение фактической цены над учетной — по дебету сч.16. Проводки приведены в таблице ниже.
ПРОВОДКИ ПО УЧЕТУ МАТЕРИАЛОВ ПО УЧЕТНЫМ ЦЕНАМ
В таблице ниже приводятся основные проводки по учету поступления материалов (ТМЦ).
|
Дебет |
Кредит | Название операции |
| 60 | 51 | Оплачена стоимость ТМЦ поставщика |
| 15 | 60 | Учтена стоимость ТМЦ по документам поставщика без учета НДС |
| 19 | 60 | Выделен НДС |
| 10 | 15 | Оприходованы ТМЦ по учетной цене |
| 15 | 16 | |
| 16 | 15 | Списано превышение фактической цены над учетной себестоимостью |
Рассмотрим данный вариант учета материалов на конкретном примере.
ПРИМЕР БУХГАЛТЕРСКОГО УЧЕТА ПОСТУПЛЕНИЯ МАТЕРИАЛОВ
|
Организация ООО «Альфа» приобрела материалы в количестве 1000 штук общей стоимостью 240000 в том числе НДС 40000 рублей. Материалы приходуются по учетной цене 250 руб. за 1 штуку. В производство было отправлено 400 штук.
Необходимо отразить данные операции. |
Проводки по учету покупки материалов в производство
| Сумма | Дебет | Кредит | Название операции |
| 240000 | 60 | 51 | Перечислена оплата поставщику |
| 200000 | 15 | 60 | ТМЦ учтены по фактической себестоимости без НДС |
| 40000 | 19 | 60 | Выделен НДС |
| 250000 | 10 | 15 | Оприходованы материалы по учетной цене |
| 50000 | 15 | 16 | Списано превышение учетной цены над фактической себестоимостью |
| 100000 | 20 | 10 | Списано в производство 400 штук |
В случае если закупочная цена превышает учетную на счете 16 образуется дебетовое сальдо, это сальдо в конце месяца списывается на те счета, куда были списаны материалы пропорционально по формуле:
(дебетовое сальдо на начало месяца по счету 16 + дебетовый оборот по счету 16) х кредитовый оборот счета 10 / (дебетовое сальдо на начало месяца счета 10 + дебетовый оборот счета 10).
В случае если закупочная цена меньше учетной, то на счете 16 кредитовое сальдо, которое в конце месяца списывается по формуле:
(кредитовое сальдо на начало месяца счета 16 + кредитовый оборот по счету 16) х кредитовый оборот счета 10 / (дебетовое сальдо на начало месяца счета 10 + дебетовый оборот счета 10)
В нашем примере закупочная цена меньше учетной, на счете 16 кредитовое сальдо, определим вышеуказанное соотношение:
В конце месяца проводкой Д20 К16 списываем сумму в размере 20 000.
Помимо покупки материалы могут поступить на предприятие и другими способами:
- Изготовление материалов собственными силами: проводка Д10 К20 (23) — оприходованы материалы, изготовленные .
- Поступление материалов в виде вклада в : проводка Д10 К75 .
- Дарение (безвозмездная передача материалов): безвозмездное поступление материалов оформляется проводкой Д10 К98 , затем счет 98 закрывается на 91 проводкой Д98 К91 .
Товарно–материальные ценности (ТМЦ) – это материальное имущество организации, относящееся к оборотным средствам. Рассмотрим более подробно как ведется учет ТМЦ в бухгалтерии, проводки и документы.
ТМЦ в бухгалтерском учете — это материальные ценности, которые будут использоваться при изготовлении готовой продукции. Для учета ТМЦ в бухгалтерии прежде всего предназначен активный счет 10 «Материалы». На предприятиях для более удобного ведения учета к счету 10 открывают субсчета по видам материалов:
Способы приобретения ТМЦ в организации могут быть разные, например:
- Приобретение ТМЦ у контрагента за безналичный расчет (рассмотрено на примере 1 );
- Организация выдает сотруднику наличные денежные средства подотчет для приобретения ТМЦ (изучено в примере 2 и примере 3 ).
В дальнейшем приобретенные и оприходованные товары передаются в производство. При передаче материалов в производство предприятие для целей бухгалтерского учета стоимость может списывать, указав в учетной политике один из способов:

Для целей налогового учета стоимость списанных материалов определяется согласно п.2 и п.4 ст. 254 НК РФ.
Материалы могут списываться:
- На основное производство (счет 20) (пример 4 );
- На вспомогательное производство (счет 23);
- На общепроизводственные расходы (счет 25);
- На общехозяйственные расходы (счет 26) (пример 5 ).
Проводки по учету ТМЦ в бухгалтерии
Пример 1. Приобретение ТМЦ у контрагента за безналичный расчет
Приобретение материально-производственных запасов (МПЗ) по безналичному расчету регламентировано п.5-11 ПБУ 5/01, п.1 ст.254 НК РФ.
Организация ООО «ВЕСНА» приобретает у поставщика ООО «УЮТ» производственные материалы на общую сумму 59 000 руб., в т.ч. НДС 18% — 9 000 руб.
Покупка материалов за безналичный расчетпроводки:
Получите 267 видеоуроков по 1С бесплатно:
Пример 2. Приобретение ТМЦ за наличный расчет с НДС
Организация ООО «ВЕСНА» выдала денежные средства сотруднику Иванову А.А. в сумме 15 000 руб. из кассы организации на приобретения ТМЦ. Сотрудник предоставил авансовый отчет на выданную сумму.
Приобретение материалов через подотчетное лицо проводки:
| Счет дебета | Счет кредита | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 71.01 | 50.01 | 15 000,00 | ||
| 10.09 | 71.01 | 12 711,86 | Авансовый отчет,Товарная накладная (ТОРГ-12) | |
| 19.03 | 71.01 | 2 288,14 | Учтен НДС по приобретенным ТМЦ | Счет фактура полученный |
| 68.02 | 19.03 | 2 288,14 | НДС принят к вычету | Книга покупок |
Пример 3. Приобретение ТМЦ за наличный расчет без НДС
Организация ООО «ВЕСНА» выдала денежные средства сотруднику Иванову А.А. в сумме 20 000,00 рублей из кассы организации на приобретения ТМЦ. Сотрудник приобрел ТМЦ в розничном магазине по товарному чеку без НДС и потратил больше выданных денежных средств на 2 500,00 руб. Сотрудник представил авансовый отчет на выданную сумму.
Приобретение материалов без НДС через подотчетное лицо проводки:
| Счет дебета | Счет кредита | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 71.01 | 50.01 | 20 000,00 | Выдача денежных средств сотруднику под отчет на приобретение ТМЦ | Распоряжение руководителя, Расходный кассовый ордер (КО-2) |
| 10.09 | 71.01 | 22 500,00 | Авансовый отчет сотрудника по приобретенным ТМЦ | Авансовый отчет,Товарный чек |
| 71.01 | 50.01 | 2 500,00 | Выдача денежных средств сотруднику (сумма перерасхода по авансовому отчету) | Авансовый отчет,Расходный кассовый ордер (КО-2) |
Пример 4. Списание материалов в основное производство
Организация ООО «ВЕСНА» передает в производство 70 штук досок 4х4, для изготовления готовой продукции. В соответствии с учетной политикой материалы списываются по средней цене.
По номенклатуре «Доски 4х4» в организации был остаток в количестве 150 штук на общую сумму 40 500,00 руб.:
- Рассчитаем среднюю стоимость: 40 500,00 / 150 = 270,00 руб.;
- Рассчитаем стоимость переданного материала в производство: 70 * 270,00 = 18 900,00 руб.
Списание материалов в основное производство — проводки и документы:
Пример 5. Списание материалов на общехозяйственные расходы
Организация ООО «ВЕСНА» в подразделение «Бухгалтерия» передала 50 штук тетрадей и 100 штук ручек. Стоимость материалов согласно учетной политике списывается по средней цене.
В организации были остатки по номенклатуре Тетради в количестве 400 штук на общую сумму 10 280,00 руб., по номенклатуре Ручки в количестве 550 штук на общую сумму 8 525,00 руб.
Рассчитаем среднюю стоимость:
- тетради 10 280,00 / 400 = 25,70 руб.;
- ручки 8 525,00 / 550 = 15,50 руб.
Рассчитаем стоимость списанного материала на общехозяйственные расходы:
- тетради 50 * 25,70 = 1 285,00 руб.;
- ручки 100 * 15,50 = 1 550,00 руб.
Таким образом, на общехозяйственные расходы списано материалов общей стоимостью 2 835,00 руб., что отражается проводкой.
В бухгалтерском учете проводкам по 10 счету (Материалы) отводят важную роль. От того, насколько правильно и своевременно они были оприходованы и списаны, зависит себестоимость продукции и конечный результат любого вида деятельности – прибыль или убытки. В этой статье мы рассмотрим основные аспекты учета материалов и проводки по ним.
Понятие материалов и сырья в бухгалтерском учете
В эти номенклатурные группы включаются активы, которые могут быть использованы как полуфабрикаты, сырье, комплектующие и прочие виды товарно-материальных ценностей для производства продукции и оказания услуг, или используемые для собственных нужд организации или предприятия.
Цели учета материалов
- Контроль их сохранности
- Отражение в бухучете всех хозяйственных операций по движению ТМЦ (для планирования себестоимости и управленческого и финансового учетов)
- Формирование себестоимости (материалов, услуг, продукции).
- Контроль нормативных запасов (для обеспечения непрерывного цикла работ)
- Выявление
- Анализ эффективности использования МПЗ.
Субсчета 10 счета
ПБУ устанавливают перечень определенных бухгалтерских счетов в Плане счетов, которые следует использовать для учета материалов в соответствии с их классификацией и номенклатурными группами.
В зависимости от специфики деятельности (бюджетная организация, производственное предприятие, торговля и другие) и учетной политики, счета могут быть разными.
Основным является счет 10, к которому можно открывать следующие субсчета:
| Субсчета к 10 счету | Наименование материальных ценностей | Комментарий |
| 10.01 | Сырье, материалы | |
| 10.02 | Полуфабрикаты, комплектующие, детали и конструкции (покупные) | Для производства продукции, услуг и собственных нужд |
| 10.03 | Топливо, ГСМ | |
| 10.04 | ||
| 10.05 | Запчасти | |
| 10.06 | Материалы прочие (например: ) | Для производственных целей |
| 10.07, 10.08, 10.09, 10.10 | Материалы в переработку (на сторону), Стройматериалы, Хозяйственные, инвентарь, |
Планом счетов материалы классифицируются по номенклатурным группам и способу включения в определенную группу затрат (строительство, производство собственной продукции, обслуживание вспомогательных производств и прочих, в таблице приведены наиболее используемые).
Корреспонденция по 10 счету
Дебет 10 счетов в проводках корреспондирует с производственными и вспомогательными счетами (по кредиту):
- 25 (общепроизводственные)
Для того чтобы списать материалы, также в учетной политике выбирают свой метод. Их три:
- по средней себестоимости;
- по себестоимости запасов;
- ФИФО.
Материалы отпускают в производство либо на общехозяйственные нужды. Также возможны ситуации, когда излишки , а брак, убыль или недостачу списывают.
Пример проводок по 10 счету
Организация «Альфа» купила у «Омеги» 270 листов железа. Стоимость материалов составила 255 690 руб. (НДС 18% — 39004 руб.). Впоследствии, в производство было отпущено 125 листов по средней себестоимости, еще 3 были испорчены и списаны в брак (списание по фактической себестоимости в пределах норм естественной убыли).
Формула себестоимости:
Средняя себестоимость = ((Стоимость остатка материалов на начало месяца + Стоимость материалов, поступивших за месяц) / (Кол-во материалов на начало месяца + Кол-во поступивших материалов)) х кол-во отпущенных единиц в производство
Средняя себестоимость в нашем примере = (216686/270) х 125 = 100318
Отразим эту стоимость в нашем примере:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 60.01 | 51 | Оплачены материалы | 255 690 | Выписка банка |
| 10.01 | 60.01 | на склад от поставщика | 216 686 | Требование-накладная |
| 19.03 | 60.01 | Учтен НДС | 39 004 | Товарная накладная |
| 68.02 | 19.03 | НДС принят к вычету | 39 004 | Счет-фактура |
| 20.01 | 10.01 | Проводка: материалы отпущены со склада в производство | 100 318 | Требование-накладная |
| 94 | 10.01 | Списание стоимости испорченных листов | 2408 | Акт списания |
| 20.01 | 94 | Стоимость испорченных листов списана на расходы производства | 2408 | Бухгалтерская справка |
Большинство всех существующих предприятий не обходится в своей деятельности без , использующихся для производства продукции, предоставления услуг или выполнения работ. Поскольку МПЗ являются наиболее ликвидными активами предприятия, крайне важен правильный их учет.
Ликвидность - это способность вещей превращаться в деньги. МПЗ в списке таких вещей занимает одно из первых мест, так как именно за счет МПЗ предприятие получает прибыль.
В данной статье будет рассмотрена общая информация об МПЗ, бухгалтерские проводки - отпущены материалы в производство, для других нужд, выбытие и продажа МПЗ.
Что такое МПЗ?
Прежде чем приступить к описанию проводок - отпущены материалы в производство и других проводок, разберем некоторые понятия.
МПЗ признаются активы, участвующие в основной деятельности предприятия. МПЗ определяются по трем признакам: использование их в производственном цикле, непосредственно под продажу и для прочих нужд организации. Иными словами МПЗ - это материалы, используемые на предприятии. Поскольку МПЗ относится к оборотным активам, еще одним важным критерием, определяющим МПЗ, является срок их использования, который должен быть короче 12 месяцев или одного цикла производства.

Помимо МПЗ, расхожим термином еще также является товарно-производственные запасы (ТМЦ). Многих интересует разница между этими понятиями. На самом деле, разницы между ними нет никакой, и в разных источниках как МПЗ, так и ТМЦ означают одно и то же. До вступления в силу ПБУ 5/01 для обозначения запасов чаще использовался термин ТМЦ.
Поступление и оценка МПЗ
Поступление материалов может производиться через покупку или создание их средствами самой фирмы. При поступлении мат-в оформляются соответствующие и приходный ордер (не путать с приходно-кассовым ордером), в котором должна содержаться вся основная информация о ТМЦ. Также могут использоваться методы учета и хранения. К ним относятся партионный метод и сортовой метод. Использоваться МПЗ могут в целях производства (по или их дальнейшей продажи. При списании ТМЦ должна производиться их оценка. Существует три варианта оценки МПЗ при списании: по цене единицы, по средней цене или по цене первых по времени покупки (ФИФО).
Расход (отпуск) МПЗ
Расход мат-в означает их выдачу со складов для дальнейшего использования в производственном цикле или для нужд фирмы. Чаще всего запись по расходу ТМЦ производится по дебету счета 20. Движение ТМЦ внутри самого предприятия с одного склада на другой или для строительства на территории предприятия расценивается как внутреннее движение МПЗ. Документальное оформление данных подразумевает использование следующих документов: накладная на внутреннее перемещение, лимитно-заборная карта М-8, требование-накладная М-11 и накладная М-15. Они указаны в скобках после характеристики хозяйственной операции.
Проводки - отпущены материалы в производство и для других целей
- Дбт 20 Кдт 10 - расход мат-в в осн. производство (М-8, М-11, М-15).
- Дбт 23 Кдт 10 - во вспомогательные пр-ва (М-8, М-11, М-15).
- Дбт 25 Кдт 10 - на общепр-венные цели (М-8, М-11, М-15).
- Дбт 26 Кдт 10 - на общехоз-венные цели (М-8, М-11, М-15).
- Дбт 10 Кдт 10 - внутреннее движение ТМЦ (накладная на внутреннее перемещение).
Прочие выбытия МПЗ
Помимо обычного расхода мат-в, существуют и прочие выбытия ТМЦ. К прочим выбытиям относятся списания МПЗ и передача их в дар. Списание происходит в трех случаях: приход ТМЦ в негодность, старение (моральное), обнаружение недостачи или кражи МПЗ и их порча (вследствие обстоятельств непреодолимой силы тоже). Под моральным старением понимается снижение ликвидности МПЗ, ввиду появления на рынке новых улучшенных аналогов.
Списание мат-в производится по решению специально созданной для этого комиссии, в которой обязательно должны присутствовать материально ответственные за ТМЦ лица. Производится осмотр МПЗ и подготавливается акт на выбытие. Дарение мат-в должно происходить через первичные документы на расход ТМЦ - накладных, заявлений на расход на сторону и прочих. При этом факт дарения облагается налогом, также как и обычная реализация МПЗ за деньги. Прочий учет выбытия материалов производится с использованием следующих документов: акт списания мат-в (далее АСМ), бухгалтерская справка-расчет (далее БСР), счет фактура (далее СФ), приходно-кассовый ордер (далее ПКО), накладная М-15, форма КО-1, книга продаж.
В отличие от предыдущих проводок (отпущены материалы в производство и для других целей), проводок по выбытию ТМЦ гораздо больше.
Проводки по выбытию МПЗ
- Дбт 94 Кдт 10 - списание при порче (АСМ).
- Дбт 20 Кдт 94 - списание при порче в границах естественной убыли на расходы осн. пр-ва (БСР, АСМ).
- Дбт 23 Кдт 94 - списание при порче в границах ест. уб. на расходы вспом. пр-в (БСР, АСМ).
- Дбт 25 Кдт 94 - списание при порче в границах ест. уб. на общепр-венные расходы (БСР, АСМ).
- Дбт 26 Кдт 94 - списание при порче в границах ест. уб. на общехоз-венные расходы (БСР, АСМ).
- Дбт 29 Кдт 94 - списание при порче в границах ест. уб. на расходы обслуживающих пр-в (БСР, АСМ).
- Дбт 73.2 Кдт 94 - списание при порче сверх границ ест. уб. на виновных лиц, если они обнаружены (БСР, АСМ).
- Дбт 91.2 Кдт 68.2 - восстановление НДС по порче сверх границ ест. уб. (БСР, СФ).
- Дбт 50 Кдт 73.2 - гашение виновником задолженности по порче наличкой (ПКО, КО-1).
- Дбт 70 Кдт 73.2 - гашение виновником задолженности по порче из заработной платы (БСР).
- Дбт 91.2 Кдт 94 - списание при порче сверх границ ест. уб. при невозможности обнаружить виновных, либо если суд отказал во взыскании денег с виновных (БСР, АСМ).
- Дбт 99 Кдт 10 - списание при стихийных бедствиях (АСМ).
- Дбт 99 Кдт 68.2 - восстановление НДС, если он уже предъявлялся к вычету, по утрате МПЗ от стихийных бедствий (БСР, СФ).
- Дбт 91.2 Кдт 10 - выбытие в дар (М-15, СФ).
- Дбт 91.2 Кдт 68.2 - НДС по выбытии в дар (М-15, СФ, книга продаж).
Продажа МПЗ
Продажа мат-в осуществляется по сумме, согласованной между продавцом и покупателем. Начисление и плата налогов с продажи мат-в регулируется законодательно. При продаже МПЗ должна быть выписана накладная на расход мат-в на сторону, должен быть оформлен договор и СФ. Если мат-лы перевозятся через стороннюю организацию, должна быть оформлена товарно-транспортная накладная. Документы по операциям, связанным с продажей МПЗ: накладная М-15, счет фактура, банковская выписка (далее БВ), платежное поручение (далее ПП), бухгалтерская справка-расчет, книга продаж, книга покупок.
Проводки при продаже МПЗ
- Дбт 91.2 Кдт 10 - выбытие при продаже после выгрузки или по предоплате. Значение (сумма) проводки отражается исходя из выбранного варианта оценки МПЗ - по цене единицы, по средней стоимости или ФИФО (М-15).
- Дбт 62 Кдт 90.1 - выручка от продажи вместе с НДС после выгрузки (М-15, СФ).
- Дбт 91.2 Кдт 68.2 - НДС от продажи (М-15, СФ, книга продаж).
- Дбт 51 Кдт 62 - оплата покупателя после выгрузки или предоплата (БВ, ПП).
- Дбт 76 Кдт 68.2 - НДС с предоплаты (ПП, СФ, книга продаж).
- Дбт 62 Кдт 91.1 - выручка от продажи вместе с НДС по предоплате (М-15, СФ).
- Дбт 62 Кдт 62 - предоплата для гашения долга покупателя (БСР).
- Дбт 68.2 Кдт 76 - НДС от погашенной предоплаты (СФ, книга покупок).
На этом список проводок (отпущены материалы в производство и для других целей, проводки по выбытию и продаже МПЗ) можно закончить. Надеемся, что данная статья оказалась полезной.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации