
Пример составления отчета об изменениях капитала. Отчет об изменениях капитала
Отчет об изменении капитала – обязательный документ финансовой отчетности, отражающий движение средств собственного капитала, а также содержащий информацию о величине нераспределенной прибыли (убытка) и доле акций предприятия. Собственники малого бизнеса, имеющие право не вести аудит, и некоммерческие субъекты могут не составлять этот отчет и исключить его из финансовой отчетности.
Состав и структура отчета
Документ делится на 3 части, каждая из которых имеет табличную форму. Несмотря на то что существуют установленные бланки-образцы для составления отчетности, предприятие может самостоятельно редактировать документ до получения нужного вида. Тем не менее в нем последовательно должна быть указана информация по разделам:
- I – «Движение капитала».
- II – «Корректировки из-за изменений учетной политики и исправлений ошибок».
- III – «Чистые активы».
Содержание отчета об изменениях капитала полностью отражает события, происходящие с собственными источниками предприятия. Первый раздел посвящен структуре капитала и операциям, проведенным с ним. Второй состоит минимум из трех, а если необходимо отразить изменения других статей капитала, то и более частей. Третий раздел содержит информацию о величинах на конец и начало периода чистых активов. Отчет об изменениях капитала (форма 3) должен быть составлен на основании данных за 3 года: отчетного и двух предшествующих ему.
Требования к содержанию отчета
Отчет об изменениях капитала (форма 3) в обязательном порядке должен быть оформлен согласно требованиям МФ РФ. В содержании указывают:
- значения чистой прибыли и убытков;
- каждую из статей прибылей/убытков, доходов/расходов в денежном выражении и их сумму;
- эффект накопления изменений в учетной политике и корректировку ошибок, рассматриваемых согласно МСФО;
- операции, связанные с капиталом;
- изменения добавочного и резервного капитала, а также состояние и стоимость акций предприятия.
Данные должны быть изложены в самом отчете или в приложении к нему. При соблюдении правила ведения бухгалтерского и финансового учета, не составляет труда заполнить форму 3 «Отчет об изменении капитала», бланк-образец которой можно найти в рекомендациях МФ РФ к составлению обязательной финансовой отчетности.
Характеристика первой части отчета
I раздел третьей формы содержит информацию обо всех изменениях элементов собственного капитала предприятия за рассматриваемый период. В его состав входят: уставный, добавочный, резервный капитал, а также данные о нераспределенной прибыли (убытка непокрытого), выкупленных акций у собственников предприятия.

В каждой из частей указывают соответствующие показатели, которые можно сопоставить с данными прошлых лет. Если предприятие не изменяло учетную политику, то величины совпадут с теми, что были занесены в отчеты за прошлые 2 года. В случае изменений необходимо провести корректировки данных и указать причины несоответствия в пояснительной записке к отчету.
Уставный капитал: правила заполнения графы
Уставный капитал предприятия создают при образовании юридического лица за счет взносов учредителей. Во время финансовой деятельности компании объемы активов могут изменяться, что должно быть документально зафиксировано.
Отчет об изменении капитала начинается с первой части «Уставной капитал» I раздела. Данные, необходимые для заполнения, находятся на счете 80, который открывают для учета денежных средств уставного капитала. В графе указывают:
- остаток начального капитала на 31.12. отчетного года и двух предыдущих лет;
- суммы, на которые капитал был уменьшен или увеличен за один год.
Кредитовые обороты по счету 80 указывают в соответствующей строке отчета - увеличение капитала. При наличии дебетовых оборотов по счету уставного капитала заполняют графу с пояснением причины его уменьшения. К изменению величины уставного капитала обычно приводит увеличение или уменьшение количества акций и их номинальной стоимости, а также реорганизация предприятия.
Собственные и выкупленные у акционеров акции
Данные по этой статье отчета находятся в бухгалтерском балансе (раздел III). Числовое значение собственных и выкупленных у акционеров акций входит в состав капитала и вычитается из него. Из-за этого рекомендуется в форме 1 и 3 указывать сумму, используя круглые скобки.
Выкупленные для дальнейшей перепродажи акции в стоимостном выражении отражены на сч. 81. Сумму составляют фактические затраты на приобретение. При изъятии акций из обращения размер уставного капитала уменьшается на сумму их стоимости. Разницу между продажной ценой и номиналом относят в прочие доходы/расходы предприятия.
Отражение добавочного и резервного капитала в отчете
Денежные средства в составе добавочного капитала учитывают на счете 83. Главной особенностью заполнения графы «Добавочный капитал» является отражение показателей, которые влияют на его общее значение. Причем в качестве рассматриваемого периода берут межотчетный промежуток с 31.12 предыдущего года по 1.01 отчетного года. Такой порядок устанавливается из-за правил переоценки ОС: данные, полученные на 1.01 нового года, необходимо указывать на 31.12. предыдущего года. Например, при переоценке на 01.01.16. для отчета будет указана дата 31.12.15.
Показатель определяют по данным оборота по кредиту при взаимодействии со счетами:
- учета денежных средств и расчетов при образовании положительной курсовой разницы;
- учета финансового результата (сч. 91) при образовании отрицательной курсовой разницы;
- 75 по суммам вклада учредителей в имущество предприятия.
Бухгалтерский учет резервов ведут на сч. 82. В документе указывают данные о сумме отчислений в отчетном и двух предыдущих периодах. Резервный капитал формируют из средств нераспределенной прибыли в целях погашения расходов в тех случаях, когда выплатить их из средств чистого дохода невозможно.
Нераспределенная прибыль и непокрытый убыток
Для отражения данных о сумме нераспределенной прибыли (убытка) используют период, оказывающий влияние на общее значение величины. Как и для показателя добавочного капитала, рассматриваемым промежутком является срок с 31 декабря года, предшествовавшего отчетному, по 1.01. отчетного года.
К показателям, формирующим прибыль (убыток), относят:
- денежные средства чистой прибыли (убытка);
- процесс переоценки ОС;
- расходы и доходы, влияющие на изменение размера капитала;
- размер дивидендов;
- процесс реорганизации юридического лица.

Характеристика значений некоторых строк отчета
Доходы и расходы, которые напрямую связаны с увеличением (уменьшением) капитала, не включают в финансовый результат деятельности предприятия. Их величину относят в случае доходов к строке 3213 (3313), а в случае расходов - к строке 3223 (3323) отчета об изменениях капитала.
Значения строк уменьшения капитала указывают в круглых скобках, т. к. величины изменяют капитал в меньшую сторону. Строка 3227 (3327) содержит информацию о сумме прибыли, которая была распределена между учредителями.
После того как данные первого раздела успешно внесены в документ, необходимо подсчитать сумму всех значений. Стоит учитывать, что значение в скобках нужно вычесть из результата. Итоговые величины должны совпасть с данными, указанными в бухгалтерском балансе (раздел III).
Заполнение I раздела отчета об изменении капитала
Каждая из заполняемых статей раздела имеет свой код. Рассмотрим пример заполнения первого раздела без указания сумм, считая отчетным годом 2015-й. Сначала данные группируют в подразделы:
- код 3100 «Размер капитала на 31.12.13»;
- код 3200 «Размер капитала на 31.12.14»;
- код 3300 «Размер капитала на 31.12.15».
Каждый из них (кроме 3100) содержит следующую информацию:
1. Код 3210, 3310 «Увеличение размера капитала, всего», в т. ч.:
- 3211, 3311 «Чистая прибыль»;
- 3212, 3312 «Переоценка ОС и НМА»;
- 3213, 3313 «Доходы, которые напрямую относятся к увеличению капитала»;
- 3214, 3314 «Дополнительный выпуск акций»;
- 3215, 3315 «Увеличение номинала акций»;
- 3216, 3316 «Реорганизация юр. лица».
2. Код 3220, 3320 «Уменьшение размера капитала», в т. ч.:
- 3221, 3321 «Убыток»;
- 3222, 3322 «Переоценка ОС и НМА»;
- 3223, 3323 «Расходы, напрямую связанные с уменьшением капитала»;
- 3224, 3324 «Уменьшение номинала акций»;
- 3225, 3325 «Уменьшение количества акций»;
- 3226, 3326 «Реорганизация юр. лица»;
- 3227, 3327 «Дивиденды».
3. Код 3230, 3330 «Добавочный капитал».
4. Код 3240, 3340 «Резервный капитал».
В таблице указана информация без графы о наименовании статьи: используется только код. При составлении отчетности необходимо заполнять все 8 граф.
| Код | Уставный капитал | Собственные акции, выкупленные у собственников | Добавочный капитал | Резервный капитал | Нераспределенная прибыль (убыток) | Итого |
| 3100 | () | |||||
| 3200 | () | |||||
| 3210 | ||||||
| 3211 | - | - | - | - | Об (Кт) сч. 84 со сч. 99 | |
| 3212 | - | - | Ск (Кт) сч. 83 | - | ||
| 3213 | - | - | Об (Кт) сч. 83 | - | ||
| 3214 | Об (Кт) сч. 80 со сч. 75 | Об (Кт) сч. 81 в корреспонденции со сч. 75, 91 | - | - | ||
| 3215 | Об (Кт) сч. 80 со сч. 75 | Об (Кт) сч. 83 в корреспонденции со сч. 19, 75 | - | - | ||
| 3216 | ||||||
| 3220 | () | () | () | () | () | |
| 3221 | - | - | - | - | Об (Дт) сч. 84 со сч. 99. Значение в "()" | () |
| 3222 | - | - | () | - | () | () |
| 3223 | - | - | () | - | () | () |
| 3224 | Об (Дт) сч. 80 со сч. 75. Значение в "()" | Об (Дт) сч. 83 со сч. 75, значение в "()". Или Об (Кт) сч. 83 в корреспонденции со сч. 80 | - | () | ||
| 3225 | Об (Дт) сч. 80 со сч. 81, значение в "()" | Суммарный оборот по сч. 81 (если сумма Об (Дт) › суммы Об (Кт), то значение в "()") | - | () | ||
| 3226 | () | |||||
| 3227 | - | - | - | - | Об (Дт) по сч. 84 со сч. 75, 70, значение в "()" | () |
| 3230 | - | - | Об (Дт) сч. 83 в корреспонденции со сч. 84 | Об (Кт) сч. 82 со сч. 83 | Об (Кт) сч. 84 со сч. 83 | - |
| 3240 | - | - | - | - |
В скобках - значения, которые вычитают при вычислении, а прочерк означает пустую графу. В таблице указан пример заполнения без указания сумм данных первого раздела отчета об изменениях капитала.
Строки подгруппы 3300 заполняются аналогично 3200. После заполнения по каждому столбцу выводится конечное значение, которое обозначается в строках подгрупп 3210 и 3220, а затем в общей характеристике капитала за год (строка 3100, 3200). Для того чтобы определить значение графы «Итого», нужно выполнить сложение всех данных каждого столбца в строке.
Раздел II – корректировки и исправление ошибок
Как и в первом разделе, данные указывают за отчетный период и два года, ему предшествующих. Составление отчета об изменении капитала с использованием этого документа обязательно только в тех случаях, когда в отчетном периоде были внесены изменения в учетную политику предприятия или исправлены серьезные ошибки предыдущих лет.

Отчет составляется в виде таблицы с указанием наименований показателей, их кодов и значений за 3 рассматриваемых периода. Документ составляют, используя алгоритм:
- Указать сумму капитала до корректировки в строке 3400.
- В строке 3410 отразить корректировочные значения из-за изменений в учетной политике предприятия.
- В строке 3420 отразить значение корректировки из-за исправлений ошибок.
- В необходимой строке из 3401-3502 подробно указать причину, по которой производится корректировка статьи капитала.
Второй и третий пункты алгоритма выполняются в зависимости от необходимых действий: корректировка вносится из-за исправления ошибок или изменения учетной политики организации.
Отчет об изменении капитала: раздел III
Форма третьей части отчета содержит информацию о чистых активах предприятиях за 3 рассматриваемых периода. Чистые активы – это сумма стоимости внеоборотных и оборотных средств, которые обеспечены собственным капиталом. Стоимость чистых активов АО и ООО рассчитывают согласно приказу МФ РФ.
Бухгалтерский учет – основной источник данных для расчета чистых активов. Значения для вычислений берут из баланса (форма 1). Формула чистых активов выглядит так: С ч.а. = А – Об – З, где:
- А – активы, которые принимают в расчет (оборотные и внеоборотные активы, раздел I-II баланса);
- Об – сумма обязательств, которые приняты к расчету (исключая доходы будущих периодов на безвозмездной основе или в виде государственной помощи);
- З – задолженность акционеров по суммам взноса в уставный капитал.
АО или ООО крайне важно следить за показателем чистых активов: он всегда будет равен или больше уставного капитала. Если условие не выполняется, необходимо принять меры по его соблюдению: уменьшить размер собственных средств, внесенных учредителями.
Формирование отчета об изменениях капитала в 2016 году
На 2016 год не были внесены поправки в составление финансовой отчетности. Форма № 3 по-прежнему состоит из четырех частей: титульной и трех разделов.

Титул должен содержать основную информацию о предприятии:
- наименование;
- ОКПО, ИНН;
- организационно-правовой вид организации, код ОКОПФ;
- ОКВЭД;
- отчетный год и дату заполнения документов;
- форму собственности и код ОКФС;
- указание кода округления сумм до тысяч рублей (384) или миллионов (385).
Большую часть титульного листа оформляют подобно другим формам отчетности.
Данные необходимо указывать последовательно по каждому году (от третьего до отчетного), отрицательные значения заключать в круглые скобки. Пустые поля заполнить прочерком. Последней датой сдачи годового отчета за 2015 год принята дата 31.03.16.
Финансовый анализ отчета об изменениях капитала
Качественный анализ годовой отчетности, в частности формы 3, позволяет оценить развитие предприятия в динамике и разрабатывать дальнейшие цели финансовой деятельности. Результаты систематизации данных могут говорить о ближайшем будущем организации: банкротстве или увеличении прибыли. Рассматривая показатели отчета об изменениях капитала, специалист способен выделить сильные и слабые стороны, тем самым обеспечивая возможность руководству регулировать политику собственного бизнеса на выгодных для себя условиях.

Характер анализа отчетности зависит от цели, в качестве которой может выступать просто мониторинг данных или же определение ликвидности, кредитоспособности, платежеспособности и прочих показателей эффективности работы предприятия. Для вычислений используют соответствующие коэффициенты.
Основные показатели движения капитала компании – коэффициент поступления и выбытия средств, которые определяются по формулам: К п = П ÷ С к.г. , К в = В ÷ С н.г. . Коэффициент поступления вычисляют как отношение суммы поступившего капитала к остатку на конец года, а коэффициент выбытия – как сумму выбывших средств к остатку на начало года. Если коэффициент поступления превышает значение коэффициента выбытия, то собственный капитал предприятия обогащается. Правило действует и в обратную сторону.
Отчет об изменениях капитала входит в состав обязательной финансовой отчетности, которая состоит из четырех форм. Записи осуществляются только на основании данных бухгалтерского учета. Основная часть информации переносится из бухгалтерского баланса. После подсчета итоговых сумм формы 3 необходимо проверить их совпадение с данными формы 1.
Третья форма бухгалтерской отчетности предприятий — отчет об изменениях капитала, который показывает, увеличился или уменьшился собственный капитал организации, а также показывает размер нераспределенной прибыли или непокрытого убытка организации по итогам года.
Отчет нужно сдать по окончании 2015 году не позднее 31 марта 2016 года. В 2016 году нужно заполнять форму, утвержденную Приказом Минфина №66н от 02.07.2010 в ред. Приказов Минфина России от 17.08.2012 № 113н, от 06.04.2015 № 57н.
Данный отчет заполняют те организации, которые не относятся к малым и микро предприятиям. От заполнения и подачи отчета освобождены кредитные и бюджетные учреждения, а также страховые компании.
Крупные и средние предприятия отчет об изменениях капитала обязаны заполнять и подавать в Росстат и ИФНС.
Скачать бланк отчета об изменениях капитала 2016 — .
В данной статье предлагаем также скачать образец заполнения отчета форма 3 за 2015 год для подачи его в 2016 году. Ссылка для скачивания образцы в формате excel находится внизу текста статьи.
Образец заполнения за 2015 год
Так же, как и в других отчета бухгалтерской отчетности предприятий, данная форма должна быть заполнена суммами, округленными до тысяч или миллионов. Данные вносятся за три последовательных года (2015, 2014 и 2013), сведения приводятся на конец года (31 декабря).
За 2013 год показываются итоговые суммы изменений капитала на конец года. За 2014 и 2015 года приводится детализация. Данные за 2014 год переносятся из отчета за прошлый год. Данные за 2015 год вносятся на основании данных счетов бухгалтерского учета на 31 декабря 2015 года.
Первый раздел
Сюда вносятся все изменения (увеличение и уменьшение) капитала организации за год:
- уставного — счет 80;
- собственных акций- счет 81;
- резервного — счет 82;
- добавочного — счет 83;
- нераспределенной прибыли или непокрытого убытка — счет 84.
Изменения вносятся в соответствующие графы в зависимости от причины изменения. Отдельно указывается увеличение капитала и отдельно его уменьшение. В последней графе «итого» считается общая сумма изменений по каждой строке. Суммы, указанные в скобках, вычитаются.
В строке 3300 считается итоговые суммы изменений капитала.
Второй раздел
Отражает корректировки, проводимые организацией, в связи с изменением учетной политики, а также выявленных ошибках. Если корректировок не было, то раздел не заполняется.
Третий раздел
Показывает величину чистых активов организации на конец года.
Согласно ст. 13 п. 1 ФЗ № 129, регламентирующим бухучет, всем организациям необходимо составлять отчетность на основании сведений аналитического и синтетического учета. Приказ Минфина № 66н установил новые правила, обязательные для исполнения с Далее рассмотрим, как заполнять отчет об изменениях капитала.
Общие сведения
Прежде чем рассказать, как заполнять отчет об изменениях капитала, следует разъяснить ряд важных моментов, предусмотренных в законе. В частности, нужно обратить внимание на то, что по ст. 4 п. 3 указанного выше ФЗ № 129, предприятия, которые перешли на УСНО, освобождены от обязанности вести бухучет. Вместе с этим, компании, находящиеся на упрощенной системе, должны учитывать нематериальные активы и ОС в соответствии с нормативными предписаниями. Отчет об изменениях капитала (пример заполнения будет представлен далее) следует предоставить в течение 90 дней.
Особенности раскрытия информации
2. Увеличение объема средств, в том числе за счет:
- переоценки имущества;
- реорганизации юрлица (присоединения, слияния);
- прироста имущества;
- прибыли, которая согласно правилам бухучета и отчетности непосредственно относится на увеличение активов.
3. Уменьшение средств, в том числе при:
- реорганизации юрлица (выделения, разделения);
- уменьшении кол-ва акций;
- расходах, которые непосредственно относятся к данной статье;
- снижении номинала акций.
4. Размер капитала на конец отчетного периода.
Детализация
Говоря о том, как заполнять отчет об изменениях капитала, следует отметить, что предприятия самостоятельно определяют конкретизацию показателей статей. Вместе с тем, в ПБУ 4/99 (п. 11) предусматривается, что величины отдельных активов, доходов, обязательств, расходов и результаты хозяйственных операций должны быть приведены обособлено, если они признаны существенными и если без обнародования их заинтересованные пользователи не смогут осуществить оценку финансового статуса компании или итогов ее деятельности. Они могут также приводиться в балансе или отчете об убытках и прибыли общей суммой с комментариями, если каждый из указанных выше показателей отдельно не имеет значимости для анализа рентабельности предприятия заинтересованными лицами.
Формат
Так как заполнять отчет об изменениях капитала необходимо в соответствии с действующими нормами, то по ст. 13 п. 6 ФЗ № 129 составление, а также последующее хранение и предоставление документации осуществляется на бумажных носителях. При наличии соответствующих технических средств с согласия заинтересованных лиц обработка, обобщение и передача информации может осуществляться в электронном виде. Следует отметить, что электронная форма утверждена Приказом ФНС. Она составлена в соответствии с бланками, заверенными Приказом Минфина № 66н. Нормативными актами, разъясняющими то, как заполнять отчет об изменениях капитала, форма 3 признается единственной допустимой для внесения необходимых сведений. Бланк должен быть составлен четко, без исправлений и помарок.
Особенности внесения сведений
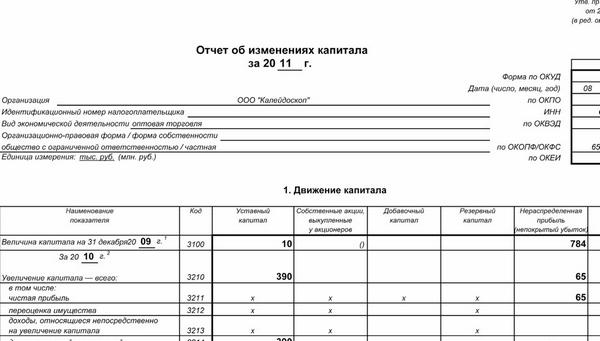
Существуют некоторые нюансы, которые необходимо знать сотрудникам, осуществляющим заполнение отчета об изменениях капитала. Образец предусматривает внесение информации не только за текущий период, но и за 2 предыдущих. Так, в документации за 2011-й год будут присутствовать также данные за 2010-й и сумма активов на 31 дек. 2009-го. При составлении отчета следует помнить о том, что отрицательные либо вычитаемые показатели отражаются в круглых скобках. Суммы активов вписываются в тысячах (или миллионах) рублей.
Как заполнять отчет об изменениях капитала: пример
Составление документации по активам предприятия будет осуществляться на основании указанного выше ФЗ № 129, Приказа Минфина № 66н, а также ПБУ 4/99, 6/01, 14/07 и др. Чтобы наиболее четко разъяснить, как заполнять отчет об изменениях капитала, образец заполнения разбит на три раздела. В документе будет отражено перемещение средств и корректировки в связи со сменой учетной политики и устранением ошибок. Обязательным является внесение информации о чистых активах за два прошлых и на конец текущего периода, когда выполняется заполнение отчета об изменениях капитала. Образец заполнения, который будет представлен далее, составлен на 2011 г. для ООО.
Перемещение средств
С этого раздела начинается заполнение отчета об изменениях капитала. Образец заполнения содержит сведения за текущий и предыдущий период. В данном разделе отражаются данные о движении, увеличении, уменьшении активов и их объеме. Внося информацию, необходимо руководствоваться правилами, разъясняющими то, как заполнять отчет об изменениях капитала. Пример заполнения документации прошлого года очень пригодится молодым специалистам. Особое внимание следует обратить на процесс переноса данных с прошлогодней документации. Некоторые сложности могут возникнуть у сотрудников, осуществляющих заполнение отчета об изменениях капитала вновь созданной организации. Однако на практике, как правило, все оказывается не таким проблематичным.
Переоценка ОС
Для тех, кто хочет знать, как заполнять отчет об изменениях капитала, образец, рассматриваемый в статье, может служить наглядным пособием. При составлении первого раздела о перемещении средств показатели прошлого года переносятся в текущую документацию, исходя из сопоставимости. При этом учитываются изменения порядка внесения результатов переоценки нематериальных активов и ОС в финансовой отчетности компании.
Согласно действующей редакции ПБУ 6/01 по п. 15, коммерческая компания обладает возможностью не чаще раза в год (на конец цикла) осуществлять переоценку групп однородных ОС по восстановительной (текущей) стоимости. Результаты проведенных процедур подлежат обособленному отражению в документации. По предыдущей редакции указанного ПБУ, в предписаниях которого содержались правила, в соответствии с которыми в 2010-м году осуществлялось заполнение отчета об изменениях капитала (инструкция по заполнению), коммерческое предприятие могло не чаще раза в год (на начало периода) выполнять переоценку категорий однородных ОС по восстановительной (текущей) стоимости. Результаты этих процедур также отражаются в документации обособленно. Итоги переоценки не входят в состав отчетности за предыдущий отчетный цикл и принимаются при составлении сведений баланса на начало периода.
Переоценка НМА
Согласно действующей редакции ПБУ 14/07 (п. 17) коммерческое предприятие имеет возможность не чаще раза в год (на конец цикла) выполнять процедуры по переоценке нематериальных активов в соответствии с текущей рыночной стоимостью. Она, в свою очередь, определяется исключительно по сведениям активного оборота этих НМА. Согласно предыдущей редакции указанного выше ПБУ 14, в соответствии с которым осуществлялось заполнение отчета об изменениях капитала, инструкция давала право коммерческим предприятиям не чаще раза в год (на начало периода) выполнять переоценку нематериальных активов.
При отражении итогов переоценки, выполненной в предыдущих периодах, в отчете за 2011-й год следует суммы уценки (дооценки) НМА и ОС по результатам 2009-10 гг., указанные на начало 2010-11 гг. соответственно, переместить с начала периода (2010-11) на конец прошлого (2009-10 гг.). Посредством данного переноса будет обеспечена сопоставимость показателей.
Основные элементы
В отчете следует отражать показатели:
- Строка 3310 = стр. 3314 + 3315 + 3316.
- Собственных выкупленных у акционеров акций. Строка 3310 = стр. 3314 + 3315 + 3316.
- Добавочного капитала. Строка 3310 = 3312 + 3313 + 3314 +.3315 + 3316.
- Непокрытого убытка (нераспределенной прибыли). Строка 3310 = 3311 + 3312 + 3313 + 3315 + 3316.
- Резервного капитала. Строка 3310 = строка 3316.
- Итого. Стр. 3310 = 3311 + 3312 + 3313 + 3314 + 3315 + 3316.
В том числе указываются строки 3311, 3312, 3313, 3314, 3315, 3316. Чистая прибыль по стр. 3311 отражается суммой по отчетному году, увеличивающей размер нераспределенной прибыли предприятия. Следует, однако, учесть, что величина, указываемая в строке 3311, должна равняться той, что приведена в стр. 2400 документации об убытках и прибылях. Показатель чистой прибыли должен соответствовать сумме, которая содержится в регистрах бухучета по кредиту счетов:
84 "Непокрытый убыток (нераспределенный доход)" по итогам года.
99 "Убытки и прибыль" по итогам 1 кв., 6 и 9 мес.
Переоценка имущества
Стр. 3312 содержит сумму по дооценке нематериальных активов и основных средств. Она относится в добавочный капитал предприятия:
- в полном размере, если в предыдущих циклах уценка объектов не была произведена;
- в величине превышения суммы дооценки над показателем уценки, если первая больше второй.
Необходимо отметить один важный момент. Сумма по дооценке нематериальных активов и основных средств в размере показателя их уценки, выполненной в прошлые отчетные периоды и включенной в финансовый результат как прочие расходы, относится на итог в качестве прочей прибыли. В регистрах бухучета она отражается по кредиту счета "Добавочный капитал" (83). При выбытии переоцениваемых нематериальных активов и основных средств суммы по их дооценке переносятся со сч. 83 на счет непокрытого убытка (нераспределенной прибыли) компании.
Доходы на увеличение активов
Строка 3313 отражает сумму прибыли, которая не включена в финансовый результат текущего периода. В качестве такого дохода, например, может выступать разница, которая возникает при пересчете стоимости активов компании, представленной в иностранной валюте, и обязательств, используемых при ведении деятельности за границами России, в рубли. Эта прибыль отражается в бухучете в отчетный период и зачисляется в добавочный капитал.
Дополнительные сведения
В строке 3314 указывается размер увеличения капитала предприятия, возникшего за счет:
- выпуска дополнительных долей (акций);
- вкладов в уставные активы.
Строка 3315 содержит сумму увеличения собственных средств, возникшую за счет повышения номинальной стоимости долей (акций). В стр. 3316 (реорганизация юрлица) указывается размер увеличения капитала, который возник вследствие выделения/присоединения.
Уменьшение активов
По строке 3320 отражаются итоговые величины по следующим столбцам:
- Уставной капитал - стр. 3320 = 3324 + 3325 + 3326.
- Акции, которые выкуплены у акционеров - строка 3320 = 3324 + 3325 + 3326.
- Добавочный актив - строка 3320 = 3322 + 3323 + 3324 + 3325.
- Резервные средства - стр.3320 = строка 3326.
- Непокрытый убыток (нераспределенный доход) - строка 3320 = стр.3321 + 3322 + 3323 + 3324 + 3325+ 3326 + 3327.
- Итог - стр. 3320 = 3321 + 3322 + 3323 + 3324 + 3325 + 3326 + 3327.
- В том числе - строки 3321-3327.
Чистая прибыль по строке 3321 отражается как сумма убытка по отчетному периоду, уменьшающего размер нераспределенного дохода предприятия. Переоценка имущества по стр. 3322 соответствует сумме уценки нематериальных активов и основных средств. Она относится на добавочный капитал компании в размере, не превышающем величину дооценки, если раньше она производилась. Сумма уценки нематериальных активов и основных средств, которая больше указанного показателя дооценки, выполненной в прошлые периоды и отнесенной на повышение добавочных активов, указывается в финансовом результате как прочие доходы. В регистрах бухучета эта величина отражается по дебету сч. 83.

Расходы по уменьшению активов
По строке 3323 отражается величина затрат, которые не включаются в финансовые результаты отчетного периода. В качестве такого расхода может выступать положительная разница, которая возникает при пересчете стоимости активов, выраженных в иностранных деньгах, и обязательств, используемых при осуществлении деятельности за рубежом, в рубли в случае, если она относится к прочим доходам вследствие прекращения функционирования предприятия за пределами России. Данная величина уменьшает добавочные активы по сч. 83.
Прочие сведения
В строке 3324 вводится сумма по уменьшению собственного капитала. Она возникает вследствие снижения долей (акций). Уменьшение числа ценных бумаг отражается по строке 3325. В стр. 3326 вносится сумма, которая появилась при реорганизации предприятия в виде выделения/присоединения. По строке 3327 указывают сумму, связанную с распределением чистого дохода в пользу акционеров (учредителей, участников).
Корректировки добавочного актива
В строке 3330 отражается сумма, которая не оказывает влияния на изменение размера капитала в целом. Она указывается в виде отрицательной и положительной величины по разным столбцам этой строки. Когда при выбытии переоцениваемых нематериальных активов и основных средств суммы по их дооценке переносятся с добавочных активов предприятия на счет по фиксации нераспределенного дохода (непокрытого убытка), то в отчете она отражается:
- в круглых скобках (в виде отрицательного значения) по столбцу "Добавочный капитал";
- положительным показателем в столбце "Непокрытый убыток (нераспределенный доход)".
Следует обратить внимание на то, что показатель по строке 3330 не относится к суммам по строкам 3310 и 3320.
Раздел 2
В этой части отчета отражаются изменения собственных активов предприятия по предыдущим периодам, которые вызваны:
- корректировками, исправляющими ошибки, которые допущены в прошлых циклах;
- изменениями учетной политики предприятия (для обеспечения сопоставимости показателей).
В пояснительных записках ответственному сотруднику следует привести причины, которые повлекли за собой указанные корректировки размера собственного капитала в прошлых периодах.
Чистые активы (раздел 3)
В эту часть отчета вносится информация о суммах на конец периода и по двум предыдущим циклам. Так, в документации за 2011 г. следует отражать сведения о чистых активах по состоянию на 31.12 2009, 2010 и 2011 гг. По Приказу Минфина № 10н, ФКЦБ № 03-6/пз, для осуществления расчетов чистого актива АО, кроме обществ, которые выполняют банковские и страховые операции, под стоимостью ЧА следует понимать величину, которая определяется методом вычитания из размера активов АО, принятых к расчету, суммы их пассивов. К составу средств для расчетов относят:
1. Внеоборотные активы. Они отражаются в первом разделе баланса:
2. Оборотные активы, вписываемые во второй раздел баланса:
- Запасы.
- Дебиторская задолженность.
- НДС по полученным ценностям.
- Финансовые вложения краткосрочного характера.
- Деньги.
- Другие оборотные средства, кроме стоимости по фактическим затратам по выкупу у акционеров собственных акций для последующей их реализации либо аннулирования, а также задолженности учредителей (участников) по взносам в состав уставного капитала.
К пассивам, которые принимаются к расчету, относятся:
- Обязательства по кредитам, займам и прочему долгосрочного характера.
- Задолженность учредителям (участникам) по уплате доходов.
- Обязательства по займам и кредитам краткосрочного характера.
- Резервы на предстоящие расходы.
- Кредиторская задолженность.
- Другие
Субъекты бизнеса, работающие на территории страны, обязаны ежегодно представлять в фискальные структуры бухгалтерскую отчетность, раскрывающую финансовое состояние фирмы или ИП, результаты деятельности в отчетном периоде. Отчет об изменениях капитала (ОИК) – обязательное приложение к балансу, показывающее, как менялся капитал организации за истекшие 12-ть месяцев, какие факторы стали причиной его роста или сокращения. Данные формы дают возможность оценить эффективность работы хозяйствующего субъекта, построить долгосрочные и краткосрочные планы развития.
Состав бухотчетности, которая обязательно представляется в фискальные органы по итогам отработанного года, приводится в ст. 14 402-ФЗ. В нормативно-правовом акте оговаривается, что она включает три элемента:
- баланс;
- отчет о прибылях и убытках;
- приложения, поясняющие информацию из предыдущих форм.
Одно из таких приложений – ОИК. Его не сдают организации и ИП, которые имеют законное право формировать упрощенную отчетность. К числу таковых относятся:
- малые компании, не попадающие под требование об обязательном аудите;
- некоммерческие фирмы, отвечающие критериям 344-ФЗ;
- организации-участники проекта «Сколково» согласно 244-ФЗ.
В 402-ФЗ оговаривается, что заполнение отчета об изменениях капитала (формы 3) и других приложений к бухотчетности обязательно для следующих экономических субъектов вне зависимости от масштаба их деятельности:
- микрофинансовых структур;
- жилищных кооперативов;
- адвокатов;
- нотариусов;
- государственных организаций и т.д.
Бизнес-субъекты, для которых ОИК обязателен, составляют его на базе данных синтетического и аналитического бухгалтерского учета.
Отчет об изменениях капитала: кто сдает, куда, когда
Годовая отчетность, в состав которой входит ОИК, сдается не позднее 3-х месяцев с момента наступления отчетной даты – 31.12 прошлого года. В 402-ФЗ указано, что налогоплательщики вправе направить ее в любую удобную дату с 01.03 по 31.03.
Если крайний срок представления отчетности выпал на выходной или праздник, его сдвигают «вперед», на следующую буднюю дату. Например, в 2018 году фирмы и ИП обязаны представить ОИК не позднее 2 апреля.
- налоговую инспекцию, где компания или ИП состоит на учете;
- территориальное подразделение Росстата по месту нахождения юридического лица.
Способ передачи информации налоговикам определяется среднесписочной численностью персонала хозяйствующего субъекта. Если в нем трудоустроено не более 100 человек, допустим бумажный или электронный вариант, если более – исключительно электронный.
Сдача заполненного бланка отчета об изменениях капитала на бумажном носителе возможна:
- при личном визите директора в ИФНС;
- при визите доверенного лица;
- почтовым отправлением.
Электронное представление информации предполагает выбор одного из трех способов:
- на флешке;
- через ТКС;
- через личный кабинет на сайте налоговой.
Электронный данные заверяются усиленной , которая оформляется на уполномоченное лицо организации.
Как заполнить отчет об изменениях капитала
Существуют следующие правила корректного составления ОИК:
- В форму включаются сведения за истекший календарный год. Дополнительно переносится информация за два предыдущих года.
- Если у бухгалтера отсутствуют данные для указания конкретной строке, в ней ставится прочерк.
- Чтобы заполнить ОИК без ошибок, необходимо использовать информацию, отраженную по следующим счетам бухгалтерского учета: с 80 по 84.
- Если в отчетном периоде делались корректировки, обусловленные обнаружением неточностей или сменой учетной политики, их показывают в разделе II.
Бухгалтеру для подготовки формы необходимо скачать бланк Word отчета об изменениях капитала и самостоятельно проставить коды строк. ориентируясь на Приложение 4 приказа 66н. Это обязательное требование для ОИК, направляемого в Росстат или ИФНС.
Обратная ситуация – когда отчет готовится для внутреннего использования в организации, например, для представления руководству по итогам истекшего квартала. Бухгалтер самостоятельно решает, нужны ли коды строк или можно обойтись без них.
Чтобы подготовить форму правильно, нелишним будет взять за основу пример заполнения отчета об изменениях капитала, который без труда отыщется на сайтах информационно-правовых систем. Он станет вашим ориентиром, на базе которого вы грамотно распределите собственные данные.
Готовая форма нужна не только налоговикам, но и топ-менеджменту фирмы-составителя. Цифры, приведенные в ОИК, позволяют проанализировать эффективность работы коммерческой структуры в истекшем периоде, построить долгосрочные или краткосрочные планы.
Содержание отчета об изменениях капитала
Структура ОИК утверждена приказом Минфина №66н, принятым в 2010 году. Он состоит из четырех частей:
- Титульника, где указан код формы по ОКУД (0710003), наименование компании-составителя, ее ИНН, юридический адрес, вид экономической деятельности, ОПФ, выбранные единицы измерения (тысячи или миллионы руб.).
- Раздела I – демонстрирует изменения капитала фирмы.
- Раздела II – показывает бухгалтерские корректировки.
- Раздела III – отражает сумму чистых активов.
Отчет об изменениях капитала представляет собой унифицированную форму, куда бухгалтер вправе вносить отдельные коррективы путем введения дополнительных строк. Например, локальные акты компании предусматривают, что чистая прибыль юрлица может направляться на стимулирующие выплаты персоналу, приобретение путевок в санатории. Составителю ОИК нужно самостоятельно добавить соответствующие строчки, чтобы данные документа соответствовали действительности.
Как заполнить первый раздел формы?
Раздел I представляет собой табличную форму, где указаны разные виды капитала. Задача составителя отчета – указать, на сколько изменилось значение по одной из причин, перечисленных ниже.
Заполнение отчета об изменениях капитала 2017-2018 предполагает разделение капитала на следующие типы:
- Уставной (УК) – это сумма денежных средств, внесенных собственниками организации при ее открытии или позднее. Порядок его изменения продиктован действующим законодательством и Уставом компании. Происходящие модификации отражаются по счету 80.
- Добавочный – это прирост стоимости капитала, обусловленный переоценкой основных средств фирмы, изменением цены акций, курсовыми колебаниями. Он показывается по 83-му счету бухгалтерского учета.
- Резервный – создается в соответствии с действующими НПА и внутренними актами компании для покрытия непредвиденных финансовых потерь в будущем. Его источник – прибыль, из которой делаются отчисления установленного размера. Сумма собирается на 82-м счете.
Дополнительно заполнение отчета об изменениях капитала предполагает указание еще двух параметров:
- Нераспределенная прибыль (убытки). Это чистая прибыль фирмы, из которой вычли налоги, суммы, выплаченные участникам Общества в виде дивидендов и направленные на увеличение УК. Полученное число складывается с приростом добавочного капитала в результате удорожания ОС и НМА. Итоговая цифра собирается на 84-м счете.
- Акции, выкупленные у участников Общества, – значение показателя показывается по кредиту 81-го счета.
В первую часть раздела I переносятся сведения из ОИК за прошлый год. Во второй части показывается информация за отчетный период.
Отчет об изменении капитала: образец заполнения разделов II, III
Второй раздел формы посвящен корректировке неточностей, связанных с допущенными ошибками или сменой учетной политики фирмы.
Корректировка показывается на:
- 31.12 позапрошлого года;
- отчетный год (она разбивается на изменения капитала за счет чистой прибыли и иных факторов);
- 31.12 истекшего года – т.е. на отчетную дату.
Бухгалтеру нужно отразить в ОИК размер собственного капитала до и после внесения изменений. Отдельно показывается размер корректировки для каждого из двух факторов:
- смены учетной политики;
- обнаружения ошибок.
Порядок заполнения отчета об изменениях капитала 2017-2018 предполагает, что второй раздел должен содержать сведения, не противоречащие законодательству. Если фирма сменила учетную политику, это должно быть вызвано одним из трех факторов:
- изменением требований закона;
- сменой условий работы компании;
- выработкой новой модели бухучета, повышающей достоверность отчетности.
Исправление ошибок регулируется нормами ПБУ 22/2010, где говорится, что корректировки предполагают совершение проводок в отчетном периоде или пересчет показателей за истекшие годы.
Третий раздел предполагает указание стоимостного выражения чистых активов компании. Отчет об изменениях капитала содержит информацию о показателе на отчетную дату и 31.12 двух предыдущих лет.
При расчете стоимости активов бухгалтеру надлежит ориентироваться на приказ Минфина 84н. Суть предложенного порядка заключается в том, что за источник информации принимается бухгалтерский баланс. Из него берутся:
- все статьи активов;
- статьи пассива, показывающие кредиторскую задолженность.
Бухгалтеру необходимо найти сумму строчек баланса (например, сложив стоимостное выражение запасов, ОС, дебиторки, денежных средств), а затем вычесть из полученного результата размер краткосрочной и долгосрочной дебиторской задолженности. Итог показывается в разделе III ОИК.
Анализ отчета об изменениях капитала используется налоговиками, чтобы понять причины произошедших изменений в балансе и форме-2, представленных компанией-налогоплательщиком. Сопоставление отчетности помогает оценить ее достоверность и корректность.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Отчет об изменениях капитала представляет собой форму финансовой отчетности предприятия, утвержденную приказом Минфина РФ «О формах бухгалтерской отчетности организаций» от 02.07.2010 г. № 66н. Содержание отчета об изменениях капитала предназначено для отражения изменений, касающихся собственного капитала предприятий, в том числе отражение прибыли или убытка, переоценки имеющегося имущества, изменений уставного капитала, выпуска ценных бумаг и пр.
Данные в отчет об изменениях капитала (форма 3) вносятся в разрезе трех характеристик:
- вида капитала (уставный, резервный, добавочный, собственные акции, нераспределенная прибыль/непокрытый убыток);
- вида изменения капитала (увеличение или уменьшение);
- по годам (как правило, составляется за три отчетных года).
Главная цель, заполнения отчета об изменениях капитала - показать, каким именно образом и по каким видам изменился капитал предприятия за определенный год.
Показатели отчета об изменениях капитала отражают движение капитала в отчетном периоде, а потому на основе таких данных можно проводить анализ, каким образом изменился капитал фирмы в общем, и по конкретному виду в частности. Анализ отчета об изменениях капитала позволяет понять, каким именно образом распределяется капитал по видам, изменяется по времени и какие факторы влияют на его увеличение/уменьшение.
Отчет об изменении капитала: кто должен сдавать и в какие сроки
О том, кто сдает отчет об изменениях капитала, указано в приказе Минфина РФ от 02.07.2010 г. № 66н. Согласно этому законодательно-нормативному акту, форму № 3 должны представлять крупные и средние организации, созданные путем формирования уставного капитала, эмитировавшие акции, не использующие упрощенный вариант ведения бухгалтерского учета.
Малые предприятия имеют право не формировать и не представлять данный вид отчетности в государственные органы, поскольку он не входит в перечень представляемых форм отчетности.
Документ необходимо представлять в налоговую службу и органы статистики не позднее 3 календарных месяцев после окончания отчетного периода, то есть календарного года.
Заполнение отчета об изменениях капитала за 2017 г.: правила, особенности
Порядок заполнения отчета об изменениях капитала 2017 предполагает внесение сведений в несколько разделов документа, а именно:
- основная информация о компании. К таким сведениям относятся наименование предприятия, ИНН, вид экономической деятельности, тип организационно-правовой формы, а также единица измерения (тыс. или млн. руб.);
- движение капитала. Этот раздел является наиболее объемным, поскольку именно в нем содержатся все основные сведения о капитале компании, его изменении за период и по видам;
- корректировки. Если необходимо внести какие-либо корректировочные сведения за предыдущий период при выявлении счетных ошибок или изменении учетной политики, используется данный раздел. При этом следует указывать величины, как до внесения изменений, так и после них;
- чистые активы. Под чистыми активами понимается разница между активами и обязательствами организации. Ее величина определяется с использованием Приказа Минфина РФ "Об утверждении Порядка определения стоимости чистых активов" от 28.08.2014 г. № 84н.
Отчет об изменениях капитала (пример заполнения)
Для того чтобы заполнить документ, можно скачать бланк Word «Отчет об изменениях капитала» и заполнить его вручную либо сформировать и выгрузить из специализированной бухгалтерской программы, предварительно проверив на правильность заполнения.
Изучая информацию о том, как заполнить отчет об изменениях капитала, следует разобраться, что включают его конкретные строки:
Раздел I "Движение капитала"
- По предыдущему отчетному году
- стр. 3100 – размер остатка капитала по видам на 1 января предыдущего года;
- стр. 3210 – увеличение капитала по конкретным видам прироста (стр. 3211- 3216 переоценка имущества, дополнительная эмиссия акций, чистая прибыль, реорганизация предприятия, увеличение номинальной стоимости ценных бумаг);
- стр. 3220 – уменьшение капитала по конкретным видам снижения (стр. 3221-3227 переоценка имущества, уменьшение объема ценных бумаг и понижение их номинальной стоимости, реорганизация предприятия, выплата дивидендов);
- стр. 3230 – изменения по добавочному капиталу;
- стр. 3240 – изменения по резервному капиталу;
- По отчетному году
- стр. 3200 – размер остатка капитала по видам на 31 декабря предыдущего года;
- стр. 3310 – увеличение капитала по конкретным видам прироста (стр. 3311- 3316 переоценка имущества, дополнительная эмиссия акций, чистая прибыль, реорганизация предприятия, увеличение номинальной стоимости ценных бумаг);
- стр. 3320 – уменьшение капитала по конкретным видам снижения (стр. 3321-3327 переоценка имущества, уменьшение объема ценных бумаг и понижение их номинальной стоимости, реорганизация предприятия, выплата дивидендов);
- стр. 3330 – изменения по добавочному капиталу;
- стр. 3340 – изменения по резервному капиталу;
- стр. 3300 – размер остатка капитала по видам на 31 декабря отчетного года.
Раздел II Корректировки
В этом разделе отражаются корректировочные сведения, а именно:
- строка 3400 отчета об изменении капитала - для отражения величины, полученной без учета корректировок;
- строка 3401 – в т. ч. по нераспределенной прибыли;
- строка 3402 – в т. ч. по другим видам капитала;
- строки 3410, 3411, 3412 – корректировки, связанные с изменениями в учетной политике;
- строки 3420, 3421, 3422 – корректировки, связанные с исправлением найденных ошибок;
- строка 3500 – для отражения величины, полученной после корректировок;
- строка 3501 – в т. ч. по нераспределенной прибыли;
- строка 3502 – в т. ч. по другим видам капитала.
Раздел II отчета об изменениях капитала содержит информацию на конец предшествующего предыдущему года, изменения в предыдущем году и на конец предыдущего года.
Раздел III Чистые активы
В этом разделе строка 3600 отчета об изменении капитала содержит конкретные сведения по данному показателю с разделением на конец трех отчетных периодов - текущего и два предыдущих. Чтобы отразить чистые активы в отчете об изменении капитала по разделу III, необходимо из величины всех активов предприятия вычесть величину всех его обязательств.
Пример заполнения отчета об изменении капитала 2017
Чтобы лучше понять, как заполнить отчет об изменениях капитала (форма 3), рассмотрим конкретный пример. Нам понадобятся сведения для заполнения бланка отчета об изменениях капитала за отчетный и предшествующий периоды.
ПАО «Рассвет» начало свою деятельность в 2016 г. Исходные данные (руб.):
|
Показатели |
||
|
Уставный капитал |
||
|
Чистая прибыль |
||
|
Направлено на увеличение резервного капитала |
||
|
Произведена дополнительная эмиссия акций, увеличившая уставный капитал |
||
|
Создан добавочный капитал путем эмиссии акций и их продажи сверх номинальной стоимости |
||
|
Нераспределенная прибыль |
||
|
Ошибка при расчете нераспределенной прибыли (завышение) за 2016 г., обнаруженная в 2017 г. |
||
|
Чистые активы |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации