
Пример оформления авансового отчета. Как заполнить авансовый отчет подотчетного лица
Бухгалтерский документ, подтверждающий расходование денежных средств, выдаваемых сотруднику авансом, значится как авансовый отчет – бланк, состоящий из двух сторон: лицевой и оборотной.
Форму бланка заполняет подотчетное лицо, прикрепив к отчету документы, подтверждающие расходы.
Бухгалтер, получив комплект документов, проверяет их и фиксирует в бланке авансового отчета в местах, отведенных для заполнения бухгалтерам.
Отчет следует подписать у руководителя, списать подотчетные суммы
В последующем отчет располагают в альбоме унифицированных форм, учитывая в качестве кассовых операций, приведенных к единой форме № АО-1.
Авансовые средства выдаются сотрудникам на предприятии, если планируются представительские или хозяйственные расходы.
Для выдачи определенной суммы денег требуется приказ руководителя о подотчетных лицах, где указан список лиц и причины для выдачи.
Подотчетное лицо – это сотрудники, которым полагается сумма для будущих расходов под отчет.
Есть определенные сроки, в которые лицо обязано составить авансовый отчет об израсходованных средствах.
Cоставление авансового отчета,примеры
Пишем авансовый отчет на примере отправления сотрудника в командировку.
Бухгалтерия и отдел кадров собирают и оформляют необходимые документы по командировке:
- подтверждение направления сотрудника в командировку,
- служебное задание.
- С подотчетным лицом рекомендуется составить договор о материальной ответственности, если это утверждено в Учетной политике организации.
При предъявлении приказа и при наличии расходного кассового ордера, подотчетному лицу выдаются средства из кассы. При определенных растратах, сотрудник обязательно сохраняет подтверждающие документы.
После возвращения сотрудника из командировки, ему необходимо в этот же день составить авансовый отчет и сдать его в бухгалтерию.
Бухгалтер, проверив отчет, переводит его в специальную программу и производит списание, подтверждает обоснованность растрат.
Если имеется неизрасходованная сумма, сотрудник вносит остаток средств в кассу, или, в обратном случае, средства могут быть перерасходованы, тогда подотчетному лицу делают возврат.
При имеющихся недостачах с прошлого авансового отчета у сотрудника, следующий аванс запрещен к выдаче.
Сотрудник не имеет право передавать аванс другому лицу
Все документы должны быть оформлены в соответствии требованиям, установленным законодательством (Федеральный закон “О бухгалтерском учете”), чтобы избежать претензий налоговых органов, последующих штрафов.
Бланки авансового отчета заполняются только по унифицированной форме № АО-1, их можно скачать из официальных источников в интернете.
Инструкции по заполнению авансового отчета, примеры

Имеется несколько способов заполнения: с помощью специальных бухгалтерских программ или электронного файла в формате (Еxcel), который можно скачать из интернета. Одна часть оформляется подотчетным лицом, а другая – бухгалтером.
На первой странице формы отчета сотрудник обязан указать требуемые реквизиты:
- наименование фирмы,
- дату составления отчета,
- должность и инициалы.
Цели, на которые были выданы средства, указываются в графе назначение аванса.
На оборотной стороне указывается весь список оправдательных документов. Необходимые колонки для заполнения – с 1 по 6.
Последовательность указания перечня осуществляется по порядку, в том числе и в самом отчете с указанием документов.
Проводки в авансовом отчете: последовательно указываются суммы расхода по каждой операции, дебет счета, субсчета.
После указания всех итоговых сумм, форма подписывается и расшифровывается. На лицевой стороне вписываются суммы в графу «израсходовано», те, что обозначаются на предыдущей стороне в графе «итого».
После приема документа на проверку авансового отчета, бухгалтер должен составить расписку о получении и отдать подотчетному лицу.
Бухгалтер сверяет проводки и принятые суммы, номера счетов, по которым ведется дебет расходов, и указывает их на обратной стороне формы.
Если были выявлены перерасход средств или остатки, из ранее полученного или нынешнего авансового платежа и по операциям их учета, тогда бухгалтер проставляет отметки на первой странице формы отчета.
В случае расходования средств на хозяйственные нужды, рекомендуется заполнять отдельный авансовый отчет
Документы на иностранном языке необходимо перевести на русский язык, в соответствии с положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ.
После всех необходимых формальностей и проверок бухгалтера, авансовый отчет передается на утверждение руководителю организации.
Руководитель прописывает на лицевой части формы должность, ставит подпись с расшифровкой и дату утверждения. Только после этого отчет будет принят к учету.
Несоблюдение сроков сдачи авансового отчета
В случае не предоставления авансового отчета в срок, устанавливается нарушение по кассовой дисциплине.
Чтобы рассмотреть возможные случаи несоблюдения сроков предоставления авансового отчета, можно обратиться за помощью к статье 15.1 КоАП РФ.
Следует учесть, что ответственность за авансовый отчет не устанавливается, но нарушение фиксируется. Поэтому организация может не ожидать штрафных санкций от налоговых органов.
Контролировать выделенные средства для расходов – задача, поставленная для организации, так как это сугубо внутренний контроль руководства.
В случае невозврата суммы подотчетным лицом, организация имеет право списать их с заработной платы сотрудника, только имеются ограничения по суммам удержания (ст. 137 ТК РФ). Если сотрудник не соглашается с мерами работодателя, ситуация разрешается через суд.
Так как директор – ответственное лицо за все денежные средства кассы, долг по невозврату подотчетных средств может числиться не за сотрудником, а за директором. И тогда бухгалтер теряется: что делать с тем авансом, по которому директор не дал отчета?
Требуется выяснить, куда включить сумму аванса, по которой нет авансового отчета (от сотрудника или директора).
Как быть с тем фактом, что сотрудник вовремя не предоставляет авансовый отчет?
Ранее налоговой службой было сказано, что с подобных подотчетных сумм списывается налог на доход. Но, как оказалось, это утверждение не является нормой законодательства.
Так как денежные средства числятся за сотрудником как долг перед организацией, но не являются его доходом.
Сотрудник, предоставивший авансовый отчет после, погашает долг. Соответственно, НДФЛ с этого дохода не списывается.
Неправомерно говорить о том, что в ту минуту, когда сотрудник не предоставил отчет, он автоматически получил доход. Следуя этим мерам, начислять страховые взносы не требуется.
Потому что они могут быть начислены только на выплаты в пользу физических лиц и их вознаграждений. Следовательно, за сотрудником будет числиться долг, и никаких начислений не происходит.
Образец бланка авансового отчета, скачать


Авансовый отчет - это документ, которым подтверждается расходование средств, выданных подотчетным сотрудникам. Он оформляется получателем денег и предоставляется в бухгалтерию для проверки. После этого авансовый отчет передается руководителю на утверждение. Расходы, отраженные в документе, подлежат списанию в порядке, установленном ПБУ. Рассмотрим далее особенности и образец заполнения авансового отчета.
Выдача средств
Получение наличности подотчетным сотрудником осуществляется в кассе предприятия. Основанием для этого выступает расходный ордер. В нем должно указываться целевое назначение средств.
Руководитель предприятия издает приказ, в котором закрепляет перечень служащих, имеющих право получить средства на хозяйственные нужды. В этом же локальном акте устанавливаются сроки, на которые суммы могут быть выданы.
Сдача авансового отчета
Этот документ передается в бухгалтерию в трехдневный срок с момента окончания периода, на который были выданы средства. Бланк сдается вместе с бумагами, подтверждающими расходование денег. При этом сотрудник осуществляет расчет затрат и остатка средств.
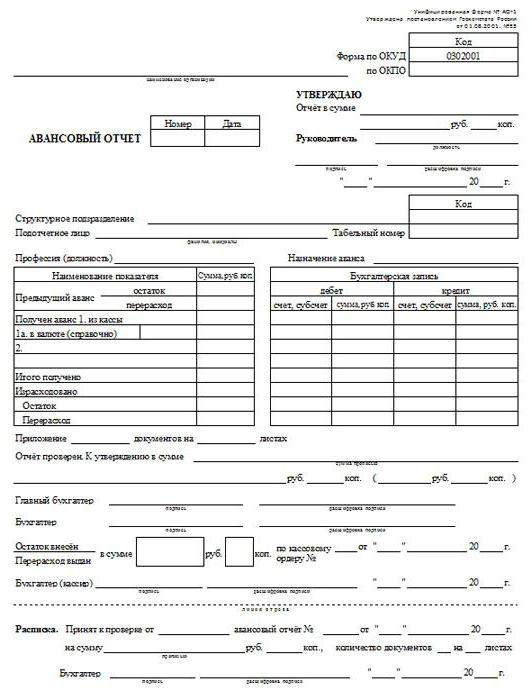
Образец заполнения авансового отчета: лицевая сторона
Документ предоставляется в одном экземпляре.
Если взять любой образец авансового отчета, можно увидеть, что он заполнен с обеих сторон. На лицевой части подотчетный сотрудник указывает:
- Номер документа.
- Дату заполнения авансового отчета.
- Ф. И. О., должность и отдел, в котором он работает.
- Табельный номер (при наличии).
- Назначение аванса.
В левой части на этой же стороне необходимо заполнить таблицу. В ней приводятся данные о предыдущем авансе, средствах, полученных в настоящее время, сумме расходов, перерасхода и остатке.
Оборотная сторона
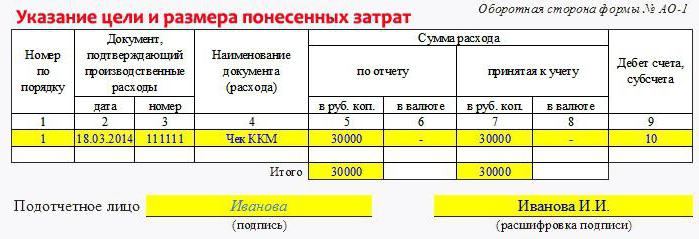
Обратная часть образца авансового отчета предназначена для указания перечня документов, подтверждающих затраты. В качестве них могут выступать:
- Командировочное удостоверение.
- Чеки ККМ.
- Квитанции.
- Товарные, транспортные накладные.
- Счета-фактуры и пр.
Подотчетный сотрудник указывает также суммы расходов по документам. Нумерация бумаг, приложенных к отчету, осуществляется в порядке их указания в бланке.
Нюанс
На лицевой стороне присутствует строка 1а, а на оборотной - 6 и 8. В авансовом отчете эти поля заполняются в случае, если средства были выданы подотчетному лицу в инвалюте. К примеру, служащий был направлен в командировку за границу.
Специалист заполняет сначала лицевую сторону бланка. В первую очередь, в таблицу "Бухгалтерская запись" необходимо внести сведения о номерах корреспондирующих счетов и суммах.
На обратной стороне бланка отражаются расходы, принятые к учету. В авансовом отчете эти сведения заносятся в графы 7 и 8. Кроме того, указываются счета (субсчета), по дебету которых проводятся суммы затрат (гр. 9).

После этого оформляются подтверждающие документы, проверяется правильность оформления бланка и целевого расходования средств. Завершив все процедуры, бухгалтер ставит отметку на отчете. Он указывает, что документ проверен, и утверждена сумма затрат (она пишется цифрами и прописью).
На лицевой стороне также заполняется расписка, которая передается подотчетному сотруднику.
На бланке должны стоять подписи проверявшего документ сотрудника и гл. бухгалтера с расшифровками.
При необходимости в форму отчета вносятся сведения о суммах остатка либо перерасхода, реквизиты документов (ордеров), по которым будет осуществляться окончательный расчет.
Утверждение руководителем и списание сумм
Проверенный отчет передается директору организации. Он должен его подписать. Для этого в верхней части на лицевой стороне документа есть соответствующая графа. Подписать бланк может не только руководитель, но и другой сотрудник, имеющий полномочия. После утверждения отчет принимают к учету на списание средств.
Остаток аванса приходуется в кассу предприятия.
Запреты
Если подотчетное лицо имеет задолженность по ранее предоставленным авансам, выдача средств не допускается. Кроме того, запрещено передавать деньги, полученные служащим, третьим лицам.
Сроки хранения
Они устанавливаются законодательством. Для разных документов установлены свои периоды хранения. Как правило, предприятия выбирают максимальный период.
На основании подп. 8 1 пункта 23 статьи НК, налоговые и бухгалтерские бумаги и прочие справки необходимо хранить не меньше 4-х лет. В п. 4 283 нормы Кодекса предусмотрен 10-летний период для документов, подтверждающих убытки. Стоит сказать, что сведения о расходах используются организациями для уменьшения облагаемой базы.
В ФЗ № 402 установлено, что хранить первичную документацию нужно не меньше 5 лет с момента завершения отчетного периода.
Работа в "1С"
На компьютере. Для этого можно использовать программу Exel или "1С". Последняя применяется на большинстве предприятий. Рассмотрим коротко схему оформления в "1С".
Для работы нужно открыть документ "Авансовый отчет". Его создают из вкладки "Производство" или "Касса". В меню следует выбрать необходимый пункт.
После этого откроется журнал документации. Здесь хранятся данные обо всех отчетах. Для создания нового документа нужно нажать на кнопку "Добавить". Далее необходимо выбрать "Физическое лицо".

После этого выбирается необходимый тип документа. Например "Выдача средств в кассах по РКО". Далее откроется Здесь выбирается нужный документ.
В табличной части отражаются сведения, присутствующие в ордерах.
После этого заполняется вторая закладка. Здесь нужно указать продукцию, приобретенную подотчетным сотрудником. К примеру, это могут быть бланки. Нажав на "+", можно добавить новую позицию.
Если при приобретении использовалась возвратная тара, эту информацию необходимо отразить в соответствующей графе.
При оприходовании материалов и товара с помощью сч. 631 используется вкладка "Оплата". В графе "Прочее" отражается информация о дополнительных расходах. К примеру, это могут быть затраты на горюче-смазочные материалы, пользование Интернетом и т. д.
Чтобы вывести документ на бумажный носитель, нужно нажать на кнопку "Печать".
Работник фирмы может получить в кассе предприятия в подотчет денежные средства, которые он должен тратить на цели, указанные в заявлении на выдачу. В трехдневный срок после окончания периода осуществления расходов (он указывается в заявлении) сотрудник должен отчитаться. С этой целью он оформляет авансовый отчет, данные которого нужно подтвердить соответствующими документами.
Авансовый отчет представляет собой документ, который оформляет подотчетное лицо для того, чтобы отчитаться за ранее полученные на строго определенные цели средства предприятия.
Подотчетными лицами могут быть только работники предприятия. Их перечень , в котором также указывается: на какие цели могут выдаваться денежные средства, максимальный период произведения расходов, время, в течение которого необходимо представить отчет в бухгалтерию.
Новым порядком ведения операций по кассе определен перечень расходов, на которые выдаются в подотчет наличные деньги. Это покупка канцелярских, хозяйственных товаров, ГСМ, командировочные, общехозяйственные, представительские расходы и др.
Средства могут быть получены подотчетным лицом безналичным путем на его карточку. В этом случае он также должен представлять в установленные сроки в бухгалтерию авансовый отчет.
После осуществления расходов сотруднику нужно прийти в бухгалтерию и составить данный документ. Он это может сделать вручную, заполнив типографский бланк, либо отдать все подтверждающие документы бухгалтеру, который в его присутствии оформит авансовый документ в специализированной программе. В последнем случае, после выписки документа подотчетное лицо проверяет соответствие отчета предъявленным документа и подписывает его.
На предприятии используется унифицированная форма авансового отчета АО-1 или разработанный на ее основе собственный бланк компании.
Если расходование средств осуществлялось с целью приобретения материальных ценностей, к подтверждающим документам должна быть приложены приходные накладные (приходный ордер) на материалы, с отметкой о сдаче их на склад.
Авансовый отчет проверяется главным бухгалтером фирмы и утверждается директором.
После отчета остаток неизрасходованных средств должен быть внесен в кассу по , а утвержденный руководителем перерасход денег – компенсирован работнику по .
Авансовый отчет образец заполнения
Рассмотрим подробнее как заполнить авансовый отчет.
Вверху документа записывается название предприятия, на котором оформлено подотчетное лицо, его код , ниже наименование структурного подразделения. Работник должен обязательно указать свои личные данные, должность, табельный номер. Также здесь же необходимо заполнить строку, которая содержит информацию о назначение ранее полученного аванса.
В табличной части указывается остаток или перерасход по подотчету, если таковые есть у данного сотрудника. Однако, необходимо помнить, что выдавать наличные в подотчет не разрешается, если работник ранее не отчитался за выданные средства. То есть наличие остатка денежных средств в подотчете у этого лица говорит о нарушении порядка ведения операций по кассе.
Ниже работник заполняет информацию о получившемся остатке или перерасходе подотчетных средств. Он должен указать количество подтверждающих документов и число листов, на которых они находятся.
На оборотной стороне сотрудник должен записать информацию о каждом подтверждающем документе с указанием его номера, даты составления, наименования и общей суммы.
Затем подотчетное лицо подписывает свой отчет.
В бухгалтерии авансовому отчету присваивается номер по порядку, и проставляется дата его составления.
Раздел «Бухгалтерские записи» оформляется бухгалтером, который распределяет произведенные расходы между счетами бухгалтерского учета. Эта информация должна соответствовать данным с оборотной стороны.
Сзади документа сотрудник бухгалтерии заполняет свою сторону отчета («Принятая к учету»), и данные аналитического учета по каждому подтверждающему документу.
После проверки счетный работник должен сделать запись о его проведении и указать прописью сумму к утверждению.
Авансовый отчет подписывается главным бухгалтером компании, который осуществляет контроль за правильностью оформления и целенаправленностью расходования средств.
Если по итогам данного отчета возвращались или выдавались денежные средства, кассир также расписывается в нем, заполняя данные по кассовым ордерам.
Нижняя часть документа содержит расписку, которую бухгалтер должен отделить и вручить работнику при приеме его на проверку. Она включает реквизиты авансового отчета, его сумму, количество предоставленных подтверждающих бланков.
При утверждении авансового отчета руководитель должен в верхней правой части документа сделать соответствующую запись, расписав прописью общую сумму документа.
Нюансы
Денежные средства в подотчет могут выдаваться в иностранной валюте. В этом случае в авансовом отчете заполняется справочно действующий курс, а на оборотной стороне нужно оформлять записи по суммовым показателям в иностранной валюте и ее рублевом эквиваленте, который рассчитывается по курсу, указанному на первой странице.
Если командировка запланирована заранее и входит в план командировок, сотрудник может написать заявление на получение аванса на служебные расходы. В их число входит проживание, проезд к месту командировки и обратно, питание. Именно об этих тратах, он должен отчитаться при прибытии обратно на рабочее место.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Составив отчет о командировке, в заключение указывается итоговая сумма израсходованных средств. Если сумма больше выданного аванса, бухгалтерия должна перечислить разницу. При меньших затратах сотрудник должен внести денежные средства в кассу.
Авансовый отчет - один из документов, составление которого четко регламентируется законом. Он составляется командированным сотрудником в качестве подтверждения всех понесенных расходов в служебной поездке.
Вместе с ним в бухгалтерию должны быть предоставлены оригиналы документов на расходы. В общих чертах авансовый отчет представляет собой документ, в котором перечислен список командировочных расходов.
Обязателен ли?
Назначение авансового документа: подтверждение траты выданного перед командировкой аванса или получение после командировки израсходованных средств. Из этого следует, что составление отчета обязательно.
Правовые акты:
- Ст.252, п.1 ст.264 НК РФ: командировочные расходы – это расходы по производству и реализации, относящиеся к прочим расходам.
- Ст.313, ст.314 НК РФ: информация должна подтверждаться первичной документацией. К ним относится и отчет о командировке. Без него невозможно подтвердить произведенные расходы, в том числе выданный аванс сотруднику. Расходы принимаются к учету, согласно дате оформления отчета.
Авансовый отчет является основанием для бухгалтерии:
- перечислить денежные средства для покрытия служебных расходов;
- подтверждение финансовых расходов, при выдаче денежных средств авансом перед командировкой.
Как заполнить авансовый отчет о командировке 2019?
Отчет о командировке - это завершающий этап всей процедуры: от составления до возвращения сотрудника.
Правильно составленный отчет должен подтвердить финансовые расходы, которые, в свою очередь, влияют на налоги.
Авансовый отчет должен составлять сотрудник, направленный в командировку. После заполнения он передается в бухгалтерию для проверки.
На завершающем этапе документ подписывается руководителем. Перечисляются израсходованные средства (при отсутствии аванса) или разница при большем расходе, чем аванс.
Требования к документу
Как сделать авансовый отчет правильно, чтобы при налоговой проверке он был принят?
Отчет относится к документам строгой отчетности. Он заполняется по форме бланка №АО-1, применяется для учета денежных средств, которые были выданы командировочному лицу.
Документ составляется в одном экземпляре на бумаге или заполняется электронно.
Отметим, что в новой форме бланка, появилась только строк: расписка бухгалтера в том, что он получил от сотрудника отчет. В остальном документ не претерпел изменений.
Форма и разделы
Как правильно заполнить:
- Лицевая сторона: заполняются личные данные сотрудника, документ, подтверждающий выдачу денег, информация по предыдущему авансу.
- Оборотная сторона: указываются даты расходов, номер документа, наименование, суммы, документы, подтверждающие операции (графы 1-6).
Все расходы должны быть подтверждены документально. Список документов приведен далее. Их необходимо хранить и по прибытии приклеить на отдельный листок А4.
Сумма к уплате будет напрямую зависеть от предоставленных квитанций и чеков.
Образец заполнения (пример)
Пример оформления авансового отчета по командировке 2019:
Пример заполнения авансового отчета
Кто подписывает и согласовывает?
Каждый документ должен быть подписан лицом, его заполнившим. Только после этого возможна передача отчета в бухгалтерию. Она проверяет правильность заполнения.
Свою подпись на проведенном документе должен поставить руководитель предприятия и главный бухгалтер. Только после этого могут быть перечислены денежные средства, которые сотрудник платил самостоятельно.
Сроки сдачи
После прибытия из командировки в течение 3 суток сотрудник должен составить и подать авансовый отчет.
Сопроводительные документы
Постановление №749 от 13.10.2008г установило определенный пакет командировочных документов:
- Командировочное удостоверение установленного образца. Оформляется в каждую командировку на территории РФ. На бланке проставляется дата, печать и подпись при выбытии из организации. Принимающая сторона проставляет печать, подпись и дата въезда, аналогично при выбытии. При возвращении сотрудника бухгалтерия проставляет дату приезда.
- Чеки, квитанции, подтверждающие .
- Чеки, билеты – все расходы, связанные с проездом к месту проведения командировки и обратно (билеты на поезд, страхование жизни при проезде, чеки на платной автодороге и т.д.)
- , утвержденный руководителем.
- Другие расходы, связанные с командировкой.
Все документы должны быть заполнены соответствующим образом. При подкреплении их к авансовому отчету каждый документ приклеивается с помощью клея на лист А4.
При нарушении требований или отсутствии оригиналов документов, указанных в отчете, бухгалтерия имеет право не оплачивать произведенные сотрудником расходы. В случаях внесения при налоговой проверке будет выявлено нарушение и наложение штрафа.
Бухгалтерии следует внимательно ознакомиться с документами, которые предоставляет сотрудник для подтверждения своих расходов.
Наиболее часто встречающийся – кассовый чек.
Если в нем не указано, какой товар был приобретен, обязательно предоставление его с товарным чеком или квитанцией.
Виды документов, подтверждающие совершенные расходы:
- Кассовый чек — обязателен при налоговой проверке, подтверждает факт оплаты. При хранении чека, нужно соблюдать определенные правила. При намокании или длительном нахождении на солнце информация может исчезнуть. Такой чек невозможно будет приложить к возмещению расходов. Некоторые организации работают без кассового аппарата или на кассовом чеке пробивают только итоговую сумму. В этих случаях необходимо запросить товарный чек.
- Товарный чек – в нем указывается подробное описание хозяйственной операции, количество, цена, итоговая сумма, наименование организации, дата, подпись и должность заполнившего. В авансовый отчет прикладывается вместе с кассовым чеком. При отсутствии последнего на ТЧ должна стоять печать организации-продавца. Отметим, сумма и дата в товарном чеке должна совпадать с кассовым чеком.
- Бланки строгой отчетности . На документе обязательно должны быть указано наименование, реквизиты юр.лица, хозяйственная операция, цена, сумма, дата, должность и подпись заполнившего.
Проводки
- 71 – «расчеты с подотчетными лицами» (относиться к Активно-Пассивным счетам);
- 70 – «расчеты с персоналом по оплате труда»;
- 51 – «расчетный счет»;
- 50 – «касса»;
- 94 – «недостачи и потери предприятия».
Когда утвержден отчет, проводки выглядят следующим образом:
- При выдаче аванса: бухгалтером оформляется РКО и выдаются денежные средства. При получении сотрудник подписывает расходник. Дт71-Кт50
- При перечислении денежных средств с расчетного счета на расчетный счет сотрудника: составляется проводка Дт71-Кт51. В этом случае оформляется платежное поручение в банк. Подтверждением получения денежных средств выступает банковская выписка.
- Денежные средства выданы, необходимо закрыть сумму. Это возможно после приезда сотрудника из командировки и подтверждение расходов соответствующими документами. Проводки: Дт10-Кт71 – покупка материалов, Дт41-Кт71 – покупка товаров, Дт20-Кт71, Дт26-Кт71, Дт44-Кт71 – торговая или производственная деятельность предприятия.
- Когда сумма израсходованных средств больше выданных, составляется обратная исходной проводке и деньги возвращаются в кассу. Оформляется ПКО: Дт50-Кт71 или Дт51-Кт71 (на расчетный счет).
- При недостаточности аванса на командировку, деньги перечисляются сотруднику из кассы. Оформляется РКО: Дт71-Кт50 или Дт71-Кт51 (с расчетного счета).
- В случае, когда сотрудник потерял чеки или израсходовал деньги на личные цели, которые не связаны с командировкой, составляется следующая проводка: Дт94-Кт71 – денежные средства с подотчётного лица списываются в недостачи предприятия. Дт70-Кт94 – сумма из недостач должна быть вычтена из заработной платы сотрудника, который не смог отчитаться о выданном авансе.
Нюансы составления при командировке за границу
Оформление сотрудника в процедура несколько сложнее, чем по России.
Основные расходы при командировке за границу:
- . Размер устанавливается организацией самостоятельно и фиксируется на локальных актах. Сумма до 2500 руб./день не облагается налогом на доходы физ.лиц. поэтому организации обычно останавливаются на этой сумме. До пересечении границы с зарубежной страной и по возвращении обратно, их размер равен максимально возможной на территории РФ. Рекомендации: при определении расходов ориентируйтесь на прожиточный минимум принимающей страны.
- Расходы на проезд – оплата к месту назначения оплачивается отдельно. Проезд по городу на такси, автобусе – иногда учитываются в командировочных расходах.
- Расходы на проживание – гостиница, отель. Любые расходы должны быть подкреплены квитанциями, счетами, чеками.
- Оформление загранпаспорта и визы — расходы на гос.пошлину, консультации специалистов можно списать на командировочные расходы.
- Прочие расходы: сборы и пошлины, транзит транспортного средства.
Зарубежная командировка оформляется аналогично служебной поездке по России. Издается приказ о направлении сотрудника в командировку. В нем указывается номер и дата приказа, фамилия имя отчество сотрудника, должность, место назначения (со страной), цель командировки.
Командировочное удостоверение не оформляется. Дата отправления и прибытия фиксируются в загранпаспорте. По приезду сотрудник оформляет авансовый отчет и прикрепляет документы, подтверждающие расходы. Излишние денежные средства возвращаются на расчетный счет в организацию. При перерасходе – бухгалтерия выдает их сотруднику.
Таким образом, мы рассмотрели, как оформить авансовый отчет. Он оформляется после каждой командировки, сопровождаемой расходами.
Сотрудник должен составить его в течение 3 дней после возвращения. Бухгалтерия проверяет правильность оформления и передает на согласование руководителю. После подписи директора сотруднику перечисляют денежные средства, если расход превысил аванс.
Если аванс был больше расхода, сотрудник должен вернуть их в кассу предприятия. При его нежелании, бухгалтерия в принудительном порядке списывает ее из заработной платы.
При выдаче подотчетных денежных сумм на предприятии работнику возникает необходимость в составлении авансового отчета.
Рассмотрим, каков порядок оформления такого документа действует в 2019 году, чтобы не нарушать законодательства и не нарваться на претензии от проверяющих структур.
Обязанность подотчетного работника – представить в установленные сроки отчет и документы, что могут обосновать понесенные расходы.
Но при подготовке такой отчетности стоит придерживаться четких правил, что устанавливаются не только законодательством России, но и руководителем компании посредством утверждения локальных документов.
Общие моменты
Авансовый отчет – один из документов, составляемых на предприятии, при подготовке которого стоит придерживаться законов.
Разберемся, в каких нормативных документах дано определение и на какие положения законодательства необходимо опираться бухгалтерам и подотчетным сотрудникам фирмы.
Что это такое?
Под авансовым отчетом понимают тип бухгалтерского документа, что необходим для отчета сотрудника компании о расходовании денег на приобретение товара, услуг, работ.

Такой документ должен предоставляться бухгалтеру вместе с документацией, что подтвердит обоснованность понесенных затрат.
Авансовые же суммы могут выдаваться только при издании , в котором есть перечень подотчетных лиц, отражены сроки, цели, на которые могут выдаваться деньги, их размер.
Назначение документа
С помощью авансового отчета работниками компаний предоставляется подтверждение израсходованных сумм, что ранее выдавались по приказу работодателя.
Как правильно заполнять авансовый отчет?
Авансовые отчеты заполняются работниками, которым выдавались целевые средства организацией. Передается заполненный бланк сотруднику бухгалтерии предприятия, его проверяют и подписывают уполномоченные лица.
Все оставшиеся средства подотчетный сотрудник должен вернуть в кассу компании по в соответствии с утвержденными правилами.
Сумма сверх предусмотренного лимита выдается по . На базе авансовых отчетов списывают деньги, выданные подотчет.
Унифицированная новая форма бланка (АО-1)
Используют регламентированную форму первичной учетной документации АО-1 (ОКУД 0302001), что принята правительством (в соответствии с ).
Применим такой бланк для учета денег, что выдаются лицу, что считается подотчетным, на хозяйственные или иные затраты.
После утверждения составленного бланка авансового отчета, бухгалтер его списывает и проводит в бухучете.
При необходимости осуществляется возмещение расходов сверх лимитов. Такой документ стоит составлять в одном экземпляре на бумаге или в электронном виде.
Чтобы не допустить этого, выясним, когда стоит представить отчет руководству и сколько такие бланки должны храниться на предприятии.
Сдачи в бухгалтерию
Лицо, что получило подотчетные деньги, должно в течение 3 дней после окончания сроков, которые они выданы, подать отчет. Все сроки предоставления документации устанавливает руководитель предприятия.
Такие особенности рассмотрены в п. 11 правил ведения всех кассовых операций в России, что были принят .
Подается отчет:
Хранение в организации
Период, в течение которого авансовые отчеты будут храниться, установлен законодательством Российской Федерации.
Есть одно «Но» — таких сроков 3. документацию со сведениями о сроках хранения можно разделить на такие группы:
- налоговые (при расчете налоговых платежей);
- бухгалтерские.
Сроки оговариваются в таких положениях:
Компания должна обеспечить сохранность таких документов, предусмотреть безопасные условия.
При смене руководства документы должны передаваться в соответствии с правилами, прописанными в локальных документах предприятия ().
Основным источником является , где указано, что отчет должен храниться не менее 5 лет (подпункт 4 п. 4 второго раздела).
Наличие документов, подтверждающих расходы
Если нужно направить работника в командировку, оформляются такие справки:
- документ, что подтвердит направление работника в ;
- в фирмы.


После того, как будет предъявлено приказ и будет составлено расходный кассовый ордер, подотчетное лицо получает деньги из кассы.


Если такой сотрудник будет тратить выданные средства, он должен собраться справки, что подтвердят расходы.
| Он не считается разновидностью первичной документации, но налоговые работники при проведении проверок могут его затребовать, поскольку им подтверждается фактическая оплата. На чеках должна стоять четкая печать, все сведения должны быть читаемыми. Если такой документ не будет представлен, затраты можно принимать при наличии других справок. То есть, допускается предоставление авансового отчета без кассового чека в 2019 году | |
| Бланк строгой отчетности | При проверке такого документа будет проверяться, правильно ли он составлен и использована ли установленная форма.
На нем должны отражаться такие данные:
|
| Которые не имеет унифицированной формы. Как оформить по чекам израсходование сумм?
В обязательном порядке нужно отражать такие сведения:
Указание номера и печати не обязательное требование |
|
| Накладные | |
| — | |
| Чеки кассовой техники | — |
| Платежные документы | По приходным кассовым ордерам |
После возвращения командированный работник представить авансовый отчет и сопутствующие документы в бухгалтерию.
Если сотрудник расходует больше денег, причем не оправданно, излишняя сумма из авансового отчета вычитается из прибыли такого работника.


Все справки оформляются согласно требованиям, прописанным в законодательных документах. Если нарушить их, вас ожидают претензии от представителей налоговых структур, штрафы.
Часто задаваемые вопросы
Есть ряд нюансов, о которых стоит помнить компаниям, которые практикуют выдачу подотчетных средств своему персоналу.
К примеру, не все знают, как быть с нумерацией авансовых отчетов, какие особенности составления документа на хозяйственные потребности. Новички также допускают ошибки при заполнении бланка в программе 1С.
Как сделать АО на хозяйственные нужды?
К примеру, работнику выдаются деньги на хозяйственные нужды в кассе. Он ставит подпись в .
После выполнения задания представляется акт выполненных работ, что подписывается комиссией. Должна ли бухгалтерия дать документ, что подтвердит закрытие аванса?
Но для получения суммы подотчет все работники должны написать заявление, в котором отражаются такие данные:
- размер суммы;
- период, на который получаются средства;
- дата;
- подписи руководства.
Раньше директор проставлял на каждом сумму и сроки. В 2019 году такие сведения можно набирать на персональном компьютере.
От руководителя требуется только поставить подпись. Образец заявления:


Если работник не отчитается по средствам, что были выданы подотчет ранее, он не имеет права получить другую сумму.
Право производить перечисления на расчетные счета подотчетных средств появилось после утверждения .
Для перечисления на карту нужно:
- Поставить отметку в бухгалтерской документации отметку о том, что наличность из кассы перечислена на карточку работника.
- Получить от сотрудника заявление с такой же отметкой и реквизитами счета.
- должно содержать отметку о том, что средства являются подотчетными.
- В учетной политике бухгалтерии разрабатывается и закрепляется бланк авансовых отчетов, где будет пункт для отражения денег, что перечисляются на карточку.
- Попросить работника сохранить слип после того, как будет производиться оплата.
Наличные средства теперь также должны отражаться в налоговом и бухгалтерском учете:
Допускается отражение подотчетных денег, что перечислены на корпоративные карты. Пишется заявление в свободной форме, руководителем издается приказ.
Помните, что не нужно списывать подотчетные суммы по налогу на прибыль до тех пор, пока работником не будет представлено авансовый отчет со всеми необходимыми документами.
Не стоит также начислять страховые взносы и удерживать налог на доход физического лица. Может включаться НДС в авиабилетах. В остальном же просто следуйте простым правилам.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации