
Пример кудир доходы. Расходы ип на упрощенке
КУДиР - книга учёта доходов и расходов.
КУДиР, прошитая и пронумерованная (См. здесь « »), должна быть в любом случае, даже если деятельность не ведётся (хотя на практике многие этого не делают).
Штраф за отсутствие книги: ИП - 200 руб., организации - 10 000 руб.
Применяют: ИП и организации на ОСНО, УСН, ЕСХН, ПСН. Налогоплательщики на ЕНВД не ведут КУДиР!
С 2013 года заверять в налоговой книгу учёта доходов и расходов не надо.
Исправление ошибок при ведении Книги от руки должно быть обоснованно и подтверждено подписью ИП или руководителя организации с указанием даты исправления и печатью (для ИП - при ее наличии).
Все операции отражаются в хронологической последовательности на основе подтверждающих документов (договор, накладная, чек и т.п.).
В каждом новом налоговом периоде - новая КУДиР.
Если ведёте книгу в электронном виде, то по окончании налогового периода распечатать, пронумеровать и прошить (как прошивать - ссылка дана выше), скрепить подписью. Незаполненные разделы тоже распечатываются и сшиваются, чтоб сохранялась целостность КУДиР.
Инструкцию рассмотрим на бланке КУДиР для УСН, но для бланков ЕСХН и патента это заполнение также подходит, т.к. бланки практически одинаковые.
КУДиР можно также упрощённо вести в этом автоматизированном .
Титульный лист
Поле «Форма по ОКУД» не заполняется.
Поле «Дата (год, месяц, число)» . Укажите дату начала ведения книги.
Поле «По ОКПО» . Не обязательно заполнять. ОКПО можно посмотреть в письме из Росстата (если получали при регистрации), либо на сайте ОКПО.ru.
Поле «Объект налогообложения» . Укажите «доходы» или «доходы минус расходы».
А также укажите остальные данные (расчётный счёт - при наличии, ФИО, наименование организации, необходимые адреса).
Раздел 1. Доходы и расходы
ГРАФА 1. Порядковый номер записи.
ГРАФА 2. Дата и номер первичного документа, на основании которого получен доход или совершён расход.
ОФОРМЛЕНИЕ ДОХОДОВ В ГРАФЕ 2
1) Поступления в кассу - пишем дату прихода и номер Z-отчёта, который вы стандартно снимаете в конце рабочего дня. Пример: 10.01.2015 чек Z-отчёт № 4545.
2) Поступления на расчётный счёт - пишем дату прихода и номер платёжного поручения, либо выписки банка. Пример: 10.01.2015 п/п № 45 или выписка банка от 10.01.2015 № 45.
3) Выручка по БСО (бланк строгой отчётности) - если в течение дня выписано несколько БСО, то разумно будет на них составить ПКО (), в котором будут указаны номера всех использованных БСО. Этот ПКО и заносится в КУДиР. Но делать в КУДиР одну запись на основании нескольких БСО, выписанных на разные даты, не допускается. Образец:
4) Возврат. Допустим, нужно вернуть излишне уплаченную сумму или вернуть предоплату покупателю при расторжении договора. В этом случае сумму возврата вписываем в графу 4 (доходы) со знаком «минус».
- Доходы указываем по фактической дате поступления денежных средств и имущества.
- Также средства и имущество может поступать на основании других документов (товарная накладная, акт приёмки-передачи имущества и т.п.).
ОФОРМЛЕНИЕ РАСХОДОВ В ГРАФЕ 2 (только для УСН «доходы минус расходы»)
Пишем дату расхода и номер документа (например, кассовый или товарный чек, платёжное поручение, расходный кассовый ордер, Z-отчёт и др.).
ГРАФА 3. Укажите содержание регистрируемой операции.
ОФОРМЛЕНИЕ ДОХОДОВ В ГРАФЕ 3
Пополнение собственного счета и увеличение уставного капитала не считается доходом,
Поэтому в КУДиР не вносится.
1) Пример записи доходов:
КАК ОФОРМИТЬ ВОЗВРАТ?
Допустим, нужно вернуть излишне уплаченную сумму или вернуть предоплату покупателю при расторжении договора. В этом случае сумму возврата вписываем в графу 4 (доходы) со знаком «минус».
Пример записи возврата:
ОФОРМЛЕНИЕ РАСХОДОВ В ГРАФЕ 3 (только для УСН «доходы минус расходы»)
1) Пример записи выданной зарплаты и НДФЛ.
2) Расходы на приобретение товара указываются только после его реализации.
Образец такой записи:
Продавать решил ноутбуки за 20 000 руб. - 1 шт.
ГРАФА 4. Укажите сумму доходов, учитываемую при расчёте налога.
ГРАФА 5. Укажите сумму расходов, учитываемую при расчёте налога.
Заполняется только теми, кто на УСН «доходы минус расходы».
«СПРАВКА К РАЗДЕЛУ 1»
Для УСН «доходы» - заполняется только строка 010 (сумма полученных доходов за год)
Для УСН «доходы минус расходы» - заполняются строчки 010, 020, 030 (при необходимости), 040, 041. Отрицательный результат по строкам 040 и 041 не указывается.
Раздел 2. Расчёт расходов на приобретениеОсновных средств и нематериальных активов
Этот раздел касается только тех, кто на УСН «доходы минус расходы». Заполняется, если в налоговом периоде были такие расходы. Для справки:
1) Основные средства - это материальные активы, которые использует ИП, предприятие для осуществления своей деятельности, и срок эксплуатации которых больше 1 года.
Основными средствами могут быть, например, производственные здания, сооружения, транспортные средства, оборудование, инструмент, хозяйственный инвентарь и др.
2) Нематериальные активы - активы, не имеющие физической формы, со сроком полезного использования свыше 12 месяцев. Таковыми могут быть, например, объекты интеллектуальной собственности, авторские права, патенты на изобретения, права на товарный знак и др.
Раздел 3. Расчёт суммы убытка, уменьшающейНалоговую базу по налогу
Этот раздел касается только тех, кто на УСН «доходы минус расходы». Заполняется, если в прошлых годах или в истёкшем году были убытки, которые можно перенести на следующий налоговый период.
Раздел 4. Расходы, уменьшающие сумму налога (авансовые платежи по налогу)
Этот раздел заполняется только на УСН «доходы». Указываются уплаченные страховые взносы «за себя» и за работников (при наличии), на сумму которых уменьшаем налог УСН. Заполняется всё очень легко:
В данном случае образец заполнен для ИП, у которого нет работников, а значит налог УСН можно уменьшить на всю сумму уплаченных страховых взносов. Напоминаем, если же у ИП есть работники, тогда налог можно уменьшить не более, чем на 50 %, на сумму страховых платежей.
За 2014 год ИП уплатил страховые взносы «за себя» на сумму 20 000 руб., из которых:
В ПФР - 17 000 рублей и в ФФОМС - 3 000 рублей.
Страховые взносы уплачивались поквартально нарастающим итогом, чтобы каждый квартал уменьшать сумму авансовых платежей УСН. Если плохо видно картинку, скачайте ниже образец КУДиР (формат Excel).
Пример заполнения книги учета доходов и расходов для ИП на УСН
Как вести книгу учета доходов и расходов на УСН
КУДИР ведут ООО и ИП, находящиеся на УСН. Об этом заявляет Налоговый кодекс РФ в статье 346.24. Форма (бланк) книги утверждена приказом Минфина РФ № 135н от 22.10.2012. Это основные нормативные акты, регулирующие все вопросы с КУДИР.
Остановимся на главных правилах, которым нужно следовать при ведении учета:
- Книга учета доходов и расходов для ИП на УСН предусматривается на один налоговый период, применять старую КУДИР в следующем году нельзя. Новый период — новая книга!
- Если даже никакой деятельности вы не осуществляете, то есть сдаете нулевую декларацию, КУДИР все равно вести требуется. Распечатаете пустые страницы, подпишите и все. За отсутствие книги легко получить штраф в 10000 рублей. При этом заверять книгу в ФНС не нужно, вы сами обеспечиваете правильное заполнение и хранение этого документа.
- Записи в книгу заносятся строго по датам, в хронологическом порядке и подтверждаются первичкой. Не сохранился связанный с записью чек или накладная — заполнение книги будет квалифицироваться как «с нарушениями».
- В книге регистрируются только те операции, которые влияют на расчет налогооблагаемой базы. Поэтому КУДИР для ИП на УСН 6 будет отличаться от КУДИР на УСН 15. Не нужно вносить лишние записи, например, возвращенные авансы, ошибочные зачисления, возмещения от фондов по больничным, задатки и пр.
- По окончании налогового периода книгу требуется прошнуровать, пронумеровать, заверить печатью (при наличии) и подписать. Пустые разделы также распечатываются и подписываются.
- Если случилась ошибка при заполнении вручную, нужно ее исправить ручкой и указать причину (дать обоснование), после чего поставить подпись и печать. Иной вариант (пример: использовать корректирующие средства) недопустим.
- В титульном листе поле «Форма по ОКУД» не заполняется, а ОКПО требуется заполнить только при наличии письма из Росстата.
Особенности заполнения внутренних разделов книги:
- При использовании БСО в столбце «Доход» достаточно сгруппировать все бланки, выданные за один день, и сделать по ним одну запись.
- Если вам вернули деньги за товар, то в столбец «Доход» записывается сумма со знаком минус, а в столбец 2 — дата и номер документа, подтверждающего возврат. В расход возвраты не записываются!
- При получении субсидий от государства в Разделе 1 в графах 4 и 5 указывается одна и та же сумма.
- При оплате больничных в КУДИР отражается только та часть выплаченной суммы, которая произведена за счет работодателя, но не ФСС.
Конечно, предусмотреть все многообразие ситуаций, возникающих в бизнесе, невозможно в рамках одной статьи. Поэтому мы предлагаем ознакомиться с образцом заполнения книги учета и доходов и, при желании, скачать бесплатно.
Как заполнить КУДИР для ИП на УСН в 2016 году | Образец обновлено: Ноябрь 30, 2018 автором: Все для ИП
Размещенных здесь: мы писали про сам налог, кто его может применять, какие есть ограничения, как его посчитать и как заполнить декларацию. Сегодня, наконец-то, добрались до заполнения КУДИР. В этой статье вы найдете пример оформления КУДИР для УСН с Доходов.
Заполнять КУДИР автоматически, вести учет и сдавать отчетность удобнее всего в специальном сервисе .
Сначала напомним, что КУДИР – это книга учета доходов и расходов, ее должны вести и ИП, и компании, уплачивающие налоги по упрощенке. ИП и юрлица заполняют ее одинаково, каких-то существенных различий нет, поэтому наш пример подойдет для всех – он отражает основные моменты. Различия в заполнении книги обусловлены лишь разными объектами налогообложения. Здесь приведен пример для УСН-Доходы.
Итак, несколько основных моментов:
- КУДИР ведется в обязательном порядке, если вы не вели в течение года деятельность – у вас должна быть нулевая КУДИР;
- в КУДИР заносятся все операции, обязательно в хронологическом порядке;
- операции заносятся в КУДИР на основании первички;
- информация отражается попозиционно: одна операция – одна строка;
- все записи оформляются на русском языке;
- ошибки в КУДИР можно исправлять, но такое исправление должно быть аргументировано и заверено подписью ИП (ген. директора юрлица) с проставление даты внесения исправления и печатью (если используется);
- записи ведутся в полных рублях;
- КУДИР можно распечатать и заполнять на бумаге, а можно вести файл Excel на компьютере, во втором случае по окончании периода ее надо будет распечатывать. Книгу учета надо прошить: прошнуровать и пронумеровать, скрепить подписью и печатью.
Форма КУДИР унифицирована, бланк утвержден Приказом Минфина РФ № 135н от 22.10.2012 г. В нем можно найти саму форму и указания для ее заполнения.
ВАЖНО!!! С 01 января 2018 года все предприниматели, применяющие УСН должны вести КУДИР на новом бланке, утвержденном вышеуказанным приказом с учетом изменений от 01.12.2016г. №227н.
Что же нового внесено в КУДИР?
- Добавлен V раздел, который необходим для отражения торгового сбора, имеющий актуальность, на данный момент, для московских предпринимателей.
- В инструкцию по заполнению КУДИР внесен новый VI раздел, разъясняющий как правильно отразить торговый сбор. (приложение №2 к приказу №135н)
Еще раз подчеркнем, что эти изменения касаются заполнения КУДИР с 01.01.2018г. 2017 год у вас должен быть заполнен по старым Правилам и старой форме КУДИР.
Как заполнить КУДИР
Заполнить КУДИР самостоятельно довольно просто, особенно для ИП с небольшим количеством операций. Также можно воспользоваться услугами бухгалтера или специальными онлайн-сервисами. Мы сегодня расскажем о том, как заполнить КУДИР самому.
Разберемся с ними по очереди:
- Титульный лист – стандартный титульник, в котором надо указать данные налогоплательщика и год, за который составляется документ;
- Раздел I Доходы и расходы – его заполняют все ИП и юрлица на УСН;
- Раздел II Расчет расходов на ОС и НМА, которые учитываются при расчеты базы для налога;
- Раздел III Расчет суммы убытка, учитываемого при исчислении УСН
Эти два раздела заполняют только те, кто перешел на УСН с базой Доходы — расходы.
- Раздел IV Расходы, уменьшающие налог на УСН в соответствии с НК РФ (проще говоря, страховые взносы, которые вы платите за себя и работников) – в этом разделе данные проставляют только те, кто выбрал упрощенку с базой Доходы.
Что в итоге? ИП на УСН-Доходы должен заполнить титульник, разделы I и IV.
Шаг 1: Заполняем титульный лист
Что надо указать на титульнике? Прописываем следующие данные:
- год, за который ведется книга – «на 2017 год»;
- дату открытия книги – 2017/01/01;
- ФИО ИП (название организации);
- ИНН ИП (ИНН/КПП юрлица);
- Объект налогообложения – «доходы»;
- Адрес (для ИП – место жительства, для юрлиц –место нахождения);
- № р/с и банк.
Пример заполнения титульника КУДИР представлен ниже:
Шаг 2: Заполняем Раздел I Доходы и расходы
ИП на УСН-Доходы записывает в этом разделе свои доходы. Некоторые расходы тоже указываются, но об этом скажу чуть ниже.
Итак, в разделе есть четыре таблицы – по одной на квартал. Каждая операция прописывается в отдельной строке, количество строк добавляете сами, когда печатаете форму. В таблице 5 граф:
- № п/п – проставляете номер записи по порядку;
- Дата и номер первичного документа – прописываете сведения по документу, являющемуся основой для отражения операции;
- Содержание операции – прописываете суть операции;
- Доходы – указываете сумму дохода;
- Расходы – здесь указывается сумма расходов (графа заполняется теми, кто УСН считает по базе Доходы — расходы).
Приведем несколько примеров, так как доход может поступать по-разному:
- При поступлении в кассу (для тех, кто применяет ККМ) – указываем дату и № Z-отчета, который делается в конце дня;
- При поступлении выручки по БСО:
- Если это БСО по требованию, то ставите дату и его номер;
- Если это несколько БСО за день, то составляете на них один ПКО и указываете его дату и номер. В ПКО при этом должны быть указаны все БСО, которые вы выписали за день.
Важно! Так можно оформлять БСО, выписанные за один день, – у них у всех будет одна дата. БСО за разные дни нельзя отразить все вместе одной строкой.
- При поступлении на р/с – указываете дату прихода и № платежки / № выписки банка.
Пример заполнения КУДИР в каждом случае приведен ниже:

Бывают ситуации, когда вам нужно оформить возврат, а приход уже записан в КУДИР. Это можно сделать сторнирующей записью. Сумма возврата также отражается по графе «Доходы», но со знаком «минус».
Формат оформления записи смотрите в примере выше. В п. 4 отражен возврат поставщику излишне уплаченной суммы аванса.
По окончании квартала в таблице выводится итоговая сумма доходов. У нас в примере она составила 27 600 рублей. Остальные таблицы заполняются в течение 2, 3 и 4 кварталов. В них подводятся итоги доходов по кварталам и нарастающие итоги за полугодие, 9 месяцев и год. Представим, что в следующих периодах никаких операций у нас не было, тогда оставшиеся таблицы будет такими:

В некоторых случаях плательщики УСН-Доходы показывают в КУДИР и расходы. Таких случая фактически два:
- Расходы за счет выплат на содействие безработных граждан;
- Расходы за счет субсидий, полученных в рамках программы поддержки СМСП.
Эти суммы отражаются сразу в двух графах – как доходы и как расходы. В итоге они взаимопогашают друг друга и не оказывают никакого влияния на расчет базы для налога.
Пример оформления такой записи вот:
Справка к разделу I не заполняется, в ней проставляют сведения те, кто выбрал УСН с другой базой.
Шаг 3: Заполняем Раздел IV
В этом разделе приведена большая таблица, но в ней нет ничего сложного. Она разделена на 10 граф:
- № п/п – порядковый номер операции;
- Дата и № первичного документа, подтверждающего операцию;
- Период, за который оплачены взносы;
- Графы 4-9 – виды взносов и выплат;
- Графа 10 – итог по строке.
Как заполнять этот раздел? Если вы ИП, который работает один, без привлечения работников, то здесь надо указать оплату взносов в фонды за себя. Например, вы перечислили их всей суммой в марте: 23 400 рублей — на пенсионное страхование, 4 590 рубль – на медицинское страхование.
Заполненный раздел будет выглядеть так:

Далее останется только подвести итоги по кварталам и по периодам нарастающим итогом.
ИП с работниками в этом разделе должны показывать не только платежи за себя, но и суммы, уплаченные за своих работников, так как их в установленных пределах можно также вычесть из налога.
Организации заполняют КУДИР аналогично. На титульном листе указывают свое наименование, ИНН и КПП, адрес места нахождения. В отражении доходов различий никаких нет. В Разделе IV, также как и ИП с работниками, показывают суммы платежей за своих сотрудников.
Скачать заполненный образец, который был представлен в статье, вы можете по
Книга учета доходов для ИП на УСН - это обязательный вид отчетности индивидуального предпринимателя и именно по ней осуществляется контроль его деятельности. Она имеет стандартизованную форму, утвержденную Минфином РФ. Правила ее заполнения строго регламентируются российским законодательством. В этой книге, ведется учет операций по коммерческой деятельности, а затем,на основе ее данных начисляются налоги. Поэтому налоговая инспекция старается контролировать правильное заполнение книги учета.
Сегодня рассмотрим, как должна заполняться эта книга учета ИП, применяющих УСН с «Доходов» в 2017 году. Расскажем, что стоит учитывать при заполнении форм, не обращать особое внимание. В статье будут приведены образцы заполнения форм книги. Заполнить книгу самостоятельно при соблюдении наших рекомендаций совсем несложно, сегодня мы подробно расскажем, как это сделать.
Отдельно в нашей статье рассмотрим нововведения 2017 года. Расскажем подробно, что уже изменилось в 2017 году и что еще планируют изменить в самое ближайшее время.
Правила ведения книги учета доходов и расходов
КУДИР - книга учета операций предпринимательской деятельности, которую в обязательном порядке ведут ИП, работающие на УСН.
Рассмотрим ведение книги учета ИП, работающих на УНС с налогообложением доходов по 6% ставке налога.
Все ИП, применяющие УСН налогообложения должны вести самостоятельно КУДИР.
КУДИР - это вид отчетности ИП и он должен регулярно заполняться. Отметим, что налоговый инспектор вправе ее потребовать и предприниматель обязан предоставить свою КУДИР по первому же требованию. В случае не предоставления, верно заполненной отчетности, возможно наложение штрафа, как и за любую другую своевременно не предоставленную отчетность.
Если по первому требованию налогового инспектора предприниматель не смог предоставить КУДИР, ему могут выписать штраф 200 рублей (см. ст. 126 НК). Если книги учета не окажется при проведении выездной проверки штраф может уже быть - 10 000 рублей (см. ст. 120 НК). Если ИП не смог предоставить книги учета более чем за один год, то тогда уже штраф 30 тысяч рублей. Если налоговики смогут доказать, что отсутствие учета предпринимательской деятельности привело к занижению начисления налогов, то ИП грозит штраф не менее 40 тысяч руб.
Однако отметим, что требование предъявить КУДИР, должно быть письменно оформлено сотрудником ИФНС и может быть предъявлено при выездной налоговой проверке или еще в ряде случаев.
КУДИР относится к налоговым регистрам, которые являются основанием для начисления налогов, а следовательно, её отсутствие равносильно нарушению правил по ведению учета доходов и расходов.
Сейчас не требуется, как раньше, сдача КУДИР на регулярную проверку в ИФНС.
Ее форма для всех ИП одинакова, но для разных налоговых режимов способы ее ведения несколько различаются.
КУДИР можно вести по старому - на бумаге, делая записи от руки, можно вести электронный вариант на компьютере и при необходимости распечатывать. Сейчас существуют и онлайн сервисы ведения КУДИР.
Можно выбрать любой из вариантов ведения учета, главное ее правильно вести и иметь возможность в нужный момент распечатать, пронумеровать, сшить и предъявить налоговикам.
КУДИР имеет годовую форму отчетности, т.е. на каждый новый год заводится и новая книга. При этом книга за прошедший отчетный период распечатывается, нумеруется, сшивается, заверяется печатью ИП (если есть) и его подписью. Эта книга подлежит обязательному хранению и налоговая вправе провести проверку за три последних года.
Если в прошедшем году ИП не вел коммерческую деятельность, то должна быть распечатана и сшита «нулевая» книга. Если были незаполненные разделы книги, то они также нумеруются и подшиваются.
КУДИР - это годовая форма отчетности ИП. Об этом стоит помнить и понимать, что к ней применяются такие же требования, как и любой другой отчетности. Она стандартизована и ее срок хранения 4 года.
Если у ИП небольшие годовые обороты, то книгу учета можно вести на бумаге, делая записи от руки.
Если же обороты большие, то лучше вести учет с помощью специализированных сервисов. Возможно, и просто вести на компьютере в excel.
В книге учета каждая операция в хронологическом порядке записывается отдельной строкой, и она должна иметь документальное подтверждение. В качестве оправдательных документов обычно выступают: накладные, платежные поручения, чеки, договоры и др.
Основные общие правила ведения КУДИР для ИП на УСН по «Доходам»:
- КУДИР является годовой формой отчетности и поэтому ежегодно предприниматель должен заводить новую учетную книгу, на новый календарный год - новый налоговый период
- записи в книге должны осуществляться построчно, т.е. одна строка - одна операция
- записи ведутся в хронологическом порядке
- записи ведутся только в полных рублях
- по окончании отчетного налогового периода, в данном случае календарного года, КУДИР должна распечатываться
- не заполненные разделы книги все равно распечатываются
- если ИП не вел никакую коммерческую деятельность в течение этого года - он распечатывает «нулевую книгу»
- по окончании годового налогового периода книга учета пронумеровывается и сшивается, заверяется подписью ИП, если есть печать -заверяется еще и печатью
- книга учета должна обязательно храниться 4 года
- пополнение расчетного счета не является доходами от предпринимательской деятельности, и такие операции не записываются в книгу
- форма КУДИР является унифицированной формой отчетности, ее бланки утверждены приказом Минфина №135н 22.10.2012 г.
Стандартизованная форма КУДИР содержит:
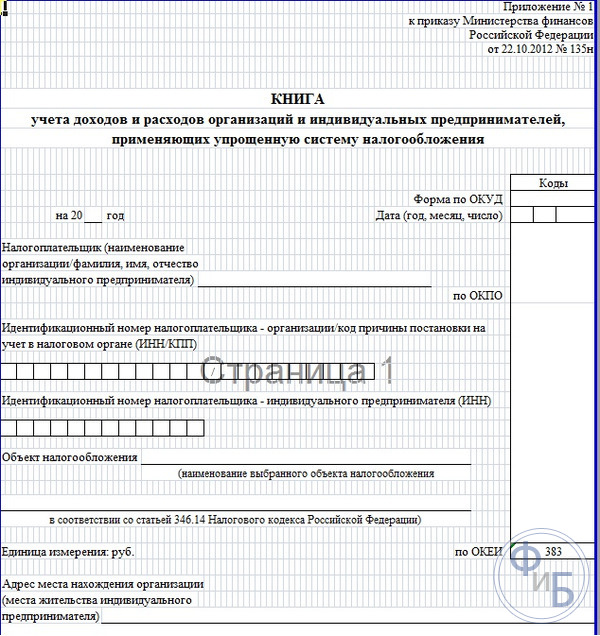
- Титульный лист, на котором прописываются данные налогоплательщика ИП
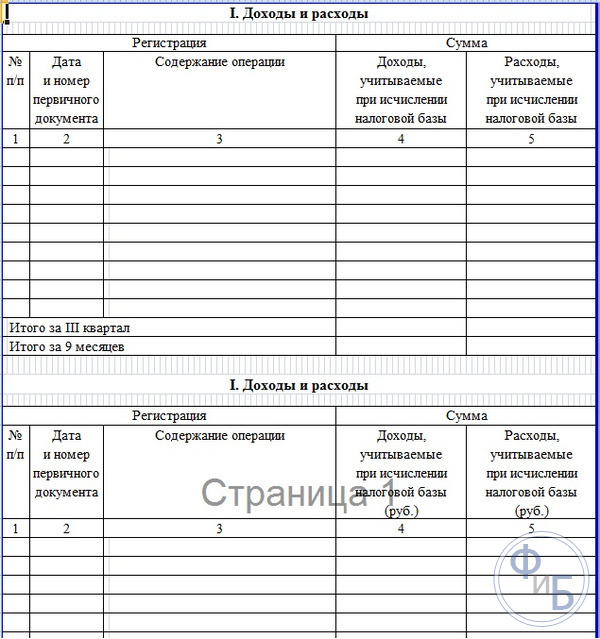
- Раздел 1 «Доходы и расходы», он заполняется всеми ИП
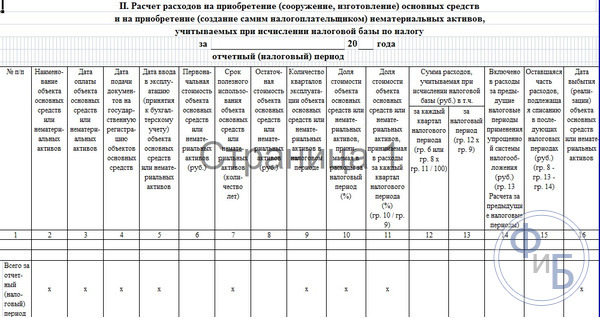
- Раздел 2 «Расходы на ОС и НМА» - ИП на упрощенной системе «Доходы» не заполняется
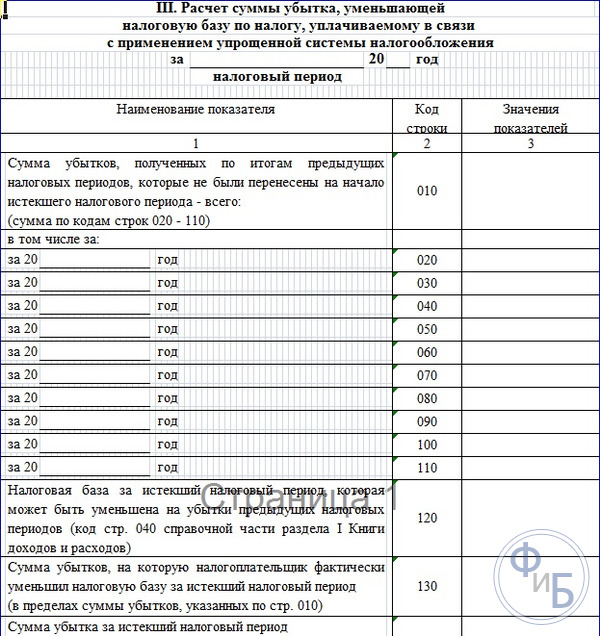
- Раздел 3 Расчет сумм убытка - ИП на УСН «Доходы» не заполняется
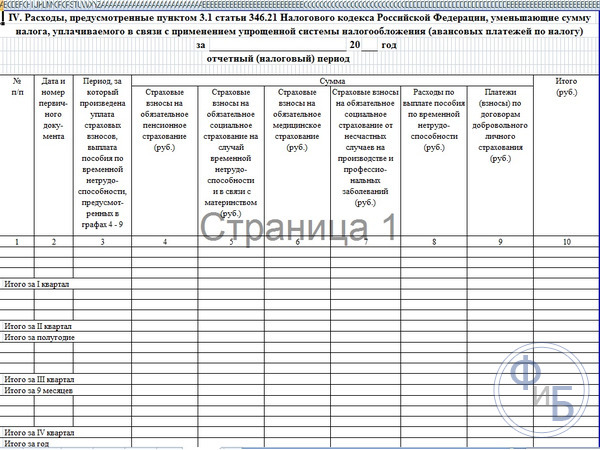
- Раздел 4 Страховые взносы - заполняется всеми ИП.

Мы изложили основные правила ведения КУДИР и требования предъявляемые к ней. Далее разберем все разделы книги учета более подробно и правила ее заполнения.
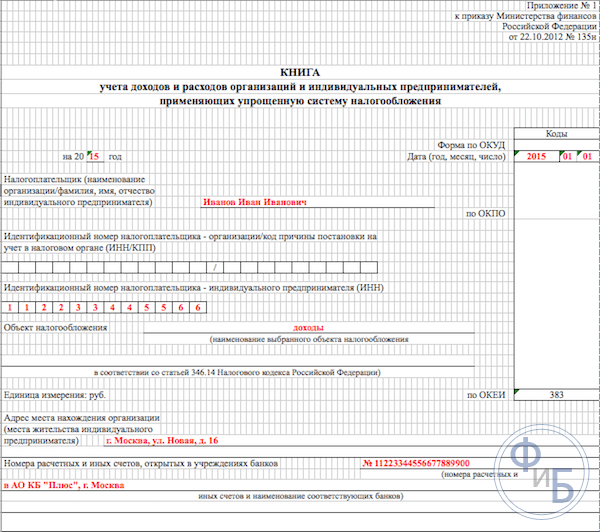
Заполнение книги учета начинается с оформления титульного листа:
- графа «Форма по ОКУД» не заполняется
- в графе «Дата» вписывается дата открытия книги - дата первой ее записи
- заполняем поле на какой период открыта книга - на 2017 год
- поле ОКПО указывается код из статистики
- в графу «Налогоплательщик» вписывается ФИО ИП
- в графу ИНН/КПП указываем соответствующие номера ИП
- в графу «Объект налогообложения» - пишем «Доходы»
- в адресной строке указываем - адрес проживания ИП
- далее внизу страницы, заполняем поля банковских реквизитов - указываем реквизиты расчетного счета ИП.
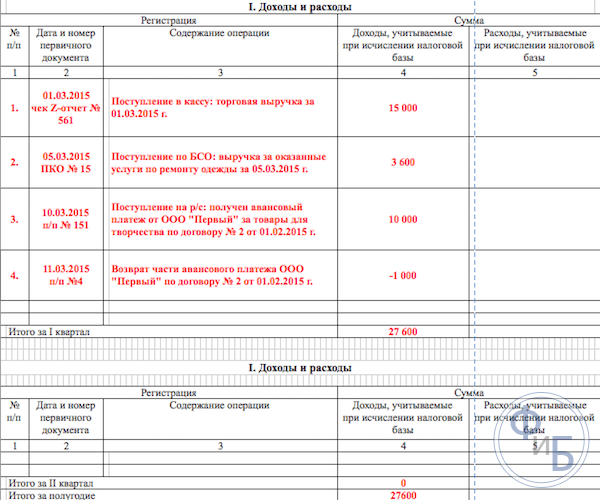
В разделе 1 книги учета, ИП находящиеся на режиме по налогообложению доходов записывают свои доходы. Форма рассчитана на поквартальное заполнение, в ней 4 таблицы. Каждая операция записывается на отдельной строке, можно добавлять количество строк, при необходимости. Таблицы имеют пять вертикальных столбцов, которые нужно заполнять, следующим образом:
- номера операций п/п, операции идут в хронологическом порядке
- дата и номер документа-основания операции, здесь указываются даты накладных, платежек и др.
- содержание операции - необходимо кратко отразить ее суть
- в столбце доходов - записываем суммы полученных доходов
- столбец расходы - для ИП с налогообложением только доходов, не заполняется.
И так, раздел 1 заполняется последовательно в течение года.
Отметим только, что например кассовая выручка суммируется за день и отражается одной записью, основанием операции является Z-отчет. Таким образом, вносим в таблицу дату и номер этого кассового отчета. Аналогично можно поступать и с другими подобными доходами. При поступлении потока платежей на расчетный счет, можно ориентироваться на дневную банковскую выписку.
Заметим, что иногда бывают случаи, когда нужно сделать возврат платежа, тогда в книге делается запись в столбце доходов, как обычно, но с минусом.
После завершения каждого квартала в разделе подводятся суммарные числовые итоги, в соответствующих строках таблиц. В специально отведенных строках, отражаются суммовые нарастающие итоги за шесть и девять месяцев, подсчитывается годовой итог.
В столбце расходов записи для данной системы налогообложения делаются крайне редко, например, если были произведены расходы, полученных средств по программе поддержке СМСП из госсубсидий. Эти суммы необходимо отражать в обоих столбцах доходов и расходов, так, чтобы они не влили на налогооблагаемую базу.
Заметим, что существуют и другие не налогооблагаемые доходы, их не нужно фиксировать в КУДИР. Нередко ИП получают доходы от реализации и доходы «вне реализации», эти понятия нужно разделять.
Заполнение Раздела 2 «Расчет расходов на приобретение ОС и НМА»
Заполнение Раздела 3 «Расчет суммы убытка, уменьшающей налоговую базу»
Этот раздел, ИП на УСН только по доходам, не заполняется.Он предназначается для ИП, ведущих еще и учет расходов. Поэтому в распечатке книги учета за отчетный период этот раздел будет подшиваться не заполненным.
Заполнение Раздела 4 «Расходы, уменьшающие сумму налога»
В разделе 4 необходимо записываются суммы взносов, уплаченные поквартально и в соответствующих строках приводятся данные нарастающими итогами за шесть и девять месяцев, подсчитывается годовой итог. В столбцах таблицы прописаны каждый из страховых взносов, которые необходимо указать. Взносы указываются и за работников, если они были наняты ИП в этот период. Далее авансовые платежи по налогам необходимо учитывать при расчете налогооблагаемой базы в установленных пределах.
Если ИП имеет наемных рабочих, то тогда в разделе нужно указать следующие выплаты:
- взносы, которые делаются с заработных плат сотрудников
- выплаты по больничным листам, оплаченных из собственных средств ИП
- выплаты по добровольному страхованию
- фиксированные суммы страховых взносов, которые были выплачены ИП за себя
В 2016 году для ИП на УСН по системе налогообложение с «доходов» появилось следующие нововведения:
- Был уточнен порядок заполнения раздела 4, в части записи в фиксированном размерестраховых взносов.
- КУДИР дополнили новым разделом 5 «Суммы торгового сбора», где будут отражены суммы уплаченного торгового сбора.
- Появилась новая законодательная норма о том, что доходы, полученные ИП от контролируемых им иностранных организаций, не записываются в КУДИР раздела 1 столбца 4. Налогообложение таких доходов ведется отдельно.
Теперь расскажем об этом более подробно.
Здесь необходимо отметить, что с 2017 года вступает в действие ст. 430 Налогового кодекса о фиксированных страховых взносах. То есть, на законодательном уровне произошло объединение размеров страховых взносов по МРОТ и взносов в 1% с доходов более 300 тысяч рублей. Эти новые правила касаются ИП, работающих без привлечения работников, и находящихся на УСН с «доходов» и уплачивающих только свои страховые взносы.
Это значит, что теперь эти ИП в книге учета будут записывать все свои отчисления на обязательное страхование: как из МРОТ, так и 1 % с доходов более 300 тысяч рублей в фиксированном размере.Ранее до 2017 года налоговые инспекторы часто отказывались производить уменьшение суммы 6% налога за счет «1% взносов». Соответственно часто возникали и вопросы при заполнении КУДИР.
Появившаяся норма законодательства о контролируемых иностранных организациях, призвана четко на законодательном уровне разграничить системы налогообложения для ИП при уплате единого налога на упрощенной системе и применение ставок налога на прибыль. Таким образом, теперь в налоговом кодексе (см. ст. 248) однозначно прописано, что доходы от иностранных компаний ИП не попадают под действие УСН. С таких доходов должен уплачиваться налог на прибыль.
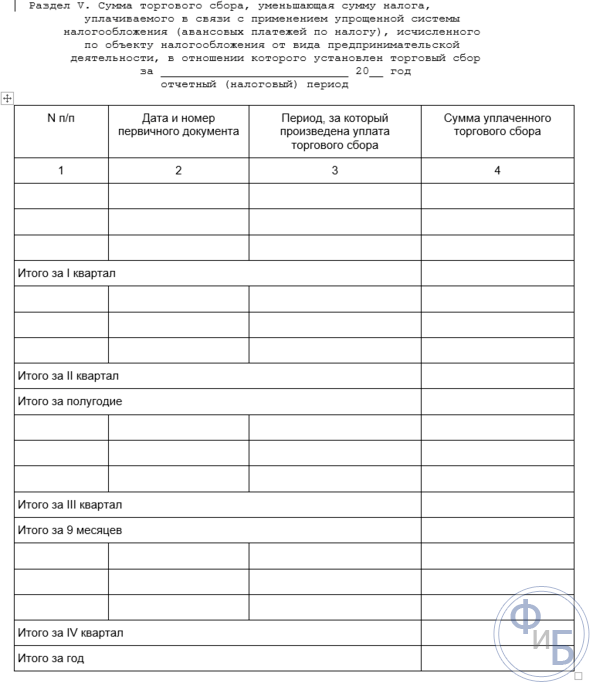
В конце 2016 была произведена доработка формы КУДИР - в нее включили новый пятый раздел. Однако новая форма книги начнет применяться только с 2018 года, а учет в наступившем 2017 году еще будет продолжаться вестись по книгам учета предыдущего образца.
Новый раздел книги касается учета торгового сбора, который уменьшит сумму уплачиваемого единого налога. Отметим, что торговый сбор пока действует только в Москве. Заполняться новый раздел будет аналогично другим разделам книги, т.е. в хронологическом порядке, с указанием реквизитов документов - оснований хозяйственных операций.
Заключение
Книга учета, является главной формой отчетности ИП, в ней отражаются операции по осуществлению его коммерческой деятельности. Форма книги стандартизована, правила ее заполнения законодательно прописаны. При ее ведении необходимо придерживаться всех действующих правовых положений.
Налоговая инспекция осуществляет надзор за уплатой налогов с коммерческой деятельности предпринимателей, именно с помощью контроля, за ведением учета коммерческих операций. За несоблюдение правил ведения КУДИР законодательно предусмотрено наложение штрафов на предпринимателей.
В статье было подробно рассмотрено заполнение разделов книги учета, приведены образцы стандартных форм и примеры их заполнения.
Отдельно в статье мы коснулись и последних законодательных нововведений, связанных с ведением КУДИР в 2017 году. Рассказали о подготовленной новой форме книги учета.
При ведении учета лучше придерживаться данных выше рекомендаций и тогда будет меньше вопросов у налоговой инспекции и бумажным оформлением документов. Заполнить книгу чета самостоятельно совсем несложно, можно еще воспользоваться специализированными бухгалтерскими онлайн сервисами.
КУДиР должен заполняться по определенным правилам. Так как данный документ в некоторых случаях обязателен к предоставлению в налоговые органы.
Наличие ошибок в нем может привести к возникновению серьезных проблем с ФНС, а также наложению штрафов и начислению пени.
Общие сведения
Когда индивидуальный предприниматель или же компания переходят на УСН, следует в обязательном порядке максимально подробно изучить законодательство, освещающее данный налоговый режим.
Так как использование упрощенной системы налогообложения сопряжено с множеством нюансов. Все их следует учитывать в обязательно порядке, в противном случае организации не избежать пристального внимания налоговиков и проведения камеральной проверки.
Основы налогообложения
На сегодняшний день упрощенная система налогообложения может быть использована при выполнении некоторых условий:
Основными средствами признается только то имущество, которое непосредственно принимает участие в деятельности предприятия.
Суммарная стоимость основных средств не должна составлять более 40 тыс. руб. В то же время срок полезного использования – не более 12 месяцев.
Вести учет основных средств при использовании упрощенной системы налогообложения должны все организации, независимо от своего типа.
Постановка на учет основных средств осуществляется посредством:
УСН бывает двух типов:
- налог на доходы 6%;
- налог на доходы 15%.
При использовании ставки 15% налогом облагается та часть доходов, которая остается после вычета расходов из полученной прибыли за весь календарный год.
Если юридическое лицо решило перейти на упрощенную систему налогообложения, то оно вправе самостоятельно выбрать схему расчета величины налога.
Какая отчетность сдается
Использование УСН связано с обязательной сдачей отчетности в ФНС. Данный процесс осуществляется всего один раз в год, но следует относиться к нему максимально ответственно.
Для сдачи отчетности необходимо представить следующие документы:
- Отчетность, регламентированную Федеральным законом.
- Сведения о количестве нанятых сотрудников ()
Также необходимо сдавать отчетность в пенсионный фонд, но делать это следует поквартально. В то же время ежеквартально требуется предоставлять форму типа .
Она представляет собой расчет взносов страхового типа ФМОС, а также в ПФР. Не стоит забывать, что в ФСС также требуется каждый квартал подавать .
Нормативная база
Основанием для ведения книги по УСН на сегодняшний день является налоговое законодательство, а точнее . Под её действие подпадают как организации, так и индивидуальные предприниматели.
Форма заполнения данного документа, представляющего собой регистр, регламентируется .
Согласно приказу №135Н, книга для УСН, применяемая индивидуальными предпринимателями и организациями, имеет форму, отличную от книг, используемых аналогичными юридическими лицами, но работающими на ином режиме налогообложения.
Коммерсанты, применяющие упрощенную систему налогообложения, для исчисления налоговой базы осуществляют учет доходов, а также расходов на основании .
И при этом бухгалтерский учет вести они не обязаны. ИП и иные организации, ведущие КУДиР, обязаны осуществлять бухгалтерский учет.
Книга учета расходов и доходов при УСН
На сегодняшний день существует две разновидности КУДиР – старая и новая. Любая может быть использована при УСН, но новый формат ведения данной книги более удобен.
При желании юридические лица и индивидуальные предприниматели могут перейти на новый формат в конце календарного года – но необходимо заранее уведомить об этом налоговую службу.
Разделы документа
Книги доходов и расходов при УСН 6% и 15% друг от друга ничем не отличаются (помимо заполняемых граф некоторых таблиц).
Титульный лист заполняется следующим образом:
- поле «форма по ОКУД» должно оставаться пустым (требуется в иных системах налогообложения);
- поле под названием дата: прописывается в дата осуществления первой записи в документе (формат – гг.мм.чч.);
- поле «ОКПО»: необходимо заполнить, если в наличии имеется письмо Росстата, в котором указана необходимая информация;
- в поле «объект налогообложения» пишется либо «доходы минус расходы», либо просто доходы – в зависимости от выбранной формы УСН.
Раздел №1 содержит четыре таблицы. В каждой из них присутствует информация за кварталы отчетного периода. В каждой таблице имеется 5 граф:
Раздел №2 заполняется в случае использования УСН типа «доходы минус расходы» и только при наличии расходов на приобретение ОС (основных средств), активов нематериального типа.
Раздел №3 заполняется в случае, если используется упрощенная система налогообложения вида «доходы минус расходы» и предприятием были понесены убытки в настоящем налоговом периоде, либо в уже прошедшем.
Раздел №4 был введен совсем недавно – в 2013 году. Его заполнение требуется только в том случае, если применяется УСН типа «Доходы». В нем обозначаются все взносы страхового типа, уменьшающие налог УСН.
При объекте «доходы»
Если налогоплательщик использует режим, подразумевающий оплату налогов с доходов, то заполнение графы «расходы» не требуется. Так как отсутствует необходимость осуществлять вычитание расходов из полученных доходов.
Следовательно, необходимость в наличии подобной информации попросту отсутствует. Но из данного правила, закрепленного на законодательном уровне, имеются исключения.
Поле «расходы» обязательно к заполнению, если:
- компания получала какие-либо субсидии (их форма не важна – денежная или иная);
- компания оказывала какую-либо финансовую помощь.
Именно поэтому предприниматели, использующие упрощенную систему налогообложения типа «доходы», освобождены от необходимости заполнения графы в КУДиР «расходы».
Но, несмотря на это, организациям рассматриваемого типа необходимо в обязательном порядке вести учет расходов некоторых типов. Это касается выплат в различные фонды за счет собственных средств.
Если у Вас «доходы минус расходы»
Заполнение книги расходов и доходов УСН 15% и 6% имеет свои особенности. Их нужно в обязательном порядке учитывать, в противном случае велика вероятность возникновения каких-либо проблем с налоговой службой.
Необходимо обратить внимание на следующие моменты:
- возврат аванса, предоплаты;
- доход не учитываемый;
- расходы;
- оплата частями.
Случается, что договор расторгается и в бюджет возвращается предоплата. В таком случае «расходы» в КУДиР следует уменьшить на сумму аванса. Ни в коем случае нельзя данную сумму записать как расходы – запись делается со знаком «-».
В книгу учета дохода и расходов не следует включать следующие поступления бюджета:
- ошибочно перечисленные деньги;
- возмещения по листам нетрудоспособности;
- возвращенные по НДС суммы;
- возврат задатка, если предприятие участвовало в каких-либо торгах.
Расходную часть необходимо освещать максимально подробно. Так при использовании подобного режима налоговая служба максимально подробно изучает раздел расходов.
Любая неточность может быть рассмотрена как попытка снизить налогооблагаемую базу. Причем учет доходов в обязательном порядке производится кассовым способом.
Порядок заполнения КУДиР
Книга доходов и расходов должна быть заполнена в соответствии с правилами, утвержденными на законодательном уровне.
В противном случае данный документ не будет считаться действительным. Необходимо учитывать все важные нюансы, касающиеся информации, отражающейся в КУДиР.
Отражение доходов
В документе рассматриваемого типа особенно обширным является раздел, который содержит отраженные доходы. Он идет под номером 1. В данном разделе имеются таблицы, в графах которых располагается информация о доходах.
Учитываются следующие данные:
- в графе №2:
- в графе №3 обозначается содержимое и назначение проведенной операции.
Исчисленная налоговая база отражается в графе №4. Формат таблиц полностью идентичен для каждого из четырех кварталов календарного года. Различается лишь информация, обозначенная в них.
Отражение расходов
При проверке КУДиР налоговая служба очень внимательно относится к разделу расходов. Особенно если применяется УСН «доходы минус расходы», когда в качестве налогооблагаемого объекта выступает остаточная часть дохода (ставка 15%). Расходы отражаются в разделах №1, 2, 4.
Раздел №1 содержит таблицы, в графах которых максимально подробно освещается информация рассматриваемого типа:
В разделе №2 отображается информация о приобретении ОС и активов нематериальных. В разделе №4 – отражаются расходы, позволяющие уменьшить сумму налога – непосредственно авансовые платежи по нему.
Пример заполнения
Документ рассматриваемого типа очень важно составить правильно, без каких-либо ошибок или неточностей. Желательно найти . Это позволит свести вероятность возникновения ошибок к минимуму.
При совмещении УСН и ЕНВД
При ведении КУДиР необходимо помнить о том, что совмещение УСН и ЕНВД позволят не облагать налогом доходы, полученные в результате ведения «вмененной» коммерческой деятельности.
Этот момент следует учитывать при заполнении граф таблицы, где отражается доход предприятия или индивидуального предпринимателя.
Видео: заполнение книги доходов и расходов при УСН 15% в 1С 8.2. Расчет единого налога при УСН 15%
Книга учет доходов и расходов должна обязательно вестись в организациях, которым данное действие предписано действующим законодательством.
Если данный документ будет заполнен неправильно, либо не заполнен вообще, федеральная налоговая служба имеет право наложить на предприятие довольно внушительный штраф, а также пеню за неуплаченные налоги.
Чтобы избежать возникновения подобных ситуаций, необходимо относиться к заполнению КУДиР максимально ответственно и внимательно.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации