
Пример баланса предприятия услуги за. Порядок заполнения бухгалтерского баланса по общей форме
Многие российские компании обязаны предоставлять ФНС бухгалтерский баланс. Данный документ включает цифры, отражающие обороты бизнеса, расходы, обязательства. Поэтому бухгалтерский баланс — важнейший источник информации, свидетельствующей об уровне эффективности работы предприятия. Каким образом данный документ следует составлять? Как могут выглядеть образцы бухгалтерских балансов?
Что такое бухгалтерский баланс?
Для начала остановимся на некоторых теоретических вопросах. Так, прежде чем исследовать образцы бухгалтерских балансов, полезно рассмотреть сущность данного явления. Под рассматриваемым термином чаще всего понимается методология группировки и классификации сведений, отражающих имущественные активы организации в финансовом выражении.
Бухгалтерский баланс, как правило, имеет 2 раздела — актив и пассив. В первом отражается имущество, распределенное по структуре и расположению, во втором — классифицируется, исходя из его источников. Бухгалтерский баланс предоставляется по итогам года.
Обязательно ли составлять бухгалтерский баланс?
В общем случае — обязательно. Составление бухгалтерского баланса для российских предприятий — процедура, закрепленная в законодательстве. Исключение установлено для ИП - при условии ведения предпринимателями книги учета доходов и расходов. Предприятия, зарегистрированные как ООО, должны предоставлять баланс, даже если они работают с использованием УСН.
Формы баланса
Законодательно определен ключевой документ, посредством которого фирма должна отчитываться в в аспекте бухгалтерских показателей перед государством — форма 0710001, соответствующая ОКУД. Или, как ее часто неофициально называют бухгалтера, форма 1. Бухгалтерский баланс, образец которого мы будем рассматривать в статье, также может быть полным либо упрощенным. Исходя из каких критериев предприятие может выбрать первый или второй вариант составления отчетности?
Какую форму выбрать: полную или упрощенную?
Строго говоря, выбор зависит не от предпочтений руководства организации, а от положений норм законодательства. Поэтому, главное — правильно их интерпретировать, чтобы затем заполнить корректную форму бухгалтерского баланса. Конечно, фирма в любом случае может выбрать полную схему составления соответствующего типа отчетности. Но работа с формой 1 в этой версии характеризуется несопоставимо большей трудоемкостью, чем при выборе упрощенного документа. Фирмы, таким образом, по возможности стремятся работать по второй, более простой схеме. Но для этого они должны соответствовать ряду критериев:
- доля уставного капитала фирмы, принадлежащая юрлицам, не должна превышать 25%;
- средняя численность сотрудников за год не должна превышать 100 человек;
- выручка фирмы не должна быть больше 400 млн руб. за год.
Только при соответствии отмеченным пунктам компания может направлять в ФНС упрощенный бухгалтерский баланс. Образец заполнения отчетности в данном формате мы рассмотрим чуть позже. Сейчас же изучим специфику составления Формы 1 в полной ее версии. Условимся, что нам предстоит составлять бухгалтерский баланс за год. Образец заполнения соответствующего документа за другие отчетные периоды (квартал, полугодие и 9 месяцев) будет в целом характеризоваться схожей структурой.
Требования к бухгалтерскому балансу
Прежде чем изучать собственно алгоритм составления требуемой отчетности в ФНС, рассмотрим некоторые законодательные нюансы, касающиеся требований к документам данного типа.

Так, многие юристы рекомендуют обращать внимание на следующее требование: в бухгалтерский баланс должны быть включены отражающие деятельность всех структур юридического лица, включая филиалы и представительства в любых населенных пунктах. Другое важное требование — если баланс сдает ООО, то цифры, отражающиеся в документе, должны быть утверждены на общем собрании владельцев компании. Форма 1 должна дополняться аудиторскими заключениями, если ее предоставляют АО, банки или страховые организации.
Изучим теперь образец заполнения бухгалтерского баланса. Начнем со схемы, предполагающей использование полной версии формы 1.
Важные атрибуты
Так, рассмотрение алгоритма необходимых действий можно начать с изучения специфики заполнения самых первых строк документа. В заголовке Формы 1 следует указать дату ее составления — 31 декабря того года, за который сдается отчетность. После этого необходимо указать полное название фирмы, специфику деятельности, правовую форму и вид собственности организации. Следом нужно определиться с единицей измерения финансовых показателей. Оптимальный вариант — тысячи рублей. Соседствующий вариант нужно подчеркнуть. Следует указать корректное расположение фирмы, а также уделить внимание указанию необходимых кодов.

Условимся, что баланс в нашем примере заполняется в рамках руководством новой фирмы, работающей как ООО при задействовании УСН.
Алгоритм заполнения баланса в полном виде: актив
Первым делом мы заполняем актив.
Графу 1 должны заполнять не все предприятия — только те, которые формируют Поэтому в ней можно поставить прочерк. После этого переходим к строкам. Заполнять их нужно крайне внимательно.
В строке 1110 фиксируется разница между двумя сальдо - по дебету счета 04 и кредиту счета 05. Не забываем, что значения мы вписываем в тысячах рублей. То есть если соответствующий показатель — 140 000, то в строке 1110 пишем 140.
Строка 1170 должна включать данные, соответствующие сальдо по дебету счета 58.
В пункте 1100 суммируется итог по строкам 1110, 1150, а также 1170. Полезно перепроверить цифры перед сложением.
В пункте 1220 фиксируется цифра, соответствующая сальдо по дебету счета 19.
В строке 1250 необходимо отразить показатели, которые вычисляются посредством сложения двух сальдо — по дебетам счетов 50 и 51.
После этого считаем итоговую цифру и фиксируем ее в пункте 1200. Суммируем, таким образом, показатели по строкам 1210, 1220, а также 1250.
Необходимо внимательно перепроверить цифры по пунктам 1100 и 1200 — дело в том, что для заполнения строки 1600 нужна их сумма.
Алгоритм заполнения баланса в полной версии: пассив
Следующая наша задача — корректно заполнить пассив. В нем, аналогично сведениям, которые содержит в части актива форма бухгалтерского баланса (образец алгоритма ее заполнения мы рассмотрели выше), цифры указываются в тысячах.

В строке 1310 необходимо отразить цифру, соответствующую сальдо по кредиту счета 80.
В пункте 1360 — сальдо по кредиту счета 82.
Строка 1370 должна содержать цифры, соответствующие показателям сальдо по кредиту счета 84 (если компания имеет прибыль).
Для того чтобы вычислить значения для пункта 1300, необходимо суммировать данные по вышеуказанным строкам — 1310, 1360, а также 1370.
При условии что задолженность у фирмы краткосрочная, показатель для пункта 1520 высчитывается посредством сложения четырех сальдо — по кредитам счетов 60, 62, 69, а также 70.
В строке 1500 можно скопировать значения пункта 1520.
В строке 1700 фиксируются цифры, получившиеся в результате суммирования данных по пунктам 1300 и 1500.
Рассмотрим теперь образец заполнения бухгалтерского баланса по упрощенной форме.
Алгоритм заполнения упрощенной формы баланса: актив
В активе нам необходимо заполнить 2 (при необходимости ее следует добавить в документ — для отображения кодов) и 3 графу — в ней мы будем фиксировать показатели.
В строке «Материальные внеоборотные активы», которой можно присвоить код 1150, фиксируется величина основных средств фирмы.
В пункте «Запасы» необходимо указать цифры, аналогичные тем, что зафиксированы в общей форме, в строке 1210. Одновременно это будет код для упрощенного документа.
В пункте «Денежные средства и эквиваленты» нужно зафиксировать соответствующие сведения и присвоить ей код 1250.
После этого считаем итоговую сумму, которую нужно будет отразить в строке 1600. Это можно сделать, сложив показатели по пунктам 1150, 1170, 1210, 1250, а также 1260.
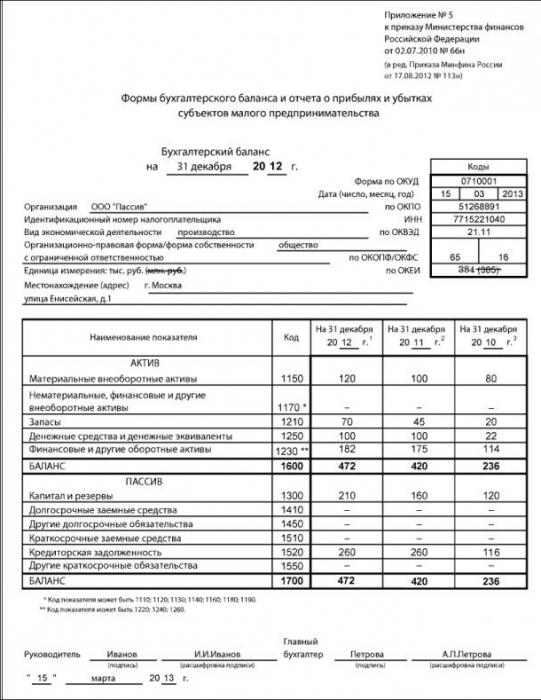
Теперь переходим к пассиву.
Упрощенная форма: пассив
В пункте «Капитал и резервы» фиксируются цифры, отражающие резервные средства и нераспределенную прибыль. Код должен соответствовать показателю, который в денежном объеме наибольший. Условимся, что это нераспределенная прибыль. Поэтому присваиваем данной строке код 1370.
В следующей строке, которой нужно присвоить код 1520, фиксируется относящаяся к категории краткосрочных.
После этого необходимо сверить цифры по пунктам 1600 и 1700. Рассматривая полный образец заполнения формы бухгалтерского баланса, мы отметили, что они должны сходиться. Аналогичный критерий — также и для упрощенного документа.
Таким может быть образец бухгалтерского баланса малого предприятия, которое в соответствии с положениями закона вправе задействовать более простой вариант Формы 1. Вместе с тем компания может на свое усмотрение использовать также полную версию соответствующего документа.
Баланс при нулевых оборотах
Бывает, что предприятие, формально находясь в статусе зарегистрированного юрлица, не ведет активную деятельность, вследствие чего финансовые обороты на нем отсутствуют. Каким образом заполняется соответствующий бухгалтерский баланс — нулевой? Образец алгоритма его составления предельно прост. Все, что нужно заполнить в форме 1 в этом случае — это строки 1250 и 1600 в активе, а также 1300 и 1700 — в пассиве. В них, вероятнее всего, будет отражаться минимальный уставной капитал фирмы — 10 тыс. руб. Разумеется, все остальные части документа — в частности, отражающие данные о фирме - должны быть заполнены корректно.
Заполнение бухгалтерского баланса: на что обратить внимание
Итак, мы рассмотрели образцы бухгалтерских балансов — полного и упрощенного. Заполнять соответствующие документы несложно, если в доступе находятся необходимые счета, по которым узнается сальдо. Вместе с тем каким бы логичным ни был образец бухгалтерского баланса предприятия, полезно учитывать ряд важнейших нюансов его заполнения. Рассмотрим их.

Форма 1 бухгалтерского баланса должна быть подписана двумя должностными лицами — директором и главным бухгалтером компании. Тем самым заверяется корректность сведений, предоставляемых фирмой в ФНС.
Перед заполнением баланса необходимо удостовериться, что работа идет с Формой 1, утвержденной приказом Минфина № 66н от 2 июля 2010 года, а не с каким-либо другим документом.
При составлении соответствующего типа отчетности рекомендуется руководствоваться критериями, прописанными в ПБУ 4/99, а именно в 4 разделе данного источника.
Если фирма ведет деятельность не первый год, то показатели за предыдущие периоды следует указывать в текущем отчете. В соответствии с п. 10 ПБУ 4/99 соответствующие цифры могут быть откорректированы (при наличии необходимых пояснений к балансу).
Если какие-либо показатели в Форме 1 отрицательные, то их нужно вписывать, используя круглые скобки. Любые корректные образцы бухгалтерских балансов должны соответствовать данному критерию.
Когда предоставлять баланс в ФНС?
Предоставлять Форму 1 в ФНС, необходимо до 1 апреля того года, который следует за отчетным. Дата выполнения данного обязательства соответствует моменту отправления указанного документа почтой либо фактической его передачи сотрудникам ФНС. Однако если это выходной, то датой предоставления Формы 1 считается следующий рабочий день. Поэтому фирмам следует проявлять внимательность при сдаче отчетности вплотную к срокам.
Значение бухгалтерского баланса
Предоставление соответствующего типа отчетности, как мы отметили выше, — это обязанность российских предприятий, установленная законом. Вместе с тем не только ФНС может быть заинтересована в получении от фирмы необходимых цифр. Дело в том, что показатели, фиксируемые в Форме 1, способны дать в целом вполне адекватное представление о том, как идут дела на предприятии, о том, насколько эффективна его бизнес-модель.

Эта информация может быть полезна, к примеру, для инвесторов, кредиторов, потенциальных партнеров фирмы. В связи с этим заинтересованность в своевременном составлении бухгалтерского баланса должно проявлять прежде всего руководство компании.
Форма бухгалтерского баланса за 2014 год утверждена Приказом Минфина России от 02.07.2010 №66н (в ред. от 04.12.12), сам бланк находится в Приложении №1 к этому приказу.
Заполненный образец баланса, который необходимо сдать в 2015 году за 2014 год, можно скачать в конце статьи. Сдать данный отчет за 2014 год нужно до 31 марта 2015 года.
Форма не является обязательной к применению и может быть изменена организацией на свое усмотрение. Заполнить бухгалтерский баланс за 2014 год должны все организации на любом режиме налогообложения. Если предприятие относится к субъектам малого предпринимательства, то допускается заполнить упрощенную форму бухгалтерского баланса.
Вместе с бухгалтерским балансом нужно также заполнить и сдать отчет о финансовых результатах (форма 2), отчет об изменении капитала (форма 3) и отчет о движении денежных средств (форма 4).
Видео-урок “Бухгалтерский баланс организации: ведение”
В видео-уроке эксперт-практик сайта “Бухгалтерия для чайников” Наталья Васильевна Гандева на примерах объясняет как вести бухгалтерский баланс в организации.
1370 – за отчетный год (нераспределенная прибыль, непокрытый убыток) (сальдо сч.84).
1300 – итоговые суммы по третьему разделу баланса.
Заполнение раздела баланса: Долгосрочные обязательства
1410 – задолженность по взятым кредитам и займам сроком свыше одного года (сч.67).
1420 – отложенный налог на прибыль (сч.77).
1430 – оценочные обязательства сроком свыше одного года (сч.96).
1450 – прочие долгосрочные обязательства организации (то есть те обязательства, срок которых превышает 12 месяцев).
1400 – сумма всех строк данного раздела баланса.
Заполнение раздела баланса: Краткосрочные обязательства
1510 – взятые кредиты и займы сроком менее 1 года (сч.66) и долгосрочные кредиты, переведенные в краткосрочные (сч.67).
1520 – задолженность организации сроком менее 12 месяцев перед покупателями, поставщиками, персоналом (счета 60, 62, 68, 69, 70, 71, 73, 75, 76).
1530 – доходы будущих периодов (сч.98).
1540 – оценочные обязательства сроком менее одного года (сч.96).
1550 – прочие краткосрочные обязательства организации (то есть те обязательства, срок которых менее 12 месяцев).
1500 – сумма всех строк раздела.
1700 – сумма строк 1300, 1400 и 1500.
Цифры, указанные в строке 1600 должны совпадать с цифрами, указанными в строке 1700.
Совпадение этих цифр будет означать, что бухгалтерский баланс заполнен правильно.
Баланс форма 1 представляет собой отчет о финансовом положении. Он сообщает о финансовых позициях компании на основе его активов и показывает ресурс компании (предприятия). Баланс в основе своей – уравнение бухгалтерского учета, где активы всегда уравниваются с обязательствами плюс акционерный капитал.
Что составляет бухгалтерский баланс
Ресурсы или «актив» компании (предприятия, организации) можно разделить на две части:
- необоротные средства – здания, оборудование, вложение на срок более 1 года (1 раздел);
- оборотные средства (2 раздел).
Обязательства или «пассив» дают представление о том, что формирует ресурсы компании, и включают разделы:
- капитал и резервы (3 раздел);
- долгосрочные обязательства (4 раздел);
- краткосрочные обязательства (5 раздел).
Можно скачать бланк бухгалтерского баланса в форме Книги Excel, в нее также входят Отчеты:
- о финансовых результатах,
- об изменениях капитала,
- о целевом применении приобретенных средств.
Как заполнять форму баланса
С чего начать
Бухгалтерский баланс, пример заполнения, которого можно привести для любой организации, не представляет сложности для специалиста. Заполнение бланка баланса начинается с «шапки». Вверху указывается ИНН и КПП, чуть ниже - дата составления баланса. Следом записывается название организации, ее вид деятельности по классификатору ОКВЭД, ее индивидуальный код ОКПО.
Следующая строка – форма собственности по ОКФС (частная – код 16). Ниже вписывается код по ОКОПФ, представляющий ее правовую форму (для бухгалтерского баланса ООО код 65). Следующим идет код по ОКЕИ числовых записей (тыс. или млн. руб.) записывается код 384 или 385. Далее указывается, сколько страниц занимает форма баланса, и количество страниц приложений.
Внизу слева форма бухгалтерского баланса 2014 имеет подраздел, куда вписываются данные руководителя компании или полномочного представителя, главного бухгалтера и указывается название документа, удостоверяющего права представителя.
Затем заносятся подробные данные о юридическом адресе компании.
О необоротных активах бухгалтерского баланса
- 1110 - нематериальные активы (данные 1120 не учитываются);
- 1120 – сведения по НИОКР (итоги исследований и разработок);
- (1130 – 1140) – отчеты о поиске и разведке местонахождения полезных ископаемых и об используемом оборудовании;
- 1150 – основные средства (их остаточная стоимость);
- 1160 –стоимость материальных ценностей и доходных вложений, учитываемых на счете 03.
- 1170 - финансовые инвестиции предприятия сроком более 12 месяцев (дебет счета 58 и 55 субсчет «депозиты»);
- 1180- сальдо счета 09(отнесенные налоговые активы);
- 1190 – другие необоротные ресурсы, не показанные выше;
- 1100 – финальная сумма всех средств по строкам 1110-1190.
Наступает очередь оборотных активов
- 1210 - отражается стоимость запасов по сетам 10, 15, 20, 21, 23, 28, 29, 41 - 45, 97;
- 1220 – сумма НДС по закупленным ценностям, предъявленная поставщиком, но по каким-либо причинам к вычетам не принятая (сальдо счета 19);
- 1230 – дебиторская задолженность контрагентов (из 60, 62, 68, 69, 70, 71, 73, 75, 76 счетов);
- 1240 – финансовые инвестиции, период которых меньше года;
- 1250 – средства компании (предприятия, организации) в денежном эквиваленте в рублях (счета 50 и 51), в валюте (52), в чеках и аккредитивах (счет 55);
- 1260 – остальные активы этой группы, не отображенные в вышеприведенных строках баланса предприятия;
- 1200 - обобщенная сумма всех активов по данному подразделу, перечисленных в образце бухгалтерского баланса.
Баланс являет собой сумму всех его итоговых значений: 1100+1200.
Новый бланк отражает также источники формирования активов.
Капиталы и резервы
- 1310 –капитал предприятия (уставный), из сальдо по счету 80;
- 1320 –акции компании (собственные, выкупленные у акционеров), отражаются дебетовым сальдо счета 81;
- 1340 –сумма измененной стоимости ОС и НМА, если проводилась переоценка (счет 83);
- 1350 – сумма дополнительного капитала за минусом 1340;
- 1360 –капитал резерва, данные из счета 82;
- 1370 – нераспределенная прибыль (непокрытый ущерб) – из счета 84;
- 1300 – итоговая сумма 1310-1370.
Долгосрочные пассивы
- 1410 –кредиты и займы с периодом свыше двенадцати месяцев по счету 67;
- 1420 – отложенные налоговые пассивы из кредита 77;
- 1430 - оценочные пассивы из кредита 96 сроком свыше двенадцати месяцев;
- 1450 – прочие пассивы сроком свыше двенадцати месяцев;
- 1400 – итоговое значение-сумма 1410 – 1450.
Краткосрочные пассивы
- 1510 – краткосрочные кредиты и займы (счет 66) и долгосрочные, переведенные в краткосрочные (счет 67);
- 1520 –кредиторская задолженность поставщикам, личному составу и пр. (из 60, 62, 68, 69, 70, 71, 73, 75, 76);
- 1530 – сальдо кредита 98;
- 1540 – таксируемые пассивы, кредит 96, сроком меньше двенадцати месяцев;
- 1550 – другие обязательства сроком до двенадцати месяцев, не указанные выше в этом разделе пассивов образца баланса.
- 1500 – итоговая сумма 1510 – 1550.
Баланс – суммирование всех трех частей пассива (1300+1400+1500).
Образец заполнения 2014 расписан в самом новом бланке в доступной форме, просто надо подставить данные.
Результатом бухгалтерского баланса должно быть равенство:
1100 + 1200 = 1300+1400+1500.
другими словами, сумма всех активов обязана равняться сумме пассивов, если это условие выполняется, то баланс составлен без бухгалтерских ошибок, и готовую форму можно бесстрашно сдавать в соответствующие организации.
Правила предоставления отчетности
Данные в бухгалтерский баланс, образец формы №1 вносятся за три года: отчетный и два минувших.
Если предприятие использует упрощенную форму налогообложения и до баланса за 2014 год по данной форме ранее не отчитывалось, то ему следует восстановить данные за два последних года. То есть необходимо заполнить все графы еще на две даты: 31.12.12 и 31.12.13. Для восстановления данных допускается применять информацию из существующих перечней и сплошную опись (инвентаризацию).
Данные на 1 января прошедшего года должны совпадать с цифрами на последний календарный день предшествовавшего года (31 декабря).
Как читать новые правила о предоставления бухгалтерской отчетности? С 2013 года, отчетность сдается 1 раз в году, пояснительная записка в нее не входит. Оформляются два экземпляра отчетности. Заполненная форма баланса передается Налоговой инспекции и Государственному комитету статистики не позже трех месяцев по окончании отчетного года.
Скачать бесплатно
Еще с сайта:
Поиск по сайту
Большинство предприятий, вне зависимости от своей организационной формы, занимающихся переработкой или перепродажей натуральной продукции, закупают ее для своей...
По итогам каждого отчетного периода заполнение баланса для малых предприятий имеет свои особенности, поскольку он короче стандартной формы этого отчета и включает преимущественно обобщенные бухгалтерские показатели. В нашей консультации мы расскажем, как правильно воспринимать и заполнять те или иные его строки.
Общие требования
В большинстве случаев заполнение бухгалтерского баланса для малого предприятия идёт на упрощенном бланке, который утвержден приказом Минфина России от 02 июля 2010 года № 66н.
Если малая фирма функционирует не первый год и сдает годовой отчет не впервые, то любой образец заполнения баланса для малых предприятий подразумевает указание по каждой строке суммы:
- на отчетную дату отчетного периода (т. е. на 31.12.2016);
- на 31 декабря 2015 года;
- на 31 декабря 2014 года.
Таким образом, сведения и суммы за период 2015 года нужно брать из прошлогодней отчетности. А чтобы заполнить упрощенную форму баланса для малых предприятий показателями за 2016-й год, необходимы:
- оборотно-сальдовая ведомость по всем счетам за 2016-й год;
- выписка о начисленных за 2016-й год процентах по полученным фирмой кредитам и займам (Кт счета 66 «Краткосрочные кредиты и займы» и счет 91 «Прочие доходы и расходы»).
Нередко можно встретить пример заполнения баланса для малого предприятия , где есть пустые строки с прочерками. Допустимо ли это? Вполне. Ведь в оборотно-сальдовой ведомости далеко не всегда есть соответствующие данные для заполнения отдельных строк баланса. И в этом случае бухгалтерскими правилами разрешено проставлять прочерки. Основание – пункт 11 ПБУ 4/99.
Тогда как заполнять баланс для малых предприятий , которые разработали его собственный бланк? Ответ прост: если не работаете с типовой формой баланса, то и не приводите отсутствующие показатели.
Коды строкам баланса малого предприятия присваивают согласно таблице из Приложения № 4 приказа Минфина № 66н. При этом нужно соблюдать принцип: по укрупненным показателям берут код исходя из показателя, который имеет наибольший удельный вес в нём.
Также не забывайте проставлять прочерки в оставшихся пустых клетках строк. Такой подход к образцу заполнения баланса для малых предприятий за 2016 год позволит не сделать ошибок либо излишних дописок, которые неизбежно повлияют на итог отчета.
Ниже показан образец заполнения бухгалтерского баланса для малых предприятий , которого следует придерживаться при внесении сумм по каждой строке:

Как заполнять строки
Теперь о том, каков порядок заполнения баланса для малых предприятий в отношении конкретных строк. Здесь нужно знать правила основных ПБУ, с которыми обычно пересекается деятельность малого бизнеса.

Актив баланса
| Строка | Как считать |
|---|---|
| Материальные внеоборотные активы | Используйте формулу: САЛЬДО 07 «Оборудование к установке» |
| Нематериальные финансовые и другие внеоборотные активы | Заполняйте, только если есть сальдо хотя бы по одному счету: 04 «НМА»; Когда есть остатки по ним, укажите сумму по НМА и долгосрочным финансовым вложениям. Ее определяют по правилам расширенной отчетности. |
| Запасы | Используйте формулу: САЛЬДО 10 «Материалы» Обратите внимание: эта формула не действует, если для учета затрат и МПЗ фирма применяет и другие счета. Тогда показатель определяют по правилам расширенной отчетности. |
| Денежные средства и денежные эквиваленты | Используйте формулу: САЛЬДО 50 «Касса» |
| Финансовые и другие оборотные активы | Используйте формулу: Дт САЛЬДО всех субсчетов к счетам (62 + 60 + 68 + 69 + 70 + 71 + 73 + 75 + 76) При наличии остатков по счету 58, на размер краткосрочных финансовых вложений нужно увеличить показатель этой строки (по правилам для расширенной отчетности). |
Как составляется бухгалтерский баланс 2016 (скачать бланк Word по актуальной форме можно ниже)? Важная часть работы каждого бухгалтера – это заполнение регламентированных форм бухгалтерской отчетности. Этот источник сведений для налоговых, финансово-кредитных органов; для контрагентов и деловых партнеров, владельцев бизнеса, – бухгалтерский баланс (форма 1) является обобщенным документом о деятельности компании.
Бухгалтерский баланс с кодами строк – бланк и порядок заполнения
Бухгалтерская финансовая отчетность, бланки которой утверждены Приказом под № 66н от 2 июля 2010 г., включает в себя, прежде всего, баланс компании и так называемую форму 2 – отчет о финрезультатах. Бланк предоставляется за отчетный календарный год и содержит существенную информацию по статьям, важность и детализация которых устанавливается организацией самостоятельно.
Важно! Субъекты малого предпринимательства вправе предоставлять отчетность, включая форму 1 бухучета, в упрощенном порядке . Это подразумевает отсутствие детализации статей, объединение показателей и заполнение по укрупненным элементам.
Обязательные к отражению данные в форме 1 бухгалтерской отчетности, бланк которой надо будет заполнить по итогу года и подать в налоговую, собраны по кодам и счетам в таблице:
|
Статья актива |
Счета |
Код строки |
Статья пассива |
Счета |
Код строки |
|
Материальные внеоборотные активы (ВА) |
Разница между сч. 01 и 02; Разница между сч. 03 и 02; Счета 07, 08 |
Капитал, резервы |
Сч. 80, 81, 82, 83, 84, 99 |
||
|
Финансовые, нематериальные, прочие ВА |
Разница между сч. 04 и 05; Счета 09, 08 (полезные ископаемые), 55.3, 60, 73; Разница между сч. 58 и 59 (в долгосрочной части) |
Заемные средства долгосрочного характера |
|||
|
Сч. 10, 11, 20, 23, 21, 29, 41, 43, 44, 46, 45, 16, 15, 97, 19 |
Остальные долгосрочные обязательства |
Сч. 60, 62, 73, 75, 76, 96 |
|||
|
Денежные эквиваленты и средства |
Сч. 50, 51, 52, 55, 57 |
Заемные средства краткосрочного характера |
|||
|
Финансовые и прочие оборотные активы (ОА) |
Сч. 55, 58 и 59 (в краткосрочной части), 73, 60, 62, 68, 69, 71, 73, 75, 76, 50, 76, 94 |
Кредиторская задолженность |
Сч. 60,62, 68, 69, 70, 70, 71, 73, 75, 76 |
||
|
Прочая кредиторская задолженность |
Сч. 79 (договора доверительного управления), 96, 98 |
||||
|
Итого по активу баланса стр. 1600 |
Суммы по стр. 1150 + 1110 + 1210 + 1250 + 1240 |
Итого по пассиву баланса стр. 1700 |
Суммы по стр. 1310 + 1410 + 1450 + 1510 + 1520 + 1550 |
||
Другая бухгалтерская отчетность: бланки действующей формы
Дополнительных документов несколько. Среди прочих годовых форм выделяется пояснительная записка – форма 5 бухгалтерской отчетности. Бланк, однако, вы сейчас не найдете, так как эту форму в привычном ее виде отменили. Сейчас действуют так называемые пояснения к бухгалтерскому балансу , пример которых приведен в приложении №3 к приказу Минфина №66н. Его можно скачать ниже. Пояснения не требуется заполнять малым предприятиям, не подпадающим под обязательный аудит; общественным организациям, не занимающимся коммерческой деятельностью.
Еще один важный бланк, кроме бухгалтерского баланса – форма 2 (Отчет о финансовых результатах). Документ относится к обязательным к заполнению отчетам, в том числе по упрощенной форме . Здесь отражаются наиболее важные сведения по выручке, расходам предприятия, уплачиваемым процентам, прочим доходам/расходам, начисленному налогу на прибыль, а также чистой прибыли за период. Надо учитывать, что вся нумерация современных форм достаточно условная. Это до 2011 года они имели привычные всем бухгалтерам номера, сейчас их так называют по привычке.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации