
Прибавить ндс онлайн. Как рассчитать НДС от суммы: онлайн-калькулятор, формула расчета, примеры
Данная статья посвящена, пожалуй, одному из самых запутанных и трудных для исчисления налогу - НДС
. Мы постараемся просто и доходчиво объяснить, что представляет собой НДС, кто его уплачивает, как правильно рассчитать НДС, по каким ставкам, и некоторые другие нюансы, помогающие лучше разобраться с этим непростым налогом.
А теперь, обо всем по порядку.
Что такое НДС.
Итак, само название «налог на добавленную стоимость» говорит о том, что налог начисляется на стоимость товара (работ, услуг), добавленную исключительно вашей организацией при реализации этого товара (работ, услуг).Например
Покупаем.Покупаем товар у поставщика по стоимости №1 – 50 000 руб.
Сверху он накинул НДС№1 (18%) – 50 000* 18% = 9 000 руб.
Итого мы купили товар по стоимости с НДС №1 – 50 000+ 9 000=59 000 руб.
Продаем.
Продаем товар
по стоимости №2
– 55 000 руб.
Накидываем НДС№2(18%) – 55 000*18% = 9 900 руб.
Продаем товар по стоимости с НДС №2– 55 000+9 900=64 900
СТОИМОСТЬ №2 – СТОИМОСТЬ №1 = ДОБАВЛЕННАЯ СТОИМОСТЬ
То есть, по сути, разница между стоимостью №2
и стоимостью №1
и есть добавленная стоимость.
А НДС рассчитывается арифметически именно с этой разницы.
НДС=(55 000 – 50 000)*18%=900 руб.
Кто уплачивает.
Как зафиксировано в статье 143 НК РФ платить НДС должны компании и ИП, использующие общую систему налогообложения.Условно плательщики НДС распределяются на 2 группы:
- налогоплательщики «внутреннего» НДС, который платится при реализации товаров, работ или услуг на территории нашей страны;
- налогоплательщики «ввозного» НДС, уплачиваемого на таможне при ввозе товаров в Россию.
Момент возникновения обязанности по уплате НДС.
Обязанность уплаты НДС возникает в 2- х моментах:1. день отгрузки
2. день оплаты товара (аванс)
в зависимости от того, какое из событий наступило ранее.

Пример 1: Момент – отгрузка.
15 марта1. Дт 62.1 Кт 90.1 – 236 000 р. - отгружен товар
2. Дт 90.3 Кт 68.02 – 236 000 р.
Именно в этот день у нас и возникает обязательство перед бюджетом по уплате налога.
18 апреля
3. Дт 51 Кт 62.1
– 236 000 р.
- оплачен товар.
Пример 2: Момент – оплата (аванс).
15 мартаДт 51 Кт 62.2 – 236 000 р. - получен аванс от покупателя
При получении предварительной оплаты от покупателя, у продавца есть 5 дней, чтобы выставить счет-фактуру на аванс, в день выставления счета- фактуры начисляется НДС, т.е. возникает наш долг перед бюджетом.
Дт 76.АВ Кт 68.02 – 36 000 р. - выставлен счет-фактура на аванс, начислен НДС
18 апреля
Дт 62.1 Кт 90.1 – 236 000 р . - отгружен товар
Дт 90.3 Кт 68.02 – 36 000 р. - выставлен счет-фактура, начислен НДС
Дт 68.02 Кт 76.АВ – 36 000 р. - зачтен НДС с полученного аванса. 

Налоговые ставки.
Руководствуясь 164 статьей НК РФ, можно определить существующие налоговые ставки НДС.18%. Основная ставка составляет 18% - она применима для большинства объектов налогообложения.
10%. На некоторые группы продовольственных товаров, детские товары, медицинские препараты, книги распространяется ставка НДС, равная 10%.
0%. Экспортеры применяют ставку 0%, при условии документально подтвержденного факта экспортной сделки в налоговом органе.
Налоговый кодекс предусматривает еще одно понятие, такое как расчетная ставка. Ее следует применять при поступлении авансов или предоплаты за товар. Рассчитывается она так: 18% : 118% или 10 %: 110% в зависимости от категории вышеупомянутых товаров.
Например
Получен аванс от покупателя за товар, облагаемый по ставке 18% в сумме 118 000 руб.Рассчитываем НДС по расчетной ставке 18% :118%.
118 000*18:118=18 000 руб.
Как правильно рассчитать НДС.
Для того, чтобы правильно рассчитать НДС к уплате изначально следует определить налоговую базу. Налоговая база – это сумма всех доходов, полученных организацией за расчетный период. Данная сумма равняется:
Расчет налоговой базы определен в ст.153 НК РФ.
Следующим этапом будет непосредственное начисление НДС. Формула расчета НДС от суммы выглядит так:
НДС = Налоговая база х Налоговая ставка (%)
Следует помнить , что если деятельность компании предусматривает реализацию товаров, облагаемых по разным ставкам НДС, то налоговая база рассчитывается по каждой категории товара отдельно.
Налоговые вычеты.
В начале статьи мы разбирали понятие «добавочная стоимость». Так вот, для того, чтобы налогоплательщик верно рассчитал именно свою «добавочную стоимость», и соответственно НДС, подлежащий уплате в бюджет, действует понятие –налоговый вычет (ст.171 НК РФ).
Вычет – это НДС, который вы уплатили либо поставщику товаров, услуг или работ в процессе вашей хозяйственной деятельности, либо на таможне при импорте товаров, а так же НДС, с сумм за поступивший товар или оказанные работы.

Так какой же налог мы должны отдать в бюджет?
Вернемся к нашему примеру, разобранному в самом начале статьи.НДС к уплате = НДС №2 –НДС №1
где
НДС №2
- налог, начисленный на стоимость товара при продаже.
НДС №1
– НДС, который мы уплатили поставщику при покупке товара, другими словами налоговый вычет.
Как подтвердить начисление и вычеты по НДС.
Счет-фактура
По правилам ст.168 и ст. 169 НК РФ основным документом для целей правильного исчисления и уплаты НДС является счет-фактура. Именно в этом документе отражается сумма налога.Счет-фактура выписывается в течение пяти дней с того момента (дня), как мы отгрузили товар или оказали какую-нибудь работу или услугу, либо в течение пяти дней с того момента, как мы получили оплату за товар, который еще не отгрузили, то есть получили предоплату или аванс. Вспоминаем раздел этой статьи о моментах возникновения обязательства по НДС.

Книга продаж
Продавец должен учитывать счета-фактуры, которые сам выписал покупателю в журнале учета выставленных счетов-фактур. Хотя на сегодняшний день это право, а не обязанность. Но все же я рекомендую придерживаться старых правил, чтобы удобно было вести учет, тем более, что эта форма сохранилась во многих бухгалтерских программах. Далее ее необходимо зарегистрировать в книге продаж. Вот это уже важный налоговый документ! На основании этого документы вы будете заполнять декларацию по НДС. А так же ее по необходимости могут затребовать налоговые органы.Книга покупок
В свою очередь, чтобы иметь право на вычет по НДС, вам необходим счет-фактура, полученный от поставщика. Подтвердить уплату НДС при импорте следует документом, в котором зафиксирована уплата налога на таможне. «Входящие» счета-фактуры регистрируются в журнале учета полученных счетов-фактур и в книге покупок.
Вычитание суммы «входящего» налога покупок, отраженного в книге покупок из суммы «исходящего» налога, учтенного в книге продаж и есть НДС, который нужно в сроки уплатить в бюджет.
Уникальная методика, применяемая на данном курсе, позволяет пройти обучение в форме стажировки в реальной компании.
Программа курса одобрена Департаментом образования г. Москвы и полностью отвечает стандартам в области дополнительного профессионального образования.
Матасова Татьяна Валерьевна
эксперт по вопросам налогового и бухгалтерского учета
Налог на добавленную стоимость – один из обязательных сборов, который уплачивают юридические лица и индивидуальные предприниматели, работающие в рамках общего налогового режима. На практике его расчет вызывает много вопросов и неточностей. Бухгалтера разных компаний то и дело задаются вопросом, как выделить НДС и как его начислить. Для этих операций существует четкий алгоритм, который не позволит допустить ошибку.
Налог на добавленную стоимость – эффективный инструмент регулирования экономики страны и значимая статья поступлений в государственный бюджет. Прототип этого сбора был впервые введен в Саксонии в XVIII веке. Официальной «датой рождения» НДС считаются 1950-е годы, когда по рекомендации экономиста Мориса Лоре он был введен во Франции. Опыт этой страны оказался настолько успешным, что идею позаимствовали другие европейские державы.
Ключевое отличие НДС от других сборов – возможность . Иными словами, он рассчитывается только с добавленной стоимости, то есть дельты в цене, прибавленной в ходе производства или перепродажи.
Расходы, произведенные организацией, уменьшают сумму налога к уплате. Например, НДС с авансов выданных подлежит восстановлению. Доходы, напротив, увеличивают налоговую базу.
Плательщиками НДС признаются все хозяйствующие субъекты, действующие России в рамках ОСНО:
- юридические лица;
- импортеры и экспортеры.
От перечисления налога освобождены компании и ИП, перешедшие на специальные налоговые режимы: УСН, «вмененку» и патент, и те юридические лица, чья квартальная выручка составила менее 2 000 000 рублей.
Когда возникает необходимость выделить НДС из суммы?
Согласно действующей практике, в счетах фактурах, счетах и товарных накладных всегда прописывается «очищенная» стоимость товара, величина налога и итоговая сумма. Начисление НДС подразумевает большое количество операций:
- купля-продажа товаров, работ, услуг;
- проведение строительных работ;
- импортные операции;
- передача прав собственности на продукцию, не подразумевающая оплаты;
- передача продукции для собственных нужд, если эта операция не была включена в базу по налогу на прибыль.
Если в договоре, накладной или счете указана стоимость без указания НДС, у бухгалтера возникает резонный вопрос, как выделить НДС из суммы. Обойтись без этого шага нельзя: нужно знать размер перечисленного налога, чтобы по итогам квартала правильно рассчитать величину налога к уплате в бюджет.
Для проведения вычислений можно пользоваться разными способами. Существуют онлайн-калькуляторы по расчету налога, которые выполняют операции в доли секунды. Многие сотрудники бухгалтерии предпочитают пользоваться программой Excel или обычным калькулятором.
Как выделить НДС 18 от суммы: формула
Чтобы вычислить налог, достаточно воспользоваться простой логикой. В сумму уже включен НДС, ставка которого составляет 18%. Значит прописанное в счете число – 118% от изначального. Чтобы найти величину налога, достаточно поделить исходное число на 118% и помножить на 18%. Аналогичным порядком рассуждений можно пользоваться и для ставки 10%.
Для тех, у кого нет времени на логические рассуждения, существует готовая формула выделения НДС. Она выглядит так:
Размер налога = Сумма с НДС* 18/ 118 или
Размер налога = Сумма с НДС* 10/ 110.
Подставляя значения, прописанные в счете, можно в два действия найти искомые суммы.
Попробуйте наш , позволяющий произвести эти расчеты.
Выделение НДС из суммы: практические примеры
Компании «А», приобретающей товары медицинского назначения, выставили счет на сумму 100 000 рублей. Ставка НДС 10%. Как определить сумму включенного в счет налога?
НДС = 100 000 *10/110 = 9 090,91 руб.
Компания «Б» купила строительные материалы, поставщик выставил ей счет на 200 000. Ставка налога 18%. Как выделить НДС из приведенной суммы?
НДС = 200 000 *18/118 = 30 508,48 руб.
Чтобы найти «очищенную» стоимость товара, достаточно вычесть найденную величину налога из суммы счета. В первом примере она равна
100 000 – 9 090,91 = 90909,09 руб.
Во втором примере:
200 000 – 30508,48 = 169491,52.
Выделение НДС – несложная операция, которую может освоить каждый бухгалтер. Для проведения вычислений можно использовать онлайн-сервисы или обычный калькулятор.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
С подобным вопросом приходится сталкиваться многим гражданам, занимающихся продажей товаров/услуг. В частности, проблема актуальна для новичков в данной среде, кто не может позволить себе оплату работы бухгалтера. Как посчитать НДС 18% от суммы и как работает формула?
Что такое НДС
Прежде чем разбираться в этом вопросе, стоит понимать, что такое НДС. Это налог, который был введен в Российской Федерации с 1992 года. Потребитель, при покупке товара, уплачивает данный налог продавцу, так как он уже входит в стоимость. Основные задачи, с которыми он должен справиться:
- Исключение постоянного налогового взимания во время производственно-коммерческой деятельности;
- Снизить уровень риска по неуплате налоговых сборов;
- Поднятие уровня конкурентоспособности продуктов, которые были произведены отечественным производителем.
Выходит, НДС (налог на добавленную стоимость) играет ключевую роль в сфере торговли. Рассчитать НДС можно, имея за основу стартовую ставку:
- 18% - основная ставка налогообложения для большинства товаров. Как правильно, именно с данным процентом приходится работать большинству предпринимателей;
- 10% - ставка пониженного плана. Возможна, если гражданин занимается продажей товаров, которые входят в специальный государственный перечень;
- 0% - в соответствии ос статьей 149 Налогового Кодекса Российской Федерации.
Кто должен платить налог
Важно знать, кто именно попадает под категорию плательщиков данного налогового взыскания. Прежде чем начинать учитывать эти данные, нужно убедиться, что деятельность соответствует законным требованиям по выплатам НДС. Под налог попадают:
- Все компании, относящиеся к статусу юридических лиц. Не имеет значения отношение к каким-либо ведомствам. Банки, страховые учреждения, объединения международного формата, организации некоммерческого типа (только при реализации операций торгового вида). Все попадают под НДС. Исключение могут составлять лишь некоторые операции, законно не облагаемые налоговыми выплатами;
- ИП. Независимо от рода деятельности. Каждый предприниматель должен выплатить НДС 18;
- Граждане, которые перевозят ценные вещи через таможню. В данном случае действует одна и та же налоговая формула НДС 18.
Каждый плательщик обязан быть на учете в налоговых органах. За сокрытие дохода, невыплаты налоговых взысканий/подделку документов – граждане наказываются в соответствии с российским законодательством. Настоятельно не рекомендуется избегать налоговых выплат.
Не должны платить НДС структуры:
- Которые перешли на упрощенную систему налогообложения/оплату налога единого сельскохозяйственного типа. Это могут быть организации, ИП, предприятия;
- В соответствии с законами РФ, если за три месяца деятельности предпринимателя, продажи товаров/услуг оказалась в совокупности менее 2 миллионов рублей, то гражданин освобождается на этот временной период от налоговых выплат по НДС. Относится только к операциям, проводимых на территории России.
Уплата НДС осуществляется ежеквартально. То есть, не позднее 20 числа того месяца, который следует за трехмесячной декадой. Например, до 20 июня должны быть совершены выплаты за весенний квартал.
В ближайшее время, специалисты не прогнозируют изменение ставки по НДС. Это, весьма положительное заявление, для многих предпринимателей.
По какой формуле посчитать НДС 18% от суммы
Существует несколько формул, для разных ситуаций. Каждая должна выводить сумму в зависимости от ситуации и требований. Формулы выглядят следующим образом:
- Простой расчет НДС: Х=(Сумма * 18)/100. В данном случае Х выступает как сумма налога;
- Расчет НДС из общей суммы, с учетом налога: Х=(СуммаН\118)*18. СуммаН – это полная стоимость, с учетом налога;
- Формула с расчетом без включения НДС: Х=(СуммаН/118)*100. Х – это сумма без налогового учета. СуммаН – сумма с учетом НДС;
- Формула расчета с НДС: СуммаН=Сумма*1.18. Сумма – это сумма без включения НДС. СуммаН – сумма с НДС;
- Посчитать налоговую величину, необходимую выплатить в бюджет с учетом вычета НДС. В данном случае НДС=СуммаТ-СуммаП, где СуммаТ – цена за посредника, а СуммаП – цена поставщика.
Именно приведенные формулы являются ключевыми во время различных расчетов, связанных с НДС. Многие предприниматели занимаются вычетом/учетом вручную, без помощи бухгалтеров (хотя данное дело лучше доверить профессионалам). В связи с этим могут возникать ошибки, не всегда верно введенные числа/другое.
Разумеется, такой подход оправдывает себя при небольших объемах закупок и продаж. В подобной ситуации лишние расходы на бухгалтерию выглядят неоправданными. Формулы расчета НДС могут показаться на первый взгляд сложными. Это не так. Достаточно немного потренироваться и они прочно отложатся в голове.
Заключение
В интернете можно найти задачи, от простых до сложных, которые позволят отточить мастерство вычета. Кроме того, существует ряд порталов, предлагающих своим клиентам воспользоваться услугами онлайн-калькулятора, вычисляющего сумму НДС. Один из самых простых промеров - http://nds-calculator-online.ru . Как посчитать НДС 18% от суммы и не запутаться в цифрах – подробно описано выше. Также стоит обратить внимание на специализированные бухгалтерские программы – 1С.
Налог на добавочную стоимость относится к обязательным косвенным сборам. Он вычисляется из добавочной стоимости, которая образуется на всех этапах производства и реализации товаров. предполагает использование каждой из действующих ставок. К вычету не принимается только НДС, который уплачен при покупке товаров, не подлежащих налогообложению.
Предприятиям, которые занимаются продажами, необходим, чтобы знать о процессах налогообложения, вести бухучет, оформлять документы по реализации, правильно формировать цены. Это будет полезно и покупателям, которые хотят знать, какова реальная цена приобретаемой вещи.
Есть точная схема, по которой можно выделить чистый НДС из общей суммы:
- Рассчитываем ставку, с которой товар подлежит налогообложению. Чаще всего в размерах эта ставка доходит до 18%, лишь иногда применяется 10%. Для розничных товаров стоимость НДС указывается на ценниках.
- При 18% процесс выделения такой: берем стоимость в полном размере, делим на 1,18. При 10% деление происходит на 1,1.
- Налог легко вычесть из цены в целом, если в документах его уже определили. Тогда получится чистая цена, которая не включает НДС.
НДС нужно выделять отдельно, когда оформляется документация по реализации. Сумму указывают два раза, с учетом НДС, а так же без него.
Пример выделения НДС
Допустим, цена товара составила 10 тысяч рублей. Применяется ставка в 18 единиц. Переходим к таким действиям для определения суммы без налоговой базы:
Освобождение от налога – право, доступное тем, у кого выручка не превысила два миллиона за три предыдущих последовательных календарных месяца. При этом налог в расчет не берут, когда считают итоговую сумму. Для того чтобы освободиться от налога, руководитель должен подготовить соответствующий пакет документов.
Стандартный налоговый период составляет один квартал.
Много трудностей возникает у предпринимателей, которые пытаются оформить декларации по НДС в электронном виде. Эта обязанность была введена для всех, начиная с 2014 года, и касается даже индивидуальных предпринимателей, вне зависимости от общего числа работников. Правило действует и на организации, применяющие специальные режимы налогообложения.
На бумаге подают только организации и предприниматели, у которых среднесписочная численность сотрудников не превышает 100 человек. И если эти сотрудники не являются сами плательщиками к моменту, когда оформляется декларация, поскольку освобождены от налога в связи с законодательными нормами либо применяют специальные режимы.
При этом наказание понесет любая организация, которая и в электронном виде сдает документы позже срока. Даже если это произошло по вине посредника, участвующего в процессе.
Напишите свой вопрос в форму ниже
Обсуждение: есть 1 комментарий
Вы представитель организации или индивидуальный предприниматель и хотите понять, как посчитать сумму с НДС, чтобы включить налог в итоговую цену товара, или узнать, как выделить НДС из суммы? Чтобы использовать онлайн НДС калькулятор, нужно выполнить единственное действие — ввести число в строку.
Справа появятся выделенный и начисленный налог, а также сумма продажи или покупки с учетом и без учета налога.
Так как некоторые товары облагаются по ставке 10%, то в строке «ставка налога» возможно изменение значения, калькулятор НДС формирует значение с учетом этой ставки.
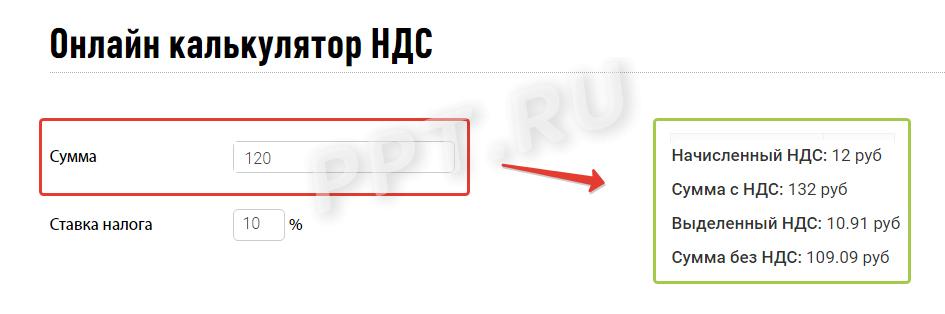
В полях справа тут же появятся правильные итоговые цифры.
Расчет НДС для чайников. Популярные вопросы
Что это за налог и какие суммы им облагаются?
Налог на добавленную стоимость государство берет с организаций и предпринимателей, которые продают товары, услуги, работы и ввозят продукцию через таможню. Чтобы понять, с чего взимается этот косвенный платеж в бюджет, разберемся, что такое добавленная стоимость. Добавленная стоимость — это разница между ценой покупки товара и ценой его реализации. Фактически это наценка, которую сделал продавец, именно с нее и следует заплатить в бюджет. Обложению обязательно подлежат все полученные авансы и стоимость любой продукции, которую организация или ИП отдает даром (в этом случае онлайн калькулятор НДС поможет начислить исходя из средней рыночной стоимости товара или услуги).
Как вычислить НДС от суммы?
Проще всего разобрать на наглядном примере, что представляет собой выделение НДС из суммы, в том числе посмотрим, как высчитать НДС 20% от суммы.
Пример: Вы руководитель организации и купили продукт у поставщика за 120 рублей. Из них 20 рублей — сумма обязательного платежа в бюджет по ставке 20%, которую вы заплатили, так как она включена в стоимость товара. Без такого обязательства на добавленную стоимость покупка стоила бы 100 рублей. Продать этот продукт вы хотите за 180 рублей — с наценкой 50%. Поэтому к его стоимости вы добавляете 20%, которые заплатит покупатель товара. 20% от 180 рублей — составляет 36 рублей. Значит, вы продаете товар за 216 рублей с учетом налога. Ваша фирма не платит в бюджет всю выручку, которую получит от покупателя. Заплатить нужно с той части цены, которую вы добавили или наценили при продаже. Те 20 рублей, которые вы заплатили поставщику при покупке, вычитаются из итога в 36 рублей. Таким образом размер платежа, который вы должны отправить государству, составит 36 - 20 = 16 рублей. Посчитать именно эту цифру помогает онлайн калькулятор НДС.
Плательщики
В России этот налог платят все юридические лица и индивидуальные предприниматели, кроме:
- хозяйствующих субъектов, использующих УСН;
- плательщиков ЕНВД;
- тех налогоплательщиков, чья выручка за год составила не более 2 млн рублей (чтобы освободиться от статуса плательщика и необходимости платить, подайте заявление в территориальную инспекцию ФНС).
Ставки и объекты налогообложения
Существуют 2 обычные ставки:
- 20% — основная;
- 10% — пониженная.
И одна льготная:
Чаще применяется основная — 20%.
Пониженная ставка 10% действует при продаже тех видов товаров, которые прямо перечислены в Налоговом кодексе:
- детские товары;
- учебная литература;
- продовольственные товары, приведенные в статье 164 НК РФ ;
- некоторые медицинские товары;
- племенные животные.
Льготную нулевую ставку, как и десятипроцентную, используют при продаже товаров, работ и услуг из четко ограниченного перечня (). Один из пунктов списка — экспорт. Право использовать ставку 0% подтверждается документально.
Что такое расчетная ставка?
Иногда размер платежа нужно вычислить с доходов с уже содержащимся в них налогом. Тогда применяется обратный способ расчета по формулам:
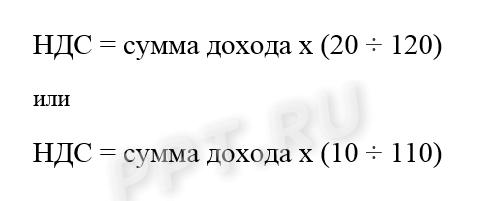
Это и есть расчетные ставки 20/120 или 10/110. Однако проще всего осуществит расчет онлайн калькулятор НДС, в котором уже учтены все расчетные ставки. Выделить НДС онлайн можно буквально в несколько щелчков мышкой.
Пример: Фирма получила аванс в сумме 120 рублей с учетом налога. Как рассчитать НДС от суммы в этом случае? Налог с такого аванса платят с применением обычной общепринятой расчетной ставки. Он составит: 120 * 20/120 = 20 рублей. Выделение НДС из суммы в этом случае дает такой же итог, как при использовании обычной ставки 20%. Расчетная формула выделения НДС поможет проверить, правильно ли вы сделали вычисления по обычной ставке.
Случаев, когда используется расчетная ставка, — семь, они перечислены в статье 164 Налогового кодекса . Платеж в бюджет рассчитывается так, только если в выручку, полученную от покупателя он уже включен и необходимо выяснить, как посчитать НДС от суммы стоимости товара, работы или услуги.
Это необходимо:
- При получении средств за товары из списка статьи 162 НК РФ
. Это:
- деньги, которые фирма получает при продаже как финансовую помощь или для пополнения фонда;
- доход в виде процента за оплату продукции векселями или облигациями или в виде процента, который выше основной ставки ЦБ;
- доход от страховых выплат при неисполнении обязательств партнёрами.
- При получении авансов за предстоящую поставку или передачу имущественных прав.
- При удержании суммы налоговыми агентами.
- При продаже приобретенного имущества.
- При продаже сельхозпродукции.
- При перепродаже автомобилей, купленных у физических лиц.
- При передаче прав на имущество по пунктам 2-4 статьи 155 НК РФ .
Итак, когда мы знаем, как вычесть НДС 20% от суммы, можно рассмотреть вопрос, чем может помочь формула начисления НДС при определении суммы положенного налогоплательщику вычета. Ведь к этому вопросу налоговики всегда относятся с наибольшим подозрением.
Что такое налоговый вычет?
Вычет — фактически это тот налог, который вы заплатили, покупая товар у поставщика, в составе его цены. Не существует продукции, стоимость которой не содержала бы в себе такой части. Даже при поступлении товаров из-за границы они облагаются налогом при пересечении пределов РФ по их таможенной задекларированной стоимости. При дальнейшей продаже продукции по назначенной вами цене вы должны бюджету за минусом этой суммы. При этом у вас должны быть документы от поставщика, доказывающие покупку продукции и оплату включенного в стоимость НДС. Подтверждением могут в большинстве случаев являться счета-фактуры. Кроме предъявленных поставщиками сумм принять к вычету можно ():
- удержанный при ввозе на таможне;
- заплаченный в бюджет при продаже, если покупатель потом отказался и вернул товар;
- заплаченный заранее, если потом договор расторгнут и предоплата возвращена;
- предъявленный подрядчиком при капитальном строительстве или монтаже (демонтаже) основных средств;
- предъявленный поставщиками товаров, нужных для собственных строительных нужд фирмы;
- заплаченный в бюджет при строительстве для нужд фирмы;
- перечисленный в бюджет налоговыми агентами;
- заплаченный в связи с командировочными или представительскими расходами;
- уплаченный за ранее не подтвержденный бумагами экспорт после подтверждения;
- уплаченный со стоимости имущества, входящего в уставной капитал.
Как рассчитать НДС (20%) для ИП
Пользуйтесь тем же калькулятором НДС. Для ИП он рассчитывается так же, как и для организаций. В сроках уплаты тоже нет никакой разницы — налогоплательщики подают декларацию и платят в бюджет до 25-го числа месяца, идущего за отчетным кварталом.
Как посчитать НДС 20% от суммы (формула)
Формула расчета НДС поможет сделать это быстро и без проблем. Вот принцип, который используется в калькуляторе, чтобы осуществить вычисление НДС в случае, если налог включен в стоимость. Например, это необходимо, чтобы корректно поставить на учет основные средства или просто понять, сколько вы переплатили государству. Если понять принцип, то делать расчет можно и без помощи сервиса. Вдруг под рукой не окажется интернета?
Чтобы выделить НДС: разделите нужную величину на 1+20% (это 1,20), затем отнимите исходную сумму, умножьте на -1 и округлите до копеек в ближайшую сторону.
Разберем формулу на нашем примере: выделим сумму по ставке 20% из 120 рублей.
Начислить НДС на нужную сумму еще проще. Если величину дохода без НДС умножить на 0,20, получится сумма самого налога, а если умножить на 1,20 — стоимость товара с учетом налога.
Снова простейший пример: начисляем НДС 20% на 100 рублей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации