
При получении авансов счет фактура. Обязательно ли выставлять счёт-фактуру на аванс
Редакция опросила бухгалтеров, что они знают про авансовые счета-фактуры. Выяснилось, что у ваших коллег есть пять частых заблуждений на этот счет. Прочитайте статью про авансовые счета-фактуры и не повторяйте тех же ошибок.
Заблуждение 1. На аванс и отгрузку обязательно оформлять разные документы
Когда между авансом и отгрузкой не более пяти дней, компания вправе составить один счет-фактуру. Минфин против этого не возражает (письма от 18.01.2017 № 03-07-09/1695, от 10.11.2016 № 03-07-14/65759). Но это правило действует с одной оговоркой - авансовый счет-фактуру можно не выставлять при условии, что предоплата и отгрузка приходятся на один квартал.
Заблуждение 2. Авансовые счета-фактуры можно составлять раз в месяц
Выставлять документ в последний день месяца на суммы, которые не закрыты отгрузкой, небезопасно. Продавцу грозит штраф за грубое нарушение ведения бухучета, начисленный НДС с авансов, штраф за неуплату налога и пени. Кроме того, продавец не сможет принять доначисленный НДС по авансам к вычету.
 Когда выписываются авансовые счета-фактуры
Продавец или исполнитель, получив от покупателя аванс, должен составить счет-фактуру. Это правило действует в отношении любых авансов (включая авансы в неденежной форме), поступивших в счет поставки товаров, выполнения работ, оказания услуг, передачи имущественных прав. Не нужно оформлять авансовые счета-фактуры только в трех случаях.
Заблуждение 3. Авансовый счет-фактура должен содержать в номере префикс А
Одни бухгалтеры утверждают, что нумерация по авансовым счетам-фактурам должна быть отдельной, ни в коем случае нельзя вести сквозную нумерацию со счетами-фактурами на отгрузку. Другие специалисты пытаются заставить продавцов переделывать документ, если в его номере нет префикса «А».
Правила заполнения документов, отражающих НДС, закреплены в постановлении Правительства РФ от 26.12.11 № 1137. Их не сказано, в каком порядке нумеровать авансовые счета-фактуры. Компания вправе выбрать любой удобный для нее способ и прописать в учетной политике. Быстро подобрать подходящий вам образец учетной политики можно через специальный сервис . В нем собраны образцы для налогового и бухгалтерского учета.
Заблуждение 4. В наименовании нужно обязательно написать, что это предоплата
Правила заполнения счетов-фактур такого требования не содержат. В графе 1 достаточно указать наименование товаров (работ, услуг), в счет оплаты которых продавец получил предоплату. Образец заполнения графы 1 - . Но если покупатель просит, в документе можно написать предоплата» или «аванс по договору от… №…». Минфин разрешает указывать в счете-фактуре необязательные сведения (письмо от 30.10.2012 № 03-07-09/146).
Если в документе нет не слова о предоплате, отличить авансовый счет-фактуру от обычного просто: достаточно посмотреть на ставку, указанную в нем. Расчетная ставка 20/120 или 10/110 — верный признак счета-фактуры на предварительную оплату. А документ на отгрузку содержит ставку налога, равную 20% или 10%. Какую ставку НДС применять, зависит от того, что компания реализует. Правильно выбрать ставку поможет таблица .
Заблуждение 5. Можно не указывать номера платежных поручений
Обязательный реквизит любого авансового счета-фактуры — это дата и номер расчетно-платежного документа. Эти данные поставщик должен указать в строке 5 счета-фактуры. Если продавец эту строку не заполнил, покупатель заявить вычет не вправе.
Если этот номер платежного документа состоит более чем из трех цифр, то на практике в авансовом счете-фактуре указываются лишь три последние цифры. Формально это не соответствует требованиям статьи 169 НК РФ. Однако Минфин не считает это основанием для отказа в вычете НДС (письмо от 19.09.14 № 03-07-09/46986). Главное, чтобы эти три цифры были отличными от 000.
Для отражения счета-фактуры на аванс в книге покупок или продаж посмотрите нашу инструкцию. На налоговой проверке инспектор в первую очередь сверит именно это. И если будут нарушения, может снять вычеты по НДС. Поэтому разберемся, как правильно регистрировать в книгах покупок и продаж счет-фактуру с аванса полученного и выданного.
Кто отражает счет-фактуру на аванс в книге покупок или продаж
Давайте разберемся, в каком случае бухгалтер отражает счет-фактуру на аванс в книге покупок или книге продаж.
Авансовый счет-фактура в книге продаж
Счета-фактуры в книге продаж регистрируют и продавцы, и покупатели.
Авансовый счет-фактура в книге покупок
Теперь посмотрим, в каких случаях стороны сделки отражают документы в книге покупок.
Важно! Вы можете заполнить один счет-фактуру на аванс и на отгрузку. Мифин не возражает против этого. Главное выполнить одно условие.
Пример счета-фактуры на аванс
Оформление счета-фактуры при получении аванса в книге покупок и книге продаж
В соответствии со статьей 172 НК РФ поставщик товаров или услуг при получении аванса обязан выставить авансовую счет фактуру. При этом у покупателя и продавца возникают обязанности по регистрации счета фактуры на аванс:
- У продавца возникает обязанность зарегистрировать счет-фактура на аванс в книге продаж в книге продаж с кодом КВО 02.
- У покупателя обязанность на отражение счет-фактура на аванс в книге покупок с кодом КВО 02
При этом продавец обязан на основании этого счета-фактуры на аванс начислить налог к уплате, а покупатель после отражение в книге покупок счета фактуры с аванса полученного от продавца принять к вычету налог по предоплате.
Коды отражения счета-фактуры в книге продаж после получения товара
В соответствии со статьей 171 п.8 НК РФ при получении товара от продавца у покупателя появляется право на вычет НДС по предоплате. Это право возникает после того, как продавец осуществил поставку товара в счет полученного ранее авансового платежа. При этом покупатель обязан зарегистрировать счет фактура на аванс в книге покупок поставщика с кодом КВО22.
В соответствии со статьей 170 п. 3 подп. 3 НК РФ, в обязанность покупателя товара вменяется восстановить вычет, принятый по предоплате. Для этого необходимо зарегистрировать полученный счет фактура на аванс в книге продаж покупателя с кодом КВО 21.
Важно: запись в книге продаж покупателя при получении товара делается в период, когда состоялась передача товара, а не период оплаты аванса.
При этом при отгрузке товара продавец товара обязан выставить обычный счет-фактуру. Эта счет-фактура также обязана к регистрации в книгах покупок и продаж, как и регистрация счетов фактур на аванс, но уже с другими кодами:
- Обычная счет фактура в книге продаж поставщика регистрируется с кодом КВО 01
- Обычная счет фактура в книге покупок покупателя регистрируется с кодом КВО 01
Пример регистрации счета-фактуры на аванс в книге покупок и продаж
Чтобы вы не запутались, кто и где отражает документы, мы привели реальный пример взаимоотношений двух компаний на цифрах. И показали, как будет происходить отражение счетов-фактур на аванс.
Пример 1.
Во втором квартале 2019 года ООО «Лимма» перевела на счет АО «Магма» 120 000 рублей в качестве предоплаты за поставку ламп дневного света. Перевод был оформлен с помощью платежного поручения №1234567 от 25.06.2019
АО «Магма» после получения авансового платежа выставил ООО «Лимма» авансовый счет-фактуру №А978654321 на сумму 120 000 руб., в т.ч. НДС на сумму 20 000 руб.
Регистрация авансового счета-фактуры у продавца и покупателя представлена в таблице:
Таблица 1. Регистрация авансового счета-фактуры №А978654321 на сумму 120 000 руб.
|
В книге продаж за 2 квартал 2019 года у АО «Магма» |
||||
|---|---|---|---|---|
|
Наименование графы |
Код вида операции |
Наименование покупателя |
Номер и дата документа, подтверждающего оплату |
Стоимость продаж по счету-фактуре, разница стоимости по корректировочному чету-фактуре (включая НДС) в валюте счета-фактуры в рублях и копейках |
|
Номер графы |
||||
|
Значение |
АО "Магма" |
1234567 от 25.06.2019 |
||
|
В книге покупок за 2 квартал 2019 года у ООО «Лимма» |
||||
|
Наименование графы |
Код вида операции |
Номер и дата документа, подтверждающего уплату налога |
Наименование продавца |
Стоимость покупок по |
|
Номер графы |
||||
|
Значение |
1234567 от 25.06.2019 |
АО «Магма» |
||
АО «Магма» отгрузило товары для ООО «Лимма» в 3 квартале 2019 года на сумму 60 000 руб., в т. ч. НДС 18% - 10 000 руб. в счет полученной ранее предоплаты. АО «Магма» отразило эту поставку товара в счете-фактуре №1234567 от 01.09.2019г. Этот документ был зарегистрирован у продавца и покупателя, таблица 2.
Таблица 2. Регистрация счета-фактуры №1234567 от 01.09.2019г.
|
В книге продаж за 3 квартал 2019 года у АО «Магма» |
||||
|---|---|---|---|---|
|
Наименование графы |
Код вида операции |
Наименование покупателя |
в рублях и копейках |
18 процентов |
|
Номер графы |
||||
|
Значение |
ООО «Лимма» |
|||
|
В книге покупок за 3 квартал 2019 года у ООО «Лимма» |
||||
|
Наименование графы |
Код вида операции |
Наименование продавца |
Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры |
Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках |
|
Номер графы |
||||
|
Значение |
АО «Магма» |
|||
АО «Магма» приняло к вычету налог, который был начислен по предоплате, соответственно ООО «Лимма» восстановило вычет. Это потребовало повторной регистрации авансового счета-фактуры в книгах покупки и продажи, таблица 3.
Таблица 3. Повторная регистрация «авансового» счета-фактуры №А978654321 на сумму 100 000 руб.
|
В книге покупок за 2 квартал 2019 года у АО «Магма» |
||||
|---|---|---|---|---|
|
Наименование графы |
Код вида операции |
Наименование продавца |
Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры |
Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках |
|
Номер графы |
||||
|
Значение |
АО «Магма» |
|||
|
В книге продаж за 3 квартал 2019 года у ООО «Лимма» |
||||
|
Наименование графы |
Код вида операции |
Наименование покупателя |
Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры в рублях и копейках |
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 18 процентов |
|
Номер графы |
||||
|
Значение |
ООО «Лимма» |
|||
Какие сложности бывают у бухгалтеров при оформлении счетов-фактур на аванс
Вот самые частые вопросы, которые возникают по счетам-фактурам на аванс:
На какую сумму выписывается счет-фактура на аванс
Счет-фактура всегда выписывается на всю сумму предоплаты, указанную в платежном документе. Если в течение дня поставщику пришло несколько авансовых платежек от одного и того же контрагента, то он может выписать один счет-фактуру на общую сумму, не забыв перечислить все платежные поручения в документе.
Этот счет-фактуру продавец регистрирует в книге продаж.
Что делать, если дата счета-фактуры на аванс не совпадает с датой оплаты
Счет-фактура на аванс должен быть выставлен покупателю в течение пяти рабочих дней, со дня получения платежного документа на предоплату. В счете-фактуре ставится дата, когда составляется документ, а не когда была получена платежка.
Как выставить счет фактуру на аванс, если товар отгружен частично
Когда поставщик получает от покупателя предоплату, то он обязан выписать ему счет-фактуру на аванс на всю полученную сумму и отразить его в книге продаж. Если следом происходит отгрузка части товара, то поставщик составляет уже обычный счет-фактуру на отгруженную продукцию в денежном эквиваленте, и также отражает его в книге продаж.
Внимание! Получив предоплату и отгрузив следом часть продукции, нельзя выписывать покупателю счет-фактуру на оставшийся аванс. Это неправильно. Получив предоплату, вы должны оформить авансовый счет-фактуру на всю сумму.
Многие фирмы работают по предоплате. Поэтому у них возникает обязанность по выставлению счёт-фактуры, как только часть предоплаты поступит на счёт компании. Какие есть нюансы оформления данного документа.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Что это такое
Аванс от контрагента – это сумма денежных средств, внесённых на счёт поставщика товаров / работ / услуг в качестве предоплаты по соответствующему договору.
Если последний день, из отведённого в ст. 168 НК РФ, 5-ти дневного срока выпадает на выходной или нерабочий праздничный день, то выставить счёт-фактуру можно в первый рабочий день после отдыха. Это не будет являться нарушением.
Но, чтобы не рисковать, лучше оформить счёт-фактуру вместе с документами на отгрузку и отдать покупателю вместе с накладной. Тогда проблем не возникнет.
Когда этого можно не делать
Законодательством предусмотрены случаи, когда счёт-фактуру за предоплаченные товары / работы / услуги можно не выставлять.
Это такие случаи, как:
- Цикл производства предоплаченной продукции превышает полгода.
- Предоплаченные товары облагаются НДС по ставке 0%, согласно нормам НК РФ.
- Продавец не применяет основной режим налогообложения, а применяет специальный. То есть, он не исчисляет НДС и не уплачивает его в бюджет.
Также Минфин утвердил позицию, что выставлять счёт-фактуру не нужно и в том случае, если полная отгрузка товаров / выполнение работ / оказание услуг, произошли в течение 5 календарных дней после получения продавцом аванса.
Правила заполнения
«Авансовая» должна заполняться по определённым правилам, с соблюдением необходимых норм. В противном случае, указанный в документе НДС не будет принят к зачёту инспекторами ФНС во время ближайшей проверки.
Тогда продавцу будет выставлен штраф за неуплату НДС, а на сумму налога будут «накручены» штрафы и пени.
Поэтому при оформлении и заполнении обязательно нужно указать следующую информацию:
| Дату составления документа | — |
| Его порядковый номер | этот нюанс необходимо тщательно соблюдать, так как, если номер будет пропущен, налоговики заинтересуются этим фактом |
| Сведения о каждой стороне сделке | если это юридические лица, то нужно указывать:
Если же одной из сторон выступает ИП, то нужно указать:
|
| Реквизиты платёжного документа | согласно которому был перечислен аванс |
| Код валюты | в которой осуществляется расчёт |
| Название товара / работы / услуги, который предоплачен указанным выше платёжным документом | название должно быть прописано именно так, как оно указано в договоре между сторонами сделки |
| Процентная ставка НДС, которая установлена законодательством в отношении предоплаченного товара / работы / услуги | в соответствии с действующим законодательством, ставка может быть 10, 18 и 20%. При этом в счёт-фактуре она должна указываться в формате 10 / 110, 18/ 118, 20 / 120 |
| Сумму НДС, исчисляемого по данной сделке | сумма должна быть округлена до копеек |
| Сумма полученного ранее аванса | также указывается в рублях и копейках |
Регистрация СФ
Каждый выставленный документ должен быть зарегистрирован в соответствующем журнале. Этот журнал называется « » и в нём должны быть отражены все выставленные счёт-фактуры.
В противном случае, тот НДС, который указан в незарегистрированном документе. Не будет принят к зачёту.
Сейчас мало кто ведёт бухгалтерский учёт вручную, вся бухгалтерия переведена на компьютеры. Поэтому нет необходимости самостоятельно записывать каждую выставленную счёт-фактуру в журнал. Это сделает компьютер.
Главное условие правильного учёта этих документов – необходимо поставить «галочку» в настройках, когда счёт-фактуру необходимо проводить в книгу продаж.
Это может быть два момента:
- Вместе с тем, когда будут регистрироваться платёжные документы о полученном авансе.
- Когда документ будет выставляться покупателю.
Когда бы не происходила регистрация, перед тем, как формировать отчёт по НДС, необходимо тщательно проверить все выставленные и принятые документы на соответствие с заявленными к уплате. В противном случае, налогоплательщик будет привлечён к ответственности.
Ответственность за нарушение правил
Так как, счёт-фактура является первичным документом бухгалтерского учёта, то и ответственность за неправильное оформление будет точно такой же, как и при неправильном оформлении любого другого первичного документа.
Согласно нормам ст. 120 НК РФ, налогоплательщик несёт следующую ответственность за неправильное ее оформление:
Налогоплательщик будет привлечён к ответственности после того, как будет проведена проверка инспекторами ФНС и выдано предписание о наложении штрафа. Если штраф не будет уплачен вовремя, на эту сумму будут начисляться пени.
Счет-фактура – это документ-основание для принятия покупателем предъявленных продавцом сумм НДС к вычету в порядке, предусмотренном гл. 21 НК РФ (абз. 1 п. 1 ст. 169 НК РФ). О том, когда нужно выставлять счет-фактуру на аванс, расскажем в нашей консультации.
Получили аванс? Не забудьте начислить НДС
При определении налоговой базы по НДС выручка от реализации определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате товаров (работ, услуг), полученных им в денежной или натуральной формах (п. 2 ст. 153 НК РФ).
При этом моментом определения налоговой базы по общему правилу признается наиболее ранняя из следующих дат (п. 1 ст. 167 НК РФ):
Сказанное означает, что получив аванс в счет поставки товаров, выполнения работ или оказания услуг, продавец должен исчислить НДС к уплате в бюджет по расчетной ставке 18/118 или 10/110 (п. 4 ст. 164 НК РФ). Какую налоговую ставку применять, зависит от того, по какой ставке облагается реализация товаров, выполнение работ или оказание услуг, в счет которых был получен аванс.
Срок выставления счета-фактуры на аванс
Когда выписывать счет-фактуру на аванс? Напомним, что при реализации товаров, выполнении работ, оказании услуг счет-фактура выписывается не позднее 5 календарных дней со дня отгрузки товаров (выполнения работ, оказания услуг).
«Авансовый» счет-фактура должен быть составлен также в течение 5 календарных дней со дня получения аванса (п. 3 ст. 168 НК РФ). При этом если последний день срока приходится на выходной или нерабочий праздничный день, выставить счет-фактуру нужно не позднее рабочего дня, следующего за таким днем (п. 7 ст. 6.1 НК РФ).
Когда не выставляется счет-фактура на аванс
Счет-фактура на предоплату не составляется, если аванс получен в счет предстоящих поставок товаров (выполнения работ, оказания услуг), которые (абз. 3 п. 17 Правил, утв. Постановлением Правительства РФ от 26.12.2011 № 1137):
Кроме того, последние разъяснения Минфина подтверждают, что выставлять «авансовый» счет-фактуру также не следует тогда, когда отгрузка произошла в течение 5 календарных дней со дня получения аванса в счет этой отгрузки (Письмо Минфина от 10.11.2016 № 03-07-14/65759).
В целом, можно отметить, что по счету-фактуре на аванс сроки выставления в 2018 году по сравнению с 2017 годом не изменились.
Правила выставления счета-фактуры на аванс в 2017-2018 годах
Отправить на почту
Счет-фактура на аванс — правила выставления 2017-2018 года имеют некоторые особенности. Он должен быть составлен организацией сразу же после получения соответствующей предоплаты от контрагента. Каковы правила его формирования, рассмотрим в нашей статье.
Что представляет собой авансовый счет-фактура?
В чем специфика такого документа, как счет-фактура на аванс, и чем он отличается от других типов счетов-фактур, в частности, привычных многим плательщикам «отгрузочных»?
При детальном рассмотрении положений ст. 169 НК РФ, которая вводит счета-фактуры как юридическую категорию, можно зафиксировать, что законодатель выделяет 3 типа счетов-фактур.
- Документ, который выставляется при фактической реализации товаров (выполнении работ, предоставлении сервисов) либо передаче прав от одного субъекта к другому. Требования к его содержанию указаны в п. 5 ст. 169 НК РФ. Неофициально подобные счета-фактуры именуются «отгрузочными».
- Счет-фактура, который поставщик должен выставлять покупателю по факту получения предоплаты за товар, работу. Требования к его структуре содержатся в п. 5.1 ст. 169 НК РФ. Счета-фактуры данного типа как раз и есть авансовые.
- Корректировочный счет-фактура - был введен в НК РФ как правовая категория закона от 19.07.2011 № 245. Задействуется, если поставщик снизил цену либо объем товара - с целью уточнения соответствующих данных.
- обычный счет-фактура;
- документ, оформляемый продавцом по факту перечисления клиентом предоплаты за товар;
- корректировочный счет-фактура.
- момент составления (авансовый документ составляется по факту получения предоплаты продавцом, отгрузочный - по факту продажи товара либо выполнения работы);
- полнота заполнения (сведения в некоторые из пунктов авансового счета-фактуры по объективным причинам не всегда могут быть внесены - и это учитывает законодатель).
- период изготовления товаров более 6 месяцев;
- товары (работы, услуги), которые в соответствии с п. 1 ст. 164 НК РФ облагаются по ставке 0%;
- товары, работы, услуги не облагаются НДС или освобождаются от налогообложения в соответствии со ст. 149 НК РФ;
- налогоплательщик получил освобождение по ст. 145, 145.1 НК РФ.
- дату составления документа, порядковый номер (их нужно включать в строку 1);
- сведения о продавце и клиенте - названия фирм, их адреса, ИНН, КПП (в строках 2, 2а, 2б, 6, 6а, 6б);
- данные о платежном документе, подтверждающем перечисление аванса - номер и дату (фиксируются в строке 5);
- название валюты расчетов, а также ее код - в соответствии с ОКВ (строка 7);
- название товара/работы, за что перечислен аванс - так, как оно звучит в договоре между организациями (в графе 1);
- ставку НДС, установленную в отношении конкретного вида товара - причем обозначаться она должна как расчетная - 10/110 или 18/118, а не 10 и 18% (в графе 7);
- величину исчисленного НДС - в рублях и копейках без округления (в графе 8);
- величину полученной предоплаты, также в рублях и копейках (в графе 9).
- в менее строгих требованиях законодателя к заполнению (что объяснимо тем, что некоторых сведений, предусмотренных структурой формы, которая утверждена постановлением № 1137, у налогоплательщика может не быть в наличии);
- необходимости указания в документе ставки НДС как расчетной - в формате 18/118 или 10/110.
- Не облагаемых добавленным налогом согласно ст.149 и п.2ст.146 НК РФ;
- Облагаемых налогом по нулевой ставке согласно п.1ст.164;
- Имеющих продолжительный цикл производственного процесса изготовления, согласно Перечню, подготовленному российским правительством №468 от 28.07.06 в ред. от 30.03.16.;
- Реализуемых на территориях, не относящихся к РФ.
Интересно, что в положениях, которые содержатся в п. 1 ст. 169 НК РФ, корректировочный счет-фактура однозначно выделен в самостоятельную категорию. Классификация же счетов-фактур на отгрузочные и авансовые осуществлена в НК РФ несколько завуалированно, однако фактически она присутствует.
Таким образом, законодатель предусматривает следующую классификацию счетов-фактур:
Рассмотрим подробнее, в каких целях может быть использован авансовый счет-фактура.
Предназначение счетов-фактур на аванс
Счет-фактура - это источник, который служит юридическим основанием для предъявления компанией - приобретателем товара (работы, услуги) суммы НДС, входящего в структуру отпускной цены, к вычету, предусмотренному законодательством. Законодатель в п. 3 ст. 168 НК РФ прямо предписывает продавцу направить данный документ покупателю по факту получения предоплаты за поставленный товар (работу или услугу), равно как и при фактическом выполнении поставщиком своих обязательств.
Имея на руках авансовый счет-фактуру, организация-покупатель может, как если бы у нее имелся отгрузочный документ, воспользоваться правом на вычет НДС (п. 12 ст. 171 НК РФ).
Таким образом, авансовый и отгрузочный документы обладают одинаковой юридической значимостью. Законодатель установил форму, по которой они должны обязательно составляться - ее структура приведена в приложении 1 к постановлению Правительства РФ от 26.12.2011 № 1137.
Скачать форму счета-фактуры вы можете на нашем сайте.
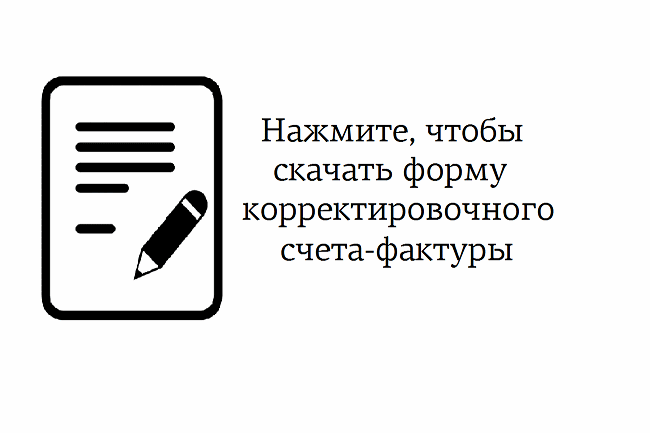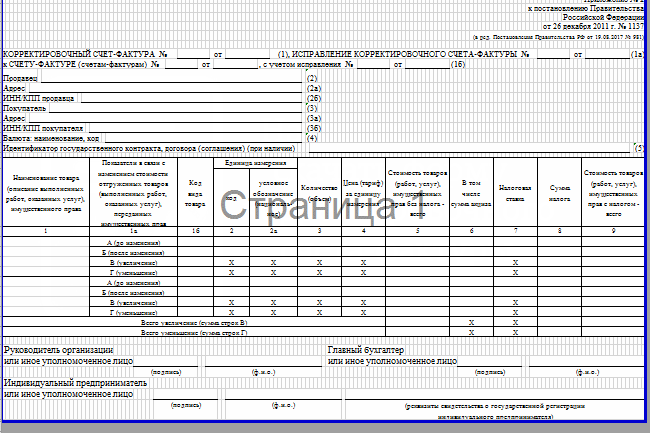
В свою очередь для корректировочного счета-фактуры также установлена особая форма - в приложении 2 к постановлению № 1137.
Скачать форму корректировочного счета-фактуры вы можете на нашем сайте.
Можно выделить 2 основных критерия разграничения авансовых и отгрузочных счетов-фактур:
Изучим специфику обоих указанных критериев подробнее.
Когда выписывается счет-фактура на аванс и как ведется его учет
Как мы отметили выше, законодатель предписывает поставщику сформировать счет-фактуру для покупателя по факту реализации товара, выполнения работ либо после получения предоплаты за соответствующие обязательства.
Из этого правила есть исключения. В соответствии с абз.3–5 п. 1 ст. 154 НК РФ, п.17 Правил ведения книги продаж счета-фактуры на аванс не составляются, если:
Сроки фактического формирования авансового и отгрузочного счетов-фактур могут различаться в силу несовпадения сроков перечисления предоплаты за товар и его реализации. Однако в обоих случаях соответствующий документ должен быть составлен за 5 дней - с момента первого либо второго события (п. 3. ст. 168 НК РФ).
Счет-фактура любого типа должен быть оформлен в 2 экземплярах - первый вручается покупателю, второй остается у фирмы и подлежит регистрации в книге продаж (п. 2 приложения 5 к постановлению № 1137).
Можно отметить, что законодатель обязывает продавцов предоставлять покупателям счета-фактуры, но не предусматривает механизмов ответственности за невыполнение соответствующего предписания. Однако затребовать с недобросовестного контрагента счет-фактуру покупатель вправе через суд.
Особенности заполнения образца счета-фактуры на аванс
Счет-фактура на аванс должен содержать (исходя из требований п. 5.1 ст. 169 НК РФ):
Образец заполненного счета-фактуры на аванс вы можете скачать на нашем сайте.
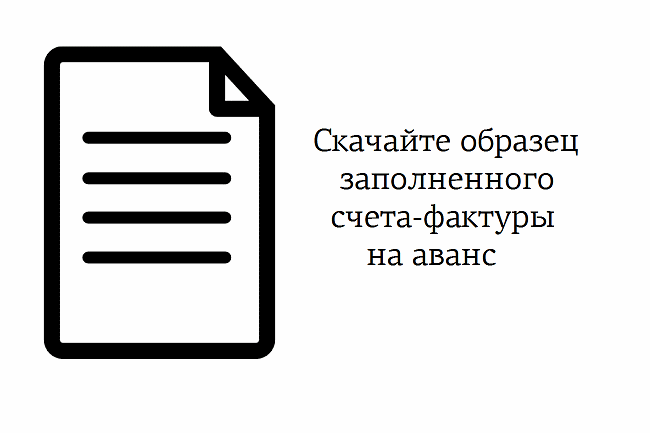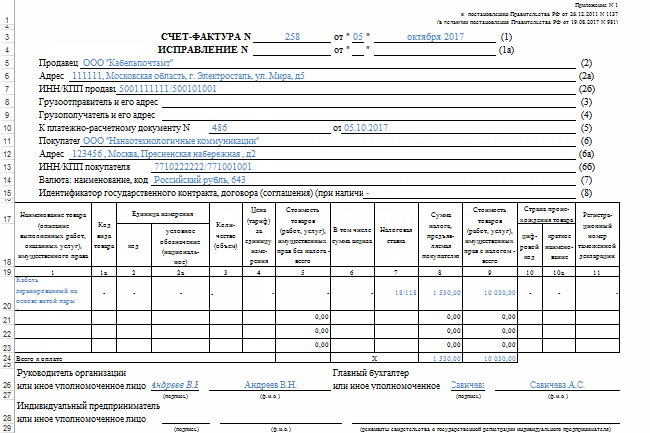
Предписание указывать суммы НДС и предоплаты в рублях и копейках не округляя приведено в п. 3 Правил заполнения счетов-фактур, письме Минфина РФ от 22.04.2014 № 03-07-07/18585. Эта норма касается и отгрузочных счетов-фактур.
Сведений для остальных граф авансового счета-фактуры, по всей вероятности, у поставщика на момент составления документа не будет. Собственно, указание таковых и не требуется, если следовать положениям, содержащимся в п. 5.1. ст. 169 НК РФ. В свою очередь, при заполнении отгрузочного счета-фактуры они вполне могут иметься в наличии - как информация о грузоотправителе и грузополучателе, фиксируемая в 3-й и 4-й строках. Их обязательно нужно указывать в соответствующем документе так же, как и другие сведения, требуемые в соответствии с п. 5 ст. 169 НК РФ.
Итак, принципиальные отличия авансового счета-фактуры от отгрузочного заключаются:
В то же время оба типа счета-фактуры имеют одинаковую юридическую силу в части реализации покупателем товара права на вычет НДС.
Заполнение авансового счета-фактуры: нюансы
Есть ряд нюансов, на которые полезно обратить внимание при формировании счета-фактуры по указанной схеме.
Минфин РФ в письме № 03-07-11/427, изданном 16.10.2012, высказывает мнение, что вносить порядковые номера авансовых счетов-фактур следует в единый перечень с теми, что устанавливаются для отгрузочных счетов-фактур. Это вполне логично, исходя из той точки зрения, что указанные разновидности счетов-фактур предназначены для осуществления одних и тех же юридических действий в части реализации покупателем права на вычет по НДС.
В ряде случаев предоплата от продавца поступает еще до заключения договора, в котором указываются наименования товаров, подлежащих включению в графу 1 счета-фактуры авансового типа. В письме Минфина № 03-07-09/22, изданном 26.07.2011, содержится мнение, что в подобных случаях в счете-фактуре следует отражать обобщенное название продукции (например, «кондитерские изделия»).
В случае если аванс получен за товары, которые реализуются по ставкам 10 и 18%, в авансовом счете-фактуре нужно выделить группы товаров и по каждой группе проставить соответствующую ставку налога – 18/118 или 10/110 (п. 1 письма Минфина № 03-07-15/39 от 06.03.2009).
Можно отметить, что сотрудники организации, ответственные за документооборот, для удобства хранения и использования авансовых счетов-фактур вправе указывать дополнительную информацию в дополнительных строках и графах, не изменяющих форму счет-фактуру (п. 9 Правил заполнения счета-фактуры, письма Минфина РФ от 08.04.2016 № 03-07-09/20121, от 26.02.2016 № 03-07-09/10933, от 24.11.2015 № 03-07-09/68169, от 08.04.2016 № 03-07-09/20121).
Авансовый счет-фактуру должны подписать руководитель фирмы и главный бухгалтер (либо сотрудники, которые их заменяют). Если бизнесом владеет ИП, то подписывать документ должен он сам или уполномоченное им лицо, но в любом случае в счете-фактуре нужно указать реквизиты свидетельства о государственной регистрации этого индивидуального предпринимателя. Те же правила установлены для отгрузочных и корректировочных счетов-фактур.
При поступлении предоплаты поставщик должен выставить авансовый счет-фактуру по форме, используемой для отгрузочных счетов-фактур. Этот документ служит для начисления налога у продавца и принятия НДС к вычету у покупателя. Особенностью оформления авансового счета-фактуры в том, что в нем указывается расчетная ставка налога, и могут отсутствовать некоторые показатели, присущие счету-фактуре на отгрузку. Повышенное внимание требуется при оформлении счетов-фактур при получении авансов за товары, работы, услуги, облагаемые по разным ставкам налога.
Узнавайте первыми о важных налоговых изменениях
Когда выставляется счет-фактура на аванс. Образец заполнения
Поступление авансовых сумм от клиентов требует выставления счета-фактуры. На выполнение данного действия отводится 5 дней со дня поступления денег. Формируемый счет-фактура именуется авансовый и составляется в двух экземплярах. Первый подлежит передаче лицу, от которого получены денежные средства, и используется для проведения записи в книги покупок, второй остается в месте выписки для обоснования регистрационной записи в книге продаж. Расскажем в статье, как составляется счет-фактура на аванс, дадим образец заполнения.
Когда выписывается счет-фактура на аванс
Основанием для выписки данного бланка является поступление от покупателя предоплаты, причем она может быть выражена как в денежном, так и материальном виде. Не нужно выписывать с/ф, если аванс поступил в счет будущей отгрузки ТМЦ (услуг, работ):
Проводки при получении аванса у продавца
Продавец, получив деньги от клиента в счет будущей отгрузки, обязан произвести следующие действия:
online-buhuchet.ru
Счет-фактура на аванс
При получении предоплаты оформляется счет-фактура на аванс. Это делает продавец и регистрирует документ в книге продаж, так как он должен начислить НДС с предоплаты.
Давайте выясним вместе, в каких случаях выписывается авансовый счет-фактура, рассмотрим порядок заполнения отдельных реквизитов документа, который оформляется при получении предоплаты. А наглядный образец поможет вам составить его быстро и без ошибок.
Что такое счет-фактура на аванс
Чтобы разобраться, что такое счет-фактура на аванс, посмотрим, чем он отличается от обычного отгрузочного.
Счет-фактура – это документ, на основании которого покупатель товаров, работ или услуг сможет сделать вычет по НДС. Когда компания-продавец получает предоплату за свои товары, она обязана выписать компании-покупателю счет-фактуру, при этом не имеет значения, отгрузил продавец товары или нет. Это и будет авансовый счет-фактура.
НК РФ (пп.2 п.1 ст.167 НК РФ) позволяет фирмам-покупателям делать вычеты по НДС на основании счета-фактуры на аванс, даже если товар еще не получен.
В чем отличие счета-фактуры на аванс
От обычного счета-фактуры авансовый отличается поводом, по которому он составляется, временем составления и некоторыми деталями оформления. Так, он выписывается:
Обратите внимание, что в него обязательно вписывается ставка НДС (18/118 или 10/110).
Важно! Авансовый счет-фактура имеет такую же силу, что и отгрузочный, поэтому пренебрегать им нельзя.
Когда выставляется счет-фактура на аванс
В 2017 году счет-фактура на аванс выписывается тогда, когда продавец получает предоплату или часть предоплаты за свои товары (услуги, работы) (п.3 ст.168 НК РФ).
Оформить такой документ нужно не позднее пяти рабочих дней с момента получения денег (п. 3 ст. 168 НК РФ)
Однако это, простое на первый взгляд, положение, таит в себе множество двусмысленных ситуаций и вопросов. Мы сейчас в них разберемся.
Ситуация, возникающая при выставлении авансового счета-фактуры
Как поступить, чтобы не было проблем
Одновременно пришло несколько авансов от одного и того же покупателя
Вы выписываете один счет-фактуру на общую сумму, с указанием всех платежек, поступивших в этот день, и выделяете НДС
После получения аванса, фирма-поставщик почти сразу же отгрузила товар покупателю
Согласно НК РФ счет-фактура может быть выставлен по факту отгрузки или по факту оплаты товара (предоплаты), все зависит от того, что произошло раньше. То есть, если аванс пришел первым, то и авансовый счет-фактуру вы оформляете сразу, даже если тут же следует отгрузка*
Сколько экземпляров счета-фактуры на аванс нужно выставлять налогоплательщику
Счет-фактура оформляется в двух экземплярах, один отсылается покупателю, другой подшивается в книгу-продаж
Если от компании-покупателя приходит предоплата, вы отгружаете ей часть товара, можно ли в этом случае выписать авансовый счет-фактуру на оставшуюся от продажи сумму
Нет, так делать нельзя. Когда от фирмы-покупателя приходит предоплата, вы должны оформить счет-фактуру на весь аванс в течение пяти рабочих дней, чтобы контрагент смог заявить НДС к вычету. А после отгрузки товара или его части, вы выписывает уже обычный счет-фактуру.
* Многие фирмы пренебрегают этим правилом, чтобы не связываться с лишней бумажной волокитой. Но если такое пренебрежение будет выявлено при налоговой проверке, организация пострадает в денежном отношении.
Обращаем ваше внимание , что да, Минфин неоднократно подчеркивал, что если за предоплатой сразу же следует отгрузка, то авансовый счет-фактуру составлять не нужно. Однако налоговая инспекция (письмо № КЕ-4-3/3790 от 10.03.2011) опровергает это положение и наказывает организации, не выставляющие счет-фактуру за аванс при одновременной отгрузке.
Кроме перечисленных случаев, стоит сказать отдельно о том, что если компания-поставщик предоставляет свои услуги методом конвейера, и авансовые платежи ей поступаю регулярно, то она имеет право не составлять счет-фактуру на аванс в течение пяти рабочих дней. Она может делать это в конце отчетного периода.
Когда можно не выставлять счет-фактуру на аванс
Вариантов, когда авансовый счет-фактура не выписывается крайне мало, но есть. Давайте перечислим эти случаи:
Как оформить счет-фактуру на полученные авансы
Счет-фактура на аванс оформляется на бланке специальной формы, которая утверждена постановлением Правительства РФ от 26.12.11 № 1137.
В счет-фактуру на предоплату надо вписать:
Как выставляется авансовый счет-фактура
Сначала займемся заполнением строк, они расположены перед табличной частью.
Строка 1 — указывается номер по порядку (берется из перечня документов) и дата;
Строка 2, 2а, 2б – адрес и реквизиты продавца.
Строка 4 – пишите адрес конечного получателя, если конечный получатель и есть покупатель товара, то ставьте прочерк.
Строка 5 — здесь пишем номер и дату платежного документа. Если счет-фактура выписывается на основании сразу нескольких поступивших платежей, то указываются все платежки.
В том случае, когда предоплата товара была осуществлена не денежным способом, только тогда в графе 5 ставится прочерк.
Таким образом, счет-фактура может быть оформлен только по факту поступившего платежа.
Строка 6, 6а, 6б — адрес и реквизиты покупателя.
Строка 7 – код валюты, если рубль, то 643
Строка 8 – поставщики по госконтракту указывают код такого контракта.
Теперь приступим к заполнению табличной части формы счет-фактуры на аванс. В этой части бланка при авансовом счете-фактур заполняются только 1, 7, 8 и 9 графа, а в остальных ставятся прочерки.
Графа 1 указывается:
При этом в первой графе можно написать общую фразу «Предоплата по договору…», не указывая конкретного наименования товаров (работ, услуг).
Такая формулировка в «авансовом» счете-фактуре допустима. В данном случае в графе 1 рекомендуем написать фразу «Предоплата за… (наименование товаров, работ или услуг) по договору…».
Если продавец точно знает, за какие именно товары (работы, услуги) получена предоплата от покупателя, в графе 1 счета-фактуры можно указать их наименования. Но при этом нужно сделать обязательную пометку, что сумма налога исчисляется именно с суммы полученной предоплаты.
Графы 2, 3 и 4 (единица измерения, количество, цена за единицу измерения) в авансовом счете-фактуре не заполняются.
Кроме того, не указывается информация в графах 10 и 11 (страна происхождения товара и номер таможенной декларации). В этих графах нужно поставить прочерки.
При исчислении НДС с суммы предоплаты применяется расчетная ставка налога (п. 4 ст. 164 НК РФ).
Графа 7 — указывается расчетная налоговая ставку.
В документе допустимо делать отметку, допустим, получено от такого-то и т.д. Заполненную форму подписывает директор компании и ее бухгалтер, либо при отсутствии последнего ответственное лицо.
Образец. Счет-фактура на аванс полученный.

Критичные ошибки при выставлении счета-фактуры на аванс
Самая большая ошибка при оформлении счета-фактуры у многих компаний возникает тогда, когда они сразу не выписывают документ контрагенту.
Существует такая практика, когда ответственные лица (бухгалтера) собирают все платежки с предоплатой до конца квартала или иного отчетного периода. Затем вычитают из полученной суммы отгруженную продукцию, а на остаток, если таковой имеется, уже выписывают счет-фактуру. Это практика неверная, хотя и часто применяемая.
Если ревизоры найдут у вас платежки с предоплатой на которые не выписаны счета-фактуры, то скорее вас заставят доплатить НДС.
Счет-фактура на аванс: как заполнить, каковы требования? Образец
Счет-фактура на аванс должен быть выписан в течение 5 дней после поступления предоплаты от покупателя - это единая позиция налоговых органов, подтвержденная решениями судов. И если бухгалтер эту норму проигнорирует и выпишет итоговый счет-фактуру в конце отчетного периода или же оформит налоговый документ лишь при отгрузке товара, то это грозит компании неприятностями.
Когда выписывается авансовый счет-фактура
В соответствии с Налоговым кодексом, счет-фактура служит правовым основанием по принятию покупателем заявленных сумм НДС к вычету. Форма для выписки счетов-фактур как по факту реализации, так и по моменту поступления предварительной оплаты в счет будущих поставок абсолютно одинакова. Она утверждена правительственным постановлением № 1137 от 26.12.2011 года.
Счет-фактура должен быть выписан продавцом в течение пяти дней после наступлений одного из событий: отгрузки товара (передачи имущественных прав, услуг или работ) либо перечисления аванса покупателем. Это требование предусмотрено в статье 168 (пункт 3) НК.
При этом в самом счете-фактуре должны быть заполнены все обязательные реквизиты, указанные в пунктах 5 и 5.1 статьи 169 НК. Особенно важно обратить внимание на правильное заполнение строки 5 в форме налогового документа. В соответствии с правилами, утвержденными постановлением 1137, а также на основании третьего подпункта пункта 5.1 статьи 169 НК России в этой строке должны быть обязательно проставлены номер и дата платежного документа.
В том случае, когда было произведено несколько частичных предоплат за один день, следует перечислить их все в счете-фактуре на аванс . Если же потом выписывается счет-фактура по факту отгрузки, то необходимо перечислить реквизиты всех платежно-расчетных документов по каждой сделанной в счет этой отгрузки оплате.
Есть лишь одно исключение, когда в строке 5 формы счета- фактуры ставится прочерк: это производится тогда, когда авансовый платеж (полностью либо частично) был сделан в форме безденежных расчетов. Например, когда за товар была произведена оплата векселем.
Бывают и такие ситуации, когда компания получает авансовые платежи за непрерывные поставки. К таким компаниям можно отнести любое телекоммуникационное предприятие, работающее на условиях предоплаты. В таком случае разрешается выписывать счет-фактуру на аванс в конце расчетного периода на сумму всех поступивших от заказчика оплат за вычетом стоимости фактически предоставленных услуг. Такое разъяснение было дано Минфином в письмах № 03-07-15/39 от 06.03.2009 и № 03-07-09/13 от 27.03.2009.
Также имеется разъяснение этого же министерства о том, что если в течение пяти дней после поступления оплаты была произведена отгрузка, то счет-фактуру можно составить один раз - по факту поставки товара. Это разъяснение дважды давалось в письмах Минфина № 03-07-15/39 от 06.03.2009 и № 03-07-14/99 от 12.10.2011. Но вот Федеральная налоговая служба в своем письме № КЕ-4-3/3790 от 10.03.2011 разъяснила, что так поступать нельзя. По мнению фискалов, счет-фактура на аванс должен быть выписан в любом случае, даже если в этот пятидневный срок после поступления предоплаты состоялась отгрузка.
Налогоплательщикам же желательно придерживаться рекомендаций именно налоговой службы, чтобы избежать впоследствии процесса обжалования. Ведь это не только дополнительные затраты на судебные тяжбы, но и излишне потраченное время на оспаривание, которого можно избежать.
Правила выписки счета-фактуры на аванс
При поступлении оплаты от покупателя продавец в пятидневный срок выписывает и передает своему контрагенту счет-фактуру на полученный аванс. Об этом гласит статья 168 НК (пункт 3). Покупатель, в свою очередь, получает право на вычет в сумме НДС, указанного в счете-фактуре, с авансового платежа. Такое право предоставляется ему на основании ст. 171 НК (пункт 12).
Следует заметить, что в Налоговом кодексе не предусмотрено исключений из правил в виде разрешения не выписывать счета-фактуры при получении частичной оплаты или аванса. Поэтому пятидневный срок по выписке этого налогового документа должен быть соблюден.
Возможные исключения предусмотрены в правилах заполнения книги продаж. Эти правила утверждены правительственным постановлением 1137. Так, в третьем абзаце пункта 17 этого нормативного документа указано, что счета-фактуры на полученный аванс могут не выставляться, если:
Какие бывают ошибки
Несмотря на четко прописанные в Кодексе правила касательно обязательства и срока выписки авансового счета-фактуры , налогоплательщики иногда игнорируют их. Так, достаточно большое число бухгалтеров не считают нужным выписывать счета-фактуры на аванс по каждому полученному предварительному платежу от покупателя.
Одни подбивают общую сумму поступившей предоплаты, вычитают сумму отгрузки и если остается после этого аванс, то тогда выписывают счет-фактуру. Обычно делается это раз в квартал, ну и плюс выписывается счет-фактура по отгрузке. А другие вообще не выписывают авансовые счета-фактуры , если в этом же налоговом периоде произошла поставка товара или производилось оказание услуг (передача работ или имущественных прав).
Но такие варианты ведения учета очень небезопасны. Ведь проверяющие, выходя на ревизию, в первую очередь как раз и проверяют, выписаны ли налоговые документы по поступившим авансам.
Что грозит за нарушения
При обнаружении такого нарушения во время проверки, когда уже нельзя подать уточнения к декларации и выписать исправленный счет-фактуру, налогоплательщикам остается только кусать локти. Ведь казалось бы, аванс все равно погашается отгрузкой в налоговом периоде - но не все так просто.
Инспектор при обнаружении того, что на поступивший аванс не был выписан счет-фактура, просто доначисляет НДС. И так - по всем авансам за налоговый период. Но теперь налогоплательщик не может воспользоваться правом на вычет, так как не предъявил его (в декларации не заявлены такие вычеты по НДС).
Кроме того, налоговая также оштрафует налогоплательщика за грубое нарушение правил учета объектов налогообложения. Это предусмотрено статьей 120 НК. За такой проступок взыскивается штраф в размере 10 тысяч рублей, если правонарушение произошло в одном отчетном периоде. А если такие нарушения происходили чаще, то штраф возрастает до 30 тысяч рублей.
Позиция судов
В постановлении № 23/11 Президиума Высшего арбитражного суда России от 26.04.2011 говорится о том, что налогоплательщик должен заявить в декларации обо всех имеющихся у него правах на применение вычета НДС. При этом наличие всех подтверждающих право вычета по сумме НДС документов не заменяет их декларирования.
В 2005 году Конституционный суд РФ в своем определении № 93-О указал на то, что обязательно заполнение всех обязательных реквизитов, указанных в пунктах 5 и 6 статьи 169 Налогового кодекса. В этом же определении указывается и на то, что налогоплательщик для подтверждения права на вычет должен представить лишь полноценный счет-фактуру, который содержит все необходимые сведения. Позиция Конституционного суда основана на желании пресечь ситуации, связанные с незаконным возмещением (зачетом или возвратом) НДС из бюджета.
А вот 17 арбитражный апелляционный суд в своем постановлении от 23.08.2012 указал, что такой недостаток, как незаполнение строки 5 формы счета-фактуры (реквизиты расчетно-платежного документа), не может служить основанием для лишения покупателя права на вычет. Аналогичное постановление было вынесено и в декабре 2011 года в Московском округе федеральным арбитражным судом.
Как заполнить счет-фактуру на аванс
Авансовый счет-фактура заполняется точно так же, как и обычный на отгрузку. Все обязательные реквизиты перечислены в Налоговом кодексе в статье 169 (в частности в пункте 5.1). Так, обязательно нужно заполнить:
- номер по порядку документа и дату его выписки (номер документа должен быть проставлен в хронологическом порядке вместе с аналогичными документами, которые выписываются по отгрузке);
- реквизиты, в том числе налоговые номера продавца и покупателя;
- номер и дата платежного документа. Речь идет о той платежке, на основании которой был получен продавцом авансовый платеж. Как уже говорилось ранее, если форма расчета была неденежная, то можно в этой строке проставить прочерк;
- название (код) валюты, в которой был зачислен авансовый платеж.
- Аванс перечисляют за поставку товаров, которые включены в специальный перечень Правительства РФ, как товары длительного цикла производства.
- Авансы, которые относятся в категорию экспортных отгрузок.
- Аванс поступает в пользу компании, которую освободили от обязанностей плательщика налогов. Освобождение получают компании, по деятельности которых три месяца подряд фиксируется выручка, не превышающая 2 млн рублей.
В строках 3 и 4 проставляются прочерки, в табличной части документа в первой графе указываются названия товаров (услуг, работ или имущественных прав), в счет последующей передачи которых была произведена предоплата. Наименования должны совпадать с теми, которые указаны в договоре. Если заявка на поставку формируется после перечисления аванса, то в счете-фактуре можно указать обобщенное название - например, «Запчасти». Для наглядности, чтобы сразу было понятно, что это авансовый документ, можно в первой графе указать в скобочках слово «аванс».
Возможно также указать обобщенное наименование товарных позиций - например, «Аванс за оказание аудиторских услуг». О такой возможности прямо разъяснено в письме Минфина РФ от 26.07.2011 за № 03-07-09/22. Желательно в графе с наименованием товаров (услуг, работ) указать также и номер договора между покупателем и продавцом, по которому была произведена предварительная оплата.
Далее в табличной части формы счета-фактуры следует указать ставку (графа 7) и сумму начисленного налога (графа 8), а также сумму авансового платежа (графа 9). Суммы указываются без округлений, в копейках и рублях. В иных строках и графах документа, перечисленных в пункте 4 правил заполнения счетов-фактур (приложение к постановлению № 1137), необходимо проставить прочерки.
Авансовый счет-фактура подписывается теми же должностными лицами, что и обычный налоговый документ - руководителем и главным бухгалтером (либо уполномоченными по доверенности или приказу должностными лицами).
Документ в бумажной форме может быть полностью выполнен на компьютере либо же частично заполнен от руки; при этом бланк может быть напечатан как на принтере, так и типографским способом (в том числе и с внесением некоторых данных).
Авансовая счёт-фактура — распространённый бухгалтерский документ, который служит для предварительной оплаты готовящихся к поставке товаров или услуг, которые будут оказаны в краткосрочной перспективе.
Авансовые счета фактуры в книге покупок
Сравнительно недавно отечественные покупатели получили возможность проводить регистрацию авансовых счёт-фактур в книге покупок, которые получены от продавцов по факту перечисленных авансов. Благодаря такой практике значительно упрощается процесс предъявления к вычету НДС. Продавцы, в свою очередь, фиксируют выписанные документы в книге продаж. Если фиксируется отгрузка товара, а также оказание услуг или выполнение работ на основании авансовой счёт-фактуры и предоплаты по ней, продавцы регистрируют документ в книге покупок. При безденежной форме оплаты поступают аналогичным образом. При этом счета-фактуры, которые поступают на основании безденежных авансов, не подлежат регистрации в книге покупок.
Авансовые счета фактуры от поставщиков
Со стороны чиновников поступило разрешение на использование авансовых счёт-фактур для выполнения работ, оказания услуг и поставки товаров, а также передачи прав на имущество с целью использования в не облагаемых и облагаемых НДС операциях. Регистрацию в книге покупок таких документов требуется проводить на всю сумму, которая указана в счет-фактуре.
Выставление авансовых счетов фактур
Многих интересует вопрос, в каких случаях предусмотрено выставление счет-фактуры на аванс. Основанием для формирования документа считается любой факт предоплаты за услуги, работы или товары, которые облагаются НДС. Но их общего правила существуют три исключения:
Вычет по авансовым счетам фактурам
Вычет НДС на основании выданных авансов представляется возможным только в случае единовременного выполнения условий, которые прописаны в ст. 172 п. 9 и ст. 171 НК РФ, а именно:
Авансовый платёж отправляется в счёт готовящихся поставок товара, передачи прав, оказания услуг и выполнения работ, которые засчитываются в категорию операций, формирующих базу для начисления НДС. Все предоплаты, которые относятся к категории операций, не облагаемых НДС, не подлежат регистрации в книге покупок, несмотря на выписанные авансовые счета-фактуры. В описанной ситуации вычет оформляться не будет.
Заполнение авансовых счетов фактур
Принцип заполнения документа аналогичен оформлению стандартного счета на отгрузку. Статья 169 налогового кодекса затрагивает все обязательные для внесения реквизиты, подробнее о которых говориться в пункте 5.1. В частности, обязательному заполнению подлежат:
Дата выписки и порядковый номер документа. Последний реквизит проставляется с соблюдением принципа хронологии вместе с другими документами, которые выписываются по факту отгрузки.
Налоговые номера покупателя и продавца.
Дата и номер платёжного документа. В этом случае имеется в виду платёжка, которая послужила основанием для получения авансового платежа. При не денежной форме расчёта в описываемой строке ставится прочерк.
Код валюты (название), в которой перечислен авансовый платёж.
Как выставить авансовый счёт фактуру
В момент фиксации факта оплаты от покупателя продавец обязан оформить надлежащим образом и передать контрагенту документ в виде авансовой счёт фактуры на основании поступивших средств.
Именно такая норма прописана в третьем пункте 168 статьи НК РФ. На основании проведенного в книге покупок документа покупатель получает право занести соответствующую сумму в группу НДС, подлежащего к вычету. Упомянутое право предоставляется пунктом 12 статьи 171 НК РФ.
Как проводить авансовые счета фактуры
Подлежащий проведению документ подписывается главным бухгалтером и руководителем предприятия по аналогии с другими налоговыми документами. При отсутствии руководителя или главбуха подписи ставятся лицами, уполномоченными соответствующими приказами или доверенностями.
Заполнение бумажной формы разрешается частично от руки либо полностью на компьютере. В современной бухгалтерии разрешается использование типографских и компьютерных бланков, на которых могут проставляться соответствующие данные.
Совет от Сравни.ру: В последнее время авансовая счёт-фактура стала важным документом, влияющим на финансовый результат в налоговом учете предприятия. По этой причине бухгалтерам и другим работникам финансовых департаментов рекомендуется проявлять предельно высокое внимание и сосредоточенность при работе со счёт-фактурами, выписанными на поступившие авансы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации