
Право применения усн. Упрощенная система налогообложения для ООО (нюансы)
Может ли АО применять УСН? Ответ на этот вопрос зависит от того, соблюдены ли критерии применения упрощенки, которые являются общими для всех предприятий. Рассмотрим, может ли АО применять УСН и есть ли особенности у этого спецрежима для данной организационно-правовой формы.
Особенности условий применения УСН АО
Благодаря изменениям, внесенным в ГК РФ в 2014 году, упразднены такие организационно-правовые формы, как ОАО и ЗАО. Теперь акционерные общества подразделяются на публичные (ПАО) и непубличные (АО). Требования по внесению изменений, связанных с переименованием, отсутствуют, но при наличии иных оснований для внесения записи в ЕГРЮЛ одновременно заполняются документы и на изменение организационно-правовой формы предприятия.
Особых требований для применения УСН, связанных с организационно-правовой формой организации, не существует. Предприятие, в том числе АО, уже работающее на УСН или только планирующее перейти с 2018 года, должно соответствовать обычным критериям:
- объем дохода АО, уже работающего на УСН, за 2017 год не должен превысить 150 млн руб.; если переход только планируется с 2018 года, то сумма дохода за 9 месяцев 2017 года должна быть не более 112,5 млн руб. (п. 2 ст. 346.12 НК РФ);
- предприятие не относится к юрлицам, перечисленным в п. 3 ст. 346.12 НК РФ, в т. ч.:
- средняя численность его работников не превышает 100 человек;
- остаточная стоимость амортизируемого имущества — менее 150 млн руб.;
- у АО нет филиалов и представительств и др.
Особое внимание следует обратить на подп. 14 п. 3 ст. 346.12 НК РФ. Речь идет об ограничении доли участия в уставном капитале АО других юридических лиц (максимум 25%). Непубличным АО в этом смысле несколько проще, чем публичным, т. к. легче ограничить круг лиц, которым могут быть проданы акции. Узнать о текущем составе акционеров можно из реестра, который ведет либо аккредитованный регистратор, либо само АО.
Здесь необходимо обратить внимание, внесены ли изменения в устав бывшего ЗАО или ОАО. Несмотря на то, что закон подразумевает обязательное ведение реестра акционеров сторонним регистратором только для ПАО, если в уставе прописана передача реестра (как это было в том числе для ЗАО до внесения изменений в ГК РФ), то вести его самостоятельно не вправе даже АО.
В Налоговом кодексе не предусмотрена обязанность подавать реестр акционеров вместе с уведомлением о переходе на упрощенку. Но в данном случае лучше подстраховаться и предоставить такой документ самостоятельно, особенно если в ЕГРЮЛ в составе учредителей числятся юрлица. Изменения среди состава держателей акций в ЕГРЮЛ не отражаются, и у налоговой инспекции нет возможности выяснить, как изменилась ситуация с момента госрегистрации. Поэтому во избежание отказа в праве применения УСН реестр акционеров следует подать в налоговую инспекцию вместе с уведомлением.
В остальном требования не отличаются от предприятий с другими формами собственности.
Организация бухучета АО на УСН
Ни один спецрежим налогообложения с 2013 года не освобождает предприятие от ведения бухгалтерского учета и сдачи отчетности (п. 1 ст. 6 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ). Если АО на УСН является субъектом малого предпринимательства (СМП) и не подлежит обязательному аудиту, а также не относится к иным субъектам, перечисленным в п. 5 ст. 6 закона № 402-ФЗ, оно может вести бухучет в том числе и упрощенным способом, а значит, сдавать бухгалтерскую отчетность также по упрощенной форме. Стандарты упрощенного способа описаны в информации Минфина № ПЗ-3/2015.
ВАЖНО! С 2016 года действует новая редакция закона «О развитии малого и среднего предпринимательства в Российской Федерации» от 24.07.2007 № 209-ФЗ, согласно которой критерии отнесения организации к субъектам малого предпринимательства существенно поменялись. Теперь для соответствия признакам СМП кроме показателей дохода и численности необходимо, чтобы общество, в том числе АО, отвечало требованиям подп. «б-д» п. 1.1 ст. 4 вышеуказанного закона. Обратите внимание, что, даже если АО не относится к СМП, оно вправе применять УСН. Ограничения касаются только упрощенного способа ведения бухгалтерского учета.
Об отчетности СМП читайте в материале .
Варианты налогообложения АО при УСН
При применении УСН АО, как и любое другое юрлицо, может выбрать один из двух вариантов объекта налогообложения (ст. 346.14 НК РФ) и соответствующую ставку:
- «доходы» - ставка 6% (законом субъекта РФ может снижаться до 1%, п. 1 ст. 346.20 НК РФ);
- «доходы за вычетом расходов» - ставка 15% (законом субъекта РФ может снижаться до 5%, п. 2 ст. 346.20 НК РФ).
При расчете обеих баз учитываются фактически полученные за период доходы. Расходы, формирующие базу «доходы минус расходы», принимаются в налоговых целях в соответствии с критериями, установленными ст. 346.16 и 346.17 НК РФ. При этом расходы на оплату услуг регистратору, ведущему реестр акционеров, в закрытом перечне расходов, учитываемых при расчете налога, не значатся. Это подтверждает письмо Минфина от 17.11.2014 № 03-11-06/2/57962.
Налог, рассчитанный по ставке 6%, можно уменьшить до половины на суммы фактически оплаченных за расчетный период платежей во внебюджетные фонды, больничных. Без ограничения суммы налог с доходов можно уменьшить на сумму торгового сбора.
Для объекта «доходы минус расходы» установлена минимальная сумма обязательного к уплате налога (1% от полученного дохода), который необходимо заплатить даже в том случае, если получен убыток.
Вне зависимости от выбранной налогооблагаемой базы АО необходимо вести налоговый регистр под названием «Книга доходов и расходов».
Расчет единого налога делается ежеквартально. По его результатам в течение года до 25-го числа месяца, следующего за отчетным кварталом, производится уплата авансов.
Окончательный расчет осуществляется до 31 марта года, следующего за отчетным, по данным налоговой декларации, которая в этот же срок сдается в ИФНС.
Итоги
Налогообложение при упрощенке для АО мало чем отличается от налогообложения других юрлиц. Необходимо только следить за составом акционеров, чтобы вовремя заметить превышение максимального порога для участия других юрлиц в уставном капитале общества. В отличие от ситуации с ООО, где изменение заметно по ЕГРЮЛ, налоговики не смогут обнаружить у АО несоответствие критериям, но при проверке такое нарушение приведет к серьезным налоговым последствиям.
Здравствуйте! В этой статье мы расскажем про лимиты, позволяющие применять УСН с 2018 года.
Сегодня вы узнаете:
- Какие существуют лимиты для предпринимателей на ;
- Какие статьи прибыли относятся к доходам на «упрощёнке»;
- В каких случаях право применения УСН утрачивается;
- Как перейти с УСН на ОСН.
УСН и выгода для бизнеса
Применять УСН для ведения выгодно, а потому данная распространена среди и . Она имеет несколько преимуществ, которые выделяют её среди остальных способов налогообложения.
Перед началом использования «упрощёнки» вы вправе выбрать одну из двух налоговых ставок:
- 6%, если в вашей деятельности присутствуют статьи дохода и минимизированы расходы (в данном случае предприниматель платит только 6% с суммы прибыли);
- 15%, если фирма имеет как доходы, так и траты (сначала высчитывается разница между полученными за год прибылью и расходами, а затем с полученной суммы высчитывается 15% – это и есть налог к уплате).
Данные ставки могут быть дифференцированы в разных регионах и снижены до минимальной отметки в 1% для некоторых видов деятельности.
Владельцы бизнеса на УСН платят только один налог вместо:
- (для учредителей организаций);
- (правда, бывают исключения. К примеру, если вы заключаете сделку с нерезидентами, то оплатить НДС всё же обязаны).
На УСН довольно упрощённая система отчётности: уплата единственного налога делает ведение более лёгким.
Существуют и такие особенности для компаний на УСН:
- Можно перенести на расходы уплату страховых взносов, транспортный налог и другие траты (для УСН со ставкой обложения в 15%);
- УСН не ограничивает компанию в наличии представительства.
Какие существуют ограничения по работе с УСН
Преимуществ у работы с УСН предостаточно. Чтобы данная система сбора налогов не переросла в единственно используемую налогоплательщиками и не стала предметом различных махинаций, государство разработало специальные лимиты.
Они ограничивают деятельность на УСН по разным показателям. Если данные показатели выходят за норму, то применять УСН вы не имеете права.
К таким лимитам относятся:
- Остаточная стоимость тех основных средств, что находятся на балансе предприятия, не может быть выше 150 000 000 рублей;
- Чтобы перейти на УСН с нового года (в 2019 году) ваш доход за 9 месяцев текущей деятельности не должен превысить отметку в 121 000 000 рублей;
- Чтобы не лишиться возможности практиковать УСН в 2018 году, ваш общий годовой доход не может превысить 150 000 000 рублей.
Как видите, лимиты, по сравнению с 2017 годом, остались прежними, что позволит остаться на УСН большему количеству предпринимателей.
Однако, коэффициент-дефлятор в 2018 году также был изменен, как и в предыдущие годы, составив 1,481. Он представляет собой специальный индекс, который ежегодно увеличивал возможный доход по УСН и доход для перехода на УСН.
К примеру, в 2016 году ставка индекса составляла 1,329. Это значит, что сумма утверждённого дохода на 2016 год увеличилась с 60 000 000 рублей до 1,329*60000000 = 79 740 000 рублей. А сумма для перехода на УСН повысилась с 45 000 000 рублей до 1,329*45000000 = 59 805 000 рублей.
В 2017 году дефлятор перестал меняться. Ограничения с его использованием введены на три последующих года, до 2020 года. Это значит, что утверждённый лимит доходов индексироваться не будет, а его значение будет неизменным три года.
Важно учитывать, что ограничения на переход в ряды «упрощенцев» связаны не только с доходами фирмы. Если в штате вашей компании трудится свыше 100 человек, вы не сможете применять УСН даже при соблюдении величины дохода.
Лимит по доходам
Существует ограничение в 150 000 000 рублей, которое касается годового дохода ИП или компании. Это означает, что превышение данной отметки хотя бы на рубль в течение квартала, полугодия или по итогам года, исключает вас из рядов «упрощенцев».
Если доход превышен в 150 000 000 рублей, то вы переходите на с того квартала, в котором получен большой доход.
Бывает и такое, что предприниматель не заметил, как сумма доходов превысила утверждённую величину. Такого допускать не следует. Проверяйте свои доходы каждые три месяца, чтобы не пропустить момент ухода с УСН.
В случае, если вы, потеряв право на УСН, не известили об этом налоговую, то приготовьтесь заплатить следующие штрафы:
- 200 руб. за не предоставление уведомления о том, что вы больше не применяете УСН (ст.126 НК);
- 5% от суммы налога, зафиксированного по декларации на ОСНО. Штрафные санкции будут начисляться с первого дня, следующего за месяцем, который установлен для сдачи декларации (ст.119 НК);
- 1000 руб. за не предоставление декларации.
За неуплаченную сумму налога штрафных санкций не последует, налоговая лишь взыщет с вас пени за просрочку платежа.
Если вы заметили, что ваш доход становится «критическим», то есть приближается к порогу в 150 000 000 рублей, а переходить на ОСН вы не желаете, есть несколько способов остаться на УСН.
Вы можете:
- Не допустить поступления доходов в последний квартал или принять только те средства, что не превысят лимит выручки (если вы знаете наперёд, какие сделки будут у вашей фирмы с контрагентами, постарайтесь перенести прибыль по ним на следующий год);
- Оформить договор займа (если вы отгрузили продукцию покупателю, то деньги с него можете получить в качестве возврата займа. То есть, оформляете условный кредит своему деловому партнёру, который он оплачивает за поставку. Займы не учитываются в качестве доходов на УСН, а потому сумма прибыли не увеличит лимит оборота по доходу);
- Оформить комиссионное соглашение (за выполненные услуги в пользу своего контрагента вы можете взять комиссию в качестве посредника. Комиссионные по такому договору также не учитываются в доходах фирмы).
Если вы хотите перейти на УСН с другой системы налогообложения, то доход за предыдущие три квартала не должен превышать 121 000 000 рублей. Повторимся данное правило актуально только для ООО.
Ваш доход меньше? Тогда УСН вам точно подойдёт. При этом перейти на новый способ обложения налогами вы сможете не ранее следующего года. В текущем отчётном периоде таким правом воспользоваться вы не сможете.
Деятельность УСН не предусматривает лимит расходов. Исключение заключается только в видах самих расходов, которые относятся к таковым согласно закону.
Какие доходы можно учесть при УСН
Любая коммерческая деятельность подразумевает получение сумм доходов. Однако, не каждая прибыль может быть учтена в качестве доходов.
Налоговое законодательство относит к доходам суммы:
- От реализации (выручка в денежном выражении, которая получена от сбыта собственной продукции или продажа имущественных прав компании (например, вы нашли покупателя для оборудования или участка земли. В данном случае оплата может производиться даже в натуральной форме));
- Внереализационные:
— доходы от деятельности прошлого отчётного периода, которые вы обнаружили сейчас;
— купля-продажа иностранной валюты (учитывается как положительная, так и отрицательная разница в цене);
— суммы, полученные от ;
— доход по депозитам, ценным бумагам;
— имущественные права, которые вы приобрели на безвозмездной основе;
— прибыль от владения долей в других организациях; - Доходы на УСН должны быть учтены в КУДиР в момент поступления средств на или в кассу компании.
При этом существуют такие доходы фирмы, которые не учитываются при расчёте лимита на УСН.
Они включают:
- Залоговое имущество;
- Вклады в ;
- Взносы в компенсационные фонды;
- Иностранные (при условии, что они будут израсходованы в течение одного года);
- Разница, сформировавшаяся при переоценке акций;
- Возмещение от страховых компаний или по решению суда потерпевшей стороне;
- Штрафы, уплаченные в пользу организации;
- Некоторые , с которых списывается налог на прибыль;
- Выигрыши (для ИП);
- И другие, обозначенные в статьях 224, 251 и 284 НК РФ.
Учитываем стоимость основных средств
УСН подойдёт только для тех ИП и организаций, у которых остаточная стоимость основных средств не превышает 150 000 000 рублей. Данная величина рассчитывается согласно нормам ведения бухгалтерии.
Лимит основных средств должен отслеживаться не только теми организациями, которые находятся на УСН, но и теми, что планируют перейти на данную систему налогообложения. Последним необходимо рассчитать цену активов на 31 декабря года, предшествующего переходу на УСН.
Если произойдёт превышение лимита стоимости ОС, это станет препятствием для применения УСН.
Когда остаточная стоимость превысит установленный лимит в 150 000 000 рублей, организация обязана перейти на ОСН с того квартала, в котором произошло увеличение стоимости активов.
Министерство Финансов не обязывает ИП вести учёт остаточной стоимости ОС. Однако, как только предприниматель переходит на УСН, необходимость подсчёта цены активов закрепляется за ним законодательно.
Утрата права применять УСН
С того момента, как доход предпринимателя превысил отметку в 150 000 000 рублей в текущем периоде (за квартал, полугодие или 9 месяцев), осуществляется переход на ОСН в обязательном порядке.
Как только произошло увеличение лимита, организации и ИП переходят на ОСН с начала того квартала, в котором суммарная величина дохода превысила 150 000 000 рублей. Чтобы понять, укладываетесь вы в лимит или нет, потребуется высчитать доход с первого дня отчётного года.
Давайте разберём на примере момент утраты организацией права на УСН.
Доходы компании за год составили:
| Месяц | Сумма, рубли |
| Январь | 5 500 000 |
| Февраль | 7 300 000 |
| Март | 2 100 000 |
| Апрель | 4 800 000 |
| Май | 17 400 000 |
| Июнь | 10 200 000 |
| Июль | 9 900 000 |
| Август | 31 500 000 |
| Сентябрь | 7 800 000 |
| Октябрь | 18 600 000 |
| Ноябрь | 32 900 000 |
| Декабрь | 23 000 000 |
Объём дохода за год, включая последний квартал = 162 400 000 рублей.
Законодатель установил, что на УСН могут остаться те предприятия, чей доход не превысил 150 000 000 рублей. В нашем примере общий доход компании превысил данную отметку. Это значит, что начиная, с 01.01.2019 г. организация обязана перейти на ОСН и рассчитывать налог иначе.
Переходим на ОСНО
Законодательные нормы обязывают тех, кто перешёл на ОСНО проинформировать об этом налоговые органы в течение 15 дней по окончании отчётного периода. Как только переход состоялся, налогоплательщик обязан оплачивать все положенные налоги, как и вновь зарегистрированные компании.
Если организация или ИП при переходе на ОСНО упустили из виду оплату ежемесячных платежей, это не является поводом для штрафов со стороны налоговой. В качестве наказания последуют пени на сумму неуплаченного налога.
Лимиты по кассе для «упрощёнки»
Для каждого предпринимателя и компании, находящейся на УСН, существует требование к кассе со стороны законодательных норм. Оно выражается в том, что владелец бизнеса обязан установить лимит кассы, который выражается в максимально возможной сумме остатка денежных средств на конец дня.
Информировать банковские организации о превышении средств не нужно. Вы должны самостоятельно рассчитать данное значение и придерживаться его на ежедневной основе.
Рассчитывается кассовый лимит следующим образом:
Необходимо просуммировать всю выручку за какой-либо период, но не более чем за 92 дня. Полученную сумму необходимо разделить на число дней в расчётном периоде. Значение, которое получилось в итоге, умножьте на количество дней, во время которых деньги проводят в кассе до сдачи в банк (обычно не более 7 дней). Сумма, которая вами посчитана, и есть лимит по вашей кассе.
Схема расчётов должна быть оформлена в виде внутренних документов (приказа или распоряжения). Ей необходимо следовать во всё время функционирования фирмы.
Если у организации имеются обособленные подразделения, то рассчитанный лимит должен быть единым для всех. Исключение составляют те подразделения, которые передают денежные средства напрямую в банк, минуя головной офис.
Упрощенная система налогообложения ощутимо уменьшает бухгалтерскую нагрузку и объем отчетности для индивидуальных предпринимателей и предприятий с небольшим объемом выручки. Ее используют и для снижения общей суммы уплачиваемых налогов – «упрощенцы» не платят НДС, налог на имущество и на прибыль, а ИП - НДФЛ с предпринимательских доходов. Каковы условия применения УСН в 2019 году, кто может стать «упрощенцем» с 01.01.2019 г. и что для этого необходимо – рассмотрим далее.
Кто не вправе применять упрощенную систему налогообложения
Запрет использовать «упрощенку» действует для определенных налогоплательщиков. Не имеют права применять упрощенную систему налогообложения (п. 3 ст.346.12 НК):
страховщики;
НПФ и инвестиционные фонды;
профессиональные участники рынка ценных бумаг;
производители подакцизных товаров;
ломбарды;
те, кто добывает и реализует полезные ископаемые, не входящие в перечень общераспространенных;
организаторы азартных игр;
частные нотариусы, адвокаты;
участники соглашений о разделе продукции;
уплачивающие единый сельхозналог (ЕСХН);
микрофинансовые, казенные, бюджетные, иностранные организации;
агентства по найму/занятости персонала;
компании с филиалами;
организации, с долей участия других юрлиц больше 25 процентов.
Последний пункт не действует для следующих случаев:
когда организация создана на вклады общественных организаций инвалидов, у нее не менее половины работников-инвалидов, и их доля составляет четверть или больше от всего ФОТ;
для некоммерческих организаций, в том числе потребкооперации;
когда хозобщество или партнерство учреждено бюджетными и автономными научными обществами либо бюджетными и автономными образовательными учреждениями высшего образования для практического применения научных разработок, исключительные права на которые принадлежат этим обществам.
Кто может применять УСН
Прежде чем принимать решение о переходе на УСН с 2019г., следует уточнить, соответствует ли предприятие или предприниматель определенным критериям УСН в 2019 году.
Юрлица должны проверить доходы за 9 месяцев 2018 года – они не должны превышать 112,5 миллионов рублей (п. 2 ст. 346.12 НК). Коэффициент-дефлятор в 2018-2019 г.г. к лимитам доходов для УСН не применяется, а исчисляют их по правилам ст. 248 НК РФ.
Критерии применения УСН в 2019 году юрлицами включают также остаточную стоимость ОС (основных средств), которая не должна быть выше 150 миллионов рублей по данным бухучета.
Среднесписочный состав персонала (учитывая работающих по ГПХ-договорам и внешнему совместительству) не должен превышать 100 человек. Это ограничение действует для юрлиц и для ИП.
Следить за лимитами численности и стоимости ОС необходимо и тем, кто уже работает на спецрежиме. По УСН условия применения 2019 года не изменились по сравнению с предыдущим периодом.
Прежним остался лимит на размер доходов, полученных при использовании «упрощенки» - 150 миллионов рублей в год (коэффициент-дефлятор не применяется).
Если любой из лимитов будет превышен, или будет нарушено иное вышеприведенное ограничение, ИП или фирма «слетают» с УСН на общий режим, с начала того квартала, в котором произошло нарушение.
Переход на «упрощенку»
Законом предусмотрен добровольный принцип перехода на «упрощенку» . Упрощенная система действует только для тех, кто заявил о переходе в ИФНС. Тем, кто может применять УСН в 2019 году, установлены определенные сроки для перехода:
Новыми фирмами, предпринимателями уведомление подается либо вместе с документами на госрегистрацию, либо отдельно, но не позднее 30 дней со дня госрегистрации.
Уже работающие юридические лица и ИП могут перейти на УСН только с 01 января, уведомив налоговиков об этом до конца года, предшествующего году перехода. Для применения «упрощенки» с 01 января 2019 г. уведомление по форме № 26.2-1 представляется в налоговую до 9 января 2019 г. (поскольку 31 декабря 2018 г. – нерабочий день).
При этом стоит строго отслеживать сроки - в случае опоздания с уведомлением налоговых органов о применении «упрощенки» налогоплательщик лишается права на использование этой системы и сможет перейти на нее только через год.
Если уведомление направляется налоговикам почтой, обязательно делать это заказным письмом с описью вложения (иначе сложно будет доказать, что было отправлено именно уведомление об УСН).
При личном визите в ИФНС рекомендуется составлять уведомление в 2 экземплярах, чтобы один из них с отметкой налогового органа оставался у фирмы или ИП. ИФНС не выдает ответное подтверждение об установлении требуемого режима, но позже можно запросить у налоговиков (письмом, составленным в произвольной форме или электронно по ТКС) подтверждение, что применяется именно этот режим.
Изменения в 2019 году для «упрощенцев»
Законодательство постоянно изменяется, с 2019 года некоторые новшества коснутся и тех, кто работает на УСН.
Некоторые налогоплательщики-«упрощенцы», занимавшиеся определенными видами деятельности (пп.5 п.1 ст.427 НК), имели право на пониженные тарифы страховых взносов в 2018 году. С 2019 года эти работодатели переходят на общий тариф - 30% (пп.3 п.2 ст.427 НК).
Региональные власти имеют право снизить налоговую ставку по УСН. Так как изменения допускаются ежегодно, нужно проверить местное законодательство, какая ставка для 2019 года применяется в конкретном регионе.
Уже в 2019 году могут отменить декларации по УСН для «упрощенцев» с объектом «доходы», применяющих онлайн-кассы – о такой возможности Минфин заявил в Основных направлениях налоговой политики на 2019-2021 г.г.
По данным статистики Федеральной налоговой службы РФ более 3 млн. индивидуальных предпринимателей в 2018 году выбрали системой налогообложения упрощенку . На остальные 4 системы налогообложения (ОСНО, ЕНВД, ЕСХН и патент) приходится 1,6 млн. Практически половина предпринимателей считает, что УСН для ИП в 2018 году — самый оптимальный и выгодный вариант.
Чем же упрощенец так привлекателен? Почему получить этот налоговый режим стремятся не только индивидуальные предприниматели, но и ООО? И, если следовать логике, почему кто-то все же не переходит на столь выгодные условия? Обо всем по порядку…
Чем привлекательна УСН для ИП в 2018 году?
Что такое УСН и для кого он предназначен
В конце 1990-ых остро встал вопрос о развитии малого и среднего предпринимательства. Представители делового мира настойчиво требовали от правительства предоставить малым предприятиям больше налоговой свободы, установить пониженные ставки и максимально избавить частных предпринимателей от бумажной рутины. Когда бизнесмену работать, если его обложили требованиями отчетов, уведомлений, налоговых деклараций, ведением бухгалтерии и прочими формальностями?
В 1995 году был введен в действие закон, разрешающий применять упрощенную систему налогообложения некоторым категориям граждан и организаций. Затем, с принятием второй части Налогового кодекса РФ, вступили в силу многочисленные изменения и дополнения, которыми мы оперируем и по сегодняшний день. Таким образом, основополагающий документ для ИП на УСН — Налоговый кодекс РФ (глава 26.2). Кроме того, весьма полезным является Федеральный закон от 24.07.2007 №209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации», в котором заложен принцип упрощенной отчетности для субъектов малого предпринимательства.
▼ Зарезервируйте расчётный счёт до открытия ИП
выгодно с калькулятором банковских тарифов
:
▼
Передвигайте «ползунки», раскройте и выберите «Дополнительные условия», чтобы Калькулятор подобрал для Вас оптимальное предложение по открытию расчетного счета. Оставьте заявку и Вам перезвонит менеджер банка: проконсультирует по тарифу и зарезервирует расчетный счет.
УСН заменяет сразу три налога: налог на доход физического лица от предпринимательской деятельности, налог на имущество (с исключениями) и налог на добавленную стоимость (также с исключениями). При этом ставка налога на УСН фиксирована и составляет либо 6%, либо 15% в зависимости от выбора базы для налогообложения. Да и эти — не самые большие — налоги на УСН можно уменьшить за счет выплачиваемых страховых взносов. Бухгалтерскую отчетность индивидуальным предпринимателям вести не требуется, достаточно вести книгу учета доходов и расходов (КУДИР).
Вот эти основные плюсы и предопределяют повышенный интерес у малого бизнеса к упрощенной системе налогообложения. Однако, такой «лакомый кусок» достается не всем. Законом определен ряд ограничений, не позволяющих всем подряд применять УСН.
Ограничения на использование УСН
- Количество наемных работников (средняя численность за год) не должно превышать 100 человек.
- Вы не должны быть производителем подакцизных товаров (их список представлен в статье 181 Налогового кодекса РФ). Вы также не можете заниматься добычей полезных ископаемых, за исключением общераспространенных. Список общераспространенных материалов утверждается регионами.
- Вы должны уведомить о переходе на УСН вовремя, в сроки, установленные п.1 и п.2 статьи 346.13 НК РФ.
- Доходы за год не должны превышать 150 млн. руб. (без учета коэффициента-дефлятора).
- ИП, перешедшие на ЕСХН, не могут сочетать этот режим с упрощенкой.
- Нотариусы, адвокаты, владельцы ломбардов и игорных заведений не вправе использовать УСН.
Преимущества и недостатки УСН для индивидуального предпринимателя
Основные позитивные стороны упрощенки:
1. УСН заменяет 3 налога: НДФЛ, НДС и налог на имущество. Что касается НДФЛ, то тут явная выгода для физлица, ставшего предпринимателем: вместо 13% со всех начислений в свою пользу, он отдает государству лишь 6% с доходов. Если предприниматель является учредителем (участником) ООО и получает дивиденды, то с них НДФЛ уплатить потребуется.
В отношении налога на имущество есть оговорка: существует перечень объектов недвижимости, за которые налог уплачивать все-таки придется (так называемые объекты по кадастровой стоимости). Этот перечень определяется уполномоченным органом исполнительной власти не позднее 1-го числа очередного налогового периода и размещается на своем официальном сайте. К таким объектам относятся деловые центры, торговые комплексы, офисные помещения, объекты общественного питания и бытового обслуживания, торговые объекты.
Что касается НДС, то здесь ограничение связано лишь с ввозом товаров из-за рубежа (НДС уплачивается при ввозе на таможне), а также при заключении договоров простого товарищества или доверительного управления имуществом. В целом, замена трех самых больших и неприятных налога одним — безусловное благо для представителей малого бизнеса.
2. Учет и отчетность на упрощенке действительно упрощены. Предпринимателю потребуется лишь вести специальную книгу — КУДИР, куда и вносить совершенные хозяйственные операции в соответствии со стандартом. КУДИР никуда не сдается, а лишь предъявляется по требованию контролирующих органов.
Бухгалтерский учет индивидуальный предприниматель вести не обязан. В качестве налоговой отчетности применяется налоговая декларация, которая сдается один раз по итогам года до 30 апреля следующего года. Вообще говоря, когда налоговый период — год, экономится масса времени и сил на общение с различными контролирующими органами.
3. ИП на УСН имеет право уменьшить налог на сумму уплаченных страховых взносов. Если предприниматель не имеет наемных работников, то он вправе уменьшить авансовый платеж по налогу на всю сумму уплаченных за себя в данном квартале страховых взносов. ИП с работниками за счет выплаченных страховых взносов могут уменьшить налог на 50% либо учесть взносы в составе расходов.
4. Уменьшить налог можно и на сумму уплаченного торгового сбора.
5. Если ИП впервые зарегистрирован и применяет УСН, то он может претендовать на , то есть работать 2 года по нулевой налоговой ставке. К сожалению, список видов деятельности для получения налоговых каникул весьма ограничен, да к тому же зависит от волеизъявления региональных органов власти. Однако, у предпринимателей, занимающихся производственной, научной или социальной деятельностью, есть шансы получить такое преимущество.
Недостатки УСН для ИП:
- Право на УСН можно потерять, причем весьма неожиданно. Например, провели крупную сделку и этим превысили лимит годового дохода в 150 млн. руб. Вас автоматически переведут на ОСНО с его высокими ставками и громоздкой отчетностью. Придется сдавать отчетность за весь период уже по другим правилам, а также уплачивать НДС, НДФЛ и налог на имущество.
- Отсутствие у вас НДС может ударить по вашим клиентам, которые не смогут предъявить свой НДС к возмещению из бюджета. То есть, имеется вероятность потери части потенциальных клиентов, не желающих работать с партнерами- упрощенцами.
- При уходе с УСН полученные убытки не засчитываются на новом налоговом режиме. То же самое — и при переходе с другого режима на УСН.
- Имеется ограничение на виды расходов, которые можно использовать для уменьшения базы налогообложения.
- Нельзя применять имущественные и социальные вычеты, в тоже время ИП на общем режиме налогообложения может это сделать.
Переход ИП на УСН
Для перехода на УСН необходимо соответствовать нескольким требованиям:
- В штате не должно быть более 100 сотрудников.
- Ваш доход за 9 месяцев текущего года не должен быть более 112,5 млн. руб.
- Ваш вид деятельности должен быть разрешен на упрощенке.
Перейти на упрощенку можно лишь с начала следующего года, поэтому действующие ИП могут подать заявление о переходе только в период с 1 октября по 31 декабря текущего года. Однако, если вы только открываетесь, то , с . Если вы ушли с УСН на другой налоговый режим, то вернуться на упрощенку сможете не ранее, чем через 12 месяцев после утраты права.
2 варианта упрощенной системы налогообложения
Гибкость упрощенки заключается в том, что она дает возможность предпринимателю самостоятельно оценить размер расходов в составе его бизнеса и принять решение о том, что будет его налогооблагаемой базой. Предлагаются два варианта (статья 346.14 НК РФ):
- УСН «Доходы» (часто встречается синоним — УСН 6) предполагает в качестве базы налогообложения все доходы предпринимателя. Налоговая ставка составляет 6%, но и она решением региональных властей может быть уменьшена для отдельных видов деятельности до 1%. Например, в Воронежской области деятельности в области здравоохранения и социальных услуг ставка налога равна 4%.
- УСН «Доходы минус расходы» (оно же — УСН 15) за базу налогообложения берет доходы, уменьшенные на величину расходов. Налоговая ставка составляет 15%, а регионы могут снизить ее до 5%. В Пермском крае, к примеру, для деятельности предприятий общественного питания ставка налога равна 10%.
Если с первым вариантом все предельно ясно (считаем только доход, помним о лимите, применяем ко всей сумме дохода налоговую ставку и платим), то , на которых остановимся подробнее.
Во-первых, на «Доходы минус расходы» не все затраты предпринимателя можно зачесть в «расходах», а только те, что входят в утвержденный законом список (статья 346.16 Налогового кодекса РФ). При этом данные расходы должны быть связаны с предпринимательской деятельностью, а не личными тратами предпринимателя. И во-вторых, при наличии убытка за год (то есть расходы превысили доходы), его можно перенести на следующий год в целях уменьшения налогооблагаемой базы, но не более, чем на 30%. И в-третьих, действует правило минимального налога: нельзя не заплатить ничего, минимум, что вы обязаны заплатить — 1% от величины доходов.
Бывают случаи, когда минимальный налог выше, чем налог, рассчитанный по стандартной формуле (Д-Р)*0,15. В таком случае именно минимальный налог необходимо выплатить, а разницу между ним и «стандартным» налогом разрешается учесть в качестве расходов в следующем налоговом периоде. Таким образом, даже отработав налоговый период себе в убыток, 1% от полученных доходов государству нужно отдать.
ИП «Разгуляев» работает на УСН «Доходы минус расходы», занимаясь отделкой помещений. В его регионе налоговая ставка на данный вид деятельности составляет 15%. Разгуляев получил доход в виде 500000 руб. При этом величина подтвержденных расходов составила 480000 руб. Минимальный налог к уплате для Разгуляева будет 1% от 500 тыс., то 5 тыс. руб. При этом «стандартный» налог, рассчитанный с учетом ставки в 15%, составит (500000 — 480000)*0,15 = 3000 руб. Разгуляев в данном налоговом периоде будет обязан уплатить минимальный налог (5000 руб.), а разницу в 2000 руб. вправе перенести в расходы следующего года.
Часто предприниматели задаются вопросом: а какой вариант выбрать? Вариант «Доходы» вроде бы попроще в учете, но при нем никак не «спишешь» расходы на аренду, связь, горюче-смазочные материалы, коммунальные услуги и т.д. А при втором варианте выше ставка налога плюс требуется постоянно сверяться со списком разрешенных к зачету расходов, да еще и хранить все документальные подтверждения произведенных оплат.
Все зависит от размера расходов . Определить их точно на этапе становления бизнеса не удастся (обязательно умножайте свою прогнозную цифру хотя бы на коэффициент 1,5), однако многие эксперты сходятся в одном: чтобы с успехом использовать вариант УСН 15, нужно, чтобы расходы составляли не менее 2/3 от доходов. И, наконец, общее правило для обоих вариантов: не забывайте уменьшать налог за счет выплаченных страховых взносов.
Страховые взносы ИП на УСН
Обязанность уплаты индивидуальным предпринимателем и за работников установлена Федеральным законом от 24.07.2009 №212-ФЗ «О страховых взносах в Пенсионный фонд, фонд социального страхования, федеральный фонд обязательного медицинского страхования» (п.1 и п.2 статьи 5).
Варианты исчисления страховых взносов для ИП на УСН:
- ИП на УСН «Доходы» без работников;
- ИП на УСН «Доходы минус расходы» без работников;
- ИП на УСН «Доходы» с работниками;
- ИП на УСН «Доходы минус расходы» с работниками.
ИП без работников на УСН (в случаях 1 и 2). Разделим предпринимателей на два типа, с работниками и без. Страховые взносы ИП за себя делятся на две части:
- Фиксированная часть составляет в 2018 году 32 385 руб., где 26 545 руб. начисляется на пенсионное страхование, а 5 840 руб. — на медицинское (в ФСС). В ФСС индивидуальный предприниматель платить не обязан, но может это делать в добровольном порядке. Суммы взносов за себя на каждый год устанавливает Налоговый Кодекс.
- Дифференцированная часть — это 1%, взимаемый дополнительно с доходов, превышающих 300 тысяч рублей. В этом случае 1% взимается с разницы между полученным доходом и 300000.
Таким образом, общая сумма страховых взносов, подлежащих уплате составляет 32 385 руб.+ 1% с доходов, превышающий лимит. Например, при доходе в 500000 руб., ИП заплатит 32 385+0,01*(500000-300000)=34 385. Существует верхний порог по уплате взносов: в 2018 году не более 218 200 рублей (212 360 руб. взносов на пенсионное страхование + 5 840 руб. взносов на медицинское). Больше с вас не возьмут. Как говорилось выше, ИП за счет выплаченных страховых взносов может уменьшить налог.
ИП уменьшает платеж по налогу на всю сумму уплаченных взносов. ИП «Андреев» заработал в год 800000 руб. Он должен уплатить в казну 6% от этой суммы, то есть 48000 руб. Но поскольку Андреев ежеквартально делал платежи во внебюджетные фонды на общую сумму 30000 руб., то заплатить в бюджет в виде налога он имеет право только 48000-30000=18000 руб. Согласитесь, разница весьма ощутима!
ИП не может явно уменьшить сумму налога, но может учесть выплаченные страховые взносы в составе расходов (тем самым уменьшив налогооблагаемую базу). ИП «Борисов», работая по системе «Доходы минус расходы», заработал те же 800000 руб. При этом его расходы составили 500000 руб. Заплатить государству он должен (800000-500000)*0,15=45000 руб. Если бы Борисов своевременно учел в расходах 30000 уплаченных страховых взносов, то заплатил бы меньше: (800000-530000)*0,15=40500 руб.
ИП с работниками на УСН (в случаях 3 и 4). Здесь возникает необходимость платить взносы не только за себя (как в выше рассмотренных вариантах), но и за наемных работников.
Сумма выплат за работников в случае оформления их по трудовому договору составляет 30% от всех начислений в их пользу (зарплата, премии, материальные поощрения и пр.). Если работники оформлены по гражданско-правовому договору, то сумма будет чуть меньше за счет необязательности выплат в ФСС (2,9%). ИП с работниками могут уменьшить налог за счет выплаченных страховых взносов.
Для предпринимателя с наемными работниками на УСН «Доходы» (случай 3) начисленный налог можно уменьшить на сумму уплаченных за себя и работников страховых взносов, но не более, чем на 50% от начальной цифры налога.
ИП «Владимиров» вместе с тремя работниками заработал 1 млн. руб. При этом заплатил за себя и за них взносов на сумму 70000 руб. Сначала Владимиров должен посчитать, сколько составит единый налог без учета взносов: 1000000*0,6%=60000 руб. Уменьшить эту сумму он имеет право только на половину, т.е. на 30000 рублей. Взносов уплачено достаточно, поэтому Владимиров перечислит в бюджет 30000 руб.
И, наконец, последний случай (весьма распространенный), когда ИП работает с наемными работниками по системе УСН15. В этом случае все уплаченные страховые взносы (и за себя, и за работников) учитываются в расходах.
ИП «Григорьев» оказывает услуги по перевозке пассажиров. У него три наемных водителя, а работает он по системе УСН «Доходы минус расходы». Григорьев заработал 1 млн. рублей, выплатив при этом страховых взносов за себя и работников на сумму 80000 руб. Другие расходы Григорьева составили 600000 руб. Григорьев знал, что выплаченные страховые взносы можно учитывать в составе расходов без ограничений, поэтому правильно рассчитал налог: (1000000-680000)*0,15=48000 руб.
Мы рассмотрели различные возможности уменьшения единого налога УСН за счет страховых взносов. Осталось только дать важную для всех приведенных вариантов правило: уплачивайте страховые взносы ежеквартально, чтобы сразу уменьшать на них налоговые авансовые платежи!
Что еще важно знать о УСН для ИП
Совмещение УСН с другими налоговыми режимами
УСН можно совмещать с ЕНВД и патентной системой по различным видам деятельности. При этом необходимо вести раздельный учет доходов и расходов. Если же расходы разделить корректно нельзя (например, услуги наемного бухгалтера, занимающегося и той, и другой отчетностью), то применяется правило: расходы делятся пропорционально полученным доходам. Страховые взносы при уплате разделяются по тому же принципу. Совмещение режимов довольно сложная вещь с точки зрения учета, поэтому эта опция имеет смысл только для опытных предпринимателей или при наличии специалиста-бухгалтера.
УСН и торговый сбор
На территории г. Москвы введен и действует торговый сбор, согласно которому индивидуальные предприниматели на УСН, осуществляющие определенные виды торговли, являются его плательщиками. Это относится к торговле через стационарные и нестационарные объекты и к процессу организации торговли. Есть ряд исключений: торговля на ярмарках, рынках, в учреждениях культуры и искусства и пр. Предприниматели имеют право вычесть уплаченный сбор из суммы налога по УСН «Доходы» или учесть его в расходах при применении УСН «Доходы минус расходы».
Отчетность ИП на УСН
Несмотря на явные плюсы в плане ведения учета и отчетности, упрощенная система налогообложения не освобождает предпринимателя от обязанности вовремя и в полном объеме подавать необходимые отчеты и перечислять авансовые платежи. В таблице ниже мы привели сроки предоставления отчетности и уплаты налогов и взносов.
| Действие | Срок |
|---|---|
| Авансовые платежи по единому налогу | не позднее 25-го числа месяца, следующего за текущим кварталом (25 апреля, 25 июля, 25 октября) |
| Налоговая декларация по УСН | |
| Уплата итогового налога УСН | Не позднее 30 апреля следующего года |
| Уплата взносов для ИП без работников | Не позднее 31.12.2018 для фиксированной суммы и не позднее 01.07.2018 для 1% свыше 300 000 рублей |
| Уплата взносов для ИП с работниками | Ежемесячно, не позднее 15-го числа следующего месяца |
| Сдача 2-НДФЛ для ИП с работниками | До 1 апреля следующего года |
| Сдача 6-НДФЛ для ИП с работниками | До конца месяца, следующего за текущим кварталом |
| Подача сведений о среднесписочной численности работников | Не позднее 20 января следующего года |
| Отчетность по форме РСВ-1 для ИП с работниками | Не позднее 15-го числа второго месяца, следующего за текущим кварталом |
| Отчетность по форме СЗВ-М для ИП с работниками | Ежемесячно, не позднее 10-го числа следующего месяца |
| Отчетность по форме 4-ФСС для ИП с работниками | Ежеквартально, не позднее 20 числа месяца, следующего за текущим кварталом |
Как видите, упрощенка не так проста, если вы — работодатель . За каждую не вовремя сданную бумажку предусмотрены штрафы, причем многие из них зависят от суммы налогов, взносов и др. Так что без должного отношения к формальностям можно существенно облегчить свой кошелек. Кроме перечисленного в таблице, предпринимателям на УСН (всем без исключения) необходимо вести КУДИР и быть готовым предоставить ее в конце налогового периода по требованию ФНС.
Грядущие изменения для УСН
В 2018 году планируется ряд изменений:
- С 1 января 2018 года обновлен перечень видов деятельности, по которым упрощенцы платят пониженные тарифы страховых взносов за работников (статья 427 НК РФ);
- Перейти на УСН можно будет при доходе 112,5 млн.руб. за 9 месяцев текущего года.
- Изменена форма книги учета доходов и расходов. В ней появился новый раздел, отражающий торговые сборы, которые уменьшают сумму налога по УСН.
- Для ИП, оказывающих услуги населению, продлен период работы без ККТ (с выдачей БСО) — до 1 июля 2019 года.
Итак, упрощенная система налогообложения для ИП в 2018 году выгодна, но важно учитывать особенности режима, чтобы использовать все ее плюсы. Если у вас остались вопросы по теме, рекомендуем почитать наши статьи про . Задавайте свои вопросы в комментариях: мы не медлим с ответом!
Сводка
ИП на упрощенной системе налогообложения (УСН) в 2018 году обновлено: Январь 22, 2019 автором: Все для ИП
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.
Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.
Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.

Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.

Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.
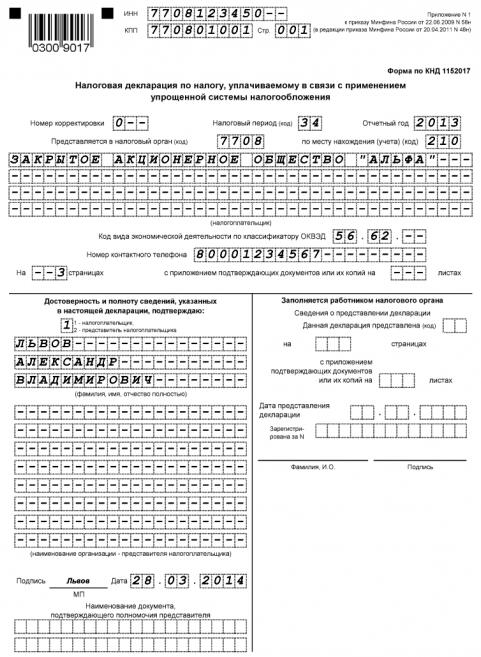
Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.
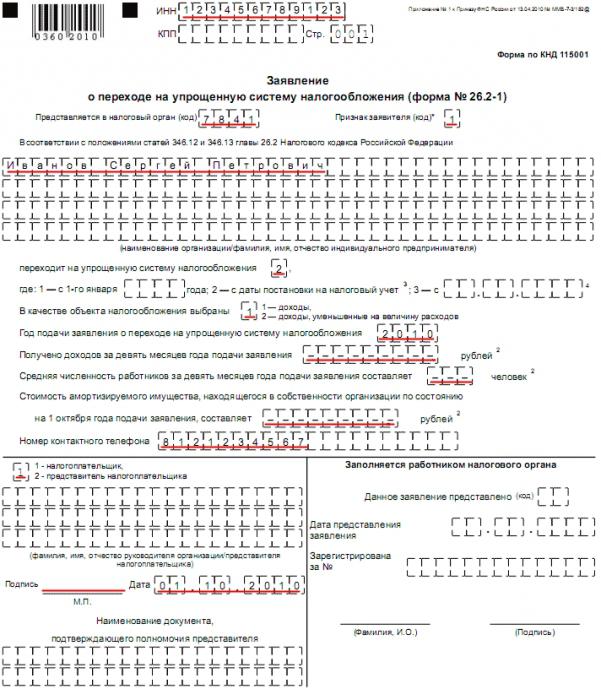
Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.

Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации