
Правильное планирование семейного бюджета. Семейный бюджет
Хотите научиться правильно распоряжаться семейным бюджетом? Читайте нашу статью.
Даже большие заработки при неграмотном планировании и неправильной трате денег, не являются гарантией того, что дохода хватит на все потребности. Поэтому важно построить бюджет семьи таким образом, чтобы деньги тратились рационально.
Составляющими семейного бюджета являются доходы членов семьи.
В классической семье, состоящей из 3 человек (двое родителей, ребенок), он формируется из доходов 2 работающих, а распределяется по 4 основным направлениям:
- на обеспечение семьи
- на личные расходы мужа
- расходы жены
- содержание детей
Возможны и отклонения: работает только 1 человек, в семье нет детей. Тогда 1 из пунктов исключается, но 3 остаются стабильно.
Виды семейного бюджета
Семейный бюджет можно разделить на 3 вида:
- совместный
- раздельный или независимый
- смешанный, долевой или солидарный
Совместный и раздельный семейный бюджет
У нас традиционно используется перовая категория семейного бюджета. Работающие члены семьи объединяют свои доходы и из этой общей суммы берут деньги на все возникающие расходы. В последнее время тенденция несколько изменилась. Все чаще встречаются семьи, использующие независимый или солидарный тип бюджетов.
Зарабатывает деньги и распоряжается ими не всегда одно и то же лицо. По этому признаку совместный бюджет делится на 4 подвида:
- В семье зарабатывают двое и совместно распределяют расходы
- Зарабатывает только 1 из членов семьи, но распределяют бюджет двое
- Бюджет состоит из доходов двух человек, но распоряжается им один
- Один человек приносит деньги в семью и 1 их распределяет, причем распорядителем является необязательно тот, кто зарабатывает
Преимущества совместного бюджета
Такое ведение хозяйства имеет свои преимущества:
- Нет тайн по поводу финансового состояния семьи. Все знают, сколько можно потратить до следующего поступления средств
- Удобно копить на крупные покупки или создавать запас
- Формируются более тесные, доверительные отношений
Недостатки
В семьях, выбравших совместный способ ведения бюджета, не исключением являются и проблемы, возникающие на этом фоне:
- Если заработки сильно отличаются, может появиться недовольство по поводу распределения расходов
- Когда финансами распоряжаются двое, то иногда трудно принять общее решение
- Нет возможности накопить внушительную сумму самостоятельно, чтобы потратить ее на подарок супругу
Кроме перечисленного, существует возможность, что тот, кто зарабатывает меньше, не будет стремиться к увеличению своих личных доходов, если его потребности вполне удовлетворяются из общей кассы.
Раздельный бюджет
- В этом случае бюджетом распоряжаются каждый по своему усмотрению, при этом финансово не зависят друг от друга. Такая модель характерна для западных стран. Решение об оплате как семейных, так и личных расходов принимается каждым самостоятельно по обстоятельствам. О расходах большого размера они могут договориться
- Преимуществом такого бюджета является то, что нет повода для ссор, касающихся финансовых вопросов. Кроме того исходя из своих доходов, каждый тратит на себя столько, сколько нужно
- Уровень доходов, при этом должен быть значительным, но даже в этом случае, если деньги тратить неразумно, то делать большие покупки вряд ли получится. Опять же расходы на детей, на содержание дома. Здесь тоже благодатная почва для разногласий
- Совсем не будет оснований для споров вокруг финансового вопроса, если доходы обоих стабильны и не особо ограничены в размерах. При бессистемном подходе расходы только увеличиваются
Долевой или смешанный бюджет
Этот вид бюджета представляет собой комбинацию двух первых. При этом супруги для общесемейных расходов выделяют какую-то часть денег, а оставшиеся тратят на свои нужды. Доля, каждого, как правило, оговаривается заранее.
Такой тип является промежуточным звеном между совместным и раздельным бюджетами. Людям, у которых на содержании находятся родители, дети из предыдущей семьи, родственники, смешанный бюджет подходит больше других.
Рациональный семейный бюджет. Как сэкономить бюджет семьи?
Рациональным называют бюджет, в котором расходная часть не превышает доходную. Достигается такое равновесие только путем планирования. Существуют определенные правила планирования, из которых можно выделить 3 основные:
- Точно знать, сколько денег поступает в семью. Сделать это просто, достаточно взять блокнот и ручку и выполнить несложные подсчеты чистой прибыли каждого члена семьи
- Как можно точнее определить ежемесячные расходы. Обычно они подразделяются на обязательные и необязательные. В первую группу входят платежи за коммунальные услуги, погашение кредитов. Во вторую: покупка одежды и других товаров, оплата ремонта и заправки авто, приобретение продуктов
- Правильно распорядиться оставшимися финансами - приобрести что-нибудь, позволяющее получать дополнительные средства в перспективе или положить в банк
В случае если баланс между доходом и расходом получается отрицательным, придется отказаться от чего-то. Обязательные платежи на то и обязательные, что их нельзя просрочивать в любом случае, иначе появятся негативные последствия.
Статьи расходов семейного бюджета
- Пересматривать придется необязательную часть расходов. Начните с крупных покупок, запланированных на текущий месяц. Подумайте, существует ли возможность отложить их
- Для начала следует составить перечень всех необходимых расходов, определив порядок расположения каждого действия или вещи с точки зрения важности. В самом конце располагаются названия вещей, покупка которых не является обязательной
- Если стоит выбор между приобретением электродуховки по стоимости равнозначным сумме, выделяемой на недельное питание, то однозначно приоритетнее второе. На духовку можно собрать постепенно, складывая суммы, оставшиеся в конце месяца. Иначе потратив сразу весь доход на духовку, вы обнаружите, что вам просто нечего в нее поставить, ведь на продукты денег как раз и не осталось
- На непредвиденных расходах можно сэкономить, если не покупать новые вещи необдуманно. Когда выходит со строя стиральная машина или пылесос, попробуйте сдать их в ремонт - этот вариант наиболее рациональный
- Подсчитайте, какую сумму необходимо оставить на покупку продуктов, особенно дорогостоящих. Проверено, что лучше делать закупки на период от недели и больше, вместо того, чтобы каждый день пополнять запасы. В идеале, вообще, не заходить в супермаркет пока не закончится то, что предназначалось использовать за неделю или две
- Расходы на одежду хотя и относятся к второстепенным, но избежать их никак не получится - дети растут, сами мы набираем или сбрасываем вес, что-то выходит из моды
Как правильно вести семейный бюджет?
- приобретайте предметы гардероба только необходимые
- посещайте распродажи
- пользуйтесь купонами и скидками
- интересуйтесь ценами потому, что в торговых точках со скидками они могут быть выше, чем в других магазинах
Выделяйте деньги на отдых, развлечения
Ничего так не сплачивает семью, как беззаботное время, проведенное вместе.
Откладывайте хоть совсем понемногу, но регулярно на всякий непредвиденный случай. Во все времена, а особенно в кризис, нельзя быть полностью уверенным в завтрашнем дне, но в ваших силах сделать его немного легче, если будут какие-то резервы.
Видео: Как экономить деньги?
Как заранее планировать и экономить семейный бюджет: советы
Генератором идей по улучшению быта и благосостояния в большинстве семей является женщина. Иногда они очень увлекаются экономией, отказывают себе во многом, а до следующей зарплаты денег все равно не остается. Поэтому стоит прислушаться к советам по поводу того, как рационально совершать покупки в супермаркете и экономить средства в других ситуациях:
- Список составьте заранее и берите с полок только то, что в нем значится. Как раз импульсивные покупки оказываются ненужными
- Чаще покупайте в интернет-магазинах, многие вещи там дешевле.
- Не берите с собой большую сумму
- Старайтесь покупать продукты, которые долго хранятся, а также средства бытовой химии не в розницу, а оптом - большими упаковками. Сразу это обойдется в большую сумму, но в итоге окажется дешевле
- Не тратьте деньги мимоходом сами и приучите к этому остальных членов семьи. Даже ежедневное приобретение таких мелочей, как журналы, соки, чипсы, семечки, разорительны для семейного бюджета
- Обязательно пересчитывайте сдачу и общую сумму в кошельке. Без точного знания о количестве имеющихся при себе средств, не получится тратить их обдуманно
- Если вы или другие члены семьи посещают клубы, спортивные залы, кружки, то выгоднее покупать абонемент на год. В этом случае стоимость отдельного занятия сократится в 4-5 раз. Записывайтесь в группу, это намного экономней, чем индивидуальные занятия
- Замените все лампочки на энергосберегающие. Они дороже, но служат дольше, а расход электроэнергии уменьшается до 5 раз
- При покупке холодильника, выбирайте класс А. Установите его подальше от нагревательных приборов, чтобы потреблял меньше электроэнергии
- Если на кухне электрическая плита, следите за чистотой и исправностью конфорок, иначе расход электричества возрастет раза в 2. Не допускайте перегрева, выключая периодически плиту минут на 12
- Правильная эксплуатация бытовой техники также влияет на экономию денег. Даже если взять за правило при использовании утюга вначале гладить вещи, требующие небольшой температуры, а затем температуру увеличить и прогладить остальные, то экономия будет ощутительной
- Установите счетчики на воду и газ. Следите, что нигде не капало
Отнеситесь ответственно к планированию семейного бюджете. Действуйте согласованно в одном направлении, и вы избежите большинства проблем как финансовых, так и в плане построения крепкой семьи, где отношения построены на доверии.
Видео: Планирование семейного бюджета
Учебно-методическая разработка по преподаванию основ финансовой грамотности для учеников старших классов (8 - 11) на уроках обществознания
по теме: Способы рационального построения семейного бюджета.
Выполнил: учитель истории и обществознания
Свистунова Ирина Викторовна
МАОУ лицей №93 города Тюмени
Тюмень-2016
Содержание
Введение 3
Основная часть 4
Заключение 17
Библиографический список 18
Приложение 19
Введение
Каждый третий россиянин сегодня делает ненужные покупки. Чтобы успешно планировать личный бюджет, надо пунктуально вести учет всех доходов и расходов.
Умение рационально распоряжаться личными финансами необходимо всем без исключения. Так, состоятельным гражданам оно нужно для того, чтобы научиться контролировать и «пресекать» абсолютно ненужные траты, тем самым регулируя личные финансы. Среднему классу эти навыки пригодятся для того, чтобы «безболезненно» откладывать средства на покупку квартиры или машины. Что же касается тех россиян, чьи личные финансы оставляют желать лучшего, то, научившись рационально экономить, они сделают первый и очень важный шаг на пути к выходу из того финансового тупика, в котором оказались.
Разработка урока
Цель: осуществление связи теории с практикой на уроках обществознания по вопросам финансового просвещения старшеклассников.
Основная часть
Методическое обоснование темы.
Одним из ключевых направлений образовательной политики является усвоение базовых знаний и навыков населения в области финансовой грамотности, формирование разумного финансового поведения граждан Российской Федерации, их ответственного участия на рынках финансовых услуг, и повышение эффективности защиты их интересов как потребителей финансовых услуг.
Молодые люди сегодня вступают в жизнь во все более сложном финансовом мире и должны быть готовы к принятию индивидуальных финансовых решений, в первую очередь это касается детей из семей с низкими доходами, живущих в сельской местности и малых городах.
План урока (с технологической картой).
Дидактическая
Структура
урока
Методическая подструктура урока
Методы
обучения
Форма
деятельности
Методические
Приемы и их
содержание
Средства
обучения
Способы
организации
деятельности
Организационный момент.
Основная часть урока.
Рефлексия.
Подведение итогов.
Домашнее задание.
Кейс- метод
индивидуальная
групповая
технология деятельностного метода обучения.
печатные;
электронные образовательные ресурсы;
аудиовизуальные
индивидуальная групповая
Тема урока:
Тип урока : урок по первоначальному формированию умений и навыков финансовой грамотности в вопросах формирования и распределения семейного бюджета.
Вид урока : смешанный.
Класс: 10-11, возраст 16-17 лет.
Цель методическая: создание условий для формирования знаний, умений и навыков в вопросах финансового рационального поведения учащихся.
Цели образования(обучения, воспитания, развития).
Обучающая:
Систематизация информации по теме занятия, нахождение оптимальных путей решения финансовых задач в структуре семейного бюджета
Развивающая:
Совершенствовать навыки работы с дополнительными источниками информации, формировать умение обучающихся устанавливать причинно – следственные связи, обобщать, делать выводы.
Воспитательная:
Ориентировать обучающихся на разумную, финансово- обоснованную деятельность, воспитывать коммуникативную культуру через работу в группе, формировать активную жизненную позицию.
Методы обучения:
Словестные (рассказ, беседа, дискуссия);
Наглядный (демонстрация слайдов)
Поисковый (поиск информации)
Практический (подготовка и защита мини- проектов)
Дидактические методы: информационно-рецептивный, проблемный: проблемное изложение; эвристический; исследовательский.
Материально-техническое обеспечение урока: презентация Power Point Project.
Межпредметные и внутрипредметные связи: математика, экономика, история.
Ключевые понятия: бюджет, доходы, расходы, сбалансированный бюджет, рациональное поведение.
Структура урока:
1. Организационный момент (3 мин.)
2. Индукция (мотивация и целеполагание) (10 мин)
3. Изучение нового материала (20 минут)
4. Афиширование (10 мин)
5. Рефлексия (5 мин)
6. Домашнее задание (2 мин)
Содержание урока:
1.Организационно-подготовительный этап урока.
(организационный момент, готовность учителя к уроку, проверка подготовленности учащихся к уроку, санитарное состояние кабинета)
Учитель: Добрый день! Мы очень рады видеть вас. Когда мы готовились к занятию, мы думали о вас, и, мы надеемся, на ваше сотрудничество и творческий подход к делу. Сегодня нам предстоит очень необычная работа. А необычная, потому что мы сегодня проводим занятие по технологии проектного урока. Что необходимо для любого проектного урока? Конечно, знания.
Этап организации выявления знаний: фронтальная беседа учащихся с учителем по пройденному материалу.
Предлагаемые вопросы для беседы:
1. Что такое экономика?
2. Назовите, что такое факторы производства. Перечислите их.
3. Какая связь существует между факторами производства и факторными доходами?
4. Какова главная экономическая проблема, которая определяет жизнь каждого человека и общества в целом и находится в центре внимания экономической науки?
5. Перечислите главный действующий субъект экономики.
Тема сегодняшнего урока: «Способы рационального построения семейного бюджета».
Вопросы, которые мы с вами будем рассматривать не сложны для вашего понимания, но очень важны для каждого из вас. Мы познакомимся с семейным бюджетом, рассмотрим различные источники доходов семьи, структуру семейных расходов и попрактикуемся составлять семейный бюджет.
Этап усвоения новых знаний.
На этом этапе урока идет фронтальная беседа учащихся с учителем по изучению нового материала (учащиеся конспектируют в тетрадях).
Учитель:
Бюджет - (от старонормандского bougette - кошелёк, сумка, кожаный мешок, мешок с деньгами)- схема доходов и расходов определённого объекта (семьи, бизнеса, организации, государства и т. д.), устанавливаемая на определённый период времени, обычно на один год.
Обращение к учащимся:
1. Есть ли в вашем распоряжении личные деньги?
2. Перечислите источники получения денег.
3. Назовите основные источники получения денег ваших родителей.
Учитель:
Семейная экономика начинается с момента зарождения семьи, с выработки молодоженами принципов и стратегии благопристойной, как минимум обеспеченной, а может быть, и богатой семейной жизни, с организации и повседневного ведения домашнего хозяйства. Современная экономическая мысль рассматривает семью как важного потребителя и производителя, жизнедеятельность которых осуществляется для реализации социальных, экономических и духовных потребностей индивида, самой семьи и общества в целом.
Сегодня институт семьи переживает кризис. Семьи испытывают на себе влияние совокупности экономических, правовых, нравственных отношений. Переход к рыночной экономике и устранение поддержки государства заметно сказались на бюджете семьи. Общепринятой формой организации семейной экономики является семейный бюджет, который представляет собой формирование доходов семьи, их использование, согласование доходов и расходов. Но и в семье важно правильно и рационально расходовать денежные средства. Необходимо, чтобы каждая семья умела правильно распределять свой бюджет. Каждый человек должен знать основы домашней бухгалтерии.
Также следует отметить, что без грамотного формирования доходной части и эффективного использования расходной части семейного бюджета, а также прогнозируемого инвестирования определенной доли дохода семейного бюджета невозможны планомерное и эффективное развитие семьи, реализация её планов.
Семейный бюджет - это план регулирования денежных доходов и расходов семьи, составляемый обычно на месячный срок.
Структура семейного бюджета.
Доход - это общая сумма денежных средств и материальных благ, зарабатываемых или получаемых людьми за определенный период.
В нашей стране и в большинстве стран мира преобладающим источником семейных доходов выступает заработная плата. Вот и ваши родители основной источник доходов имеют заработную плату. Но многие семьи наряду с заработной платой получают доходы и от владения другими факторами производства.
Подумайте, где и какие доходы могут получить ваши родители, (мнения ребят)
Учащимся предлагается заполнить кластер:
«Источники доходов семейного бюджета»
Ответы (варианты):
папа
мама
сын-студент
заработная плата
заработная плата
стипендия
вторичная занятость (работа в такси)
прибыль от предпринимательской деятельности
доход от сдачи квартиры, которая досталась по наследству
Учитель:
Попробуйте, сформулировать экономическое понятие, что такое семейные доходы. (мнения ребят)
Семейные доходы - это денежные средства, которые члены семьи получают от посторонних лиц или организаций и могут использовать для оплаты собственных расходов.
Учитель: Во все времена считалось, что нужно уметь не только зарабатывать деньги, но и с умом их тратить.
Как вы понимаете экономический термин «расходы»? (мнения ребят)
Куда ваша семья тратит свои доходы? (мнения ребят)
Расходы - это денежные средства, затраченные на содержание семьи. В результате составления баланса доходов и расходов семьи выявляется дефицит (недостаток) или накопления (избыток) семейного бюджета.
Учитель:
Все семейные расходы можно разделить на две категории: обязательные и произвольные.
Как вы считаете, какие расходы мы можем назвать обязательными? (мнения ребят)
Приведите примеры из личного жизненного опыта обязательные расходы. (мнения ребят)
Какие расходы вы отнесете к произвольным? (мнения ребят)
Чем отличаются обязательные расходы от произвольных? (мнения ребят)

Учитель:
Обратимся к экономической науке.
Справка.
Закон Энгеля - экономический закон, согласно которому поведение потребителей связано с размером получаемого ими дохода, и по мере роста доходов потребление населением благ возрастает непропорционально. Расходы на питание возрастают в меньшей степени, чем расходы на предметы длительного пользования, путешествия или сбережения. А структура потребления продуктов питания изменяется в сторону более качественных продуктов. Рост доходов приводит к увеличению доли сбережений и потреблению высококачественных товаров и услуг, при сокращении низкокачественных.
Закон обоснован немецким учёным Эрнстом Энгелем в XIX в. Сам автор определял его суть в том, что доля расходов, затраченная на еду (т. н. коэффициент Энгеля) тем больше, чем меньше уровень дохода.
Статистические данные показывают, что домашние хозяйства в странах с низким доходом тратят большую часть своего бюджета на предметы первой необходимости, такие как продукты питания. В развитых и благополучных странах всего десятая часть доходов «проедается», остальные деньги, помимо уплаты обязательных платежей, рассредоточиваются на досуг, образование, медицинские услуги и предметы роскоши, а также накопления и сбережения. Потребители принимают свои решения о покупках продуктов питания на основе своего общего бюджета, включающего расходы на другие товары и услуги. Часть расходов на продовольственные товары в общем бюджете семьи, например, Великобритании составляет 11-15%, США – 8-10%, а в России и Украине – 35-55%. Домашние хозяйства в странах с низким, средним и высоким среднестатистическим уровнем доходов имеют различные структуры потребления и спроса. При этом бедные вынуждены выбирать менее калорийные и питательные продукты, но более дешевые.
Население богатых развитых стран отдает предпочтение более качественным и соответственно более дорогим товарам. Именно по этой причине количество приобретенных продуктов питания в разных семьях может отличаться незначительно, однако существенные различия будут в содержании питательных элементов и калорийности стандартных пищевых наборов этих стран. Относительно дешевые продукты питания, такие как крупы и овощи, составляют большую часть пищевого рациона в более бедных странах, в то время как более дорогостоящие продукты питания, такие как молочные продукты и мясо, чаще включаются в рацион питания семей в процветающих государствах.
Жители стран с низкими доходами более чувствительны к изменениям дохода, чем жители развитых стран с благополучным экономическим положением основной массы домохозяйств. Кроме того, структура потребления по-разному варьируется в зависимости от предметов потребления: меньшая реакция на изменения цен таких категорий, как продукты питания и одежда, арендная плата за жилье, медицинское обслуживание, а вот сэкономить семьи в ситуации роста цен могут на предметах роскоши и развлечениях, например, отдыхе.
При этом в странах Европы достаточно высока доля расходов общего бюджета семьи на оплату квартиры и коммунальных услуг. В Европе она составляет 14-16%, а в Японии – свыше 21% от общих расходов.
Основные статьи расходов семейного бюджета в Швейцарии – это оплата медицинского, пенсионного и личного страхования, на которые тратится более 22% от всех расходов семьи. Довольно весомым является статья расходов на жилье и коммунальные услуги – 16,9%. Среднестатистический гражданин Швейцарии уплачивает около 13,7% налогов. 12,5% личного бюджета уходит на образование, развлечения и отдых. Оплата связи и транспорта составляет всего 9,9% от общей суммы расходов, продукты питания и напитки – 7,7%, лекарства и платные медицинские услуги – 4%, одежда и обувь – 2,9%. Оплата предприятиям сферы услуг, в том числе прачечным, парикмахерским, фитнес-центрам – 3,2%. А на табак и алкоголь швейцарцы готовы потратить около 1,2%.
В США семейный бюджет распределяется в следующих пропорциях: 24% от него уходят на оплату аренды жилья, налоги на недвижимость или выплату ипотечного кредита; коммунальные услуги составляют 8%; а транспорт – 14%. На приобретение еды и напитков американцы тратят (около 14%; на одежду – 4%; а на отдых и развлечения – 5%. Также в семейные и личные траты входит страхование и сбережения – 9%, медицинские услуги – 6%, благотворительность и подарки – 4%. Остальные 12% своих расходов житель США планирует на личные увлечения и прочие нужды или выплачивает из них потребительские займы, автокредиты и проценты по кредитным картам.
В России до 40% от бюджета семьи может тратиться на продовольственную группу товаров, до 30% на оплату аренды жилья и коммунальных услуг, 8% ─ на транспорт, 5% ─ непродовольственные услуги, 5% ─ на одежду и обувь, остальные 12% на образование, лечение, отдых и развлечения. Однако такая структура потребления находится в прямой зависимости от размера доходов. Чем больше их уровень, тем меньшую долю занимают продукты питания, и расходы распределяются по другим категориям, в основном по разделам: одежда, развлечения и отдых.
Россия отстает от развитых стран в большей степени по структуре потребления бедных семей. Разрыв между размером доходов самых бедных и самых богатых в нашей стране превышает 15 раз. В такой ситуации десятая часть населения – самая беднейшая – тратит половину своих доходов на еду, в США этот показатель не превышает 30%, а в Великобритании – 25%.
Учитель:
В каком финансовом документе планируются доходы семей и их расходы? (в семейном бюджете)
Что такое семейный бюджет? (мнения ребят)
Учитель: Семейный бюджет - роспись доходов и расходов семьи.
Бюджет бывает: сбалансированным, избыточным и дефицитным
Как вы понимаете, что такое сбалансированный бюджет? (мнения ребят).
Различают три вида семейного бюджета: совместный, долевой и раздельный.
1) Совместный бюджет.
2) Долевой бюджет (Совместно - раздельный).
3) Раздельный бюджет.
Основная функция семейного бюджета - это контроль за текущими финансовыми делами семьи путем сбалансированного распределения доходов и расходов. Понятно, что расходы, которые производятся семьей в течение месяца, должны быть не меньше доходов, получаемых ею за этот период.
Следующие функции семейного бюджета заключаются в планировании (оно заключается в распределении финансов по необходимым статьям расходов) и анализе (оценке трат, их необходимости и полезности и возможности повторять их в дальнейшем).
Также бюджет выполняет ограничительную функцию, заставляя задуматься над возможностью и целесообразностью тех или иных расходов, и регулирующую функцию (ведь он призван регулировать доходы и расходы). После составления семейного бюджета и произведения расчетов по всем статьям нужно убедиться в том, что расходная часть бюджета не превышает доходную. Если все же такая тенденция обнаружена, то следует либо найти способ для сокращения расходов по тем или иным статьям, либо заняться поиском дополнительных источников финансирования.
Учитель:
Как вы понимаете, что такое избыточный бюджет?
Учитель: Разность между доходами и расходами называется остатком денежных средств. В настоящее время все больше семей предпочитают имеющиеся в их семейном бюджете остатки денежных средств вкладывать в банки, чтобы они приносили им новые доходы - проценты. Очень жалко, но бюджет не всегда бывает сбалансированным, иногда он может быть дефицитным.
Что такое дефицитный бюджет?
Семейный бюджет можно отнести к группе потребительских. Потребительский бюджет представляет таблицу, в которой сопоставляются денежные доходы и расходы семьи, делаются выводы о необходимости их изменения в ту или иную сторону с целью сбалансированности!
Таким образом, семейный бюджет должен быть всегда сбалансированный!
Мудрость гласит: Старайся быть разумным, а не богатым: богатства можно лишиться, а разумность всегда с тобой.
Финансовая грамотность - сложная сфера, предполагающая понимание ключевых финансовых понятий и использование этой информации для принятия разумных решений, способствующих экономической безопасности и благосостоянию людей. К ним относятся принятие решений о тратах и сбережениях, выбор соответствующих финансовых инструментов, планирование бюджета, накопление средств на будущие цели, например, получение образования или обеспеченная жизнь в зрелом возрасте(приложение 1).
Этап - закрепление материала:
(Учащиеся работают в группах по 2 человека, у каждой группы на столе условие задачи, в компьютерах за которыми будут работать обучающиеся, уже вбита таблица с пустыми графами семейного бюджета.)
Учащимся необходимо:
1.Понять проблемную ситуацию и принять необходимое решение
2. Аргументировано защитить свои решения
3. Заполнить статьи семейного бюджета и с помощью программы Microsoft Office Excel графически изобразить (столбиковую диаграмму) финансовую ситуацию семейного бюджета семьи W .
Обращение к учащимся.
Нужно помнить, что учитывать деньги необходимо как на краткосрочную, так и долгосрочную перспективу. В этом вам поможет программа ведения личного бюджета.
Краткосрочное планирование личного бюджета обычно предпринимается в рамках одного месяца, его главная задача – добиться того, чтобы ежемесячные расходы не превышали ежемесячных доходов.
Задание 1: составьте таблицу (структуру) личного бюджета, в которой будут учитываться все ежемесячные доходы и расходы. Примерно эта таблица будет выглядеть следующим образом.
Задание 2: скрупулезно учтите (и впишите в таблицу) все свои источники доходов, после чего подсчитайте общие месячные доходы. Несложные вычисления позволят понять, сколько денег в месяц можно тратить на те или иные вещи.
Задание 3: зафиксируйте, сколько денег в месяц уйдет на обязательные платежи и ежедневные расходы. После оплаты всех счетов и всех покупок подсчитайте, сколько потрачено фактически. Вот когда вам станет окончательно ясно, во сколько вам и вашей семье на самом деле обходится один месяц жизни. А чтобы в раздел расходов вошли абсолютно все месячные затраты (даже такие «невидимые глазу», как покупка «сникерса» или зажигалки), ведите учет расходов каждый день.
Задание 4. В конце месяца, после всех калькуляций, трезво оцените все свои доходы и расходы. Это позволит вам понять, сколько средств из доходов необходимо, например, на погашение ежемесячных обязательных платежей, а сколько можно отложить, скажем, на новогоднюю вечеринку. Если заполнив таблицу, вы увидите, что расходы превышают доходы, тщательно проанализируйте создавшуюся ситуацию: от чего можно было бы отказаться, что можно было бы купить дешевле?
3. Ответить на вопросы: Рационально ли вы тратите свои денежные средства? Есть ли шанс увеличить ваши доходы? Уменьшить ваши расходы?
А теперь поговорим немного о долгосрочном планировании личного бюджета. Разобьем этот процесс также на четыре этапа.
1. Сначала четко определим свои главные финансовые задачи (нужно скопить на дом, квартиру, машину, образование детей, отпуск). Разумеется, чтобы достичь таких грандиозных целей, придется затянуть пояса и отказаться от каких-то привычных ежемесячных трат.
2. Затем сделаем кое-какие приготовления на «черный день». Увы, от чрезвычайных ситуаций и кризисов, внезапных болезней и безработицы никто не застрахован. Хорошо бы иметь в заначке три-шесть месячных зарплат. Кроме того, следовало бы застраховать жизнь, здоровье и имущество.
3. При этом никогда не будем забывать о том, что все самые важные события в жизни (бракосочетание, рождение ребенка, учеба, переезд в другой город, выход на пенсию) сильно сказываются на бюджете, а потому следует заранее спланировать расходы, связанные с этими событиями.
4. И наконец, всегда будем в курсе того, что происходит в стране и мире. Иногда приходится пересматривать свои вкусы, привычки и амбиции, чтобы, если наступают сложные времена, удержаться на плаву. Давайте сегодня учиться экономить и жить по средствам.
Рефлексия деятельности на уроке.
Учитель: Бюджет семьи составляют в основном родители. А вы принимаете участие в планировании семейного бюджета? Какую помощь могут оказать дети в рациональном расходовании семейного бюджета? Какой вы сделаете для себя вывод по итогам нашей беседы?
Этап подведения итогов урока:
(Вопросы сформулированы с поставленными целями урока)
1. Назовите факторы производства и виды приносимых доходов с них?
2. Назовите структуру семейного бюджета?
3. Каковы основные виды доходов вашей семьи?
4. Какие новые виды доходов можно предложить семьям в условиях экономического кризиса?
Сегодня на уроке за плодотворную работу и правильные ответы получают оценки следующие учащиеся …
Учитель:
По результатам 2015 года семья Ивановых поняла, что их ежемесячные расходы растут на 2% в месяц. Исходя из этого они спрогнозировали рост своих ежемесячных расходов и в 2016 году.
Как называется логическая операция, которую выполнили Ивановы?
Гражданин N берет в банке кредит в размере 200 тыс. руб. под 25 % годовых сроком на 2 года. Какую сумму он заплатит банку по истечении указанного срока а) 200 тыс. руб. б) 250 тыс. руб. в) 300 тыс. руб. г) 400 тыс. руб.
Домашнее задание: учащимся предлагается составить список финансовых мероприятий, которые способствовали бы сохранению стабильного семейного бюджета.
Варианты ответов:
1. Обеспечение страховой защиты семьи. Часто в семье основную часть дохода приносит один из супругов, за счет которого формируется весь бюджет. В определенный период времени у кормильца находятся на содержании несколько человек – дети, супруг/а, прочие родственники. В этом случаи для семьи самым ценным активом является жизнь и дееспособность кормильца и поэтому его жизнь должна быть застрахована. В случае внезапной смерти кормильца или его инвалидности семья должна получить страховую выплату, размер которой будет обеспечивать нормальный уровень жизни на протяжении нескольких лет.
2. Формирование резервного фонда. Размер этого фонда должен составлять от 3 до 6 месячных расходов семьи. Это особенно актуально для тех домохозяйств, где основная доля доходов складывается из заработной платы при выполнении работы по найму. Любое сокращение на предприятии, увольнение, смена работы, в общем, прекращение регулярных доходов может неблагоприятно отразиться на семейном бюджете. Именно данный резерв является так называемой «подушкой безопасности» и его задача поддержать текущие расходы семьи при временном отсутствии дохода. Для этих целей рекомендуется воспользоваться банковскими депозитами с возможностью частичного снятия денежных средств.
3. Инвестиционный план. В этом разделе подбираются конкретные инструменты, основная задача которых является выполнение финансовых целей человека. Такими инструментами могут быть банковские депозиты, ценные бумаги, ПИФы, драгоценные металлы, валюта, ОФБУ, недвижимость и прочее. Наличие разных финансовых инструментов в портфеле человека обеспечивает распределение рисков, причем желательно раскладывать их по разным валютам, а также инвестировать не только в России, но и за рубежом. В настоящий момент Россия имеет международный рейтинг надежности гораздо ниже, чем развитые страны Европы и США и это необходимо учитывать при составлении финансового плана.
4. План пенсионных накоплений. Помимо государственного пенсионного обеспечения, которое также дает возможности для прироста своего капитала за счет передачи накопительной части пенсии под управление частным управляющим компаниям или негосударственным пенсионным фондам, вы также самостоятельно можете формировать свой пенсионный капитал. В течение вашей трудовой деятельности для этих целей целесообразно часть дохода отчуждать в так называемый «неприкосновенный запас», за счет которого вы будете жить после того как захотите пойти на заслуженный отдых. Это не обязательно делать по достижению именно пенсионного возраста, вы можете установить свой срок выхода на пенсию, например в 45 лет. Если в течение 30 лет, каждый месяц откладывать по $100 на депозит по ставке 8% с ежемесячной капитализацией, то к концу этого периода накопленная сумма составит почти $150.000, причем из нее $114.000 будет начислено в виде процентов.
Отчет о проведении занятий с использованием учебно-методической разработки.
Урок был проведен в 11-х классах. Затруднения были в создании эмоционального фона урока и обеспечении единства обучения воспитания и развития, а также в распределении учебного времени.
Причинами затруднений можно назвать следующие обстоятельства: в настоящее время изменилось соотношение деятельности учителя и учащихся в учебном процессе, что требует поиска новых взаимоотношений в системе «учитель-ученик», в данном уроке значительно увеличилась доля самостоятельной познавательной деятельности ученика (выполнение проекта), в каждом классе были учащиеся, которые не успели справиться с заданиями.
Выводы:
Данная технология урока подтверждает наличие положительной тенденции в освоении и реализации учителями школы идей метапредметного обучения школьников, однако есть серьезные проблемы в построении и проведении таких уроков.
Заключение.
Мы пришли к следующему пониманию о том, что же это такое: обучение тому, как сберегать семейный бюджет, рационально его использовать и находить новые источники его формирования- одна из важнейших потребностей современного подрастающего поколения.
Финансовая грамотность – обладание знаниями и навыками, необходимыми для принятия ответственных, компетентных и уверенных экономических и финансовых решений. В своих действиях финансово грамотный гражданин должен уметь видеть весь диапазон доступных возможностей и связанные с ними риски. Финансово грамотный гражданин должен быть способен не просто читать условия предоставления финансовых продуктов, но и должен быть способен создавать новые условия (новые производственные отношения), которые будут способствовать развитию общества в целом (рост количества рабочих мест, гарантированные доходы, более справедливое распределение излишков и т.д.).
Финансово грамотный гражданин должен знать больше, чем разницу между доходами и расходами в семейном бюджете. Гражданин должен быть осведомлен об уровне бедности в стране и его динамике; о различиях между прогрессивным и регрессивным налогообложением и т.п. Все это требует того, чтобы гражданин был способен понять основы того, как работает экономика, каковы структурные причины бедности, неравенства и экономических кризисов.
Американский предприниматель Генри Висс считает: «Государство тратит миллиарды долларов на борьбу с банкротствами, депрессией, самоубийствами и разводами, но никто не выделяет даже единого цента на обучение американцев правильному расходованию денежных средств. Каждая семья выбрасывает не менее 20% денег в мусорный бак и при этом жалуется на их нехватку. Сложившаяся ситуация не поддаётся никакой логике». Он прав, ведь повышение финансовой грамотности населения невозможно без помощи специалистов.
Многие семьи несерьезно относятся к планированию семейного бюджета. Они даже не задумываются, что их сбережения могут приносить доход, например, если положить их на депозит. Это поможет избавить от желания потратить свои сбережения, к тому же через некоторое время принесет дополнительный доход, в виде процентов.
Библиографический список
1. Федеральный закон от 10.07.2002 N 86-ФЗ (ред. от 30.12.2015) "О Центральном банке Российской Федерации (Банке России)"
2. Федеральный закон О банках и банковской деятельности (в ред. Федеральных законов от 03.02.96 N 17-ФЗ,от 31.07.98 N 151-ФЗ, от 05.07.99 N 126-ФЗ)
3. Федеральный закон от 26.12.1995 N 208-ФЗ (ред. от 29.06.2015, с изм. от 29.12.2015) "Об акционерных обществах"
4. Булатов А.С. Экономика. // М.: Международные отношения. 2012. 152 с.
5. Обществознание. 11 класс. Базовый уровень. Боголюбов Л.Н., Городецкая Н.И., Матвеев А.И. 2010.
6. [Министерство финансов Российской Федерации]
Впервые пенсионное обеспечение было введено для офицеров военно-морского флота во Франции в 1673 году. В период Великой французской революции, в 1790 году, был принят Закон о пенсиях для гражданских государственных служащих, отслуживших тридцать лет и достигших пятидесятилетнего возраста. Массовое и универсальное пенсионное обеспечение впервые появилось в Германии в 1889 году, в Великобритании в 1908 году, во Франции в 1910 году. Оно подразумевало увязку размеров пенсий с размерами страховых взносов и зарплаты застрахованных работников, обязательное пенсионное страхование работников наёмного труда от старости, инвалидности и утрате кормильца
Первые упоминания о государственном пенсионном обеспечении на территории современной России относятся к древним временам. Когда князья и воеводы славянских дружин заботились о пропитании, вооружении своих подданных и об обеспечении их в случае ранения и по достижении старости.
1663 г. – назначение «лечебных» денежных выплат для раненых.
18 века – издание законодательства об оказании помощи раненным и инвалидам за счет госбюджета, распространение пенсионного обеспечения на государственных служащих и военных.
19 век – распространение пенсионного обеспечения на частное предпринимательство.
20 век – выход постановлений о социальном обеспечении трудящихся, что было связано с революциями, происходящими с стране. Замена системы пенсионного обеспечения на систему социального страхования.
Конец 20 века – проведение пенсионных реформ и внедрение в 2001 году новой модели.
Пенсия - это гарантированная ежемесячная выплата для обеспечения граждан в старости в случае полной или частичной нетрудоспособности, потери кормильца, а так же в связи с достижением установленного стажа работы в определенной сфере трудовой деятельности.
Как обеспечить для себя пенсию:
1. Устройство на работу
2. Получение страхового свидетельства
3. Контроль за процессом уплаты работодателем взносов в Пенсионный фонд
Стремитесь заработать большой стаж и работайте в компании, которая платит «белую» зарплату, а не «в конвертах». С 1 января 2010 года работодатель будет отчислять не единый социальный налог в бюджет, а страховые взносы за каждого работника от официальной зарплаты, которые учитываются на его персональном счете в Пенсионном фонде РФ.

Оптимальной профессией я считаю профессию врача. У всех служащих в сфере медицины «белые» и достойные зарплаты. С помощью пенсионного калькулятора на сайте Пенсионного фонда России можно рассчитать свою будущую пенсию.
Основная задача пенсионного калькулятора - разъяснить порядок формирования Ваших пенсионных прав и расчета страховой пенсии, а также показать, как на размер страховой пенсии влияет:
Размер Вашей заработной платы;
Выбранный Вами вариант пенсионного обеспечения в системе ОПС;
Продолжительность трудового (страхового) стажа;
Военная служба по призыву, отпуск по уходу за ребенком и другие социально значимые периоды жизни;
Обращение за назначением пенсии позже достижения установленного пенсионного возраста.
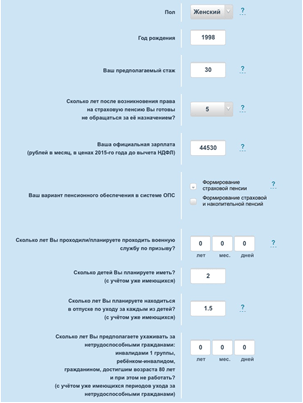
По состоянию на текущий момент (2015 год) в России действует закон, позволяющий выходить на заслуженный отдых мужчинам в 60 лет, женщинам – по достижению 55 лет.
Таким образом, отработав 30 лет в медицине, имея заработную плату в размере – 44530 руб (средняя заработная плата по городу Тюмени), моя пенсия будет составлять – 30133,39, которую я рассчитала с помощью пенсионного калькулятора.
ПРИЛОЖЕНИЕ 2
Специалисты в области личных финансов советуют:
Хотя бы три месяца продержаться в том бюджете, который вами запланирован. Постепенно вы привыкните к другому, более скромному образу жизни и не будете испытывать психологический дискомфорт и ностальгию по тем временам, когда могли позволить себе немного (или много) лишнего;
Добиться такой структуры семейного бюджета, при которой ежемесячные кредитные платежи не превышают 30% ежемесячных доходов;
Следовать «золотому правилу десяти процентов». Именно 10% от дохода большинство специалистов рекомендуют регулярно откладывать. Мотивируют они это, в частности, тем, что человек даже не помнит, на что у него обычно уходит десять процентов зарплаты. Получается, без этих расходов он мог легко обойтись, и лучше было бы эту «золотую десятину» вложить во что-нибудь дельное.
Серьезное отношение к деньгам требует серьезного подхода. Вне зависимости от того, сколько зарабатывает человек – много или мало, ответственный подход к финансам требует наличие финансового плана. Вам необходимо знать структуру ваших доходов и расходов, какую часть средств вы можете инвестировать и за счет этого приумножать сделанные накопления. Вы должны знать, в какие сроки вы сможете претворить все ваши цели в жизнь и за счет чего вы это сделаете.
Давайте попробуем сделать расчеты. Допустим, вам бы хотелось купить автомобиль стоимостью $16.000 в течение ближайших 5 лет. Каким образом вы можете это осуществить (для простоты расчетов не будем учитывать возможное изменение цен на автомобиль):
Вариант 1. Покупать доллары и копить, вкладывая деньги в сейф. Если вы будете откладывать по $270 ежемесячно, то через 5 лет сможете купить автомобиль.
Вариант 2. Взять валютный кредит в банке под 12% годовых на 5 лет. Тогда в течение этого срока ежемесячно вам придется платить $355, и в итоге, вы заплатите банку $21.354, что на треть выше, чем стоимость автомобиля. Зато на нем вы сможете ездить сразу.
Вариант 3. Открыть валютный пополняемый депозит со ставкой 8% годовых с ежемесячной капитализацией в долларах и каждый месяц откладывать по $355. Тогда автомобиль вы сможете купить через 3 года и 3 месяца без всякой переплаты.
Здравствуйте, дорогие друзья. С вами Артем Биленко. Я – автор этого блога. Из сегодняшней статьи вы узнаете, как правильно распоряжаться семейным бюджетом. Мы рассмотрим полезные идем, которые сразу после прочтения вы сможете попробовать на практике.
Возможно, некоторые советы вы уже где-то слышали. Это замечательно. Только у меня к вам вопрос: используйте ли вы эти знания в повседневной жизни? Если да, то я вами восхищаюсь и желаю продолжать в том же духе. Если нет, то я советую вам не отчаиваться и сегодня же исправить ситуацию.
P.S. Рекомендую обратить внимание на «». Здесь учат финансовой грамотности. Как управлять личными финансами чтобы накопить на дом, квартиру, машину. Как инвестировать накопленные деньги и увеличить доходы. Позволить себе ежегодный отпуск и путешествия по миру.
Чтобы грамотно планировать бюджет, нужно обладать терпением, дисциплиной и финансовой грамотностью. Я собрал для вас пять статьей, которые подробно объясняют все важные моменты, касающиеся управления домашними финансами. Обязательно найдите время, чтобы вникнуть в предложенный материал. Я гарантирую, вы ни одной минуты не потратите зря.
- Как вести семейный бюджет в тетради - пример с таблицами доходов и расходов .
- Чего нельзя допускать при планировании семейного бюджета - 10 самых частых ошибок .
- Три вида семейного бюджета - их достоинства и недостатки .
- 7 конвертов - простой и эффективный метод управления семейным бюджетом .
- Для чего нужен семейный бюджет и почему так важно его планировать ?
Если предложенной информации будет недостаточно, займитесь изучением профильной литературы. В статье «Лучшие книги по ведению и планированию семейного бюджета » сделана подборка всего необходимого.
Перестаньте рассматривать сбережения как потерю
Людям гораздо приятней тратить деньги, чем направлять часть своих средств в активы. Представьте, что прямо сейчас вам нужно сделать выбрать.
Большинство людей понимают, что первый вариант выглядит разумно и логично, поэтому нужно выбирать именно его. Когда же дело доходит до реализации плана, происходит обратная реакция. Человек тратит, забывает про свои рациональные выводы, и начинают планировать сбережения в будущем.
Не попадайтесь в эту стереотипную ловушку и пообещайте себе не менее 10% всего семейного дохода распределять на инвестиции. Если возникнут сложности, посмотрите видео Шломо Бернарци. В нем он делится своим авторским методом «Сберегай в будущем».
Планируйте недельное меню
Вы тратите бюджетные деньги впустую, если купленная еда портится или выкидывается. Если вы приблизительно знаете, чем будет питаться семья на текущей неделе, то сможете составить список только из нужных продуктов и не потратиться зря.
Покупайте сезонные продукты
Логика здесь предельно проста: чего сейчас много, то стоит недорого. Поскольку питание – это основная и неизбежная категория расходов, научитесь ей управлять правильно. Чтобы сэкономить, перед следующим посещением супермаркета загляните на эту страничку.
Сохраняйте полезные рецепты
Попробуйте ввести в рацион несколько блюд из недорогих продуктов. Например, в один из дней можно заменить куриное филе сердечками. Если подобрать хороший рецепт, то можно вкусно пообедать и сохранить деньги. Например, сегодня вы можете приготовить необычные шашлычки.
Ищите способы сэкономить на ЖКХ
В этом видео перечислены секреты экономии на воде.
Здесь рассказывается, как платить меньше денег за электроэнергию.
Дополнительный совет: отключите все услуги, которыми вы не пользуетесь. Например, кабельное ТВ.
Рассчитайте стоимость своего времени
Предположим, вы работаете по 8 часов и зарабатываете 400 гривен в день. Это означает, что стоимость 1 часа вашей работы 50 гривен.
1 час = 50 гривен
Допустим, вам нужно убраться в квартире. Если заниматься этим самостоятельно, то выполнение всей процедуры 3 часа. В финансовом эквиваленте это 150 гривен.
3 часа = 150 гривен
Если нанять уборщицу, то квартира будет чистой через те же 3 часа. Разница только в том, что 1 час ее работы оценивается в 30 гривен.
Теперь давайте рассмотрим обратный пример. Предположим, у вас в квартире возникли проблемы с проводкой. У электрика на устранения неисправности уйдет 3 часа. Стоимость 1 часа работы 300 гривен.
3 часа = 900 гривен
Если этой проводкой вы будете заниматься самостоятельно, то на устранение проблемы уйдет 5 дней. При этом нет никакой гарантии в качестве результата.
40 часов = 2000 гривен
Определите стоимость своего времени и перед выполнением каждого внепланового задания старайтесь рассчитать целесообразность его самостоятельного выполнения.
Выработайте привычку не совершать спонтанных покупок
Составьте таблицу желаний и заносите в нее каждую незапланированную покупку. Действуйте по следующей схеме:
- как только вы захотели что-то приобрести, открываете список желаний и делаете в нем новую пометку;
- забываете про сделанную запись на 1 неделю;
- ровно через 7 дней пересматриваете свое решение.
Если желание осталось таким же сильным, — планируйте покупку. Если нет – поздравьте себя. Вы только что сэкономили часть семейного бюджета.
Давайте в долг правильно
Не расставайтесь со своими средствами до тех пор, пока не потребуете от заемщика расписку. В документе обязательно укажите размер неустойки, которая будет начисляться в случае несвоевременного возврата всей суммы.
Не делайте исключение из этого правила. Оформляйте факт передачи денег даже в том случае, если в долг берет родственник.
Заключение
Теперь у вас в арсенале есть масса советов, позволяющих правильно организовать и вести домашний бюджет. Выбирайте понравившиеся идеи и проверьте их жизнеспособность на практике. Своими экспериментами обязательно поделитесь в комментариях под статьей.
С вами был Артем Биленко. Читайте мой блог, подписывайтесь на обновления и делитесь полезным контентом в друзьями. Желаю всем мира, счастья и
С необходимостью вести семейный бюджет сталкивается каждая семья и не только в нашей стране. Это актуально, это важно и это необходимо для того, чтобы семья чувствовала себя счастливой. Давайте поговорим о планировании…
– это заработанные деньги всеми членами семьи, которые важно уметь правильно расходовать. Многие среднестатистические семьи сталкиваются с такой проблемой, как нехватка денег до зарплаты. Почему это происходит? Может это маленькая зарплата, а может это неграмотное расходование денежных средств? На эти вопросы мы попытаемся найти ответы в этой статье.
Прежде всего, нужно понимать, что – это совместно заработанные за месяц деньги и дополнительные доходы (подработка, финансовая помощь родственников). Чтобы научиться правильно тратить деньги и не залезать в долги, нужно знать не только важные правила расходования средств, но и ошибки, которые чаще всего допускают молодые семьи.
Распространенные ошибки планирования общего бюджета семьи
Как правило, в раздел расходов среднестатистической семьи входят траты на одежду, продукты питания, коммунальные услуги и другие нужды, которые подразделяются на три категории:
- постоянные (оплата за газ, воду, интернет и так далее);
- переменные (отдых, развлечения);
- обязательные (погашение кредита, если он есть).
Среди распространенных ошибок неправильного расходования денежных средств, следует выделить
- Отсутствие системы расходования , то есть деньги тратятся хаотично, без систематизации и аргументированности. В такой семье зарплата – то настоящий праздник, который заканчивается через несколько дней. После получения заработной платы семья сразу же начинает расходовать все деньги и через неделю остается без копейки. В данной ситуации специалисты советуют первые три дня после получки вести себя так, как будто денег не хватает. Таким образом, вам удастся избежать эйфории и лишней траты денег.
- В семье большой культ еды. Семья тратит большую часть бюджета на продукты и еду, имеется в виду «очень много», намного больше чем можно было. Большие траты на продукты питания могут сильно «потрясти» бюджет семейный и в итоге привести к долгам. После получки вы сразу же приходите в супермаркет и начинаете без разбору скупать самые дорогие продукты питания. Профессиональные бухгалтера и экономисты советуют воздержаться от походов в магазин сразу же после получения заработной платы. Также не стоит делать покупки на голодный желудок. А лучше всего такой семье поможет: учет расходов, составление списка самого необходимого, ходить в магазин как можно реже, например, только по выходным и покупка необходимых продуктов по списку.
- Неконтролируемые карманные расходы , к которым относят траты на сигареты, различные напитки, кофе в кафе и так далее. Если каждый день по дороге домой баловать себя мороженным или вкусной булочкой, то можно не только поправиться, но и остаться без денег до получки. Отказавшись от таких, казалось бы, незначительных трат, можно в неделю сэкономить как минимум 1000-3000 рублей. Попробуйте посчитать объемы таких «мелких» трат хотя в течении недели, и убедитесь, что это на самом деле далеко не мелочь.
Методы грамотного планирования семейного бюджета
Существует множество методов, способных подсказать вам, и при этом не отказываться от самого необходимого. Для потребуется грамотная оптимизация трат. Специалисты советуют вести учет доходов и расходов. Это может быть специальная программа на компьютере ( мы писали о бесплатной программе, которой пользуемся в нашей семье), специальное приложение на телефоне, а можно просто завести тетрадь расходов и каждый день вписывать туда все траты за день. Уже через несколько месяцев и даже недель вы будете иметь перед собой четкое представление о том, куда тратятся все деньги. Таким образом, вам удастся составить и сократить расходы в несколько раз. На своем собственном опыте могу со 100% уверенностью сказать, а я веду учет доходов и расходов уже более 2,5 лет, что это работает, и уже через месяц колоссально меняет мировоззрение на отношение к деньгам (свой отчет я писала в статье ). Вот еще несколько самых простых и доступных способов планирования семейного бюджета.
Метод «5 конвертов»
У вас может быть не 5, а больше конвертов, которым нужно дать соответствующие названия:
- коммунальные услуги;
- интернет;
- одежда;
- проезд и так далее.
После получения заработной платы в каждый конверт в зависимости от его названия нужно вложить ту сумму денег, которую вы готовы потратить на конкретные расходы, например, одежду. После этого в течение месяца берите из конверта деньги, которые были выделены именно на покупку одежды. При этом сохраняйте чеки и делайте записи. Благодаря этому методу вам удастся осуществить планирование семейного бюджета и даже откладывать деньги, например, на покупку телевизора.
Метод Парето (80/20)
Это достаточно простая методика, которая подскажет вам, как составить бюджет семьи, и поможет сэкономить деньги. Главное правило – после получения заработной платы сразу откладывать от общей суммы 20 процентов. Эти деньги можно положить на счет в банк или же оставить на карточке. Остальные 80% можно тратить на свое усмотрение, придерживаясь главных правил экономии:
- покупать только самое необходимое;
- вести книгу расходов;
- иногда отказывать себе в чем-то.
Метод «трех областей приложения»
Он схож с методом Парето, но 80% оставшихся денег нужно поделить на две части, например, на 30 и 50 процентов. Таким образом, схема расходования средств будет иметь такой вид:
- 50% денег расходуется на обязательные нужды (оплата за свет, воду, газ и на проезд).
- 30% денег можно тратить на любимые вещи и походы в ресторан.
- 20% нужно откладывать.
Составляем таблицу семейного бюджета
Грамотное планирование семейного бюджета на месяц осуществляется при помощи составления таблицы доходов и расходов работающих членов семьи. В эту таблицу нужно вписывать как официальные, так и неофициальные источники дохода. Таблицу можно нарисовать на листочке бумаги от руки или же воспользоваться документом в Excel. Готовую таблицу можно скачать с нашего сайта в статье и адаптировать ее под собственные нужды.
Как правило, если мы планируем семейный бюджет, таблица трат и доходов состоит из таких разделов:
- Доходы мужа, жены, других членов семьи.
- Расходы: постоянные, переменные, обязательные.
- Траты на детей, супруга,супругу.
- Непредвиденные траты.
- Окончательная сумма всех расходов.
- Экономия бюджета семьи, иными словами то, что осталось от заработной платы.
По необходимости в таблицу возможно вносить дополнительные разделы и подразделы, но в ней должны быть учтены все траты и прибыль семьи. В идеале таблица семейного бюджета выглядит таким образом:
Доходы
Расходы
Помните! Планирование и ведение учета расходов и доходов – это просто!
Это сделано не для того, что бы Вы тотально экономили, считали каждую копейку и сложили «зубы на полку», а расценивали эту работу как «сторожевого пса» который охраняет Вас от неразумных трат!
Это самые основные пункты, которые вам следует обязательно знать! Уверена, вы хотите знать еще много тонкостей по этому вопросу, как следует распределять деньги, в каких пропорциях и последовательности и т.п, именно поэтому скоро мы снова с вами встретимся в блоге "Я-МАМА".
Подписаться на новые статьи по электронной почте:Шопоголизм или несобранность?
Не умеете правильно распределять бюджет? Этому есть несколько причин. Среди нас немало тех, кто дня прожить не может, не пробежавшись по магазинам. А там такой соблазн! До похода в бутик вы и не знали, что вам необходима какие-то кофточки и брючки, спокойно без них обходились. Но увидели – и влюбились. Срочно достаем наличные! А не хватит, расплатимся кредиткой, не впервой.
Квартира шопоголиков – как музей. Куча посуды, которой никогда не пользуются, горы косметики, срок хранения которой истекает еще до того момента, как ее решат употребить по назначению, статуэтки, фигурки животных, плюшевые игрушки – список можно продолжать до бесконечности. Шопоголики ажиотированно скупают все, что попадется под руку, для них вещи не имеют практического значения. Купил – порадовался. Не купил – одолжил денег и вновь побежал по магазинам.
Скажите себе стоп. Именно сегодня и именно сейчас. Оглядитесь вокруг – зачем вам все это? Ради сиюминутной радости от сомнительной покупки? Представьте, что отказавшись от бессмысленных трат, вы сможете за пару месяцев скопить на отпуск. А ведь отдых принесет вам гораздо больше положительных эмоций, чем сотая по счету губная помада.
Но есть люди, которые шопоголизмом не страдают, а денег все равно не хватает. Тратят только на самое необходимое! Поверьте, это далеко не так. Начните записывать все свои расходы и буквально через неделю с изумлением поймете, что приобрели ерунду, а о коммунальных платежах – забыли… Несобранность и халатность – главные враги семейного бюджета.
Экономика должна быть экономной
Итак, вы твердо решили экономить. Тут главное не переусердствовать – питаться исключительно овсянкой и ходить зимой и летом в одних брючках, собирая копеечку в тугой чулок, – явный перебор.
С ? Осваиваем новую профессию и начинаем вести домашнюю бухгалтерию. Заведите тетрадь, куда ежедневно будете вносить данные. В отдельную графу впишите доходы всех членов семьи – зарплату, пособия, стипендию, дивиденды. Далее сразу распланируйте расходы обязательные, без которых не обойтись. Например, коммунальные платежи, расходы на проезд, оплату детского сада или школы, выплаты по кредиту.
Остаток – это повседневные траты, питание, хозяйственно-бытовые нужды. И уже та сумма, что останется в самом конце, пойдет на непредвиденные расходы – лекарства, срочный ремонт; на развлечения, да и в копилку, к примеру. Кстати, о непредвиденных расходах. Хорошо, если у вас есть заначка – непредвиденные расходы потому так и называются, что их не планируешь, а они приходят. Попробуйте с каждой зарплаты откладывать 10% на отдельный счет. Для бюджета несущественно, а очевидна.
Есть еще один вариант для забывчивых – специальные планировщики бюджета, которые сами все учтут и посчитают. В интернете очень много таких программ, их можно скачать на свой компьютер или заполнять после регистрации на сайте. Для обладателей айфонов и смартфонов существуют удобные мобильные версии домашней бухгалтерии.
Как сэкономить: маленькие хитрости
Установите счетчики на воду, газ – коммунальные платежи уменьшатся. Банальный, но верный совет – не забывайте выключать свет, отсоединять от сети зарядки от мобильников – так вы сэкономите на электроэнергии. Обратите внимание на тарифный план вашего сотового оператора – может быть, стоит его сменить на более выгодный?
Секонд-хенд и барахолки – да-да, и в этом нет ничего зазорного. Порой там можно найти совершенно роскошные вещи по смешной цене. Если вы планируете купить вещь, которая нужна вам на короткое время, может быть, заглянуть на сайт бесплатных объявлений и купить с рук? Например, ходунки или стульчик для кормления ребенка. Это позволит существенно сэкономить семейный бюджет.
Обеденный перерыв на работе – коллеги идут в кафе, и вы по привычке вместе с ними. А если будете приносить обед из дома, то на сбереженные средства сможете каждую неделю ужинать в ресторане.
Конечно, приведенные рекомендации не позволят вам резко разбогатеть, но выполняя их, вы сможете за те же гораздо больше. И в заключение хочу заметить – уменьшить расходы часто помогает увеличение доходов! Инвестируйте в себя, в свое образование, учитесь – и у вас все непременно получится.
Видео по теме
Современные супруги не всегда складывают свои доходы в общий кошелек, все чаще используется практика, когда у каждого свои сбережения. Этот вид ведения хозяйства очень распространен на Западе, а сегодня актуален и для России.
Инструкция
Существует 3 вида ведения бюджета: совместный, смешанный и раздельный. Последний подразумевает, что доходы каждого из пары остаются у человека. Каждый распоряжается своими по своему усмотрению. При этом редко происходит обмен деньгами, почти не совершаются общие покупки. Этот вариант удобен в тех семьях, где обе стороны работают и получают достаточное количество средств.
Раздельный бюджет не встречается там, где супруг или супруга не работают. Тогда тому, кто зарабатывает, приходится делиться своими деньгами, именно он спонсирует содержание семьи. Редко раздельный бюджет существует в парах, где доход минимален. В этом случае совместное ведение расходов более выгодно, оно сплачивает людей в борьбе за выживание. Полностью раздельный бюджет вести там, где есть ребенок, тоже сложно, так как постоянно возникают непредвиденные траты, и они будут из разных кошельков, а значит произойдет частичное смешение.
Раздельный бюджет удобен в том случае, когда один из супругов возлагает на второго большие надежды. Например, женщина считает, что мужчина обязан ее содержать, и выдвигает огромные требования. Разделение финансов в этом случае позволяет научить ее ответственно относиться к доходу, стимулирует на поиск работы и зарабатывание. Конечно, это может вызвать и конфликты, но зато приведет к равенству, что в дальнейшем для пары будет более важным.
Раздельный бюджет подходит семьям, где люди не умеют планировать расходы. Например, молодые супруги еще не имеют опыта взаимодействия с деньгами. И кто-то может полностью израсходовать свою часть сбережений на не слишком важные вещи. В этом случае останется еще вторая зарплата, которая будет опорой, если это понадобится. При общем же бюджете с таким подходом возможно потратить все, а это критично для семьи.
Минус раздельного бюджета в том, что необходимо четко устанавливать правила, кто и за что будет платить. Существуют коммунальные платежи, покупка продуктов, необходимые хозяйственные вещи общего пользования. Можно оплачивать их по очереди, можно по специальному графику, но важно, чтобы не было претензий, что кто-то отдал больше, а кто-то меньше. Правильный расчет в этих моментах просто необходим, и нужно учитывать не только равенство, но и размер заработной платы каждого участника.
Разница в доходах - также весьма неудобный фактор. Например, женщина зарабатывает не много, ей хватает на вещи из недорогих магазинов, да и она старается экономить. Мужчина же занимает отличную должность, его зарплата превышает доход жены в несколько раз. Он может себе позволить дорогие покупки, путешествия. Если не начать балансировать, делиться деньгами, произойдет огромный разрыв в финансовом положении супругов, велика вероятность того, что брак окажется не крепким.
Видео по теме
Ведение семейного бюджета часто натыкается на трудности. Самое нелегкое часто заключается вовсе не в том, чтобы организовать всех членов семьи, а в том, чтобы найти легкий и неутомительный способ вести домашнюю бухгалтерию.

Вам понадобится
- Персональный компьютер (ноутбук, планшет), программа MS Excel, ручка, блокнот, калькулятор.
Инструкция
Одним из самых простых способов ведения семейного бюджета является обычная запись всех расходов в блокноте. Необходимо завести привычку собирать в определенном месте все чеки, скопившиеся за день и подсчитывать траты. Разделите блокнотный лист на графы: еда, транспорт, арендная плата или коммунальные платежи, одежда, хозяйственные товары, развлечения и так далее (можно выбрать всего несколько направлений, на которые уходит наибольшее количество денег).
Более продвинутым способом, с возможностью автоматического подсчета трат, является создание документа в Microsoft Excel. Там вы сможете создать таблицу с наименованием трат, а так же записать в ячейки формулы автоматического суммирования. Так вы будете видеть общую сумму сразу, без подсчитывания с калькулятором. Для удобства, можно создать такую таблицу в сервисе Google Docs, и тогда каждый из членов семьи сможет добавлять свои траты с удаленных доступов.
В интернете на данный момент большое количество программ, позволяющих вести домашнюю бухгалтерию полностью автоматически, не только с учетом трат, но и с учетом поступающих средств. Такие программы могут просчитать будущие траты, выявить ваши «слабые места», подсказать на чем и где можно сэкономить. Как правило, такие программы очень недорого стоят, или бывают условно-бесплатными (тестовая версия дается на 30 дней). К наиболее распространенным относятся программы «Домашняя бухгалтерия», «Домашние финансы», «Family 10», «Семейный бюджет» и так далее. Почти все они есть в виде приложений на Android и iOS и их можно установить даже на ваш телефон.
Планирование бюджета является уже намного более сложным действием. Наиболее простым способом является планирование бюджета на следующий месяц. Необходимо четко разделить расходы на обязательные и необязательные. В случае, если обязательные расходы превышают обычную норму, можно выявить в графе необязательных расходов «лазейки», которые помогут бюджету остаться «на плаву». Еще более высоким этапом является планирование расходов и доходов на следующий год. С одной стороны, это кажется довольно сложным, но с другой стороны, позволит сразу составить список необходимых действий для сохранения равновесия вашего бюджета.
Обратите внимание
Не ленитесь собирать отчеты о мелких расходах - именно они, как правило, составляют львиную долю ежедневных трат.
Полезный совет
Найдите место для небольшой коробки, куда можно складывать чеки за отчетный период времени.
Источники:
- Статьи и полезные ссылки по ведению семейного бюджета
Существует масса советов по ведению семейного бюджета. Для кого-то они полезны и отлично работают, для кого-то нет. И проблема не в самих советах, а в том, каким образом распределяются доходы.

Семейный бюджет – это размеры предстоящих расходов, ограничивающиеся определенной суммой доходов. Чаще всего составляется на месяц. Поэтому бюджет формируется исходя из распределения доходов в семье. Можно выделить три основных вида:
- совместный;
- единоличный;
- раздельный.
У каждого вида семейного бюджета есть свои плюсы и недостатки, а также принципы, на которые он опирается.
Совместный семейный бюджет
Это принцип общего «котла». Когда все полученные деньги складываются в общий конверт или кошелек. Каждый из супругов может брать деньги как на запланированные расходы, так и на личные нужды. И вот здесь главный недостаток – размеры этих трат могут не устроить одного из супругов. Поэтому заранее стоит обговорить вопрос, сколько каждый может оставить себе или определить лимит. Можно выделить это в отдельную статью расходов.
Такой способ ведения бюджета строится на следующих принципах:
- абсолютное доверие;
- совместное принятие решений по всем покупкам;
- никто из супругов не упрекает другого в размере заработка;
- ответственность за траты лежит на каждом из супругов.
Если хоть один из принципов нарушается, то такая схема работать не будет. Появятся упреки в чрезмерных тратах и маленьких заработках, что приведет к более крупным ссорам.
Единоличный семейный бюджет
При единоличном ведении бюджета все деньги семьи находятся в руках одного из супругов. Он ими распоряжается, составляет бюджет на месяц, но и несет полную ответственность. Данный способ чем-то схож с совместным бюджетом: доходы также складываются в один конверт, но тратить его может только один из супругов.
Основные принципы:
- абсолютное доверие к тому, кто распоряжается деньгами;
- на одного из супругов ложится полная ответственность за расходы;
- дорогие покупки должны обговариваться заранее;
- принцип открытости расходов.
Деньги находятся у более ответственного, грамотного или заведующего хозяйственной частью, обычно это жена. С другой стороны, вторая половина часто абсолютно не в курсе реальной финансовой ситуации в семье, стоимости коммунальных платежей, цен на продукты и т.д. Возникают ссоры на почве нехватки денег, сыплются обвинения в транжирстве и нежелании зарабатывать больше.
Еще один больной вопрос – карманные расходы. Когда один из супругов отдает все заработанное, у него не остается средств на собственные мелкие хотелки, подарки близким, возможность посидеть с друзьями или коллегами в кафе и прочие ситуации, когда необходимы собственные деньги. Отсюда всевозможные заначки и сокрытие доходов, которые могут привести к различным подозрениям и скандалам. Чтобы подобной проблемы не возникало, важно заранее обговорить сумму карманных денег, либо выделить для этого отдельный конверт «прочие расходы».
Раздельный семейный бюджет
При раздельном способе ведения бюджета каждый из супругов отвечает за определенную часть расходов. Например, жена покупает продукты, а муж оплачивает кредиты и коммунальные платежи. Есть и другой вариант, когда абсолютно все совместные траты делятся пополам, даже походы в кафе. В обоих случаях, каждый несет полную ответственность за свою часть расходов.
Нередко такие отношения складываются в партнерских браках или когда женятся зрелые, уже финансово состоявшиеся люди. Из плюсов можно выделить наличие у каждого собственного кошелька, часто супруги даже не знают реальных размеров доходов своей половинки. Это исключает скандалы за необоснованные траты, появляется возможность радовать друг друга подарками и сюрпризами.
Камнем преткновения становится период отпуска по уходу за ребенком, потеря работы или болезнь одного из супругов. В этом случае одна из сторон уже не может полноценно вносить свой вклад в семейный бюджет. Эти ситуации следует обговаривать заранее. Например, создавать накопления, покупать страховки. В такие моменты вторая половина должна подхватывать ситуацию и брать большую часть расходов на себя, иначе это уже не семья, а соседство.
Какой способ выбрать? Многое зависит от воспитания и методов ведения семейного бюджета родителями. Например, если в семье мужа принято, чтобы все деньги находились в руках мамы, то он подсознательно будет перекладывать ответственность за финансовые вопросы на плечи жены, отдавая ей получку. Или же мужчина полностью содержит семью, для него будет естественным стремиться контролировать все денежные потоки. Оказать свое влияние может и сильная разница в доходах, склонность к транжирству и финансовая ветреность. Возможно, придется перепробовать все три способа, чтобы понять какой из них наиболее подходит именно вашей семье.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации