
Правила заполнения отчета 6 ндфл. Бухучет инфо
6-НДФЛ - это новая ежеквартальная форма отчетности по налогу на доходы физических лиц. Ее всем работодателям нужно сдавать помимо привычных ежегодных справок 2-НДФЛ. Несмотря на то, что форма состоит всего из двух разделов, заполнять ее не так уж просто.
Чтобы вы смогли справиться с ней быстро и без ошибок, предлагаем почитать наш материал. Мы разобрали самые важные ситуации и на примерах пояснили правила заполнения 6-НДФЛ .
Кому нужно сдавать 6-НДФЛ
Представлять расчеты по форме 6-НДФЛ в налоговую инспекцию нужно всем компаниям и предпринимателям, которые хотя один раз начисляли и выплачивали доходы физическим лицам по трудовым или гражданско-правовым договорам (п. 2 ст. 230 НК РФ).
Получается, если компания или предприниматель не имеют работников или не производят выплаты физическим лицам, сдавать расчет не нужно. Подтверждают такой вывод и налоговики (письмо ФНС России от 23.03.2016 № БС-4-11/4958).
Имейте в виду, что многие инспекции ждут нулевых расчетов. Поэтому лучше уточнить в своей налоговой инспекции о необходимости представления нулевого расчета. Либо можно подстраховаться и написать в налоговую инспекцию письмо в произвольной форме, где указать причину, почему не сдается 6-НДФЛ (примерный образец смотрите ниже). Объяснения могут быть следующими: нет работников, не было выплат в течение отчетного периода, отсутствует деятельность.
Мнение эксперта по поводу сдачи нулевого отчета смотрите ниже.
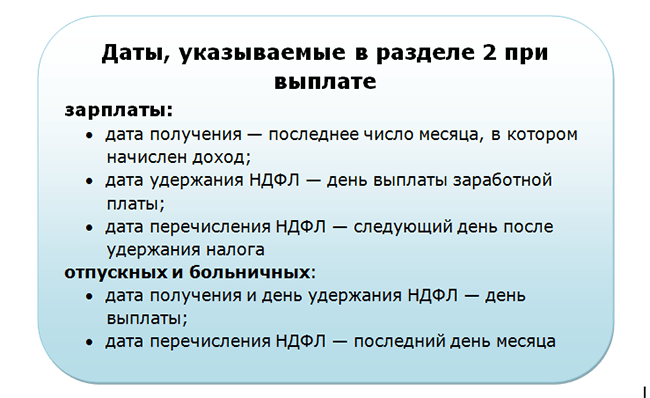
Дату, когда удержан НДФЛ, следует отразить по строке 110. Налоговый кодекс требует удерживать налог в день выплаты дохода (п. 4 ст. 226 НК РФ). Поэтому в строке 110 ставьте дату, когда выдали физическому лицу деньги из кассы или перечислили их на его счет в банке. Например, если зарплата за сентябрь выплачена 5 октября, то датой удержания налога будет 5 октября.
Налог, рассчитанный с доходов в натуральной форме и материальной выгоды по займам, надо удержать с ближайшей денежной выплаты. Дату этой выплаты и надо указать в строке 110 в качестве момента удержания налога.
День, когда налог перечислен в бюджет, перечислен по строке 120. Обратите внимание, в 2016 году установлены разные сроки уплаты НДФЛ в зависимости от вида дохода. Так, по общему правилу НДФЛ нужно перечислять в бюджет не позднее дня, следующего за днем выплаты дохода. Исключение - налог с больничных и отпускных, его надо уплачивать не позже последнего числа месяца, в котором были выданы названные суммы (п. 6 ст. 226 НК РФ).
О том, какие даты ставить в строках 100, 110 и 120 раздела 2, смотрите в таблице ниже.

По строке 130 записывается сумма дохода физических лиц в рублях и копейках. Так как с аванса по зарплате НДФЛ не удерживают, на дату получения дохода в виде зарплаты в расчете 6-НДФЛ следует записать ее общую сумму за месяц.
По строке 140 указывается сумма удержанного налога.
Подробнее о том, как заполнять раздел 2 формы 6-НДФЛ, смотрите в комментарии эксперта. А ниже мы разберем самые важные ситуации из практики и на примерах поясним, какие именно показатели записывать в разделы 1 и 2.
Ситуация 1. Зарплата работникам выдается в следующем месяце
Зарплату за отработанный месяц, которая выдается в следующем месяце, в форме 6-НДФЛ следует отражать по-особому.
Например, зарплата за сентябрь выплачена работникам в октябре. В этом случае в расчете за 9 месяцев сентябрьскую зарплату не нужно показывать в разделе 2. А в разделе 1 следует заполнить строки 020 и 040. В строку 020 записывается сумма сентябрьской зарплаты, в строке 040 - исчисленный НДФЛ. По строке 070 следует записать НДФЛ с зарплаты, выданной не позднее 30 сентября. Поэтому налог с сентябрьской зарплаты сюда не войдет. Но и в строку 080 формы налог с зарплаты за сентябрь записывать не нужно. Ведь на последний день отчетного периода доход работникам еще не выплачен. А значит, обязанность удерживать налог не возникло (письмо ФНС России от 01.08.2016 № БС-4-11/13984@).
Мнение эксперта по поводу отражения в 6-НДФЛ переходящей зарплаты смотрите ниже.
Пример. В ООО «Агат» с января по сентябрь включительно работало 12 сотрудников. Иностранцев среди работников нет. За период с января по сентябрь 2016 года в организации начислялась только заработная плата, других доходов у сотрудникам не выплачивали. Данные о заработной плате показаны в таблице ниже. Вторую часть заработной платы за сентябрь выдали 5 октября.
Покажем, как бухгалтер ООО «Агат» заполнит раздел 1 формы 6-НДФЛ за 9 месяцев 2016 года.
Таблица. Данные о зарплате ООО «Салют» за 9 месяцев 2016 года
В строке 020 бухгалтер поставит сумму начисленных выплат — 4 104 000 руб., в строке 030 — вычеты, равные 151 200 руб. В строке 040 — исчисленный НДФЛ — 513 864 руб. В строке 070 бухгалтер запишет налог с зарплаты за январь — август 2016 года. Поскольку до конца отчетного периода зарплата за сентябрь еще не выдана, налог с нее не удержан. И записывать в строке 070 отчета за 9 месяцев его не нужно. Показатель в строке 070 будет равен 456 404 руб. (513 864 руб. - 57 460 руб.).
В строке 080 бухгалтер поставит прочерк. Пример заполнения 6-НДФЛ показан далее.

Ситуация 2. Зарплата работникам выдается до конца месяца
Допустим, компания сентябрьскую зарплату выдала 29 сентября. В этом случае порядок заполнения формы 6-НДФЛ зависит от того, когда компания удерживает налог.
Если компания удержала налог с досрочной зарплаты (что в принципе не допустимо), то в строке 110 указывается дата выдачи зарплаты, в строке 120 - следующий рабочий день (письмо ФНС России от 24.03.2016 № БС-4-11/5106@).
Если же компания удерживает налог с будущих денежных выплат, например, с аванса за октябрь, тогда в строке 020 отражается вся зарплата за сентябрь. А в строках 100—140 такую зарплату нужно будет показать только в отчете по итогам 2016 года (письмо ФНС России от 29.04.2016 № БС-4-11/7893).
Мнение эксперта по поводу отражения в отчете досрочной зарплаты смотрите ниже.
Пример. ООО «Салют» выплачивает зарплату работникам в последний рабочий день месяца. Данные о выданной зарплате за июль — сентябрь показаны в таблице. Покажем, как бухгалтер ООО «Салют» заполнит раздел 2 формы 6-НДФЛ за 9 месяцев.
Таблица. Данные о зарплате ООО «Салют» за июль-сентябрь 2016 года
Месяц |
Дата выплаты окончательной суммы зарплаты |
Сумма начисленной зарплаты |
Удержанный НДФЛ |
|---|---|---|---|
|
Сентябрь |
В разделе 2 бухгалтер отразит выплаты за июль — сентябрь 2016 года. Заработную плату за каждый месяц он покажет в отдельных блоках. В строках 100 этих блоков он запишет последние дни каждого месяца — 31.07.2016, 31.08.2016 и 30.09.2016. В строках 110 будут даты выдачи второй части заработной платы. А в строках 120 — сроки уплаты НДФЛ, следующие рабочие дни после выплаты дохода. В строках 130 и 140 будут суммы начисленной заработной платы и удержанного НДФЛ. за 9 месяцев показан ниже.

Ситуация 3. В отчетном периоде доначислили зарплату
Обычно доначисление зарплаты связано с выявлением ошибки. Например, бухгалтер неверно рассчитал надбавку. Занизил зарплату. В месяце, когда выявил ошибку, бухгалтер начислил недостающую часть.
Если, например, в 3 квартале работнику доначислена зарплата, ее следует показать в обоих разделах формы 6-НДФЛ за 9 месяцев 2016 года.
Включить доначисленную зарплату надо в строку 020, если доначислена она за месяцы отчетного года. Например, в июле 2016 года бухгалтер начислил доплату за июнь 2016 года.
Зарплату, доначисленную за прошлые годы, в строке 020 не нужно показывать. Так как дата получения дохода не входит в отчетный период (п. 2 ст. 223 НК РФ).
В строке 070 отражается НДФЛ с доначисленной зарплаты, если она включена в строку 020.
В разделе 2 отразить сведения надо, если в трех месяцах отчетного квартала выплачена зарплата. Налоговиков будет интересовать, не пропущен ли срок уплаты НДФЛ.
Пример. Работники получили зарплату за август 5 сентября. Через неделю бухгалтер узнал, что минимальная зарплата по региону увеличилась до 16 500 руб. Новый размер действует с 1 августа 2016 года.
Бухгалтер доначислил 12 сентября зарплату двум работникам. Общая сумма доплаты — 9000 руб. НДФЛ с доплаты — 1170 руб. (9000 руб. × 13%). Работники получили доплату в тот же день. Отразим доплату в отчете.
Бухгалтер показал доплату в отчете за 9 месяцев:
в разделе 1 — включил доплату в строки 020, 040 и 070.
разделе 2 — в строке 100 указал последнее число месяца, за который доначислена зарплата — 31.08.2016.
Заполнение формы 6-НДФЛ за 9 месяцев показано ниже.

Ситуация 4. Зарплата выдавалась дважды в месяц всем сотрудникам в один день
Если зарплата всем работникам выплачивалась в один и тот же день, например, 5-го и 20-го числа, в разделе 2 формы 6-НДФЛ надо заполнить по одному блоку на зарплату за каждый месяц. Дело в том, что в самостоятельный блок в разделе 2 включаются данные о доходах, в отношении которых одинаковые даты, если:
- доход получен физ. лицом согласно статье 223 НК РФ;
- деньги человеку фактически выплачены и НДФЛ удержан;
- НДФЛ перечислен в бюджет.
В строке 100 указывается последнее число месяца, за который начислена зарплата. Считается, что именно в этот день сотрудниками получен доход по заработной плате (п. 2 ст. 223 НК РФ).
В строке 110 записывается дата, когда фактически выдали сотрудникам вторую часть зарплаты за этот месяц и удержали НДФЛ.
В строке 120 нам нужно прописать крайний срок уплаты налога по такой выплате, установленный законодательством. Это следующий день после выдачи второй части зарплаты (п. 6 ст. 226 НК РФ). А в строки 130 и 140 заносятся общие суммы зарплаты за месяц и удержанный с нее НДФЛ.
Обратите внимание, что в строках 130 записываются начисленные суммы без уменьшения их на НДФЛ (п. 4.2 Порядка заполнения).
А отдельно выплату аванса показывать в разделе 2 не нужно, ведь на дату выдачи аванса доход еще не считается полученным. И НДФЛ с аванса не удержан.
Пример. ООО «Салют» выдало всем сотрудникам аванс за август 20 числа этого месяца, а вторую часть зарплаты за август - 5 сентября. Всего начисленная зарплата за август составила 230 000 руб., НДФЛ с нее - 29 900 руб. Покажем, как бухгалтер отразит зарплату за август в разделе 2.
Так как всем работникам ООО «Салют» выплатило зарплату за август в один и тот же день, бухгалтер заполнит по ней один блок в разделе 2. В строке 100 он укажет 31.08.2016, в строке 110 - 05.09.2016, в строке 120 -- 06.02.2016. В строках 130 и 140 бухгалтер запишет 230 000 руб. и 29 900 руб. Заполненный фрагмент раздела 2 формы 6-НДФЛ дан ниже.

Ситуация 5. Зарплата выплачивалась дважды в месяц, но сотрудники получали ее в разные дни
Если окончательная часть зарплаты выплачивается работникам в разные дни, например, одним 5-го числа, а другим 7-го, придется заполнять несколько блоков в разделе 2 форме 6-НДФЛ. Дата фактического получения дохода у этих выплат одна и та же - последний день месяца, за который начислена зарплата. А даты удержания налога и крайние сроки перечисления НДФЛ различны.
Если же вторая часть зарплаты выдана всем в один и тот же день, а аванс перечислен в разные, тогда надо заполнить один блок в разделе 2 отчета. Ведь НДФЛ с этой зарплаты удержан со всех сотрудников в один и тот же день.
А вот сведения об отпускных и больничных пособиях сотрудниках, выданных в разные дни, занести в раздел 2 следует отдельными блоками.
Мнение эксперта по поводу отражения в 6-НДФЛ зарплаты, которая выплачивается в разные дни, смотрите ниже.
Пример. В ООО «Аметист» трудится 5 работников. Аванс за август всем выплачен в один и тот же день 15 августа. А вот вторую половину зарплаты за этот месяц выдавали в два этапа. Четверым сотрудникам вторую половину зарплаты за август организация выплатила 1 сентября. Начисленная этим работникам сумма за месяц составила 180 000 руб., НДФЛ с нее - 23 400 руб. А один сотрудник получил зарплату только 5 сентября. Начисленная сумма этому работнику составила 42 000 руб., НДФЛ - 5460 руб. Покажем, как бухгалтер ООО «Сапфир» заполнить разделе 2 формы 6-НДФЛ.
Поскольку зарплату за август ООО «Сапфир» выдало не всем сотрудникам в один день, а двумя частями, в разделе 2 бухгалтер заполнит два блока. В первом блоке он отразит данные о доходах четырех сотрудниках. В строке 100 этого блока запишет 31.08.2016, в строке 110 - 01.09.2016, в строке 120 - 02.09.2016. В строках 130 и 140 бухгалтер поставит 180 000 руб. и 23 400 руб.
А второй блок бухгалтер ООО «Сапфир» заполнит так. В строке 100 запишет 31.08.2016, в строке 110 - 05.09.2016, в строке 120 - 06.09.2016. В строках 130 и 140 укажет значения 42 000 руб. и 5460 руб. Образец заполнения 6-НДФЛ показан далее.

Ситуация 6. Больничное пособие выплачено работникам вместе с зарплатой
Прежде всего отметим, что из всех видов государственных пособий, в 6-НДФЛ надо показывать только пособие по временной нетрудоспособности. Пособие по беременности и родам, единовременное пособие женщинам, вставшим на учет в медицинских учреждениях в ранние сроки беременности, единовременное пособие при рождении ребенка, а также ежемесячное пособие по уходу за ребенком в расчете не отражается.
Допустим, компания выплатила в сентябре зарплату и пособия за август. Специфика в том, что в отчете записывать пособия надо отдельно от зарплаты. Ведь для них установлена своя дата уплаты НДФЛ. Для зарплаты - день, следующий за днем выплаты, для больничных - последний день месяца, в котором они выплачены. А вот за какой месяц было начислено пособие, для формы 6-НДФЛ неважно
Мнение эксперта по поводу отражения в отчете пособий по временной нетрудоспособности смотрите ниже.
Пример. Компания 5 сентября выплатила работнику зарплату за август в размере 40 000 руб. и пособие по болезни в сумме 7500 руб. НДФЛ с зарплаты - 5200 руб., с пособия - 975 руб. Пример заполнения 6-НДФЛ с больничными показан ниже.

Ситуация 7. Зарплата работникам начислена, но не выдана
Если компания начислила зарплату, но сотрудники ее не получили, тогда возможны два варианта заполнения формы 6-НДФЛ.
Первый - не заполнять раздел 2, то есть строки 100—140 оставить пустыми (письмо ФНС России от 24.05.2016 № БС-4-11/9194@).
Второй - указать в строке 100 последний день месяца, за который начислена зарплата. В строках 110 и 120 - 00.00.0000 (письмо ФНС России от 25.04.2016 № 11-2-06/0333).
Пример. Компания ежемесячно начисляет работникам зарплату в размере 450 000 руб. Однако выплат в августе и сентябре не было. Заполненный фрагмент раздела 2 отчета за 3 квартал 2016 года показан ниже.

Ситуация 8. Работник получил доход, который лишь частично облагается НДФЛ
В расчете по НДФЛ надо отражать все доходы, с которых начислен налог. А также те выплаты, которые могли бы облагаться НДФЛ, если бы их сумма превышала установленный лимит. Например, подарки, стоимость которых меньше 4000 руб. В разделе 1 формы 6-НДФЛ по строке отражается вся начисленная сотруднику сумма. А в строке 030 указывается необлагаемая часть выплаты. В строках 130 и 140 раздела 2 записывается вся сумма дохода и удержанный с нее НДФЛ.
Если же выплата не облагается НДФЛ независимо от суммы, ее в форме записывать не нужно. Например, государственные пособия, кроме больничных, в отчете не надо отражать.
Мнение эксперта по поводу отражения в отчете необлагаемых выплат смотрите ниже.
Пример. ООО «Салют» 5 сентября 2016 года выдало сотруднице подарок стоимостью 5000 руб. В тот же день бухгалтер выплатил женщине зарплату. И удержал из денежной выплаты НДФЛ с подарка. Других подарков сотруднице в 2016 году ООО «Салют» не вручало.
Покажем, как бухгалтер ООО «Салют» отразит подарок в форме 6-НДФЛ за 9 месяцев 2016 года.
В разделе 1 бухгалтер запишет 5000 руб. в строке 020, а необлагаемую сумму 4000 руб. внесет в строку 030. НДФЛ со стоимости подарка равен 130 руб. [(5000 руб. - 4000 руб.) х 13%]. Налог удержан, поэтому 130 руб. бухгалтер покажет в строках 040 и 070.
В разделе 2 бухгалтер запишет 05.09.2016 в строках 100 и 110, 06.03.2016 - в строке 120. В строках 130 и 140 будет 5000 руб. и 130 руб. Заполненный фрагмент раздела 2 показан ниже.

Ситуация 9. Работникам выплачены отпускные
Отпускные облагаются НДФЛ, поэтому эти выплаты надо отразить в отчете 6-НДФЛ. В разделе 1 по строке 020 указывается начисленная сумма отпускных. По строке 030 - вычет, если он предоставлялся работникам. В строке 040 вписывается начисленный налог. В строке 070 будет удержанный налог с отпускных.
В разделе 2 по отпускным надо заполнить столько блоков, сколько дней в квартале выдавались эти суммы. Если в один и тот же день отпускные были перечислены нескольким работникам, следует объединить выплаты и записать их в одном блоке строк 100 - 140.
В строках 100 и 110 записывается дата выдачи денег сотруднику. В строке 120 - последний день месяца, в котором выплачивались отпускные. А в строках 130 и 140 - начисленная сумма и удержанный налог с отпускных.
Мнение эксперта по поводу отражения в 6-НДФЛ отпускных смотрите ниже.
Пример. ООО «Полет» в августе 2016 года выплатило отпускные трем сотрудникам: Зайцеву А.В., Синицыну И.К. и Краснову О.П. 15 августа выдали деньги Зайцеву и Синицыну. Начисленная сумма Зайцеву - 16 800 руб., НДФЛ с нее - 2184 руб. Отпускные Синицына - 19 500 руб., НДФЛ - 2535 руб. Краснову О.П. выплатили отпускные 20 августа, начисленная сумма - 21 000 руб., НДФЛ - 2730 руб. Покажем, как бухгалтер отразил выплату отпускных в разделе 2 отчета за 9 месяцев 2016 года.
Отпускные Зайцеву и Синицыну выплатили в один день, их можно записать в один блок в разделе 2. В строках 100 и 110 бухгалтер укажет 15.08.2016, в строке 120 - 31.08.2016. В строке 130 он запишет 36 300 руб. (16 800 руб. + 19 500 руб.), в строке 140 - 4719 руб. (2184 руб. + 2535 руб.).
Отпускные Краснова бухгалтер ООО «Полет» отразит в другом блоке в разделе 2. В строках 100 и 110 он запишет 20.08.2016, в строке 120 - 31.08.2016. В строках 130 и 140 - 21 000 руб. и 2730 руб. Пример заполнения 6-НДФЛ сотпускными смотрите далее.

Ситуация 10. Работникам выплачена премия
Если сотрудникам выплачиваются премии, то эти выплаты тоже следует показывать в 6-НДФЛ. Но правила заполнения разные в зависимости от вида премии. Так, например, если это разовая выплата к празднику, то ее в разделе 2 надо отразить отдельно от зарплаты. Ведь доход признаете в разные дни. По премии — в день ее выдачи, по зарплате — в последний день месяца, за который ее начислили.
Если ежемесячно сотрудникам выплачиваются бонусы за результаты работы и эти деньги — часть оплаты труда, то доход в разделе 2 надо показать вместе с зарплатой. Ведь дата дохода для этих выплат единая — последний день месяца, за который их начислили. Но это правило не касается квартальных и годовых премий. Их в разделе 2 указывают отдельно, поскольку к месячной зарплате они отношения не имеют.
Мнение эксперта по поводу отражения в 6-НДФЛ выплаченных работникам премий смотрите ниже.
Ситуация 11. В компании трудятся сотрудники по договорам ГПХ
Выплаты по гражданско-правовым и трудовым договорам облагаются НДФЛ по-разному. Зарплата по трудовому договору считается полученной только в последний день месяца, за который она начислена (п. 2 ст. 223 НК РФ). Поэтому с аванса по трудовому договору удерживать налог не надо. И отдельно его записывать в форме 6-НДФЛ также не нужно.
А доход по гражданско-правовому договору признается в день, когда выплачены деньги физическому лицу. Так что с аванса по такому договору необходимо удерживать НДФЛ. Соответственно в расчете следует записать и аванс, и окончательную сумму по договору.
В разделе 1 суммы авансов и окончательных выплат по гражданско-правовым договорам включаются в показатель по строке 020. Налог с них отражается по строкам 040 и 070.
В разделе 2 аванс и окончательная оплата по гражданско-правовому договору записывается в отдельных блоках из строк 100 - 140. Если одновременно были перечислены деньги по нескольким подобным договорам, нужно объединить выплаты в одном блоке.
В строках 100 и 110 поставить дату выдачи. В строке 120 указать следующий рабочий день. А в строках 130 и 140 вписать сумму начисленного аванса и удержанный с него НДФЛ.
Мнение эксперта по поводу отражения в 6-НДФЛ выплат по договору подряда смотрите ниже.
Пример. ООО «Веста» 22 августа 2016 года выдало Краснову А.В. аванс по договору подряда. Бухгалтер перечислил Краснову деньги за минусом НДФЛ. Начисленная сумма аванса - 12 000 руб., НДФЛ - 1560 руб. Больше никаких выплат по этому договору бухгалтер ООО «Веста» не начисляла. Покажем, как бухгалтер отразит аванс в расчете за 9 месяцев 2016 года.
В разделе 2 выплаченный аванс бухгалтер покажет в отдельном блоке. В строках 100 и 110 укажет 22.08.2016, в строке 120 - 23.08.2016. В строках 130 и 140 будут показатели 12 000 руб. и 1560 руб. Заполненный фрагмент раздела 2 формы 6-НДФЛ смотрите далее.
В разделе 1 бухгалтер включит начисленный аванс 12 000 руб. в показатель по строке 020. А рассчитанный и удержанный налог с аванса, равный 1560 руб., добавит к показателям по строкам 040 и 070.

Как считать штрафы за ошибки в 6-НДФЛ
Штрафы за ошибки в отчетности по НДФЛ действуют с начала года. Но налоговикам понадобилось больше полугода, чтобы решить, как они будут штрафовать компании за ошибки и опоздание с отчетностью по НДФЛ.
За какие именно ошибки оштрафуют, а также во сколько обойдется опоздание с расчетом? ФНС подробно ответила на эти вопросы в письме от 09.08.16 № ГД-4-11/14515. Разъяснения налоговая служба довела до сведений инспекций на местах, поэтому они будут руководствоваться ими в работе.
Как проверить показатели годовой формы 6-НДФЛ
Налоговики очень тщательно проверяют расчет по НДФЛ. Поэтому перед сдачей лучше лишний раз перепроверить. Ошибки, которые безопаснее исправить до того, как их найдут инспекторы, вы найдете в статьях: « », « », « »
Дальше сверьте показатели отчета 6-НДФЛ и справок 2-НДФЛ с признаками 1 и 2. Для этого вы можете воспользоваться контрольными соотношениями, данными в письме ФНС России от 10.03.2016 № БС-4-11/3852. По ним отчет будут проверять инспекторы. А для вашего удобства мы свели эти соотношения в таблицу.
Таблица. Как проверить отчет 6-НДФЛ за год
Показатели |
Что должно соответствовать |
Пояснение |
|---|---|---|
|
Показатели в отчете 6-НДФЛ |
||
|
Начисленные доходы и предоставленные вычеты |
Показатель в строке 020 не должен быть больше суммы в строке 030 |
Предоставленные вычеты не могут быть больше доходов. Уменьшите сумму вычетов. Если доход сотрудника за какой-то месяц меньше вычета, предоставьте ему вычет в размере дохода |
|
Начисленные доходы, вычеты, рассчитанный налог и ставка налога |
Должно выполняться соотношение: Строка 040 = (Строка 020 - Строка 030) х Строка 10: 100 |
Если соотношение не выполняется, вы неверно начислили НДФЛ, исправьте ошибку и скорректируйте показатели расчета |
|
Начисленный налог и зачтенные фиксированные платежи иностранцев на патенте (строки 040 и 050) |
Показатель в строке 050 не может быть больше сумму в строке 040 |
Вы не можете зачесть авансовый платеж в большей сумме, чем начислили налог с доходов иностранного сотрудника. На следующий год сумма оставшихся платежей не переносится (п. 7 ст. 227.1 НК РФ) |
|
Удержанный и возвращенный работникам налог (строки 070 и 090) |
Вы должны были перечислить за год сумму НДФЛ в бюджет, равную разности показателей 070 и 090 |
Если вы перечислили не весь удержанный налог, вам грозит пени и штраф по статье 123 НК РФ. Если вы перечислили больше, чем нужно, это также нарушение. Ведь НДФЛ нельзя перечислять за счет собственных средств (п. 9 ст. 226 НК РФ) |
|
Форма 6-НДФЛ и справки 2-НДФЛ с признаком 1 |
||
|
Сумма начисленных доходов физ.лицам |
Показатель в строке 020 формы 6-НДФЛ должен быть равен суммарному показателю «Общая сумма доходов» по всем справкам 2-НДФЛ и приложениям № 2 к декларации по налогу на прибыль* |
Сравнивайте показатели доходов, облагаемых по одной и той же ставке НДФЛ, а также суммы рассчитанного по этой ставке налога. Ищите ошибку, если данные отчетов 6-НДФЛ и справок 2-НДФЛ не соответствуют |
|
Суммы дивидендов |
Показатель в строке 025 в форме 6-НДФЛ должен быть равен всем доходам с кодом 1010 из справок 2-НДФЛ и приложений № 2 к декларации по налогу на прибыль* |
|
|
Исчисленный НДФЛ |
Показатель в строке 040 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога исчисленная» из справок 2-НДФЛ и строк 030 из приложений № 2 к декларации по налогу на прибыль* |
|
|
Количество получателей доходов |
Показатель в строке 060 формы 6-НДФЛ должен быть равен общему количеству справок 2-НДФЛ с признаком 1 и приложений № 2 к декларации по налогу на прибыль* |
Если в строке 060 показатель больше, вы сдали справки 2-НДФЛ или приложения № 2 не на всех получателей доходов. Если меньше, исправьте данные в форме 6-НДФЛ |
|
Сумма неудержанного НДФЛ |
Показатель в строке 080 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога, неудержанная налоговым агентом» из справок 2-НДФЛ и строк 034 из приложений № 2 к декларации по налогу на прибыль* |
Если показатели не соответствуют, вы неверно указали сумму неудержанного налога. Найдите ошибку и исправьте ее |
|
Форма 6-НДФЛ и справки 2-НДФЛ с признаком 2 |
||
|
Сумма неудержанного налога |
Показатель в строке 080 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога, неудержанная налоговым агентом» из справок 2-НДФЛ и строк 034 из приложений № 2 к декларации по налогу на прибыль |
Если показатели не соответствуют, вы неверно указали сумму неудержанного налога или сдали справки 2-НФДЛ с признаком 2 не на всех физ. лиц. Исправьте ошибку |
6-НДФЛ за год - пример заполнения этого отчета есть в нашей статье - формируют по правилам, сохраняющим свою актуальность с 2016 года, но с учетом обновлений, внесенных приказом ФНС от 17.01.2018 № ММВ-7-11/18@. Рассмотрим, какие из этих правил значимы для формирования годовой отчетности, порядок заполнения и представления формуляра налоговикам.
Назначение отчета 6-НДФЛ и правила сдачи его за год
Отчет 6-НДФЛ является сводной отчетностью по налогу на доходы, который налоговый агент удерживает из доходов, выплачиваемых физлицам. В нем содержатся данные, позволяющие судить об объеме начислений налога к оплате за отчетный период и о том, в какие сроки этот налог следует уплатить в бюджет.
Отчет формируется поквартально, но данные в нем делятся на две группы, отражающие информацию:
- нарастающим итогом за прошедшие с начала года кварталы — в отношении расчета общей суммы подлежащего удержанию налога от оказавшегося начисленным за период дохода с учетом уменьшения его на возможные вычеты;
- только по последнему кварталу периода отчета — в части тех сумм налога, сроки оплаты которых (определенные в соответствии с законодательством) приходятся именно на этот квартал.
Отчетность, создаваемую по итогам периодов, последовательно включающих в себя каждый из трех первых кварталов года, сдают не позднее последней даты месяцев, наступающих после завершения каждого квартала. Для годового отчета установлен особый срок (1 апреля года, наступающего вслед за отчетным), совпадающий со сроком подачи другой (персональной) отчетности по удержанному в течение года НДФЛ (п. 2 ст. 230 НК РФ).
Напомним, что об отсутствии возможности удержания налога с выплаченного физлицу дохода тоже надо уведомить ИФНС, используя для этого ту же форму отчета (2-НДФЛ), что и для персональной отчетности. Но только сделать это надо раньше — до 1 марта года, наступающего вслед за отчетным (п. 5 ст. 226 НК РФ).
Даты всех вышеприведенных сроков, попадающие на общевыходные дни, приводят к переносу завершающего дня срока на более позднюю дату, отвечающую ближайшему к такому выходному буднему дню (п. 7 ст. 6.1 НК РФ). Выполнение этой нормы в 2019 году при представлении формуляра за 2018 год не приводит к переносу срока сдачи сводной НДФЛ-отчетности, т. к. 01.04.2019 — рабочий день.
Как же надо заполнить 6-НДФЛ за год, чтобы представленная отчетность не вызвала лишних вопросов по ее составлению? Этому будут способствовать:
- выбор актуального бланка формы;
- правильное занесение данных в нее;
- проведение проверки по существующим контрольным соотношениям.
О том, что можно проверить по контрольным соотношениям, разработанным ИФНС для проверки сводной НДФЛ-отчетности, читайте в материале «Контрольные соотношения для проверки формы 6-НДФЛ» .
Форму актуального бланка сводного НДФЛ-отчета содержит приказ ФНС России от 14.10.2015 № ММВ-7-11/450@ в редакции приказа ФНС от 17.01.2018 № ММВ-7-11/18@. В этом же документе приведено описание методики заполнения отчета. Отдельные вопросы применения приказа не 1 раз пояснялись в письмах ФНС России.
Новая форма 6-НДФЛ применяется с 26.03.2018.
Скачать обновленный бланк расчета 6-НДФЛ можно здесь .
Бланк формы составлен из титульного листа и двух специальных разделов, из которых:
- Раздел 1 посвящен тем сведениям, информация о которых показывается нарастающим итогом (о начисляемом доходе, вычетах, применяемой к доходу ставке и о налоге, разделяемом по видам на удержанный, начисленный, неудержанный и возвращенный). Если используются разные ставки, то по каждой из них раздел 1 заполняют на своем особом листе, при этом сведения, относящиеся ко всем ставкам одновременно, показывают лишь на первом из листов.
- относится к сведениям только последнего из кварталов, которые представляют собой цифры выплаченного дохода, суммы оказавшегося удержанным с него налога и даты, отвечающие дням выдачи доходов, удержаниям налога с них и срокам для оплаты этого налога в бюджет. Заносят в него всю информацию группами строк, объединяющих вышеперечисленные сведения применительно к дате каждого факта выплаты при условии, что срок оплаты налога по этой выплате тоже оказывается единым.
Отчет формируют отдельно:
- по каждому из используемых налоговым агентом кодов ОКТМО;
- по каждому из обособленных подразделений, которое самостоятельно выплачивает доходы.
Титульный лист имеет вид, стандартный для любой налоговой отчетности, и содержит сведения об отчитывающемся лице, месте подачи отчета и о периоде, за который этот отчет составлен. Период, соответствующий году, зашифровывается кодом 34.
Как правильно заполнять сводную НДФЛ-отчетность
Как правильно заполнять 6-НДФЛ за год? Самое главное условие правильного заполнения — это верно рассчитанные суммы исходных данных. Сама процедура заполнения не так сложна, но требует некоторых навыков и знания ряда правил, связанных как с расчетом НДФЛ, так и с определением сроков для уплаты того налога, который расценивается как удержанный.
Какие данные потребуются для заполнения отчета? Прежде всего, сведения о начислениях доходов, примененных к ним вычетах и суммах налога, относящихся к этому доходу. На их основе будет заполняться раздел 1. Затем — информация о датах осуществленных выплат с относящимися к ним значениями начисленного (в сумме до удержания с него НДФЛ) дохода и величинами удерживаемого с него налога — для заполнения раздела 2.
Именно раздел 2 вызывает наибольшее количество вопросов при заполнении, ответы на которые найти достаточно просто, если помнить о нескольких правилах.
Одна группа таких правил касается особенностей определения даты, считающейся датой фактического получения дохода:
- для обычной зарплаты ее считают соответствующей последнему дню месяца, с которым связано ее начисление (п. 2 ст. 223 НК РФ);
- для выплат при увольнении и доходов прочих видов в большинстве случаев она принимается соответствующей дате факта выдачи средств (п. 1 ст. 223 НК РФ);
- для доходов некоторых не часто встречающихся видов для ее определения существует особый порядок (пп. 3, 4 ст. 226, п. 7 ст. 226.1 НК РФ).
Кроме того, нужно знать ряд правил работы с НДФЛ:
- Удержанным он становится только при выплате дохода (п. 4 ст. 226 НК РФ).
- Сроки для направления в бюджет сумм удержанного налога не имеют соответствия с датой удержания и определяются как (п. 6 ст. 226 НК РФ):
- первый рабочий день, наступающий вслед за днем выплаты дохода, если этот доход не относится к отпускным или больничным;
- последнее число месяца оплаты, если доход имеет вид отпускных или больничных, при этом нужно иметь в виду, что срок платежа, выпавший на последний день месяца и совпавший с выходным, перенесется на первый будний день следующего за днем выплаты месяца (п. 7 ст. 6.1 НК РФ).
Таким образом, если в один день осуществлены выплаты доходов, имеющие разные сроки фактического их получения или разные даты для уплаты налога, то информацию в разделе 2, относящуюся к ним, придется разделить. То есть групп сведений о выплатах, влекущих за собой необходимость уплаты налога, в разделе 2 может оказаться существенно больше, чем дат фактического осуществления выдачи средств. При нехватке строк для внесения всех необходимых сведений в этот раздел в нем формируют доплисты.
Заполнение 6-НДФЛ за год — пример
Рассмотрим внесение данных в 6-НДФЛ за год на примере заполнения, выполненного на конкретных цифрах.
Предположим, что в ООО «Веста» (зарегистрировано в Санкт-Петербурге) в течение 2018 года доход начислялся 20 его сотрудникам. Общая величина начислений, подлежащих обложению по ставке 13%, составила 7 054 374,40 руб. Общий объем вычетов, уменьшивших этот доход, равен 198 800,00. За все месяцы года по факту выплат дохода удержанным оказался налог в сумме, составившей
878 206 руб.
По датам 4-го квартала фактические выплаты распределились так:
- 10.10.2018 осуществлена выдача зарплаты за сентябрь 2018 года в сумме
743 034,74 руб., удержанный с нее налог составил 91 134 руб.; - 09.11.2018 осуществлена выдача зарплаты за октябрь 2018 года в сумме
784 996,86 руб., удержанный с нее налог составил 96 590 руб.;
Форма 6-НДФЛ содержит обобщенную информацию о налоге, уплаченном с доходов работников, и подается ежеквартально. В ней подлежат отражению суммы доходов, а также исчисленные и уплаченные с них суммы налога.
Подается расчет 6-НДФЛ всеми налоговыми агентами. Крайняя дата сдачи за год - 1 апреля. Однако в этом году она приходится на выходной, поэтому подать расчет за 2017 год нужно до 2 апреля 2018 года .
Обычно расчет подается налоговыми агентами в «свою» ИФНС, то есть по месту учета компании либо по месту регистрации ИП. Но для определенных случаев установлены отдельные правила.
Обособленные подразделения
Юридическое лицо, имеющее обособленные подразделения, подает расчет по месту учета каждого из них. В форму включаются доходы и НДФЛ работников этого подразделения.
Если на учете в одной ИФНС стоят два обособленных подразделения, но они имеют разные коды ОКТМО (относятся к разным муниципальным образованиям), то 6-НДФЛ подается отдельно в отношении каждого из них. Если ситуация обратная, то есть два обособленных подразделения с одним ОКТМО стоят на учете в разных ИФНС, то юридическое лицо может встать на учет в одной из инспекций и отчитываться по 6-НДФЛ перед ней за оба подразделения.
Случается, что сотрудник успел поработать в разных филиалах в течение одного налогового периода. Если при этом они имеют разные ОКТМО, то придется подавать несколько форм.
На титульном листе 6-НДФЛ при наличии подразделений необходимо указывать:
- ИНН головной организации;
- КПП обособленного подразделения;
- ОКТМО муниципального образования, на территории которого расположено место работы сотрудников (его же указать в платежном поручении).
Смена адреса
Если в течение налогового периода компания «переехала» в другую ИФНС, то по новому месту учета необходимо подать две формы 6-НДФЛ :
- первую - за период нахождения по прежнему адресу, указав старый ОКТМО;
- вторую - за период нахождения по новому адресу, указав новый ОКТМО.
КПП в обоих формах указывается тот, который присвоен новой ИФНС.
Новая форма 6-НДФЛ
18 января 2018 года ФНС своим приказом № ММВ-7-11/18@ утвердила новую форму 6-НДФЛ, но она вступит в силу лишь с 26 марта 2018 года . Пока отчитываться нужно по старой форме, утвержденной приказом ФНС от 14.10.2015 № ММВ-7-11/450@.
Однако за следующий квартал в любом случае придется подавать уже новую форму, поэтому рассмотрим, что в ней изменилось.
Новшества в основном касаются реорганизованных юридических лиц . С 1 января текущего года в случае неподачи компанией 6-НДФЛ до реорганизации это должен сделать ее правопреемник. В связи с этим изменения формы и порядка ее заполнения таковы:
- Появились поля для реквизитов правопреемника
на титульном листе:
- поле для указания формы реорганизации
, в котором нужно поставить подходящий код:
- 1 - преобразование,
- 2 - слияние,
- 3 - разделение,
- 5 - присоединение,
- 6 - разделение с одновременным присоединение,
- 0 - ликвидация;
- поле для указания ИНН/КПП реорганизованной компании (остальные ставят прочерк).
- поле для указания формы реорганизации
, в котором нужно поставить подходящий код:
- Введены коды для правопреемников
, которые нужны указывать в поле «по месту нахождения (учета)»:
- 216 - для правопреемников, которые являются крупнейшими налогоплательщиками;
- 215 - для всех остальных.
- В поле для подтверждения достоверности и полноты сведений появилось указание на правопреемника налогового агента (код «1»).
- При подаче формы правопреемником в поле «налоговый агент» нужно указывать название реорганизованной организации или ее обособленного подразделения.
- Появились поля для реквизитов правопреемника
на титульном листе:
Кроме того, небольшие изменения коснутся всех налоговых агентов , а именно:
- в поле «по месту нахождения (учета)» налогоплательщики, не относящиеся к числу крупных, вместо кода «212» должны указывать код «214» ;
- для подтверждения полномочий доверенного лица нужно будет указывать реквизиты документа , в не только его наименование.
Санкции за нарушения
За нарушения срока и формы подачи 6-НДФЛ предусмотрена налоговая и административная ответственность. Все санкции собраны в следующей таблице.
Таблица 1. Возможные санкции за нарушение порядка и срока подачи 6-НДФЛ
| Нарушение | Санкция | Регулирующая норма |
| Форма не подана | 1 тыс. рублей за каждый месяц (полный и неполный) | п. 1.2 ст. 126 НК РФ |
| Расчет не поступил в ИФНС в течение 10 дней после окончания срока сдачи | Блокировка расчетного счета | п. 3.2 ст. 76 НК РФ |
| Ошибка в расчете (если выявлена налоговым органом до того, как агент ее исправил) | 500 рублей | ст. 126.1 НК РФ |
| Несоблюдение формы (подача на бумаге вместо направления по ТКС)* | 200 рублей | ст. 119.1 НК РФ |
| Нарушение срока подачи | 300-500 рублей на должностное лицо | ч. 1 ст. 15.6 КоАП РФ |
*Примечание. Налоговые агенты, подающие расчет в отношении 25 и более застрахованных лиц, должны сдавать его в электронной форме по ТКС. Все прочие могут выбирать форму на свое усмотрение.
К административной ответственности привлекаются должностные лица компании. Например, штраф за несвоевременную подачу 6-НДФЛ наложат на главного бухгалтера, если в его должностной инструкции указано, что он отвечает за своевременную подачи отчетности.
Как заполнить 6-НДФЛ
Форма состоит из титульного листа и двух разделов. В титуле указывается наименование налогового агента, его основные реквизиты, а также данные о налоговом органе. В разделах 1 и 2 указываются сведения обо всех доходах физических лиц, с которых начисляется НДФЛ. Подразумеваются не только работники, но и лица, с которыми заключались договоры гражданско-правового характера, если с выплат по ним начисляется НДФЛ. А вот доходы, которые не облагаются налогом (например, детские пособия), в форме не отражаются.
Титульный лист
На следующем изображении представлен пример заполнения информативной части титульного листа формы 6-НДФЛ (старая форма для отчета за 2017 год).
Пример заполнения 6-НДФЛ
Если расчет будет подаваться после 26 марта 2018 года и будет применяться новая форма , следует учесть особенности, о которых мы рассказали в начале статьи. Вот как выглядит верхняя часть титульного листа в обновленной 6-НДФЛ:
 Фрагмент титульного листа новой формы 6-НДФЛ
Заполнение титульного листа 6-НДФЛ обычно не вызывает вопросов. Про то, как нужно заполнять ИНН, КПП и ОКТМО при наличии обособленных подразделений, мы рассказали выше. Соответственно, при отсутствии филиалов прописываются собственные коды. Остальные поля заполняются так:
- «Номер корректировки » - при первичной сдаче указывается «000», в противном случае ставится порядковый номер декларации «001», «002» и так далее.
- «Период представления » - для формы за год это код «34».
- «Налоговый период » - 2017.
- «Код налогового органа
» складывается из двух значений:
- первые две цифры - код региона;
- последние две цифры - номер налоговой инспекции.
- Код «по месту нахождения (учета) » берется из приложения к Приказу, которым утверждена форма. Организации, зарегистрированные по месту учета, в старой форме ставят «212», в новой - «214».
Раздел 1
В этом разделе сведения указываются нарастающим итогом за весь отчетный период. Заполняется он одинаково и в новый, и в старой форме - изменении этого раздела не коснулись. Построчное заполнение раздела 1 формы 6-НДФЛ представлено в следующей таблице.
Таблица 2. Заполнение строк раздела 1 формы 6-НДФЛ
| Строка | Что указывается |
| 010 | Ставка НДФЛ |
| 020 | Общий доход всех лиц с начала периода (года) |
| 025 | Доходы в виде дивидендов |
| 030 | Вычеты по доходам из строки 020 |
| 040 | Общий исчисленный НДФЛ |
| 045 | НДФЛ с дивидендов (входит в строку 040) |
| 050 |
Сумма авансового платежа, уплаченного мигрантом с патентом |
| 060 | Количество лиц, по которым подается форма |
| 070 | Сумма удержанного за весь период НДФЛ |
| 080 | Сумма налога, которую агент не смог удержать (например, с доходов в натуральной форме). Не подлежит отражению НДФЛ, который будет удержан в следующем периоде |
| 090 | Сумма НДФЛ, которая была возвращена плательщику |
Внимание! Если доходы облагались НДФЛ по разным ставкам , нужно заполнить несколько блоков строк 010-050 и указать в каждом из них сведения по одной ставке. При этом в строках 060-090 показатели отражаются общей суммой.
Раздел 2
В разделе 2 указываются сведения только за 3 последних месяца отчетного периода. То есть в разделе 2 формы 6-НДФЛ за 2017 год нужно указать данные за последний квартал этого года.
В разделе 5 полей, в которых отражается такая информация:
- по строке 100 - дата получения дохода;
- по строке 110 - дата удержания НДФЛ с этого дохода;
- по строке 120 - дата перечисления налога в бюджет.
- по строке 130 - сумма полученного дохода;
- по строке 140 - сумма удержанного НДФЛ.
Основные сложности при заполнении раздела 2 вызывает определение дат получения дохода и перечисления НДФЛ . Они отличаются для разных видов доходов. Чтобы не запутаться, рекомендуем свериться со следующей таблицей.
В таблице отсутствует графа с датой удержания налога , поскольку чаще всего она совпадает с датой получения дохода. Исключения из этого правила - под таблицей.
Таблица 3. Определение дат для 6-НДФЛ
| Д оход | Дата получения | Срок перечисления НДФЛ |
| Зарплата.
Премия (как часть оплаты труда) |
Последний день месяца, за который начислили зарплату или премию за месяц, входящую в оплату труда | Не позднее дня, следующего за днем выплаты премии или зарплаты при окончательном расчете. |
| (годовая, квартальная, в связи с каким-либо событием) | День выплаты премии | |
| Отпускные, больничное пособие | День выплаты | Не позднее последнего дня месяца, в котором выплачивались отпускные или пособие по временной нетрудоспособности |
| Выплаты при увольнении (зарплата, компенсация за неиспользованный отпуск) | Последний день работы | |
| Дивиденды | День выплаты | |
| Для ООО - не позднее дня, следующего за днем выплаты.
Для АО - не позднее одного месяца с наиболее ранних из следующих дат:
|
||
| Матпомощь | День выплаты | Не позднее дня, следующего за днем выплаты |
| Подарки в натуральной форме | День выплаты (передачи) подарка | Не позднее дня, следующего за днем выдачи подарка |
*Пояснение . НДФЛ с аванса не удерживается - он будет удержан с зарплаты за вторую часть месяца. Однако бывает, что аванс выплачивается в последний день месяца. В таком случае он признается оплатой труда за месяц, и НДФЛ удерживается как с заработной платы.
Дата получения дохода и удержания НДФЛ не совпадают в случаях:
- При выплате суточных сверх установленных нормативов . Днем удержания налога считается ближайший день выплаты заработной платы в том месяце, в котором утвержден авансовый отчет.
- При получении материальной выгоды - дорогостоящих подарков, иного дохода. Днем удержания налога считается ближайший день выплаты зарплаты.
При заполнении строк 100-120 суммируются все доходы, у которых соответственно совпадают все 3 даты. То есть можно просуммировать зарплату и ежемесячные премии. А вот квартальные премии, отпускные, больничные будут показаны отдельно. В форме будет присутствовать необходимое количество блоков строк 100-140.
Важно! При заполнении строки 130 доход указывается полной суммой. То есть уменьшать его на сумму НДФЛ и вычетов не нужно.
Итак, при заполнении 6-НДФЛ за 2017 год имеем следующее:
- В разделе 1 будут отражены доходы, фактически полученные в 2017 году .
- В разделе 2 будут фигурировать доходы, срок уплаты НДФЛ с которых истекает в последнем квартале 2017 года .
О нюансах отражения заработной платы за декабрь . Если она выплачивается в январе, то в форме за год она отражена не будет.
Пример заполнения
Рассмотрим порядок заполнения формы 6-НДФЛ на примере ООО «Ромашка». Организация создана в начале 2017 года, количество сотрудников - 6. Данные за год таковы:
- совокупный доход работников составил 5 100 000 рублей ;
- им предоставлены стандартные вычеты в сумме 14 000 рублей ;
- размер НДФЛ с дохода за год - 661 180 рублей ;
- размер удержанногоза год НДФЛ составил 610 480 рублей (налог с декабрьской зарплаты в сумме 50 700 рублей удержан в январе 2018).
Вот как будет выглядеть раздел 1 формы 6-НДФЛ ООО «Ромашка» за 2017 год:
 Раздел 1 формы 6-НДФЛ ООО Ромашка
В следующей таблице перечислены операции за IV квартал, которые понадобятся для отражения в разделе 2 формы 6-НДФЛ.
Таблица 4. Операции ООО «Ромашка» в IV квартале 2017 года по выплате дохода и удержанию НДФЛ
|
Дата |
Операции и суммы |
|
Перечислен НДФЛ с отпускных, выплаченных 12.09.2017. Сумма отпускных - 90 000 рублей, сумма НДФЛ – 11 700 рублей |
|
|
Выплачена ЗП за сентябрь в размере 290 000 рублей, удержан НДФЛ - 37 700 рублей |
|
|
Перечислен в бюджет НДФЛ с зарплаты за сентябрь |
|
|
Начислена зарплата за октябрь в сумме 410 000 рублей, исчислен НДФЛ - 53 300 рублей |
|
|
Выплачена зарплата за октябрь, удержан НДФЛ |
|
|
Перечислен НДФЛ за октябрь |
|
|
Начислена зарплата за ноябрь в размере 390 000,00 рублей, исчислен НДФЛ - 50 700 рублей |
|
|
Выплачена ЗП за ноябрь и премия за III квартал в размере 150 000 рублей (НДФЛ с премии – 19 500 рублей), удержан НДФЛ |
|
|
Перечислен НДФЛ с зарплаты за ноябрь и премии за III квартал |
|
|
Начислена зарплата за декабрь в сумме 390 000 рублей, исчислен НДФЛ - 50 700 рублей* |
*Примечание . Заработная плата за декабрь, выплаченная в январе, в расчете за 2017 год фигурировать не будет, поскольку срок уплаты НДФЛ с нее истекает в январе.
А вот как будет выглядеть заполненный по этим данным раздел 2 расчета 6-НДФЛ:
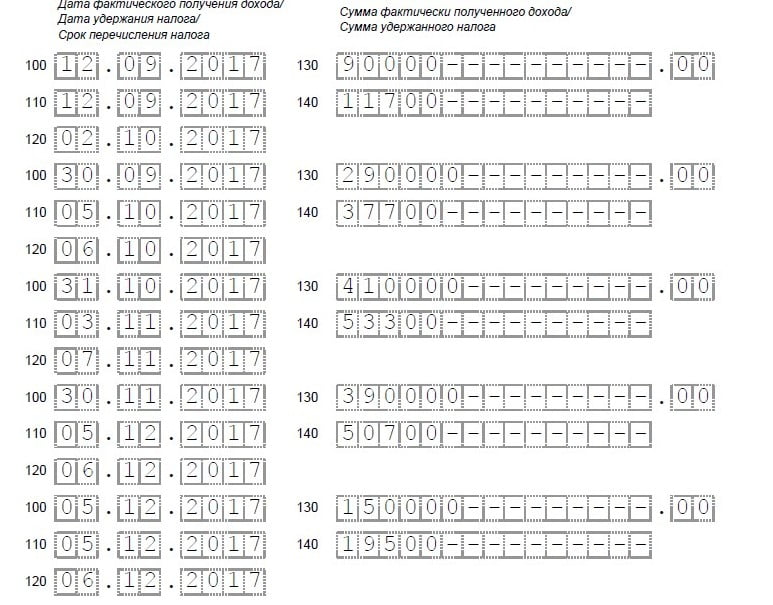 Раздел 2 расчета 6-НДФЛ компании из примера
Если допущена ошибка
При обнаружении в поданной форме ошибки либо при пересчете НДФЛ за прошлый год подается уточненный расчет . Определенных сроков для этого Налоговый кодекс не предусматривает. Но если вы нашли ошибку сами, незамедлительно исправьте ее и представьте «уточненку». Если сделать это раньше того, как ошибку найдут налоговики, штрафа в размере 500 рублей можно избежать.
Особенности уточненной формы 6-НДФЛ таковы:
- указывается номер корректировки - «001» для первой, «002» для второй и так далее;
- в полях, в которых найдены неточности и ошибки, нужно указать правильные данные ;
- остальные поля заполняются так же, как в первичном расчете.
Отдельно упомянем о том, как исправить форму, если вы указали неверный код КПП или ОКТМО . В этом случае нужно подавать два расчета:
- В первом нужно указать правильные коды КПП и ОКТМО и поставить номер корректировки «000» . Все прочие данные перенести из прежней формы .
- Во втором расчете указывается номер корректировки «001» , а также КПП и ОКТМО, которые были указаны в ошибочной форме. Во всех разделах должны быть проставлены нулевые данные .
Обобщенный квартальный расчет исчисленного и удержанного НДФЛ сдается в инспекцию уже второй год подряд, но вопросы по заполнению формы тем не менее остаются.
Сроки и порядок представления расчета
Расчет сдают налоговые агенты (п. 2 ст. 230 НК РФ).
Нулевой расчет не подается, если НДФЛ-облагаемые доходы не начислялись и не выплачивались (письмо ФНС РФ от 01.08.2016 № БС-4-11/13984@).
Если «нулевка» все же подана, то ИФНС ее примет (письмо ФНС РФ от 04.05.2016 № БС-4-11/7928@).
Расчеты за I квартал, полугодие и 9 месяцев подаются не позднее последнего дня месяца, следующего за указанным периодом. Поэтому квартальные расчеты в 2017 году представляется в следующие сроки (п. 7 ст. 6.1, п. 2 ст. 230 НК РФ):
- за I квартал — не позднее 4 мая (с учетом переносов выходных и праздничных дней);
- за полугодие — не позднее 31 июля;
- за 9 месяцев — не позднее 31 октября.
Годовой расчет сдается так же, как и справки 2-НДФЛ: за 2017 год — не позднее 02.04.2018 (1 апреля - выходной).
Расчет 6-НДФЛ представляется только в электронной форме по ТКС, если в налоговом (отчетном) периоде доходы выплачены 25 и более физлицам, если 24 и менее, то работодатели сами решают как подать форму: виртуально или на бумаге (п. 2 ст. 230 НК РФ).
По общему правилу подавать расчет нужно в ИФНС по месту учета организации (регистрации ИП по месту жительства).
При наличии обособленных подразделений (ОП) расчет по форме 6-НДФЛ подается организацией в отношении работников этих ОП в ИФНС по месту учета таких подразделений, а также в отношении физлиц, получивших доходы по гражданско-правовым договорам в ИФНС по месту учета ОП, заключивших такие договоры (п. 2 ст. 230 НК РФ).
Расчет заполняется отдельно по каждому ОП независимо от того, что они состоят на учете в одной инспекции, но на территориях разных муниципальных образований и у них разные ОКТМО (письмо ФНС РФ от 28.12. 2015 № БС-4-11/23129@).
Если ОП находятся в одном муниципальном образовании, но на территориях, подведомственных разным ИФНС, организация вправе встать на учет в одной инспекции и подавать расчеты туда (п. 4 ст. 83 НК РФ).
Работник трудился в разных филиалах . Если в течение налогового периода сотрудник работал в разных филиалах организации и его рабочее место находилось по различным ОКТМО, налоговый агент должен представить по такому сотруднику несколько справок 2-НДФЛ (по числу комбинаций ИНН — КПП — код ОКТМО).
В части справки налоговый агент имеет право представлять множество файлов: до 3 тыс. справок в одном файле.
Также подаются отдельные расчеты по форме 6-НДФЛ, различающиеся хотя бы одним из реквизитов (ИНН, КПП, код ОКТМО).
В части оформления 6-НДФЛ и 2-НДФЛ: в титульной части проставляется ИНН головной организации, КПП филиала, ОКТМО по месту нахождения рабочих мест физлиц. В платежках указывается тот же ОКТМО (письмо ФНС РФ от 07.07.2017 № БС-4-11/13281@).
Если компания сменила адрес , то после постановки на учет в ИФНС по новому месту нахождения компания должна представить в новую инспекцию 2-НДФЛ и 6-НДФЛ:
- за период постановки на учет в ИФНС по прежнему месту нахождения, указывая старое ОКТМО;
- за период после постановки на учет в ИФНС по новому месту нахождения, указывая новое ОКТМО.
При этом в справках 2-НДФЛ и расчете 6-НДФЛ указывается КПП организации (обособленного подразделения), присвоенный налоговым органом по новому месту нахождения (письмо ФНС РФ от 27.12.2016 № БС-4-11/25114@).
Расчет за 2017 год подается по обновленной форме
С отчетности за 2017 год, но не ранее 26.03.2018, применяется обновленная форма 6-НДФЛ (Приказ ФНС РФ от 17.01.2018 № ММВ-7-11/18@).
Новшества, в основном, связаны с тем, что с 1 января 2018 года при реорганизации правопреемнику нужно подать расчет (справку о доходах) за реорганизованную компанию, если она не сделала этого.
В соответствии с этими нововведениями изменен титульный лист расчета и правила заполнения формы:
- появились реквизиты для правопреемников:
1) «форма реорганизации (ликвидация) (код)», где указывается одно из значений: 1 — преобразование, 2 — слияние, 3 — разделение, 5 — присоединение, 6 — разделение с одновременным присоединение, 0 — ликвидация;
2) «ИНН/КПП реорганизованной организации», где правопреемник проставляет свой ИНН и КПП (остальные организации ставят прочерки);
- установлены коды для правопреемника (215 или 216, если он является крупнейшим налогоплательщиком), проставляемые в реквизите «по месту нахождения (учета) (код)»;
- в поле «налоговый агент» указывается название реорганизованной организации или ее обособленного подразделения;
- появилась возможность правопреемнику подтвердить достоверность сведений.
Однако изменения касаются не только правопреемников, но и всех налоговых агентов,
Поменялись коды для юрлиц, не являющихся крупнейшими налогоплательщиками: вместо кода 212 в реквизите «по месту нахождения (учета) (код)» им надо будет указывать 214.
Чтобы подтвердить полномочия представителя надо будет указать не только название документа, но и его реквизиты.
Кроме того, изменился штрих-код.
Штрафы за нарушения порядка сдачи расчета и за ошибки в нем
Штраф за непредставление формы — 1 тыс. рублей за каждый полный или неполный месяц со дня, установленного для его представления (п. 1.2 ст. 126 НК РФ).
Если расчет не подан в течение 10 дней по истечении установленного срока, то могут заблокировать счета в банке (п. 3.2 ст. 76 НК РФ).
Штраф за ошибки в расчете составит 500 рублей. При самостоятельном исправлении ошибки штрафа не будет, если подать уточненный расчет до того, как стало известно, что инспекторы обнаружили недостоверные сведения (ст. 126.1 НК РФ).
Штраф за несоблюдение формы представления расчета (бумага вместо электронного вида) — 200 рублей (ст. 119.1 НК РФ).
Также помимо налоговой ответственности на организацию предусмотрена административная ответственность на должностное лицо.
Штраф за непредставление в срок расчета для работника организации, ответственного за его представление, — от 300 до 500 рублей (ч. 1 ст. 15.6 КоАП РФ).
Примечание редакции:
если в организации работает главбух, в должностной инструкции которого обозначена своевременная сдача отчетности, то привлечь должны его (Постановление ВС РФ от 09.03.2017 № 78-АД17-8).
Особенности заполнения расчета
В нем надо показать все доходы физлиц, с которых исчисляется НДФЛ. В форму 6-НДФЛ не попадут доходы, с которых налоговый агент не платит налог (например, детские пособия, суммы оплаты по договору купли-продажи имущества, заключенному с физлицом).
Раздел 1 расчета заполняется нарастающим итогом, в нем отражается:
- в стр. 010 - применяемая НДФЛ-ставка;
- в стр. 020 - доходы физлиц с начала года;
- в стр. 030 - вычеты по доходам, показанным в предыдущей строке;
- в стр. 040 — исчисленный с доходов НДФЛ;
- в стр. 025 и 045 - доходы в виде выплаченных дивидендов и налог, исчисленный с них (соответственно);
- в стр. 050 - сумма авансового платежа, уплаченного мигрантом с патентом;
- в стр. 060 - число тех людей, чьи доходы попали в расчет;
- в стр. 070 - сумма налога, удержанная с начала года;
- в стр. 080 - НДФЛ, который налоговый агент не может удержать;
- в стр. 090 - сумма налога, возвращенная физлицу.
При использовании разных НДФЛ-ставок придется заполнять несколько блоков строк 010-050 (отдельный блок на каждую ставку). В строках 060-090 показываются суммированные цифры по всем ставкам.
Раздел 2 включает данные по тем операциям, которые произведены за последние 3 месяца отчетного периода. Таким образом, в раздел 2 расчета за 9 месяцев попадут выплаты за III квартал.
Для каждой выплаты определяется дата: получения дохода - в стр. 100, дата удержания налога - в стр. 110, срок уплаты НДФЛ - в стр. 120.
Статья 223 НК РФ определяет даты возникновения различных видов доходов, а ст. 226-226.1 НК РФ указывают на сроки перечисления налога в бюджет. Приведем их в таблице:
Основные виды доходов | Дата получения дохода | Срок перечисления НДФЛ |
Зарплата (аванс), премии | Последний день месяца, за который начислили зарплату или премию за месяц, входящую в систему оплаты труда (п. 2 ст. 223 НК РФ, письма ФНС от 09.08.2016 № ГД-4-11/14507, от 01.08.2016 № БС-4-11/13984@, Минфина Письма Минфина от 04.04.2017 № 03-04-07/19708). Если выплачена годовая, квартальная или единовременная премия, то датой получения дохода будет день выплаты премии (Письмо Минфина РФ № от 29.09.2017 № 03-04-07/63400) | Не позднее дня, следующего за днем выплаты премии или зарплаты при окончательном расчете. Если аванс выплачивается в последний день месяца, то по существу он является оплатой труда за месяц и при его выплате надо исчислить и удержать НДФЛ (п. 2 ст. 223 НК РФ). В этом случае сумма аванса в расчете показывается как самостоятельная выплата по тем же правилам, что и зарплата |
Отпускные, больничное пособие | День выплаты (пп. 1 п. 1 ст. 223 НК РФ, Письма ФНС от 25.01.2017 N БС-4-11/1249@, от 01.08.2016 № БС-4-11/13984@). | Не позднее последнего дня месяца, в котором выплачивались отпускные или пособие по временной нетрудоспособности |
Выплаты при увольнении (зарплата, компенсация за неиспользованный отпуск) | Последний день работы (пп. 1 п. 1, п. 2 ст. 223 НК РФ, ст. 140 ТК РФ) | Не позднее дня, следующего за днем выплаты |
Матпомощь | День выплаты (пп. 1 п. 1 ст. 223 НК РФ, Письма ФНС от 16.05.2016 № БС-4-11/8568@, от 09.08.2016 № ГД-4-11/14507) |
|
Дивиденды | Не позднее дня, следующего за днем выплаты (если выплату производит ООО). Не позднее одного месяца с наиболее ранних из следующих дат: окончание соответствующего налогового периода, дата выплаты денежных средств, дата окончания действия договора (если это АО) |
|
Подарки в натуральной форме | День выплаты (передачи) подарка (пп. 1, 2 п. 1 ст. 223 НК РФ, Письма ФНС от 16.11.2016 № БС-4-11/21695@, от 28.03.2016 № БС-4-11/5278@) | Не позднее дня, следующего за днем выдачи подарка |
Дата удержания налога почти всегда совпадает с датой выплаты дохода (п. 4 ст. 226 НК РФ), но есть исключения. Так, датой удержания НДФЛ:
- с аванса (зарплаты за первую половину месяца) будет день выплаты зарплаты за его вторую половину (письма ФНС РФ от 29.04.2016 № БС-4-11/7893, Минфина РФ от 01.02.2017 № 03-04-06/5209);
- со сверхнормативных суточных — ближайший день выплаты зарплаты за месяц, в котором утвержден авансовый отчет (письмо Минфина РФ от 05.06.2017 № 03-04-06/35510);
- с материальной выгоды, подарков дороже 4 тыс. рублей (иного натурального дохода) — ближайший день выплаты зарплаты (п. 4 ст. 226 НК РФ).
Доходы в строке 130 расчета указываются полностью, без уменьшения на НДФЛ и вычеты.
Доходы, у которых все три даты по строкам 100-120 совпадают, отражаются в одном блоке строк 100-140. Например, вместе с зарплатой можно показать выплаченную премию за месяц, отпускные и больничные показываются всегда отдельно от зарплаты.
Если срок перечисления налога наступает в IV квартале (например, сентябрьская зарплата выплачена в октябре или 30 сентября), показывать доход в разделе 2 расчета за 9 месяцев не надо, даже если он отражен в разделе 1. Такой доход отразится в разделе 2 годового расчета (письмо ФНС РФ от 21.07.2017 № БС-4-11/14329@).
Нюансы заполнения годовой формы:
- в разд. 1 попадут суммы начисленных доходов, дата фактического получения которых приходится на истекший год;
- в разд. 2 отразятся выплаченные доходы, срок уплаты НДФЛ с которых истекает в октябре - декабре;
- декабрьская зарплата, выплаченная в январе, в годовой расчет не попадет, ее нужно показать в разд. 2 расчета за I квартал следующего года.
Пример заполнения 6-НДФЛ за 2017 год
Общество создано в январе 2017 года, в нем работает 3 сотрудника, которым в 2017 году:
- начислили доходов на общую сумму 2 550 000 руб.;
- предоставили стандартные вычеты в сумме 7 000 руб.;
- со всех выплат исчислили НДФЛ - 330 590 руб.
Налог, исчисленный с зарплаты за декабрь, составил 25 350 руб., компания удержала и уплатила его в бюджет в январе 2018 года (при выплате зарплаты). С остальных выплат НДФЛ был рассчитан и удержан налоговым агентом.
Таким образом, за 12 месяцев 2017 года сумма удержанного налога — 305 240 руб. (330 590 руб. - 25 350 руб.).
В IV квартале компания проводила следующие операции:
- 02.10.2017 перечислила НДФЛ с отпускных, выплаченных 12.09.2017. Сумма отпускных — 45 000 руб., сумма НДФЛ - 5 850 руб.;
- 05.10.2017 выплатила зарплату за сентябрь в размере 145 000,00 руб., удержала НДФЛ с зарплаты — 18 850 руб.;
- 06.10.2017 перечислила в бюджет НДФЛ с зарплаты за сентябрь;
- 31.10.2017 начислила зарплату за октябрь в сумме 205 000,00 руб., исчислила НДФЛ с зарплаты — 26 650 руб.;
- 03.11.2017 выплатила зарплату за октябрь, удержала НДФЛ с этого дохода;
- 07.11.2017 перечислила в бюджет НДФЛ с октябрьской зарплаты;
- 30.11.2017 начислила зарплату за ноябрь в размере 195 000,00 руб., исчислила НДФЛ с зарплаты — 25 350 руб.;
- 05.12.2017 выплатила зарплату за ноябрь и премию за 3 квартал в размере 75 000 руб. (приказ от 25.11.2017, НДФЛ с премии - 9 750 руб.), удержала НДФЛ с этого дохода;
- 06.12.2017 перечислила в бюджет НДФЛ с зарплаты за ноябрь и премии за 3 квартал;
- 21.12.2017 выплатила больничное пособие в размере 28 000,00 руб., начислила и удержала НДФЛ — 3 640 руб.;
- 31.12.2017 начислила зарплату за декабрь в общей сумме 195 000,00 руб., исчислила НДФЛ с нее — 25 350 руб.
Сдаем «уточненку»
Уточнить расчет придется, если в нем забыли указать какие-либо сведения или найдены ошибки (в суммах доходов, вычетов, налога или персональных данных и пр.).
Также «уточненка» сдается при пересчете НДФЛ за истекший год (письмо ФНС РФ от 21.09.2016 № БС-4-11/17756@).
Сроки для сдачи уточненного расчета НК РФ не определяет. Однако его лучше отправить в инспекцию до того, как налоговики найдут неточность. Тогда штрафа в размере 500 рублей можно не опасаться.
В строке «Номер корректировки» указывается«001», если расчет исправляется первый раз, «002» — при подачи второй «уточненки» и так далее. В строках, где обнаружены ошибки, указываются верные данные, в остальных строках - те же данные, что и в первичной отчетности.
В расчете неверно указаны КПП или ОКТМО . В этом случае также надо сдать «уточненку». При этом в инспекцию сдается два расчета (письмо ФНС РФ от 12.08.2016 № ГД-4-11/14772):
- в одном расчете указывается номер корректировки «000», проставляются верные значения КПП или ОКТМО, остальные строки переносят из первичного расчета;
- второй расчет подают с номером корректировки «001», КПП или ОКТМО указывают те же, что и в ошибочном отчете, во всех разделах расчета проставляют нули.
Если расчет с правильными КПП или ОКТМО представлен с опозданием, штраф по п. 1.2 ст. 126 НК РФ (за нарушение срока сдачи отчетности) не применяется.
Для достоверного формирования состояния расчетов с бюджетом, в случае изменения данных КРСБ после сдачи уточненных расчетов, можно подать заявление на уточнение ошибочно заполненных реквизитов расчетных документов.
Примечание редакции:
в связи с передачей администрирования НДФЛ межрегиональными (межрайонными) инспекциями по крупнейшим налогоплательщикам в территориальные налоговые органы ФНС РФ сообщила следующее.
С отчетности за 2016 год крупнейшим налогоплательщикам, имеющим ОП, нужно сдавать 6-НДФЛ и 2-НДФЛ в территориальные налоговые органы. При этом если «уточненки» по НДФЛ за прошлые периоды сдаются после 01.01.2017, то их следует направить также в обычные инспекции (письмо ФНС РФ от 19.12.2016 № БС-4-11/24349@).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации