
Правила составления авансового отчета. Авансовый отчет и образец его заполнения
Авансовый отчёт – один из документов, который входит в бухгалтерскую отчётность. Он нужен для подтверждения расходования денежных средств, которые выдаются сотрудникам в виде аванса. Но на этом правила и особенности документа не заканчиваются.
Сам авансовый отчёт имеет форму бланка, заполняемого с лицевой и оборотной сторон. В заполнении должны принимать участие два подотчётных лица: бухгалтер и второй сотрудник.
Унифицированная форма бланков содержит поля, где проставляет подписи каждый из ответственных сотрудников.
Закрепляет всё руководитель. Эти поля надо предусмотреть даже тем, кто занимается разработкой собственных форм.
Сотрудник должен прикладывать к отчёту все документы, способные служить доказательствами и оправданиями. Рекомендуется наклеить их на плотный лист картона, тогда хранения будет более удобным.
Где можно скачать бесплатный образец в формате word?
Скачать бесплатный образец авансового отчёта в формате word можно .
Напротив итоговой строки пишут суммы как в российской валюте, так и в зарубежных.
Каких правил должен придерживаться бухгалтер?
Бухгалтер должен составить расписку о принятом пакете документов в присутствии подотчётного лица. Это делается сразу после оформления отчёта первым. В расписке надо обязательно указать дату, когда документы были получены бухгалтером.
На утверждение руководству документ передаётся только после тщательной проверки. И согласия с тем, что ошибки отсутствуют.
Руководитель знакомится с содержанием документа. Если ничего не вызывает сомнений, он ставит свою подпись, подтверждая факт наличия самих расходов, а так же их соответствия закону.
Открытие цветочного магазина – хорошая идея собственного бизнеса. смотрите по ссылке.
Что нужно знать, чтобы заполнить этот документ?
Бухгалтер должен выполнить ряд определённых действий после получения отчёта с подписью руководителя .
- Требуется заполнить поле, где написано «Израсходовано». Здесь указывается сумма по расходам, которые официально утверждены руководством, основываются на приложенных документах.
- Отдельно заполняется графа «Остаток\Перерасход». Используют несложную формулу для того, чтобы заполнять это поле. Для чего пользуются так же авансовым отчётом, составленным в предыдущий раз. Ставится знак с плюсиком, если сотрудник потратил не все деньги, которые ему были предоставлены. Отрицательное значение у числе будет в том случае, если ответственное лицо осталось должно руководству.
- Есть раздел так называемого «Документального дополнения». Здесь пишут, сколько документов послужили приложением к отчёту для доказательства по израсходованным суммам.
- Значения рассчитываются для графы, которая называется «Остаток внесён\Перерасход компенсирован». Это необходимо для определения самого факта внесения остатка, средств, которые не были израсходованы. Принимают их в кассе. Кассир отвечает за проверку того, насколько правильно заполнен пункт. Его подпись подтвердит отсутствие ошибок.
Бланк можно оформлять не только на бумаге, но и с использованием программы 1C, в электронном виде.
В какие сроки ответственное лицо должно подать правильный авансовый отчёт?
Предельный срок подачи отчёта равен 5 дням, если подотчётному лицу выдавались именно наличные средства, и если это произошло в кассе предприятия. Срок отсчитывается с того дня, когда у работника закончилась командировка.
Другое дело – если произошла выдача средств в виде корпоративного электронного платёжного устройства.
- Когда форма расчётов безналичная, сдача отчёта происходит до окончания десятого банковского дня.
- С наличными средствами время сокращается до конца 3 банковского дня, следующего за последним командировочным днём.
Использование личных платёжных средств приводит к тому, что правила становятся одинаковыми, для наличного и безналичного расчёта.
Бухгалтер должен получить отчёты максимум за три дня.
Какие документы могут играть роль приложения?
Без подтверждающих документов отчёт просто не будут принимать. От вида первичных документов зависит и то, сможет ли бухгалтер принять к вычету «входные» разновидности НДС.
Открыть свой бизнес по франшизе намного проще, чем с нуля. Всё – по ссылке.
Есть несколько видов документов, которые прилагаются к авансовому отчёту:
- При покупки мелочёвки в магазинах. Можно обратиться в обычные магазины, чтобы приобрести канцтовары, другие подобные мелочи. Тогда покупателям выдаются чеки, кассовый с товарным. От продавца не обязательно требовать предоставления товарного чека, если в кассовом уже пишут о наименовании с количеством и стоимостью. Но в этом случае бухгалтера не принимают «входной» НДС. В данном случае требуется получение счёта-фактуры.
- Мелкие оптовые приобретения за наличные средства. В этом случае сотрудники не покупают что-то в розницу. Тогда его просят предоставить доверенность, выданную руководством предприятия. Представителю надо сказать, чтобы он требовал от продавца такие бумаги: квитанция к приходному ордеру; накладная; счёт-фактура. Это особенно важно для ценностей, которые облагаются НДС.
- Приобретение ГСМ. Актуальна для водителей, которые приобретают что-то на газозаправочных станциях. Правила для них действуют такие же, что и при приобретении в розницу. Водителям отдают кассовые чеки на самих заправках. В этом документе описывают сумму с ценами, количество литров вместе с разновидностью используемого топлива. При этом отсутствует счёт-фактура. В затраты без выделения НДС включается вся сумма, потраченная на приобретение бензина.
В расчётный день поставщик передаёт отчёт о выборке топлива вместе со счёт-фактурой, если организация заключает договор с топливной компанией, вносит аванс за ГСМ по безналичному расчёту.
Авансовый отчет – это документ, который подтверждает расход средств, связанных с осуществлением деятельности юридического лица и выданных в качестве аванса.
В авансовом отчете лицо, получившее денежные средства (независимо от цели), указывает:
сумму, полученную под отчет;
фактически произведенные расходы;
остаток либо перерасход денег.
Причем к отчету должны быть приложены документы, подтверждающие соответствующие траты.
Форма авансового отчета
Форма авансового отчета (N АО-1) утверждена Постановлением Госкомстата России от 01.08.2001 N 55 "Об утверждении унифицированной формы первичной учетной документации N АО-1 "Авансовый отчет".
Однако с 2013 года она не является обязательной к применению, поэтому организация может разработать собственную форму учитывая требования к обязательным реквизитам в ч. 2 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" (далее по тексту - Закон о бухучете).
Отметим, что на практике пор большинство компаний предпочитает использовать унифицированную форму N АО-1.
Нормативные акты, регулирующие порядок составления и сдачи авансового отчета
Порядок составления и сдачи авансового отчета установлен Указанием Банка России от 11.03.2014 N 3210-У "О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства" (далее - Указание N 3210-У).
Часть норм также содержится в Положении об особенностях направления работников в служебные командировки, утвержденном Постановлением Правительства РФ от 13.10.2008 N 749 (далее – Положение о командировках).
Кто должен составлять авансовый отчет
В соответствии с абз. 2 п. 6.3 Указания N 3210-У авансовый отчет должно заполнить и сдать в бухгалтерию подотчетное лицо, которому наличные денежные средства ранее были выданы под отчет:
в первую очередь – работники организации;
физические лица-внештатные сотрудники, заключившие с компанией гражданско-правовые договоры (например, договор оказания услуг или подрядный договор).
Согласно письму Банка России от 02.10.2014 N 29-Р-Р-6/7859 при заполнении авансового отчета они приравниваются к работникам компании.
В связи с этим и выдача денег под отчет, и окончательный расчет с ними осуществляются в таком же порядке, что и со штатными сотрудниками.
Список лиц, имеющих право получать денежные средства под отчет
При этом список лиц, имеющих право получить деньги под отчет, компания утверждать не обязана.
Однако организация может прописать их в локальном нормативном акте (ЛНА): это может быть как отдельный документ-инструкция по составлению авансового отчета, так и раздел в положении о документообороте в организации.
Срок для представления авансового отчета
Срок для представления отчета по израсходованным суммам установлен в 3 рабочих дня:
после дня истечения срока, на который выданы деньги под отчет;
или со дня выхода на работу (возвращения из командировки или из отпуска/болезни).
Пример. Расчет даты представления авансового отчета
Ситуация 1:
Деньги были выданы под отчет в понедельник 15.05.2017 на 5 рабочих дней.
Тогда 1-й рабочий день заканчивается 16.05.2017 во вторник, а последний 5-й – в понедельник 22.05.2017.
Значит, в течение следующих 3 рабочих дней со вторника по четверг включительно (23 мая – 25 мая) авансовый отчет должен быть представлен в бухгалтерию.
Ситуация 2:
Допустим, деньги были выданы на .
Последний день командировки – пятница 19.05.2017.
А в понедельник 22 мая сотрудник компании возвращается на свое привычное рабочее место. Тогда у него будет 3 дня (с 23 по 25 мая) для представления авансового отчета.
Заявление работника о выдаче денег под отчет
Для выдачи наличных денег работнику под отчет (далее – подотчетное лицо) на расходы, связанные с осуществлением деятельности юридического лица, индивидуального предпринимателя, оформляется согласно письменному заявлению подотчетного лица, составленному в произвольной форме и содержащему запись о сумме наличных денег и о сроке, на который выдаются наличные деньги, подпись руководителя и дату (абз. 1 п. 6.3 Указания N 3210-У).
Таким образом, в заявлении работника о выдаче денег под отчет:
подотчетное лицо указывает сумму наличных денег и срок, на который они требуются;
а резолюция руководителя подтверждает запрос работника либо корректирует его.
Подпись руководителя и дата на таком заявлении являются обязательными реквизитами.
Отметим, что форма заявления не предусмотрена нормативным актом и потому заявление составляется произвольно (с отражением всех необходимых сведений) либо утверждается в ЛНА компании.
В заявлении также еще должна содержаться информация об отсутствии задолженности за подотчетным лицом.
Это обязательное требование к подотчетному лицу: выдача наличных денег под отчет проводится при условии полного погашения с его стороны задолженности по ранее полученной под отчет сумме наличных денег (абз. 3 п. 6.3 Указания N 3210-У).
Таким образом, если сотрудник еще не отчитался по выданному ранее авансу, выдать ему новый нельзя.
Срок проверки, утверждения авансового отчета и окончательного расчета с работником организации
Авансовый отчет передается в бухгалтерию, где он проверяется, далее его утверждает руководитель организации и производится окончательный денежный расчет с работником организации в срок, установленный в ЛНА или приказом.
Срок, в течение которого проверяется и утверждается авансовый отчет, а также проходит окончательный расчет, устанавливается руководителем (абз. 2 п. 6.3 Указания N 3210-У).
При окончательном расчете с работником сотрудник или возвращает неизрасходованную часть денег или наоборот: ему выплачивают сумму перерасхода, если пришлось потратить больше запланированного и руководство это уже утвердило.
Бухгалтерские проводки по авансовому отчету
Работник, получивший деньги под отчет, должен представить авансовый отчет о потраченных суммах (форма N АО-1).
Неизрасходованные деньги, т.е. остаток по авансовому отчету, работник возвращает в кассу.
Если денег потрачено больше, чем выдано, перерасход с согласия руководителя возмещается работнику.
В бухучете эти операции отражаются так:
|
Проводка |
Операция |
|
На дату выдачи денег под отчет |
|
|
Работнику выданы деньги под отчет |
|
|
На дату утверждения авансового отчета |
|
|
Приняты к учету товары (работы, услуги), оплаченные подотчетником. Например, канцтовары, услуги нотариуса, командировочные расходы |
|
|
От работника получен остаток неизрасходованных подотчетных денег |
|
|
Работнику возвращен перерасход по авансовому отчету |
|
|
Расчеты с использованием пластиковой карты |
|
|
Работнику выделены денежные средства для их расходования по корпоративной карте |
|
|
Сняты работником деньги с корпоративной карты (работнику выданы денежные средства под отчет) |
|
|
Отражено списание наличных денег со специального счета, не подтвержденное первичными документами |
|
|
Внесены работником наличные денежные средства для возмещения расходов |
|
|
Удержана из заработной платы работника денежная сумма, потраченная по корпоративной карте в личных целях |
|
В определенных случаях подотчетные деньги можно удержать из зарплаты работника. Проводки будут такие:
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Авансовый отчет: подробности для бухгалтера
- Расчеты с подотчетными лицами с использованием карты «Мир»
По которым наступил срок представления авансового отчета (ф. 0504505) (п. 214 ... сумм на банковскую карту. Авансовый отчет также надо составить подотчетному лицу... расходы. Документы, приложенные к авансовому отчету, нумеруются подотчетным лицом в порядке... в отчете. На оборотной стороне авансового отчета графы 7 – 10, содержащие... указанием даты их получения. Авансовый отчет утверждается руководителем учреждения или лицом... через банкомат. На основании авансового отчета канцелярские товары приняты к учету...
- Осуществляем контроль расчетов с подотчетными лицами
В наличии приложенных к авансовому отчету документов, подтверждающих произведенные расходы... авансовых отчетов и приложенных к ним документов. Следует убедиться, что авансовый отчет...) авансовый отчет с подтверждающими документами. Установление учреждением срока для представления авансового отчета, ... подотчетного лица предполагает представление авансового отчета с приложением документов, подтверждающих... служебной командировки работник представляет авансовый отчет и железнодорожные билеты, согласно...
- К чему приведет невозврат аванса, выданного перед командировкой?
Срок относится только к представлению авансового отчета, поскольку об окончательном расчете... – руководителю) авансовый отчет с прилагаемыми подтверждающими документами. Проверка авансового отчета главным бухгалтером или... руководителем и окончательный расчет по авансовому отчету осуществляются в срок, установленный... представленного работником в установленном порядке авансового отчета исходя из фактического времени... денежные средства, по которым авансовый отчет работник своевременно не представил, ...
- Расходы на командировку при УСН: особенности их признания
... » сможет только на дату утверждения авансового отчета работника руководителем организации в части... момент начала командировки неправомерно, поскольку авансовый отчет предоставляется только после ее окончания... т. д.) и подтвержден документально (авансовым отчетом с приложением подтверждающих документов). Перед... командировочные расходы на дату утверждения авансового отчета работника руководителем компании, то есть... в служебных командировках, а также авансовые отчеты в общеустановленном порядке. В части...
- Налоговый учет расходов на зарубежную командировку
На командировочные расходы. К авансовому отчету прилагаются документы о найме жилого... сведению: Если прилагаемые к авансовому отчету оправдательные документы составлены на иностранном... реквизитов, а сотруднику к авансовому отчету нужно приложить документы, подтверждающие... командировками, будет день утверждения авансового отчета (п. 3 ПБУ 3 ... будут учитываться на дату утверждения авансового отчета. Если сотрудник не представил... Отражены командировочные расходы согласно авансовому отчету (900 евро x 70 ...
- Подготовка к составлению годовой бухгалтерской отчетности
На командировку); на правильность оформления авансовых отчетов (ф. 0504505), приложенных к журналу... граф и строк авансового отчета, а также приложения к авансовому отчету (ф. 0504505), документов...); на соответствие документов, приложенных к авансовому отчету (ф. 0504505), записям, отраженным на... обратной стороне авансового отчета (ф. 0504505); на соблюдение сроков оформления авансовых отчетов (ф. 0504505 ... месяц, например в марте, а авансовый отчет составлен и представлен в бухгалтерию...
- Суточные - 2017 в разрезе налогов
Сверхнормативных суточных является день утверждения авансового отчета. А значит, суточные, которые... календарном месяце, в котором утвержден авансовый отчет работника. Напомним, что по... трех рабочих дней представить авансовый отчет об израсходованных в связи... день месяца, в котором утвержден авансовый отчет. А удержание исчисленного налога... Признают их на дату утверждения авансового отчета. Это правило действует как... к учету на дату утверждения авансового отчета руководителем компании. Пример В...
- Расхождение показателей налоговой и бухгалтерской отчетности при УСНО: как объясниться с налоговой?
На отчетную дату не представлен авансовый отчет. Аналогичная ситуация наблюдается с займами...
- Подотчетник предъявил кассовый чек с перечнем товаров, нужно ли требовать товарный чек?
Будет являться утвержденный руководителем организации авансовый отчет с приложенным к нему кассовым... первичных учетных документов, в частности, авансового отчета, товарных чеков, a также документов... , на наш взгляд, может выступать авансовый отчет. Так, на основании пп. 6 ... бухгалтеру (при их отсутствии - руководителю) авансовый отчет с прилагаемыми подтверждающими документами (который... будет являться утвержденный руководителем организации авансовый отчет, отвечающий требованиям ст. 9 Закона...
- О расчетах со спортсменами, тренерами, судьями и не только
Расходов, произведенных обозначенными лицами, оформляется авансовый отчет с приложением подтверждающих документов. При... продуктов питания (при безналичной оплате); авансовый отчет (при расчете через подотчетное лицо... 208 96 000 15 000 Авансовый отчет, ведомость выдачи суточных Приняты к... 208 12 000 1 500 Авансовый отчет Приняты к учету расходы на... 208 96 000 20 000 Авансовый отчет, чек (товарная накладная), ведомость выдачи...
- Нарушения в области ведения бухгалтерского (бюджетного) учета
Нему, можно назвать срок представления авансового отчета по расходам, связанным с приобретением... выдачи представить в бухгалтерию учреждения авансовый отчет об израсходованных суммах и произвести... лицами) было установлено, что такие авансовые отчеты представляются в бухгалтерию учреждения не...
- Новшества в учете командировочных расходов
Возвращении из командировки работник оформил авансовый отчет с приложением документов на проезд... 000 руб. Кроме этого, к авансовому отчету приложены документы о проживании в... косгу расходы на основании утвержденного авансового отчета: суточные 4 109 70 212 ... командировочные расходы на основании утвержденного авансового отчета 2 109 60 226 2 ...
- Вычет НДС по электронным билетам. Примеры
Вернувшись из командировки, работник представил авансовый отчет с приложением подтверждающих документов, в... том числе НДС 1530 руб.). Авансовый отчет работника утвержден руководителем организации в... кассовый ордер На дату утверждения авансового отчета работника Отражены командировочные расходы в... с подотчетными лицами» 17 500 Авансовый отчет Отражен НДС, выделенный в авиабилетах...
- Разрабатываем положение о командировках
Возвращению командируемый сотрудник обязан составить авансовый отчет в установленный срок. Этот документ... заполнению и проверке отдельных разделов авансового отчета, требования к прилагаемым расходным документам... , телефон, ГСМ, такси и пр.); авансовый отчет в установленной форме. В некоторых...
- Особенности учета ГСМ в 2019 году
Течение месяца бензин на основании авансовых отчетов, составленных водителями 0 105 33 ... задолженность перед поставщиком на основании авансовых отчетов водителей 0 208 34 560 ...
В современных условиях ведения бизнес процессов на предприятиях довольно широко распространена практика применения авансовых отчетов.
Общие правила составления авансового отчета
Основной функцией авансового отчета является подтверждение расходов, которые были понесены в связи с производственной необходимостью лицом, получившим эту сумму из денежных средств предприятия на определенные цели. Зачастую этими целями являются либо командировочные расходы сотрудника, либо необходимость оплатить товар или услугу, заказанные предприятием в процессе осуществления хозяйственной деятельности.
В составлении авансового отчета участвуют несколько лиц в том порядке и сроках, которые установлены руководством и нормативно-правовой документацией предприятия. В первую очередь авансовый отчет заполняет сотрудник, получивший на руки наличные деньги. Когда сотрудник заполнил свою часть отчета, он должен передать его специалисту отдела бухгалтерского учета, чтобы отчет прошел проверку и был принят для дальнейшего оформления.
Формой первичной документации может служить как общепринятая форма АО-1, так и созданная индивидуально для отдельно взятой организации.
В любом случае форма авансового отчета должна соответствовать определенному критерию и содержать в себе основные данные:
- Число и нумерацию авансового отчета;
- Название организации — юридического лица;
- Количество денег, выданных под отчет;
- Количество израсходованных денег;
- Список документов, которые оправдывают все расходы с приложением самих документов. Это могут быть чеки кассовых аппаратов, квитанции об оплате, накладные, счета и акты о выполнении работы или оказания услуг.
Существует два способа оформления авансового отчета: заполнение в бумажном варианте или в электронном.
В случае, если отчет оформляется в бумажном виде, существует два типа заполнения:
- На типографском бланке от руки;
- С применением компьютерной программы и выводом документа на печать.
В обоих случаях подписи ответственных должностных лиц на документе ставятся синими чернилами собственноручно.
Второй способ составления авансового отчета является менее трудозатратным, но предполагает наличие специализированной системы электронного документооборота, доступ к которой есть у всех лиц, участвующих в оформлении и подписании данного документа. Так как документ, созданный таким способом, является электронным, в нем обязательно должны присутствовать цифровые подписи всех ответственных лиц.
Авансовый отчет заполняется ответственным должностным лицом в единственном экземпляре, а затем сдается в бухгалтерию для проверки заполнения документа и достоверности отражения хозяйственных операций. Особое внимание бухгалтерией при изучении авансового отчета уделяется целевому расходованию подотчетной суммы.
Чаще всего, выдача наличных денег под отчет происходит либо в случае командирования сотрудника, либо для совершения различных производственных расходов, требующих личного участия сотрудника. Для примера это могут быть представительские расходы или затраты, связанные с получением каких-либо материалов.
Авансовый отчет — составляем пошагово
Первоочередным шагом нужно заполнить ту часть авансового отчета, где должны быть указаны все прилагающиеся документы на получившиеся расходы за период, на который выдавались наличные деньги подотчетному лицу.
В первую графу записывается номер по порядку для каждого оправдательного документа. Во вторую графу заносится дата составления документа, подтверждающего расход. В третьей графе проставляется номер документа. Если в документе номер отсутствует, то в графе 3 следует указать Б/Н, что означает – документ без номера.
В четвертой графе нужно указать название документа, например Чек ККМ, и расшифровать в двух-трех словах какие именно расходы были произведены. В пятую графу заносится итоговая сумма документа в рублях и копейках. Если расчеты производились не в российских рублях, а в иностранной валюте, то сумму, указанную в платежном документе, следует отнести в шестую графу авансового отчета.

В итоговой строке получается итоговая сумма всех произведенных расходов, которая складывается из сумм всех документов, перечисленных в отчете.
На следующем этапе, после заполнения всего перечня прилагаемых документов, подотчетное лицо передает авансовый отчет в бухгалтерию, где должны сверить все данные в отчете с данными в приложенных к нему отчетных документах, и выдать подотчетному лицу отрывной талон о принятии документов к учету.
Обязательным к заполнению является номер авансового отчета, а датой документа является дата выдачи денежных средств в подотчет сотруднику предприятия.
Суммы по каждому документу должны быть указаны в рублях и копейках с подведением итога. Впоследствии, бухгалтер проставляет соответствующий корреспондирующий счет всех перечисленных в этой части документа расходов.
Затем бухгалтер или сам сотрудник заполняют лицевую сторону документа, указывая все необходимые реквизиты и информацию о характере и размере предстоящих расходов. Если у сотрудника имеется переходящий остаток от предыдущего авансового отчета, он должен быть обязательно указан в графе «Предыдущий аванс».
Важно помнить, что подотчетное лицо не может взять новую наличность под отчет, если за ним числится задолженность с предыдущего авансового отчета. Если ситуация возникла обратная ситуация и сотруднику пришлось израсходовать личные деньги для потребностей предприятия, то заявленный излишний расход возмещается сотруднику в полной мере.
Когда все основные поля заполнены и прошли проверку, то отчет подписывается подотчетным лицом, затем бухгалтером, ответственным за данный участок работы либо главным бухгалтером. На конечном этапе руководитель утверждает отчет собственноручной подписью.
Важно учитывать, что срок для составления авансового отчета ограничивается тремя рабочими днями с той даты, когда заканчивается срок использования наличных денег, утвержденный руководителем, либо с той даты, когда сотрудник вернулся на свое рабочее место.
Служба бухгалтерского учета и отчетности обязана обеспечить хранение авансовых отчетов вместе с приложенными оригиналами платежных документов течение пяти лет.
Авансовый отчет – особенности оформления
Исходя из определения вида расходов, в строке «Назначение аванса» следует указать, на какие именно цели были получены деньги под отчет. Данные о целевом направлении расходов должны совпадать с формулировкой в приказе на выдачу денег под отчет.
В ситуации, когда причиной получения аванса стали командировочные расходы, такой авансовый отчет имеет некоторые особенности оформления и требует к себе особого внимания при его составлении.
Срок составления такого отчета не может превышать трех рабочих дней, с момента возвращения подотчетного лица из командировки.

Отчитываясь по командировочным расходам, сотрудник, помимо чеков и квитанций об оплате, обязательно должен приложить: командировочное удостоверение со всеми отметками, билеты до места прибытия и на обратную дорогу, а также документы, обязательного страхования пассажиров при перевозке.
В командировочном удостоверении должна быть указана число, месяц и год прибытия и выбытия лица, находящегося в командировке. Записи заверяются подписью ответственных лиц по месту прибытия и скрепляются печатью организации.
При направлении сотрудника в служебную поездку, бухгалтером предприятия рассчитывается сумма предполагаемых суточных расходов сотрудника. Обычно суточные выплачивают отдельно по расходному кассовому ордеру или в безналичной форме на пластиковую карту сотрудника, так как это личные расходы сотрудника, которые не подлежат документальному подтверждению. Однако, в некоторых случаях выплата суточных производится путем составления авансового отчета и заносится в состав прочих расходов.
Бывает так, что сотрудник выезжает в загранкомандировку, тогда в форме отчета указываются данные как в российских рублях, так и в иностранной валюте. После возвращения из заграничной командировки, все подтверждающие документы, составленные на иностранном языке, должны быть переведены. Официальный перевод составляется на отдельном листке и прилагается к отчету в составе остальных оправдывающих документов.
В остальном, при составлении авансового отчета используются общие правила и требования.
Авансовый отчет - первичный документ, который составляется для отчета работника о расходовании денег на покупку товаров, услуг, работ. Заполним авансовый отчет вместе: рассмотрим всю цепочку операций, итогом которой будет правильное составление авансового отчета. Скачать бланк авансового отчета можно будет в конце этой статьи.
Организация должна разработать и утвердить локальные нормативные акты, регулирующие порядок оборота наличных денежных средств, в том числе их выдачу подотчетным лицам. Такими документами являются:
- положение о расчетах с подотчетными лицами, разработанное с учетом требований Указания Банка России от 11.03.2014 № 3210-У (далее — Порядок № 3210-У);
- список работников, имеющих право на получение подотчетных средств, утвержденный руководителем организации;
- приказы о служебных командировках;
- заявление работника на выдачу подотчетных сумм (с указанием счета для перечисления денег в безналичном порядке).
Таким образом, подотчетные суммы выдаются только в определенном порядке на основании приказа директора компании и/или заявления работника.
Выдача подотчетных сумм
Общий порядок выдачи денежных средств под отчет установлен п. 6.3 Порядка № 3210-У. Следовательно, организация может выдать подотчетные денежные средства следующими способами:
- наличными деньгами из кассы;
- безналичным переводом на банковскую карту (см. Письмо Минфина РФ от 25.08.2014 № 03-11-11/42288).
Выдавать наличные деньги можно работникам, с которыми заключен трудовой договор или договор гражданско-правового характера (см. Письмо ЦБ РФ от 02.10.2014 № 29-Р-Р-6/7859).
Непосредственно перед выдачей денежных средств работнику бухгалтерии предприятия необходимо проверить наличие задолженности работника по раннее выданным авансам. Если такой информации нет (работник не отчитался по ранее выданным денежным средствам), он не имеет права получить другие подотчетные суммы (абз. 3 п. 6.3 Порядка № 3210-У).
Авансовый отчет
Форма авансового отчета 2019 года осталась без изменений. Не забудьте, что к авансовому отчету в обязательном порядке должны прилагаться оправдательные документы.
В законе не содержится требований об обязательном применении унифицированных форм первичных учетных документов. Одновременно с этим каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом, что определено п. 1 ст. 9 закона № 402-ФЗ. Организации имеют право выбора:
- самостоятельно разрабатывать формы отчетов;
- воспользоваться унифицированной формой № АО-1 (утв. Постановлением Госкомстата России от 01.08.2001 № 55).
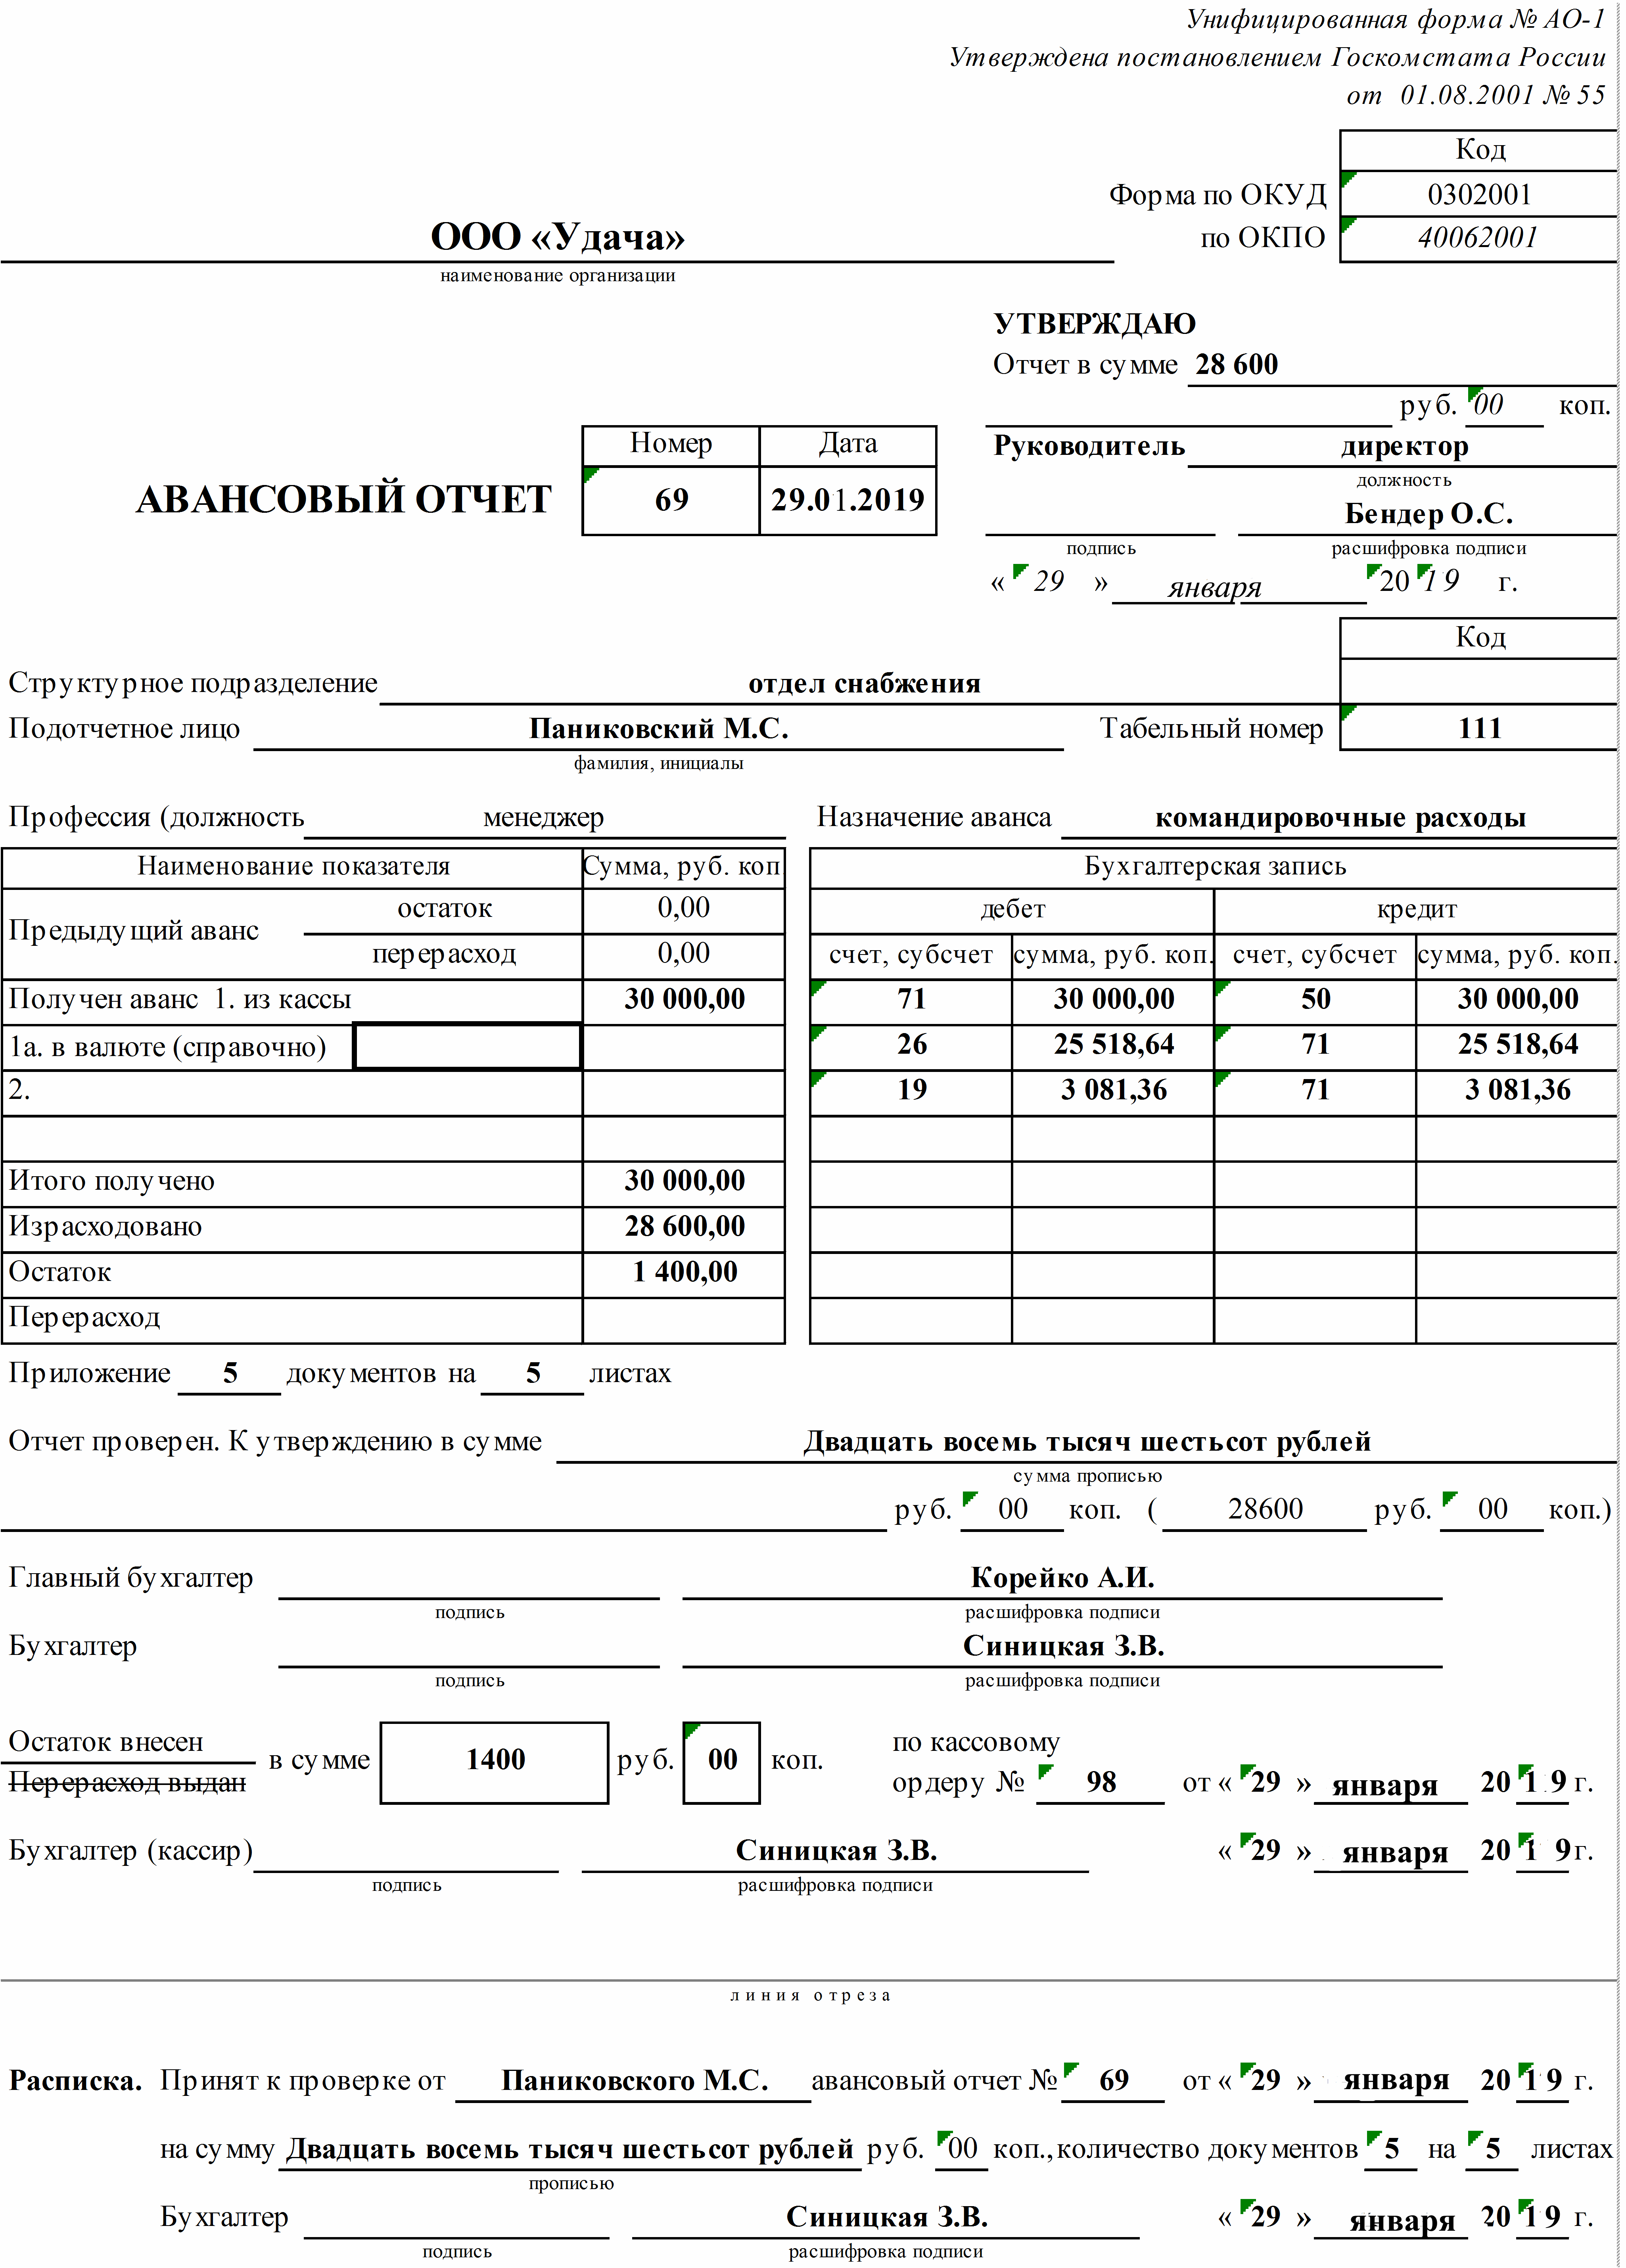
Скачать бланк авансового отчета по форме № АО-1 в формате таблицы Excel бесплатно можно в конце статьи, а пример заполнения показан на рисунке ниже.
Все применяемые первичные документы должны быть утверждены в учетной политике (закон № 402-ФЗ, п. 4 ПБУ 1/2008 «Учетная политика организации»).
После получения денежных средств подотчетное лицо обязано в срок, не превышающий трех рабочих дней после дня истечения срока, на который выданы денежные средства под отчет, или со дня выхода на работу, передать авансовый отчет с прилагаемыми оправдательными документами (п. 6.3 Указания № 3210-У) в бухгалтерию. Если авансовый отчет не составлен своевременно, то это нарушение кассовой дисциплины (ст. 15.1 КоАП РФ).
Порядок заполнения
Рассмотрим, как заполнить авансовый отчет (образец заполнения 2019 г. смотрите ниже). Для примера подойдет унифицированная форма АО-1 «Авансовый отчет».
Подотчетное лицо вносит данные в следующие поля.
Заполнение лицевой стороны формы № АО-1:
- наименование организации, которая выдавала денежные средства под отчет;
- дата составления;
- структурное подразделение;
- данные подотчетного лица: Ф.И.О., должность, таб. номер;
- назначение аванса, например: командировочные расходы, хоз. нужды и др.;
- в нижней части следует указать количество приложенных оправдательных документов.
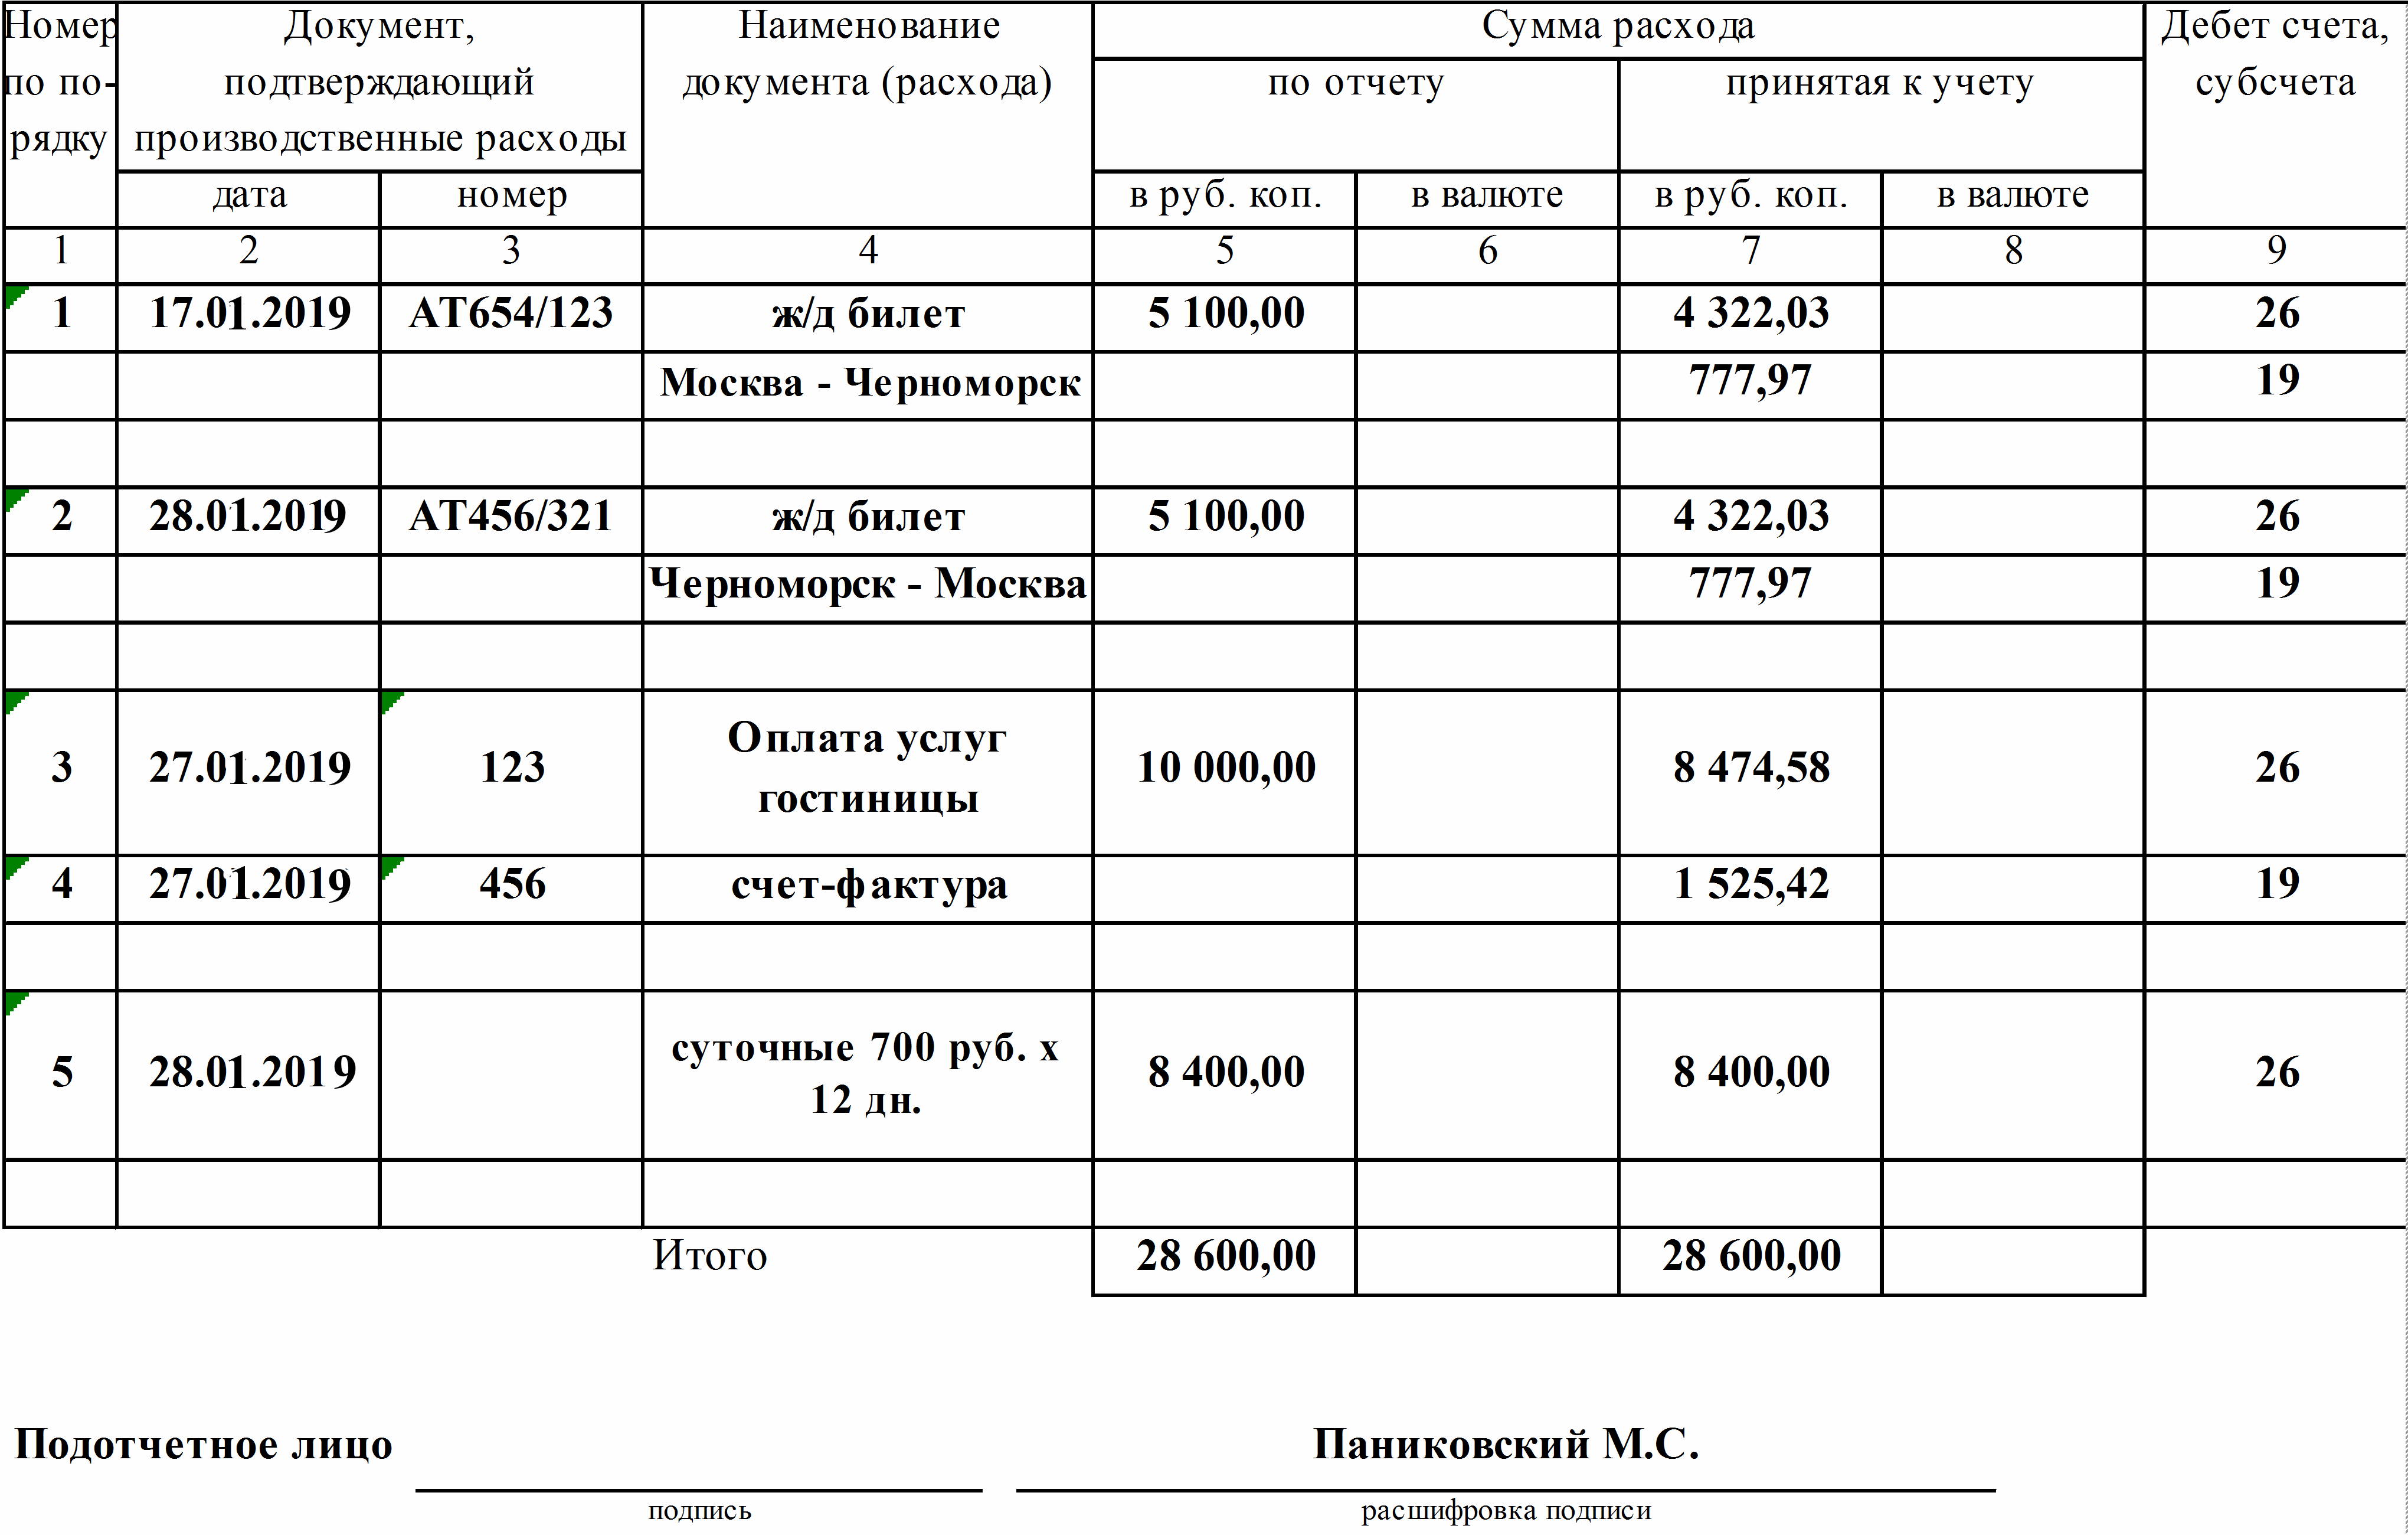
Заполнение оборотной стороны формы № АО-1:
- все реквизиты оправдательного документа(ов), подтверждающего произведенные расходы;
- сумма произведенных расходов отражается в столбце «Сумма расхода по отчету».
Работник финансовой или бухгалтерской службы проверяет поля, заполненные подотчетным лицом, и дополнительно заполняет следующие поля:
- номер;
- сведения о выданных денежных средствах с разбивкой по суммам: предыдущие авансы (остаток или перерасход); выданные из кассы по текущим расходам (справочно с указанием валют);
- «израсходовано» — следует указать утвержденную сумму;
- «остаток/перерасход» — рассчитывается сумма оставшихся денежных средств;
- «бухгалтерская запись» — должна содержать проводки, которые будут проведены по итогам утверждения отчета.
После проверки правильности заполнения документа, точности, а также целевого использования выданных средств бланк направляется на утверждение руководителю организации.
После утверждения авансового отчета на его оборотной стороне указываются суммы в столбце «Сумма расхода, принятая к учету» с указанием счетов бухгалтерского учета, на которые будут отнесены затраты подотчетного лица. Авансовый отчет, проводки по нему должны соответствовать записям, сделанным в регистрах бухгалтерского учета. Далее проводятся окончательные расчеты с подотчетным лицом.
Отрывную часть авансового отчета возвращают работнику. Этот корешок является доказательством предоставления отчетности по подотчетным средствам.
Образец заполнения АО-1
Оправдательные документы
Оправдательные документы можно условно разделить на две группы:
- финансовые — подтверждают факт оплаты денежных средств и расходование подотчетных сумм по назначению;
- товаросопроводительные — подтверждают факт получения материальных ценностей.
Все оправдательные документы должны содержать обязательные реквизиты: наименование контрагента, дата, содержание факта хозяйственной жизни, количество, стоимость, а также Ф.И.О., должность и подпись лица, составившего отчет.
Рассмотрим особенности заполнения различных видов оправдательных документов.
Кассовый чек и бланк строгой отчетности
Кассовым чеком или бланком строгой отчетности (далее — БСО) подтверждается фактическая оплата (то есть факт, что подотчетное лицо полученные деньги потратил). Бланки должны содержать обязательные реквизиты, предусмотренные ст. 4.7 54-ФЗ.
С учетом специфики деятельности или особенностей своего местонахождения контрагенты производят расчеты без применения ККТ (п. 2, 3, 5-7 ст. 2 закона № 54-ФЗ).
Обязательными реквизитами БСО являются:
- название;
- серия;
- нумерация БСО;
- дата оплаты и дата оформления БСО;
- наименование поставщика услуг с указанием ИНН и адреса;
- наименование и стоимость услуг;
- должность, личная подпись и Ф.И.О. сотрудника поставщика;
- печать (при наличии);
- выходные сведения типографии, изготовившая бланк.
БСО должны содержать сведения о типографии (название, адрес, ИНН); в специальной строке типографским способом должны быть нанесены серия и номер бланка.
Товарный чек и накладные
Товарный чек не имеет унифицированной формы. Соответственно, каждая организация вправе разрабатывать бланки самостоятельно. Это касается и накладных. Необходимо проверить в бланке только наличие обязательных реквизитов.
Следует отметить, что эти документы являются товаросопроводительными и не содержат подтверждения оплаты, соответственно, не уменьшают размер подотчетных сумм, за исключением случаев, когда приобретение ТМЦ осуществляется у плательщиков ЕНВД, не использующих ККТ. В этом случае подтверждением затрат будет являться товарный чек (см. Письмо Минфина России от 19.01.2010 № 03-03-06/4/2, от 11.11.2009 № 03-01-15/10-499, от 06.11.2009 № 03-01-15/10-492, от 01.09.2009 № 03-01-15/9-436).
Счета-фактуры и УПД
Счет-фактура является налоговым документом, предоставляющим в данном случае возможность принять НДС к вычету из бюджета. Обратим внимание, что счета-фактуры физическим лицам, приобретающим товары (работы, услуги) за наличный расчет, выдаются только при наличии доверенности на получение данной формы (п. 7 ст. 168 НК).
Универсальный передаточный документ является одновременно налоговым и товаросопроводительным документом. По УПД можно одновременно принять ТМЦ и учесть к вычету из бюджета НДС.
Счет-фактура и УПД не являются документами, подтверждающими оплату материальных ценностей, соответственно, не уменьшают размер подотчетных сумм.
В 2019 году введены новые формы счета-фактуры и УПД!
Оправдательные документы по отдельным операциям
Отдельного рассмотрения требует порядок документального оформления командировочных и представительских расходов. Ниже отметим ключевые моменты для этих групп затрат.
Командировочные расходы
После вступления в силу изменений, принятых Постановлением Правительства № 749 «Об особенностях направления работников в служебные командировки» (далее — Постановление № 749), бланки командировочного удостоверения, служебного задания и отчета о выполненной в командировке работе не являются обязательными для заполнения. Организации вправе в локальном нормативном акте предусмотреть необходимость заполнения указанных форм.
Если организация примет решение не применять командировочные удостоверения, то для подтверждения суточных необходимо к авансовому отчету по командировке приложить бухгалтерскую справку произвольной формы. Форму справки следует утвердить в составе учетной политики.
Законодательство не ограничивает размер выплат в виде суточных работникам организации. Размер выплаты суточных следует утвердить приказом или указать в положении о командировочных расходах. Суточные освобождены от уплаты страховых взносов в размере, не превышающем 700 рублей за каждый день нахождения в командировке на территории РФ, и не более 2500 рублей за каждый день нахождения в заграничной командировке (п. 2 ст. 422 НК). В том же размере суточные не включаются в доход работника при исчислении НДФЛ (п. 3 ст. 217 НК РФ).
Не следует забывать, что при командировках в местность, откуда работник имеет возможность ежедневно возвращаться домой, или направлении сотрудника в однодневную поездку, суточные не выплачиваются (п. 11 Постановления № 749).
Электронный билет
Авансовый отчет по командировке 2019 необходимо заполнить с учетом мнения Минфина, изложенного в письме № 03-03-06/1/35214 от 06.06.2017. В данном письме разъясняется, что если авиабилет приобретен в электронной форме, для целей налогообложения прибыли документальным подтверждением являются квитанция электронного билета и посадочный талон.
При этом посадочный талон должен подтверждать факт услуги воздушной перевозки подотчетному лицу. Как правило, данным реквизитом является штамп о досмотре.
При отсутствии штампа о досмотре на распечатанном электронном посадочном талоне налогоплательщику необходимо подтвердить факт оказания подотчетному лицу услуги воздушной перевозки иным способом.
Учет сервисных услуг, оказываемых перевозчиками
Очень часто проездной билет повышенной комфортности включает стоимость сервисных услуг (набор питания, предметы первой необходимости и гигиены, включая постельные принадлежности, печатную продукцию и т. д.).
Минфин в письме № 03-03-РЗ/37488 от 16.06.2017 разъяснил, как учитывается стоимость дополнительных сервисных услуг.
Не облагается НДФЛ стоимость дополнительных услуг при проезде в вагонах повышенной комфортности (п. 3 ст. 217 НК).
Для целей налогообложения прибыли организаций стоимость дополнительных сервисных услуг учитывается полностью в составе прочих расходов (пп. 12 п. 1 ст. 264 НК).
А вот по НДС мнение обратное: если сумма дополнительных сборов и сервисных услуг сформирована с учетом стоимости услуг по предоставлению питания, сумма НДС вычету не подлежит (п. 7 ст. 171 НК РФ).
Представительские расходы
Ни один из действующих нормативных актов не содержит указаний на объем и порядок оформления представительских расходов. Исходя из этого, организация должна самостоятельно разработать и утвердить в учетной политике или специальном нормативном акте перечень оправдательных документов, которые подтверждают обоснованность и деловые цели представительских расходов, осуществляемых подотчетными лицами.
Для правильного отражения расходов по приему и обслуживанию российских и иностранных делегаций рекомендуем оформлять следующие документы (см. Письма Минфина № 03-03-06/4/26 от 22.03.2010 и № 03-03-06/1/807 от 13.11.2007):
- приказ о назначении комиссии для проверки правомерности списания представительских расходов;
- общая смета на прием делегации за подписью руководителя организации с указанием лица, ответственного за прием делегации и перечень расходов (детальный);
- документ, указывающий: цель прибытия делегации (например, приглашение), программу встречи, состав делегации с указанием должностей как с приглашенной стороны, так и со стороны организации;
- справка об израсходованных сувенирах или образцах готовой продукции с указанием что, кому и сколько вручено;
- расчет о проведенном буфетном обслуживании: с указанием вида продуктов, цены, количества и общей суммы, за подписью ответственного лица и лица, которое занималось сервировкой стола.
К отчетам должны быть приложены документы, подтверждающие приобретение продуктов, сувениров и других товарно-материальных ценностей.
К затратам на представительские расходы относят расходы в сумме, не превышающей 4 % от расходов налогоплательщика на оплату труда за отчетный (налоговый) период. Не признаются представительскими расходами следующие затраты:
- расходы на организацию развлечений;
- расходы, связанные с отдыхом.
Датой признания представительских расходов, оформленных через подотчетное лицо, является дата утверждения руководителем организации авансового отчета.
Хранение авансовых отчетов
Для целей налогового учета документы необходимо хранить 4 года (пп. 8 п. 1 ст. 23 НК РФ). Следует учесть, что если получен убыток, то документы, подтверждающие расходы, должны храниться 10 лет (п. 4
Авансовый отчёт по командировке в 2018 году остаётся одним из немногих обязательных командировочных документов. Он относится к числу бумаг строгой отчётности, и порядок его заполнения чётко регламентируется действующим законодательством РФ. А поскольку этот документ является элементом бухгалтерской, финансовой и налоговой отчётности и может стать предметом проверки контролирующими органами, подход к его заполнению «на отцепись» недопустим.
Что такое авансовый отчёт по командировке
Авансовый отчёт по командировке - это бухгалтерский документ, который каждый работник заполняет по возвращении из служебной поездки, отражая в нём все подлежащие возмещению расходы, понёсённые в связи с командировкой, и прилагает к нему документы, подтверждающие эти траты.
Так выглядит авансовый отчёт с подтверждающими документами
Для бухгалтерии компании-работодателя этот документ выполняет сразу две функции:
- выступает подтверждением расходов при выдаче аванса перед убытием работника в командировку (а выдать ему аванс - обязанность работодателя, предусмотренная законом);
- служит основанием для перечисления работнику средств, полагающихся ему в виде компенсации его трат.
Ключевое значение имеет авансовый отчёт и с позиций налогового учёта:
- согласно ст. 252 и п. 1 ст. 264 Налогового кодекса (НК) РФ, командировочные расходы - это прочие расходы в связи с производством и реализацией;
- в соответствии со ст. 313 и 314 НК РФ, эти расходы должны подтверждаться первичными бухгалтерскими документами, к которым относится и авансовый отчёт;
- для проведения расходов по учётной документации нужна дата, в которую эти расходы были понесены, по закону такой датой применительно к тратам на командировку признаётся авансовый отчёт.
В целях настоящей главы налогоплательщик уменьшает полученные доходы на сумму произведённых расходов <…>. Расходами признаются обоснованные и документально подтверждённые затраты <…>, осуществлённые (понесённые) налогоплательщиком. Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Под документально подтверждёнными расходами понимаются затраты, подтверждённые документами, оформленными в соответствии с законодательством Российской Федерации<…>. Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода.
ст. 252 Налогового кодекса РФ
До 2015 года пакет обязательных командировочных документов был довольно толстым. Он включал в себя, в частности, командировочное удостоверение и бланк служебного задания с отчётом о его выполнении. К 2018 году в результате последних изменений в законодательстве обязательными для всех по закону остались лишь авансовый отчёт и приказ о командировке. Все остальные приобрели факультативный характер. Если их использование по-прежнему практикуется в организации и это отражено в локальном акте, регламентирующем служебные поездки работников (чаще всего это положение о командировках в организации, но допускаются и другие варианты, например, совокупность отдельных приказов), оформлять их по-прежнему нужно. А если нет, то они не нужны. Но в случае с авансовым отчётом обязательность его оформления даже не обсуждается.
Как заполнять авансовый отчёт по командировке
Стандартный бланк авансового отчёта по форме АО-1 (скачать бланк) содержит лицевую и оборотную сторону.
На лицевой указываются такие сведения:
- Ф. И. О. подотчётного лица (командированного работника);
- его табельный номер (как правило, этот пункт заполняет бухгалтер);
- должность;
- данные первичного документа (чаще всего расходный кассовый ордер, если деньги выдавались наличными, или данные документа, подтверждающего перевод средств на корпоративную карту), подтверждающего выдачу аванса. В ряде компаний практикуется частичная выдача аванса, если можно так выразиться, в натуральной форме когда компания вместо выдачи сотруднику, например, денег на проезд приобретает для него билет. В этом случае билет выдаётся сотруднику на руки перед поездкой, а в авансовом отчёте он отражается в числе документов, подтверждающих получение аванса (чаще всего этот раздел заполняет бухгалтер);
- сведения об остатке предыдущего аванса, если применимо (может заполняться бухгалтером).
Оборотная сторона бланка посвящена собственно расходам. Здесь нужно последовательно указать:
- дату, когда был понесён расход;
- порядковый номер подтверждающего документа;
- наименование расхода;
- сумму;
- наименование подтверждающего документа.
Каждому пункту посвящена отдельная графа.
Так выглядит заполненный бланк авансового отчёта
Часто и у командированных, и у некоторых бухгалтеров возникает непонимание, какую именно дату указывать применительно к билетам. Ведь в нём указываются две даты - дата продажи и день отправления. А приобретаются билеты, если работник знал о командировке заблаговременно, как правило, предварительно. Опытные бухгалтеры советуют в этом случае указывать дату не поездки, а приобретения билета, то есть когда расход был фактически понесён. Сам же билет прилагается к отчёту как подтверждение целевого использования средств - что поездка состоялась.
Если вместо денег на проезд работнику выдали билет, тот отражается и в разделе о выданном авансе, и на оборотной стороне в числе понесённых расходов.
В случае заграничной командировки суммы расходов в рублях и иностранной валюте вносятся в предусмотренные для них графы.
Первичные документы, подтверждающие расходы, приклеиваются на отдельный лист формата А4, который затем подшивается к заполненному бланку отчёта. Впрочем, чаще всего от самого командированного требуется лишь сохранить и предоставить бухгалтерии все эти документы, а дальше с ними разбираются сами бухгалтеры.
Алгоритм сдачи авансового отчёта обычно такой:
- Сотрудник по возвращении из командировки заполняет и подписывает авансовый отчёт, прикладывает к нему все подтверждающие документы и передаёт всё это в бухгалтерию.
- Бухгалтер проверяет отчёт и расписывается в нём, подтверждая, что его принял.
- Отчёт утверждают главный бухгалтер и первое лицо компании, ставя свои подписи в соответствующих графах.
- Сотрудник возвращает неизрасходованный остаток аванса или получает компенсацию перерасхода.
Схема может корректироваться в зависимости от организационной структуры конкретной компании. Ведь в малом бизнесе зачастую есть только один штатный бухгалтер, а может его и не быть, функции же главбуха возлагаются на директора, который и расписывается один за всех. Но общее правило в том, что отчёт должны утвердить главный бухгалтер и директор, а перед подписанием всю документацию желательно проверить профессионалу.
Фотогалерея: образец заполнения авансового отчёта
Образец заполнения авансового отчёта по командировке, лицевая сторона, часть 1 Образец заполнения авансового отчёта по командировке, лицевая сторона, часть 2 Образец заполнения авансового отчёта по командировке, оборотная сторона
Сроки сдачи авансового отчёта после командировки
Сдать авансовый отчёт работник обязан в течение трёх рабочих дней по возвращении из командировки. Таково требование закона.
Если же он этого не сделает, работодатель получает право взыскать с него всю сумму выданного аванса через удержания из зарплаты или в суде.
В свою очередь, об удержаниях он должен издать приказ в течение месяца по истечении крайнего срока сдачи авансового отчёта. При этом сумма таких удержаний не может быть больше 20% причитающихся работнику выплат. Когда удержания проводятся сразу по нескольким статьям (например, ещё не до конца удержан аванс по предыдущей командировке, за которую тот же сотрудник тоже вовремя не отчитался), их размер разрешается увеличить до половины зарплаты.
Если же работник с решением работодателя несогласен или тот пропустил месячный срок для издания приказа, ситуация подлежит разрешению только в суде.
Так что сделать всё вовремя в интересах, в первую очередь, самого работника.
Иногда бухгалтеры терзаются сомнениями, не будет ли проблем в свете того, что авансовый отчёт датирован одним числом, а расходы другими. Но никаких проблем с этим нет. Более того, командировка обычно длится больше одного дня, а отчитаться о ней работник получает возможность лишь по возращении. Впрочем, это же правило действует и применительно к случаям, когда дело касается разовой траты подотчётных средств - например, на закупку материалов, инструментов, оборудования и т. п. Если расходы были понесены в один день, а авансовый отчёт утверждён в течение трёх дней после этого, ничего страшного.
Даты [в подтверждающем документе и авансовом отчёте] не должны быть одинаковыми. Дата на чеке - это когда работник приобрёл товары. А дата на авансовом отчёте - это когда он отчитался о потраченных суммах в бухгалтерию. Это необязательно должен быть один день.
Тимур Унароков, юрист, г. Москва
https://pravoved.ru/question/1277188/
Подтверждающие документы к авансовому отчёту по командировке
Для подтверждения расходов используются все финансовые документы, которые есть на руках у сотрудника и подтверждают его траты в связи с командировкой, предусмотренные законом или согласованные с руководством.
Например, если работник был направлен на отраслевую выставку, он может приобрести там интересующие компанию образцы продукции - как в рамках служебного задания, так и по собственной инициативе, предварительно согласовав этот момент и бюджет затрат с начальством. Логично, что и эти его расходы должны быть возмещены.
В качестве таких документов используются:
- билеты;
- распечатанные бланки электронных билетов (маршрут-квитанций);
- посадочные талоны, прилагаемые к маршрут-квитанции электронного билета на самолёт;
- товарные чеки;
- бланки строгой отчётности;
- командировочное удостоверение, если в организации принято выписывать такие документы;
- отчёт о выполнении служебного задания, если его оформление практикуется в компании.
Суточные отдельному документальному подтверждению не подлежат, а даты поездки, на основании которых рассчитывается этот вид командировочных расходов, в 2018 году подтверждаются билетами или, если работник добирался в пункт назначения и обратно на служебном или личном транспорте, путевыми (маршрутными) листами. Но если в самой компании принято оформлять командировочное удостоверение, ставшее с 2017 года необязательным, и этот порядок закреплён в её локальном акте, дни командировки считаются на основании сделанных в нём отметок, а само оно прилагается к авансовому отчёту наряду с другими документами.
Билеты на поезд в 2018 году подтверждают не только расходы на проезд, но и даты прибытия/убытия
Особенности подтверждения расходов по заграничной командировке
В случае с заграничной командировкой прилагаются документы и по расходам, подлежащим подтверждению в связи со спецификой таких поездок, а значит и подтверждающие их документы:
- квитанция об оплате госпошлины за изготовление загранпаспорта, если у сотрудника его изначально не было и ему пришлось оформить его в связи с предстоящей загранкомандировкой;
- подтверждение оплаты услуг визового центра;
- квитанции или иные подтверждения оплаты консульских и визовых сборов, в том числе и в иностранной валюте (порядок оформления таких документов определяется политикой консульства конкретной страны - средства могут приниматься и подтверждаться в рублях, евро или иной валюте, например, долларах США);
- копии первой страницы загранпаспорта и страниц с отметками о пересечении границ.
Если работник имеет второе гражданство, дающее ему право на безвизовый въезд в другие страны (например, является не только россиянином, но и одновременно гражданином Литвы, Республики Молдова или Украины, имеющим право на безвизовый въезд в Евросоюз), к отчёту он прилагает копии всех загранпаспортов, использованных в поездке. Ведь из РФ он согласно закону должен выезжать по российскому загранпаспорту.
В правоотношениях с Россией её граждане признаются только россиянами, сколько бы ещё паспортов у них ни было, за исключением стран, с которыми у России заключены соглашения о двойном гражданстве, но с государствами Евросоюза и теми, граждане которых имеют право безвизового въезда в ЕС, у РФ таких нет. А вот в другие страны имеет полное право въезжать по тому паспорту, который ему удобнее. А при таком раскладе это выгоднее и работодателю, поскольку отпадает необходимость компенсировать траты на визу. Иностранный паспорт при этом должен иметь нотариально заверенный перевод на русский язык.
Дата пересечения границы имеет значение при расчёте суточных. Ведь их размер в поездках по России и за границей чаще всего отличается. При этом по пути туда суточные по норме для другой страны считаются со дня въезда в неё, а на обратном пути со дня въезда в РФ - по внутрироссийской ставке. Например, если работник командирован в Германию и добирался туда и обратно самолётом, пересекая границы в день вылета, суточные с первого до предпоследнего дня командировки ему полагаются по ставке для Германии, а за день приезда - по российской.
Дни загранкомандировки, за которые причитаются суточные по нормам для внутрироссийских и зарубежных поездок, разделюятся на основании отметок в загранпаспорте
Если работник был командирован в страну, для въезда в которую достаточно внутреннего паспорта РФ, включая Республику Беларусь (ведь на границе с ней паспортного контроля, как известно, нет), дни приезда и отъезда определяются по билетам или иным документам, позволяющим установить даты прибытия в пункт назначения и возвращения в начальный пункт командировки.
Немаловажную роль при подтверждении расходов на загранпоездку играет справка об обмене валюты. Этот документ применяется, если сотрудник получил аванс рублями и обменял их на валюты страны назначения. Если она приложена к отчёту, пересчёт всех валютных расходов в рубли ведётся по отражённому в ней курсу. Если справки нет, ничего страшного, но считать придётся по курсу ЦБ РФ на день утверждения отчёта.
Проводки по учёту командировочных расходов
Для проведения командировочных расходов по бухгалтерии используются такие счета:
- 71 - расчёты с подотчётными лицами (из разряда Активно-Пассивных счетов), аванс отражается по дебету, расходы - по кредиту;
- 70 - расчёты с персоналом по оплате труда;
- 51 - расчётный счёт;
- 50 - касса;
- 94 - недостачи и потери предприятия.
В зависимости от характера операций используются такие проводки:
- При выдаче аванса:
- Дебет 71 - Кредит 50 - сотруднику выдан аванс наличными из кассы, бухгалтер оформил расчётно-кассовый ордер (РКО), сотрудник его подписал.
- Дебет 71 - кредит 51: аванс перевели со счёта фирмы на счёт работника. Подтверждением выдачи аванса служит банковская платёжка.
- Для закрытия выданных работнику сумм по возвращении работника из командировки:
- Дебет 10 - Кредит 71 - покупка материалов (если они приобретались во время командировки).
- Дебет 41 - Кредит 71 - покупка товаров.
- Дебет 20 - Кредит 71, Дебет 26 - Кредит 71, Дебет 24 - Кредит 71 - торговая или производственная деятельность предприятия.
- Для расчётов при недоиспользовании или перерасходе аванса:
- Дебет 50 - Кредит 71 - сотрудник израсходовал аванс не полностью, остаток вернул в кассу наличными.
- Дебет 51 - Кредит 71 - аванс израсходован не полностью, остаток работник перечислил на расчётный счёт.
- Дебет 71 - Кредит 50 - сумма перерасхода возвращена работнику наличными из кассы, оформлен расходный кассовый ордер.
- Дебет 71 - Кредит 51 - сумма перерасхода перечислена с расчётного счёта предприятия на расчётный счёт работника.
- Дебет 94 - Кредит 71 - аванс в части, за которую работник не отчитался (например, потому что потерял подтверждающие документы), или в сумме не утверждённых работодателем расходов, списывается с недостачи компании.
- Дебет 70 - Кредит 94 - часть аванса, подлежащая возврату, подлежит удержанию из зарплаты работника.
Фотогалерея: варианты проводок по командировочным расходам
Проводки по командировочным расходам сверх выданного аванса Проводки по бухучёту командировочных расходов Проводки по командировочным расходам, не принятым работодателям, их сумма подлежит возврату в кассу или на счёт предприятия Проводки по командировочным расходам, оплаченным работодателем с расчётного счёта фирмы Проводки по расходам работодателя на билет для командированного сотрудника, оплаченный с расчётного счёта компании (билет учитывается на субсчёте 3 счёта 50 «Касса»)
Пример учёта расходов на командировку
Компания направила в командировку сотрудника на 10 дней. Его суточные равны одной тысяче рублей в день, на дорогу туда и обратно он потратил 10 тысяч рублей, в том числе НДС 1800 рублей. Проживание в гостинице обошлось ему в восемь тысяч рублей, в том числе НДС 1440 рублей. Компания является плательщиком НДС.
Сумма аванса сотруднику составила 25 тысяч рублей.
Подтверждённые командировочные расходы составили:
Проезд - 10 тысяч рублей.
Проживание - 8 тысяч рублей.
Суточные - 10 тысяч рублей.
Итого: 28 тысяч рублей, в этой сумме авансовый отчёт был утверждён.
Учитывая, что сумма аванса была равна 25 тыс., перерасход составил 3 тысячи рублей.
Проводки по командировочным расходам из примера (таблица)
| Сумма. | Дебет. | Кредит. | Название операции. |
| 25000 | 71 | 50 | Выданы денежные средства под отчёт из кассы. |
| 8200 | 20 | 71 | Списаны расходы на билеты без учёта НДС. |
| 1800 | 19 | 71 | Выделен НДС по расходам на билеты. |
| 1800 | 68 НДС | 19 | НДС направлен к возмещению. |
| 8000 | 20 | 71 | Списаны расходы на гостиницу без учёта НДС. |
| 1440 | 19 | 71 | Выделен НДС по расходам на гостиницу. |
| 1440 | 71 | 19 | НДС направлен к возмещению. |
| 10000 | 20 | 71 | Списаны суточные. |
| 3000 | 71 | 50 | Выдана работнику сумма, потраченная им свыше выданного аванса. |
Корпоративная бюрократия, одной из составляющих которой является оформление командировок и проведение их по бухгалтерии, с первого взгляда представляется невыносимо сложной. Но если разобраться, что к чему, всё быстро становится на свои места.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации