
Правила предоставления вычетов на детей в. Стандартные налоговые вычеты по ндфл на работника
Право на стандартный вычет на детей имеют:
- родной или приемный родитель;
- супруг или супруга родителя;
- опекун или попечитель.
Также в двойном размере льгота предоставляется в случае отказа от ее применения вторым родителем. При этом второй родитель должен обязательно иметь налогооблагаемый доход. Обратите также внимание, что после развода оба родителя также имеют право получать вычет. Но налоговая льгота предоставляется в том случае, если второй родитель действительно обеспечивает малыша, несет расходы на него. Чтобы проверить это, в Министерстве финансов рекомендуют убедиться, что работник платит алименты — либо по решению суда, либо по соглашению по их уплате (Письмо Минфина России от 15.01.2019 № 03-04-05/1233).
Важным вопросом является определение, каким по очередности является ребенок. При решении этого вопроса необходимо учитывать, что число детей определяется независимо от возраста старших детей. То есть если даже старшие дети достигли 24 лет, их все равно необходимо включать в подсчет (Письмо Минфина РФ № 03-04-05/17101 от 15.04.2014).
Отдельно следует сказать о вычете, предоставляемом на учащихся-очников в возрасте до 24 лет. Могут ли родители получать льготы после того, как студенту исполнилось 24 года или сразу после дня рождения надо считать НДФЛ без вычета? Чиновники напоминают (Письмо Минфина от 29.12.2018 № 03-04-06/96676), что согласно , предоставлять стандартный налоговый вычет можно до конца года, в котором ребенку исполнилось 24 года, если период соответствующего обучения приходится на этот же год. Если период обучения заканчивается в месяце до окончания года, в котором ребенку исполнилось 24, то начиная со следующего месяца стандартный налоговый вычет не предоставляется. Это разъяснение рассмотрим на конкретном примере. Допустим, работник Иванов И.И. получает налоговый вычет на сына-студента, которому в мае 2019 года исполнится 24 года. Вуз молодой человек окончит, к примеру, в июле 2020 года, значит, его отец сможет получат вычет до конца 2019. Если молодому человеку исполнится 24 года в мае 2020 года, а вуз он оканчивается в июле 2020 г., то работник Иванов сможет получать вычет до июля 2020 г., включительно.
Предел вычета на детей в 2019 году
Предел по вычетам на детей 2019 года пока остается неизменным и составляет 350 000 руб. Доход исчисляется с 1 января каждого налогового периода. Как только сумма заработка превысит данную сумму, предоставление льготы прекращается. Остановить предоставление необходимо в том месяце, когда достигнут лимит.
До 2016 г. лимит дохода для применения рассматриваемого уменьшения налога составлял 280 000 руб.
Лимит вычета на детей 2019: возрастные ограничения
Налоговая база по рассматриваемому основанию уменьшается начиная с месяца рождения ребенка. Прекращается применение льготы в год, когда ребенку исполняется 18 лет. Обратите внимание, что предоставляется она до конца налогового периода (пп. 4 п. 1 ).
Если студент продолжит обучение в очной форме, то при подтверждении данного факта льгота сохраняется до того, как он достигнет возраста 24 лет. В этом случае предоставление уменьшения налога необходимо прекратить с месяца, следующего за месяцем окончания обучения (Письмо Минфина № 03-04-05/8-1251 от 06.11.2012).
При этом не важно, имеет учащийся свой личный источник дохода или нет.
Как получить льготу через работодателя
Заявление на льготу можно подать одному из работодателей. В нем необходимо указать размер и основание получения льготы, Ф.И.О. и даты рождения детей. Также необходимо приложить подтверждающие право документы:
- свидетельство о рождении или усыновлении;
- акт о назначении опекуна;
- свидетельство о браке (для супруга родителя);
- свидетельство о разводе (если налогоплательщик уже не состоит в браке);
- документ об обучении (если обучающемуся от 18 до 24 лет);
- документы, подтверждающие статус единственного родителя;
- подтверждение содержания (например, нотариально удостоверенное соглашение об уплате алиментов, документы, подтверждающие расходы на содержание детей);
- справку об инвалидности.
Если сотрудник работает не с 1 января текущего налогового периода, то уменьшение налога ему может быть предоставлено только с учетом доходов по предыдущему месту работы. Для подтверждения доходов сотрудник должен предоставить справку 2-НДФЛ от прежнего работодателя.
Образец заявления
Предел НДФЛ — вычет на детей 2019: пример расчета
Менеджер Ивантеев С.Л. написал заявление на предоставление стандартного вычета на детей. У него их трое:
- Ивантеева Анна Сергеевна, дата рождения 11.06.1995, не обучается, образование получено.
- Ивантеева Мария Сергеевна, дата рождения 03.11.2010.
- Ивантеев Иван Сергеевич, дата рождения 15.07.2015.
Работнику установлен оклад 40 000 руб. в месяц.
Старшей дочери более 18 лет, и она не является учащимся очного отделения, следовательно, на нее льгота не распространяется. Двое других младше 18 лет, поэтому в 2019 г. Ивантееву С.Л. предоставлено ежемесячное уменьшение налоговой базы на второго ребенка в размере 1400 руб. и на третьего — 3000 руб.
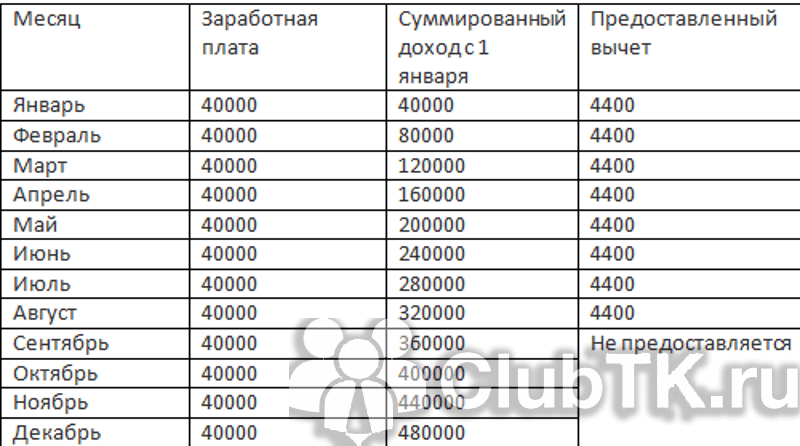
В сентябре доход превысил 350 000, поэтому уменьшение базы по НДФЛ более не применяется. Таким образом, налогооблагаемая база за налоговый период была уменьшена на 35 200 руб., а сумма уплаченного в бюджет НДФЛ — на 4576 руб.
В справке 2-НДФЛ предоставленные стандартные вычеты необходимо отразить в разделе 4. Коды установлены Приказом Минфина № ММВ-7-11/ от 10.09.2015.
При нынешнем состоянии дел возможность всячески сэкономить и сберечь заработанные средства должна быть использована в максимальном объеме. Существуют специальные государственные программы, благодаря которым это становится возможным. Для родителей, работающих и имеющих недееспособных детей полагается снижение выплат по налогам. Размер льгот, безусловно, зависит от возраста, устроенности и состояния здоровья малышей.
В 2016 были внесены изменения в законодательство по поводу условий предоставления налоговых вычетов на детей для граждан.
По определению понятие «налоговые вычеты» (НВ) представляет из себя льготы, которые могут предоставляться лицам, имеющим детей. Предлагаем разобраться, какой размер налоговых льгот будет иметь налогоплательщик, российский гражданин при наличии у него одного, двух и более детей.
Стандартные налоговые вычеты по НДФЛ в 2016 — изменения и размер
Рассмотрим налоговые вычеты в 2016 и то, какие изменения были произведены в законе про льготы НДФЛ.
Итак, на получение льгот могут претендовать работающие лица:
- родители детей и их супруги;
- приемные родители;
- опекун;
- усыновитель;
- попечители детей (например, мать-одиночка).
Закон по стандартным вычетам на работника может предусматривать преимущества для детей, независимо от того, есть ли у них родитель-инвалид или нет. Предоставление социальных льгот положено:
- детям до 18-летнего возраста (в том числе и инвалидам);
- студентам, которые проходят учебу на дневной форме обучения в возрасте до 24 включительно (например, аспирант, ординатор, магистр, студент, интерн, курсанта военного ВУЗа).
Изменения, произошедшие в 2016, коснулись выплат и вычетов на детей в нескольких случаях:
- по статье 218 второй части Налогового Кодекса РФ от 23.11.2015 № 317-ФЗ, когда увеличился размер дохода, максимальный для предоставления вычета (с 280 тысяч руб. до 350 тысяч);
- родители, попечители и усыновители детей-инвалидов с 2016 будут получать по 12 тысяч рублей каждый;
- опекунам, попечителям и приемным родителям будет положено 6 тысяч на каждого ребенка-инвалида.
Стандартные налоговые вычеты по НДФЛ в 2016 на детей
Если еще в 2012 размер стандартных налоговых вычетов зависел от того, каким по счету рождается малыш, то с 1 января 2016 были произведены следующие изменения:
- при рождении первого и второго чада – 1 тысяча 400 рублей (покупку жилья, за квартиру, недвижимость, на обучение в школе и ВУЗе);
- за третьего родители будут получать 3000 руб (в том числе и каждого последующего);
- на инвалида возрастом до 18 лет – размер выплат составляет 3000 руб (в основном, эти деньги идут на лечение и на комфортное жилье для малыша).
Для крох — инвалидов с детства, положено начисление льгот в двойном размере. Это в том случае, если он находится под опекой попечителей, усыновителей и приемных родителей. В таком случае, сын либо дочь должны учиться на дневной форме (очной) и быть в возрасте до 24 лет. Но если это касается биологических родителей, то они получают 12 тыс. рублей на ребенка-инвалида при таких же обстоятельствах.
Стандартные налоговые вычеты по НДФЛ в 2016 на детей представлены в . Там же можно узнать, как заполнить и оформить заявление (есть его образец), а также какие нужны документы, чтобы в декларации был порядок.
Несколько нововведений касаются обеспечения одного родителя НВ. Если имеется только один родитель, ему полагается двойная ставка по льготам. По подпункту 4 пункта 1 статьи 218 НК РФ ее начисление прекратится, если единственный родитель либо приемный вступит в брак. Также вычеты начисляются в двойном объеме, если второй родитель от них отказался.
Заявление на стандартные налоговые вычеты на детей —
На сайте есть правило и информация, как происходит заполнение бланка заявления для сотрудника компании или коммунального учреждения. Работодатель при этом является лицом, которому оно адресуется.
В таком заявлении обязательно наличие группы приложений:
- второй экземпляр заявления;
- справка о совокупных доходах по форме 2 (для расчета суммы по подоходному налогу);
- если родителей двое, то копия свидетельства о росписи (вступлению в брак);
- свидетельство о рождении каждого из детей.
Важно соблюдать срок подачи такого заявления. При несоблюдении этого лимита, начисление НВ приходится на следующий год (его начало).
Стандартный налоговый вычет на ребенка инвалида — какие нужны документы?
Документы, которые необходимо предоставлять для получения денег следующие:
- свидетельство о рождении отдельно на каждого малыша в семье;
- заполнение заявления на предоставление стандартного НВ для себя на детей;
- справка, правильно оформленная по форме 2-НДФЛ с предыдущего места работы за текущий период;
- если детям исполнилось 18, то до 24 требуется документ-справка из учебного заведения.
Также утраченные НВ за прошлые 12 месяцев возвращаются налогоплательщику в текущем году, если он подаст в налоговую инспекцию декларацию и необходимые для этого документы.
Список документов (ориентировочный), которые дополнительно необходимо предоставлять для возврата льгот на детей через инспекцию:
- декларация (заполненная по форме 3-НДФЛ);
- заявление уставленного образца.
Стандартные налоговые вычеты по НДФЛ в 2016 на работника
Стандартные налоговые вычеты по НДФЛ в 2016 на работника предоставляются с начала таких событий, как:
- рождение маленького чада;
- взятие малыша под опеку (с начала месяца).
Работодатель производит расчет вычета каждый месяц в течение всего расчетного полугодия либо года (периода, признанного инспекцией). А если происходит возврат лишних начисленных сумм НДФЛ через налоговую, то расчет ведется на целый год. Важно помнить, что корректирующую декларацию кодом 3-НДФЛ можно подавать в любое время следующего года и не обязательно даже лимитным сроком до 30 апреля. Возврат этих сумм происходит на банковский счет гражданина.
Коды стандартных налоговых вычетов по НДФЛ в 2016
Код в 2-НДФЛ справке – это совсем не сложная задача для человека, который знает, где и что искать. Это четырехзначное число. Оно относится к области работы налогового агента в инспекции, именно он дает эту справку людям, стоящим на учете. В ней две последние цифры означают код региона, а вторые – это код самого регулирующего органа.
— изменения
Как производится расчет суммы имущественных пошлин? Доход граждан от продажи недвижимости должен быть освобожден от НДФЛ в случае:
- если имущество находилось в собственности более пяти лет;
- имеются некоторые исключения на группы жилищных объектов.
Законодательство РФ внесло ряд очень приятных добавлений, которые затронули налоговые вычеты на детей. С 2016 года вступили в силу эти изменения.
В 2018 году перемен в законе не ожидается. Поэтому мы обсудим в данной статье насущный вопрос сегодняшнего дня на примере «пограничных» годов: 2015 и 2016.
В виду произошедших изменений в порядке предоставления стандартного детского вычета мы подробно разберем:
- кому положена льгота;
- сколько ежемесячно можно экономить на детях;
- какие максимальные суммы дохода для использования данного права;
- что нужно делать, чтобы не упустить возможность в получении стандартного вычета.
 Некоторые люди, узнав о том, что при устройстве на работу «по закону», они могут получить вычет на ребенка (естественно при наличии у работника одного или нескольких детей), наивно полагают, что именно эта сумма льготы уменьшит их обязательный платеж в казну в размере 13% от рассчитанной зарплаты.
Другими словами, если по итогам месяца 13% налога от заработной платы составляет 5 000 руб., а вычет, в свою очередь, установлен в размере 3 000 руб., то данные заблуждающиеся граждане уверены в том, что государству, после использования своего права на льготу, останется заплатить налога всего 2 000 руб.
Конечно же, наше государство не столь щедро, и указанные 3 000 руб. вычета просто вычитаются из рассчитанной зарплаты, и только после этого от полученной суммы высчитываются 13%, которые и будут являться налогом с дохода работника.
Для того чтобы указанные манипуляции с зарплатой были нагляднее, рассмотрим несложный пример. Он будет касаться основных моментов именно стандартного вычета на детей еще и потому, что с 2016 года были изменены некоторые условия.
Итак, проследим, как же изменится положение некой персоны из города Дно Псковской области с яркой фамилией Непрухина в 2016 году, по сравнению с годом 2015. Не стоит забывать, что расчет 2016 года будет аналогичен и в 2017, и в 2018 году.
Пример . Непрухина – одинокая женщина, воспитывающая двоих детей. Младшему ее сыну в 2015 году исполнилось 7 лет. Старшей дочери уже 19 лет, она инвалид II группы и студентка второго курса очного отделения местного университета. Зарплата у нашей героини Непрухиной идентична ее фамилии и составляет два года подряд 35 000 рублей в месяц.
Вы можете посмотреть видео или продолжить чтение:
Сколько и за кого может быть предоставлена льгота
Давайте сравним цифры на примере 2015 и 2016 годов. Кстати, если Вам необходимо узнать больше именно про 2015 год, обязательно прочитайте .
Немного нормативной информации для начала.
Начиная с 2016 года:
- за первых двух детей остается прежний размер вычетов по 1 400 рублей;
- за третьего ребенка и детей после него сумма достигает 3 000 рублей;
- ребенок-инвалид I и II групп позволяет родителям и усыновителям воспользоваться льготой в 12 000 рублей, а законным представителям – в 6 000 рублей.
То есть, детские льготы, фактически, остались прежними: 1400 и 3000 руб, а вот на детей-инвалидов — значительно увеличились: аж в 4 раза!
Условия предоставления двойного размера остаются прежними:
- для единственного родителя;
- получение супругом двойного вычета при отказе другого (например, если кто-то из них не работает).
А теперь пример расчета для 2015 года
В январе 2015 года сотрудница Непрухина предоставила в бухгалтерию заявление, в котором попросила предоставить ей стандартный вычет на своих детей.
На младшего сына была указана сумма льготы 1 400 руб. как на второго ребенка. Положение старшей дочери позволило уменьшить сумму обложения налогом на 3 000 руб.
На величину льготы повлияло то, что дочь Непрухиной признана инвалидом II группы и, несмотря на свое совершеннолетие, до достижения 24 лет попадает под условия предоставления вычета на ребенка, по причине того, что обучается по очной форме в университете.
Поскольку данная сотрудница является единственным родителем, вычеты удваиваются.
Расчет . Из месячной зарплаты вычитаем льготные суммы, не забываем, что Непрухина — мать -одиночка: 35 000 — 1 400*2 — 3 000*2 = 26 200 руб. Именно с этой суммы будет перечисляться подоходный налог: 26 200 * 13% = 3 406 руб.
А зарплата в чистом виде (к выдаче на руки) составит: 35 000 – 3 406 = 31 594 руб.
А теперь пример расчета для 2016 года
Опять же в январе, но теперь уже 2016 года, Непрухина вновь написала заявление о предоставлении вычета с приложением все тех же форм документов, только выданными в 2016 году.
В заявлении она указывает следующие данные:
- на старшую дочь вычет составляет 12 000 руб. (она инвалид);
- на младшего сына неизменно 1 400 руб.
Заметим, что если бы Непрухина не являлась родителем, а выступала законным представителем девушки, то льгота в 2015 году составила бы также 3 000 руб., а уже в 2016 году эта сумма была бы увеличена до 6 000 рублей.
Расчет . Из зарплаты вычитаем все положенные вычеты: 35 000 — 1 400*2 — 12 000*2 = 8 200 руб.
По всем правилам расчета, месячный налог с ее дохода в 2016 году составит: 8 200 * 13% = 1 066 руб. – налог в бюджет
Считаем зарплату на руки в месяц в 2016 году:
35 000 – 1 066 = 33 934 руб. – зарплата к получению.
Разница между суммами по годам достаточно существенна: добавляется 2 340 рублей ежемесячно. Поэтому можно подтвердить то, что изменения в законах направлены на улучшение положения плательщиков.
Изменение зарплатного «потолка»

 Казалось бы, что цифра дополнительной выгоды за год получается существенная: 2 340 р. * 12 = 28 080 руб. Но не все так красиво, как хотелось бы. Существует ограничение на льготный период (суммарный доход за год):
- в 2015 году он составлял 280 000 рублей;
- в 2016 году — 350 000 руб.
Поэтому, если вернуться к нашему примеру, то
В 2015 году указанные в заявлении суммы прекратили минусоваться в сентябре, так как заработная плата с начала года и по август 2015 года в общей сумме составила 280 000 руб., что является для применения вычетов на детей пределом. 35 000 * 8 = 280 000 руб.
В 2016 году длительность предоставления вычета увеличилась, благодаря новому порогу суммированной зарплаты с начала года в 350 000р. Последним месяцем получения налоговой льготы для Непрухиной в 2016 году стал октябрь: 35 000 * 10 = 350 000 руб.
Превышение вычетов над доходами
Совершая расчет за 2016 год, когда сумма налоговых льгот на детей сильно приблизилась к сумме всего дохода Непрухиной, сразу возникает вопрос: «А как быть, если вычеты окажутся больше суммы зарплаты?». Здесь все очень просто.
В случае, когда разница при вычитании зарплаты и вычетов получается со знаком минус, сумма, от которой считаются 13%, принимается равной нулю, и, соответственно, умножение на ноль дает нам нулевой налог. Говоря проще, налог в данном случае равен нулю.
Отрицательная разница же, в свою очередь, переносится на следующий месяц, но в пределах одного отчетного года.
Пример . Пусть подруга Непрухиной Веселова, имеющая 2-х детей, получает зарплату 25 000 руб. В этом случае в 2016 году она заработает: 25 000 * 12 = 300 000 руб. Эта сумма ниже предельного максимума, а значит воспользоваться полагающейся ей льготой по стандартному налоговому вычету она сможет в течение целого года. И подоходный налог (НДФЛ) с нее удерживаться не будет.
Документы, без которых вычет невозможен
Формы документов-оснований для получения вычетов остались теми же, основные из которых:
- заявление в бухгалтерию предприятия;
- свидетельство о рождении детей;
- справки об обучении;
- справки об инвалидности;
- документ о наличии одного родителя;
- заявление-отказ от льготы в пользу супруга.
Пример . Непрухина вместе с заявлением отдала копии свидетельств о рождении детей, справку об инвалидности дочери, справку с места ее учебы и документ из ЗАГСа по форме № 25, который подтверждает ее статус матери-одиночки.
Если на предприятии Вам по каким-то причинам не предоставили положенный Вам стандартный вычет, то не нужно отчаиваться. Вы можете вернуть всю сумму единоразово через налоговую инспекцию. Для этого по окончанию календарного года нужно заполнить и сдать .
Если у Вас остались вопросы, напишите их внизу в комментариях. Вы также можете воспользоваться по любым вопросам налоговых вычетов.
Если действия работника нанесли организации ущерб, он должен возместить его. С этим согласны и арбитры. Однако Верховный суд обратил внимание, что трудовым законодательством определены условия, при которых возникает материальная ответственность стороны трудового договора. При невыполнении каких условий привлечь работника к ответственности не получится, читайте в статье. В середине января 2019 года ИФНС Республики Крым объявила, что в регионе зафиксированы уже несколько десятков самозанятых лиц, – хотя соответствующий эксперимент на этот регион пока не распространяется. Тем не менее, здесь нет ничего странного. Правила эксперимента подобную возможность допускают. О спорах с арендодателями организации знают не понаслышке, поскольку многие из них арендуют помещения для торговли. Ведь арендодатели нередко злоупотребляют своими правами, например, создавая препятствия в пользовании помещением, в одностороннем порядке повышая арендную плату или отзывая согласие на субаренду. Примеры арбитражных баталий между арендодателями и арендаторами указывают на наличие у последних неплохих шансов выиграть подобные споры. В связи с этим предлагаем изучить положительный опыт коллег-арендаторов.
Сегодня, наверное, уже не осталось предпринимателей, ведущих учет в бумажном варианте. Соответственно, очень много интересной – в первую очередь для проверяющих лиц – информации хранится в электронном виде: это и различные бухгалтерские программы, и базы данных, и первичная документация. Зачастую на жестких дисках хранится информация, касающаяся не только проверяемого налогоплательщика, но и посторонних лиц (как правило, его контрагентов). О том, как налоговики получают информацию в электронном виде при налоговых проверках, а также о том, как они используют ее в качестве доказательств, – и поговорим на примерах судебной практики. Неустойка за ненадлежащее исполнение договора одной из сторон по своей природе является способом обеспечения исполнения обязательств, она может быть оспорена как по основанию возникновения, так и по размеру, а при наличии спора – уменьшена судом исходя из ст. 333 ГК РФ. В данной статье мы проанализируем особенности отражения в налоговом учете неустойки исполнителем по договору, применяющим УСНО.
Если у лица, которое является плательщиком налога на доход физических лиц, имеются дети, то ему полагается налоговая льгота в виде вычета на детей. Суммы, которые не включаются в облагаемую базу являются фиксированными и не изменяются в зависимости от размера получаемого дохода. Налоговым законодательством установлены следующие суммы на вычет на детей в 2016: на первого и второго ребенка предоставляются вычеты в размере 1 400 рублей за каждого; на третьего и последующих детей предоставляется вычет в размере 3 000 рублей на каждого ребенка. Имейте в виду, что данные суммы отнимаются от общего дохода, а не вычитаются из налога, подлежащего уплате. Ниже, для наглядности, будет приведен пример расчета налога на доход физических лиц с учетом вычетов на детей.
Наиболее распространена практика, когда работодатель самостоятельно подает документы в налоговую службу. От работника лишь требуется предоставить работодателю документы. Пакет включает в себя заявление на налоговый вычет на детей в 2016 году, в случае, если работник работал в другом месте, то нужно будет предоставить справку 2-НДФЛ с предыдущего места работы, а так же приложить копии свидетельства о рождении на каждого ребенка. В случае, если работодатель не оформил вычет, то его можно получить в налоговой. Тогда, помимо вышеуказанных документов нужно будет приложить налоговую декларацию 3-НДФЛ.
Налоговый на ребенка получают оба родителя до момента достижения им совершеннолетия. В случае, если ребенок обучается, то налоговый вычет можно получать в период с 18 до 24 лет.
В случае, если один из родителей оформил отказ, то второй родитель имеет право получить налоговый вычет в двойном размере. Однако, есть обязательно условие: второй родитель должен иметь доход, который облагается НДФЛ. Работодателю нужно будет предоставлять справку 2-НДФЛ по доходам отказавшегося родителя ежемесячно.
В случае смерти одного из родителей или признания его пропавшим без вести, второй родитель так же имеет право получить вычет на ребенка.
Вычет предоставляется на суммы дохода, не превышающие 280 000 рублей в год. Сумма подсчитывается нарастающим итогом с начала года и в месяце, в котором эта сумма превысит 280 000, вычет не предоставляется.
Сотрудник ООО «Колосок» Мамухин О. О. получает заработную плату в размере 20 000 руб. У сотрудника есть двое детей в возрасте 21 и 14 лет. Первый ребенок обучается в университете.
Налоговый вычет составит:
За первого ребенка – 1400 рублей в месяц (ребенок проходит обучение в ВУЗе и возраст не превышает 24 лет)
За второго – 1400 рублей в месяц.
Итого – 2800 рублей в месяц.
За год сумма вычета составит 33 600 рублей. Общая сумма дохода не превышает 280 000 рублей, поэтому, её можно уменьшать на всю сумму вычета. База для налогообложения по ставке 13% составит 246 400 рублей. Сумма НДФЛ за год 32 032 рубля.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации