
Пояснение в налоговую о деятельности организации образец. Пояснительная записка в налоговую по требованию: образец
Инструкция
Проанализируйте финансово-хозяйственную деятельность предприятия за прошедший отчетный период. Ознакомьтесь со статьями доходов и расходов, которые были приняты для налогового учета. Определите причину убыточности компании, которая будет признана уважительной в налоговой инспекции.
Обоснуйте убыток тем, что предприятие является новым и нуждается в проведении определенных мер для развития. Как правило, данная причина является веским обоснованием превышения расходов над доходами. Обязательно уточните, что деятельность компании соответствует установленному бизнес-плану; укажите отчетный период, в котором ожидается получение прибыли.
Сообщите, что предприятие приняло решение освоить новое производство или реконструировать основные средства. В связи с этим временно снизились объемы продаж и возросли расходы. Если компания ранее числилась в налоговой инспекции как стабильно работающая, то подобное пояснение будет принято с пониманием.
Укажите, что в данном отчетном периоде предприятие потеряло важного контрагента, который обеспечивал компанию большей частью прибыли. Сообщите, что приняли меры по поиску новых клиентов, которые смогли бы увеличить доходность компании.
Сошлитесь на увеличение конкурентоспособности за счет временного понижения цен на продукцию. Данный фактор может стать причиной превышения расходов над доходами и образования убытка, но воспримется налоговой инспекцией, как уважительная причина. При этом необходимо сообщить о достигнутых или планируемых результатах, которые приведут к увеличению прибыли в будущих отчетных периодах.
Напишите пояснение на имя начальника территориального отделения налоговой инспекции. Приведите уважительную причину образования убытка и укажите статьи доходов и расходов, которые повлияли на такой результат. Если будет принято решение о том, что убыточность является необоснованной, то налоговая может принять решение о выездной проверке.
Видео по теме
Иногда предприятия в течение некоторых отчетных периодов показывает убыток в налоговой декларации. При этом налоговая инспекция может запросить обоснование убыточной отчетности. В этом случае следует тщательно обдумать указываемые сведения и предпринять определенные меры для решения проблемы.
Инструкция
Изучите статьи налогового законодательства, которое предусматривает разнообразные мероприятия при убытках на предприятии. Обратите внимание на п.3 статьи 88 в Налоговом кодексе РФ, в которой говорится, что объяснение нужно писать в случае наличия ошибки в самой налоговой декларации либо в случае предоставления противоречивой документации, которые может приложить налогоплательщик. А вот на счет убыточной отчетности в законе ничего не говорится, именно поэтому инспекция ссылается на вышеуказанный пункт закона, требующего написать объяснительную, ссылаясь на неверные вычисления дохода и расхода.
Напишите объяснение. При этом учтите, что оно должно быть составлено в произвольной форме и адресовано на имя начальника налоговых органов. Пояснительная обязательно должна содержать в себе причины, которые отражают образование убытка по результату финансовой хозяйственной деятельности фирмы за прошедший отчетный год (или другой период).
Проанализируйте, какие в вашем случае могут считаться уважительными обоснованиями для налоговой. Сообщите, что денежные средства были потрачены с целью развития компании. Подобная причина идеально подойдет для нового предприятия, поскольку в начале собственной деятельности оно могло столкнуться с большой конкурентностью, поиском контрагентов и необходимостью развития.
Сошлитесь на проведение каких-то определенных нестандартных операций (если такие были). Эта причина может обосновать многие непредвиденные расходы в стабильно работающей компании. Таким образом можете указать, что ваше предприятие осваивало или реконструировало активы (основные средства компании), что и повлекло за собой увеличение расходов и падение объемов продаж.
Можете обосновать убытки потерей важных контрагентов, на которых приходилась наибольшая часть прибыли. Помимо этого основанием может являться снижение дохода компании. К примеру, можете написать, что организация приняла решение временно снизить цены на товары, чтобы увеличить конкурентоспособность.
Совет 3: Как написать уведомление о расторжении договора
Содержательную часть начните с обязательного описания договора, подлежащего расторжению. Здесь напишите его , дату и место подписания, наименование предприятий участников сделки. Укажите ссылку на пункт договора, в котором описана его расторжения, в соответствии с которым ваше предприятие получило возможность расторгнуть . Далее опишите условий договора, допущенное вашим контрагентом, ссылаясь на его конкретные позиции. Опишите порядок расторжения договора и поставьте дату прекращения его получения извещения.
В заключение сообщите требования, выдвигаемые вами в отношении контрагента, укажите дату их выполнения. Выделите место для подписи уполномоченного лица, напишите его должность, расшифруйте подпись в скобках.
Поставьте вашей организации.
Видео по теме
Обратите внимание
Для предотвращения возможного разбирательства по поводу даты извещения и окончания действия договора, зарегистрируйте ваш экземпляр уведомления в качестве входящего документа у секретаря фирмы-партнера. Или отправьте заказным письмом с обязательным уведомлением о вручении.
Источники:
- письменное уведомление о расторжении договора образец
Претензия – это высказанное в письменном виде требование о выполнении тех или иных обязательств. К обязательствам может относиться возмещение убытков, уплата долга, устранение брака в товаре. Единого бланка претензии не существует, но есть ряд правил, выполнение которых необходимо при написании претензии.

Все документы, связанные с налоговой инспекцией, требуется заполнять с особой внимательностью, поскольку даже небольшие ошибки могут повлечь необходимость составления так называемой пояснительной записки, образец которой и пошаговые инструкции по заполнению приводятся далее.
Когда и как необходимо предоставить записку
Список всех ситуаций, при которых организация обязана предоставить пояснительную записку по требованию местной налоговой инспекции, определен законодательно:
- Если в отчетной декларации есть ошибки или определенные внутренние противоречия, несоответствия между разными данными. В этом случае нужно не только исправить эти некорректные сведения, но и также описать причину несоответствий – все это делается в пояснительной записке свободного образца.
- Если в декларации сумма налога оказалась меньшей по сравнению с отчетной документацией, которая была предоставлена в налоговую изначально. Опять же налоговые инспекторы, скорее всего, потребуют не только привести сведения в полное соответствие, но и объяснений их происхождения.
- Если в декларации представлен налог на прибыль с убытком – тогда нужно подробно описать, почему возник этот убыток.
Следует иметь в виду, что на исправление всех некорректных сведений главному бухгалтеру или другому уполномоченному лицу дается не более 5 рабочих дней. Течение этого срока начинается с рабочего дня, который следует за днем получения документа.
ОБРАТИТЕ ВНИМАНИЕ. Документ, который получен от налоговой с требованием исправить некорректную информацию и предоставить пояснительную записку, может быть заверен печатью, но может и оставаться без печати. Такое право всегда оставляет за собой ФНС.
Также следует иметь в виду, что в некоторых случаях компания обязана отреагировать на получение этого письма с требованием предоставления пояснительной записки. Нужно просто подтвердить факт доставки документа, передав квитанцию о приеме тем же способом (по почте или через электронную систему). Нужно иметь в виду, что уведомление о получении следует выслать не позднее 6 рабочих дней. Течение этого срока начинается со дня отправки пояснительной записки по требованию налоговой.
Если же уведомления о получении не поступило, налоговая инспекция может заблокировать счет фирмы. Чтобы произвести разблокировку, необходимо передать инспекторам:
- квитанцию о приеме документа;
- пояснительную записку – по почте, через электронную систему или в ходе личной явки представителя компании.
Тогда блокировка счета снимается не позднее следующего рабочего дня (обычно в тот же день).
ОБРАТИТЕ ВНИМАНИЕ. Следует разделять случаи, когда в декларации содержатся явные ошибки (по невнимательности) или просто несоответствия. Если есть некорректная информация, то направлять нужно не пояснительную записку, а полностью исправленную декларацию.
Способов отправки пояснительной записки вне зависимости от причин требований налоговой инспекции две:
- Можно принести самостоятельно в канцелярию ведомства – представитель компании, уполномоченный на подобные действия, приходит лично.
- Также можно отправить документ и по почте, при этом письмо следует сопроводить описью вложения всех документов с указанием их количества и вида (оригинал или копия). Отправлять нужно только заказным письмом.
Лучше всегда оставлять копию пояснительной записки при себе. Она может понадобиться, если по каким-либо причинам письмо не дойдет в налоговую или она затребует прислать его еще раз.
В общем виде этот документ предваряется словами:
Образец пояснительной записки 2019
Установленной формы пояснительной записки не существует, поэтому организация может придерживаться собственного образца, взяв за пример некоторые из ниже приведенных вариантов.
Пояснение по убыткам
Это один из самых распространенных случаев. Пояснения могут понадобиться не во всех ситуациях. К тому же ИП не обязаны составлять пояснительную записку – это обязанность только юридических лиц. На практике сложилась ситуация, что налоговые службы не интересуются убытками компаний, которые зарегистрированы в течение первых 2-3 лет, поскольку такие ситуации в большинстве случаев экономически обоснованы. Однако если убытки наблюдаются более этого срока в течение 2 лет подряд, налоговая, скорее всего, заинтересуется причинами подобного явления.
Пояснения требуются в основном в таких ситуациях:
- Убытки имеют существенный размер.
- Убытки наблюдаются в течение нескольких отчетных периодов подряд.
Для компании основной риск состоит в том, что инспекторы могут начать подозревать ее в намеренном сокрытии доходов и соответственно, в уклонении от платы обязательных налогов.
Поэтому нужно понимать, что предоставление корректных обоснований в пояснительной записке по требованию налоговой – это, прежде всего, в интересах самой фирмы.
Примерный образец должен содержать следующие разделы:
- Шапка, где указывается полное название организации, ее адрес, реквизиты и контакты ответственного лица (почти всегда это главный бухгалтер).
- Далее следует слово «ПОЯСНЕНИЯ» или «ПОЯСНИТЕЛЬНАЯ ЗАПИСКА».
- Затем нужно указать вид основной деятельности организации и описать фактическую ситуацию – т.е. продублировать ту часть, которая вызвала замечания у налоговых инспекторов (указывается выручка, расходы всех видов – прямые, косвенные и др.).
- Затем приводится описание причин этих убытков и указание общей суммы убытка за рассматриваемый отчетный период. Это очень важный пункт, поскольку именно здесь содержится разъяснение причин. К ним, как правило, относятся:
- рост издержек на оплату аренды или оплату труда;
- разницы в валютных курсах, периодические колебания;
- сезонное или иное снижение спроса, которое повлекло неизбежное снижение цены;
- разрыв экономических связей с поставщиками по разным причинам, в результате чего закупать товары и сырье пришлось по более высоким ценам;
- нестабильная экономическая ситуация по отрасли, в которой работает компания;
- форс-мажоры, которые невозможно было предвидеть и рассчитать изначально.
- Далее перечисляется список всех приложений, которые обосновывают описанные причины.
- Наконец, ставится подпись генерального директора, расшифровка, печать и дата составления пояснительной записки.
Исходить можно из такого образца.
В случае расхождений по столь важному налогу, как НДС, налоговая обязательно затребует пояснений. В данном случае образец пояснительной записки также произвольный, а сведения из книги покупок заполняют в виде таблицы.
ОБРАТИТЕ ВНИМАНИЕ. Ведомство принимает пояснения по НДС только в электронном виде – явка сотрудника в данном случае не понадобится.
За основу можно взять такой образец.
Обычно в таких случаях обоснование производится в связи с приобретением определенных товаров с целью их дальнейшей перепродажи. В качестве доказательных документов приводятся дополнительные соглашения, которые были заключены с контрагентами, например, о том, что будет увеличена площадь арендуемого помещения, из-за чего и сумма НДС увеличивается по сравнению с предыдущим отчетным периодом. К записке также прикладывают копии соответствующих счетов-фактур.
Пояснения при наличии вычета и отсутствии начислений
Суть этой ситуации в том, что инспекторы всегда интересуются, почему в декларации имеется вычет, но соответствующий НДС у поставщика не был учтен и начислен. Как показывает практика, главная причина состоит в том, что представители поставщика не произвели эту операцию. И хотя по факту виновата его бухгалтерия, сама компания тоже рискует.
Еще одна возможная причина в том, что поставщик является только посредником, потому что в данном случае хотя и происходит выставление счетов-фактур, но сам НДС не начисляется. Вне зависимости от конкретной причины, изначально следует обратиться за разъяснениями именно к поставщику . Нужно попросить прислать документальные подтверждения того, что он является исключительно посредником. Копия соответствующего письма направляется в налоговую как основное доказательство.
Пояснения при разных вычете и начислениях
Суть этого случая в том, что вычет согласно счету-фактуре оказывается больше, чем НДС, который был начислен по данным поставщика. Самая вероятная причина – техническая ошибка или невнимательность. В пояснительной части нужно указать, что книга покупок заполнена корректно. Пояснения можно привести в свободной форме.
Пояснения в случае, если выручка меньше, чем начисления
Если в декларации указана меньшая сумма выручки по сравнению с реально зачисленными суммами на банковский депозит, это тоже основание для запроса пояснений. Основная причина в данном случае связана с ошибкой стороны покупателя. Контрагент может указать, например, что оплатил аванс, но на самом деле направляет средства за полученные товары. Соответственно, в пояснительной части нужно указать, что фирма корректно учла и выручку, и все зачисленные авансы. Также можно сослаться на то, что как выручка, так и авансовые платежи не всегда совпадают с суммами, представленными в выписках из банка.
Расхождения по выплаченной зарплате
В данном случае представители налоговой могут сделать замечания относительно того, что налог на доходы исчислен в размере, не соответствующим зарплате. И еще один распространенный случай – когда работник получает зарплату ниже официального МРОТ. Исходить нужно из следующих документов:
- принятое штатное расписание;
- трудовой договор, в котором всегда указывается, работает сотрудник на полную занятость или по совместительству;
- приказ о приеме этого сотрудника на работу, в котором также есть подобные сведения.
Некорректно начисленный НДФЛ
Это довольно редкие ситуации, поскольку начисление НДФЛ – стандартная процедура. Поэтому основная причина – невнимательность или техническая ошибка. В итоге нужно исправлять декларацию. Если же это сделать невозможно, то по требованию налоговой инспекции следует предоставить пояснительную записку любого образца. Например, иногда причина может быть связана с тем, что методика расчета на разных этапах применялась неодинаковая – тогда нужно подробно расписать эту методику и привести пример.
Пояснения в связи с расхождениями в отчетных документах
Могут быть и такие случаи, когда в разных декларациях наблюдаются нестыковки. В основном это происходит потому, что база по налогам в каждом случае определяется в соответствии со своими особенностями. Еще одна распространенная причина – разные правила налогового учета для конкретных ситуаций, поэтому обосновать подобные «расхождения» несложно.
По налоговой нагрузке
Если по мнению инспекторов компания имеет слишком низкую налоговую нагрузку, они почти всегда заинтересуются подобными случаями. Возможная причина – неточности, ошибки, из-за которых произошло уменьшение налоговой базы. Другой распространенный вариант – нагрузка снижается в связи с повышением издержек, уменьшением доходов на фоне форс-мажорных, непредвиденных обстоятельств, курсовой разницы, потерей поставщиков и многих других причин. За основу пояснения можно взять такой образец.
После того, как декларация по НДС сдана в налоговый орган, инспекторы обязательно проводят ее камеральную проверку. Если в ходе этой проверки в декларации будут обнаружены ошибки или высокий удельный вес вычетов, налогоплательщик получит требование о представлении пояснений.
В Налоговом кодексе РФ конкретно не указано, каким должен быть ответ на требование пояснения по НДС. Поэтому при подготовке документов налогоплательщикам приходится руководствоваться рекомендациями, данными Федеральной налоговой службой в письме от 06.11.2015 № ЕД-4-15/19395. В этом же документе приведена форма пояснения в налоговую по НДС. О том, как избежать ошибок при оформлении пояснения вычетов по НДС и общении с налоговой службой, - в материале сайт.
Требование о предоставлении пояснений по НДС
Налоговым законодательством определено, что плательщик должен в течение 5 рабочих дней () предоставить в орган ФНС ответ на требование пояснений по НДС к декларации. Примечательно, что в кодексе нет конкретного указания на момент начала отсчета этого срока. Сами налоговики считают, что за эту дату следует принимать день фактического получения запроса. Об этом сказано в письме ФНС № ЕД-4-15/19395, а также в самой форме документа. На практике эта норма применима только к бумажной форме документа, поскольку при получении запроса от ФНС в электронной форме, налогоплательщик, в силу статьи 23 НК РФ , обязан направить в ответ квитанцию по каналам ТКС через оператора ЭДО о том, что документ был получен. Сделать это нужно не позднее, чем через 6 дней после получения требования о предоставлении пояснений НДС 2016. Поэтому налогоплательщик должен направить ответ раньше, чем подтвердить факт получения им запроса. Парадокс, но с налоговиками в мелочах лучше не спорить. Ведь далеко не факт, что при возникновении спора по срокам и обращении в суд мнение налогоплательщика совпадет с мнением арбитров. Тогда как ФНС свое мнение уже высказала довольно неоднозначно.
Как написать пояснение по налогу на добавленную стоимость?
Пояснения по НДС к декларации налогоплательщик имеет право представить в свободной форме. Хотя чиновники предусмотрительно разработали образец пояснений по НДС, которым, при желании, можно воспользоваться.
Этот документ представляет собой несколько таблиц, в которых можно указать учетные данные и реквизиты документов, а также объяснить причины расхождений. Каждая таблица посвящена отдельному поводу, к примеру есть пояснения высокого удельного веса НДС.
Прежде, чем заполнять документ, к нему необходимо написать вводную записку. В ней указывается кем и за какой налоговый период дан ответ на пояснения налоговой по НДС, а также приводится количество листов документа и номер корректировки. Как это сделать, указано ниже.
Кроме того, перед составлением документа необходимо понять суть того, что хочет ФНС. Для этого налоговики в своем требовании указывают на допущенные плательщиком ошибки, используя специальную кодировку. В письме налоговая служба приводит расшифровку кодов ошибок в декларации и учетных документах.
Код ошибки 1 означает, что:
- в налоговой декларации контрагента отсутствует запись об операции;
- контрагент не отчитался по налогу на добавленную стоимость за аналогичный период; в налоговой декларации контрагента приведены нулевые показатели;
- ошибки, допущенные в отчете, не дают возможности идентифицировать счет-фактуру и сопоставить ее с данными декларации контрагента.
В этом случае налогоплательщик должен заполнить разделы предоставления пояснения по НДС 2016, приведенные ниже.

Код ошибки 2 означает, что данные об операции между разделом 8 «Сведения из книги покупок» и разделом 9 «Сведения из книги продаж» налоговой декларации за отчетный период имеют расхождения. Это может случиться, если к вычету была принята сумма налога на добавленную стоимость по авансовым счетам-фактурам, исчисленным ранее. В этом случае необходимы пояснения по НДС по авансам.
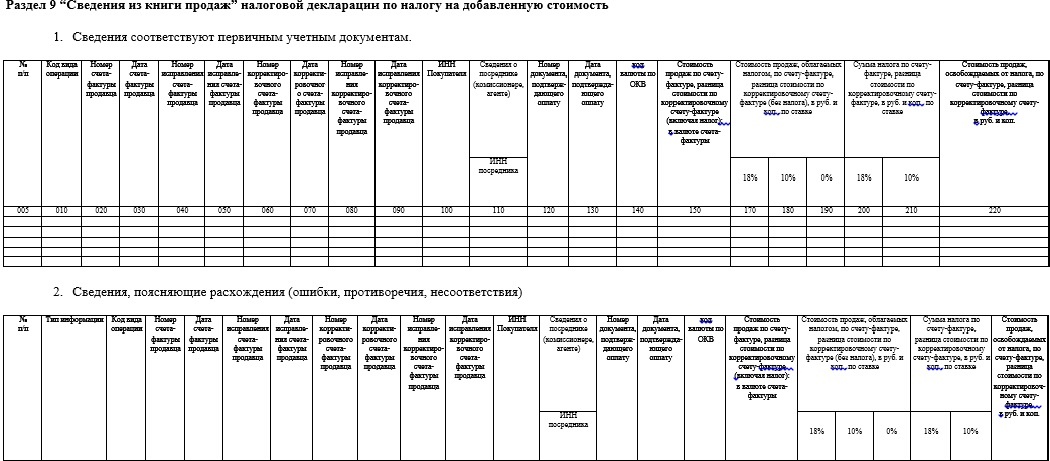
Код ошибки 3 означает, что данные по операциям между разделом 10 «Сведения из журнала учета выставленных счетов-фактур» и разделом 11 «Сведения из журнала учета полученных счетов-фактур» налоговой декларации, предоставленной в налоговый орган, не соответствуют друг другу. Так может произойти, к примеру, при занесении в декларацию сведений о посреднических операциях налогоплательщика.
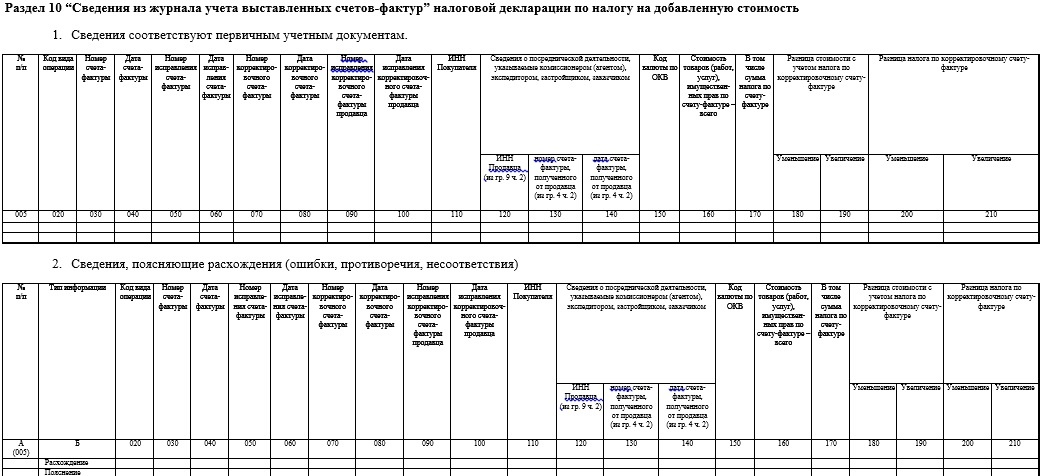
И, наконец, код ошибки 4 указывает на допущенную ошибку в любой графе декларации. Обычно при этом инспектор указывает номер такой графы с возможно допущенной налогоплательщиком ошибкой в скобках, рядом с кодом. Предоставление пояснений по НДС может затронуть не только налогоплательщиков, но и налоговых агентов, а также других лиц, указанных в статье 173 НК РФ . В этом случае они должны заполнить раздел 12 формы документа.

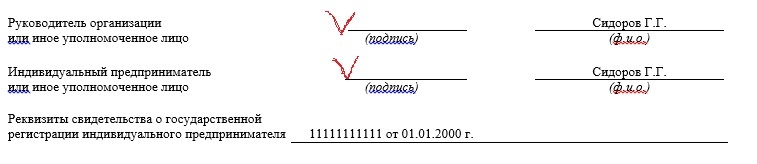
В случае заполнения пояснения к декларации на нескольких листах, необходимо заверить каждый лист подписью уполномоченного лица или лично индивидуального предпринимателя. Кроме того, ИП должен проставить на каждом листе реквизиты своего свидетельства о регистрации. На юридических лиц данное требование не распространяется.
После того, как все несоответствия в отчете разобраны и объяснены и даны исчерпывающие пояснения по удельному весу вычетов НДС, документ можно направлять в налоговую инспекцию.
Ответы на наиболее частые вопросы о пояснительной
1. Что писать при расхождении в декларации?
Если налоговый орган запросил пояснения при расхождении данных в декларации по налогу на добавленную стоимость с другими отчетными или учетными данными, необходимо исходить из конкретной ситуации. Нежелательно сразу направлять налоговикам вместе с пояснительной документы, подтверждающие правоту налогоплательщика. Лучше ограничиться детальными цифрами в таблицах.
На вопрос о том, как написать пояснение по НДС, не может быть однозначного ответа. Ведь расхождения могут иметь самый разный характер и быть основаны как на реальных хозяйственных операциях, которые были по разному отражены в отчетах по налогу на прибыль и по НДС (например, при возврате покупателями бракованной продукции, или подтверждения вычета по экспортным операциям), так и из-за банальной ошибки налогоплательщика или проверяющего. Поэтому в документе нужно детально объяснить данные по обоим отчетам либо указать на фактическое отсутствие расхождений.
2. Что делать, если высокий удельный вес вычетов по НДС?
Каждую налоговую декларацию в ФНС проверяют на удельный вес вычетов. Он вычисляется по формуле: сумма, заявленная к вычету, делится на сумму налога, исчисленного к уплате и умножается на 100. Полученное значение в процентном выражении и будет отражать удельный вес вычета.
Пример : По декларации исчислен налог к уплате в сумме 250 тыс рублей, а вычет заявлен в сумме 220 тысяч рублей.
220 000/ 250 000 * 100 = 88%
Удельный вес вычета, превышающий 85%, попадает в зону особого внимания ФНС. Это значит, что, скорее всего, у налогоплательщика, показавшего такие данные, как в примере, запросят пояснения по удельному весу вычетов НДС. Поскольку отказаться от их направления проверяющим у бизнесмена нет возможности, он должен доказать налоговикам, что вычеты не направлены на получение необоснованной выгоды, а все операции, по которым они возникли, направлены на осуществление экономической деятельности и получение прибыли. Важную роль в этом вопросе играет благонадежность контрагентов. Поэтому в пояснительной не лишним будет указать на проведенную в их отношении проверку, по рекомендациям ФНС.
3. Что делать, если низкая налоговая нагрузка?
Налоговая нагрузка по налогу на добавленную стоимость не может быть ниже 100%. Поскольку налоговая база не зависит от наценки и рентабельности бизнесмена. При расчете налоговой нагрузки по другим налогам этот налог исключают из их общей массы наряду с НДФЛ и страховыми взносами. Таким образом, запросить объяснения по причине низкой налоговой нагрузки органы ФНС не могут.
4. Какие существуют требования о представлении пояснений по НДС?
Инспекторы хотят получить после подачи декларации пояснения по НДС, образец которых приведен выше, в виде отдельных таблиц по каждому конкретному коду ошибки. Ответ представляется по месту учета налогоплательщика на бумажном носителе или в электронной форме по ТКМ через оператора электронного документооборота в течение 5 дней с момента получения соответствующего требования. Документ может быть составлен в свободной форме, но при этом должен обязательно отвечать на поставленные в требовании вопросы, а также быть заверен подписью уполномоченного лица. Такая подпись подтверждает достоверность и полноту приведенных сведений. При этом важно помнить, что, если инспекторов не удовлетворят данные пояснения, они могут затребовать на проверку документы и даже осмотреть помещения налогоплательщика. А отказ от дачи объяснений или их задержка может повлечь за собой блокировку операций налогоплательщика по банковским счетам.
Налоговая может потребовать от фирмы и ИП пояснения к бухгалтерской отчетности, к декларации по УСН и другим налогам, пояснения к форме 2-НДФЛ. Примеры пояснений в налоговую вы можете скачать у нас в формате Ворд, подставить свои реквизиты и отправить в свою налоговую.
- 1. Пояснения в ИФНС России о несоответствии доходов в декларации по единому налогу при УСН с данными по расчетному счету
Когда понадобится: если суммы поступлений на расчетном счете больше, чем указанные доходы в декларации по единому налогу. ...
Когда понадобится: если, например, данные о выручке или сумме расходов в бухгалтерской и налоговой отчетности различаются. И не обязательно из- за ошибки в расчетах. Пояснения о таких расхождениях вправе запросить налоговая инспекция.
Примеры пояснения в налоговую
Пояснения в налоговую пишутся в свободной форме, их важно грамотно составить. Возьмите за образец наши примеры.
- 1.
Когда понадобится: при получении из ИФНС России требования представить пояснения о причинах низкой налоговой нагрузки по налогу на прибыль....
2.Когда понадобится: если закрыли обособленное подразделение и получили требование из ИФНС России о некорректном отражении авансовых платежей в декларации по налогу на прибыль....
3.Когда понадобится: если в декларации по налогу на прибыль прямые расходы больше, чем выручка от реализации....
4.Когда понадобится: если остаточная стоимость в декларации по налогу на имущество не соответствует остаточной стоимости в бухотчетности....
5.Когда понадобится: если прибыль в декларации по налогу на прибыль меньше, чем в бухотчетности....
6.Когда понадобится: если выручка в декларации по НДС не соответствует выручке, указанной в декларации по налогу на прибыль....
7.Когда понадобится: если база для расчета НДФЛ не совпадает с базой для расчета страховых взносов....
8.Когда понадобится: если суммы поступлений на расчетном счете больше, чем указанные доходы в декларации по единому налогу....
9.Когда понадобится: если в декларации по налогу на прибыль доходы меньше, чем в отчете о финансовых результатах....
10.Когда понадобится: если заполнили строки 042 или 043 приложения 2 к листу 02 декларации по налогу на прибыль, а стоимость основных средств в бухотчетности по строке 1150 не увеличили....
11.ПОЯСНЕНИЯ по ошибкам и (или) противоречиям, выявленным налоговой инспекцией...
12.Когда понадобится: при требовании инспекции представить подтверждающие документы или пояснения. ...
13. 14.Когда понадобится: при получении из ИФНС России требования о представлении пояснений о причинах низкой зарплаты....
15.Когда понадобится: если КПП контрагента в декларации по НДС указан верно....
16.Когда понадобится: если ликвидировали основные средства и получили требования из налоговой инспекции о причинах снижения остаточной стоимости основных средств....
17.Когда понадобится: если есть объекты, амортизация по которым начисляется, а объектами обложения налогом на имущество они не являются. Такие объекты перечислены в пункте 4 статьи 374 Налогового кодекса РФ. ...
18.Когда понадобится: если в отчетности по налогу на прибыль организация отразила убытки. В этом случаеналоговая инспекция может запросить пояснения о причинах их возникновения....
19.Когда понадобится: если из налоговой инспекции получено требование с замечаниями по представленной декларации....
20.ОКУД 0710005. Пояснения к бухгалтерскому балансу и отчету о финансовых результатах...
21.Когда понадобится: если организация сдает уточненную декларацию по налогу на прибыль, в которой отражено увеличение налоговой базы в связи с корректировкой цен по контролируемой сделке....
22.Когда понадобится: если организация обнаружила, что цены по контролируемым сделкам не соответствуют рыночному уровню. В этом случае необходимо подать уточненную декларацию по НДС, а к ней приложитьпояснительную записку с указанием сведений о сделках, в отношении которых произведена корректировка....
23.Когда понадобится: если выручка в декларации по НДС не соответствует поступлениям по расчетному счету....
24.Когда понадобится: если в декларации по НДС организация заявила сумму налога к возмещению. В этом случаеналоговая инспекция может затребовать пояснения. ...
25.Когда понадобится: если в отчетности по 2-НДФЛ налоговая инспекция обнаружит снижение доходов сотрудников по сравнению с предыдущими периодами и потребует пояснений у организации. Например, если изменились организационные или технологические условия труда и это привело к уменьшению нагрузки сотрудников....
26.Когда понадобится: если, например, данные о выручке или сумме расходов в бухгалтерской и налоговой отчетности различаются. И необязательно из- за ошибки в расчетах. Пояснения о таких расхождениях вправе запросить налоговая инспекция. ...




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации