
Поступление материалов проводки пример. Бухгалтерский учет поступления материалов
Хозяйственная операция «Поступили материалы от поставщика» — одна из наиболее часто встречающихся проводок в бухгалтерском учете . И в самом деле, и у производственных предприятий, которых очень много в России, и у множества других организаций на купле-продаже материалов строится деятельность. Поэтому очень важно, чтобы данная операция велась правильно, и все нюансы были учтены.
Основные группы
Материалы или (более полное название статьи бухгалтерского учета) – это достаточно обширная статья . Она включает в себя следующие группы :
- материалы;
- сырье;
- покупные полуфабрикаты и комплектующие изделия;
- топливо;
- запчасти;
- строительные материалы;
- инвентарь и хоз. принадлежности и др.
Методы проведения
Вариантов поставки материалов может быть несколько . Рассмотрим сотрудничество именно с поставщиками (также можно получить МПЗ от учредителей в качестве или создать их собственными силами организации).
Договор поставки
Здесь также можно выделить поставку с оплатой после получения материалов и поставку по предоплате. В случае поставки с постоплатой выполняются следующие стандартные проводки :
- Д10 К60 – поступили МПЗ на склад;
- Д19.3 К60 – отразили сумму НДС в цене, уплаченной за поступившие МПЗ;
- Д68.2 К19.3 – отнесли сумму уплаченного НДС к возмещению из бюджета;
- Д60 К5 1 – погасили кредиторскую задолженность контрагенту.
Важно: в отраженную в 1 проводке сумму не включается НДС.
Если МПЗ были оплачены ранее, то Д60.02 К51 – отразили предоплату поставщику за МПЗ;
Авансовый отчет используется в организации для подтверждения подотчетным лицом расходования выданных ему сумм . Также к отчету должны быть приложены оправдательные документы (кассовые чеки и т.д.).
Таким образом, в данном случае для компании приобретает подотчетное лицо. Проводки в данной ситуации будут следующие (стандартная схема):
- Д71 К50 – выданы денежные средства из кассы подотчетному лицу;
- Д10 К71 – поступили материально-производственные запасы от подотчетного лица;
- Д19.3 К71 – отразили НДС;
- Д68.2 К19.3 – отнесли НДС к возмещению.
Есть еще один вариант, как можно отразить поступление материалов от подотчетного лица, показав и действия поставщика. Этот метод учета позволит проанализировать поставки в разрезе поставщиков .
- Д71 К50 – выдача средств подотчетному лицу на нужды компании;
- Д10 К60.1 – поступили материалы от поставщика на склад (на основании первичных документов, приложенных к авансовому отчету);
- Д19.3 К60.1 – отразили НДС;
- Д68.2 К19.3 – отнесли НДС к возмещению;
- Д60.01 К71 – отразили оплату поставщику подотчетным лицом.
Договор мены
Бывают случаи, когда товары поступают в организацию по договору мены. Тогда принять их на учет нужно следующим образом (в данном случае предусмотрен обычный порядок перехода права собственности на МПЗ):
- Д10 К60.01 – поступили МПЗ от контрагента по договору мены;
- Д19.3 К60.01 – отражается сумма НДС;
- Д68.2 К 19.3 – отнесли налог на добавленную стоимость к возмещению;
- Д62.01 К91.1 – отразили обмен МПЗ по заключенному договору;
- Д91.2 К10 – списали передаваемые МПЗ;
- Д91.2 К68.2 – отразили НДС, начисленный на передаваемые материалы;
- Д60.01 К62.01 – зачли долг контрагента по заключенному с ним договору.
В качестве стоимостной оценки передаваемых по договору мены МПЗ берут цену, которую в схожих условиях компания использует для определения стоимости аналогичных материалов.
Зачастую юридически грамотное составление документов при приемке МПЗ помогает разрешить споры между поставщиком и покупателем, если такие возникают, например, при ненадлежащем качестве поступивших материалов.
Рассмотрим случай, когда между поставщиком и покупателем заключен договор поставки . Если в данном случае материально-производственные запасы перевозятся, то обязательно вместе с ними поставщик привозит накладную или товарно-транспортную накладную.
Также он должен предоставить (помните, что счет-фактура является основанием для оплаты материалов)
Далее сотрудник компании-покупателя (материально ответственное лицо) сверяет состав доставленного материала с накладной и счетом-фактурой и, если все в порядке, подписывает документы (каждый в 2 экземплярах) и один из экземпляров оставляет себе. Далее и в компании-покупателе, и в компании-поставщике экземпляры этих документов должны быть подписаны уполномоченным на это лицом , и на них должна быть поставлена печать.
Если же поступившие материально-производственные запасы не соответствуют описанию в сопроводительном документе или упаковка сильно испорчена, необходимо составить акт о приемке материалов .
Если все в порядке, компания-покупатель может составить приходный ордер со списком поступивших материалов.
Если материально ответственное лицо принимает товар за пределами склада компании-покупателя, то на это лицо должна быть оформлена доверенность на получение материалов.
Товарная накладная является документом-основанием для проводок 1, 2 и 3 в списке проводок при поставке по договору с постоплатой, приходный ордер – для 1, счет-фактура – для 2. Банковская выписка – для 4.
А если МПЗ приобретало подотчетное лицо? Тогда требуется авансовый отчет, о котором уже шла речь (в одном экземпляре), а также кассовые чеки и другие документы, подтверждающие факт оплаты. В процессе передачи подотчетным лицом материалов на склад выписывается приходный ордер.
Этот приходный ордер является основанием для проводки 2 в перечне проводок при поступлении материалов через подотчетное лицо по стандартной схеме, а также для ее проведения нужна товарная накладная. Для 1 проводки – расходный ордер. Для 3 – счет-фактура и товарная накладная. Для 4 – то же, что и для 3, а также требуется .
Если же бухгалтер использует схему, куда включены расчеты с поставщиками, то для 5 проводки из этого списка потребуется бухгалтерская справка-расчет.
Если МПЗ поступили по договору мены, то накладные требуются для 1, 2, 3, 4 и 5 проводок; приходный ордер – для 1; счета-фактуры – для 2, 3, 4, 5 и 6; бухгалтерская справка-расчет – для 7.
Материалы поступили — документов нет
В этом случае действует особый порядок принятия материалов к учету, которые теперь называются неотфактурованными поставками .
В целях приемки материалов составляют акт по форме М-7, для приемки тары – акт по форме ТОРГ-5.
Акты следует создать в 3 экземплярах. Один из них отдается поставщику. Чтобы акт обладал юридической силой, необходимо создать комиссию, в которой должен состоять представитель компании-поставщика либо независимый эксперт.
Далее поступившие МПЗ необходимо принять к учету по определенной стоимости , другими словами, оценить. Если в качестве учетной цены в организации принята фактическая себестоимость, то МПЗ принимаются к учету по рыночным ценам.
Далее, после поступления документов, могут сложиться разные ситуация . Либо стоимость, указанная в документах, совпадет со стоимостью, по которой МПЗ были приняты к учету, либо не совпадает. В последнем случае записи учета нужно исправить.
Таким образом, различных нюансов у проводки «поступление материалов от поставщика» достаточно много, но разобраться в них не составляет большого труда.
Поступление товаров и услуг в 1С представлено в данном видео.
Для учета материалов существует бухгалтерский счет 10 «Материалы». Счет 10 - активный, на нем ведется учет активов предприятия (материальных ценностей), по дебету данного счета отражается поступление материалов на склад предприятия, по кредиту выбытие и их отпуск в производство.
При поступлении на предприятие материальные ценности могут учитываться двумя способами:
- по фактической себестоимости (зачастую так оно и происходит);
- по учетным ценам (в данном случае в качестве учетной могут выступать средние покупные цены или плановая себестоимость).
К 10 счету может быть открыт ряд субсчетов: сырье и материалы, полуфабрикаты, топливо, тара, запасные части и т.д.
Кроме этого, на каждом субсчете может вестись еще аналитический учет поступления по каждому конкретному виду (сорт, наименование) материалов или по местам их хранения.
Учет по фактической себестоимости
В данном случае поступающие на предприятие материалы будут приходоваться непосредственно в дебет сч. 10 по фактической себестоимости, которая включает в себя все фактически понесенные предприятием затраты по их приобретению за вычетом НДС.К затратам можно отнести:
- непосредственно стоимость по договору купли-продажи;
- затраты на услуги сторонних организаций, связанные с приобретением материалов (например, информационные, консультационные);
- транспортно-заготовительные расходы (ТЗР);
- затраты, связанные с доведением материальных ценностей до состояния, в котором они могут быть использованы.
Поступление материалов от поставщика осуществляется на основе доверенности на получение ТМЦ форма М-2 или М-2а. Форму М-2а, как правило, применяют при частом, постоянном получении ценностей. Форма М-2 обычно применяется для разового получения. Главное отличие этих двух форм - это наличие корешка в форме М-2, который при выдаче доверенности остается в бухгалтерии и подшивается в соответствующие папки. Данный корешок содержит необходимую информацию о выданной доверенности и позволяет бухгалтеру не делать дополнительных записей вручную. Применение этих форм актуально в том случае, если лицо, получаемое ТМЦ у поставщика или перевозчика, доставившего ТМЦ, не является руководителем организации или индивидуальным предпринимателем.
Проводки
При получении ТМЦ от поставщика в бухгалтерском учете выполняется проводка: Д10 К60 на сумму фактических затрат, связанных с приобретением, за минусом НДС.НДС по приобретаемым ТМЦ выделяется на отдельный счет 19 «Налог на добавленную стоимость по приобретенным ценностям» проводкой Д19 К60, после чего НДС направляется к вычету в дебет счета 68 «Расчеты по налогам и сборам» субсчет «НДС» — проводка Д68.НДС К19.
Оплата поставщику с расчетного счета оформляется проводкой Д60 К51.
Выполнить указанные выше бухгалтерские проводки можно только в том случае, если имеются подтверждающие документы:
- товарная или товарно-транспортная накладная от поставщика;
- счет-фактура с выделенным НДС от поставщика;
- накладная и счет-фактура по другим затратам, связанным с приобретением и транспортировкой;
- платежные документы, подтверждающие факт оплаты всех расходов покупателем.
Проводки по учету материалов при поступлении по фактической себестоимости:

Пример
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб. Расходы на доставку составили 11 800 руб., в том числе НДС 1 800 руб. ТМЦ приходуются по фактическим ценам. Расходы на доставку отражаются на отдельном субсчете счета 10 - 10.ТЗР. В производство отправлено 500 шт. ТМЦ.
Проводки:

Учет по учетным ценам
ТМЦ могут приниматься к учету по учетным ценам, обычно данный метод применяется в том случае, если поступление ценностей носит регулярный характер.Для учета товарно-материальных ценностей в данном случае используются вспомогательные сч. 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей».
Проводки
Прежде, чем попасть на 10 счет, материалы учитываются по дебету сч. 15 проводкой Д15 К60 по стоимости, указанной в документах поставщика, без учета НДС.НДС выделяется отдельно на 19 счет: Д19 К60, после чего направляется к вычету Д68.НДС К19.
После чего ТМЦ приходуются в дебет сч. 10 по учетным ценам: Д10 К15.
Разница между фактической ценой, указанной на сч. 15, и учетной, отраженной на сч. 10, отражается на сч. 16.
Если фактическая цена больше учетной, то выполняется проводка Д16 К15 на величину, равную разнице между закупочной и учетной стоимостью. При этом на сч. 16 появляется дебетовое сальдо, которое в конце месяца списывается на те счета, на которые списываются материалы. Сумма, которую нужно списать со сч. 16 в конце месяца определяется по следующей формуле:
(Сальдо по дебету сч. 16 на начало месяца + оборот по дебету сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Если фактическая цена меньше учетной, то выполняется проводка Д15 К16. Кредитовое сальдо, образовавшееся на счете 16, сторнируется (отнимается) в конце месяца, сумма, подлежащая сторнированию, определяется по формуле:
(Сальдо по кредиту сч. 16 на начало месяца + оборот по кредиту сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Проводки при поступлении материалов по учетным ценам:

Пример
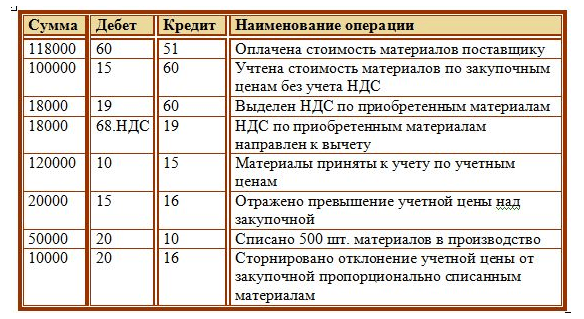
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб.
ТМЦ приходуются по учетной цене 120 руб. за штуку. В производство направлено 500 шт. ТМЦ.
Проводки:
Помимо того, что материалы могут поступить на предприятие от поставщика, их можно также изготовить собственными силами из других материалов, также они могут быть внесены в уставной капитал организации или получены безвозмездно.
Другие способы поступления материалов
ИзготовлениеПри изготовлении материальных ценностей стоимость, по которой они будут оприходованы на склад, складывается из всех фактических затрат, возникших в процессе производства. Сюда могут включаться: стоимость исходных материалов, амортизация основных средства, используемых при производстве, зарплата персонала, накладные расходы и прочие прямые расходы.
Все затраты по производству собираются на сч. 20 «Основное производство» или 23 «Вспомогательное производство», после чего списываются на сч. 10 Материалы.
Проводки:

Взнос в уставный капитал
Если материальные ценности поступают от одного из учредителей в виде взноса в уставный капитал, то необходимо провести их оценку, согласовать стоимость со всеми учредителями, при необходимости воспользоваться независимой экспертизой.
Также в фактическую себестоимость могут быть включены транспортно-заготовительные расходы.
Проводка по учету поступления материалов в данном случае будет иметь вид: Д10 К75.
Безвозмездное поступление
Если материалы поступают в организацию по договору дарения (безвозмездно), то их фактическая себестоимость принимается равной среднерыночной стоимости. Сюда также включаются транспортно-заготовительные расходы.
Безвозмездное поступление отражается проводкой: Д10 К98.
По мере списания материальных ценностей в производство с дебета счета 98 «Доходы будущих периодов» списываются суммы по материалам, полученным при дарении, в кредит счета 91/1 (отражаются в составе прочих доходов).
Проводки при безвозмездном поступлении материалов:

Безвозмездная передача материальных ценностей отличается тем, НДС в этом случае не выделяется, даже если поставщик предоставил счет-фактуру.
Видео: учет материалов в 1С
Проводки по материалам позволяют отслеживать в учете движение матценностей: материалов, перерабатываемых при производстве готовой продукции, инвентаря, канцтоваров и пр. Без проводок по материалам не могут обойтись ни крупные, ни мелкие фирмы, поскольку сложно представить хозяйственную жизнь без различного рода МПЗ.
Понятие материалов как части бизнес-процесса
Для поддержания непрерывного хозяйственного цикла и извлечения дохода любая компания должна использовать материальные ресурсы. Одним из их видов являются материалы. Этот актив, как правило, имеет невысокую стоимость и полностью потребляется в процессе осуществления деятельности фирмы; последующая продажа при этом практически никогда не является основной целью их приобретения. Сырье и материалы применяются в основной деятельности или для управленческих нужд компании.
Учет движения материальных ценностей регулируется внутренней учетной политикой, составляемой в соответствии с требованиями законодательства и утверждаемой администрацией предприятия. Платформой для формирования учетной политики служит ПБУ 5/01 «Учет материально-производственных запасов» (утв. приказом Минфина РФ от 09.06.2001 № 44н). Кроме того, отметим, что объекты ОС со стоимостью, не превышающей 40 000 руб., в учете следует отражать точно так же, как и материалы. Об этом говорится в другом нормативном документе - ПБУ 6/01 «Учет основных средств» (утв. приказом Минфина РФ от 30.03.2001 № 26н).
Классификация материалов
Материально-производственные запасы, исходя из целей их приобретения и способов потребления, подразделяются на различные группы. В плане счетов отражена классификация материалов по таким группам при помощи субсчетов, открываемых к счету 10 «Материалы»:
- 10.1 «Сырье и материалы» - субсчет нужен для учета материальных ресурсов, потребляемых при производстве продукции, работ, услуг.
- 10.2 «Комплектующие изделия, покупные полуфабрикаты» - субсчет предназначен для учета комплектующих, используемых для сборки технически сложных изделий и окончательного комплектования готовых изделий, а также полуфабрикатов в случае, если изготовить продукт из исходного сырья самостоятельно фирма не может.
- 10.3 «ГСМ» - на этом субсчете осуществляется учет топлива, масел, смазок для автотранспортных средств и самодвижущейся техники.
- 10.5 «Запчасти» - все используемые для ремонта автомобилей, оборудования, машин материалы проходят через данный субсчет.
- 10.6 «Прочие материалы» - на этот субсчет относят средства для хознужд.
- 10.9 «Инвентарь» - предназначен для отражения в бухучете приспособлений и инструментов, применяемых для текущих вспомогательных нужд.
- 10.10 «Специальная оснастка и спецодежда на складе» - здесь ведется учет инструментов и одежды, находящихся на складе.
- 10.11 «Специальная оснастка и спецодежда в использовании» - субсчет учитывает объекты, обозначенные в предыдущем пункте, но уже переданные со склада в эксплуатацию.
Как производится бухучет МПЗ?
Для учета оприходования, перемещения и списания материалов, как правило, применяют формы, содержащиеся в постановлении Госкомстата РФ от 30.07.1997 № 71а. С 2013 года, после внесения изменений в закон «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ, они перестали быть обязательными. Тем не менее, не желая нести дополнительные материальные и трудовые затраты на разработку собственных бланков, фирмы продолжают пользоваться этими формами. Чаще всего при этом встречаются на практике следующие документы:
- требование-накладная;
- накладная на отпуск материалов на сторону;
- приходный ордер;
- лимитно-заборная карта.
Поступившие материалы при постановке на учет оцениваются по фактически понесенным на их приобретение затратам или по учетным ценам.
Бухучет материалов осуществляется, как уже было сказано, при помощи счета 10 и открываемых к нему субсчетов. План счетов предлагает открывать субсчета, которые мы привели в предыдущем разделе. Однако хозяйствующие субъекты, исходя из специфики своей деятельности, могут сформировать и свои субсчета, обозначив их в учетной политике. При этом зачастую для учета бензина применяется субсчет 10.3, сырья, списываемого в производство, - субсчет 10.1, а для мелкого инвентаря - субсчет 10.6.
Если в компании применяются учетные цены, к названному выше основному счету добавятся счета 16 «Отклонение в стоимости материальных ценностей» и 15 «Заготовление и приобретение материальных ценностей». На них происходит увязка между фактической и учетной оценкой МПЗ.
Пример 1
В организации «Три поросенка» действует решение приходовать МПЗ по учетным ценам, что нашло свое отражение в учетной политике. Компанией была закуплена партия мяса в 250 кг по цене 210 руб. за кг. В качестве учетной цены установлено 260 руб. за кг. При оприходовании на склад необходимо будет сделать следующие проводки по материалам :
- Дт 15 Кт 60 - 52 500 руб. - оприходовано мясо от контрагента.
- Дт 19 Кт 60 - 9 450 руб. - отражен НДС.
- Дт 10.1 Кт 15 - 65 000 руб. - сырье учтено по учетным ценам.
- Дт 15 Кт 16 - 12 500 руб. - отражена разница между учетной и фактической стоимостью.
Здесь мы привели ситуацию, когда учетная оценка выше фактической, однако на практике может иметь место обратная ситуация, когда фактическая стоимость больше учетной. Тогда завершающая запись примет такой вид: Дт 16 Кт 15 - учтена разница превышения фактической стоимости поставки над учетной.
Пример 2
Фирма «Закат» купила канцелярию для офисных нужд, в частности, было приобретено 10 архивных папок по цене 50 руб. за штуку . В результате бухгалтеру необходимо будет сделать такие записи:
- Дт 10.6 Кт 60 - 500 руб. - папки поступили на склад.
- Дт 19 Кт 60 - 90 руб. - отражен входной НДС.
- Дт 26 Кт 10.6 - 500 руб. - папки переданы по требованию-накладной в офис.
Нужно помнить, что НДС не участвует в формировании стоимости материалов при постановке на учет. Это утверждение относится и к другим аналогичным налогам.
По мере использования стоимость МПЗ должна списываться на производственные или иные нужды одним из разрешенных законодательно методов, выбор которого нужно закрепить в учетной политике:
- Вариант списания по средней стоимости материалов - стоимость списания рассчитывается исходя из начального остатка и стоимости поступивших материалов, иными словами, по среднеарифметической формуле. Если компания для учета применяет программные продукты, расчет происходит автоматизировано.
- На основе фактической стоимости каждой единицы, т. е. каждый материал списывается по той стоимости, по которой он был учен изначально. Применяется данный метод только при небольших объемах и номенклатуре, которые дают возможность выделять стоимость каждой единицы.
- Вариант ФИФО - суть заключается в том, что стоимость материалов, поступивших первыми, списывается в первую очередь.
Какие записи сопровождают оприходование и списание МПЗ?
Источники поступления материалов в компанию могут быть самыми разными:
- покупка у поставщика;
- самостоятельное изготовление;
- образование в результате демонтажа списанного оборудования;
- внесение в качестве вклада в уставный фонд и т. д.
От этого во многом будет зависеть порядок отражения на счетах поступления материалов:
- Дт 10 Кт 60 - оприходование материалов, закупленных у другого хозяйствующего субъекта;
- Дт 10 Кт 71 - оприходование материалов по авансовому отчету подотчетного лица;
- Дт 10 Кт 75 - учтен взнос материалами в уставный капитал от учредителя;
- Дт 10 Кт 98 - оприходованы материалы, переданные бесплатно; при этом оценка должна производиться исходя из рыночных цен.
- Дт 10 Кт 91 - учтены материалы, оставшиеся после демонтажа объекта ОС или его списания.
Естественно, что НДС по поступившим МПЗ учитывается отдельно.
Пример 3
АО «Альтернатива» приобрела 200 упаковок бумаги по 150 руб., их итоговая стоимость составила 30 000 руб., включая НДС в размере 4 576,27 руб. В ходе оформления бухгалтерия компании запишет на счетах учета:
- Дт 10.6 Кт 60 - 25 423,73 руб. - оприходована бумага на склад.
- Дт 19.3 Кт 60 - 4 576,27 руб. - отражена сумма входящего НДС.
- Дт 68.2 Кт 19.3 - 4 576,27 руб. - принят к возмещению налог.
- Дт 60 Кт 51 - 30 000 руб. - произведена безналичная оплата за поставку.
Компании, которые выбрали альтернативные режимы расчетов с бюджетом (например, УСН) и не являются плательщиками НДС, включают налог в расходы.
Отправка материалов со склада может осуществляться по различным направлениям, в связи с чем могут отличаться и записи на счетах учета:
- Дт 20 (23, 25, 26) Кт 10 - списание сырья и материалов в производство, на общепроизводственные, общехозяйственные цели; основанием для этого выступают требования-накладные или лимитно-заборные карты.
- Дт 10 Кт 10 - передача материалов внутри компании без потребления в процессе производства со склада на склад, в подразделение, из отдела в отдел. В этих случаях применяются документы, отражающие внутреннее перемещение.
- Дт 94 Кт 10 - отнесение потерь МПЗ по различным причинам. Чаще всего это небольшие недостачи, выявленные при ревизии, если виновные лица на текущий момент еще не были установлены. Обязательно составляется акт на списание.
- Дт 99 Кт 10 - отнесение на убытки стоимости материалов в случае события непреодолимой силы, оформляется актом на списание.
- Дт 91 Кт 10 - списание стоимости материалов при их реализации.
Итак, учет МПЗ осуществляется на специально предназначенном для этого счете 10 «Материалы», к которому открываются субсчета, отражающие группировку по видам материалов. Все операции, связанные с поступлением и использованием МПЗ, в обязательном порядке проводятся на основе первичных документов. Суммы списанных на производственные цели материалов уменьшают облагаемую базу по налогу на прибыль.
Главный механизм управления всеми процессами: от производства до продажи продукции. Он способствует развитию производства, планирования, анализа и прогнозирования.
Основным звеном в ведении учета на предприятии является бухгалтерский учет материалов. Это составная часть которая необходима для успешного существования и развития его деятельности.
Материалы задействованы в сфере производства и являются его основой. Они обеспечивают процесс выпуска продукции и участвуют в образовании стоимости.
Учет материалов способен влиять на эффективность деятельности предприятия в целом, от его правильной организации зависит определение потребности производства в различных материалах. Рациональная обеспеченность ими приводит к сокращению затрат, росту финансовых результатов, слаженности всех процессов. Излишние запасы материалов ведут к замораживанию денежных ресурсов и торможению их оборачиваемости. Предприятие несет убытки из-за дополнительных средств, необходимых для складирования и хранения, значительно увеличивается налог на имущество. К перебоям в производстве может привести нехватка нужных материалов, что повлияет на сроки выполнения компанией обязательств по выпуску продукции. Оба случая негативно сказываются на финансовом результате и ведут к снижению прибыли.

Учет материалов выполняет такие основные задачи:
Контроль сохранности ресурсов;
Соответствие запасов нормативам;
Контроль над организацией снабжения производства материалами;
Расчет фактических затрат на заготовку материалов;
Распределение стоимости материалов по статьям калькуляции.
Учет материалов – является одним из основных бухгалтерских операций в организации. Материалы необходимо принять к учету и составить необходимые проводки. В статье рассмотрено, как правильно организовать бухгалтерский учет поступления материалов, приведены таблицы с проводками, которые при этом нужно отразить в бухгалтерии. Для более удобного восприятия информации приведены примеры.
В бухгалтерии для учета материалов используется счет 10 «Материалы». По дебету этого счета отражается поступление ТМЦ, по кредиту их списание.
Материалы могут поступить на склад предприятия несколькими способами:
- покупка материалов;
- безвозмездная передача материалов;
- в виде вклада в уставный капитала;
- могут быть изготовлены собственными силами.
Стоимость материалов при поступлении может учитываться двумя способами:
- По фактической себестоимости (учет происходит непосредственно на счете 10).
- По учетным ценам (в качестве учетной цены может быть плановая себестоимость, средние покупные цены), в данном случае учет себестоимости материалов формируется с помощью дополнительных счетов 15 и 16.
Видео-урок “Бухучет материалов, проводки, примеры”
В данном видео-уроке эксперт преподаватель сайта “Бухгалтерский и налоговый учет для чайников” Наталья Васильевна Гандева подробно рассказывает про Счет 10 “Материалы”, учет, типовые проводки и практические примеры. Для просмотра видео нажмите на него ⇓
Слайды к презентации в уроке вы можете получить по ссылке ниже.
Учет поступления материалов по фактической себестоимости (проводки, пример)
Если ТМЦ принимаются к учету по фактической себестоимости, то их приходуют сразу в дебет счета 10 по стоимости, указанной в документах поставщика. Если организация является плательщиком НДС, то сумма налога выделяется для возмещения из бюджета на отдельный субсчет. Проводки при учете материалов по фактической себестоимости выглядят следующим образом:
Пример учета поступления материалов при покупке
Проводки по учету поступления материалов при покупке
| Сумма | Дебет | Кредит | Название операции |
| 600000 | 60 | 51 | Оплачена стоимость паркета |
| 508475 | 10 | 60 | Оприходован паркет без учета НДС |
| 91525 | 19 | 60 | Выделен НДС |
| 6000 | 60 | 51 | Оплачена доставка |
| 5085 | 10 субсчет ТЗР | 60 | Учтены затраты по доставке паркета |
| 915 | 19 | 60 | Выделен НДС |
| 360000 | 20 | 10 | Списаны материалы в производство |
| 360000 | 20 | 10 субсчет ТЗР | Списаны ТЗР в производство |
ТЗР списываются раз в месяц одной проводкой. Для определения суммы списания транспортно-заготовительных расходов определяется следующее отношение:
Учет материалов по учетным ценам с использованием счетов 15, 16 (проводки, пример)
Если для учета материалов используется не фактическая себестоимость, а учетная цена, то в бухгалтерии используются дополнительно счета 15 и 16. В дебет сч.15 ТМЦ поступают по фактической стоимости, а в дебет сч.10 уже по учетной цене. Разница между фактической и учетной ценой называется отклонением и отражается на сч.16. Превышение учетной цены над фактической отражается по кредиту сч.16, превышение фактической цены над учетной – по дебету сч.16. Проводки приведены в таблице ниже.
Проводки по учету материалов по учетным ценам
В таблице ниже приводятся основные проводки по учету поступления материалов (ТМЦ).
Дебет | Кредит | Название операции |
| 60 | 51 | Оплачена стоимость ТМЦ поставщика |
| 15 | 60 | Учтена стоимость ТМЦ по документам поставщика без учета НДС |
| 19 | 60 | Выделен НДС |
| 10 | 15 | Оприходованы ТМЦ по учетной цене |
| 15 | 16 | |
| 16 | 15 | Списано превышение фактической цены над учетной себестоимостью |
Рассмотрим данный вариант учета материалов на конкретном примере.
Пример бухгалтерского учета поступления материалов
Проводки по учету покупки материалов в производство
| Сумма | Дебет | Кредит | Название операции |
| 240000 | 60 | 51 | Перечислена оплата поставщику |
| 200000 | 15 | 60 | ТМЦ учтены по фактической себестоимости без НДС |
| 40000 | 19 | 60 | Выделен НДС |
| 250000 | 10 | 15 | Оприходованы материалы по учетной цене |
| 50000 | 15 | 16 | Списано превышение учетной цены над фактической себестоимостью |
| 100000 | 20 | 10 | Списано в производство 400 штук |
В случае если закупочная цена превышает учетную на счете 16 образуется дебетовое сальдо, это сальдо в конце месяца списывается на те счета, куда были списаны материалы пропорционально по формуле:
(дебетовое сальдо на начало месяца по счету 16 + дебетовый оборот по счету 16) х кредитовый оборот счета 10 / (дебетовое сальдо на начало месяца счета 10 + дебетовый оборот счета 10).
В случае если закупочная цена меньше учетной, то на счете 16 кредитовое сальдо, которое в конце месяца списывается по формуле:
(кредитовое сальдо на начало месяца счета 16 + кредитовый оборот по счету 16) х кредитовый оборот счета 10 / (дебетовое сальдо на начало месяца счета 10 + дебетовый оборот счета 10)
В нашем примере закупочная цена меньше учетной, на счете 16 кредитовое сальдо, определим вышеуказанное соотношение:
В конце месяца проводкой Д20 К16 списываем сумму в размере 20 000.
Помимо покупки материалы могут поступить на предприятие и другими способами:
- Изготовление материалов собственными силами: проводка Д10 К20 (23) - оприходованы материалы, изготовленные




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации