
Поступление из переработки проводки. Давальческая схема - что это? Бухгалтерский учет операций по давальческой переработке
Давальческие операции
- это операции по переработке (доработке, обработке) (сырья, материалов, готовой продукции), при которых давалец или заказчик передает собственные МПЗ переработчику (подрядной организации) для осуществления над ними определенной работы. Затем получает от него по истечении какого-то времени результаты - готовую продукцию или доработанные материалы.
Отличительные черты давальца и переработчика приведены в таблице.
Таблица. Основные различия между давальцем и переработчиком
|
Давалец (заказчик) |
Переработчик (подрядчик) |
|
Имеет материалы (сырье) или свободные |
Имеет необходимые |
Специфика договора на переработку давальческих МПЗ
При осуществлении рассматриваемых операций стороны заключают договор переработки . В Гражданском кодексе нет прямого упоминания о подобном договоре. При его заключении нужно руководствоваться положениями гл. 37 "Подряд" ГК РФ. Так, подрядчик (переработчик) обязан выполнить по заданию заказчика (давальца) определенную работу и сдать ее результат заказчику, который обязуется принять результат работы и оплатить его (ст. 702 ГК РФ). Право собственности на результат работы принадлежит владельцу сырья, то есть давальцу (ст. 703 ГК РФ).
Примечание. При осуществлении давальческих операций стороны заключают договор переработки давальческого сырья. В ГК РФ нет прямого упоминания о подобном договоре. Поэтому при его заключении нужно руководствоваться положениями ГК РФ о договоре подряда.
Риск случайной гибели или случайного повреждения переданных в переработку материалов несет давалец (п. 1 ст. 705 ГК РФ), а риск случайной гибели или случайного повреждения уже изготовленной продукции - переработчик. При заключении договора стороны могут оговорить специальные правила распределения рисков или же сослаться на применение общеустановленных принципов. В то же время переработчик несет ответственность за сохранность предоставленных заказчиком материалов, которые переданы в переработку (ст. 714 ГК РФ).
Примечание. При заключении давальческой сделки стороны могут оговорить специальные правила распределения рисков или же сослаться на применение общеустановленных принципов. В то же время переработчик несет ответственность за сохранность предоставления заказчиком материалов, которые переданы в переработку.
При осуществлении давальческих операций продукция (товары) производится из материалов заказчика (давальца). Снабжение же отдельными вспомогательными материалами, а также оборудованием, инструментами и т.п. - за подрядчиком (переработчиком).
В договоре (в приложении к договору, смете) такое разделение обязанностей должно быть четко зафиксировано, в противном случае при проверке налоговики могут поставить под сомнение обоснованность и экономическую целесообразность затрат той или другой стороны договора.
Цена в договоре подряда включает компенсацию издержек подрядчика и причитающееся ему вознаграждение (п. 2 ст. 709 ГК РФ). Поэтому к вопросу компенсации расходов подрядчика сверх цены договора следует подходить осторожно: лучше оформлять дополнительные соглашения об изменении цены. Цена работы также может быть определена путем составления сметы.
Подрядчик обязан использовать предоставленный заказчиком материал экономно и расчетливо, после окончания работы представить заказчику отчет об израсходовании материала, а также возвратить его остаток либо с согласия заказчика уменьшить цену работы с учетом стоимости остающегося у подрядчика неиспользованного материала (п. 1 ст. 713 ГК РФ).
Следовательно, отсутствие отчета о расходе давальческих материалов и операций по возврату неиспользованных остатков - это одно из оснований для претензий со стороны налоговиков. Кроме того, если излишки давальческого сырья подрядчик не возвращает, они будут являться безвозмездно полученным имуществом, с рыночной стоимости которого придется заплатить налог на прибыль (п. 8 ст. 250 НК РФ).
Право собственности на давальческие материалы и сырье, которые предоставляет в соответствии с договором заказчик (давалец), не переходит к переработчику. Стоимость давальческого сырья (материалов) не является частью цены переработки и не относится переработчиком к расходам. Более того, передавая в переработку материалы и сырье, давалец не только не теряет на них право собственности, но еще и приобретает право собственности на изготовленную в результате их переработки готовую продукцию, если иное не предусмотрено договором (п. 1 ст. 220 ГК РФ).
В договоре подряда обязательно указывают:
- предмет договора и конкретный вид работ, выполняемых переработчиком (п. 1 ст. 702 ГК РФ);
- начальный и конечный сроки выполнения таких работ (п. 1 ст. 708 ГК РФ);
- точное наименование и описание передаваемого давальческих МПЗ, включая данные об их количестве, качестве и стоимости;
- порядок, в котором давальческие сырье, материалы или продукция передаются подрядчику и уже переработанные материалы (готовые изделия) принимаются заказчиком;
- наименование, ассортимент (технические характеристики) изготовленной в результате переработки готовой продукции (товаров);
- сроки поставки давальческих МПЗ и изготовления продукции (товаров), ответственность за их нарушение (ст. 708 ГК РФ);
- цену услуг по переработке давальческих МПЗ или услуг по изготовлению изделий, а также порядок расчетов (сроки оплаты, виды расчетов - денежными средствами, частью поставленного давальческого сырья, частью изготовленной продукции);
- порядок учета возвратных отходов в случае их наличия (они могут либо передаваться заказчику, либо оставаться у подрядчика) и др.
Примечание. Во избежание споров при проверках в договоре подряда обязательно указывают предмет договора и конкретный вид выполняемых работ, а также начальный и конечный сроки выполнения таких работ.
Документальное оформление давальческих операций
Бухгалтерский учет давальческих операций ведется на основании соответствующих первичных документов.
У давальца
. При отгрузке материалов на переработку давалец выписывает в двух экземплярах накладную на отпуск материалов на сторону по форме N М-15 (утв. Постановлением Госкомстата России от 30.10.1997 N 71а). В ней делается отметка "В переработку на давальческой основе" и указываются реквизиты договора. Первый экземпляр данной накладной остается на складе давальца как основание для отпуска материалов, а второй передается представителю переработчика. Напомним, что передача МПЗ на давальческих условиях не является объектом обложения НДС.
Кроме того, в накладной следует указать не только количество, но и стоимость переданных давальческих МПЗ, несмотря на то что их реализации в данном случае не происходит. Дело в том, что переработчик несет ответственность за утрату или порчу предоставленных давальцем ценностей (ст. 714 ГК РФ).
При отгрузке торговыми организациями товаров для доработки, обработки (например, для розлива, фасовки, помола и пр.) давалец оформляет в двух экземплярах товарную накладную по форме N ТОРГ-12 (утв. Постановлением Госкомстата России от 25.12.1998 N 132). Один экземпляр хранится на складе давальца, второй передается переработчику.
Если указанной отметки в накладной не будет, то налоговики могут усмотреть факт безвозмездной передачи имущества и доначислить давальцу НДС на сумму безвозмездно переданных материалов (ст. 39 и пп. 1 п. 1 ст. 146 НК РФ).
Примечание. Если при передаче МПЗ подрядчику на накладной не будет отметки "В переработку на давальческой основе", то при проверке налоговики могут усмотреть факт безвозмездной передачи имущества и начислить давальцу НДС на сумму безвозмездно переданных материалов.
У переработчика . Он может оприходовать МПЗ, полученные на давальческой основе, одним из следующих способов. Во-первых, путем оформления приходного ордера по форме N М-4 (утв. Постановлением Госкомстата России от 30.10.1997 N 71а). В нем необходимо указать "Получено для переработки на давальческой основе" и вписать реквизиты договора. Для этого нужно дополнить унифицированную форму дополнительным реквизитом "Основание". Если такая запись будет отсутствовать, то налоговый орган может указать на безвозмездное получение имущества, что повлечет для переработчика негативные последствия в виде доначисления на стоимость полученных материалов налога на прибыль (п. 8 ст. 250 НК РФ).
Примечание. Получив от давальца МПЗ, переработчик оформляет приходный ордер по форме N М-4. В нем нужно указать "Получено для переработки на давальческой основе" и вписать реквизиты договора. Если такой отметки не будет, налоговики могут указать на безвозмездное получение этих МПЗ и начислить на них стоимость налог на прибыль.
Во-вторых, путем проставления штампа на сопроводительных документах давальца, удостоверяющих количество и качество поступивших давальческих МПЗ. Данный штамп, в оттиске которого содержатся те же реквизиты, что и в приходном ордере, приравнивается к приходному ордеру. Основание - п. 49 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных Приказом Минфина России от 28.12.2001 N 119н (далее - Методические указания). Штамп должен содержать отметку о том, что материалы получены на давальческой основе по соответствующему договору.
Прием давальческих материалов следует производить по количеству, качеству и в стоимостном выражении (ст. 714 ГК РФ и п. 49 Методических указаний).
Переработчик также должен оформить результат переработки давальческих МПЗ первичными документами - накладной, в которой указывает натуральную (количественную) и стоимостную оценки продуктов переработки исходя из стоимости израсходованных давальческих материалов без НДС. Счет-фактура при этом не составляется. Унифицированной формы накладной на передачу продукта переработки ее собственнику (давальцу) нет, поэтому переработчик разрабатывает ее самостоятельно и утверждает в качестве приложения к бухгалтерской учетной политике. За основу можно взять, например, форму N МХ-18 "Накладная на передачу готовой продукции в места хранения" (утв. Постановлением Госкомстата России от 09.08.1999 N 66).
На выполненные работы (оказанные услуги) переработчик составляет акт сдачи-приемки. В нем указывается стоимость переработки с учетом НДС. При этом переработчик должен выставить давальцу и счет-фактуру.
Кроме того, установлена обязанность переработчика представить давальцу отчет об израсходовании материалов (п. 1 ст. 713 ГК РФ). В этот документ включают следующее:
- наименование и количество поступивших и использованных в производстве давальческих МПЗ;
- результат обработки (переработки), количество и ассортимент продуктов переработки;
- данные о неиспользованных остатках материалов, полученных отходах, в том числе возвратных, а также о побочной продукции.
Унифицированная форма отчета не утверждена, так же как и форма акта сдачи-приемки выполненных работ (оказанных услуг), поэтому переработчик их разрабатывает самостоятельно и утверждает в бухгалтерской учетной политике. Эти документы должны иметь реквизиты, предусмотренные ст. 9 Федерального закона от 21.11.1996 N 129-ФЗ "О бухгалтерском учете".
Передача давальцу остатка неизрасходованных давальческих МПЗ, подлежащих согласно договору возврату, должна быть оформлена накладной по форме N М-15 (утв. Постановлением Госкомстата России от 30.10.1997 N 71а) с пометкой "Возврат неизрасходованных давальческих материалов" и указанием реквизитов соответствующего договора.
Бухгалтерский учет у давальца
Производственная компания
. Такой давалец, передавший МПЗ другой организации для переработки (обработки, изготовления продукции) на давальческой основе, не списывает их стоимость с баланса, а продолжает учитывать ее на счете учета соответствующих материалов (на отдельном субсчете). Основание - п. 157 Методических указаний. Обычно используется субсчет 10-7 "Материалы, переданные в переработку на сторону". Давальческие материалы отражаются по фактической себестоимости, которая включает в себя все затраты, связанные с их приобретением, без НДС и иных возмещаемых налогов (п. 6 ПБУ 5/01). То есть передача материалов в переработку отражается внутренней записью - они списываются с субсчета 10-1 "Сырье и материалы" на субсчет 10-7. После возврата от переработчика стоимость материалов, которые в дальнейшем подлежат передаче в производство для выпуска продукции, давалец отражает на субсчете 10-1. На этом же субсчете учитываются затраты по доработке материалов.
При передаче сырья и материалов с целью получения из них готовой продукции, подлежащей реализации, все расходы, связанные с такой переработкой, давалец отражает на отдельном субсчете счета 20, например на субсчете "Переработка на давальческих условиях". Себестоимость готовой продукции у давальца может включать в себя стоимость сырья и услуг по переработке, а также транспортные, командировочные расходы, оплату посреднических услуг, долю общепроизводственных и общехозяйственных расходов, приходящуюся на готовую продукцию. Получение готовой продукции отражается на счете 43 "Готовая продукция".
При переработке сырья, материалов, готовой продукции нередко возникают отходы. В зависимости от потребительских качеств они бывают безвозвратными (окончательными) и возвратными (используемыми и неиспользуемыми). Безвозвратные отходы подлежат утилизации, а возвратные могут использоваться в хозяйственной деятельности организации.
Возвратные отходы оцениваются по цене возможного использования или по цене реализации (п. 111 Методических указаний). Как правило, они возвращаются давальцу, который уменьшает стоимость давальческого сырья, переданного в переработку, на оценочную стоимость возвратных отходов. То есть стоимость возвратных отходов отражается по дебету субсчета 10-6 "Прочие материалы" в корреспонденции с кредитом субсчета 10-7. Если возвратные отходы остаются у переработчика, то давалец в бухучете должен отразить их реализацию и начислить НДС к уплате в бюджет.
В результате переработки может возникнуть и побочная продукция, которая также принадлежит давальцу. Она оценивается по цене возможного использования или реализации. При этом себестоимость основной продукции, полученной в результате переработки, уменьшается на оценочную стоимость побочной продукции. Отметим, что в договоре на переработку давальческого сырья нужно отразить условие о порядке возврата побочной продукции или ее невозврате давальцу на платной или безвозмездной основе.
Торговая компания или предприятие общественного питания
. Такие давальцы используют для учета товаров и продуктов питания счет 41 "Товары". Для отражения переданных на переработку товаров (продуктов) они вправе использовать отдельный субсчет 41-5 "Товары (продукты), переданные в переработку на давальческой основе". Соответственно, при передаче товаров (продуктов) в переработку давалец списывает их с одного субсчета 41-1 "Товары на складах" на субсчет 41-5, а при их получении нужно сделать обратную запись.
Пример 1.
ООО "Бета" (давалец) занимается оптовой продажей молотого кофе и цикория, расфасованных в 100-граммовые пакеты. В связи с отсутствием у кофейной компании упаковочных автоматов для автоматической фасовки (дозирования) и упаковки кофе и цикория в пакеты, формируемые из рулона пленки с автоматическим формированием пакетика, она заключила договор с ООО "Гамма" (переработчик) на оказание таких услуг. Для этого ООО "Бета" закупает молотый кофе и цикорий в мешках по 100 кг и отдает их на давальческой основе ООО "Гамма" для расфасовки в пластиковые пакеты по 100 г. Расфасованные в пакеты кофе и цикорий в дальнейшем реализуются ООО "Бета" непосредственно торговым сетям или через дилеров. Согласно учетной политике ООО "Бета" товары учитываются по покупным ценам. В сентябре 2011 г. организация приобрела товар - кофе арабика 100%, высший сорт, молотый, в мешках, стоимостью 118 000 руб. (включая НДС - 18 000 руб.).
Стоимость услуг по расфасовке молотого кофе в 100-граммовые пакетики, оказанных в сентябре, составила 23 600 руб. (включая НДС - 3600 руб.).
В рабочем плане счетов ООО "Бета" к счету 41 "Товары" открыты следующие субсчета:
- 41-11 "Товары на складах в мешках";
- 41-12 "Товары на складах расфасованные";
- 41-5 "Товары, переданные на расфасовку переработчику".
Кроме того, организация использует следующие субсчета - 60-1 "Расчеты с поставщиком" и 60-2 "Расчеты с переработчиком".
В бухгалтерском учете ООО "Бета" были сделаны следующие записи:
Дебет 41-11 Кредит 60-1
- 100 000 руб. - приобретен молотый кофе в мешках;
Дебет 19 Кредит 60-1
- 18 000 руб. - отражен НДС, предъявленный поставщиком кофе;
Дебет 41-5 Кредит 41-11
- 100 000 руб. - учтена стоимость кофе, переданного переработчику;
Дебет 41-12 Кредит 60-2
- 20 000 руб. - отражена стоимость услуг по расфасовке кофе;
Дебет 19 Кредит 60-2
- 3600 руб. - отражен НДС, предъявленный переработчиком;
Дебет 41-12 Кредит 41-5
- 100 000 руб. - покупная стоимость кофе включена в учетную стоимость расфасованного товара.
Таким образом, фактическая себестоимость расфасованных и подлежащих дальнейшей реализации 100-граммовых пакетов кофе, сформированная на субсчете 41-12, составила 120 000 руб. (100 000 + 20 000).
Передача материалов для выполнения работ
. Это бывает, например, когда организация что-то строит для себя из собственных материалов с помощью подрядчика. Материалы, приобретенные организацией для строительства объекта, учитываются на субсчете 10-8 "Строительные материалы" по фактической себестоимости их приобретения без НДС (п. п. 5 и 6 ПБУ 5/01).
Компания, передавшая на давальческой основе материалы другой организации (подрядчику) для выполнения строительно-монтажных работ, стоимость таких материалов с баланса не списывает, а отражает на отдельном субсчете (п. 157 Методических указаний). Поэтому материалы, переданные подрядчику для строительства объекта, давалец списывает с субсчета 10-8 на субсчет 10-7.
Все произведенные компанией затраты на строительство объекта независимо от способа осуществления строительства (подрядный или хозяйственный) накапливаются на субсчете 08-3 "Строительство объектов основных средств". До окончания строительства и приемки объекта в эксплуатацию данные затраты составляют незавершенное строительство (Инструкция по применению Плана счетов). Все расходы на строительство формируют первоначальную стоимость построенного объекта (п. п. 7 и 8 ПБУ 6/01). Поэтому стоимость материалов, использованных подрядчиком на строительство, списывается с субсчета 10-7 в дебет субсчета 08-3 на основании подписанного давальцем и подрядчиком отчета об израсходованных материалах (п. 1 ст. 713 ГК РФ). А стоимость неизрасходованных материалов, возвращенных подрядчиком давальцу, принимается им к учету по дебету субсчета 10-1 в корреспонденции с субсчетом 10-7. Если остатки неиспользованных материалов остаются у подрядчика, то давалец отражает в бухучете реализацию этих материалов на сторону и обязан исчислить НДС к уплате в бюджет.
Выполненные строительные работы учитываются у давальца на субсчете 08-3 по договорной стоимости согласно оплаченным или принятым к оплате счетам подрядных организаций. Поскольку строительные материалы передаются подрядчику на давальческой основе, их стоимость не включается в стоимость работ.
Бухгалтерский учет у переработчика
Получение давальческих МПЗ
. Так как при передаче сырья или материалов в переработку право собственности на них сохраняется за давальцем, переработчик не вправе отражать полученное имущество на балансе. Поэтому МПЗ давальца, принятые в переработку, учитываются у переработчика по дебету забалансового счета 003 "Материалы, принятые в переработку" в оценке, предусмотренной в договоре, или в оценке, согласованной с их собственником. Основание - п. 14 ПБУ 5/01 и План счетов.
Для обеспечения учета давальческих материалов на складе и материалов, переданных в цех на переработку, целесообразно открыть к счету 003 отдельные субсчета:
- 003-1 "Давальческие материалы на складе";
- 003-2 "Давальческие материалы в переработке".
Учет ведется в количественном и стоимостном выражении по ценам, указанным в документах на передачу материалов. Кроме того, должен быть организован аналитический учет давальческих материалов по заказчикам, наименованиям, количеству и стоимости, а также по местам хранения и переработки (выполнения работ, изготовления продукции). Основание - абз. 3 п. 156 Методических указаний.
Внутренние записи в аналитическом учете по забалансовому счету 003 производятся при получении материалов от давальца, списании израсходованных в производстве давальческих материалов и возврате давальцу неизрасходованных материалов.
Обратите внимание: в форме бухгалтерского баланса, утвержденной Приказом Минфина России от 02.07.2010 N 66н, используемой при составлении как промежуточной, так и годовой бухгалтерской отчетности за 2011 г., теперь нет раздела "Справка о наличии ценностей, учитываемых на забалансовых счетах". Ранее (в прежней форме бухгалтерского баланса) именно в этом разделе указывались сведения о материалах, принятых в переработку и отраженных на забалансовом счете 003.
Для учета продуктов переработки (готовой продукции, товаров) целесообразно использовать забалансовый счет 002 "Товарно-материальные ценности, принятые на ответственное хранение" (п. 10 Методических указаний). На этом счете готовая продукция отражается по стоимости, складывающейся из стоимости давальческого сырья и фактических затрат на его переработку.
На забалансовом счете 002 также учитываются в условной оценке (до момента возврата) возвращаемые давальцу по условиям договора отходы (п. п. 155 и 156 Методических указаний).
Расходы переработчика на изготовление продукции из давальческого сырья
. Это могут быть такие затраты: стоимость собственных вспомогательных материалов переработчика, зарплата с начисленными на нее страховыми взносами в ПФР, ФОМС и ФСС РФ, амортизация основных средств, общехозяйственные расходы и др. Данные затраты признаются расходами по обычным видам деятельности и отражаются на счетах учета затрат на производство (по дебету счетов 20, 23, 25 и др.). Основание - п. п. 5 и 9 ПБУ 10/99. Состав затрат, включаемых в стоимость работ (услуг) по переработке, тот же, что и при переработке собственного сырья, за исключением стоимости давальческого сырья и расходов на реализацию готовой продукции.
Расходы, связанные с переработкой давальческого сырья (составляющие себестоимость выполненных работ, оказанных услуг по переработке), затем списываются со счетов учета затрат сразу в дебет счета 90, субсчета "Себестоимость продаж" (без отражения на счете 43, так как результаты переработки принадлежат собственнику давальческого сырья).
Когда переработчик наряду с переработкой давальческого сырья осуществляет производство аналогичной продукции из собственного такого же сырья и ее реализацию, он обязательно должен организовать:
- раздельный складской учет давальческих и собственных материалов;
- раздельный бухучет давальческих и собственных операций.
Это следует из принципиально различного отражения в бухучете операций по производству продукции из собственного и давальческого сырья.
Затраты, которые нельзя однозначно отнести к переработке только собственного или только давальческого сырья, переработчик должен распределить в порядке, зафиксированном в бухгалтерской учетной политике, - пропорционально количеству переработанного давальческого сырья или пропорционально количеству готовой продукции, изготовленной из собственного сырья.
Выручка от выполнения работ (оказания услуг) по давальческому договору
. Она отражается в бухучете переработчика без учета стоимости давальческого сырья. Поступившая от давальца оплата - выручка за услуги по переработке МПЗ признается переработчиком в составе доходов от обычных видов деятельности на дату подписания сторонами акта сдачи-приемки выполненных работ или оказанных услуг (п. п. 5 и 12 ПБУ 9/99). Выручка по давальческому договору (договорная стоимость работ) отражается по дебету счета 62 "Расчеты с покупателями и заказчиками" в корреспонденции со счетом 90 "Продажи".
Списание давальческих материалов и возвратные отходы
. Списание этих материалов осуществляется записью по кредиту счета 003 с учетом условий договора. Так, на стоимость остатков неизрасходованного сырья, возвратных отходов, побочной продукции, которые по условиям договора остаются у переработчика, нужно сделать запись по кредиту счета 003 и одновременно оприходовать их по оценочной стоимости, то есть по цене их возможного использования или реализации.
Например, если остатки давальческих материалов, их отходы, побочную продукцию переработчик собирается использовать в качестве сырья для производства продукции, то их стоимость отражается по дебету счета 10 в корреспонденции со счетом 60. Если же побочная продукция будет реализована без дальнейшей переработки, то - по дебету счета 41 в корреспонденции со счетом 60. Такие записи делают, если по условиям договора указанные материальные ценности остаются у переработчика в счет частичной оплаты за выполненные им работы (оказанные услуги).
Если остатки давальческих материалов, возвратные отходы и побочная продукция остаются у переработчика на безвозмездной основе (п. 1 ст. 572 ГК РФ), они являются его безвозмездными поступлениями. До 2011 г. в этом случае в учете переработчика такие МПЗ отражались по дебету 10 или 41 в корреспонденции со счетом 98 "Доходы будущих периодов".
С 2011 г. согласно п. 1 Приложения к Приказу Минфина России от 24.12.2010 N 186н утратил силу п. 81 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (утв. Приказом Минфина России от 29.07.1998 N 34н), определяющий доходы будущих периодов как доходы, полученные в отчетном периоде, но относящиеся к следующим отчетным периодам. При этом Инструкция по применению Плана счетов не претерпела изменений. И в разд. V бухгалтерского баланса есть строка 1530 "Доходы будущих периодов". Да и в п. 20 ПБУ 4/99 закреплено положение о том, что бухгалтерский баланс должен содержать показатель доходов будущих периодов. Однако с бухгалтерской отчетности за 2011 г. обоснованным является отражение по строке 1530 баланса только:
- бюджетных средств, направленных коммерческой организацией на финансирование расходов (п. 9 ПБУ 13/2000);
- разницы между общей суммой лизинговых платежей согласно договору лизинга и стоимостью лизингового имущества (п. 4 Указаний об отражении в бухгалтерском учете операций по договору лизинга, утвержденных Приказом Минфина России от 17.02.1997 N 15).
Названные суммы отражаются по кредиту счета 98. А другие суммы, ранее учитывавшиеся на счете 98, относятся на соответствующие счета учета расчетов или включаются в доходы организации.
Пример 2.
Между ООО "Гамма" (заказчик) и ООО "Омега" (подрядчик) заключен договор подряда на пошив женской верхней одежды из материалов заказчика. Согласно договору:
- стоимость подрядных работ составляет 354 000 руб. (включая НДС - 54 000 руб.);
- стоимость давальческих материалов (тканей, прикладных материалов, фурнитуры, ниток), переданных в обработку, равна 700 000 руб.;
- неизрасходованные давальческие материалы передаются подрядчику в счет оплаты работ;
- оставшуюся стоимость работ заказчик оплачивает путем перечисления денег на расчетный счет подрядчика.
Подрядчик для пошива швейных изделий израсходовал давальческих материалов на сумму 650 000 руб. А его затраты на пошив составили 210 000 руб. Стоимость материалов, переданных подрядчику в счет оплаты работ, равна 59 000 руб. (включая НДС - 9000 руб.).
В бухгалтерском учете
ООО "Гамма" (давальца
Дебет 10-7 Кредит 10-1
- 700 000 руб. - отражена передача давальческих материалов подрядчику согласно накладной по форме N М-15;
Дебет 20 Кредит 10-7
- 650 000 руб. - списана стоимость переработанных давальческих материалов на основании отчета переработчика;
Дебет 20 Кредит 60
- 300 000 руб. - отражена стоимость подрядных работ на основании подписанного сторонами акта сдачи-приемки выполненных работ;
Дебет 19 Кредит 60
- 54 000 руб. - отражен НДС со стоимости подрядных работ;
Дебет 43 Кредит 20
- 950 000 руб. (650 000 + 300 000) - отражена себестоимость готовой продукции на основании накладной по форме N МХ-18;
Дебет 62 Кредит 90-1
- 59 000 руб. - реализованы подрядчику неиспользованные материалы;
Дебет 90-3 Кредит 68
- 9000 руб. - исчислен НДС к уплате в бюджет со стоимости этих материалов;
Дебет 90-2 Кредит 10-7
- 50 000 руб. - списана себестоимость реализованных материалов;
Дебет 60 Кредит 62
- 59 000 руб. - стоимость переданных материалов зачтена в счет оплаты подрядных работ согласно договору, справке бухгалтера и акту о взаимозачете;
Дебет 60 Кредит 51
- 295 000 руб. (354 000 - 59 000) - оплачена оставшаяся часть стоимости подрядных работ.
В бухгалтерском учете
ООО "Омега" (переработчика
) давальческие операции отражены следующими записями:
Дебет 003
- 700 000 руб. - приняты к учету давальческие материалы заказчика на основании приходного ордера по форме N М-4;
Дебет 20 Кредит 02, 60, 69, 70, 76
- 210 000 руб. - отражены затраты на пошив женской верхней одежды;
Дебет 62 Кредит 90-1
- 354 000 руб. - отражена выручка от реализации работ по договору;
Дебет 90-3 Кредит 68
- 54 000 руб. - исчислен НДС по выполненным работам;
Дебет 90-2 Кредит 2
- 210 000 руб. - списаны расходы на производство швейных изделий;
Кредит 003
- 650 000 руб. - списаны использованные в производстве давальческие материалы на основании отчета об израсходовании материалов заказчика;
Дебет 002
- 950 000 руб. (650 000 + 300 000) - приняты на ответственное хранение готовые швейные изделия на основании накладной по форме N МХ-18;
Кредит 002
- 950 000 руб. - отражена передача готовых швейных изделий заказчику;
Кредит 003
- 50 000 руб. - списаны неиспользованные давальческие материалы;
Дебет 10-1 Кредит 60
- 50 000 руб. - учтены неиспользованные материалы, ранее переданные заказчиком согласно договору;
Дебет 19 Кредит 60
- 9000 руб. - отражен НДС со стоимости материалов, которые переданы заказчиком;
Дебет 60 Кредит 62
- 59 000 руб. - стоимость материалов зачтена в счет оплаты подрядных работ согласно договору, справке бухгалтера, акту взаимозачета;
Дебет 51 Кредит 62
- 295 000 руб. - получена оплата от заказчика за оставшуюся часть выполненных работ.
Существует способ, позволяющий получать готовую продукцию без наличия соответствующих мощностей по его производству. Это давальческая схема работы, при которой владелец мощностей обрабатывает сырье, предоставляемое заказчиком. Это удобно и выгодно обеим сторонам сделки. Единственные, кто чаще других предъявляют претензии к такому сотрудничеству, – это налоговые службы. Однако риск налоговых неприятностей можно снизить, если правильно соблюдать все тонкости работы и оформления по давальческой схеме.
Рассмотрим особенности функционирования давальческой схемы, а также правила ее бухгалтерского учета и нюансы налогообложения.
Как работает давальческая схема
Давальческая схема работы – это такая организация производственного процесса, когда заказчик передает другой организации свое сырье на обработку с целью получения продукции с заданными качествами. При этом и сырье, и готовый продукт остаются в собственности заказчика, а организация, производящая работу, просто выполняет условия договора подряда, предоставляя для этого свои мощности и рабочую силу за оговоренное вознаграждение.
СПРАВКА! Если в результате обработки сырья остаются какие-либо отходы или излишки, они также принадлежат заказчику, если в договоре не предусмотрено предоставление их в качестве части оплаты.
Давалец – это владелец сырья и заказчик производственной обработки. Сырье, находящееся в собственности давальца, передаваемое им для последующих действий, может быть:
- произведено давальцем самостоятельно;
- приобретено из любых источников;
- получено по условиям какой-либо сделки.
Законодательное обоснование такой схемы сотрудничества – п. 156 Методических указаний по учету материально-производственных запасов, утвержденных Приказом Минфина России от 28 декабря 2001 года № 119н.
Отличия давальческой схемы от других форм изготовления продукции
Производство готовой продукции можно осуществлять с помощью различных предпринимательских схем, каждая из которых имеет свои плюсы и минусы и отличается по тем или иным параметрам. Главные отличия давальческой схемы обработки сырья для производства товаров заключаются в следующих особенностях:
- давалец озвучивает и закрепляет в договорной форме требования к готовой продукции, в том числе к ее характеристикам, технологическому процессу изготовления, оформлению, упаковке и т.д.;
- себестоимость продукции получится ниже, нежели при обычном производстве, а значит, товар будет стоить ниже и на рынке, что повышает его конкурентоспособность и способствует спросу у конечного потребителя;
- заключение договора по давальческой схеме благотворно сказывается на налогообложении заказчика, поскольку он реализует как бы собственную продукцию, а не перепродает товары.
Договор подряда и другие документы при давальческой схеме
Вступление в договорные отношения давальца и владельца производства можно рассматривать как заключение одного из видов договора подряда, поэтому законодательно нужно ориентироваться на главу 37 Гражданского Кодекса РФ. Также такой вид сотрудничества регламентируется в ст. 220 и 227 ГК РФ.
Специальной формы договора для давальческой схемы не предусмотрено, нет жесткого регламента по прописыванию групп сырья или форм его переработки. Важные моменты, обязательные к фиксации в договоре:
- название и объемы сырья, передаваемого в обработку;
- параметры готовой продукции;
- даты предоставления сырья и его окончательной обработки;
- вознаграждение за работу подрядчика;
- порядок произведения расчетов (сроки уплаты и ее вид – наличность, безнал, частично в виде сырья или отходов от него);
- особенности доставки сырья и потом готовой продукции;
- особые требования заказчика, если они есть (технологические характеристики, пожелания к способам обработки, нормы расходования сырья и др.): чаще их приводят в приложении к договору;
- если не оговорено иного, по умолчанию собственником материалов, отходов от сырья и остатков является давалец.
Кроме договора, оформляется акт передачи сырья и накладная (), иногда присовокупляется квитанция на транспорт. Все время нахождения сырья у подрядчика он несет ответственность за его сохранность.
ОБРАТИТЕ ВНИМАНИЕ! В накладной обязательно должны быть указаны реквизиты договора подряда и отмечено, что сырье предоставляется на основании давальческой схемы.
Отходы нужно учитывать, поскольку формально они также принадлежат заказчику.
Все другие способы обращения с ними нужно отразить в договоре и учесть в документации. Если заказчик хочет просто оставить их у обработчика, нужно оформить договор безвозмездной передачи.
Если же давалец планирует их вернуть, Минфин в Методических указаниях приводит порядок учета этой процедуры: она производится по возможной стоимости их продажи или применения, при этом стоимость исходного сырья уменьшается на эту цифру. Утилизация отходов оговаривается отдельно.
Готовая продукция хранится на складе подрядчика, куда перемещается по накладной № МХ-18, до передачи ее владельцу, которая производится по накладной № М-15.
Бухгалтерский учет при давальческой схеме
Заказчик отдает в переработку материалы, при этом сохраняя на них право собственности. Поэтому они сохраняются на балансе давальца, но нужно отразить их динамику на специально предусмотренном для этого счете «Материалы, принятые в переработку». В бухгалтерском учете не принято смешивать счета для отражения материалов в собственном и стороннем производстве.
Минфин рекомендует отражать операции с давальческим сырьем на синтетическом счете 003 для материальных средств, используя при этом и дополнительные субсчета, такие как «Материалы и сырье на складе», «Материалы и сырье в переработке». Когда сырье уходит на производство, эти материалы «перекидываются» с одного субсчета на другой.
Списывать такие материалы нельзя – это нарушение, поскольку они продолжают документально принадлежать давальцу. Списание автоматически поставит готовую продукцию в категорию не произведенной, а перепродаваемой, что значительно повысит налоговые расходы давальца.
Подрядчик ведет учет изготовленной из давальческого сырья продукции на забалансовом счете 002 «Товарно-материальные ценности, принятые на ответственное хранение». По окончании переработки он выставляет давальцу счет-фактуру. При этом стоимость сырья для подрядчика никак не влияет на налогообложние, ведь оно принадлежит давальцу. Налог платится только на оказание услуг, причем базой является сумма за переработку: в доход подрядчика при этом включается прописанное в договоре вознаграждение за работу.
Пример бухгалтерских проводок при давальческой схеме
В апреле 2016 года ОАО «Зерноконтроль» получило по давальческой схеме сырье для обработки на сумму 10 000 000 руб. Стоимость переработки по договору составила 2 500 000 руб., включая НДС.
Доставка сырья и транспортировка готовой продукции возложена на давальца, а работы по погрузке и разгрузке входят в стоимость услуг подрядчика. ОАО в апреле получило предоплату в размере 600 000 руб. и в тот же месяц начата переработка полученного зерна, которая была завершена в срок – в мае 2016 года. Отгрузка произведена вовремя, так же как и окончательный расчет заказчика с подрядчиком.
Себестоимость переработки зерна для ОАО «Зерноконтроль» составляет 1 800 000 руб., в марте потрачено 800 000 руб., а в апреле – 1 000 000 руб.
Какие бухгалтерские проводки будут сделаны, рассмотрим ниже.
Март 2016 года:
- получение предоплаты по договору подряда по давальческой схеме № хххххххх: 600 000 руб.;
- начисление НДС с полученной предоплаты (600 000 х 0,18 = 108 000 руб.);
- отражение стоимости давальческого сырья, принятого на склад – 10 000 000 руб.;
- списание со склада сырья, передаваемого на переработку: 4 000 000 руб.;
- учет сырья, попавшего в соответствующий цех «Название»: 4 000 000 руб.;
- отражение трат на переработку сырья: 800 000 руб.;
- принятие на склад готовой продукции из этого сырья;
- списание истраченного сырья.
Апрель 2016 года:
- списание со склада оставшегося сырья в переработку (10 000 000 — 4 000 000 = 6 000 000) руб.;
- учет сырья, переданного в цех;
- отражение затрат на переработку сырья: 1 000 000 руб.;
- принятие на склад произведенной из этого сырья продукции: 10 000 000 руб.;
- списание истраченного сырья: 10 000 000 руб.;
- списание расходов на переработку: 1 800 000 руб.;
- отражение выручки по договору подряда по давальческой схеме: (2 500 000 – 1 800 000 = 700 000 руб.);
- начисление НДС со стоимости обработки сырья;
- вычет НДС с предоплаты;
- отгрузка готовой продукции;
- зачет предоплаты – 600 000 руб.;
- окончательный расчет с заказчиком (2 500 000 — 600 000 = 1 900 000 руб.).
Многие компании для оптимизации производственного процесса передают свое сырье в переработку другим организациям. Бухгалтерский и налоговый учет этих операций имеет свою специфику - как для предприятия, которое передает сырье, так и для переработчика.
Договор на переработку
Гражданское законодательство определяет производство товара из давальческого сырья как изготовление лицом новой движимой вещи путем переработки не принадлежащих этому лицу материалов (ст. 220 ГК РФ).
Сторонами давальческих операций являются собственник передаваемого в переработку сырья (материалов) - давалец и переработчик. При этом, передавая в переработку сырье, давалец остается его собственником. Более того, он приобретает право собственности и на готовую продукцию.
Гражданский кодекс РФ отдельно не выделяет договор на переработку давальческого сырья и не определяет, к работам или к услугам относится переработка.
По мнению автора, договор на переработку давальческого сырья следует классифицировать как договор подряда, отношения по которому регулирует гл. 37 ГК РФ. По договору подряда подрядчик обязуется выполнить по заданию заказчика определенную работу и сдать ее результат заказчику, а заказчик обязуется принять результат работы и оплатить его.
Рассмотрим особенности бухгалтерского и налогового учета данных операций у давальца и переработчика.
Учет у организации-давальца
Сырье остается на балансе
Обратите внимание! Поскольку право собственности на сырье и материалы не переходит к переработчику, то они не подлежат списанию с баланса давальца, а учитываются на счете 10, субсчет 7 "Материалы, переданные в переработку на сторону".
Так, исходя из рекомендаций Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной Приказом Минфина России от 31.10.2000 N 94н, у давальца все операции, начиная от передачи сырья и заканчивая обратным получением, можно отражать на синтетическом счете учета материальных запасов, открыв к нему отдельные субсчета - 10/1 "Сырье и материалы" и 10/7 "Материалы, переданные в переработку". При передаче материалов в переработку организация списывает их с одного субсчета на другой (Дебет 10/7 - Кредит 10/1), а при получении субсчета обычно меняются местами (Дебет 10/1 - Кредит 10/7).
Данная норма также содержится в п. 157 Методических указаний по учету материально-производственных запасов, утвержденных Приказом Минфина России от 28.12.2001 N 119н (далее - Методические указания), согласно которому организация, передавшая свои материалы другой организации для переработки (обработки, выполнения работ, изготовления продукции) как давальческие, стоимость таких материалов с баланса не списывает, а продолжает учитывать на счете учета соответствующих материалов (на отдельном субсчете).
Себестоимость готовой продукции
Организация-давалец при передаче материалов должна оформить накладную на передачу материалов на сторону, унифицированная форма которой N М-15 утверждена Постановлением Госкомстата России от 30.10.1997 N 71а. В ней необходимо указать, что материалы передаются в переработку на давальческих условиях.
После переработки сырья (материалов) организация-давалец должна получить от переработчика отчет об израсходованных материалах, в котором указывается количество израсходованного сырья, произведенной продукции, а также отходов, и акт приема-передачи выполненных работ с указанием перечня и стоимости выполненных работ. Так как право собственности на произведенную продукцию принадлежит давальцу, на основе отчета переработчика он отражает поступление готовой продукции на счете 43. Получение готовой продукции оформляют накладной (форма N МХ-18).
Таким образом, себестоимость готовой продукции у организации-давальца формируется за счет стоимости сырья и, соответственно, стоимости работ по переработке.
В себестоимость могут быть включены также транспортные, командировочные расходы, оплата посреднических услуг, доля общепроизводственных и общехозяйственных расходов, приходящаяся на выпущенную продукцию. Данный порядок формирования себестоимости необходимо отразить в учетной политике организации.
Пример. ООО "Фортуна" передает на переработку запчасти для сбора автосигнализаций в НИИ "Исследовательские технологии 3000". Стоимость переданных материалов составляет 320 000 руб., а стоимость работ по сборке сигнализаций - 120 000 руб. При этом согласно отчету организации-переработчика часть материала на сумму 20 000 руб. не была использована при сборке.
В бухгалтерском учете ООО "Фортуна" необходимо сделать следующие записи:
Дебет 10/7 - Кредит 10/1
- 320 000 руб. - отражена передача сырья в переработку;
Дебет 20 - Кредит 10/7
- 300 000 руб. - отражено списание материалов на изготовление автосигнализаций;
Дебет 10/1 - Кредит 10/7
- 20 000 руб. - отражен возврат неиспользованного сырья (материалов);
Дебет 20 - Кредит 60
- 120 000 руб. - отражены затраты по переработке сырья;
Дебет 19 - Кредит 60
- 21 600 руб. - отражен НДС со стоимости работ по переработке сырья (сборке сигнализаций);
Дебет 68 - Кредит 19
- 21 600 руб. - принят к вычету НДС;
Дебет 43 - Кредит 20
- 300 000 руб. - принята к учету готовая продукция.
Так как передача права собственности на давальческое сырье не происходит, то отсутствует и объект обложения НДС и налогом на прибыль.
Учет отходов
Еще один момент, на который стоит обратить внимание, - это учет отходов. Если отходы остаются у организации-переработчика, то в бухгалтерском и налоговом учете организации-давальца должны быть отражены операции по безвозмездной передаче, которая согласно пп. 1 п. 1 ст. 146 НК РФ приравнивается к реализации, и, следовательно, необходимо начислить НДС.
Если отходы передаются организации-давальцу, то на их стоимость соответственно корректируются расходы по переработке.
При этом необходимо учитывать следующее. Порядок учета возвратных отходов для целей бухгалтерского учета регулируется Методическими указаниями. На основании п. 111 Методических указаний возвратные отходы принимаются на учет по цене возможного использования или продажи. Стоимость учтенных отходов относится в уменьшение стоимости материалов, отпущенных в производство.
Таким образом, для целей бухгалтерского учета фактические затраты на изготовление полуфабрикатов включают в себя стоимость сырья (за минусом стоимости возвратных отходов) и стоимость работ по его переработке.
Пример. Организация передает 100 кг сырья в переработку сторонней организации для изготовления полуфабрикатов. Стоимость 1 кг сырья составляет 2000 руб. Стоимость работ по переработке сырья составляет 118 000 руб., в том числе НДС 18 000 руб. В установленный договором срок организация-переработчик передала изготовленные полуфабрикаты, а также возвратные отходы. Цена возможной реализации возвратных отходов составляет 20 000 руб.
В бухгалтерском учете организации необходимо сделать следующие записи:
Дебет 10/7 - Кредит 10/1
- 200 000 руб. (2000 руб. x 100 кг) - отражена передача сырья в переработку;
Дебет 10/6 - Кредит 10/7
- 20 000 руб. - приняты к учету возвратные отходы по цене возможной реализации;
Дебет 20/1 - Кредит 10/7
- 180 000 руб. (200 000 руб. - 20 000 руб.) - списана стоимость сырья за вычетом возвратных отходов.
Доработка материалов и изготовление готовой продукции
В зависимости от характера переработки выделяются несколько вариантов учета операций по передаче сырья и получению результатов выполненных работ. Основные виды переработки - это доработка материалов и изготовление готовой продукции.
Доработка заключается в том, что заказчик (давалец) передает переработчику сырье (материалы) в целях их доработки, доведения до состояния, в котором они могут быть использованы при дальнейшем производстве продукции. То есть переработчик не производит готовую продукцию, он возвращает давальцу доработанные материалы, а непосредственно давалец использует их для выпуска своей продукции.
В этом случае материалы после доработки учитываются на счете 10, а стоимость работ, выполненных переработчиком, относится на увеличение их стоимости.
Пример. Автомобилестроительный завод приобрел металл для производства агрегата для автомобиля на общую сумму 590 000 руб. (в том числе НДС 90 000 руб.). В связи с ремонтом необходимого оборудования завод заключил договор со сторонней организацией, согласно которому последняя осуществила изготовление агрегатов и возвратила их заводу для изготовления автомобилей. Стоимость работ по переработке составляет 118 000 руб. (в том числе НДС - 18 000 руб.).
В учете завода, выступающего в роли давальца, данные операции необходимо отразить следующими проводками:
Дебет 60 - Кредит 51
- 590 000 руб. - отражена произведенная оплата поставщику за металл;
Дебет 10/1 - Кредит 60
- 500 000 руб. - отражено принятие к учету металла;
Дебет 19 - Кредит 60
- 90 000 руб. - отражена сумма НДС, предъявленная к оплате поставщиком металла;
Дебет 68 - Кредит 19
- 90 000 руб. - принят к вычету НДС;
Дебет 10/7 - Кредит 10/1
- 500 000 руб. - передан металл на переработку;
Дебет 10/1 - Кредит 10/7
- 500 000 руб. - получены готовые агрегаты от переработчика;
Дебет 10/1 - Кредит 60
- 100 000 руб. стоимость работ организации-переработчика включена в стоимость материалов;
Дебет 19 - Кредит 60
- 18 000 руб. - начислен НДС по переработке;
Дебет 68 - Кредит 19
- 18 000 руб. - принят к вычету НДС по переработке.
В результате сформированная стоимость агрегатов для автомобилей, по которой они будут отпущены в производство, составляет 600 000 руб. (500 000 + 100 000).
При изготовлении готовой продукции организация-давалец передает организации-переработчику сырье и получает от него готовую продукцию, которую в дальнейшем реализует.
Стоимость сырья списывается на счета учета затрат на производство в момент получения готовой продукции от переработчика.
Стоимость работ по переработке также относится на счета учета затрат на производство и участвует в формировании себестоимости продукции.
Пример. ООО "Терра" приобрело обработанную древесину на общую сумму 944 000 руб. (в том числе НДС - 144 000 руб.) и передало их перерабатывающей организации для изготовления мебели. Готовая продукция передана ООО "Терра". Стоимость работ перерабатывающей организации составляет 472 000 руб. (в том числе НДС - 72 000 руб.).
В учете организации необходимо сделать следующие записи:
Дебет 10/1 - Кредит 60
- 800 000 руб. - принят к учету материал, поступивший от поставщика;
Дебет 19 - Кредит 60
- 144 000 руб. - отражен НДС, предъявленный к оплате поставщиком материала;
Дебет 68 - Кредит 19
- 144 000 руб. - НДС принят к вычету;
Дебет 10/7 - Кредит 10/1
- 800 000 руб. - переданы материалы для изготовления мебели;
Дебет 20 - Кредит 10/7
- 800 000 руб. - списана стоимость материалов (в момент получения готовой продукции);
Дебет 20 - Кредит 60
- 400 000 руб. - списаны затраты на оплату услуг по переработке;
Дебет 19 - Кредит 60
- 72 000 руб. - отражен НДС, предъявленный переработчиком;
Дебет 68 - Кредит 19
- 72 000 руб. - принят к вычету НДС;
Дебет 43 - Кредит 20
- 1 200 000 руб. (800 000 + 400 000) - принята к учету готовая продукция.
Таким образом, себестоимость готовой продукции складывается из стоимости материалов и стоимости работ по их переработке. Для упрощения расчетов было сделано допущение, что у организации не было других расходов, связанных с производством этой продукции. На практике в себестоимость могут быть включены и иные расходы.
Учет у организации-переработчика
Согласно п. 156 Методических указаний давальческие материалы - это материалы, принятые организацией от заказчика для переработки (обработки), выполнения иных работ или изготовления продукции без оплаты стоимости принятых материалов и с обязательством полного возвращения переработанных (обработанных) материалов, сдачи выполненных работ и изготовленной продукции.
Учет ведется в количественном и стоимостном выражении по ценам, указанным в документах на передачу сырья. Аналитический учет давальческих материалов ведется по заказчикам, наименованиям, количеству и стоимости, а также по местам хранения и переработки (выполнения работ, изготовления продукции). Они учитываются на забалансовом счете 003 "Материалы, принятые в переработку".
Как сырье, полученное для переработки, так и готовая продукция учитываются на счете 003 "Материалы, принятые в переработку" до момента передачи заказчику готовой продукции.
Материалы, переданные на переработку, поступают на склад на основании накладной (форма N М-15). В момент оприходования их на склад оформляется приходный ордер (форма N М-4) с отметкой, что сырье поступило в организацию на давальческих условиях.
Продукция из давальческого и из собственного сырья:
необходим раздельный учет
Все расходы, связанные с производственным процессом, учитываются у организации-переработчика на счете 20 "Основное производство". Если переработчик помимо переработки давальческого сырья производит продукцию и из собственных материалов, он должен вести раздельный учет как по материальным, так и по иным затратам.
Это требование вытекает из принципиально различного отражения в бухгалтерском учете операций по производству продукции из собственного и из давальческого сырья. Так как при передаче сырья или материалов в переработку право собственности на указанное имущество сохраняется за давальцем, то переработчик не вправе отражать полученное имущество на своем балансе.
Затраты переработчика, которые он несет в процессе переработки, учитываются на счетах учета затрат на производство. Это прежде всего стоимость собственных материалов переработчика, заработная плата, ЕСН, амортизация основных средств, общехозяйственные и общепроизводственные расходы.
У кого остаются отходы?
Если в процессе переработки образуются отходы, то договором может быть предусмотрено, что отходы возвращаются организации-давальцу либо остаются у организации-переработчика.
Если отходы согласно договору остаются у организации-переработчика, то делается запись по кредиту счета 003 "Материалы, принятые в переработку" на сумму стоимости сырья, переданного в переработку, с одновременным принятием к учету на счет 10.
В данной ситуации очень важно учитывать, уменьшают стороны договора цену сделки на сумму отходов, полученных в результате переработки, или нет.
Если отходы, полученные от переработки материалов организации-давальца, остаются у переработчика в счет частичной оплаты за выполненные им работы, то они принимаются к учету, например в качестве вспомогательных материалов.
Если же полученные от переработки отходы не влияют на цену сделки, то такая операция квалифицируется как договор дарения (п. 1 ст. 572 ГК РФ). А затем по мере использования стоимость отходов списывают на счет 91.
При исчислении налога на прибыль стоимость безвозмездно полученного имущества включают у переработчика в состав внереализационных доходов (п. 8 ст. 250 НК РФ). Датой признания этих доходов будет считаться день подписания сторонами акта приема-передачи отходов давальческого сырья (пп. 1 п. 4 ст. 271 НК РФ).
По окончании выполнения работ готовая продукция передается заказчику по акту приемки-передачи и накладной. Кроме того, организация-переработчик должна представить отчет об использовании сырья. Излишек сырья возвращается заказчику, если договором не предусмотрена частичная оплата работ сырьем.
Отражение стоимости отходов, оставшихся у переработчика, зависит от того, было ли предусмотрено договором, что отходы остаются у организации-переработчика в счет частичной оплаты за выполненные им работы.
Если такое условие включено в договор, то в бухгалтерском учете необходимо сделать следующую проводку:
Дебет 10 - Кредит 60
- отражены в учете вспомогательные материалы.
Если же договором не был предусмотрен данный порядок, но отходы остались у организации-переработчика, то необходимо отразить безвозмездное получение материалов таким образом:
Дебет 10 - Кредит 98
- отражены полученные отходы в составе доходов будущих периодов.
Рассмотрим общий порядок бухгалтерского учета у организации-переработчика на конкретном примере.
Пример. ООО "Креон" и совхоз им. Калинина заключили договор, согласно которому совхоз передает обществу мясосырье для производства колбасы в количестве 10 000 кг на сумму 400 000 руб. Стоимость услуг по переработке составляет 118 000 руб. (в том числе НДС - 18 000 руб.). Сумма затрат переработчика составляет 80 000 руб.
В учете организации необходимо сделать следующие проводки:
Дебет 003
- 400 000 руб. - отражена стоимость сырья (материалов), принятого на переработку;
Дебет 20 - Кредит 02 (10, 23, 25, 26, 70, пр.)
- 80 000 руб. - отражены затраты по переработке сырья и материалов;
Дебет 90 - Кредит 20
- 80 000 руб. - списываются затраты по передаче готовой продукции давальцу;
Дебет 62 - Кредит 90
- 118 000 руб. - отражена выручка от выполнения работ по переработке (без учета стоимости сырья (материалов), полученных на давальческих условиях);
Дебет 90 - Кредит 68
- 18 000 руб. - начислен НДС;
Дебет 90 - Кредит 99
- 20 000 руб. - отражен финансовый результат;
Кредит 003
- 400 000 руб. - списана стоимость сырья (материалов), принятых в переработку.
Налоговый учет у переработчика
Что касается налогового учета рассматриваемых операций, то сложности могут возникнуть по вопросам распределения прямых и косвенных затрат, а также порядка оценки остатков незавершенного производства.
Так, организации необходимо выбрать и утвердить в учетной политике метод распределения прямых и косвенных расходов в соответствии со ст. 318 НК РФ, поскольку косвенные расходы относятся на затраты в целях налогового учета в полном объеме в текущем периоде, а прямые подлежат распределению в соответствии с методом, закрепленным в учетной политике налогоплательщика.
Если организация-переработчик будет формировать НЗП или у нее на складе останется нереализованная готовая продукция, ей необходимо распределять общие прямые расходы между видами деятельности. В этих целях организация может сразу вести раздельный учет прямых расходов или же распределять их пропорционально стоимости или количеству исходного сырья и материалов, пропорционально количеству продукции, полученной из собственного или давальческого сырья.
Что касается начисления НДС, то тут необходимо отметить следующее. НДС на стоимость работ по переработке давальческого сырья начисляется по ставке 18% независимо от того, по какой ставке облагаются перерабатываемое сырье и произведенная продукция, так как объектом налогообложения является именно выполнение работ, а не реализация продукции.
Налоговая база по НДС будет равна стоимости работ по переработке сырья с учетом акцизов (для подакцизных товаров) и без включения в нее НДС (п. 5 ст. 154 НК РФ). Стоимость давальческого сырья (материалов) при определении налоговой базы не учитывается.
НДС, уплаченный при приобретении материалов, работ, услуг, использованных переработчиком при выполнении работ, может быть предъявлен к вычету при условии соответствия требованиям ст. 172 НК РФ.
Гражданский Кодекс Российской Федерации не предусматривает специальной главы, регламентирующей отношения сторон при осуществлении давальческих операций. Основные условия по данным отношениям прописаны в положениях статьи 220 ГК РФ:
- Новая продукция, произведенная путем переработки не принадлежащих предприятию материалов, приобретает право собственности собственником данного сырья (если другие условия перехода прав собственности не прописаны в договоре).
- Если собственнику предоставлено право собственности на изготовленную продукцию из производственных запасов заказчика, то он обязан возместить стоимость оказанных услуг заказчику.
Передача давальческого сырья предприятию исполнителю
Согласно Положению бухгалтерского учета «Учетная политика предприятия» организация имеет право отражать в бухгалтерском балансе только те производственные ресурсы, которые принадлежат ему по законодательству или находятся в его оперативном управлении.
При передаче же на перепроизводство право собственности сохраняется за предприятием заказчиком. Поэтому в своем балансе сумма таких производственных средств организация не имеет права отражать. Из всего этого следует, что исполнитель не ведет производственной деятельности, а только выполняет определённые услуги за денежное вознаграждение.
Материально-производственные средства от клиента организации-исполнителю передаются на основании первичного документа: накладной на отпуск материалов на сторону по ф. М-15. В накладной следует обязательно заполнить графу «Основание», в которой делается отметка «На давальческих условиях согласно договору от… №…». Этот первичный документ служит основанием для принятия давальческих запасов в бухучете.
Бухгалтерский учет сырья, полученного для переработки
Для учета средств, которые переданы в производство на давальческой основе, отведен забалансовый счет 003. Он называется «Материалы, принятые в переработку». Он необходим для обобщения информации о движении, наличии материалов (сырья) клиента, которые приняты на переделку и не оплачиваемых организацией-исполнителем.
Затраты по переделке, а также по доработке средств учитываются на счетах, отражающих информацию о производственных расходах. Здесь же отражаются только их изготовление за минусом суммы производственных средств заказчика.
Счет 003 имеет два субсчета: 003.1 – Давальческие запасы на складе и 003.2 – Давальческие запасы в переработке.
Информация о производственных запасах, переданных для переработки, ведется и в количественном, и в стоимостном выражении по каждому заказчику в ценах, указанных в документах на передачу производственных запасов.
Операции по обработке у исполнителя на забалансовом счете 003 ведутся без использования двойной записи до момента передачи запасов заказчику продуктов переделки.
Продукты реформирования учитываются на забалансовом сч. 002 «ТМЦ, принятые на ответственное хранение». Сведения о сумме готовой продукции на нем складывается из фактических расходов на производство по переделке и стоимости давальческих ресурсов. Он еще включает информацию о возвращаемых давальцу отходах по условиям договора (в условной оценке).
Расходами учреждения, занимающегося использованием давальческих ресурсов, по обычным видам деятельности на изготовление продукции признаются сумма собственных вспомогательных производственных ресурсов переработчика, заработная плата со всеми налоговыми начислениями на нее, которые учитываются по дебету затратных производственных счетов.
Все расходы, которое понесло предприятие-исполнитель по производству продукции, с затратных счетов напрямую списываются на дебет сч. 90.2 «Себестоимость продаж».
Поступающая выручка от выполненных заданий (оказанных услуг) по переделке материальных ресурсов заказчика у исполнителя отражается без суммы таких ресурсов. В составе доходов данная выручка признается в том периоде, когда был подписан сторонами Акт приема-передачи выполненных работ.
Хозяйственные операции по поступлению давальческих запасов
| Корреспонденция счетов | Название операции | |
| Дебет | Кредит | |
| 003 | — | Запасы заказчика поступили на переделку исполнителю |
| 20 | 02, 10, 26, 25, 23, 60, 76, 70 | Отражение в учете расходов на переработку ресурсов у предприятия исполнителя |
| 90.2 | 20 | Отражена себестоимость услуг (работ) |
| 62 | 90.1 | Отражение выручки от выполненных заданий по переделке |
| 90.3 | 68 | Начислена сумма НДС по готовой продукции |
| 90.9 | 99 | Отражение финансового результата |
| 51 | 62 | Дебиторская задолженность погашена заказчиком |
| — | 003 | Списаны давальческие ресурсы согласно заключенному договору |
Бухгалтерский учет отходов у переработчика
В процессе производства у учреждения-исполнителя могут возникать отходы. Договором на оказание услуг (выполнение работ) прописываются варианты учета отходов. В таком случае возможно два варианта: либо отходы остаются у переработчика, либо они возвращаются предприятию заказчику.
Если отходы остаются у исполнителя, то они отражаются по кредиту сч. 003 «Материалы, переданные в переработку» и по дебету сч. 10 «Материалы» на всю сумму стоимости сырья, которое было передано на реформирование.
Хозяйственные операции по отражению отходов, остающихся у переработчика
Бухгалтерский учет взаиморасчетов между давальцем и переработчиком
Варианты взаиморасчетов между заказчиком и исполнителем прописываются в договоре. На сегодняшний день их существует три варианта:
- денежными средствами;
- готовой продукцией;
- сырьем.
Учет взаиморасчетов денежными средствами
Этот вариант взаиморасчетов — самый простой. Согласно этой распространенной схеме, исполнитель оказывает услуги по производству готовой продукции из давальческих средств, а организация-заказчик оплачивает данный вид услуг.
Проводки по отражению данных операций в учете приведены выше.
Учет взаиморасчетов готовой продукцией
Договор такого типа будет являться смешанным: договор подряда (на оказываемые услуги) и договор купли-продажи (на оплату за работы). В зависимости от того, как готовая продукция будет в дальнейшем использоваться, исполнитель может поставить ее на баланс двумя вариантами:
- Если в дальнейшем продукция будет использована как материал, то ее стоимость отражается на 10 сч. «Материалы»;
- В случае предполагаемой ее дальнейшей продажи, готовая продукция отражается на сч. 41 «Товары».
Учет взаиморасчетов сырьем
Стоимость отгруженных ресурсов, которые принимаются в качестве оплаты за задание, раскрывается на сч. 45 «Товары отгруженные». Данная стоимость может отражаться на балансовом счете переработчика в связи с тем, что к нему в полной мере переходит право собственности по окончании выполненных заданий.
После выполнения всех условий договора, оплата сырьем отражается на сч. 91 «Прочие доходы и расходы». До момента наступления права собственности стоимость ресурсов отражается на забалансовом сч. 002 «ТМЦ, принятые на ответственное хранение».
Налоговый учет давальческого сырья у переработчика
Предприятие-исполнитель ведет налоговый учет, аналогичный при выполнении работ.
Прямые затраты переработчика:
- Оплата труда персонала, занятого в процессе переделки;
- Амортизация основных средств, которые используются в процессе производства;
- Сумма единого социального налога на заработную плату работников.
Полученное сырье для переработки не является приобретением. Поэтому его стоимость нельзя отражать к зачету НДС. Налоговая база при определении суммы налога после реализации продукции – стоимость обработки ресурсов, полученных для реформирования, без НДС.
На услуги по переработки материалов – 18%, независимо от ставки налога, рассчитываемого на производственные запасы.
Давальческое сырье – это сырье и материалы, которые являются собственностью одной организации-заказчика и передаются другой организации-переработчику для производства готовой продукции. После производства готовая продукция возвращается организации-заказчику. Рассмотрим на примере с проводками, как ведется учет давальческого сырья в 1С 8.3 Бухгалтерия 3.0 у организации-переработчика.
Пошаговую инструкцию как вести учет давальческого сырья у давальца в 1С 8.3 читайте в следующей
Учет давальческого сырья у переработчика в 1С 8.3 – пошаговая инструкция
Предположим:
- ООО «ОФИС» закупили 75 куб.м. древесины на общую сумму 575 250,00 руб., в т.ч. НДС – 87 750,00 руб.;
- Передали их перерабатывающей организации ООО «ФИАЛКА» для изготовления 8 000 пачек офисной бумаги формата А4;
- Стоимость выполненной работы организации ООО «ФИАЛКА» составила 200 000,00 руб., в т.ч. НДС – 30 508,47 руб.;
- Плановая себестоимость услуги по производству одной пачки равна 25 руб.
Шаг 1. Как оприходовать давальческое сырье
Оприходование давальческого сырья в 1С 8.3 оформляется документом Поступление материалов в переработку в разделе Производство – Переработка – Поступление в переработку .
Заполним шапку документа:
- В строчке Накладная №__ от __ указываем реквизиты документа поступления;
- В строчке Контрагент указываем Заказчика;
- В строчке Договор указываем договор на переработку давальческого сырья . Вид договора – С покупателем;
- В строчке Склад указываем склад, куда оформляется давальческое сырье.
Заполним табличную часть документа:
- В колонке Цена указываем цену давальческого сырья;
- количество поступившего давальческого сырья;
- В колонке Счет учета указываем счет 003.01:
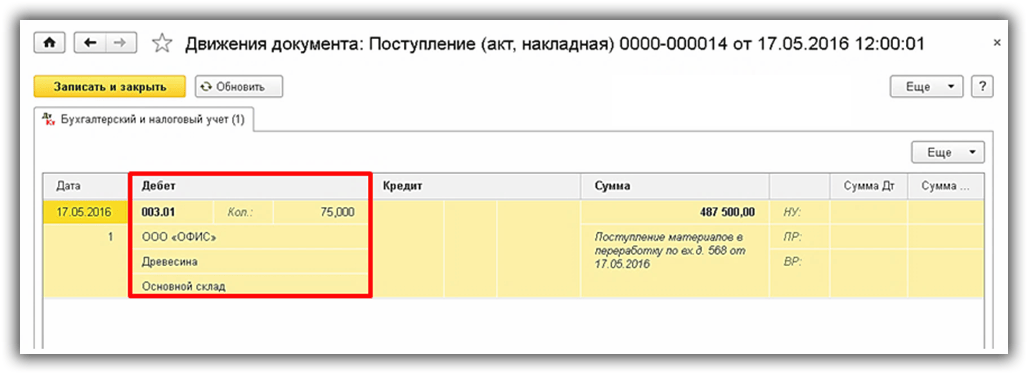
Шаг 2. Передача давальческого сырья в производство
Сформируем документ Требование накладная в разделе Производство – Выпуск продукции – Требования-накладные .
Заполняем документ как показано ниже на рисунке:
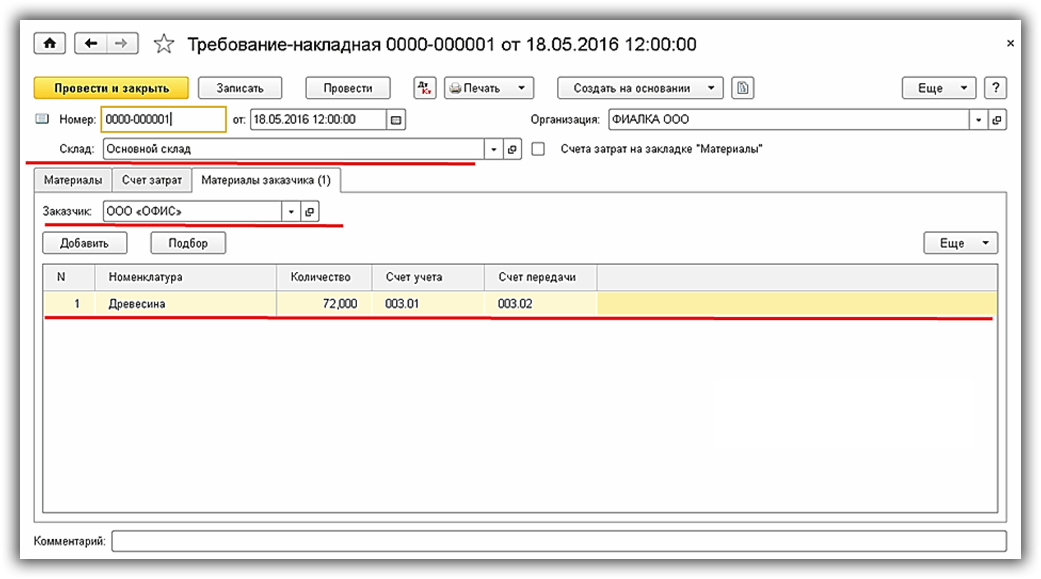
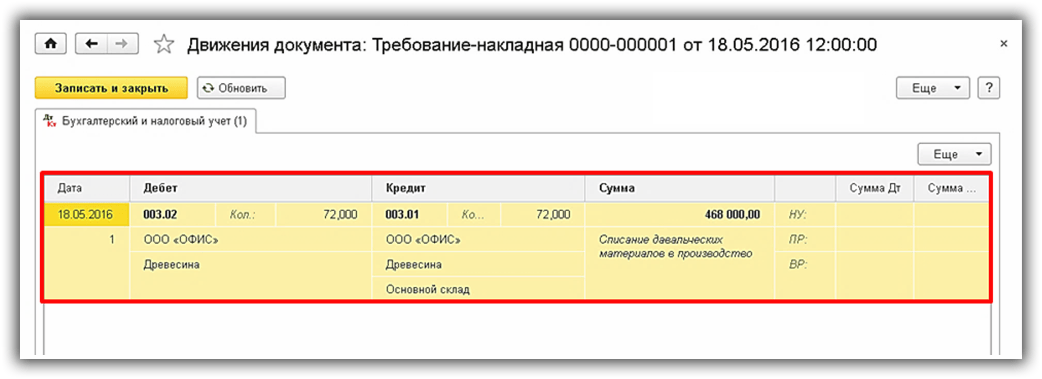
Сформируем проводки после проведения документа:
Шаг 3. Выпуск готовой продукции из давальческого сырья
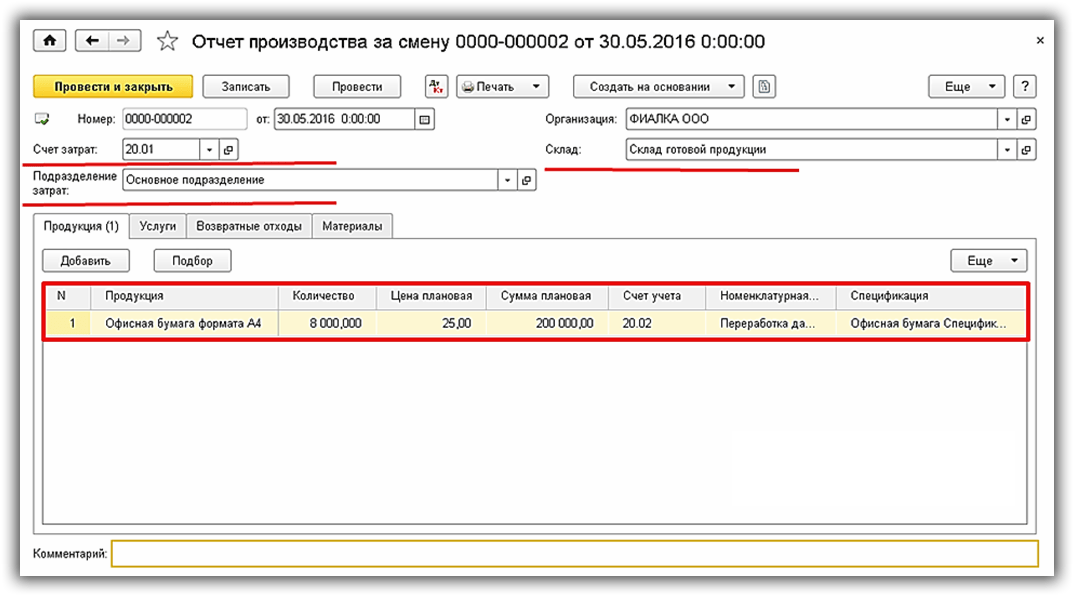
Производство из давальческого сырья в 1С 8.3 отражается документом Отчет производства за смену в разделе Производство – Выпуск продукции – Отчет производства за смену .
Заполним шапку документа:
- В строчке Счет затрат вводим счет 20.01;
- В строчке Подразделение затрат указываем подразделение, в котором перерабатывалось давальческое сырье;
- В строчке Склад указываем склад, куда передается готовая продукция;
Табличную часть заполняем как показано ниже на рисунке:
Сформируем проводки после проведения документа:
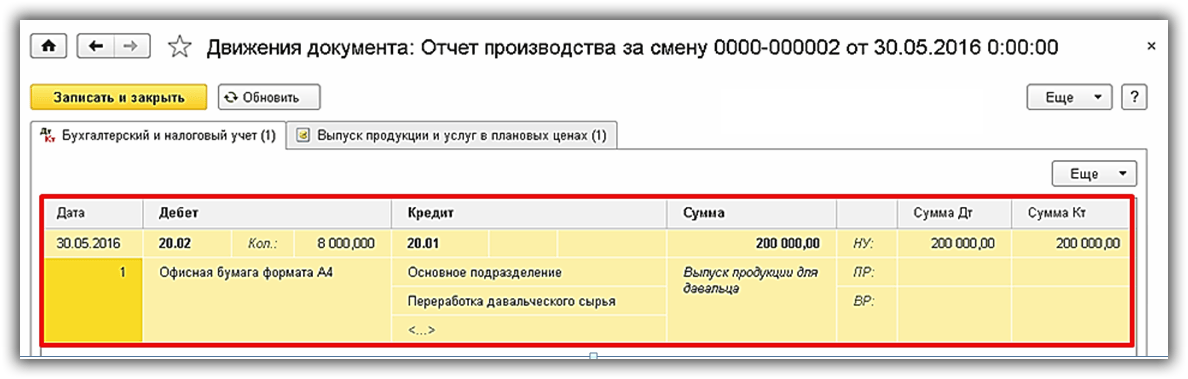
Шаг 4. Передача готовой продукции заказчику
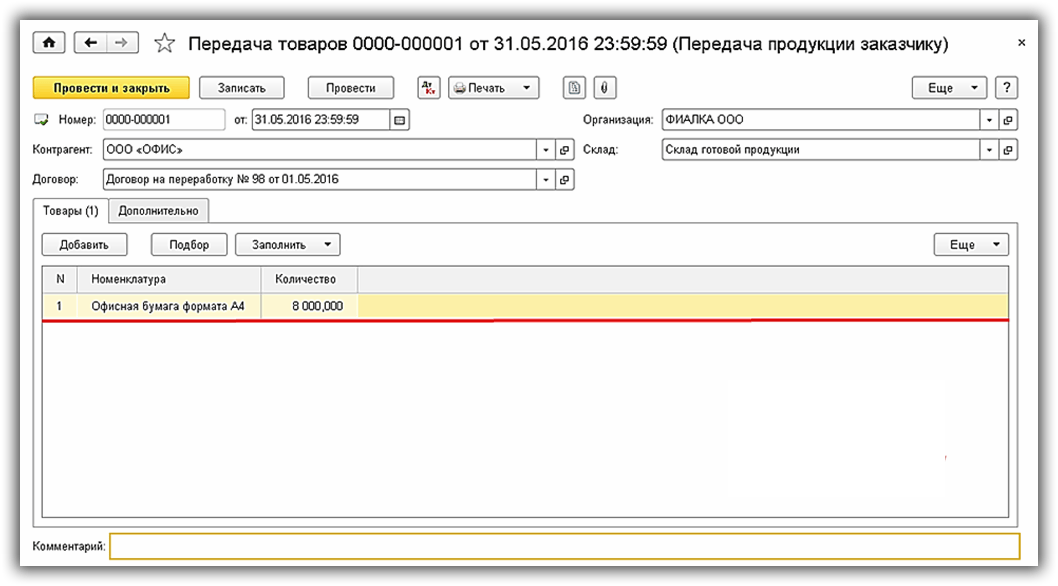
Сформируем документ Передача продукции заказчику в разделе Производство – Переработка – Передача продукции заказчику .
Шапку документа заполняем как показано ниже на рисунке.
Заполним табличную часть:
- В колонке Номенклатура указываем наименование готовой продукции;
- В колонке Количество указываем количество готовой продукции :
Шаг 5. Отражение услуг по переработке давальческого сырья
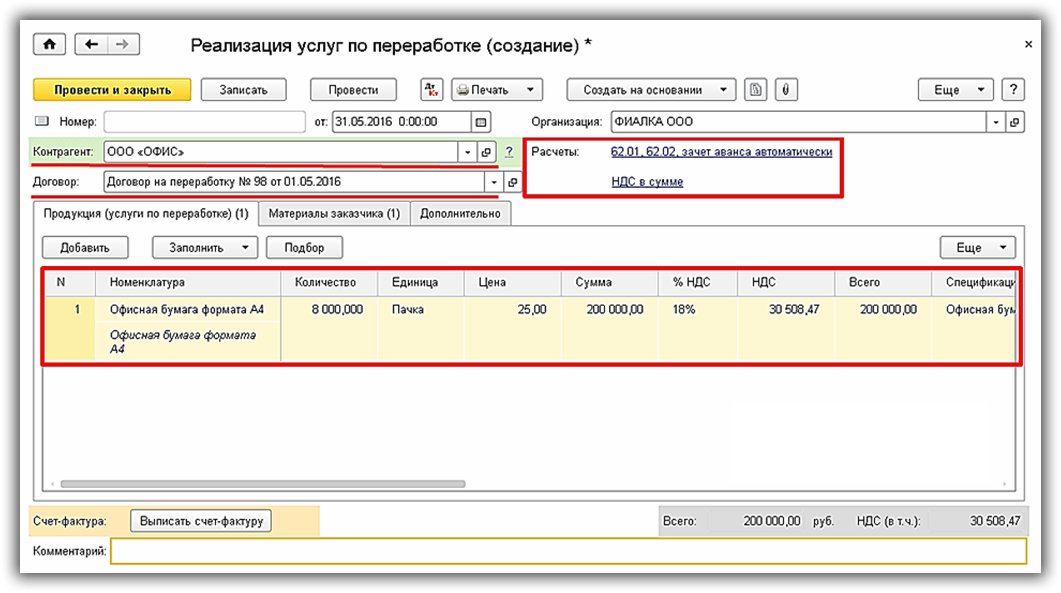
Используем документ Реализация услуг по переработке в разделе Производство – Переработка – Реализация услуг по переработке .
Заполним шапку документа:
- В строчке Контрагент указываем наименование заказчика;
- В строчке Договор указываем договор, заключенный на переработку;
- В строчке Расчеты указываем счет 62.01, счет 62.02, зачет автоматически, НДС в сумме.
Заполним закладку Продукция (услуги по переработке) в таблице документа:
- В колонке Номенклатура указываем наименование готовой продукции и наименование выполненной услуги, которая будет отражаться в печатной форме;
- В колонке Цена указываем плановую себестоимость за единицу услуги;
- Остальные колонки заполняем как показано на рисунке:
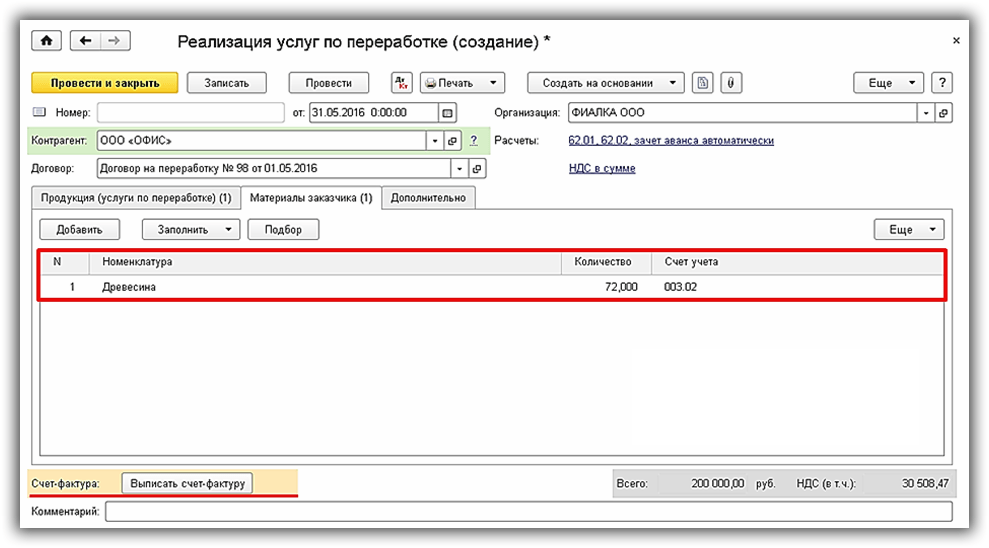
Заполним закладку Материалы заказчика в таблице документа:
- В колонке Номенклатура указываем наименование давальческого сырья;
- В колонке Количество указываем количество, израсходованное на изготовление готовой продукции;
- В колонке Счет учета вводим счет, с которого списывается номенклатура;
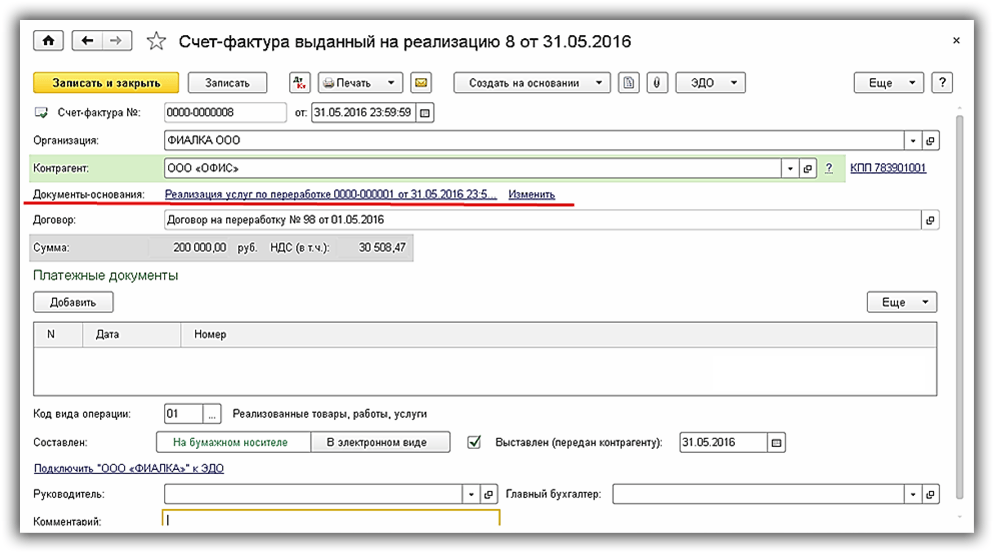
- Используя гиперссылку в нижней части документа, зарегистрируем Счет-фактуру выданный:
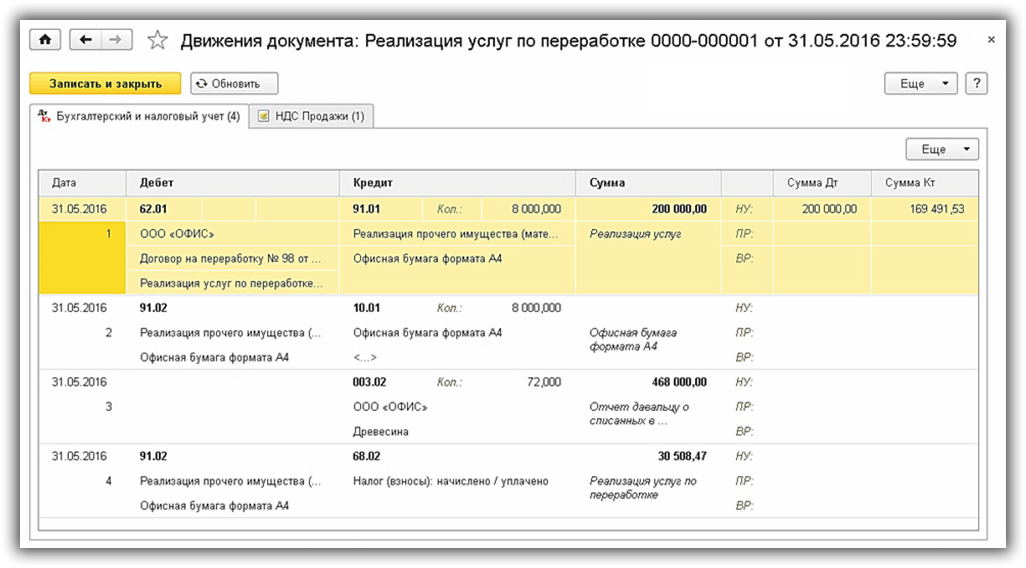
Проводки, полученные после проведения документа:
Все поля документа Счет-фактура выданный заполняются автоматически из документа-основания:
Шаг 6. Как списать давальческое сырье в 1С 8.3
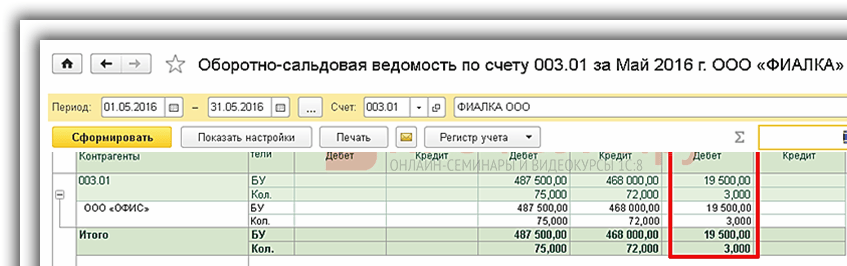
На последнем этапе осуществляется возврат неиспользованного давальческого сырья заказчику и списание давальческого сырья в 1С 8.3. В этих целях сформируем оборотно-сальдовую ведомость по счету 003.01 в .
По отчету видим количество неиспользованного давальческого сырья:
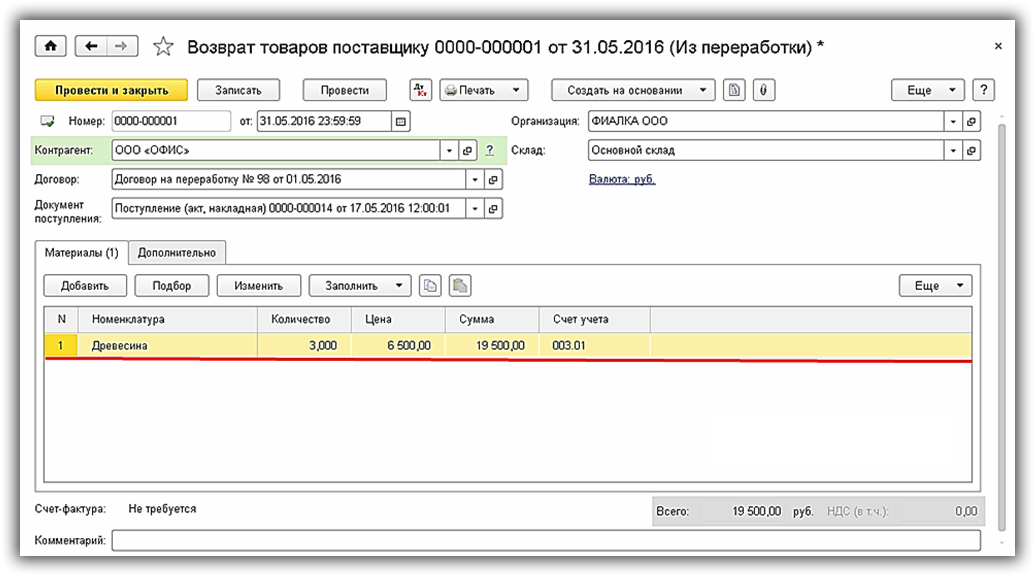
Используем документ Возврат материалов заказчику в разделе Производство – Переработка – Возврат материалов заказчику .
Заполняем документ как показано на рисунке:
Проводки, которые получены после проведения документа:
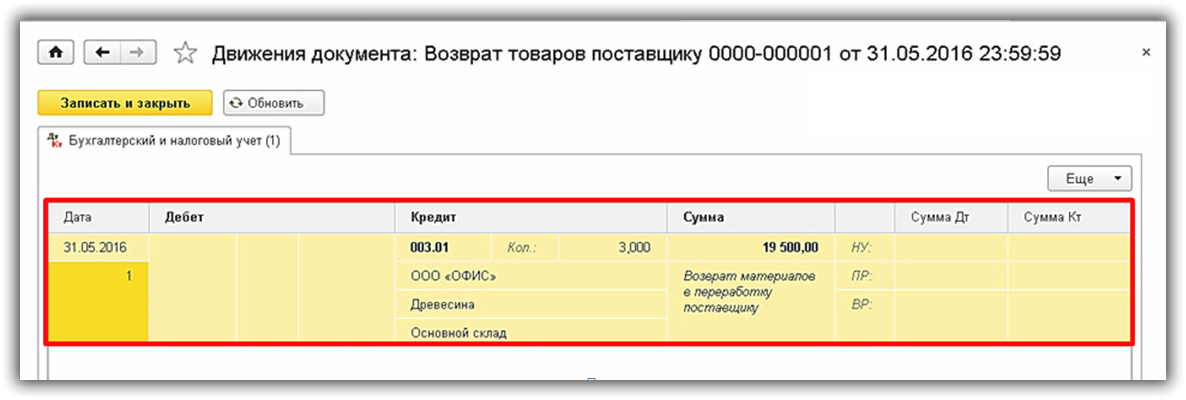
Шаг 7. Сформируем отчеты по счетам 003.01 и 003.02
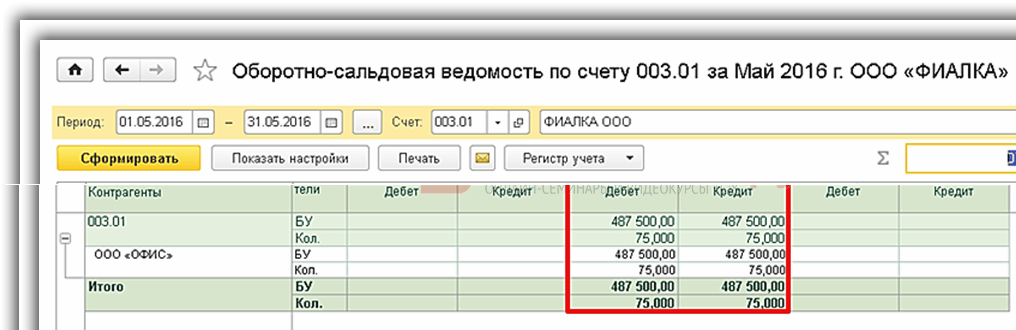
Сформируем оборотно-сальдовую ведомость по счету 003.01 в разделе Отчеты – Стандартные отчеты – Оборотно-сальдовая ведомость по счету . По отчету видим, что счет 003.01 закрыт:
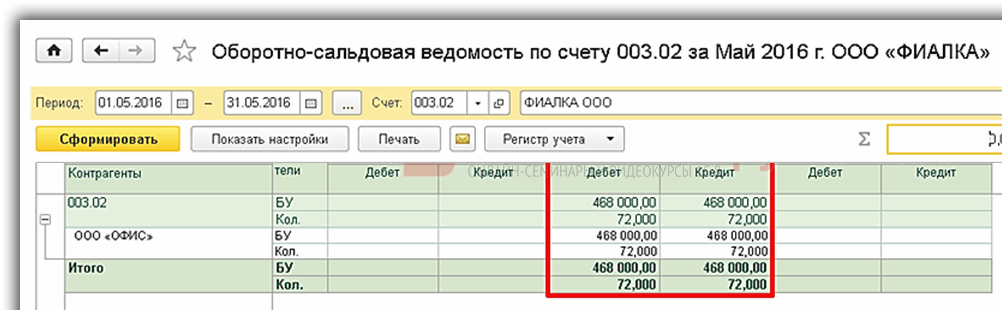
Сформируем Оборотно-сальдовую ведомость по счету 003.02 в разделе Отчеты – Стандартные отчеты – Оборотно-сальдовая ведомость по счету . По отчету видим, что счет 003.02 закрыт:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации