
Постановка на учет енвд ип. Порядок подачи заявления о переходе на енвд (вмененку)
ЕНВД – это такая система налогообложения, которая является выгодной для некоторых ИП, так как формула расчета довольно проста, а за налоговую базу для целей налогообложения принимают величину, которая зависит от постоянных показателей, не зависящих от реального уровня доходов. Форма документа ЕНВД-2 нужна именно для постановки на учет ИП как плательщика ЕНВД, и заполнение ее имеет некоторые особенности.
Сам бланк достаточно прост в заполнении. Он состоит из одного листа – само заявление и приложения к нему.
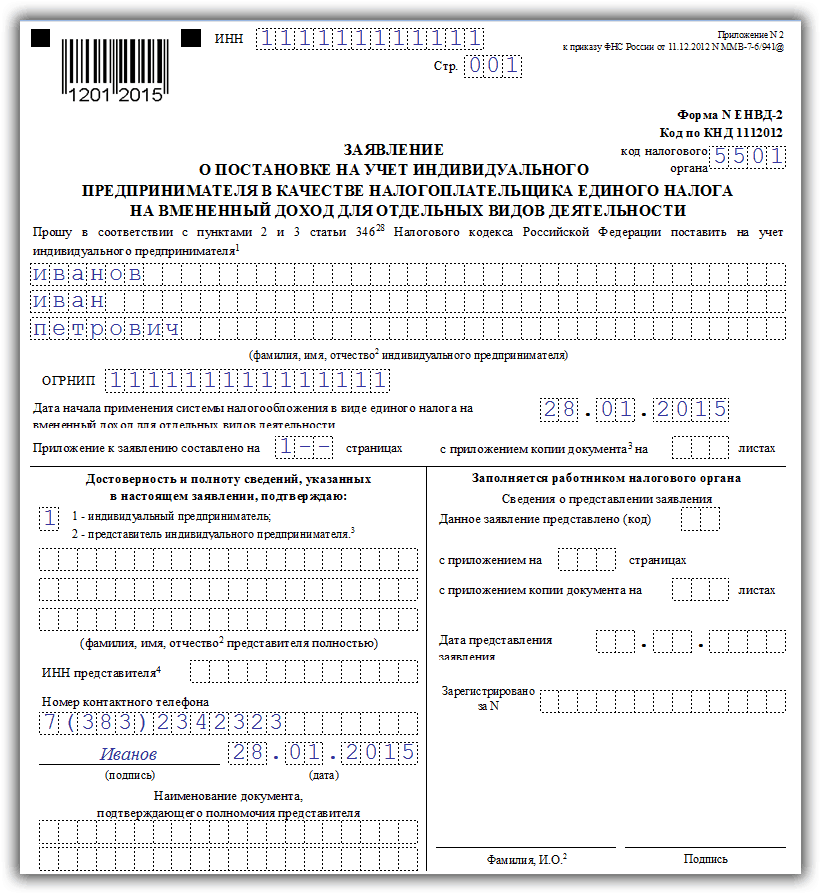
Титульный лист
На титульном листе обязательно надо указать:
- ИНН того лица, которое является ИП.
- Кодовое соответствие налогового органа, в который будет производится подача данного документа.
- Фамилия, имя, отчество ИП.
- Пустые клетки заполняются прочерками.
- ОГРНИП.
- Дата начала действия ЕНВД соответствует дате, когда ИП начал ведение своей деятельности.
- Указать, кто составил заявление. Если это сделано по поручению ИП, то должны быть предъявлены документы, подтверждающие полномочия.
Образец заполнения титульного листа ЕНВД-2:
Приложение
Вторая часть заявления, называемая приложением, имеет поля для отметки вида деятельности по ЕНВД. Принадлежность его к особому виду выражается в виде кода. Требуется также указать, по какому адресу эта деятельность осуществляется.
Если один ИП осуществляет деятельность разных видов, каждая из которых поппадает под ЕНВД, то на одном бланке можно указать всего три. Если видов деятельности больше, то их указывают на нескольких бланках.
Данная процедура имеет последующее отображение на титульном листе, где нужно указать в определенном поле количество заполненных страниц.
Так, в приложении находит место отображение всех адресов деятельности ИП, а также коды деятельности по каждому из них.
Образец заполнения приложения ЕНВД-2:

Электронные версии бланков для заполнения можно скачать из интернета, при этом они могут быть как текстовом виде, так и в формате электронной таблицы.
Главным моментом, который должен учесть ИП, заполняя заявление, актуальна ли на настоящий момент скачанная им форма.
Еще основа основ – это то, что указывать информацию надо правдиво. Она должна быть достоверной. От этого напрямую зависит, какое местная налоговая служба примет решение.
Самое главное – заявление нужно заполнить в двух экземплярах, первый для налоговой, его у вас заберет инспектор для принятия решения, а второй – для себя, на нем поставят отметку о подаче заявления. Данный документ становится гарантией того, что вы подали заявление на рассмотрение. На нем также укажут, когда вы это сделали.
Через 5 дней вам пришлют уведомление, или вы можете прийти за ним лично.
Зачем нужна форма ЕНВД-2
Для того чтобы ИП перейти на систему ЕНВД, а сделать это можно только с начала налогового годового периода, ИП необходимо подать в течение 5 дней с начала осуществления деятельности заявление в ИФНС. Для данного заявления налоговыми органами разработана специальная форма, называемая ЕНВД-2.
Для постановки на учет в данной форме указывается дата начала деятельности по ЕНВД. Плательщик может поставить любое число из отведенных ему для постановки на учет 5 дней.
В случае, если осуществляется переход из другой системы налогообложения, ИП должен быть внимателен, чтобы сроки прекращения действия одной системы и начала действия другой совпадали.
Подробную информацию о ЕНВД можно узнать из этого видео:
Результат подачи бланка заявления
Обязательным результатом подачи ЕНВД-2 от ИП в налоговую является получение уведомления о постановке на учет как плательщика ЕНВД. Его выдают через 5 дней после подачи заявления к рассмотрению.
Формы уведомления установлены в законодательном режиме. Для ИП это форма №2-3 Учет.
Если плательщик налога уже зарегистрирован в органах ФНС, то он все равно, начиная деятельность, которая подлежит данному налогообложению, обязан подать ЕНВД-2.
Если не встать на учет по «вмененке», то сразу после обнаружения инспекторами нарушения объект деятельности обязан будет уплатить положенные ему налоги по той системе налогообложения, на которой он находился, ему насчитают пени и штраф.
Если объект находился на УСН, но по причинам невыполнения условий право на нее было утеряно, то налогообложение состоится по общей системе.

Итак, форма ЕНВД-2 – это бланк заявления, который заполняют ИП, желающие платить единый налог. Данное заявление подается в ФНС для постановки на учет ИП как плательщика ЕНВД. Ответом налоговой на подачу данного заявления является Уведомление, которое ИП получит через 5 дней после подачи бланка заявления.
Выберите рубрику 1. Предпринимательское право (230) 1.1. Инструкции по открытию бизнеса (26) 1.2. Открытие ИП (26) 1.3. Изменения в ЕГРИП (4) 1.4. Закрытие ИП (5) 1.5. ООО (39) 1.5.1. Открытие ООО (27) 1.5.2. Изменения в ООО (6) 1.5.3. Ликвидация ООО (5) 1.6. ОКВЭД (31) 1.7. Лицензирование предпринимательской деятельности (12) 1.8. Кассовая дисциплина и бухгалтерия (69) 1.8.1. Расчет зарплаты (3) 1.8.2. Декретные выплаты (7) 1.8.3. Пособие по временной нетрудоспособности (11) 1.8.4. Общие вопросы бухгалтерии (8) 1.8.5. Инвентаризация (13) 1.8.6. Кассовая дисциплина (13) 1.9. Проверки бизнеса (14) 10. Онлайн-кассы (9) 2. Предпринимательство и налоги (398) 2.1. Общие вопросы налогообложения (25) 2.10. Налог на профессиональный доход (6) 2.2. УСН (44) 2.3. ЕНВД (46) 2.3.1. Коэффициент К2 (2) 2.4. ОСНО (34) 2.4.1. НДС (17) 2.4.2. НДФЛ (6) 2.5. Патентная система (24) 2.6. Торговые сборы (8) 2.7. Страховые взносы (58) 2.7.1. Внебюджетные фонды (9) 2.8. Отчетность (82) 2.9. Налоговые льготы (71) 3. Полезные программы и сервисы (40) 3.1. Налогоплательщик ЮЛ (9) 3.2. Сервисы Налог Ру (12) 3.3. Сервисы пенсионной отчетности (4) 3.4. Бизнес Пак (1) 3.5. Калькуляторы онлайн (3) 3.6. Онлайнинспекция (1) 4. Государственная поддержка малого бизнеса (6) 5. КАДРЫ (100) 5.1. Отпуск (7) 5.10 Оплата труда (5) 5.2. Декретные пособия (1) 5.3. Больничный лист (7) 5.4. Увольнение (11) 5.5. Общее (21) 5.6. Локальные акты и кадровые документы (8) 5.7. Охрана труда (8) 5.8. Прием на работу (3) 5.9. Иностранные кадры (1) 6. Договорные отношения (34) 6.1. Банк договоров (15) 6.2. Заключение договора (9) 6.3. Дополнительные соглашения к договору (2) 6.4. Расторжение договора (5) 6.5. Претензии (3) 7. Законодательная база (37) 7.1. Разъяснения Минфина России и ФНС России (15) 7.1.1. Виды деятельности на ЕНВД (1) 7.2. Законы и подзаконные акты (12) 7.3. ГОСТы и техрегламенты (10) 8. Формы документов (81) 8.1. Первичные документы (35) 8.2. Декларации (25) 8.3. Доверенности (5) 8.4. Формы заявлений (11) 8.5. Решения и протоколы (2) 8.6. Уставы ООО (3) 9. Разное (24) 9.1. НОВОСТИ (4) 9.2. КРЫМ (5) 9.3. Кредитование (2) 9.4. Правовые споры (4)Инструкция
Скачайте из интернета бланк заявления формы ЕНВД-2 в любом подходящем вам формате и заполните его в текстовом редакторе. Либо распечатайте 2 чистых бланка и заполните их заглавными печатными буквами от руки. Заполнять все ячейки формы следует, начиная с первой (крайней левой). Пустые ячейки прочеркиваются.
Укажите в шапке заявления свой ИНН, либо ИНН предпринимателя, представителем которого вы являетесь. Поставьте на титульном листе номер страницы (001) и код территориального подразделения налогового органа.
Укажите в тексте заявления дату начала осуществления деятельности, попадающей под единый налог в формате ДД.ММ.ГГГГ.

Напишите полностью свои ФИО либо ФИО индивидуального предпринимателя, интересы которого вы представляете. Укажите ОГРНИП.

Проставьте количество страниц приложения к заявлению. Если вы являетесь представителем предпринимателя, к заявлению необходимо будет приложить копию документа, подтверждающего ваши полномочия. В этом случае укажите также количество листов, на которых представлена эта копия.

Поставьте в левом поле снизу цифру «1», если вы и есть предприниматель, осуществляющий деятельность, попадающую под ЕНВД. Если вы представляете чьи-то интересы, поставьте цифру «2» и напишите полностью свои ФИО и ИНН, а также в ячейках ниже укажите документ, подтверждающий ваши полномочия.

Заполните приложение к заявлению формы ЕНВД-2. В шапке приложения укажите свой ИНН (ИНН предпринимателя, которого вы представляете) и поставьте номер страницы.

Укажите код осуществляемой деятельности. Внимание, не пишите здесь код по ОКВЭД! Список кодов указан в приложении к порядку заполнения декларации по ЕНВД http://www.nalog.ru/ip/ip_formiblanki/3778674/. Если видов осуществляемой предпринимательской деятельности несколько, в первую очередь опишите основной вид.

Укажите подробный адрес, по которому осуществляется предпринимательская деятельность по данному виду, с почтовым индексом и кодом региона.

Заполните аналогичным образом данные о дополнительных видах деятельности, попадающих под ЕНВД. Если их больше двух, используйте дополнительные страницы приложения. Если дополнительных видов нет, прочеркните ячейки.
Законодательство предоставляет предпринимателю право выбрать систему налогообложения, которую он будет использовать при осуществлении своей деятельности. Одним из наиболее выгодных и простых для ИП режимов является ЕНВД, для перехода на который ему необходимо подать заявление о постановке на учет ЕНВД при условии, что осуществляется установленный нормативными актами вид деятельности.
До 2013 года на этот режим нужно было обязательно переходить, если деятельность и определенные критерии соответствовали установленным требованиям НК РФ. В настоящее время можно выбирать только в добровольном порядке.
Данный режим регулируется законами местных органов самоуправления, поэтому чтобы точно узнать о возможности применения ЕНВД, нужно изучить соответствующие акты.
Перейти на ЕНВД можно сразу же при с подачей соответствующего пакета документов, или же с других режимов. При этом нужно учитывать, что некоторые предыдущие системы (например, УСН) нельзя менять до конца года. Допускается совмещение режимов налогообложения и ЕНВД, и ЕНВД для разных видов деятельности ИП.
Предприниматель, принявший решение об изменении системы налогообложения, должен в течение 5 дней с момента начала работы уведомить ИФНС об этом по месту осуществления своей деятельности. Для этого он должен использовать заявление на ЕНВД, приказом ФНС для которого установлена форма ЕНВД-2. Будущему плательщику налога нужно принимать во внимания, что существует список видов деятельности, для которых заявление на ЕНВД для ИП подается по месту его регистрации (месту жительства). Это например, услуги и по перевозке грузов и пассажиров.
Бланк ЕНВД 2 можно заполнить электронно или вручную буквами печатного шрифта черного цвета. Предприниматель может воспользоваться специализированными программами, интернет-сервисами, приобрести бланки в типографии или распечатать с компьютера.
Если форму предоставляет предприниматель, который уже зарегистрирован в налоговой, то инспектор может затребовать также предоставление свидетельств о регистрации ИП и постановки его на учет (ИНН). После приема пакета документов согласно законодательству ИФНС должно выдать предпринимателю соответствующие уведомление в пятидневный срок.
ИП нужно помнить, что на учет как налогоплательщика ЕНВД необходимо становиться по каждому выбранному виду деятельности. То есть, если он работал на ЕНВД в качестве перевозчика пассажиров, и решил заняться ремонтом автотранспорта с применением этого же режима, ИП должен направить еще раз заявление о постановке на учет, но уже по второму виду деятельности. То же самое распространяется на ИП, которые хотят использовать ЕНВД и работают в нескольких муниципалитетах, регионах и т.д.
Для постановки организации на учет в качестве плательщика вмененки подается заявление по .
Образец заполнения ЕНВД-2
В верхней части документа предприниматель указывает свой ИНН, который состоит из 12 цифр.
Ниже справа, под номером формы, нужно вписать код налоговой службы из 4 цифр, в которую подается заявление.
Затем заносится Ф. И. О. предпринимателя, полностью, без сокращений. Каждое слово нужно писать с новой строки. Незаполненные клетки обязательно прочеркиваются символом «-».
Под личными данными в отдельную графу вписывается код ОГРИП. Затем указывается дата, с которой осуществляется деятельность, подпадающая под ЕНВД.
Ниже необходимо указать, на скольких листах идет приложение к заявлению с расшифровкой видов деятельности. Если предпринимателем подается заявление не самостоятельно, а через уполномоченного представителя, то рядом вписывается количество листов с документами, подтверждающими такие права. Все пустые клеточки в этих двух графах также прочеркиваются.
Затем бланк заявления делится на две части, предприниматель заполняет только левую. Здесь в специальном поле указывается, как подаются документы: 1 - лично, 2 - через представителя. В последнем случае ниже вписываются полностью Ф.И.О. этого представителя и его ИНН. Все пустые клетки нужно прочеркнуть. Если представителя нет, то в клетки ставится знак «-».
На листе приложения указываются регистрируемые виды деятельности. На одной странице можно вписать сразу 3 кода, если этого мало - то можно заполнить еще одно приложение.
В верхней части листа указываются ИНН предпринимателя, и порядковый номер листа в заявлении.
Ниже расположены три блока для указания кода деятельности. Заполняются они одинаково. Сначала указывается , затем полный адрес места осуществления деятельности с указанием индекса, региона и полного адреса, как на примере. Все пустые клетки обязательно прочеркиваются. Если заполняется только один или два блока с кодом деятельности, то в пустом ставятся символы «-». В конце листа приложения предприниматель ставит свою подпись.
То необходимо встать на учет в налоговом органе в качестве плательщика единого налога на вмененный доход.
ВНИМАНИЕ! Начиная с отчетности за IV квартал 2018 года, будет применяться новая форма налоговой декларации по единому налогу на вмененный доход, утвержденная Приказом ФНС России от 26.06.2018 N ММВ-7-3/414@. Сформировать декларацию ЕНВД без ошибок можно через , в котором есть бесплатный пробный период.
Постановка на учет в качестве плательщика ЕНВД
Особенность – несмотря на то, что организация или ИП могут уже стоять на учете в ФНС, при применении ЕНВД необходимо встать на учет в качестве плательщика именно этого вида налога.
Куда обращаться?
Вставать на учет в качестве плательщика ЕНВД нужно в отделение ФНС по месту осуществления предпринимательской деятельности.
Из этого правила есть несколько исключений, для которых постановку на учет необходимо выполнять по месту нахождения организации или по месту жительства индивидуального предпринимателя.
Исключение делается для следующих видов деятельности:
- Перевозка пассажиров и грузов автомобильным транспортом;
- Развозная и разносная розничная торговля;
- Размещение рекламы на транспорте (внутри и снаружи).
Постановка на учет в налоговый орган в качестве плательщика ЕНВД осуществляется на основании подачи заявления по установленной форме, в котором прописываются все виды деятельности, в отношении которых будет применять данный спецрежим.
Часто возникает ситуация, что организация решает применять единый налог на вмененный доход в отношении нескольких видов деятельности, которые осуществляются в разных территориальных округах, районах. При этом в каждом округе, районе может действовать свое отделение ФНС. В этом случае вставать на учет нужно в отделение, которое расположено по месту осуществления того вида деятельности, которое указано в заявлении первым.
Заявление о постановке на учет
Существуют типовые формы заявлений о постановке на учет в качестве налогоплательщиков единого налога на вмененный доход: и .
Форма заявления ЕНВД-1 используется для заполнения организациями (юридическими лицами).
Форма ЕНВД-2 заполняется ИП.
Подать заявление необходимо в течение пяти рабочих дней с момента, когда начал применять налоговый режим ЕНВД. В бланке заявления о постановке на учет прописывает дата начала применения ЕНВД, с этой даты и будет поставлен на учет организация или ИП в качестве налогоплательщика по единому налогу на вмененный доход.
Снятие с учета в качестве плательщика ЕНВД
Организация или ИП должны осуществить снятие с учета в ФНС в случае, если перестали заниматься видом деятельности, в отношении которого применялся ЕНВД, либо организация или ИП решили перейти на другой налоговый режим.
В этом случае необходимо заполнить заявление о снятии с учета по установленной форме: или .
Первая форма заполняется организациями, вторая – индивидуальными предпринимателями.
Предоставить заявления в ФНС нужно в течение пяти рабочих дней с момента прекращение деятельности, в отношении которого применялся ЕНВД. При этом в заявлении указывается дата прекращения деятельности, это же датой и будет снят с учета налогоплательщик.
Если снятие с учета связано с переходом на другой налоговый режим, то в заявлении прописывается дата перехода. В течение пяти рабочих дней с этой даты нужно подать заявление. Налогоплательщик снимается с учета в день, указанный в заявлении.
Также причиной, по которой организация перестает быть плательщиком ЕНВД, может являться то, что организация или ИП перестают соответствовать условиям, для которых возможно применение данного спецрежима. В этом случае в течение пяти рабочих дней с последнего дня месяца, в котором допущено нарушение соответствия условиям, необходимо заполнить и подать заявление по установленной форме ( или ). При этом организация или ИП будут сняты с учета с начала налогового периода, в котором они перестают применять режим ЕНВД и переходят на ОСН.
Получив заявление от налогоплательщика, ФНС в течение 5 дней должна направить уведомление о снятии с учета.
Если сроки подачи заявления пропущены
Важно помнить, что если организация (ИП) перестала заниматься видом деятельности, в отношении которого применяется режим, основанный на едином налоге на вмененный доход, и не подала заявление в установленный срок, то необходимо будет заполнять и подавать декларацию, уплачивать налог. ()
Такая ситуация случается довольно часто, налогоплательщики просто забывают о том, что налоговый орган нужно уведомлять о прекращении деятельности, не придают значения этому факту.
Если сроки подачи заявления о снятии с учета пропущены, то нужно все равно заполнить установленную форму и подать ее в ФНС позже.
Налоговый орган, получив заявление, снимет с учета налогоплательщика в последний день месяца, в котором подано заявление. Уведомление о снятии с учета налоговая также направит не ранее последнего дня месяца.
Если через какое-то время организация (ИП) вновь решит возобновит деятельность, попадающую под ЕНВД, то необходимо будет заново вставать на учет в ФНС, заполнять и подавать заявление по установленной форме.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации