
Порядок заполнения отчета о финансовых результатах. Отчет о финансовых результатах: бланк и подробные примеры
По окончании каждого календарного года компания формирует бухгалтерскую отчетность, которая в целях обязательного контроля сдается в налоговые органы и госстатистику.
За 2016 год можно сдать отчетность по упрощенной форме , которая будет состоять всего из двух форм – бухгалтерский баланс (форма 1) и отчет о финансовых результатах (форма 2). Ранее форма 2 называлась упрощенная форма отчета о прибылях и убытках. Используется упрощенный баланс и форма 2 для малых предприятий. Также на данный способ стоит обратить внимание участникам инновационного проекта «Сколково» и некоммерческим предприятиям. Однако есть компании, которые категорически не могут воспользоваться данным правом – это акционерные общества (они обязательно ежегодно проходят аудиторскую проверку), микрофинансовые предприятия, госкорпорации, кооперативы, партии, нотариусы, адвокатские конторы и т.п.
Законодательством предусмотрены следующие основные критерии отнесения компаний к малым предприятиям – когда среднесписочная численность сотрудников не большее 100 и когда выручка от деятельности не превышает 800 млн. рублей в год. Есть дополнительные критерии , они перечислены в ст.4 закона №209-ФЗ.
Упрощенная форма отчета о прибылях и убытках может применяться компанией, использующей любой налоговый режим, в том числе фирмами на УСН .
Упрощенная форма 2 образец заполнения
Упрощенная форма Отчета о финансовых результатах (форма по ОКУД 0710002) для малых предприятий заполняется по форме, закрепленной в приказе Министерства финансов № 66н от 2 июля 2010 года. Информация заполняется за два последних года, для чего в форме выделены специальные столбцы с показателями на конец года (пример заполнения смотрите ниже). В случае отсутствия нужного показателя проставляется прочерк.
Рассмотрим, как заполняется форма 2 для малых предприятий. Начнем с первой строки 2110 «Выручка». В данной строчке фиксируются доходы предприятия от его главной деятельности, сюда можно занести прибыль от продаж, реализации услуг, арендную плату (если это основной вид деятельности) и так далее. Сумма выручки фиксируется по цене договора с учетом всевозможных скидок, она признается по мере поступления денежных средств от покупателей при соблюдении установленных законом условий. Отражается выручка в бухучете на счете 90 . Когда заполняется отчет о финансовых результатах (упрощенная форма отчета), то указывается выручка без НДС и акцизов.
Далее идет строка «Расходы по обычной деятельности». Здесь мы указываем расходы по основному виду деятельности – это себестоимость, коммерческие и управленческие расходы. Упрощенная форма 2 отображает в этой строке стоимость, накопленную по дебету счета 90.2. Данной строке могут быть присвоены коды 2120, 2210 или 2220 (в зависимости от наибольшего показателя). В себестоимость включаются расходы по изготовлению товаров, приобретению продукции, оказанию услуг и прочее. Коммерческие расходы – это затраты на рекламу, представительские расходы, расходы на доставку, упаковку, хранение продукции и так далее. В управленческие расходы можно включить расходы на аудиторские, консультационные услуги, на аренду офиса, налоги и на офисный персонал.
По строке «Проценты к уплате» отражаются прочие расходы в виде начисленных к уплате процентов, сюда можно отнести проценты по любым заемным средствам компании, а также дисконты по облигациям и векселям.
Когда мы заполняем строку «Прочие доходы», то сюда можно отнести прибыль от продажи имущества, пени и взысканные санкции, полученное безвозмездно имущество, прибыль, которую учли сейчас, но получили давно и так далее. Фиксируется в строке результат, полученный путем вычитания из оборота по кредиту счета 91.1 «Прочие доходы» итог по дебету 91.2 «Прочие расходы». Эта строка может обладать кодом 2310, 2320 или 2340 в зависимости от наибольшего значения.
Рассматривая строку «Прочие расходы» можно увидеть, что здесь зафиксированы результаты прочих расходов, кроме процентов к уплате, которые копятся по дебету счета 91.2. Сумма расходов указывается в отчете в скобках.
Показатель «Налоги на прибыль (доходы)» отражает данные о налоговых обязательствах, здесь могут быть также ЕНВД, УСН, ЕСХН. Могут включаться санкции за нарушение законодательства, доначисленный налог за прошлые периоды. При этом присваивается код 2410 или 2460.
Строка 2400 «Чистая прибыль (убыток)» определяется как сальдо счета 99 «Прибыли и убытки». Когда у нас сальдо по кредиту 99 счета – это чистая прибыль, когда у нас сальдо по дебету 99 счета, то убыток. Когда мы составляем баланс за год, то размер чистой прибыли (убытка) равен обороту по счету 99 в корреспонденции со счетом 84 «Нераспределенная прибыль (непокрытый убыток)». При получении фирмой убытка он записывается в круглых скобках.
Годовая бухгалтерская отчетность за 2018 год состоит из Бухгалтерского баланса и Формы 2 , а также приложений к ним. Подробней указано в ч. 1 ст. 14 Федерального закона от 6 декабря 2011 № 402-ФЗ. Старое название Формы 2 - это Отчет о прибылях и убытках . Сейчас эта форма называется иначе - Отчет о финансовых результатах .
Бухгалтерский баланс и Форму 2 сдают на типовых или упрощенных бланках. И те, и другие утверждены приказом Минфина России от 2 июля 2010 г. № 66н. содержит следующие данные:
- выручка;
- себестоимость продаж;
- валовая прибыль (убыток);
- коммерческие и управленческие расходы;
- прибыль (убыток) от продаж;
- проценты к получению и уплате;
- прочие доходы и расходы;
- прибыль (убыток) до налогообложения;
- изменение отложенных налоговых активов и обязательств;
- чистая прибыль (убыток);
- справочная информация.
Отчет о финансовых результатах 2018 года типовая форма
упрощенной форме
(Образец заполнения 2019 года)
Отчет о финансовых результатах 2018 года (упрощенная форма)
Как заполнять Отчет о финансовых результатах 2018 года
Составляя Отчет о финансовых результатах (форму 2 бухотчетности за 2018 год) в 2019 году, смотрите рекомендации Минфина России по проведению аудита за отчетный период.
Все доходы в отчете отражайте за вычетом НДС и акцизов (п. 3 ПБУ 9/99). Все расходы, а также отрицательные показатели указывайте в круглых скобках, без знака минус.
Форму 2 составляйте нарастающим итогом с начала года. Все показатели отчетного периода приводите в сравнении с аналогичным периодом прошлого года. В отчете за 2018 год будут такие сведения:
- обороты по счетам с 1 января по 31 декабря 2018 года включительно отразите в столбце 3 (данные за отчетный период);
- показатели столбца 3 отчета о финансовых результатах за 2018 год приведите в столбце 4 (данные за аналогичный период предыдущего года).
В столбце «Пояснения» укажите номер соответствующего пояснения к балансу (форме № 1) и отчету о финансовых результатах.
Нумерация строк
В типовой форме Отчета о финансовых результатах 2018 года строки не пронумерованы. Коды для строк посмотрите в приложении 4 к приказу Минфина России от 2 июля 2010 г. № 66н. Нумеровать строки нужно, только если сдаете отчетность в отделение статистики и в налоговую инспекцию. При этом существуют особенности для отдельных категорий организаций. Например, малые предприятия отражают в балансе укрупненные показатели, которые включают в себя несколько показателей. Код строки в таком случае проставьте по тому показателю, который по величине больше других, входящих в эту строку.
Сопоставимость показателей
Показатели отчетного периода должны быть сопоставимы с показателями аналогичного периода прошлого года. То есть должны быть сформированы по одним и тем же правилам. Несопоставимость показателей может возникнуть, если в отчетном периоде были выявлены существенные ошибки прошлых лет или изменилась учетная политика организации. В этом случае в Форме 2 баланса за текущий период прошлогодние показатели придется скорректировать исходя из действующих теперь условий. Но отчеты за прошлые периоды исправлять не нужно.
Типовая форма № 2 (Отчет о финансовых результатах 2018 года) содержит непронумерованные строки. Коды для строк посмотрите в приложении 4 к приказу Минфина России от 2 июля 2010 г. № 66н. Нумеровать строки нужно, только если сдаете отчетность в отделение статистики и в ИФНС. При этом существуют особенности для отдельных категорий организаций. Например, субъекты малого предпринимательства отражают в балансе укрупненные показатели, которые включают в себя несколько показателей. Код строки в таком случае проставьте по тому показателю, который по величине больше других, входящих в эту строку.
Доходы и расходы по обычным видам деятельности
По строкам 2110 — 2200 покажите доходы и расходы по обычным видам деятельности. Исходными данными для заполнения этих строк являются обороты по счету 90 «Продажи». В строке 2110 выручку отразите без НДС и акцизов. Выручка определяется с учетом всех скидок, предоставленных организацией. Если покупателю предоставляют скидку за выполнение определенных условий договора, то выручку указывают за минусом скидки.
По строке 2120 покажите расходы по обычным видам деятельности, которые формируют себестоимость. В строке 2100 отразите прибыль от обычных видов деятельности. Определить ее можно, если из выручки вычесть себестоимость продаж (строка 2110 – строка 2120).
По строке 2210 укажите сумму расходов по обычным видам деятельности, которые связаны с продажей товаров, работ, услуг. По строке 2220 укажите сумму расходов по обычным видам деятельности, которые связаны с управлением организацией.
Например, затраты на рекламу относятся к коммерческим расходам (Инструкция к плану счетов). Поэтому отражать такие расходы в отчете надо в зависимости от того, какой порядок учета коммерческих расходов предусмотрен в учетной политике организации для целей бухучета. В соответствии с учетной политикой коммерческие расходы могут:
- полностью включаться в затраты текущего периода. В этом случае расходы на рекламу отразите по строке 2210 «Коммерческие расходы» отчета;
- распределяться между стоимостью отдельных видов продукции, товаров (работ, услуг). Тогда расходы на рекламу отразите по строке 2120 «Себестоимость продаж».
По строке 2200 отразите прибыль (убыток) от продаж. Для этого из суммы валовой прибыли нужно вычесть коммерческие и управленческие расходы (строка 2100 – строка 2210 – строка 2220 ). Если получается отрицательная величина, отразите ее в отчете в круглых скобках ().
Прочие доходы и расходы в Отчете о финансовых результатах
Строки 2310 — 2350 , где отражаются прочие доходы и расходы, заполните на основании оборотов по счету 91 «Прочие доходы и расходы».
В строке 2310 покажите полученные дивиденды, а также стоимость имущества, которое получила организация при выходе из общества или при его ликвидации.
Прибыль до налогообложения
На основании данных, отраженных по строкам 2110 — 2350 , рассчитайте сумму прибыли (убытка) до налогообложения (строка 2300 ). Определить ее можно, если из суммы строк 2200, 2310, 2320 и 2340 вычесть строки 2330 и 2350 . Если получите отрицательную величину (убыток), то укажите ее в круглых скобках ().
Форма № 2 бухгалтерской отчетности (Отчет о финансовых результатах 2018 года) содержит отдельные строки для доходов и расходов от обычных видов деятельности. За вычетом расходов можно показать только прочие доходы, размер которых не превышает уровня существенности, применяемого организацией.
Показатель является существенным, если без сведений о нем нельзя правильно оценить финансовое положение организации (ПБУ 4/99). Критерий существенности организация определяет самостоятельно и прописывает его в учетной политике для целей бухучета.
Обособленно в Отчете о финансовых результатах нужно показывать сведения о доходах, которые составляют не менее 5 процентов от всех доходов организации (ПБУ 9/99). Расходы, связанные с получением таких доходов, тоже нужно отражать отдельно (ПБУ 10/99).
Если какая-то информация баланса требует детальной подробной расшифровки, ее заносят в отдельную форму – пояснения к балансу и отчету о финансовых результатах. А в отчете в столбце «Пояснения» делают ссылку на соответствующую таблицу или номер пояснений этой формы.
Налог на прибыль
В строках 2410 — 2400 формы № 2 (Отчет о финансовых результатах 2018 года) отражают расчеты по налогу на прибыль за отчетный период. По строке 2410 «Текущий налог на прибыль» укажите (в круглых скобках) разницу между суммарными оборотами по дебету и кредиту счета 68 субсчет «Расчеты по текущему налогу на прибыль» в корреспонденции со счетами:
- 09 «Отложенные налоговые активы»;
- 77 «Отложенные налоговые обязательства»;
- 99 субсчет «Условный расход (доход) по налогу на прибыль»;
- 99 субсчет «Постоянные налоговые обязательства (активы)».
По строке 2421 «Постоянные налоговые обязательства (активы)» отразите разницу между суммарными оборотами по дебету и кредиту счета 99 субсчет «Постоянные налоговые обязательства (активы)» в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль».
По строке 2430 «Изменение отложенных налоговых обязательств» укажите разницу между суммарными оборотами по кредиту и дебету счета 77 в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль». Если оборот по кредиту больше оборота по дебету, то разница вычитается из прибыли (убытка) до налогообложения. Если оборот по кредиту меньше оборота по дебету, то разница прибавляется к прибыли (убытку) до налогообложения.
По строке 2450 «Изменение отложенных налоговых активов» отразите разницу между суммарными оборотами по дебету и кредиту счета 09 в корреспонденции со счетом 68 субсчет «Расчеты по текущему налогу на прибыль». Если оборот по дебету больше оборота по кредиту, то разница прибавляется к прибыли (убытку) до налогообложения. Если оборот по дебету меньше оборота по кредиту, то разница вычитается из прибыли (убытка) до налогообложения.
По строке 2410 «Текущий налог на прибыль» отражают разницу между суммарными оборотами по дебету и кредиту счета 68 субсчет «Расчеты по текущему налогу на прибыль» в корреспонденции со счетом 99 субсчет «Текущий налог на прибыль».
К третьей категории относятся организации, которые не платят налог на прибыль по законодательству, но должны вести бухучет (п. 1 ПБУ 18/02). Это, например, плательщики ЕНВД или налога на игорный бизнес. Такие организации при заполнении строк 2421, 2430, 2450 могут поставить прочерки .
Чистая прибыль
По строке 2400 «Чистая прибыль (убыток)» укажите результат, рассчитанный по формуле.
Отчет о финансовых результатах (ОФР) – форма, включенная в блок финансовой отчетности любой коммерческой фирмы. Об этом документе и принципах его составления пойдет речь в нашей публикации.
Отчет о финансовых результатах: особенности формы
Являясь весьма значимой отчетной формой, ОФР представляет пользователям правдивую информацию о финансовом положении компании , итогах работы за рассматриваемый период, позволяя им выработать наиболее перспективную стратегию бизнеса или принять другие необходимые экономические решения. Формируется отчет, как и другие формы бухотчетности, в частности, баланс , за календарный год.
Заполнение отчета о финансовых результатах осуществляется на основе правил, продиктованных нормативными документами, регулирующими его составление – Положение о ведении бухучета, утв. приказом Минфина РФ от 29.07.1998 № 34н, ПБУ 4/99 , закон от 06.12.2011 № 402-ФЗ «О бухучете».
Сведения заносят в форму по ОКУД 0710002, утвержденную распоряжением Минфина от 06.04.2015 № 57н. В ней фиксируются все данные о доходах и затратах компании, выводится итог работы за год, предоставляется возможность проведения первичного сравнительного анализа по каждой строке отчета, поскольку наряду с данными текущего года, в форме отражены сведения за прошлый год.
Законодатель разрешает компаниям добавлять необходимые строки, если того требует, например, специфика производства, но исключать уже имеющиеся из формы нельзя. Заполняется отчет на русском языке, единицами измерения выступают тысячи руб. без десятичных знаков, но крупным компаниям с большими оборотами разрешается оперировать единицами в миллионах руб.
Отрицательные или вычитаемые значения строк в ОФР для удобства подсчета помещаются в круглые скобки. Основанием для заполнения отчета о финансовых результатах служит информация, аккумулированная в оборотно-сальдовой ведомости по бухгалтерским счетам.
Отчет о финансовых результатах: расшифровка строк
Формируют ОФР строки:
- 2110, где указывается величина поступлений от реализации ТМЦ/услуг/ работ, относимых к основной деятельности. Строка 2110 отчета о финансовых результатах равна кредитовому обороту (Кр/об) сч. 90/1, уменьшенному на дебетовый оборот (Д/об) счетов 90/3 и 90/4 (НДС и акцизы);
- 2120, в которой фиксируются (в круглых скобках) суммарные затраты, сопровождающие производство ТМЦ/услуг в обычной деятельности. Строка 2120 отчета о финансовых результатах равна Д/об по сч. 90/2 (за минусом сумм, корреспондирующихся со сч. 44 и 26);
- 2100 информирует о размере полученной валовой прибыли . Строка 2100 отчета о финансовых результатах = стр. 2110 – стр. 2120;
- 2210, где аккумулируются коммерческие затраты, т. е. связанные с процессом реализации. Строка 2210 отчета о финансовых результатах определяется как Д/об по сч. 90/2 с кредита сч. 44;
- строка 2220 отчета о финансовых результатах аккумулирует управленческие затраты и соответствует Д/об по сч. 90/2, корреспондирующемуся со сч. 26;
- 2200 отчета о финансовых результатах фиксирует результат от реализации, рассчитывается арифметически: стр. 2220 = стр. 2100 – стр. 2210 – стр. 2220;
- 2310, где записывается итог прочих поступлений, если компания принимала участие в УК других фирм, либо получила распределенные в ее пользу дивиденды . Значение строки 2310 соответствует сумме Кр/об по сч. 91/1, отраженной в аналитике доходов от участия в УК сторонних компаний;
- В стр. 2320 фиксируется сумма доходов от процентов по предоставленным в пользование активам, либо при получении дисконта по ценным бумагам. Строка 2320 отчета о финансовых результатах равна Кр/об по сч. 91/1 по аналитической информации о полученных процентах;
- Строка 2330 отчета о финансовых результатах отражает прочие затраты, куда входят уплаченные за год проценты по всем займам и дисконтам. Показатель в ней соответствует Д/об по сч. 91/2 в рамках аналитики по уплаченным процентам;
- 2340 отражает прочие доходы, не вошедшие в перечисленные строки. Значение строки 2340 отчета о финансовых результатах находят по формуле:
Стр. 2340 = Кр/об 91/1– стр. 2310 – стр. 2320 – Д/об 91/2 со счетом 68 (НДС, акцизы);
- 2350, где содержится информация о прочих затратах, не указанных выше. Строка 2350 отчета о финансовых результатах рассчитывается так:
стр. 2350 = Д/об 91/2 – стр. 2330;
- 2300 «Прибыль до налогообложения» формируется в отчете суммированием к данным строки 2200 всех полученных прочих доходов (строки 2310, 2320, 2340), уменьшенных на сумму понесенных прочих затрат (строки 2330, 2350)
Проверить правильность расчета можно по формуле: стр. 2300 = стр. 2200 + Д/об сч. 91 в корреспонденции со сч. 99 – Кр/об сч. 91, корреспондирующийся со сч. 99;
- Строка 2410 отчета о финансовых результатах равна сумме задекларированного налога в строке 180 декларации по ННП . Если же компания платит другой налог, работая на УСН , то строка 2410 прочеркивается, а сумма налога вносится в строку 2460;
- Фирмы, применяющие ПБУ 18/02, показывают в строке 2421 сумму сальдо постоянных налоговых активов/обязательств, накопленных за год:
Стр. 2421 = Д/остаток по сч. 99/ПНО – Кр/остаток по сч.99/ПНА
Положительный итог указывается в скобках, отрицательный – без них;
- Строка 2430 отчета о финансовых результатах отражает изменение отложенных налоговых обязательств и рассчитывается как разность между Кр/об и Д/об по сч. 77. Полученный положительный итог оформляется в скобках, отрицательный – без них;
- Строка 2450 отчета о финансовых результатах фиксирует изменение отложенных налоговых активов и вычисляется как разность Д/об и Кр/об по сч. 09. Положительный результат записывается в скобках, отрицательный – без скобок;
- В строке 2460 отражаются прочие сведения о показателях, не указанных выше, но имеющих влияние на размер прибыли. Например, разницы до реформации баланса между оборотами по сч. 99, налоги предприятий, работающих на ЕНВД и УСН;
- Строка 2400 отчета о финансовых результатах информирует о величине прибыли компании. Значение по строке рассчитывается уменьшением значения по строке 2300 на величину налога (стр. 2410) и корректировке по строкам, отражающим ПНО/ПНА и ОНО/ОНА. Показатель строки 2400 должен равняться обороту по сч. 99 в корреспонденции со сч. 84;
- Строка 2510 заполняется лишь в случае, если проводилась переоценка производственных активов. Значение в строке определяет сумма прироста добавочного капитала (Кр/об по сч. 83 – Д/об по сч. 83);
- Строка 2500 определяет величину чистой прибыли (стр. 2400), скорректированную на итоги проведенной переоценки имущества (стр.2510) и на результат от прочих операций, не включаемых в чистую прибыль/убыток (стр. 2520).
Справочную информацию о базовой прибыли на акцию (стр. 2900 и 2910) заполняют лишь АО.
Разобравшись с теорией заполнения ОФР, перейдем к оформлению документа на примере.
Многие российские предприятия обязаны составлять такой документ, как отчет о прибылях и убытках. Данный источник предполагает включение цифр, отражающих то, насколько эффективно работает компания — в аспекте извлечения выручки и обеспечения рентабельности бизнеса. Эта информация может быть полезна для инвесторов, кредиторов и партнеров. Необходимость в составлении соответствующего отчета может возникать также в силу обязательств компании по предоставлению данных в государственные структуры — ФНС, учреждения статистики. Какими особенностями характеризуется рассматриваемый документ? Как его правильно составлять?
Сущность отчета
Отчет о прибылях и убытках — пример важнейшего документа из числа тех, что формируют бухгалтерскую отчетность. Можно отметить, что более распространено другое название источника, а именно - «отчет о финансовых результатах». Именно так он звучит во многих источниках права.
Иногда документ именуется как «финансовый отчет о прибылях и убытках». Вне зависимости от названия соответствующий источник содержит: денежные показатели деятельности фирмы за отчетный период, сведения о доходах с нарастающим итогом.
Законодательством РФ определен стандартизованный документ, в котором отражаются соответствующие сведения — Форма 2. Отчет о прибылях и убытках, составленный по ней, включает следующие основные параметры: прибыль (убытки) по итогам реализации товаров, операционная выручка и издержки, доходы и расходы, возникшие вследствие внереализационных активностей, затраты организации на выпуск продукции по полной стоимости (либо производственной), коммерческие и управленческие издержки, доходы нетто от продажи, величины налога на прибыль, различные обязательства, активы, чистую прибыль. В целом, все эти сведения позволяют достаточно адекватно оценить эффективность бизнес-модели фирмы.
Значимость документа
Отчет о прибылях и убытках — пример важнейшего документа с точки зрения анализа эффективности бизнес-модели предприятия. Данный источник также включает цифры, по которым можно определить рентабельность фирмы или отдельных участков производства (реализации).
Общие работы компании характеризуются, таким образом, величиной прибыли, а также показателем рентабельности. Первый критерий может определяться, исходя из динамики продаж, сдачи в аренду тех или иных фондов, биржевых активностей и иных видов деятельности, направленных на извлечение прибыли. Второй — зависит также и от уровня издержек.
Анализ отчета
Анализ отчета о прибылях и убытках организации позволяет определить то, насколько эффективно менеджмент осуществляет деятельность в рамках тех или иных бизнес-процессов — производства, снабжения, решения маркетинговых и кадровых задач. Обладание соответствующими сведениями позволит руководству организации или, например, инвесторам оценить то, насколько компетентно действуют специалисты и менеджеры компании, определить приоритеты в оптимизации стратегии развития предприятия. Отчет о прибылях и убытках предприятия позволяет выявить то, какие факторы влияют на реализацию бизнес-модели компании, какие есть у фирмы дополнительные ресурсы для улучшения финансовых показателей. Эти сведения важны как для менеджмента, так и для инвесторов или кредиторов.
Отчет и бухгалтерские документы
Отчет о прибылях и убытках — пример документа, который, как мы отметили выше, включается в состав бухгалтерской отчетности. По значимости он сопоставим с таким источником, как Бухгалтерский баланс. Вместе с тем, принципы составления указанных документов сильно разнятся. Так, бухгалтерский баланс предполагает включение данных по состоянию на конкретную дату. В свою очередь, отчет о прибылях и убытках должен содержать сведения с нарастающим итогом — за 1-й квартал, полугодие, 9 месяцев, а также налоговый год.

Бухгалтерский баланс и отчет о прибылях и убытках составляют все фирмы, которые ведут бухучет. Основная задача при составлении первого типа документа — отражение сведений об имуществе фирмы и об ее деятельности. В свою очередь, отчет от прибылях и убытках фиксирует результаты деятельности фирмы и используется с целью осуществления оценки эффективности бизнес-модели предприятия. Очень часто оба документа предоставляются в соответствующие государственные органы одновременно. Отмеченные источники исключительно важны также, как мы отметили, для инвесторов, а также партнерских организаций, планирующих сотрудничать с компанией.
Считать ли данные в отчете официальными?
Отчет о прибылях и убытках — вполне официальный источник. Он заверяется подписями руководства организации, и потому не может содержать данных, которые представлены с целью намеренного искажения представления о том, как идут дела в компании. В некоторых случаях к составлению соответствующего документа фирмы привлекают внешних партнеров — с целью повышения качества проведения анализа бизнес-модели предприятия. Это осуществляется в интересах, прежде всего, самой фирмы, которая составляет документ — от того, насколько ответственно подходит организация к формированию данного отчета, часто зависит отношение к ней со стороны других игроков рынка.
Структура документа
Общий принцип структурирования отчета — в отражении показателей, которые позволяют получить представление о том, убыточна фирма или прибыльна. Ключевые сведения, имеющие к этому отношение, фиксируются в самом начале документа (это выручка, данные по продажам, расходы — включая управленческие).
После того как основная информация, отражающая эффективность работы предприятия, зафиксирована в документе, в отчет вписываются дополнительные показатели, имеющие отношение к формированию доходов или расходов — например, проценты от вкладов (или, наоборот, долговые обязательства), цифры, отражающие результаты бизнес-активностей фирмы до налогообложения. Затем вычисляется прибыльность компании после уплаты необходимых сборов в бюджет и также фиксируется в отчете. Формируется, таким образом, конечный финансовый результат — чистая прибыль (либо, наоборот, убыток) за налоговый период.
Специфика определения показателей для отчета
На что обращать внимание при определении показателей для внесения в такой документ как Форма 2? Отчет о прибылях и убытках должен, прежде всего, составляться на основе метода начисления. Что это значит? Выручка должна начисляться в тот момент, когда покупатель или заказчик организации должен начинать выполнение обязательств, связанных с оплатой товаров или услуг. Как правило, они возникают после того, как продукция отгружена, или услуги — предоставлены. Документально это обычно сопровождается предъявлением со стороны заказчика необходимых расчетных источников.

Итак, теперь мы знаем, что такое Форма 2 — отчет о прибылях и убытках. Изучим теперь то, каковы нюансы составления данного документа. Форма соответствующего отчета стандартизована и рекомендована Министерством Финансов. Готовить документ необходимо до 30 марта года, следующего за отчетным — если речь идет о предоставлении данных за налоговый год. Можно отметить, что соответствующая форма отчета о прибылях и убытках может быть откорректирована специалистами, составляющими данный документ. Те или иные строки могут быть удалены (например, если по тем или иным показателям нечего отражать) либо, наоборот, добавлены сотрудниками соответствующих подразделений фирмы.
Как заполнять отчет?
Каким образом правильно заполнять отчет о прибылях и убытках? Бланк по Форме 2 — первое, что понадобится нам. Его можно запросить в ближайшем отделении ФНС или скачать на сайте ведомства — nalog.ru. Первое, на что стоит обратить внимание при заполнении соответствующего документа — в каждой его строке фиксируются суммарные показатели.
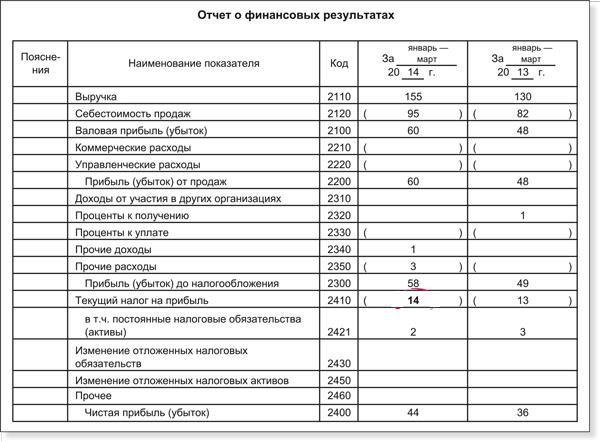
Можно отметить, что общие сведения об организации, указываемые в Форме №2, в целом, аналогичны тем, что фиксируются в бухгалтерском балансе, или Форме №1. В числе таковых: отчетный период, наименование фирмы (в соответствии с учредительными документами), коды ОКВЭД и другие, что требуются в соответствии с формой, юридический статус компании, а также единицы измерения, используемые в документе.
В какой последовательности может осуществляться заполнение такого документа отчет о прибылях и убытках? Пример алгоритма составления соответствующего документа мы изучим на основе ключевых пунктов Формы №2.
В пункте 2110 указывается выручка организации. Она представляет собой сумму доходов, возникших вследствие продажи товаров, предоставления сервисов или выполнения работ фирмой, составляющей отчет. Из этой величины необходимо вычесть НДС. Сведения для заполнения соответствующего пункта следует брать из счета 90 (то есть, «Продажи»).
В пункте 2120 фиксируется себестоимость. Сведения для его заполнения также следует брать из счета 90 (из дебета). Вместе с тем, следует исключить расходы, связанные с продажей (к ним могут, в принципе, относиться все издержки, кроме управленческих и тех, что связаны с транспортно-заготовительными активностями — для них форма отчета о прибылях и убытках предусматривает отдельные строки).
В пункте 2100 фиксируется (или убыток). Подсчитывается соответствующая величина легко — как разница между показателями в строках 2110 и 2120.
В пункте 2210 указываются коммерческие издержки. Ими могут быть расходы, связанные с основными видами бизнес-активностей фирмы, за исключением тех, что относятся к транспортно-заготовительным. Сведения для соответствующего пункта нужно брать из счета 44 (его дебета). Данные расходы также включаются в себестоимость, отражаемую на счете 90.
В пункте 2220 фиксируются управленческие расходы — те, что связаны с организацией системы менеджмента в компании. Это могут быть связанные с арендой, выплатой трудовых компенсаций сотрудникам, перечислением в бюджет соответствующих налогов. Цифры нужно брать из счета 26 (то есть, «Общехозяйственных расходов»). Отметим, что и эти данные включаются в дебет счета 90.
В пункте 2200 фиксируется прибыль, возникшая в результате продаж. Конечно, это может быть также и убыток. Для получения нужных цифр необходимо задействовать показатели отчета о прибылях и убытках, которые содержатся в пунктах 2100, 2210, а также 2220. Из первого показателя нужно вычесть второй, а из получившейся цифры — третий.
В пункте 2310 указывается выручка от других организаций. Ее появление возможно, если фирма инвестирует денежные средства в уставные капиталы иных предприятий, в результате чего получает дивиденды или часть прибыли. Данного типа доходы фиксируются также на счете 91 (по кредиту).
В пункте 2130 фиксируются проценты к получению. Они могут быть связаны с наличием у фирмы банковских вкладов, депозитов, облигаций или, например, векселей. Соответствующие сведения могут быть получены со счета 91 (как и по предыдущему показателю, из кредита).
Соседствует с указанными цифрами пункт 2330, в котором отражаются проценты к уплате. Они могут быть связаны, к примеру, с кредитами. Нужные сведения можно взять также со счета 91 (с дебета).
В пункте 2340 фиксируются прочие доходы. Цифры формируются за счет выручки, которая числится на счете 91 (по кредиту), за исключением НДС и иных сборов, которые учтены по дебету данного счета, а также не зафиксированы в других показателях, которые включает отчет о прибылях и убытках (строки 2310 и 2320). В пункте 2350 отражаются, в свою очередь, прочие расходы. Это издержки, которые зафиксированы на счете 91 (по дебиту), не считая показателей из строки 2330.
В пункте 2300 фиксируется прибыль (или убыток), появившаяся до налогообложения. Для ее вычисления необходимо сложить несколько показателей, которые включает форма отчета о прибылях и убытках, а именно, тех, что отражены в строках 2200, 2310, 2320, после чего вычесть из получившейся цифры сумму по строкам 2330 и 2340. Но это еще не все. Из получившейся цифры нужно вычесть значение из строки 2350.
В пункте 2310 отражается налог на прибыль — по отчетному периоду, за который организация составляет рассматриваемый документ. Источником необходимых данных может служить счет 68 (то есть, «Налоги и сборы»). В случае, если фирма платит налог по ПБУ 18/02, то могут также заполняться пункты 2421, 2430, а также 2450. Какова их специфика?
В пункте 2421 фиксируются постоянные налоговые обязательства фирмы. Каким образом? Например, если при исчислении налога на прибыль фиксируются расхождения между показателями, которые включены в бухгалтерский и налоговый учет, то обнаружившаяся между ними разница получает статус постоянной. Если умножить ее на налоговую ставку, то соответствующая сумма должна будет уплачиваться предприятием в бюджет. Соответствующее обязательство будет зафиксировано на Конкретные цифры, которые необходимо указать в рассматриваемом пункте, могут быть определены как разница между показателями дебита и кредита счета 99 (если точнее, субсчета "Постоянные налоговые обязательства"). Такова специфика заполнения документа, если, к примеру, фирма составляет налоговые документы,бухгалтерский баланс и отчет о прибылях и убытках одновременно.
Пункты 2430 и 2450 отражают отложенные обязательства по налогам. Если фирмы учитывает выручку или издержки в одном периоде, а налогообложение должно осуществляться в другом, то соответствующие цифры формируют временную разницу. Налог на прибыль приобретает статус отложенного обязательства. Сведения для отмеченных пунктов можно брать как со счета 77, так, например, из счета 09.
Пункт 2460 включает прочие сведения. Здесь может быть зафиксирована информация, касающаяся иных сумм, которые влияют на размер прибыли фирмы. Это могут быть различные пени, штрафы, переплаты.
В пункте 2400 отражается чистая прибыль организации. Соответствующие цифры могут также фиксировать и убыток. Для того, чтобы получить их необходимо из строки 2300 вычесть сумму показателей пунктов 2410, 2430, а также 2450. После этого — вычесть из получившейся суммы значения в строке 2460.
В пункте 2510 фиксируется результат от переоценки. Здесь отражаются результаты, связанные с переоценкой различных внеоборотных активов. В пункте 2520 фиксируется результат от прочих операций. В соответствующей строке отражаются сведения, которые не учтены составителем отчета в предыдущих пунктах. В пункте 2500 определяется финансовый результат по налоговому периоду. Определяется он посредством сложения показателей в строках 2400, 2510, а также 2520. Если компания ведет деятельность как АО, то должны заполняться также строки 2900 и 2910, отражающие прибыль или убыток в расчете на акцию.
Особенности работы с документом
Готовый отчет о прибылях и убытках (бланк со всеми вписанными цифрами, а также подписанный руководителем фирмы) сдается в территориальное подразделение ФНС по месту осуществления деятельности предприятием.

В некоторых случаях возможно составление упрощенного документа. Его структура предполагает указание меньшего количества цифр - по группам отдельных статей, но без особой детализации тех или иных показателей. Данная возможность открыта для малых предприятий. Анализ отчета о прибылях и убытках крупных бизнесов, в свою очередь, предполагает исследование большого объема различных показателей. Это необходимо для осуществления объективной оценки эффективности модели развития организации — менеджерами, инвесторами или кредиторами.
Одним из ключевых составляющих бухгалтерской отчетности является отчет, показывающий финансовую результативность организации . В 2013 году данная форма была переименована. Раньше она называлась отчетом о прибыли и убытке компании. Новое название подчеркивает, что в декларации отражается не просто сумма полученной прибыли, а также и иные показатели, которые влияют на доходность предприятия.
Данный отчет используется для того, чтобы оценить профессиональную деятельность организации. Проведя анализ данных, которые указываются в этой форме, главный бухгалтер сообщает руководителю компании заключения по следующим пунктам :
- экономическое положение организации;
- уровень его стабильности;
- ликвидность;
Так, отчет о финансовых результатах поможет спрогнозировать дальнейшую прибыль и убытки, а также «наметит» планы будущего развития предприятия и его деятельности.
Форма, о которой идет речь, по-другому еще называют формой 2 бухгалтерского баланса . То есть это форма, содержащая информацию о прибыли и издержках в ходе осуществления предпринимательской деятельности, отражает финансовый результат организации.
Бланк, в который заносятся все сведения, утвержден 2 августа 2010 года в Приказе Министерства финансов России №66н . Именно он регламентирует ведение бухгалтерской отчетности.
В 2013 году прекратил свое действие федеральный закон, который вступил в силу 21 ноября 1996 года. Именно он именовал данную отчетность по-другому, о чем уже говорилось выше. Однако обновленная форма стала называться отчетом о финансовой результативности лишь в мае 2015 года, когда вышел Приказ Министерства финансов РФ от 6 апреля 2015 года №57н . Данный закон изменил порядок .
В настоящее время форма 2 является неофициальным названием отчета о финансовом результате . Оно считается общепринятым и более простым. Данное наименование перестало существовать в 2011 году.
Формирование
Итак, как уже было сказано, обновленная форма отчета о финансовой результативности предприятия была утверждена в редакции Приказа Министерства финансов РФ №66н от 4 декабря 2012 года.
Необходимость предоставления данного документа вместе с годовым бухгалтерским отчетом для всех юридических лиц не зависит от применяемого налогового режима .
Исключение составляют индивидуальные предприниматели, а также некоторые физические лица, которые занимаются частной практикой. Бюджетные организации, кредитные предприятия, страховые компании освобождаются от ведения отчетности, показывающей финансовый результат деятельности.
Для того чтобы сформировать отчет, необходимо использовать метод начисления , который собственно и рассчитывает сумму выручки. Из этого можно сделать небольшой вывод: выручка отражается в момент, когда возникает обязательство по выплате задолженности.
Во время заполнения бланка отчетности необходимо знать сведения из бухгалтерских регистров за несколько календарных лет, то есть не только за отчетный, но и за предыдущий период. Содержание отчетной формы регламентируется стандартом ПБУ 4/99 .
Важное правило, которое должно соблюдаться при заполнении отчетности: все минусовые значения, то есть те, которые отнимаются, указываются обычно в скобках. При этом цифровые значения в графах пишутся в тысячах, а также в миллионах. Это делается во всех случаях индивидуально, в зависимости от удобства заполнения.
Структура отчета и правильное заполнение
В отчет о финансовом результате заносится информация, которую условно можно разделить на три группы :
- Сведения о выручке и издержках, сделанных в результате осуществления основной деятельности.
- Сведения о доходах и расходах от осуществления иных второстепенных действий.
- Данные о расчете финансового результата при учете некоторых особенностей .
Форма 2 представляет из себя таблицу , которая имеет несколько частей. В первой части содержится информация об отчетном периоде и дате предоставления отчетности, данные организаций и единицы измерения.
Таблица, в которой указываются отчетные показатели, состоит из пяти граф :
- порядковый номер пояснения;
- название показателя;
- коды строчек, которые берутся из приложения к основному приказу;
- текущий показатель по отдельной величине в сравнении с тем же показателем за прошлый год.
Расшифровка строчек в отчете осуществляется в соответствии с определенными правилами . Чтобы правильно заполнить отчет, необходимо знать их коды.
- В первой строчке отображается выручка предприятия (код строчки – 2110). В данной строке отображается доход, который был получен в ходе осуществления обычной деятельности, например, от сбыта продукции или предоставления каких-либо услуг. Показатель в данной строчке уменьшается путем вычета дебетового оборота по субсидированным счетам, которые отображаются в строчках 90-3 и 90-4. То есть там, где указывается налог на добавленную стоимость и акцизы. Выручка и иные виды доходов, которые составляют более 5% от всей суммы доходов, полученной в течение отчетного периода, отражаются в отдельности для каждого вида.
- Во второй строчке показывается себестоимость продаж (ее код – 2120). В данной строчке расписывается сумма, которая была потрачена на осуществление обычного вида деятельности. Сюда относят, например, издержки на изготовление товаров, приобретение продукции, выполнение работ по оказанию каких-либо услуг. В строчке 90-2 указывается сумма с учетом данных в строчках 20, 23, 29, 40, и 43. Значение показателя отображается в скобках, так как эта сумма вычитается из общей при подсчете финансового результата.
- В третьей строчке указывается валовая прибыль или валовый убыток (код этой строчки – 2100). Валовая прибыль – это сумма, которая была получена от ведения обычного вида деятельности. При этом в этот показатель не включаются и управленческие расходы. Чтобы посчитать размер валовой прибыли, необходимо из выручки вычесть себестоимость. Убыток указывается в скобках, поскольку он является отрицательной величиной.
- В четвертой строчке показываются коммерческие расходы (код для данной строчки – 2210, а сам показатель также указывается в скобках). К коммерческим расходам относят издержки, которые пошли на продажу товаров, предложения каких-либо работ и услуг. Так, в этой строчке отображается сумма в субсчете 90-2 с учетом .
- В строке пять указываются управленческие расходы (строчка имеет код 2220, а сам показатель также пишется в скобках). Под понимают издержки, затраченные на управление работы предприятия. Если они не включены в ТРУ, то они приписываются в счет 90-2. В противном случае – в счет 20 или 25. Так, в данной строке указывается сумма в счете 90-2 с учетом счета 26.
- В шестой строке отображается прибыль или убыток организации от осуществления предпринимательской деятельности (код для данной строчки – 2200). Этот показатель включает в себя сумму, полученную от ведения обычной деятельности. Его размер рассчитывается как разница между коммерческими и управленческими расходами и валовой прибылью или убытком.
- В строчке семь указывается доход, полученных от участия и спонсирования других организаций (код для этой строчки – 2310). Сюда включаются стоимость имущества и различные , которые получает компания при ликвидации или выходе из общества другой организации. Сведения берутся из счета 91-1.
- В восьмой строчке отображаются проценты, которые должна получить организация (код для текущей строчки – 2320). Под этими процентами понимаются проценты от займов, различных ценных бумаг, коммерческих кредитов. Кроме этого, сюда же относятся и проценты, которые выплачиваются банком за использование денег, хранящихся в организации. Сведения также берутся из счета 91-1.
- В девятой строчке отображаются проценты, которые должна оплатить организация (код строчки – 2330, показатель указывается в скобках). В данной строчке показываются проценты, которые выплачивает организация по различным заемным обязательствам, облигационный и вексельный дисконт. Сюда не входит инвестиционный актив. Данные заносятся из счета 91-1.
- В строчке десять показываются иные доходы (для них код строчки равен 2340) и другие расходы (2350). Здесь отображается информация о доходах и расходах, которые прошли через , но не были указаны выше. Издержки указываются в скобках.
- В одиннадцатой строке отображается прибыль либо убыток, которые еще не подвергались налогообложению (код для данной строчки – 2300). Данная строчка отражает бухгалтерскую прибыль или убыток компании. Она рассчитывается по следующей формуле: строчка 2200 + строчка 2310 + строчка 2320 + строчка 2340 – строчка 2330 – строчка 2350. То есть к прибыли от продаж прибавляются доходы, полученные от каких-либо организаций. Текущее значение суммируется с процентами к получению и прочими доходами. А из всей этой суммы вычитаются проценты для выплаты и все остальные расходы.
- В двенадцатой строке указывается сумма текущего налога на прибыль (строчке присвоен код 2410). Здесь отражается значение налога, который начисляется в соответствии с налоговой декларацией на прибыль организации. Если компания осуществляет свою деятельность на специальном налоговом режиме, то она указывает в данной строчке свой налог. При совмещении налогов значение показателей по ним отображается отдельно для каждого налога. Организации, которые применяют ПБУ 18/02 , указывают постоянно действующие налоговые обязательства, то есть активы в строчке с кодом 2421, изменения в ОНО (строчка 2430) и в ОНА (строчка 2450).
В строчке с кодом 2460, которая имеет название «Прочее» , указываются сведения о всех различных показателях, не используемых ранее, но оказывающих влияние на размер чистой прибыли, информация о которой отражается в полном виде в строчке 2400.
Затем указывается следующая дополнительная информация :
- результат пересчета внеоборотных активов, которые не включаются в строчку 2400 за текущий отчетный период (строчка 2510);
- результат иных операций, которые также не вошли в состав чистой прибыли в текущем периоде (строчка 2520);
- общий финансовый результат отчетного периода (строчка 2500);
- базовая и разводненная прибыль или убыток на акцию (строчка 2900 и строка 2910).
В заключение стоит отметить, что форму 2 о финансовом результате организации подписывает руководитель компании и направляет ее в налоговую службу.
Отчет о финансовых результатах и пояснения к нему представлены в данном видео.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации