
Порядок выплаты заработной платы: аванс обязателен? Аванс по зарплате: размер, порядок выплаты и учет.
Например: У сотрудника оклад 15 000 рублей. Он полностью отработал первую половину месяца. Для расчета производятся следующие вычисления:
- определяется сумма за половину месяца 15000 / 2 = 7500 рублей;
- вычисляется подоходный налог за первую часть месяца 7500 х 13% = 975 рублей;
- сумма отчислений снимается с начисленного платежа – 7500 – 975 = 6525 рублей;
- обычно для удобства расчетов, сумма перед выдачей округляется, т.е. к выплате за первую половину месяца сотруднику причитается 6500 рублей.
2) с учетом выходных и праздников Более сложный и точный результат получается, если бухгалтер учитывает наличие выходных и нерабочих дней. Например: Возьмем тот же случай с сотрудником, имеющим оклад в размере 15 000 рублей. Для наглядности используем календарь рабочих дней за май 2017 года, богатый на выходные дни.
Расчет аванса по заработной плате
Бухгалтер удержит налог при ближайшей выплате денег - 17 марта 2017 года (в пятницу) из аванса за март, перечислит налог не позже 20 марта 2017 года (в понедельник). Как пояснить налоговикам разницу между датами получения дохода и удержания НДФЛ В примере 5 выше возник значительный временной разрыв между днем получения дохода и датой удержания НДФЛ. Эту разницу инспекторы увидят в форме 6-НДФЛ (см. пример 6 ниже).
Внимание
Пример 6 Записи в 6-НДФЛ Продолжим предыдущий пример. 17 февраля С.Н. Ерофеев получил аванс 12 222,22 руб. Эта сумма оказалась его итоговой зарплатой за февраль (дата получения дохода - 28.02.2017). Бухгалтер удержал налог 1589 руб. только 17 марта. Как заполнить блок строк 100-140 в разделе 2 формы 6-НДФЛ? Решение Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 4) Образец 4.
Как рассчитать аванс по зарплате — новые правила расчета
Например, за сверхурочную или ночную работу, в выходные и праздники, за совмещение должностей, за тяжелые или вредные условия труда (письмо Минтруда России от 18 апреля 2017 г. № 11-4/ ООГ-718). Оклад рассчитайте пропорционально отработанным дням. Шпаргалка! Как рассчитать аванс по зарплате в 2018 году Зарплату за первую половину месяца считайте с учетом отработанного времени, доплат и надбавок.
Чиновники считают, что если такие доплаты не учитывать, то компания нарушит трудовое законодательство. А за это предусмотрен штраф до 50 000 руб. (ст. 5.27 КоАП РФ). Аванс не облагается НДФЛ (письмо Минфина России от 22 июля 2015 г.
№ 03-04-06/42063). Но есть риск, что если компания выдаст полный аванс за отработанные дни, то потом не сможет удержать налог. А именно выплата второй части расчета с работником должны производиться не позднее 15 числа следующего месяца.
Расчет аванса по зарплате
Какие у работодателя есть ограничения и возможности при определении размера аванса и его выплате? Об этом – в нашей консультации. Подписывайтесь на бухгалтерский канал в Яндекс-Дзен!
- 1 Сколько процентов
- 2 Аванс 40% – нарушение?
- 3 Как соотносятся
- 4 Как рассчитать
- 5 Как выплачивать
- 6 Сроки выплаты
- 7 Платёжка на аванс по з/п
Сколько процентов Неотъемлемые части дохода каждого человека за выполнение трудовых обязанностей – это аванс и зарплата. При этом сколько процентов от зарплаты составляет аванс, Трудовой кодекс РФ не говорит.
Размер аванса по заработной плате по тк рф 2018 Соответственно, расчет аванс заработной платы должен состоять не только из оклада, но и доплат, надбавок, не зависящих от общего результата работы персонала в течение месяца.
Инфо
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст.
136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода. Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты.
В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии.
Аванс по зарплате, как рассчитать его по новому в 2018 году
Расчет аванса по зарплате производится на основе данных об отработанном времени в течение текущего месяца. Денежные средства выплачиваются в середине месяца или другую дату, определенную на предприятии. В соответствии с изменениями, внесенными в статью 136 Трудового Кодекса РФ законом от октября 2016 года, предусмотрены два срока выплаты заработной платы:
- с 1 по 15 число, когда производится выплата за вторую половину отработанного месяца;
- с 15 по 31 число – дни получения зарплаты за первую часть месяца, подразумевающую собой аванс.
Конкретная дата выплаты указывается в одном из основных документов, регламентирующих взаимоотношения работников и работодателя:
- правила внутреннего распорядка;
- договор трудовой или коллективный.
Определение «аванс» в нормативных документах не используется, обе выплаты называются заработной платой.
Какой расчет аванса устроит налоговиков и трудовиков на 100%
Соответственно, перечислить НДФЛ налоговому агенту следует при выдаче зп за вторую половину месяца. Как следует поступить, если во второй части месяца сотрудник заболел и фактически удержать подоходный налог не из чего? Калькулятор расчета средней заработной платы В этом случае опытные бухгалтеры рекомендуют заранее обезопасить компанию и прописать во внутренних нормативных документах, что расчет аванса по заработной плате производится с учетом специального коэффициента 0,87, который позволяет изначально заложить сумму для расчетов с бюджетом по налогу на доходы. Формула расчета аванса по заработной плате Для того чтобы исчислить величину аванса по заработной плате для персонала, необходимо воспользоваться следующей формулой: А = (Окладустановленный / Нормараб.времени * Времяфактич.
В каком размере платить аванс
Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме: А = 25 000 руб. × 40% = 10 000 руб. И заработную плату в сумме: З = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб. Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени. Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
- Правила расчета аванса по заработной плате 2018
- Аванс по зарплате в 2018 году по трудовому кодексу
- Новые правила расчета аванса в 2018 году
- Онлайн журнал для бухгалтера
- Размер аванса по заработной плате по тк рф 2018
- Новые правила расчета аванса по заработной плате 2017
Правила расчета аванса по заработной плате 2018 Внимание Это значит, что, в месяцах с 30 днями это требование при начислении авансов придется выполнить, а в месяцах, имеющих 31 день, - нет. Данная ситуация создаст путаницу и дополнительные трудности как бухгалтерам, так и проверяющим инспекторам. О том, как рассчитывать НДФЛ, читайте в статье «НДФЛ (подоходный налог с физических лиц) в 2016-2017 годах».
Новые правила расчета аванса по заработной плате 2018
Даже заявления работников с формулировкой: «Прошу платить мне зарплату один раз в месяц» не уберегут от неприятностей при проверке. Трудовые инспекторы наложат штраф на компанию в размере до 50 000 руб., на руководителя и бухгалтера - до 20 000 руб. (ч. 6 ст. 5.27 КоАП РФ), а при повторном нарушении, возможно, дисквалифицируют директора и бухгалтера (ч. 7 ст. 5.27 КоАП РФ). Судьи их поддержат. Андрей Владимирович Фролов, юрист, генеральный директор ООО «Центр правовой защиты “ЭксЛеге”»: «Судьи поддерживают санкции, если компания платит зарплату один раз месяц и в отношении руководителя ранее применялось административное наказание за это нарушение.
Приведу примеры решений. Дисквалификацию директора на один год поддержал Верховный суд Республики Татарстан (постановление от 28.09.2016 № 4а-1390м). Штрафы для компании в сумме 30 000 и 40 000 руб.
Размер аванса по заработной плате и сроки его выплаты
Важно
При начислении авансовых выплат бухгалтерия учтет только рабочие дни с 11 по 15 сентября, т.е. 5 рабочих дней. Оплата пособия за 6 рабочих дней будет включена в окончательный расчет за месяц. Расчет будет выглядеть следующим образом:
- оклад 15 000 рублей делится на количество рабочих дней в месяце, и получается среднедневная сумма заработной платы.
15000/21 = 714,29 рублей в день.
- Полученный результат умножается на отработанные дни.
714,29 х 5 = 3571,45 рублей.
- Производится расчет суммы, приходящейся на НДФЛ
3571,45 х 13%=464,29 рублей
- Вычисляется сумма к выплате
3571,45-464,29=3107,16 рублей.
Итого: С учетом округлений сотруднику будет выплачен аванс в сумме 3100 рублей.
С.А. Шилкин, руководитель экспертного направления журнала «Зарплата»
Аванс - зарплата за первую половину месяца. Но в Трудовом кодексе нет такого определения. Нет и порядка расчета аванса, его устанавливает компания. При этом работодатель должен учитывать требования трудовой и налоговой инспекции. Трудовики контролируют размер, а налоговики уплату НДФЛ с зарплатных выплат.
Ошибка в сумме аванса приводит к печальным последствиям. Если выплатить слишком мало - накажет трудовая инспекция, если слишком много - возникает риск, что претензии о неуплате НДФЛ предъявит налоговый инспектор. Мы нашли идеальный способ расчета аванса, который учитывает требования и трудового, и налогового законодательства на 100%.
За невыплату аванса - дисквалификация
Работодатель обязан платить зарплату два раза в месяц (ч. 6 ст. 136 ТК РФ). Даже заявления работников с формулировкой: «Прошу платить мне зарплату один раз в месяц » не уберегут от неприятностей при проверке. Трудовые инспекторы наложат штраф на компанию в размере до 50 000 руб., на руководителя и бухгалтера - до 20 000 руб. (ч. 6 ст. 5.27 КоАП РФ), а при повторном нарушении, возможно, дисквалифицируют директора и бухгалтера (ч. 7 ст. 5.27 КоАП РФ). Судьи их поддержат.Андрей Владимирович Фролов, юрист, генеральный директор ООО «Центр правовой защиты “ЭксЛеге”»:
«Судьи поддерживают санкции, если компания платит зарплату один раз месяц и в отношении руководителя ранее применялось административное наказание за это нарушение. Приведу примеры решений.
Дисквалификацию директора на один год поддержал Верховный суд Республики Татарстан (постановление от 28.09.2016 № 4а-1390м).
Штрафы для компании в сумме 30 000 и 40 000 руб. оставили в силе:
- Верховный суд Республики Марий Эл (постановление от 26.02.2016 № 4А-21/2016);
- Самарский областной суд (решение от 08.09.2016 № 21-1880/2016).»
Роструд не разрешает платить всем фиксированный аванс
Способы расчета аванса можно свести к трем основным вариантам:- процент от оклада;
- пропорционально отработанному времени;
- фиксированная сумма в рублях.
Как вы считаете аванс по заработной плате?
Результаты опроса посетителей сайта zarp.ru:40% от оклада - 35%,
50% от оклада - 19%,
43,5% от оклада - 3%.
Определяем фактическую зарплату за первую половину месяца - 34%,
Платим фиксированную сумму в рублях - 9%.
Комментирует Иван Иванович Шкловец, заместитель руководителя Федеральной службы по труду и занятости:
«Как определять размер аванса по зарплате, Трудовой кодекс не определяет. Компания вправе установить процент от оклада, например 40%, с корректировкой на фактически отработанное время в первой половине месяца (примеч. ред. - см. пример 1).»
Аванс в фиксированной сумме, например 5000 руб., не нарушает закон, но несет риски для работодателя. Он обязан будет его платить, даже если работник в первой половине месяца болел, был в отпуске, командировке. По итогам месяца зарплата может оказаться меньше выплаченного аванса. Удержать НДФЛ бухгалтер не сможет. Разберем проблемы других способов расчета аванса.
Расчет аванса в процентах от оклада
Трудовые инспекторы не против аванса в процентах от оклада за первую половину месяца. Под первой половиной месяца следует понимать период времени с 1-го по 15-е число (письмо Минтруда от 21.09.2016 № 14-1/В-911).Почему выбирают размер аванса 40% оклада
Зарплата за каждую половину месяца должна быть примерно в равных суммах без учета премий (письмо Минздравсоцразвития России от 25.02.2009 № 22-2-709). Чтобы выполнить эти требования, компании устанавливают размер аванса 50% оклада. Что получается в результате, комментирует Елена Вячеславовна Воробьева, член Научно-экспертного совета Палаты налоговых консультантов РФ, канд. экон. наук:«Предположим, что оклад - 20 000 руб. В месяце 20 рабочих дней (10 раб. дн. + 10 раб. дн.). Если аванс - 50% оклада, то:
- аванс 10 000 руб. (20 000 руб. х 50%);
- к выплате за вторую половину 7400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 10 000 руб. (аванс).
Если аванс - 40% оклада, то:
- аванс 8000 руб. (20 000 руб. х 40%);
- к выплате за вторую половину 9400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 8000 руб. (аванс)).
Вариант аванса “40% оклада” дает более равные выплаты, чем “50% оклада”, больше соответствует требованию о примерно равных частях зарплаты за первую и вторую половину месяца».
Обратите внимание: аванс 40% оклада не освобождает бухгалтера от дополнительных расчетов, если первую половину месяца работник отработал не полностью. Зарплату, в том числе за первую половину месяца, работник получает за труд (ч. 1 ст. 129 ТК РФ). Если он не трудился, зарплата ему не положена. Например, работник с 1-го по 15-е число:
- болел;
- находился в отпуске;
- ездил в командировку;
- прогуливал.
Кадровик сообщит бухгалтеру, какие работники отработали не все дни с 1-го по 15-е число. Таким работникам бухгалтер рассчитает аванс пропорционально отработанному времени. Этот порядок нужно прописать в положении об оплате труда или коллективном договоре.
Пример 1
Работник часть дней в первой половине месяца был в отпускеКомпания платит зарплату за первую половину месяца 17-го числа. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник находился в отпуске с 1 по 5 февраля и отработал с 6 по 15 февраля 2017 года 8 рабочих дней. В первой половине февраля 11 рабочих дней.
В каком размере работник получит аванс?
Решение
17 февраля Брусницын получит аванс 7912,73 руб. (27 200 руб. × 40% : 11 раб. дн. × 8 раб. дн.).
Итак, если выбирать размер аванса между 40% или 50% оклада, то первый вариант более удачный. Но и он не лишен недостатков.
Проблема с НДФЛ, если аванс - 40% оклада
Аванс в размере 40% оклада может привести к тому, что по итогам месяца работник получит деньги за неотработанное время. Это происходит из-за того, что нерабочих праздничных дней в первой половине января, марта, мая, июня и ноября рабочих дней меньше, чем во второй. Расчет покажем на примере 2 ниже.Пример 2
Работник получил незаработанный аванс: как считать НДФЛКомпания платит аванс 16-го числа текущего месяца, а зарплату - 1-го числа следующего месяца. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник отработал с 9 по 13 января 2017 года. С 16 по 31 января болел.
16 января Брусницын получил аванс 10 880 руб. (27 200 руб. × 40%).
Сколько Брусницын заработал по итогам января? Как отразить заработанную сумму в 6-НДФЛ?
Решение
По итогам января Брусницын заработал 8000 руб. (27 200 руб. : 17 раб. дн. × 5 раб. дн.). Сумму 2880 руб. (10 880 руб. – 8000 руб.) сотрудник получил не за работу.
НДФЛ с зарплаты составил 1040 руб. (8000 руб. × 13%).
Дата получения дохода в виде заработной платы в сумме 8000 руб. - 31.01.2017.
1 февраля при выплате заработной платы за январь удержать НДФЛ из доходов Брусницына невозможно. Начислений сверх выплаченного аванса не было.
Бухгалтер удержит НДФЛ, исчисленный с зарплаты за январь, из ближайшей выплаты - из аванса за февраль 16 февраля. Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 1).
Образец 1. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
Комментирует Дмитрий Александрович Морозов, заместитель начальника отдела налогообложения доходов физических лиц ФНС России:«Дата получения дохода в виде зарплаты (п. 2 ст. 223 НК РФ):
- последний день месяца, за который она начислена;
- последний день работы сотрудника в организации в случае его увольнения до окончания месяца.
Пока не закончился месяц, платить НДФЛ с аванса закон не обязывает. Удержать налог следует при окончательном расчете с работником по итогам месяца. Заплатить в бюджет нужно не позже следующего дня (п. 6 ст. 226 НК РФ)».
В ситуации из примера 2 выше налоговики попросят бухгалтера дать пояснения. Их заинтересует, почему в разделе 2 формы 6-НДФЛ в строке 100 стоит дата 31 января 2017 года, а в строке 110 - дата 16 февраля 2017 года? В разделе 2 формы 6-НДФЛ инспектор увидит и блок строк, связанный с выдачей зарплаты за январь 1 февраля 2017 года. Бухгалтеру придется дать пояснения, почему он не удержал налог 1 февраля 2017 года. Как написать пояснения, смотрите ниже (образец 2).
Образец 2. Пояснения налоговикам о разнице между датами в строках 100 и 110 формы 6-НДФЛ
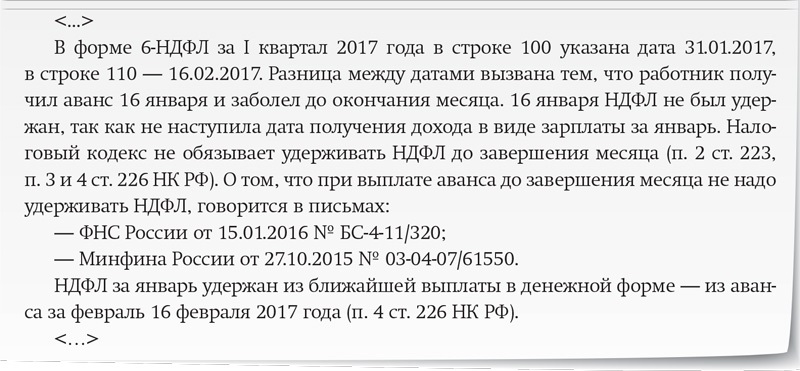
В данной ситуации бухгалтер отразил в 6-НДФЛ правдивую информацию, права работника не нарушил. Штраф за недостоверные сведения налоговики начислить не вправе (письмо ФНС России от 09.08.2016 № ГД-4-11/14515).
Что делать с незаработанной суммой 2880 руб. в примере 2 выше? Предлагаем два варианта. Первый - учесть ее при выдаче аванса за следующий месяц (ч. 2 ст. 137 ТК РФ).
Пример 3
Зачет части выданного работнику, но незаработанного аванса в счет зарплаты за следующий месяцПо итогам января стало ясно, что в аванс 16 января работник получил 8000 руб. за работу, а 2880 руб. не за работу. Что делать? Какие документы оформить?
Решение
Бухгалтер подготовил бухгалтерскую справку (см. образец 3 ниже).
Образец 3. Бухгалтерская справка
Бухгалтер зачтет неотработанный в январе аванс в сумме 2880 руб. в счет аванса за февраль 2017 года. Основание - часть 2 статьи 137 Трудового кодекса. Аванс за февраль бухгалтер рассчитает за вычетом НДФЛ с зарплаты за январь и излишне выплаченной в январе суммы (на основании бухгалтерской справки). Аванс за февраль к выдаче составит 6960 руб. (27 200 руб. × 40% – 2880 руб. – 1040 руб.).2880 руб. бухгалтер покажет в 6-НДФЛ в составе дохода в виде заработной платы за февраль. Дата получения дохода - 28.02.2017. Бухгалтер исчислит НДФЛ по итогам февраля, а удержит при выплате заработной платы за февраль 1 марта 2017 года.
Второй вариант - удержать НДФЛ с 2880 руб. в день выплаты аванса за февраль. Тогда в этот день вы удержите налог со всей суммы аванса в 10 880 руб., который сотрудник получил в январе.
Аванс пропорционально отработанному времени
Трудовые инспекторы не против, если вы рассчитаете аванс пропорционально отработанному времени (формула ниже). Для них важно, чтобы вы учли требование постановления Совмина СССР от 23.05.57 № 566. В документе установлено правило: размер аванса за первую половину месяца должен быть не ниже тарифной ставки рабочего за отработанное время. Это положение цитирует:- Минтруд в письме от 05.08.2013 № 14-4-1702;
- Верховный суд в постановлении от 06.06.2016 № 29-АД16-10.
Формула. Аванс с учетом отработанного времени
Пример 4
Расчет аванса пропорционально отработанному времениОклад С.Н. Ерофеева - 20 000 руб. В феврале 2017 года 18 рабочих дней. Первую половину месяца с 1 по 15 февраля - 11 рабочих дней Ерофеев отработал полностью. Компания платит аванс 17-го числа исходя из оклада пропорционально отработанному времени.
Какую сумму аванса получит работник?
Решение
Работник получит 17 февраля аванс 12 222,22 руб. (20 000 руб. : 18 раб. дн. × 11 раб. дн.).
НДФЛ при расчете аванса пропорционально отработанному времени
Способ расчета аванса в примере 4 выше полностью соответствует официальным рекомендациям трудовиков. Однако, с точки зрения бухгалтеров и налоговиков, он недостаточно хорош.Во-первых, к моменту расчета аванса бухгалтер должен иметь полную информацию о времени, отработанном в первой половине месяце каждым работником. Но закрывать табель два раза в месяц большинство работодателей не хочет.
Во-вторых, могут возникнуть трудности с расчетом НДФЛ. Например, работник уйдет на больничный с 16-го числа и проболеет до конца месяца. По итогам месяца суммы к выдаче нет. Получится, что аванс - это зарплата за месяц. Но удержать НДФЛ не из чего. Рассмотрим эту ситуацию на примере.
Пример 5
Во второй половине месяца работник болелВоспользуемся условиями примера 4 выше. 17 февраля С.Н. Ерофеев получил аванс за февраль пропорционально отработанному времени в сумме 12 222,22 руб.
С 16 февраля по 15 марта 2017 года работник находился на больничном. Права на вычеты у Ерофеева нет.
Как удержать НДФЛ с зарплаты за февраль?
Решение
В день перечисления аванса - 17 февраля 2017 года бухгалтер не удерживал НДФЛ, так как Налоговый кодекс этого не требует. Ведь дата получения дохода еще не наступила.
Отработанного времени во второй половине февраля у работника нет. Зарплата за отработанное в феврале время равна 12 222,22 руб. Сумма НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
По итогам февраля бухгалтер не будет доначислять зарплату Ерофееву.
2 марта нет суммы к выдаче. В связи с этим у бухгалтера нет возможности в этот день удержать НДФЛ.
Бухгалтер удержит налог при ближайшей выплате денег - 17 марта 2017 года (в пятницу) из аванса за март, перечислит налог не позже 20 марта 2017 года (в понедельник).
Как пояснить налоговикам разницу между датами получения дохода и удержания НДФЛ
В примере 5 выше возник значительный временной разрыв между днем получения дохода и датой удержания НДФЛ. Эту разницу инспекторы увидят в форме 6-НДФЛ (см. пример 6 ниже).Пример 6
Записи в 6-НДФЛПродолжим предыдущий пример. 17 февраля С.Н. Ерофеев получил аванс 12 222,22 руб. Эта сумма оказалась его итоговой зарплатой за февраль (дата получения дохода - 28.02.2017). Бухгалтер удержал налог 1589 руб. только 17 марта.
Как заполнить блок строк 100-140 в разделе 2 формы 6-НДФЛ?
Решение
Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 4)
Образец 4. Фрагмент 6-НДФЛ за I квартал 2017 года
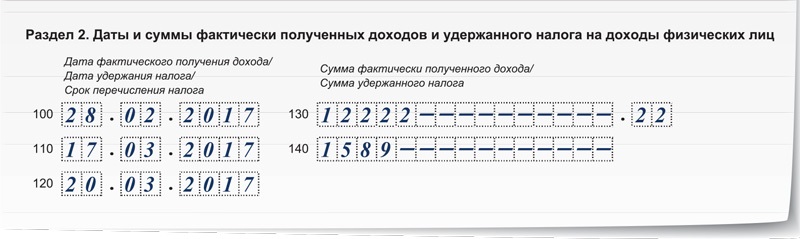
В ситуации из примера 6 налоговики так же, как в примере 2 в начале статьи, попросят пояснить, почему в разделе 2 формы 6-НДФЛ за I квартал 2017 года в строке 100 стоит дата - 28 февраля 2017 года, а в строке 110 дата - 17 марта 2017 года. Ведь между этими датами была выплата денег работникам - 2 марта 2017 года.
Бухгалтер должен написать пояснения. Образец пояснений смотрите выше (образец 2).
Штраф за недостоверные сведения в форме 6-НДФЛ налоговики не начислят. Бухгалтер отразил в отчете правдивую информацию, налоговые права работника не нарушил (письмо ФНС от 09.08.2016 № ГД-4-11/14515).
Идеальный аванс - пропорционально окладу с корректировкой на понижающий коэффициент 0,87
В примерах 4-6 бухгалтер рассчитал аванс пропорционально отработанному времени. Но даже соблюдение этих правил привело к тому, что удерживать НДФЛ приходится из начислений за следующий месяц.Есть ли беспроблемый способ расчета аванса? Да, есть. Достаточно рассчитать аванс пропорциональным способом с применением понижающего коэффициента 0,87.
Пример 7
Аванс с корректировкой на коэффициент 0,87Воспользуемся условиями примеров 4-6 и дополним их. Локальным нормативным актом компании установлено, что аванс рассчитывается пропорционально времени, отработанному в первой половине месяца, с корректировкой на коэффициент 0,87.
Какую сумму аванса получит С.Н. Ерофеев, если:
- оклад работника 20 000 руб.;
- за первую половину февраля сотрудник отработал 11 рабочих дней?
Какие записи в 6-НДФЛ сделает бухгалтер?
Решение
Формула расчета аванса в данном варианте выглядит так:
Бухгалтер применил формулу для расчета аванса за февраль.
17 февраля работник получит аванс 10 633,33 руб. (20 000 руб. : 18 дн. × 11 дн. × 0,87). 28 февраля бухгалтер рассчитает работнику зарплату 12 222,22 руб., НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
2 марта бухгалтер удержит из зарплаты работника аванс и НДФЛ. К выплате работнику за месяц - –0,11 руб. (12 222,22 руб. – 1589 руб. – 10 633,33 руб.). Это погрешность от округления НДФЛ (п. 6 ст. 52 НК РФ).
Записи в разделе 2 формы 6-НДФЛ за I квартал 2017 года смотрите ниже (образец 5).
Образец 5. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
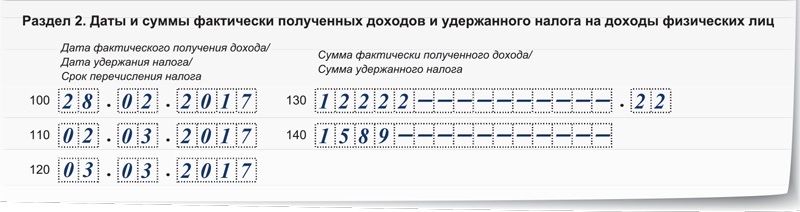
Ни трудовой, ни налоговый инспектор не оштрафуют компанию, если вы запишите во внутреннем локальном нормативном акте, что считаете аванс исходя из оклада пропорционально отработанному времени и включите в расчет понижающий коэффициент 0,87.
Когда надо выплатить зарплату за первую половину месяца? К какой ответственности привлекут работодателя за невыплату аванса? Как правильно определить размер аванса? Как отражается выплата аванса в форме 6-НДФЛ?
Работодатели должны выплачивать зарплату два раза в месяц, и традиционно первая выплата называется авансом. Однако в Трудовом кодексе нет такого понятия, как аванс: за первую половину месяца необходимо выплачивать зарплату. Как устанавливается срок выплаты такой зарплаты? Каков порядок ее расчета? Можно ли ее выплачивать в фиксированном размере в целях минимизации трудозатрат работников расчетной службы? Как заполнить разд. 2 формы 6-НДФЛ, если по итогам месяца работник получил только аванс, с которого не удержан НДФЛ? О том, какие разъяснения по данным вопросам поступали со стороны Минтруда, Роструда, Минфина и ФНС, вы узнаете из представленной статьи.
Когда надо выплатить зарплату за первую половину месяца?
В начале напомним положения ч. 6 ст. 136 ТК РФ, согласно которым выплачивается не реже чем каждые полмесяца. Конкретная дата выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена. Отметим, что в данной редакции эта часть действует с 3 октября 2016 года (п. 1 ст. 2, ст. 4 Федерального закона от 03.07.2016 № 272-ФЗ).
Незначительные, на первый взгляд, изменения потребовали от многих работодателей внесения поправок в локальные нормативные акты и трудовые договоры.
В Письме от 23.09.2016 № 14-1/ООГ-8532 Минтруд отметил, что документы, которыми могут устанавливаться дни выплаты заработной платы, в ст. 136 ТК РФ перечисляются через запятую, то есть законодатель подчеркивает равнозначность данных документов, в любом из которых может быть решен вопрос о днях выплаты заработной платы.
Обратите внимание:
Если нормы локальных нормативных актов или коллективного договора организации субъекта РФ противоречат действующему трудовому законодательству, данные нормы считаются недействительными.
В Информации Роструда «О применении статьи 2 Федерального закона от 3 июля 2016 г. № 272-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в части, касающейся оплаты труда» (размещена на официальном сайте ведомства 20.12.2016) указано, что данный закон не меняет порядка выплаты заработной платы. Требования по ограничению сроков выплаты заработной платы 15 календарными днями относятся к выплате работнику начисленной заработной платы не реже чем каждые полмесяца.
При этом с учетом новой редакции ст. 136 ТК РФ заработная плата должна быть выплачена:
- за первую половину месяца – в установленный день с 16-го по 30-е (31-е) число текущего периода;
- за вторую половину месяца – с 1-го по 15-е число следующего месяца.
К сведению:
Сроки осуществления работникам стимулирующих выплат, начисляемых за месяц, квартал, год или иной период, могут быть установлены коллективным договором, локальным нормативным актом. Так, в положении о премировании может быть предусмотрено, что выплата работникам премии по итогам определенного системой премирования периода (например, месяца) осуществляется в месяце, следующем за отчетным (или может быть указан конкретный срок ее выплаты), а выплата премии по итогам работы за год – в марте следующего года (или также может быть обозначена конкретная дата ее выплаты) (письма Минтруда РФ от 23.09.2016 № 14-1/ООГ-8532, от 21.09.2016 № 14-1/В-911, от 15.09.2016 № 14-1/10/В-6568).
Что касается установления даты выплаты аванса, согласно разъяснениям Минтруда, приведенным в Письме от 03.02.2016 № 14-1/10/В-660 «О размере и сроках выплаты заработной платы, в том числе за полмесяца», Трудовой кодекс устанавливает требование о максимально допустимом промежутке времени между выплатами частей заработной платы при регламентации относительно вопроса конкретных сроков ее выплаты на уровне работодателя.
При этом недопустимо устанавливать вместо конкретного дня выплаты зарплаты период, в течение которого она может выплачиваться (например, с 16-го по 18-е число). Такой вывод содержится в Письме Минтруда РФ от 28.11.2013 № 14-2-242.
От редакции:
Вопрос о том, какие сроки необходимо установить для выплаты заработной платы, также рассматривался в статье Е. А. Соболевой «Все о выплате аванса по заработной плате сотруднику учреждения» (№ 8, 2016).
К какой ответственности привлекут работодателя за невыплату аванса?
Стоит отметить, что норма ч. 6 ст. 136 ТК РФ носит императивный характер, следовательно, ее применение не зависит от волеизъявления работников. Дело в том, что на практике до сих пор встречаются ситуации, когда работодатели выплачивают зарплату один раз в месяц на основании соответствующих заявлений работников. За такую самодеятельность в соответствии с ч. 6 ст. 5.27 КоАП РФ им грозит штраф:
- для должностных лиц (руководителя и бухгалтера) – в размере от 10 000 до 20 000 руб.;
- для юридических лиц – в размере от 30 000 до 50 000 руб.
Повторное нарушение влечет наложение административного штрафа в более крупном размере (на должностных лиц – от 20 000 до 30 000 руб., на юридических лиц – от 50 000 до 100 000 руб.). Это предусмотрено ч. 7 ст. 5.27 КоАП РФ. Вместо штрафа возможна другая мера ответственности – дисквалификация должностного лица на срок от одного года до трех лет.
К сведению:
Части 6 и 7 введены в ст. 5.27 КоАП РФ Федеральным законом № 272-ФЗ.
Обращаем ваше внимание, что арбитры встают на сторону трудовых инспекций и при назначении штрафов (постановления Судебного участка № 33 Оричевского судебного района Кировской области от 02.02.2017 № 5-78/2017, Судебного участка № 1 Нижегородского района г. Н. Новгорода Нижегородской области от 31.01.2017 № 5-5/2017), и в случае дисквалификации руководителей (постановления Верховного суда Республики Татарстан от 28.09.2016 № 4а-1390/2016, Верховного суда Республики Марий Эл от 26.02.2016 № 4А-21/2016, Решение Самарского областного суда от 08.09.2016 № 21-1880/2016).
На практике возможна и другая ситуация – когда выплата аванса предусмотрена локальными актами, но производится с задержкой.
В этом случае работодателю грозит материальная ответственность в соответствии со ст. 236 ТК РФ (в редакции Федерального закона № 272-ФЗ). В отличие от административного штрафа, выплаты производятся в пользу работников, чьи права нарушены.
При нарушении сроков выплаты заработной платы работодатель должен выплатить работнику компенсацию за каждый день задержки. Размер такой компенсации – не ниже 1/150 действующей в это время ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день просрочки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно. Размер денежной компенсации исчисляется из фактически не выплаченных в срок сумм.
Как правильно определить размер аванса?
В Письме от 05.08.2013 № 14-4-1702 при рассмотрении вопроса об определении размера зарплаты работника за первую половину месяца Минтруд подтвердил, что размеры аванса ТК РФ не регулирует.
При этом чиновники сделали отсылку к Постановлению № 566, согласно которому размер аванса в счет заработной платы рабочих за первую половину месяца определяется соглашением администрации предприятия (организации) с профсоюзной организацией при заключении коллективного договора, однако минимальный размер указанного аванса должен быть не ниже тарифной ставки рабочего за отработанное время.
Какие способы расчета аванса применяются на практике? Обратимся к схеме.
Способы расчета зарплаты за первую половину месяца
- Пропорционально отработанному времени;
- В процентах от оклада;
- В фиксированной сумме (в рублях);
- Наиболее предпочтительные способы.
Способ не удобен для работодателя, так как налагает на него обязанность выплаты зарплаты даже в тех ситуациях, когда работник болел или был в командировке.
Расчет зарплаты пропорционально отработанному времени. Кроме формального выполнения требований ст. 136 ТК РФ о выплате заработной платы не реже двух раз в месяц, при определении размера выплаты заработной платы за полмесяца работодатель должен учитывать фактически отработанное сотрудником время (фактически выполненную им работу) (Письмо Минтруда РФ от 03.02.2016 № 14-1/10/В-660). Такой же вывод следует из писем Минтруда РФ от 21.09.2016 № 14-1/В-911 и Роструда от 26.09.2016 № Т3/5802-6-1.
Аналогичная позиция была приведена и в более раннем Письме Минтруда РФ от 05.08.2013 № 14-4-1702. Причем в нем подчеркнуто, что указанные нормы распространяются на всех работников организации и не имеют специфики применения к отдельным категориям работников.
Помимо того, что данный способ расчета аванса рекомендован контролирующими органами в качестве основного, он удобен и работодателю: при выплате зарплаты за первую половину месяца пропорционально времени, фактически отработанному работником в этом периоде, на практике исключается риск переплаты и неудержания НДФЛ при окончательном расчете.
Пример 1
В учреждении установлен срок выплаты заработной платы за первую половину месяца 20-го числа. Правилами внутреннего трудового распорядка организации предусмотрено, что аванс выплачивается работнику за вычетом исчисленного НДФЛ.
Рассчитаем сумму аванса за март 2017 года для работников с учетом фактически отработанного ими времени.
Оклад, руб.
Отработано в марте 2017 года, раб. дн.*
С 1-го по 15-е число
С 16-го по 31-е число
Иванов И. В.
Петров П. Е.
Сидоров С. И.
Кузнецов К. А.
* В учреждении установлена пятидневная рабочая неделя. В марте 2017 года
22 рабочих дня.** Работник находился в ежегодном оплачиваемом отпуске.
В установленный срок (18.03.2017, так как 20.03.2017 пришелся на выходной день) необходимо будет выплатить работникам аванс в следующем размере:
Оклад, руб.
Начислено за фактически отработанное время в первой половине месяца
НДФЛ
Сумма к выдаче на руки, руб.
Иванов И. В.
18 182 руб. (40 000 руб. / 22 раб. дн. х 10 раб. дн.)
2 364 руб. (18 182 руб. х 13%)
Петров П. Е.
15 909 руб. (35 000 руб. / 22 раб. дн. х 10 раб. дн.)
2 068 руб. (15 909 руб. х 13%)
Сидоров С. И.
7 955 руб. (35 000 руб. / 22 раб. дн. х 5 раб. дн.)
1 034 руб. (7 955 руб. х 13%)
Кузнецов К. А.
Контролирующие органы не раз указывали, что с авансов НДФЛ не удерживается. В рассмотренном примере уменьшение суммы аванса на сумму налога не предусматривает перечисление НДФЛ в бюджет.
Расчет зарплаты за первую половину месяца в процентах от оклада. Согласно разъяснениям Минздравсоцразвития, приведенным в Письме от 25.02.2009 № 22-2-709, при авансовом методе начисления заработной платы за каждую половину месяца заработная плата должна начисляться примерно в равных суммах (без учета премиальных выплат).
Какой же процент установить? Если дословно следовать рекомендациям, приведенным в письме, это 50%. Однако исторически сложилось, что аванс устанавливают в размере 40% оклада. Этому есть вполне логичное объяснение: при окончательном расчете с зарплаты работников будет удержан НДФЛ, и если в виде аванса выплатить 50% оклада, то зарплата за вторую половину месяца будет значительно меньше.
Пример 2
Работнику установлен оклад в размере 30 000 руб. Предположим, что работнику не положены вычеты НДФЛ, следовательно, сумма налога – 3 900 руб. Сравним, каковы будут суммы выплат при выплате аванса в размере 40 и 50%.
Как видно из примера, при установлении аванса в размере 50% при окончательном расчете работник получит зарплату ниже, чем за первую половину месяца, что не соответствует требованиям о примерно равных частях заработной платы.
Вместе с тем следует обратить внимание, что, в отличие от аванса, установленного в фиксированном размере, выплачивать аванс в процентах от оклада не надо в тех случаях, когда сотрудник не работал (находился на больничном, в командировке, в отпуске и т. п.).
О выплате аванса в фиксированной сумме.
Вопрос о расчете фиксированной суммы для выплаты зарплаты авансовым методом работнику организации государственного сектора был рассмотрен Минфином в Письме от 29.03.2016 № 02-07-05/17670. Чиновники ведомства указали, что такой вопрос находится в компетенции Минтруда, а не Минфина. Вместе с тем финансисты напомнили, что согласно ст. 91 ТК РФ расчет заработной платы осуществляется за фактически отработанное время, определенное в рамках учета, организованного работодателем. При этом порядок выплаты заработной платы (сроки, размер и составляющие), устанавливаемый локальными актами учреждения, не должен противоречить положениям ТК РФ. Что касается учета фактически отработанного времени, Приказом Минфина РФ № 52н утверждены форма табеля учета использования рабочего времени, на основании которого производится расчет фиксированной суммы за фактически отработанное время за первую половину месяца (включая корректировку фиксированной суммы), и методические рекомендации по его формированию.
Учитывая данные разъяснения Минфина, вышеозвученную позицию Минтруда, а также риски, связанные с выплатой аванса в фиксированной сумме, считаем такой способ выплаты зарплаты за первую половину месяца неприемлемым для учреждений госсектора.
Зарплата за первую половину месяца и НДФЛ.
За последнее время со стороны как Минфина, так и ФНС поступило множество разъяснений, согласно которым с аванса удерживать НДФЛ не надо (письма ФНС РФ от 29.04.2016 № БС-4-11/7893, от 24.03.2016 № БС-4-11/4999, Минфина РФ от 27.10.2015 № 03-04-07/61550).
Напомним, что в силу п. 3 ст. 226 НК РФ суммы налога исчисляются налоговыми агентами на дату фактического получения дохода, определяемую в соответствии со ст. 223 НК РФ, нарастающим итогом с начала налогового периода применительно ко всем доходам (за исключением доходов от долевого участия в деятельности организации), в отношении которых применяется , установленная п. 1 ст. 224 НК РФ, начисленным налогоплательщику за данный период, с зачетом удержанной в предыдущие месяцы текущего налогового периода суммы налога.
В Письме Минфина РФ от 01.02.2016 № 03-04-06/4321 отмечено, что до истечения месяца доход в виде оплаты труда не может считаться полученным налогоплательщиком. Соответственно, до окончания месяца налог не может быть исчислен. Следовательно, удержание у налогоплательщика исчисленной по окончании месяца суммы налога производится налоговым агентом из доходов только при их фактической выплате после окончания месяца, за который эта сумма налога была исчислена. Аналогичное мнение содержится в Определении ВС РФ от 11.05.2016 № 309-КГ16-1804.
Вместе с тем нужно обратить внимание на ситуацию, когда аванс выплачивается в последний день месяца.
Минфин считает (см. Письмо от 23.11.2016 № 03-04-06/69181), что если успеет выплатить аванс до окончания месяца, то НДФЛ перечислять в бюджет не надо. Это обусловлено тем, что по общему правилу учреждение исчисляет НДФЛ в последний день месяца, а удержать налог надо один раз – при выплате дохода после окончания месяца.
Что касается арбитров, они также придерживаются мнения, что при выплате аванса в последний день месяца НДФЛ с его суммы перечислять в бюджет не нужно (Постановление АС УО от 24.02.2016 № Ф09-11987/15 по делу № А76-10562/2015).
Как отражается выплата аванса в форме 6-НДФЛ?
Сумма аванса не подлежит отдельному отражению в форме 6-НДФЛ: в разд. 2 этой формы показывается сумма заработной платы, признанная на последнее число месяца. Как уже было отмечено, НДФЛ удерживается при окончательном расчете с работниками и также указывается одной суммой.
На практике возможна ситуация, когда работник получает аванс в размере 40%, но по итогам месяца у него не будет доходов, из которых можно удержать НДФЛ.
Такое случается, если за вторую половину месяца работнику не начислен доход (например, ему предоставлен неоплачиваемый отпуск), а в первой половине месяца из-за нерабочих праздничных дней сотрудник фактически не отработал половину рабочего времени и доход получен в том числе за неотработанное время. В дальнейшем удержать НДФЛ из его доходов следует при ближайшей выплате зарплаты.
В разделе 2 формы 6-НДФЛ бухгалтер отразит показатели следующим образом:
- на последнее число месяца будет признана сумма фактически полученного дохода в виде аванса;
- будет указана дата удержания налога, которая не совпадает с датой выплаты суммы окончательного расчета за соответствующий месяц.
Так как налог своевременно не удержан, бухгалтеру необходимо будет представить в налоговую инспекцию соответствующее пояснение, которое освободит учреждение от ответственности за представление недостоверных сведений.
Пример 3
Работнику установлен оклад в сумме 30 000 руб. За январь 2017 года ему был начислен аванс в размере 12 000 руб., который выплачен 17.01.2017. 18.01.2017 работник заболел, а листок нетрудоспособности представил работодателю только 06.02.2017. Удержать НДФЛ с аванса за январь в сумме 1 560 руб. (12 000 руб. х 13%) бухгалтер смог только при выплате аванса за февраль – 17.02.2017.
В пояснительной записке к форме 6-НДФЛ необходимо, в частности, указать следующее.
Раздел 2 формы 6-НДФЛ. Расхождение в строках 100 (указана дата 31.01.2017) и 110 (указана дата 17.02.2017). Разница в датах обусловлена тем, что после получения аванса за январь работник заболел. В установленный срок – 03.02.2017 – НДФЛ не был удержан в силу отсутствия у работника других доходов, облагаемых налогом по ставке 13%. Удержание НДФЛ с аванса не производилось в силу п. 2 ст. 223, п. 3, 4 ст. 226 НК РФ.НДФЛ за январь удержан из ближайшей выплаты в денежной форме 17.02.2017 (аванс за февраль 2017 года).
Что касается суммы аванса, приходящейся на неотработанное время, ее нужно учесть при выплате аванса за следующий месяц.
Подведем итог:
- заработная плата за первую половину месяца (с 1-го по 15-е число) должна быть выплачена в установленный день с 16-го по 30-е (31-е) число;
- дата выплаты устанавливается в любом из документов, перечисленных в ст. 136 ТК РФ (правилах внутреннего трудового распорядка, коллективном или трудовом договоре), при этом недопустимо вместо конкретного дня выплаты зарплаты устанавливать период, в течение которого она может выплачиваться;
- при определении размера аванса контролеры рекомендуют учитывать фактически отработанное сотрудником время (фактически выполненную им работу). Вместе с тем нет прямого запрета на установление аванса в процентах к окладу;
- при выплате аванса перечислять НДФЛ в бюджет не надо: исчисление, удержание и уплата налога (в том числе за первую половину месяца) осуществляются при окончательном расчете.
Заключая со своими сотрудниками трудовые соглашения, администрация хозяйствующего субъекта обязана в установленные сроки выдавать за их работу соответствующее вознаграждение. При этом выплаты могут производиться в течение месяца несколько раз, первые из них принято называть авансом. Нормативными актами был уточнен аванс по зарплате в 2018 году расчет по новому. Теперь размер аванса по заработной плате по ТК РФ зависит от выработанного в действительности времени.
Порядок выплаты вознаграждения работающим на предприятии регулируется положениями законодательных актов, а также внутренними документами самого предприятия.
Закреплено, что выплата зарплаты сотрудникам должна выполняться не меньше двух раз за месяц. Однако, при этом нужно учитывать – были ли у данных людей в рассматриваемый период рабочие дни. Если сотрудник работал, то он имеет право на получение первой части зарплаты.
При этом руководство организации не имеет права отменить перечисление. За это к нему могут быть применены меры соответствующего воздействия, в том числе и выплата компенсации работнику за дни задержки вознаграждения работника.
Кроме этого, в оформленных соглашениях с работающими на предприятии людьми могут быть предусмотрены и более частые сроки выплаты. Если они прописаны в трудовом контракте или внутренних локальных положениях организации, администрация фирмы обязана их соблюдать.
Внимание! Не спасет руководство компании и добровольный отказ сотрудника от получения зарплаты частями в несколько этапов. Единственный вариант не платить первую часть работнику - только отсутствие в этом периоде времени его работы.
Сроки выплаты аванса и заработной платы в 2018 году
Дни, в какие необходимо выдавать аванс и зарплату, должны быть четко прописаны в трудовом контракте с сотрудником, а также в локальных актах организации (например, в положении об оплате труда).
Закон четко определяет, что между выдачей этих двух частей не должно проходить больше, чем 15 дней. Помимо этого устанавливается, что заработок за первую часть месяца необходимо выдавать в период с 15 по 30 день текущего месяца, а окончательный расчет производить в промежуток с 1 до 15 день месяца, идущего за ним.
Администрация не имеет права устанавливать в документах промежуток в днях, во время которого предполагается сделать выплату. Однако можно поставить, что выплата должна быть произведена до указанной даты. Также нельзя записывать неточные даты. Документ должен четко указывать на дни, в какие выполняется выплата, и какая именно часть зарплаты в этот момент выдается.
В законе не содержится запрета на выплату в более частые промежутки, к примеру в каждые 10 дней. Но в любом случае эти даты нужно указать в документах.
Внимание ! Есть день, на который приходится выдача одной из частей заработка, выпадает на нерабочий, то производить выдачу работодатель обязан в предшествующий рабочий день.
Не рекомендуется в качестве дней выдачи указывать 15 и 30 число. Это связано с тем, что во многих месяцах года 30-е число - последнее, а потому в этот день бухгалтеру придется выполнить расчет и удержание НДФЛ с аванса.
Аванс по зарплате в 2018 году: расчет по новому
Правила как определить аванс по зарплате в 2018 году изменились. Еще в августе 2017 года Минфин выпустил письмо, в котором разъяснил правила расчета аванса. Теперь точно определено, какие из выплат обязательно учитывать при расчете этой части зарплаты, а какие применяются только при определении заработка за весь месяц.
Шаг 1. Определить количество отработанных дней за период
Согласно разъяснениям, аванс нужно определить пропорционально числу выработанных дней в первую часть месяца. Это значит, сколько в действительности выработал сотрудник в этот промежуток дней, столько ему и необходимо оплатить.
Отсюда следует, что если в какие-то из этих дней сотрудник не выполнял свои обязанности по причине отпуска или болезни, то и начислять аванс за них не нужно.
Шаг 2. Определить начисления, которые нужно включить в аванс
Минфин считает, что для расчета аванса нужно учитывать следующие виды начислений:
- Размер оклада или тарифной ставки сотрудника за период;
- Надбавки и доплаты, получение которых не зависит от результатов работы сотрудника за расчетный период, выполнения месячной нормы времени труда, соблюдения трудового распорядка. Сюда включаются, к примеру, доплата за выход на работу в ночное время, за совмещение нескольких должностей, за стаж работы и т. д.
Если произвести расчет аванса только с учетом оклада либо тарифной ставки, то такой шаг контролирующие органы будут считать ущемлением работника, что приведет к наложению штрафа до 50 тысяч руб.
Шаг 3. Определить начисления, которые не нужно использовать
Так, если определяется аванс, то следующие начисления учитывать не нужно:
- Премии, которые выплачиваются по результатам работы за месяц;
- Доплаты, определение которых зависит от месячной работы и производится только по завершении расчетного месяца. Например, доплата за сверхурочную работу.
Размер этих выплат будет известен только после завершения месяца на момент общего расчета зарплаты.
Как известно, выплату аванса не нужно облагать налогом НДФЛ. Однако всегда существует риск, что компания, выдав работнику заработок в полном размере за первую половину месяца, не сможет удержать налог по итогам второго. Это может произойти, например, если работник заболеет.
Поэтому, эксперты рекомендуют применять к рассчитанной сумме аванса коэффициент 0,87. В результате, даже если во второй половине месяца не будет начислений, то сумма для удержания и перечисления налога все равно останется. Чтобы «легализовать» такой порядок расчета, необходимо описать его в локальных документах фирмы и ознакомить с ними сотрудников.
Часть аванса от оклада равна:
Часть аванса от прочих доплат равна:
Общая сумма аванса равна:
Пример расчета авансовой части
Филлипова А. Н. Работает кассиром в ООО «Рассвет». У нее установлен оклад 18000 рублей. Также она получает доплату за совмещение должности бухгалтера - 8000 руб. Если отдел продаж выполняет план по реализации продукции, всем работникам также начисляется премия в размере 30% от оклада.
В расчетном месяце 21 рабочий день, аванс выплачивается за 11 отработанных дней.
Произведем расчет авансовой части. В ней будет принимать участие оклад и размер доплаты. Поскольку премия начисляется только по результатам продаж за месяц, в расчете аванса она не участвует.
Оклад за первую половину месяца составит: 18000 / 21 х 11 = 9429 руб.
Доплата за этот же период составит: 8000 / 21 х 11 = 4191 руб.
Итого общая сумма аванса: 9429 + 4191 = 13620 руб.
бухпроффи
Важно! Подоходный налог с аванса не снимается, поэтому вся рассчитанная сумма подлежит выдаче работнику в установленный в локальных актах день.
Налоги
ТК устанавливает, что работник получает свою зарплату двумя частями - авансом и оставшейся частью заработка. При этом аванс должен выплачиваться во вторую половину месяца.
По закону, днем, когда работник получил свой доход, считается заключительный день месяца. Поскольку обычно аванс выплачивается до этого момента, то производить расчет и удержание с него подоходного налога нет необходимости. Сумму НДФЛ полагается определять при выдаче окончательной части заработка и на следующий день перечислять его в бюджет.
Однако из указанного правила существует исключение. Если выдача аванса выполняется в завершающий день месяца, то, согласно законодательным актам, этот день считается днем получения дохода работником. Это значит, что на сумму аванса нужно определить и удержать налог. Такую позицию озвучивают судьи при разбирательствах между компаниями и ФНС.
Внимание! Размер взносов определяется при расчете общей суммы зарплаты, а перечисляются до 15 дня идущего за расчетным месяцем периода. Поэтому, они никаким образом не затрагивают выплату аванса, в какой бы день месяца она не производилась.
Бухгалтерские проводки
Когда выплачивается аванс по заработной плате, бухгалтер не производит каких-либо начислений и удержаний.
В связи с этим, при выплате аванса обычно формируются следующие проводки:
Ответственность работодателя за не выплату аванса
В ТК не устанавливается понятие аванса. То, что мы называем этим словом - одна из частей зарплаты. Поэтому, на невыдачу аванса распространяется та же ответственность, как и на невыплату всего заработка.
Закон определяет, что на виновника может накладываться три вида ответственности:
- Материальная - наступает сразу же на следующий день, после фиксированной даты выдачи. Размер штрафа рассчитывается на основании не выданной суммы и общего периода просрочки как 1/150 от задолженности за каждый день задержки. Данная компенсация должна начисляться и выплачиваться каждому работнику независимо от того, по какой причине ему не выдали зарплату вовремя.
- Административная - накладывается проверяющими органами при выявлении факта задержки выплаты зарплаты. Может быть присужден ответственному лицу, компании либо ИП. Максимальная сумма наказания - 50 тысяч руб, которая может быть увеличена при повторном аналогичном нарушении.
- Уголовная - накладывается по решению суда при преднамеренной невыплате более 2 месяцев. Накладывается на директора фирмы либо предпринимателя. Максимальный срок наказания - штраф 500 тысяч руб, либо заключение в тюрьму до 3 лет.
Согласно требованиям действующего законодательства, расчет с персоналом по оплате труда должен осуществлять не менее двух раз в месяц. По своей инициативе компания-работодатель имеет право выдавать заработную плату чаще. Так, многие компании берут пример с иностранных организаций и рассчитываются с сотрудниками еженедельно. В настоящее время действует новый расчет аванса по заработной плате 2018. Рассмотрим, какие изменения претерпел существовавший ранее порядок расчета аванса зп.
Правила расчета аванса по заработной плате 2018
Начиная с октября 2016 года, были установлены ограничения на периоды выплаты заработной платы. А именно выплата второй части расчета с работником должны производиться не позднее 15 числа следующего месяца. Несмотря на то, что 15-го числа в соответствии с действующим нормативным документом, выдать работнику зарплату все еще можно, налоговики рекомендуют во внутренней документации закрепить более раннюю дату расчета.
Таким образом, для того чтобы отразить применяемые в организации даты, следует прописать указанную информацию в коллективных и трудовых договорах. Какое наказание ждет компанию, если интервал между выплатами превысит 15-дневный срок? Трудовая инспекция может наложить штраф в размере 50 тыс. рублей.
Расчет аванса по заработной плате в 2018
Исчислению заработной платы посвящено немало положений трудового законодательства. Однако, несмотря на это, трудовым кодексом не предусмотрены правила расчета суммы аванса по заработной плате. В своем недавнем письме Министерство труда определило, каким образом будет производиться расчет аванс зарплаты в 17-18 гг. Рассмотрим. Основные нюансы, на которые следует обратить внимание при расчете:
- Аванс, то есть заработная плата за первую половину месяца, исчисляется пропорционально фактически отработанному времени. Соответственно, расчет аванс заработной платы должен состоять не только из оклада, но и доплат, надбавок, не зависящих от общего результата работы персонала в течение месяца. Что можно отнести к таким выплатам? Это оплата сверхурочных и ночной работы, совмещение должностей и иные аналогичные надбавки. Данная позиция рассматривается в письме Министерства труда № 14-1/В-725 от 10.08.17г.
- Также новый расчет аванса по заработной плате предполагает, что при исчислении не будут учтены районные коэффициенты (если они имеются). Обосновать данное требование можно тем, что данные коэффициенты должны быть начислены по итогам месяца на реальный заработок работника.
- Порядок расчета аванса по заработной плате определяет, что вознаграждения по итогам месячной работы сотрудника не учитываются при выдаче работнику аванса. Главным образом, это происходит потому, что все показатели, на основании которых производит расчет премии, могут быть известны только по окончании периода, за который она непосредственно начисляется.
Что еще нужно знать о порядке расчета аванса по заработной плате 2018
При исчислении аванса (что представляет собой калькулятор расчета аванса по заработной плате, рассмотрим ниже) важно помнить, что данная выплата сотруднику не облагается подоходным налогом. Соответственно, перечислить НДФЛ налоговому агенту следует при выдаче зп за вторую половину месяца. Как следует поступить, если во второй части месяца сотрудник заболел и фактически удержать подоходный налог не из чего?
В этом случае опытные бухгалтеры рекомендуют заранее обезопасить компанию и прописать во внутренних нормативных документах, что расчет аванса по заработной плате производится с учетом специального коэффициента 0,87, который позволяет изначально заложить сумму для расчетов с бюджетом по налогу на доходы.
Формула расчета аванса по заработной плате
Для того чтобы исчислить величину аванса по заработной плате для персонала, необходимо воспользоваться следующей формулой:
А = (Оклад установленный / Норма раб.времени * Время фактич. отраб. 1-15 месяца + Доплаты) * 0,87
Пример расчета аванса по заработной плате
Множество интернет-ресурсов предлагают своим пользователям калькулятор расчета аванса по заработной плате 2018. Рассмотрим на практическом примере способы расчета аванса по заработной плате в 2018 году.
Работник цеха работает 5 дней в неделю по 8 часов в день, его оклад составляет 20000 рублей. 5 октября 2017 года сотрудник отработал сверхурочно 2 часа. В течение первой половины месяца было 11 рабочих дней.
- Среднее количество рабочих часов в месяц 164,42. Рассчитаем заработок сотрудника за 1 час работы:
20000 руб. / 164,42 = 121,64.
- Переработка оплачивается в полуторном размере, соответственно:
121,64 * 2 * 1,5 = 364,92
- А = (20000 руб. / 22 дня * 11 дней + 364,92) * 0,87 = 8385,52 рубля.
Аванс сотрудника составит 8385,52 рубля.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации