
Порядок начисления страховых взносов. Отчисления на социальное страхование
Предназначением ФСС является обеспечение обязательного страхования граждан РФ. Организации в обязательном порядке перечисляют взносы в ФСС и занимаются расчетом и выплатой пособий для своих сотрудников.
Правоотношения в сфере обязательного социального страхования регулируются Федеральным законом от 29.12.2006г. №255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством», Федеральным законом от 24.07.2009г. №212-ФЗ «О страховых взносах в ПФР, ФСС, ФФОМС и ТФОМС» и другими нормативными актами.
Суммы расходов на цели обязательного социального страхования уменьшают причитающиеся к уплате в ФСС суммы взносов организаций.
Обратите внимание: В соответствии с п.2,1 ст.15 Федерального закона №212-ФЗ, плательщик страховых взносов вправе в пределах расчетного периода зачесть сумму превышения расходов на выплату обязательного страхового обеспечения по обязательному социальному страхованию над суммой начисленных страховых взносов по указанному виду обязательного социального страхования в счет предстоящих платежей по обязательному социальному страхованию .
Расчетным периодом, согласно ст.10 закона №212-ФЗ, признается календарный год.
Это означает, что если у организации расходы на выплату пособий по ФСС не были «зачтены» за счет взносов к уплате в пределах календарного года, то такой «перерасход» нельзя зачесть в счет предстоящих взносов в следующем году. В таком случае бухгалтеру следует подать в ФСС заявление на перечисление организации средств от ФСС по итогам календарного года и при этом своевременно уплачивать взносы в новом расчетном периоде.
Обратите внимание: в отчетный период документы на возмещение ФСС не принимаются .
Существует множество нюансов, связанных с порядком оформления пособий, выплачиваемых за счет ФСС. Мы постараемся в нашей статье раскрыть самые важные из них, чтобы помочь бухгалтеру избежать неприятностей при прохождении проверок в ФСС.
1. Пособие по временной нетрудоспособности.
Самая распространенная выплата - это пособие по временной нетрудоспособности. Т.е. больничный лист.
Выплата данного пособия регламентирована ст.183 ТК РФ, в соответствии с которой - при временной нетрудоспособности работодатель выплачивает работнику пособие.
Расчет и оплата больничного листа осуществляется в соответствии с законом 255-ФЗ.
При заболевании или травме сотрудника (в том числе в связи с операцией по искусственному прерыванию беременности или осуществлением экстракорпорального оплодотворения)- выплата пособия за счет средств ФСС производится с четвертого дня, в остальных случаях- с первого дня нетрудоспособности при страховом стаже:
- до 5 лет — 60% среднего заработка,
- от 5 до 8 лет — 80% среднего заработка,
- 8 и более лет — 100 % среднего заработка.
- Застрахованному лицу, имеющему страховой стаж менее 6 месяцев - в размере, не превышающемза полный календарный месяц размераМРОТ (с 01.06.2011г. - 4 611 руб.) .
В соответствии с п.3 закона 255-ФЗ, больничный лист по уходу за ребенком при амбулаторном лечении, оплачивается в зависимости от страхового стажа за первые 10 календарных дней. Последующие дни такого больничного оплачиваются в размере 50% от среднего заработка. Больничный лист по уходу за ребенком при стационарном лечении оплачивается в зависимости от страхового стажа.
Обратите внимание: Больничный лист при заболеваниях или травмах оплачивается застрахованным лицам в размере 60 процентов среднего заработка в случае заболевания или травмы, наступивших в течение 30 календарных дней после прекращения работы.
Больничный лист оплачивается исходя из МРОТ в следующих случаях:
- Нарушение режима (со дня нарушения).
- Неявка на осмотр или экспертизу без уважительных причин (со дня неявки).
- Заболевание или травма наступили вследствие алкогольного, наркотического, токсического опьянения.
Обратите внимание: отметок об алкогольном опьянении, нарушении режима и неявки самих по себе недостаточно для снижения размера пособия. Необходимо письменное объяснение сотрудника/проведение расследования/получение медицинского заключения. В противном случае сотрудник может обратиться в суд.
В соответствии со ст.124 ТК РФ, если во время ежегодного отпуска работник оказался на больничном, то отпуск должен быть продлен или перенесен на другой срок, определяемый работодателем с учетом пожеланий работника.
Обратите внимание: отпуск продляется только в случае нетрудоспособности самого работника. Больничные листы по уходу за ребенком и другими членами семьи оплачиваются только с момента, когда сотрудник должен был приступить к работе.
Больничный лист является ценной бумагой. В последнее время участились случаи подделки листков нетрудоспособности. Бухгалтеру и сотрудникам кадровой службы нужно внимательно изучать представляемые им больничные листы. Подделку можно выявить, сравнив несколько больничных и обратив внимание на следующие моменты:
- Водяные знаки - должны быть видны на свету, а не нарисованы.
- Бумага - должна быть схожа по структуре с той, на которой печатают деньги.
- Номер - должен быть выдавлен, а не напечатан.
В соответствии с п.3 ст.327 Уголовного Кодекса, использование заведомо подложного документа наказывается штрафом в размере до восьмидесяти тысяч рублей или в размере заработной платы или иного дохода осужденного за период до шести месяцев, либо обязательными работами на срок от ста восьмидесяти до двухсот сорока часов, либо исправительными работами на срок до двух лет, либо арестом на срок до шести месяцев.
Для организаций, находящихся на УСНО необходимы так же:
- Трудовая книжка (трудовой договор для совместителей)
Выплата пособия по беременности и родам гарантирована работающим женщинам ст.255 Трудового Кодекса.
В соответствии с п.1 ст.10 закона 255-ФЗ, пособие по беременности и родам выплачивается суммарно за весь период отпуска по беременности и родам продолжительностью 70 (в случае многоплодной беременности - 84) календарных дней до родов и 70 (в случае осложненных родов - 86, при рождении двух или более детей - 110) календарных дней после родов.
Обратите внимание: п особие по беременности и родам исчисляется суммарно и предоставляется женщине полностью независимо от числа дней, фактически использованных ею до родов .
Больничный по беременности и родам оплачивается в размере 100% среднего заработка, но не более 1 136,99 рублей за один день. В случае, если страховой стаж составляет менее шести месяцев , пособие выплачивается в размере, не превышающем МРОТ за полный календарный месяц.
Выплата пособия по беременности и родам осуществляется за счет средств ФСС с первого дня нетрудоспособности.
Среднедневной заработок для расчета пособия, начиная с 01.01.2011г. , определяется исходя из среднего заработка, рассчитанного за два календарных года , предшествующих году наступления отпуска по беременности и родам.
Среднедневной заработок до 01.01.2011г. , определялся исходя из заработка за последние 12 календарных месяцев , предшествующих месяцу наступления страхового случая.
Обратите внимание: в соответствии с п.2 ст.3 закона 343-ФЗ от 08.12.2010г., способ расчета пособия по беременности и родам в период с 01.01.2011 по 31.12.2012 (включительно) может выбрать сама сотрудница. Для расчета пособия «по старому» необходимо написать заявление в произвольной форме.
Сумма начисленного пособия за счет ФСС не может превышать его максимальный размер.
Если сотрудница на момент наступления отпуска по беременности и родам работает у нескольких страхователей, то пособие назначается и выплачивается по всем местам работы по нескольким больничным листам (но не более максимального размера).
Когда сотрудница в двух предшествующих календарных годах работала у других страхователей, то расчет пособия происходит с учетом доходов, полученных у других работодателей, на основании справки о сумме заработка.
В соответствии с пп.3 п.2 ст.4.1 закона 255-ФЗ, организация обязана выдавать застрахованному лицу справку о сумме заработка за два календарных года, предшествующих году прекращения работы или году обращения за справкой о сумме заработка, и текущий календарный год, на которую были начислены страховые взносы.
Справка выдается в день прекращения работы или по письменному заявлению застрахованного лица после прекращения работы у данного страхователя не позднее трех рабочих дней со дня подачи этого заявления.
Форма справки о сумме заработка утверждена Приказом Минздравсоцразвития от 17.01.2011г. №4н.
Обратите внимание: в случаях, когда сотрудник не имеет возможности представить справку о сумме заработка, то по его заявлению организация направляет запрос в органы Пенсионного фонда РФ о предоставлении сведений о заработной плате на основании сведений персонифицированного учета.
- Больничный лист, оформленный в установленном порядке.
- Справку о сумме заработка с предыдущего места работы у другого страхователя (в случае, если сотрудница работала в другом месте).
- Расчет пособия по больничному листу.
- Подтверждение оплаты больничного листа.
В соответствии со ст. 257 ТК РФ, работникам, усыновившим ребенка, предоставляется отпуск по уходу за ребенком. Отпуск предоставляется со дня усыновления и до истечения 70 календарных дней со дня рождения усыновленного ребенка. При усыновлении двух и более детей - 110 календарных дней со дня их рождения.
Порядком предоставления отпусков работникам, усыновившим ребенка, утвержденным Постановлением Правительства РФ от 11.10.2001г. №719, предусмотрено, что женщинам, по их желанию, вместо отпуска по уходу за ребенком может быть предоставлен отпуск по беременности и родам. Основанием для его предоставления будет больничный лист, выданный в установленном порядке и заявление.
Обратите внимание: Пособие по уходу за усыновленным ребенком выплачивается в порядке и размере, установленным для выплаты пособия по беременности и родам (п. 6 Порядка).
Документы, которые необходимо будет представить ФСС при проверке:
- Заявление о предоставлении отпуска по уходу за усыновленным ребенком.
- Решение или копия решения суда об установлении усыновления ребенка.
- Копия свидетельства о рождении ребенка (детей).
- В случае, если оформляется отпуск по беременности и родам - больничный лист, оформленный в установленном порядке.
- Расчет пособия.
- Справка с места работы второго родителя о том, что пособие при усыновлении ребенка ему не назначалось и не выплачивалось (для неработающих родителей - копия трудовой книжки и справка из органов социальной защиты).
- Подтверждение оплаты пособия.
Одновременно с пособием по беременности и родам, работающим женщинам, вставшим на учет в медицинском учреждении до 12 недель беременности, назначается единовременно пособие в размере 438,87 руб. (с 01.01.2011г.). Выплата данного пособия производится полностью за счет средств ФСС.
Документы, которые необходимо будет представить ФСС при проверке:
- Справка медицинского учреждения о постановке на учет в женской консультации в ранние сроки беременности (до 12 недель).
В соответствии со ст.11 Федерального закона №81-ФЗ от 19.05.1995г. «О государственных пособиях гражданам, имеющим детей», один из родителей ребенка имеет право на единовременное пособие при рождении ребенка.
Единовременное пособие при рождении ребенка в полном размере выплачивается за счет средств ФСС. Размер пособия с 01.01.2011г. составляет 11 703,13 руб.
Документы, которые необходимо будет представить ФСС при проверке:
- Справка из ЗАГСа о рождении ребенка по форме №24 или №25 для одинокого родителя (приложение №38 к Административному регламенту, утверждена Постановлением Правительства от 31.10.1998г. №1274) .
- Справка с места работы второго родителя о том, что единовременно пособие при рождении ребенка ему не назначалось и не выплачивалось (для неработающих родителей - копия трудовой книжки и справка из органов социальной защиты о неполучении пособия).
- Для организаций, находящихся на УСНО необходимы так же - трудовая книжка (трудовой договор для совместителей).
- Подтверждение выплаты пособия.
В соответствии со ст.256 ТК РФ, женщине по ее заявлению предоставляется отпуск по уходу за ребенком до достижения им возраста трех лет. На период отпуска по уходу за ребенком за работником сохраняется место работы.
На основании ст.13 закона №81-ФЗ, право на ежемесячное пособие по уходу за ребенком имеют: матери либо отцы или другие родственники, опекуны, фактически осуществляющие уход за ребенком.
В случае осуществления ухода за ребенком несколькими лицами, право на получение пособия по уходу за ребенком предоставляется только одному из них.
Право на пособие сохраняется, если лицо, находящееся в отпуске по уходу за ребенком, работает на условиях неполного рабочего времени или на дому.
Обратите внимание: если в период нахождения матери в отпуске по уходу за ребенком до достижения им возраста полутора лет у нее наступает отпуск по беременности и родам, она имеет право выбора одного из двух видов пособий, выплачиваемых в периоды соответствующих отпусков (п.3 ст.10 закона 255-ФЗ) .
Пособие по уходу за ребенком выплачивается до достижения им возраста полутора лет .
Пособие составляет 40% среднего заработка, на который начисляются страховые взносы. При этом, размер пособия ограничен и составляет в 2011 году:
- По уходу за одним ребенком - не менее 2 194,34 руб. и не более 13 825,75 руб.
- По уходу за двумя и более детьми - не менее 4 388,67 руб. и не более 13 825,75 руб.
Документы, которые необходимо будет представить ФСС при проверке:
- Приказ о предоставлении отпуска по уходу за ребенком.
- Копия свидетельства о рождении ребенка, за которым осуществляется уход, а также копия свидетельства о рождении предыдущего ребенка (если есть).
- Заявление в произвольной форме, в случае расчета пособия «по старому».
- Расчет пособия.
- Справка с места работы второго родителя о том, что он не использует отпуск и не получает ежемесячного пособия по уходу за ребенком.
- Копия листка нетрудоспособности по беременности и родам.
- Подтверждение выплаты данного пособия.
В соответствии с п.1 ст.10 Федерального закона №8-ФЗ «О погребении и похоронном деле», если погребение осуществлялось за счет родственников или иных лиц, взявших на себя обязанность осуществить погребение, им выплачивается социальное пособие на погребение.
Размер пособия составляет на 01.01.2011г. 4 260 руб.
Выплата пособия на погребение, согласно п.2 ст.10 закона №8-ФЗ, осуществляется организацией, которая являлась страхователем умершего на день его смерти, либо является страхователем одного из родителей (иных представителей или членов семьи) умершего несовершеннолетнего в день его смерти.
Пособие выплачивается, если представитель умершего обратился за ним не позднее шести месяцев со дня смерти.
Документы, которые необходимо будет представить ФСС при проверке:
- Справка из органов ЗАГСа о смерти по форме №33 (приложение №47 к Административному регламенту, утверждена Постановлением Правительства от 31.10.1998г. №1274) .
- Заявление о назначении пособия (от родственника умершего).
- Для организаций, находящихся на УСНО необходимо так же - подтверждение оплаты пособия.
В соответствии со ст.262 ТК РФ, одному из родителей по его письменному заявлению предоставляются четыре дополнительных оплачиваемых выходных дня в месяц для ухода за детьми-инвалидами. Эти дни могут быть использованы либо одним из родителей (опекунов, попечителей) либо разделены ими между собой по их усмотрению.
Дополнительные выходные оплачиваются в размере среднего заработка ФСС за счет средств федерального бюджета.
В соответствии с п.10 Разъяснений «О порядке предоставления и оплаты дополнительных выходных дней в месяц одному из работающих родителей (опекуну, попечителю) для ухода за детьми - инвалидами», утвержденных постановлением Министерства труда и социального развития РФ и ФСС от 04.04.2000г. №26/34:
- Оплата дополнительного выходного дня работающему родителю для ухода за детьми - инвалидами и инвалидами с детства до достижения ими возраста 18 лет производится в размере дневного заработка. Под дневным заработком подразумевается средний дневной заработок, определяемый в порядке, устанавливаемом Минтрудом для исчисления среднего заработка.
- При суммированном учете рабочего времени средний дневной заработок, оплачиваемый за счет средств ФСС, определяется путем умножения среднего часового заработка на количество рабочих часов, подлежащих оплате. В таком же порядке осуществляется оплата каждого дополнительного выходного дня в условиях неполного рабочего времени.
- Заявление о назначении пособия.
- Приказ предприятия о предоставлении дополнительных выходных дней.
- Копия свидетельства о рождении ребенка.
- Расчет данного пособия.
- Справка с места работы второго родителя о том, что он не использует дополнительные выходные дни по уходу за ребенком.
- Справка об инвалидности ребенка.
- Для организаций, находящихся на УСНО необходимо так же - подтверждение оплаты пособия.
Действующим законодательством установлены обязательные страховые платежи в различные фонды – пенсионный, социального и медицинского страхования. Это непреложная обязанность для всех компаний и предпринимателей. Иными словами, взносы уплачивают все – и ИП без нанятого персонала, и ООО со средними доходами, и огромная корпорация с немалым штатом сотрудников. Кроме того, даже по каким-то причинам не функционирующие организации, т. е. не получающие доход, но не заявившие о прекращении своей деятельности в официальном порядке, также производят эти платежи. Расчет сумм страховых взносов осуществляется в различных предприятиях по-разному, все зависит от многих причин: статуса предприятия, организационных особенностей и других условий. Попробуем разобраться в тонкостях начислений для разных категорий организаций, работников и узнаем порядок расчета страховых взносов для предприятий разных форм собственности.
Чем отличаются налоги работодателя и его сотрудников?
Сначала рассмотрим отличия в уплате налогов персоналом и работодателем, поскольку их часто путают, хотя понятия эти полярно противоположные. Расчет страховых взносов осуществляется на основе размера оплаты труда. Нельзя смешивать такие разные понятия, как платежи работодателя и сотрудника. Работник уплачивает НДФЛ с суммы начисленной ему лично зарплаты, а работодатель платит 30% от размера всего фонда зарплаты персонала в различные фонды. Кстати, выступая налоговым агентом, компания или ИП удерживает и перечисляет в бюджет полную сумму НДФЛ с ее работников. Такова разница между налогами, которые уплачивают наемные работники и руководители предприятий.
Страховые взносы: что это такое?
Взносы, уплачиваемые работодателем в социальные фонды, называются страховыми, или социальными отчислениями. Все платежи в них рассчитываются и перечисляются помесячно в установленные законодательным порядком сроки.  Подавляющая часть населения России является нанятыми работниками разных предприятий. Для компаний, находящихся на традиционной системе налогообложения, база для расчета страховых взносов строится исключительно на сумме начисленной им зарплаты и связанных с нею выплат, например премий или доплат за работу в праздничные и выходные дни, классность, территориальный коэффициент и др. Выплаты, характеризующиеся как социальные, в расчетную базу не входят. К ним относятся:
- материальные компенсации;
- помощь от компании для восстановления здоровья или приобретения лекарственных средств на основании коллективного договора или отраслевых тарифных соглашений;
- пособия, начисленные при увольнении сотрудников, вызванном сокращением производства и ликвидацией рабочих мест;
- затраты на командировки, носящие производственный характер, но не имеющие отношения к начислению заработной платы.
Итак, все начисления производятся на сумму начисленной зарплаты. Узнаем, в какие фонды перечисляют взносы предприятия, применяющие ОСНО, их размеры и особенности расчета, а также для каких компаний и в каких случаях применяются сниженные тарифы.
ФСС
Один из важнейших социальных фондов, куда отчисляются страховые взносы – ФСС. Он работает в двух направлениях: контролирует и оплачивает пособия по временной нетрудоспособности и возмещает ущерб, вызванный полученными производственными травмами.  В связи с этим взносы в ФСС исчисляются по следующим тарифам:
▪ 1-й – по временной потере трудоспособности и материнству – 2,9 % от зарплаты работников. На 2015 год установлен предельный уровень оплаты труда, с которого насчитываются взносы, в сумме 670 тыс. руб. На полученный свыше этого уровня доход тариф не начисляется.
▪ 2-й – страхование от производственных несчастных случаев. Величина взноса варьируется от 0,2% до 8,5 % и соответствует одному из 32 классов риска на производстве, законодательно установленных для компаний различной степени производственного травматизма. Для этого вида страхования не существует размера предельной базы, отчисления с заработной платы производятся независимо от суммы дохода по установленному для каждого предприятия классу риска. Только для бюджетных предприятий профессиональный риск ограничен первым классом.
ФФОМС
Отчисления по медицинскому страхованию составляют в 2015 году 5,1% от суммы оплаты труда. Максимальный уровень зарплаты, свыше которого взносы не насчитываются, равен 624 тыс. рублей.
ПФР
Для предприятий, работающих на общих основаниях, взносы составляют 22 %. Предельный доход для их начисления в текущем году равен 711 тыс. руб. В отличие от остальных фондов, в ПФР на суммы, превышающие норматив, отчисления производятся в размере 10 %. Но распределяются они уже не на отдельный счет работника, а на общий, консолидированный счет. В представленной таблице указаны размеры отчислений и предельные уровни дохода, на который они начисляются, для предприятий, применяющих ОСНО.
1. Пример расчета страховых взносов
Сотруднику предприятия за январь начислена зарплата – 68 тыс. руб. В нее входят выплаты:
- оклад - 40 000 руб.;
- отпускные - 15 000 руб.;
- оплачен больничный лист - 13 000 руб.
Всего начислено: 68 000 руб.
Оплата листа нетрудоспособности не входят в базу для расчета, понижая сумму дохода для начисления взносов.
68 – 13 = 55 тыс. руб.
Начислено взносов за январь:
в ПФР:
55 000 * 22% = 12 100 руб.
в ФСС:
55 000 * 2,9% = 1595 руб.
В ФСС (от несч. сл.):
55 000 * 0,2% = 110 руб.
в ФФОМС:
55 000 * 5,1% = 2805 руб.
Всего начислено взносов за месяц - 16 610 руб.
Продолжим пример:
Зарплата этого сотрудника за 10 месяцев года составила 856 000 рублей. Размер начисленных за это время взносов:
В ПФР:
711 000 * 22% + (856 000 – 711 000) * 10% = 156 420 + 31 900 = 188 320 руб.
в ФСС:
670 000 * 2,9% = 19 430 руб.
ФСС (от несч/сл.):
856 000 * 0,2% = 1712 руб.
ФФОМС:
624 000 * 5,1% = 31 824 руб.
Начислено за 10 месяцев - 241 286 руб.
Страховые взносы: расчет для ИП
Часто предприниматели, организуя собственный бизнес, работают в единственном числе, не набирая штат персонала. Сам себе ИП зарплату не платит, он получает доход от предпринимательской деятельности. К этой категории относится и так называемое самозанятое население - частнопрактикующие юристы, врачи и другие специалисты, организовавшие собственный бизнес.
Для таких предпринимателей законодательно утвержден особый порядок начисления подобных платежей – фиксированные (обязательные) страховые взносы.
Осуществляется расчет обязательных страховых взносов исходя из размера МРОТ, индексирующегося ежегодно. Поэтому с каждым годом увеличивается и сумма фиксированных взносов, не считая эксперимента законодателей в 2013 году, когда за основу для расчета отчислений брали не один МРОТ, а два.
Эта сумма четко определена и рассчитывается как произведение 12-кратного МРОТ на тарифы, установленные для ПФР в размере 26 % и ФФОМС - 5,1%:
В текущем году обязательный взнос составил 18 610,80 руб. и 3650,58 руб. соответственно. Всего подлежит перечислению за год 22 261,38 руб.
Расчет страховых взносов в ФСС индивидуальные предприниматели не делают, поскольку для них не предусмотрены расчеты с фондом ни по оплате листов нетрудоспособности, ни по производственным травмам.
Законодательно установлена предельная планка получения дохода для возможности уплаты отчислений в фиксированной сумме – 300 тыс. руб. Превышение этого уровня доходов потребует доначисления размера взносов: на сумму, полученную сверх этого норматива, начисляется 1 %. Такое правило действует только для начисления взносов в ПФР. Оно не относится к отчислениям в ФФОМС. На размер взноса в этот фонд не влияет сумма доходов, он стабилен.
Порядок перечисления и расчет страховых взносов в ПФР предпринимателями
Алгоритм расчетов с пенсионным фондом следующий:
До окончания текущего года в обязательном порядке уплачивается фиксированный взнос. Это обязанность всех предпринимателей. Как уже упоминалось, при уплате этого взноса не играет роли ни финансовый результат деятельности, ни режим налогообложения, ни размеры дохода, ни его полное отсутствие. Этот взнос уплачивается, поскольку является обязательным.
До 1 апреля будущего года перечисляется полученная расчетным путем часть взносов – 1% от размера дохода, превысившего трехсоттысячный предел.
3. Рассмотрим пример расчета страховых взносов для ИП, работающего без персонала:
Годовой доход практикующего врача составил 278 тыс. руб. Составим расчет страховых взносов:
в ПФР = 5965 * 12 * 26 % = 18 610,80 руб.
в ФФОМС= 5965 * 12 * 5,1% = 3650,58 руб.
Платежи осуществляются одинаковыми долями поквартально или сразу полной суммой. Главное, чтобы они были внесены до конца года.
4. Рассмотрим следующий пример:
Доход ИП за год – 2 560 000 руб.
Взнос в ПФР = 18 610,80 + 1 % * (2 560 000 – 300 000)= 18 610,80 + 22600 = 41 210,80 руб.
В ФФОМС – 3650,58 руб.
Важно! Фиксированная сумма 22 261,38 руб. должна быть перечислена до конца налогового года, взнос с разницы 18 949,42 руб. уплачивается до 1 апреля.
Предельная сумма взноса в текущем году - 148 886,40 руб. Рассчитывается она по формуле: 8-кратный размер МРОТ за год, помноженный на установленный тариф ПФР.
Особенности расчета взносов ИП: как правильно рассчитать размер дохода ИП
Расчет страховых взносов ИП изменен радикально. И если раньше все расчеты строились на размере прибыли, сегодня за основу для их начисления берется размер полученного дохода. И следует различать эти понятия, поскольку неправильно подсчитанная сумма дохода и, следовательно, платежа может повлечь наложение штрафных санкций.

При совмещении нескольких налоговых режимов доходы от деятельности на каждом из них должны суммироваться. Если доход предпринимателя за год - не больше 300 тыс. рублей или отсутствует, то ИП обязан перечислить лишь фиксированный взнос.
Применение пониженных тарифов: кто может рассчитывать на льготы?
Российским законодательством регламентирована возможность применения сниженных тарифов для некоторых категорий предприятий-работодателей. Величины этих тарифов различны для разных компаний и зависят от деятельности, которой они занимаются. Размеры тарифов перечислены в 1-й части ст. 58 З-на № 212-ФЗ. Это весьма пространный реестр, который вмещает целый ряд плательщиков, имеющих право использования льгот. В таблице представлен список предприятий, деятельность которых позволяет применять льготные тарифы при расчете социальных отчислений.
| Компании, имеющие право на применение льготных тарифов | ПФР | ФСС | ФФОМ |
| Предприятия, работающие на ЕСХН, сельхозпроизводители, общественные представительства инвалидов | 21 | 2,4 | 3,7 |
| Партнерства, организованные бюджетными, некоммерческими учреждениями, IT-компании, др. | 8 | 4 | 2 |
| Компании и ИП, работающие на патенте и УСН по видам деятельности, перечисленным в законе, предприниматели-фармацевты на ЕНВД, некоммерческие организации на УСН, предприятия, работающие в сфере социального обеспечения, разработок НИОКР, здравоохранения, культуры, благотворительного направления | 20 | 0 | 0 |
| Предприятия-участники проекта "Сколково" | 14 | 0 | 0 |
В пункте 8, ч. 1 ст. 58 опубликован список видов деятельности, по которым установлено применение льготных тарифов. Организациям и ИП, работающим с любым из них, дано право не насчитывать отчисления по социальному и медицинскому страхованию, а для взносов в ПФР установлена ставка 20%. Предельный доход для расчета отчислений – 711 тыс. руб. На полученные доходы, сверх этого размера, взносы не насчитываются. Законодателями установлены и некие ограничительные барьеры, которые должны быть применены для реализации предприятиями права на использование льготных тарифов.
Рассмотрим расчет страховых взносов по льготным тарифам на нескольких следующих примерах.
1. С годового дохода работника предприятия – сельхозтоваропроизводителя, имеющего право на льготный расчет в сумме 264 000 руб. отчисления составили:
В ПФР:
264 000 * 21% = 55 440 руб.
в ФСС:
264 000 * 2,4% = 6336 руб.
В ФФОМС:
264 000 * 3,7% = 9768 руб.
Итого: 71 544 руб.
2. С зарплаты работника предприятия сферы соцобеспечения, ведущего деятельность, подпадающую под применение льгот в сумме 210000 руб., должны быть насчитаны взносы:
В ПФР:
210 000 * 20% = 40 500 руб.
Итого: 40 500 руб.
3. С годового дохода сотрудника IT-компании в сумме 547 000 руб. сделаны отчисления:
В ПФР:
547 000 * 8% = 43 760 руб.
в ФСС:
547 000 * 4% = 21 880 руб.
В ФФОМС:
547 000 * 2% = 10 940 руб.
Итого: 76 580 руб.
Еще одно нововведение с начала текущего года – суммы взносов при уплате не округляются до рублей, как было принято раньше, а насчитываются и уплачиваются в рублях и копейках, не создавая при расчетах с фондами мизерных переплат.
Учет расчетов по страховым взносам: начисление, проводки, особенности
Начисление страховых взносов осуществляется предприятиями-работодателями в том же месяце, за который начисляется зарплата. Важно! Начисление-расчет страховых взносов на отпускные производится сразу же при расчете отпускных, причем на всю сумму, независимо от продолжительности периода отпуска. Зачастую начинается он в одном месяце, а заканчивается в другом. Тем не менее расчет по начисленным страховым взносам производится на всю сумму сразу.
Бухгалтерский учет страховых взносов осуществляется на счете № 69 «Расчеты по социальному страхованию» и его субсчетах для отдельного выделения видов отчислений и фондов. Корреспондируется он со счетами учета затрат производства, сумма начисленных взносов отражается по кредиту 69-го счета :
Д-т 20 (23, 26, 44 …) К-т 69 - начислены взносы в ПФР, ФСС и ФФОМС на соответствующие субсчета, утвержденные в компании.
Уплаченные взносы дебетуют субсчета 69 и отражаются в кредите счета 51 «Расчетный счет», подтверждая произведенный платеж и расчет по уплаченным страховым взносам.
Особенности применения льгот при уплате взносов для «упрощенцев»
Законодательно установлена возможность уменьшения налогооблагаемой базы предприятий, применяющих спецрежимы. Уплаченные страховые взносы в полном объеме рассчитанной суммы уменьшают базу по начисленному налогу, предусмотренному спецрежимом, в следующих случаях:
ИП применяет УСН и/или ЕНВД и функционирует без нанятого персонала;
Компания работает на упрощенном режиме «Доходы за минусом расходов».
1/2 суммы отчислений уменьшает базу для расчета налога, когда применяются следующие режимы:
УСН «Доходы * 6%»;
Обладателям патентов страховые взносы не уменьшают их стоимость.
Надо отметить, что право на применение указанных льгот осуществимо только в том периоде, за который начисляется налог, и уменьшена база может быть исключительно на сумму уплаченных (не начисленных!) в этом же отчетном периоде взносов.
Штрафные санкции
Страховые взносы, расчет по которым произведен, должны быть уплачены в фонды в установленные сроки. По закону при несвоевременном перечислении ежемесячных платежей контролирующие ведомства вправе предъявить организации пени за каждый день просрочки.
Неустойки, не предусмотренные законодательно, не могут быть применены в качестве санкций, но штрафы бывают весьма внушительными. Существует немало причин, которые могут вызвать неудовольствие внебюджетных фондов. Они вправе оштрафовать компанию за несвоевременную регистрацию в фондах либо за опоздание с предоставлением отчетности по взносам, а также за использование бланков неустановленной формы. Это далеко не полный перечень нарушений, внебюджетный фонд располагает немалой властью и лучше заранее готовить и представлять все необходимые отчетные формы, чтобы иметь возможность что-либо изменить и вовремя отчитаться.
Социальное страхование — это система поддержки (постоянной, временной) граждан страны при достижении ими определенного (пенсионного) возраста или в случае их недееспособности. Поэтому каждый гражданин РФ должен быть участником программ социального страхования (государственного).
Основы социального страхования
Поддержка граждан всех категорий, в том числе за счет выплат, производится средствами государственного фонда, частных или коллективных страховых фондов. За счет ресурсов фондов, включая ФСС, производится оплата:
- пенсий по достижении гражданином установленного законом возраста;
- пособий (по инвалидности, по потере кормильца, по уходу за ребенком);
- расходов на погребение;
- санаторно-курортных мероприятий (для малоимущих граждан);
- иных социальных проектов.
Формирование бюджета фонда социального страхования осуществляется за счет обязательных отчислений работодателей всех форм собственности, работающих граждан (включая занятых индивидуальной деятельностью), государственных дотаций, добровольных взносов физических лиц и организаций, доходов от инвестирования части свободных ресурсов фонда в ликвидные ценные бумаги (государственные).
Документ о социальном страховании – страховое свидетельство в виде пластиковой карточки с индивидуальным номером, являющееся обязательным для получения всеми гражданами страны, включая несовершеннолетних детей. Посредством страхового номера ведется учет поступления выплат от работодателей на счета граждан в счет будущей пенсии.
Свидетельство можно получить в любом отделении фонда по месту регистрации (жительства) при предоставлении удостоверения личности (паспорта) или через работодателя по первому месту работы. Наличие свидетельства является обязательным условием для работодателя при принятии в штат нового сотрудника.
Порядок уплаты взносов в ФСС
Уплата взносов по страхованию производится в соответствии с тарифными ставками, устанавливаемыми федеральным законом для предприятий и граждан, использующих труд наемных работников. Производится расчет отчислений на социальное страхование по всем видам оплаты труда, кроме законодательно установленных исключений.
Оплата социальных платежей должна выполняться ежемесячно до 15-го числа следующего за отчетным месяца. Теперь законодательно предусматривается возможность использования отсрочки по оплате для организаций с сезонным типом работ, пострадавших от стихийных бедствий, для ряда бюджетных структур.
За несоблюдение утвержденного порядка по начислению и уплате страховых взносов в фонд соцстрахования к плательщикам применяются штрафы и финансовые санкции.
Размер отчислений в фонд социального страхования устанавливается законом РФ и может быть дополнен региональными решениями. На размер тарифа влияет отраслевая принадлежность плательщика, сфера деятельности, выбранный режим для налогообложения, категория плательщика. В 2016 году действующей ставкой по социальному страхованию (обязательному) принято значение 2,9%.
Страховые платежи в фонды (внебюджетные) должны производиться со всех видов выплат, расчет которых был произведен по работнику. Работодателем по каждому работнику самостоятельно определяется база для расчета величины страхового взноса нарастающим итогом (с начала года).
Взносы в ФСС начисляются по тарифной ставке (2,9%) с выплат до величины в 718 тыс.руб. и по тарифной ставке 0% — с выплат, превышающих указанную сумму. Лимиты по суммам утверждены Правительством РФ (постановление № 1265 от 26.11.2015 г.).
Пример расчета:
Заработная плата инженера составляет 300 000 руб. В 2016 г. (в январе) начислены премиальные суммы в размере 450 000 руб. Общий доход за месяц равен 750 000 руб. Процент отчислений на социальное страхование принят в размере 2,9%.
Начисление в ФСС составит:
718 000 * 100 / 2,9 = 20 822
(750 000 – 718 000) * 0% = 0
Итого: 20 822 руб.
Значимость отчислений на социальное страхование и обеспечение связана с тем, что они представляют собой отложенную долю от заработной платы каждого гражданина, которая возвращается при наступлении некоторой чрезвычайной ситуации, приведшей к потере трудоспособности, или в качестве обеспечения при выходе на пенсию по достижении законодательно установленного возраста.
В отличие от НДФЛ, оплата в ФСС осуществляется не из дохода, получаемого наемным работником, а организацией, в которой он занимается трудовой деятельностью. После того как бухгалтерия организации проведет расчеты по заработной плате, нужно рассчитать процент, который следует перечислить в ФСС. Сложность этой процедуры в том, что размер страховых взносов зависит не только от величины дохода работника, но и от процентов, применяемых для исчисления взносов.
Как и в оплате разного вида налогов, уплачивать взносы необходимо в обозначенные сроки. В случае невыполнения этого требования работодатель со стороны ФСС подвергается штрафным санкциям. Помимо своевременного платежа, организациями должны регулярно заполняться формы отчетности, в которых предоставляется информация об уплаченных в фонд средствах.
Сейчас ставка ФСС составляет 2,9%. Но, помимо регулярного перечисления этой суммы, с каждого дохода работника высчитывается и взнос ПФР, составляющий 22%. К этим взносам прибавляется и регулярный платеж в ФОМС. Величина суммы, перечисляемой в него, должна составлять 5,1% от всего дохода работника. При подсчете всех сборов получается, что организация обязана перечислять 30% от размера выплачиваемого работнику дохода.
Высчитываемый ФСС процент должен перечисляться в фонд не самим работником, а организацией, где он ведет трудовую деятельность.
В зависимости от ситуации начисляемая фондом сумма будет иметь особую величину.
К примеру, в ситуации с заболеванием работника сумма выплаты из фонда будет составляться на основе двух факторов: осуществляемых ранее перечислений в фонд из зарплаты работника, а также срока его деятельности на текущей работе. При этом величина суммы, перечисляемой с зарплаты работника в фонд, не имеет зависимости от частоты страховых ситуаций. Не зависит также и величина выплачиваемой впоследствии фондом суммы в случае заболевания и выхода в декрет работника.
Смотрите также видео об изменениях в тарифах по страховым взносам до 2018 года включительно:
Сроки уплаты отчислений в фонд
Для проведения процедуры оплаты высчитанных по зарплате работников взносов выделяется срок до 15 числа месяца, следующего за оплачиваемым. Перечисление взносов организации обязаны осуществлять каждый месяц. Таким образом, в зависимости от размера начисляемой работнику зарплаты и возможных его заболеваний перечисляемая в фонд сумма может немного различаться.
Сумма ежемесячного платежа взносов организациями высчитывается следующим образом. Для получения точной суммы взносов, которую необходимо внести за прошедший месяц, используется сумма пособий, которые были начислены с фонда ФСС в текущем месяце. Из этой суммы происходит вычитание взносов, идущих на страховые случаи, связанные с материнством и заболеваниями. В эти взносы входят начисления, произведенные по основной ставке, а также по пониженной. Полученная в итоге сумма и будет являться обязательным взносом, который следует уплатить компании за прошедший месяц.
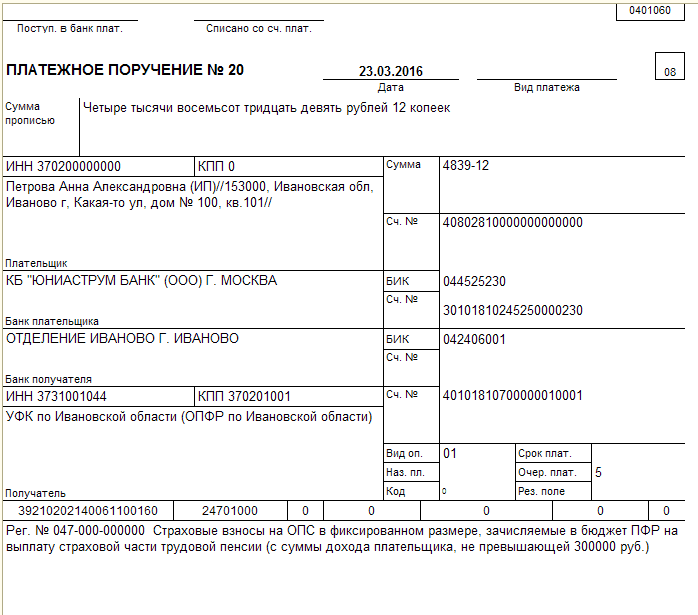
Пример пошагового расчета
Расчет суммы, выплачиваемой ФСС, происходит в несколько этапов:
- Осуществляется подсчет сумм доходов, выплачиваемых работникам, числящимся в организации.
- К полученной единой сумме добавляются средства за физ. лиц, ведущих в организации временный вид деятельности.
- Из полученной таким образом суммы происходит вычитание суммы пособий, ранее выданных ФСС работникам организации.
Передаваемая организацией в фонд сумма, начисляемая с зарплаты работника на несчастный случай, составляет всего 0,2%. В зависимости от численности дней деятельности работника, величина зарплаты, а также и перечисляемой суммы подвергается изменению. Перечисляемые ежемесячно в фонд суммы впоследствии подвергаются суммированию.
На что идут отчисления в ФСС
Все перечисляемые в фонд организацией суммы предназначены для поддержки финансового положения работников организации в ряде непредвиденных ситуаций. К таким ситуациям, при которых положена работнику материальная помощь, относится:
- Временная нетрудоспособность, связанная с болезнью работника. Выплаченные фондом средства идут на погашение части суммы, потраченной работником на лечение.
- Необходимая реабилитация работника в санатории и другом учреждении частично компенсируется средствами из фонда.
- Безработный. Для людей, не имеющих официального трудоустройства, фондом предусмотрена временная финансовая поддержка.
- Беременность. На этот случай в фонде предусмотрено особое пособие.
- Рождение и последующий уход за ребенком. На весь период больничного фонд осуществляет особую выплату пособия.
- Поддержка дошкольников. Осуществляется постоянная передача средств фондом на частичное их обеспечение.
- Система страхования. Всегда имеются изъяны, и для их устранения в существующей ныне системе социального страхования фондом выделяются определенные суммы.
Главное изменение в сфере страховых взносов 2017 - это передача полномочий внебюджетных фондов по контролю за уплатой взносов, взысканию задолженности и приему отчетности по взносам Федеральной налоговой службе. Соответствующие изменения в законодательные акты уже внесены (пп. 2 п. 1 , п. 2.1 ст. 32 НК РФ в ред., действ. с 01.01.2017).
Закон № 212-ФЗ с 2017 года перестает действовать, а правоотношения в части страховых взносов будет регулировать гл. 34 НК РФ . В соответствии с ней отчетными периодами будут, как и ранее, I квартал, полугодие и 9 месяцев, расчетным периодом - календарный год (ст. 423 НК РФ в ред., действ. с 01.01.2017). Все те же лица будут относиться к плательщикам страховых взносов - организации, ИП, адвокаты, нотариусы и иные лица, занимающиеся частной практикой (ст. 419 НК РФ в ред., действ. с 01.01.2017). Все те же выплаты будут подпадать под объект обложения взносами (ст. 420 НК РФ в ред., действ. с 01.01.2017) и в целом по тем же правилам будет определяться база для начисления взносов (ст. 421 НК РФ в ред., действ. с 01.01.2017).
Тарифы страховых взносов на 2017 год
Как видно, основные тарифы взносов в 2017 году останутся прежними. При этом для расчета взносов на ОПС и на ВНиМ снова будут установлены предельные величины базы, при достижении которых будет меняться ставка для начисления взносов.
Пониженные тарифы взносов законодатели не отменили. Но воспользоваться ими, как и раньше, смогут не все страхователи.
Пониженные тарифы взносов - 2017
Ставки пониженных тарифов, по сравнению с 2016 годом, не претерпели изменений. Однако теперь условия, которым должен соответствовать плательщик взносов, чтобы иметь право на пониженные тарифы, в НК РФ прописаны более четко и подробно (п. 4-10 ст. 427 НК РФ в ред., действ. с 01.01.2017). Для некоторых льготников установили новые (дополнительные) требования.
Кроме того, в отношении многих категорий плательщиков в НК прямо указано, что при несоблюдении указанных условий организация или ИП утрачивает право на применение пониженных тарифов с начала расчетного периода, т. е. календарного года.
| Категория страхователя | Коды ОКВЭД видов деятельности* | Тариф для расчета взносов | ||
|---|---|---|---|---|
| в ПФР | в ФСС на ВНиМ | в ФФОМС | ||
| Организации и ИП на УСН, ведущие льготируемый вид деятельности, доход от которого составляет не менее 70% в общем объеме доходов упрощенца. При этом годовой доход упрощенца не должен превышать 79 млн. руб. При превышении данного лимита право на пониженные тарифы плательщик взносов теряет с начала расчетного периода (пп. 5 п. 1 , пп. 3 п. 2 , п. 6 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 13, 14, 15, 16 и др. | 20 | 0 | 0 |
| Аптечные организации, а также ИП, имеющие лицензию на ведение фармацевтической деятельности, на ЕНВД. Пониженные тарифы взносов применяются только в отношении работников, занятых в фармацевтической деятельности (пп. 6 п. 1 , ) | 46.18.1, 46.46.1, 47.73 | 20 | 0 | 0 |
| ИП, применяющие патентную систему налогообложения, - в отношении выплат и вознаграждений работников, которые заняты в патентном виде деятельности. При некоторых видах деятельности данная «льгота» не применяется (пп. 9 п. 1 , пп. 3 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 31.0, 74.20, 75.0, 96.01, 96.02 и др. | 20 | 0 | 0 |
| Некоммерческие организации на УСН, кроме государственных и муниципальных учреждений, ведущие деятельность в сфере социального обслуживания граждан, научных исследований и разработок, образования, здравоохранения, культуры, искусства и массового спорта (пп. 7 п. 1 , пп. 3 п. 2 , п. 7 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 37, 86, 87, 88, 93 и др. | 20 | 0 | 0 |
| Благотворительные организации на УСН (пп. 8 п. 1 , пп. 3 п. 2 , п. 8 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 64.9, 88.10 | 20 | 0 | 0 |
| Организации, ведущие деятельность в области информационных технологий (пп. 3 п. 1 , пп. 1 п. 2 , п. 5 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 62, 63 | 8 | 2 | 4 |
| Хозяйственные общества и партнерства на УСН, которые занимаются внедрением результатов интеллектуальной деятельности (изобретений, полезных моделей и т.д.), права на которые принадлежат бюджетным и автономным (в том числе научным) учреждениям (пп. 1 п. 1 , пп. 1 п. 2 , п. 4 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 72 | 8 | 2 | 4 |
| Организации и ИП, заключившие соглашения с органами управления особыми экономическими зонами об осуществлении технико-внедренческой деятельности, а также туристско-рекреационной деятельности (пп. 2 п. 1 , пп. 1 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 65.20, 79.1, 94.99, 62.0, 63.1, 63.11.1 и др. | 8 | 2 | 4 |
| Плательщики взносов, делающие выплаты и вознаграждения членам экипажей судов, зарегистрированных в Российском международном реестре судов (за некоторым исключением), в отношении этих выплат (пп. 4 п. 1 , пп. 2 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 50 | 0 | 0 | 0 |
| Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов «Сколково» (пп. 10 п. 1 , пп. 4 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 72.1 (ч. 8 ст. 10 Закона от 28.09.2010 № 244-ФЗ) | 14 | 0 | 0 |
| Плательщики взносов, получившие статус участника свободной экономической зоны на территории Республики Крым и города федерального значения Севастополя (пп. 11 п. 1 , пп. 5 п. 2 , п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Любые коды ОКВЭД, кроме 05, 06, 07, 08, 09.1, 71.12.3 (ч. 2 ст. 12 Закона от 29.11.2014 № 377-ФЗ) | 6 | 1,5 | 0,1 |
| Плательщики взносов, получившие статус резидента территории опережающего социально-экономического развития ( | ||||




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации