
Помощь. Досрочное погашение аннуитетного кредита
). При этом установлен срок предупреждения кредитора – не позднее чем за 30 дней до предполагаемого погашения. Таким образом, банк не вправе отказать клиенту в его желании оплатить задолженность ранее срока окончания кредитного договора.
Существует несколько вариантов погашения ипотеки с аннуитетными платежами ранее срока. У каждого варианта есть свои особенности:
- Пересчет суммы ежемесячного платежа с сохранением срока кредитного договора . При такой схеме после оплаты суммы в счет досрочного погашения банк осуществляет перерасчет и предоставляет клиенту новый график. По новому графику уменьшается ежемесячный платеж, но остаются прежними дата оплаты и срок действия договора.
- Пересмотр графика платежа с сохранением суммы аннуитета . Эта схема заключается в сокращении срока действия договора, но при этом аннуитетный платеж сохраняется в прежнем размере.
- Прием и перерасчет в день поступления денежных средств досрочного погашения . Денежные средства, внесенные клиентом, сразу же поступают в оплату задолженности по кредиту. Клиент таким образом не переплачивает проценты.
- Досрочное погашение в дату платежа, установленной графиком . При такой схеме оплата кредита осуществляется строго в дату платежа. Т.е. если клиент внес денежные средства, например, 5-го числа, а графиком установлена дата 15-е число, то погашение задолженности произойдет 15-го числа. Соответственно за 10 дней сохраняться ранее начисленные проценты и клиент обязан их оплатить.
Кредитор устанавливает условия предоставления, обслуживания и погашения (в том числе досрочно) ипотечного кредита. Эти правила оговорены в договоре, заключенным с заемщиком, в том числе:
Единственным условием, которое должно соблюдаться для того чтобы осуществить погашение кредита досрочно, является добросовестное исполнение заемщиком обязанностей по оплате задолженности по кредитному договору, а именно недопущение просрочек и своевременность взноса платежей.
Как выгоднее платить для быстрого закрытия кредита?
Для заемщика самым выгодным вариантом является схема с сокращением графика платежа и перерасчетом в день зачисления средств, оплаченных досрочно. Такой способ позволяет клиенту уменьшить сумму задолженности и не переплачивать проценты. Этот способ является самым оптимальным для того, чтобы сократить срок кредита и, таким образом, быстрее погасить задолженность.
На практике Банки применяют схему с уменьшением суммы аннуитета, сохранением срока действия договора и производят расчет в дату платежа по графику. Такой вариант наиболее выгоден банкам, так как сумма уплаченных процентов получается больше чем по другим схемам.
Формулы расчета ежемесячной выплаты
Самостоятельный расчет можно произвести, используя данную формулу:
АП=СК x % / 1-(1+%)^-п), где:
- АП — размер аннуитета;
- СК – сумма займа;
- % – процентная ставка месячная;
- п – количество периодов кредитования.
Приведенные ниже расчеты являются приблизительными и иллюстрируют принципы вычислений.
Например:
- сумма займа = 2000000 рублей;
- процентная ставка = 11% годовых = 0,92% месячная;
- срок кредитования = 2 года = 24 месяца.
Таким образом, аннуитетный платеж = 2000000 x 0,0092 / (1-1,0092^-24) = 2000000 x 0,0092 / (1-0,8) = 2000000 x 0,0092 / 0,2 = 92000 рублей.
Данную формулу можно использовать при расчете суммы взносов после досрочного погашения. Для этого сначала нужно рассчитать сумму задолженности на дату внесения досрочки.
Например, после начала действия кредита прошло десять месяцев. Размер досрочного внесения – 300000 руб.
В первую очередь определяется сумма оплаченного кредита. В приведенном примере это число будет равняться сумме всех внесенных платежей + размер внесенной досрочки:
Учитывая досрочное погашение, данные для расчета будут следующими:
- сумма займа = 988000 рублей;
- процентная ставка = 11% годовых = 0,93 в месяц;
- срок оставшегося кредитования = 14 месяцев (24-10).
Аннуитет при этом будет равняться: 988000 x 0,0092 / (1-1,0092^-14) = 988000 x 0,0092 / (1-0,88) = 988000 x 0,0092 / 0,12 = 75747 рублей.
На нашем сайте вы найдете полезную информацию об . Мы расскажем о том, что это такое, каковы отличия и преимущества, а также где можно их оформить.
Плюсы и минусы преждевременного погашения
 Общая сумма платежей с аннуитетом в 92000 составит 2208000 руб. Т.е. переплата по кредиту = 208000.
Если досрочно гасить кредит, то общая сумма ежемесячных платежей составит: 92000 x 10 + 75747 x 14 = 920000 + 1060458 = 1980458. При этом необходимо учитывать 300000, которые были внесены. С их учетом на выплату кредита было потрачено 2280458 (1980458 + 300000).
Как видно из примера, общий размер выплат превышает сумму, при которой платежи совершались бы без досрочки.
Разница переплат зависит от тела кредита и суммы досрочки. В любом случае, как показывают расчеты, досрочное погашение уменьшают сумму аннуитета. Преимуществ для экономии в переплатах такое решение не предоставляет.
Принимая решение о досрочном погашении ипотеки при аннуитетных платежах важно понимать, какая цель преследуется при этом: снизить ежемесячный платеж или сэкономить на переплате. Сэкономить
в таком случае не получается, а иногда наоборот — переплата становится еще больше.
Прежде чем принять решение необходимо взвесить и произвести предварительные расчеты самостоятельно или использовать калькуляторы в интернет-ресурсах.
Право заемщика досрочно погашать кредит, в том числе ипотеку с аннуитетными платежами, закреплено нормами законодательства РФ. Правила и условия кредитования, в том числе досрочного, прописывается в кредитном договоре. Наиболее выгодными для клиента является условия, при которых сокращается срок кредитования и расчеты производятся в день оплаты.
Большинство банков прописывают условия с максимальной выгодой для себя, т.е. с пересчетом суммы аннуитета и приемом оплаты по графику, а не в день взноса досрочного платежа. При таких условиях клиент получает только уменьшение суммы ежемесячного взноса, т.е. снижая кредитную нагрузку. На практике общий итог выплат по кредиту практически не уменьшается. В некоторых случаях может превысить сумму по первоначальному расчету без досрочных оплат.
Выбирая решение досрочного внесения денежных средств в оплату кредита клиент получает снижение ежемесячного платежа без фактической экономии по переплатам.
Люди рано или поздно при взаимоотношениях с банком задумываются над вопросом, как банк считает кредиты и вклады? Человеку важно знать, как банк считает кредит, строит график платежей, считает досрочные погашения по кредиту. Данная статья проливает свет на данный вопрос. В ней приводятся формулы и показано как произвести расчет аннуитетного кредита и как рассчитать досрочное погашение займа с аннуитетными платежами.
Допустим вы пытаетесь рассчитать график платежей. Обычно в расчетах таблицы платежей обычно происходит заминка. Особенно интересен график платежей, если делаются досрочные платежи. Сам банк за вас не посчитает, а знать сколько будет платеж после досрочного погашения нужно. Ответить на данный вопрос вам поможет финансовый инструмент — кредитный калькулятор с досрочными платежами онлайн.
В нем реализован расчет займа с учетом досрочных погашений.
Возможно 2 типа досрочных погашений — с уменьшением суммы платежа и с уменьшением срока кредита.
Формула расчета аннуитетного кредита
Формула для расчета аннуитетных платежей:
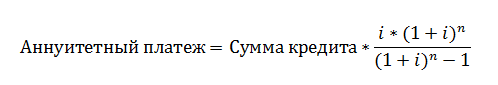
Где
- n — количество месяцев, в которые платится ипотека.
- i — процентная ставка по займу в месяц.
- В случае, если у вас указана годовая ставка, нужно поделить ее на 12. Т.е. допустим годовая ставка, 12 процентов, тогда
i = 0.12/12 = 0.01
Это значение и нужно использовать при расчете аннуитетного платежа.
Сумма кредита — сумма выданной ипотеки по договору банка.
Данная формула самая распространненная и используется в таких банках, как ВТб 24, Сбербанк, Дельтакредитбанк(ипотечный банк). Однако есть другие формулы, об этом ниже.
Пример расчета аннуитетного кредита с досрочными платежами
В результате получим следующий график платежей.

Если рассматривать расчет графика платежей аннуитетного займа, то кроме формулы аннуитетного платежа есть формулы расчета процентов ежемесячного платежа и формулы расчета суммы в погашение основного долга. Рассмотрим эти формулы:
Аннуитетный платеж = Погашение ОД + Проценты
где Погашение ОД — сумма в погашение тела займа
Проценты — сумма процентов по ссуде за месяц.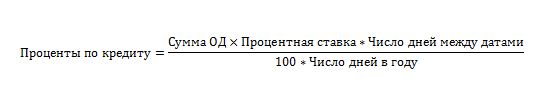
Где сумма ОД — сумма основного долга на дату расчета.
Ставка — процентная ставка в текущем периоде. Если было изменение процентной ставки, берется новая ставка.
Число дней между датами — разность в днях между датами «Дата текущего платежа» и дата предыдущего платежа.
Число дней в году — целое число дней в текущем году. Если мы считаем процентный платеж к примеру с 22 декабря 2011 по 22 января 2012 то формула процентов имеет вид.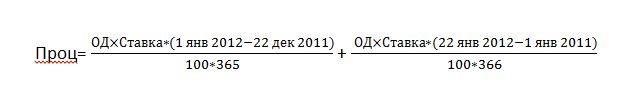
Т.е.нужно посчитать отдельно проценты за декабрь и за январь в зависимости от числа дней в году.
В нашем примере при первом платеже это делать не нужно.
Рассчитаем первый платеж в уплату процентов по указанному выше займу за сентябрь месяц(разнца между датами 31 день).
Как видно сумма ОД на первый месяц составляет 1 млн. рублей. Подставим даты, ставки и число дней в году.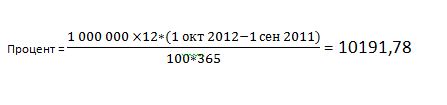
Как видно, в счет уплаты процентов должно пойти 10191.78
Произведем расчет суммы в погашение тела займа
22244.45 — 10191.78 = 12052.67
Теперь рассчитаем сумму основного долга после оплаты первого взноса по ипотеке
1000000 — 12052.67 = 987947.33
Далее проценты будут начисляться на данную сумму. Так можно посчитать график для всех платежей.
Из графика платежей видно, что сумма основного долга на 1 сентября 2012 года составляет 831206.27 рублей.
Теперь допустим, мы погасили 100000 рублей в августе 2012. Тип погашения — в уменьшение суммы займа. Т.е срок останется тем же, а ежемесячный платеж уменьшится.
Попробуем посчитать, сколько будет составлять платеж после учета досрочных погашений. В октябре будет уже новый платеж по займу с учетом досрочки.
Воспользуемся формулой для расчета аннуитетных платежей. Из всех параметров у нас изменилась только сумма основного долга после досрочного погашения в августе она равна
831206.27 — 100000 = 731206.27
Вычисленная выше сумма и будет сумма кредита после досрочного погашения.
Именно исходя из этой суммы и будет рассчитываться ежемесячный аннуитетный платеж после досрочного погашения.
Очевидно срок кредита также изменится, нужно отнять от общего срока число месяцев, прошедшее до досрочного погашения с момента выдачи займа.
Срок кредита = 60 — 13 = 47
Подставим новую сумму в формулу аннуитетного платежа получим новый платеж по займу.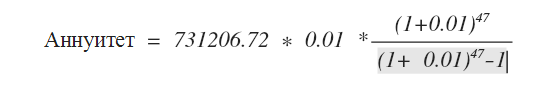
Вот как выглядят промежуточные расчеты
(1 + 0.01)^47 =1,596263443
1,596 — 1 = 0,596263443
Итоговый расчет
731209.72 * 0.01 * 1,596263443 / 0,596263443 = 19575,20374
Проверим это с помощью программы 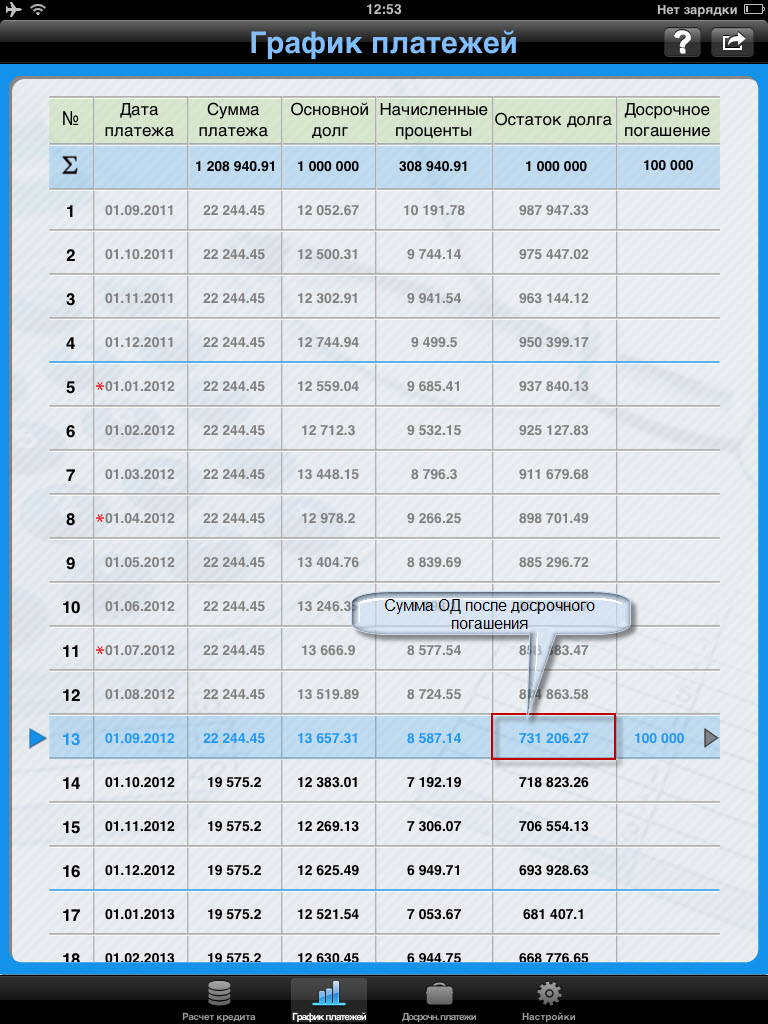
Как видно результат полностью совпадает. Также можно воспользоваться онлайн версией кредитного калькулятора. Там используется указанная выше формула аннуитетного платежа. График кредитного калькулятора может быть использован для сверки расчетов вашего кредита с расчетом банка. Иногда данные могут не совпасть. Тут есть масса причин. Одна из них — банк использует другую формулу для расчета аннуитетных платежей. На самом деле существует 3 формулы аннуитетных платежей. В знаменателе может стоять разность (n-1), (n-2) или просто n. Саму формулу можно найти в кредитном договоре. Там же указаны и параметры, которые нужно подставлять в формулу.
Вот к примеру форумла аннуитета в банке Левобережный
По формуле
Размер ежемесячного платежа — аннуитетный платеж
ПС — процентная ставка
ПП — процентный период, т.е. срок ипотеки в месяцах.
Формула немного другая. Она взята из стандартного ипотечного договора.
Вы должны понимать, что досрочное погашение с финансовой точки зрения не всегда выгодно. Предлагаю попробывать калькулятор, определяющий выгодность досрочного погашения.
Если верить статистике, две трети российских семей имеют хотя бы один кредит. Вступая в кредитные отношения с банком, должники стараются, как можно быстрее, избавиться от обременения и погасить кредит досрочно. Однако, при выдаче займа банком составляется кредитный договор с графиком погашения долга, рассчитанным на весь период кредитования.
Очевидно, что терять дополнительную прибыль в виде процентной стоимости займа, коммерческим банкам не выгодно. Именно поэтому банки не жалуют попытки досрочного погашения и заранее пытаются обезопасить свое финансовое состояние от таких сюрпризов.
В договоре могут быть указаны скрытые комиссии, штрафы за погашение кредита ранее срока окончания заемного требования и прочие финансовые уловки. Эти действия незаконны, но, поставив подпись в таком договоре, клиенту будет сложно доказать нарушение его прав и законов банком в суде.
Досрочное погашение аннуитетного кредита возможно. Нужно лишь грамотно действовать, чтобы выгодно и без участия в судебных прениях исполнить свои долговые обязательства.
Большая часть кредитов, предоставляемых коммерческими банками – это кредиты с аннуитетными платежами. Аннуитет предполагает погашение долга ежемесячными одинаковыми платежами в течение всего периода займа.
Дифференцированные платежи, в отличие от аннуитетных, имеют каждый месяц различные суммы, размер которых снижается с каждым месяцем кредитования.
Тело кредита при дифференцированных платежах делится в равных долях на весь срок кредита, а проценты по мере выплаты – уменьшаются.
Очевидно, что использование аннуитетной системы более выгодно для коммерческих банков.
В основе выгоды лежат две причины:
- Большая сумма переплаты по кредиту;
- В начале срока кредитования уплачиваются проценты, а основной долг – в конце.
Как правило, около 90% структуры ежемесячного платежа – это проценты по кредиту . Получается, что банк страхует себя аннуитетной системой, взыскивая с должника сначала свою прибыль, а уже после ее возмещения – размер предоставленной ссуды.
Клиенты, в свою очередь, либо вообще не знают о возможности дифференцированного начисления процентов, либо выбирают аннуитетную систему по причине простоты и возможности одобрения высокой суммы кредита.
Возникает вопрос, можно ли досрочно погасить аннуитетный кредит? Как выгоднее провернуть операцию в ситуации, когда проценты по кредиту выплачены до окончания срока ссуды?
Досрочное погашение кредита с аннуитетными платежами предусмотрено законом. Банку запрещено взыскивать с клиента штрафные санкции за нарушение графика кредитных платежей.
Процесс выплаты может осуществляться в двух видах:
Имея намерение досрочно погасить аннуитетный кредит, обязательно заранее уведомите банк об этом . Законом на это предусмотрено 30 дней до момента погашения.
После того, как клиент выбирает дальнейшие принципы погашения кредита, банк разрабатывает новый график погашения долга и выдает его копию должнику.
Образец заявления на досрочное погашение
Как правило, уведомление банка о намерении досрочной выплаты кредита должно быть оформлено в письменной форме. Некоторые банки не требуют заявления, ограничиваясь устным волеизъявлением.
Итак, заявление о досрочном погашении аннуитетного кредита должно выглядеть следующим образом:
Начальнику ПАО «КредитДебит»
Комнякову Петру Викторовичу
Отделение банка №12
г. Москва, ул. Горчакова, д.12
От Неклюдовой Ольги Петровны
прож.: г. Москва, ул. Толстого, д.12, кв.56
тел.: 89078967789
Заявление о досрочном погашении кредита
Я, Неклюдова Ольга Петровна, паспорт серии 75 88 номера 456733, выданный Отделением №8 УМВД РФ в Можайском районе г. Москвы 12.02.2012 года, являющаяся заемщиком банка ПАО «КредитДебит» по кредитному договору № 1256778, заключенному 13.04.2016 года, прошу досрочно прекратить действие кредитных отношений с 10.06.2017 года.
В счет исполнения кредитных обязательств по оплате остатка долга готова внести в кассу банка оставшуюся сумму неуплаты кредита в размере 42 350 руб. в любое удобное время.
Мне известно, что настоящее заявление о досрочном погашении долга будет исполнено банком в случае получения его в течение 30 дней до момента погашения кредита. Прошу рассмотреть мое заявление в кратчайшие сроки и уведомить меня по телефону о возможности погашения оставшейся суммы.
Ясно, что досрочное погашение аннуитетного кредита создает неоднозначную ситуацию, при которой в первой половине срока кредита Вы выплатили проценты за весь период пользования денежными средствами.
Появляется вопрос относительно того, выгодно ли гасить аннуитетный кредит досрочно? Ни у кого не возникает сомнения, что такая ситуация несправедлива. Очевидно, что банк обязан вернуть клиенту сумму излишне уплаченных им процентных платежей.
Досрочное погашение аннуитетного кредита всегда подразумевает экономию на процентах. Банки не имеют права отказать Вам в перерасчете процентов.
Несмотря на то, что большая часть кредитных учреждений осуществляет свою деятельность в рамках закона и вполне добросовестно, неприятные ситуации все же случаются.
Если банк не произвел перерасчет процентов за срок использования займа, бывшему должнику придется сначала выплатить требуемую сумму для закрытия кредитного договора.
После клиент имеет право обратиться в суд и в судебном порядке взыскивать незаконно списанные проценты.
Ипотека – это более обременительный кредит, чем потребительский . Срок кредитования может составлять чуть ли не половину жизни человека. При этом квартира или дом до окончания ипотечного договора будут находиться во владении банка.
Именно поэтому с ипотекой чаще других кредитов должники пытаются расстаться как можно быстрее. Выгодно ли гасить ипотеку досрочно при аннутитетных платежах?
Ипотеку можно выплатить как при аннуитетной системе кредитования, так и при дифференцированной. Таким же образом, как и при обычном кредите, нужно уведомить банк об этом за 30 дней.
В заявлении лучше отразить возможность безакцепного списания денежных средств. Это позволит решить ряд проблем:
- Неоднократно сносить суммы для досрочного погашения;
- Не посещать каждый раз банк при досрочном частичном погашении;
- Не писать несколько раз заявление на досрочное погашение.
Как правило, минимально досрочный единичный взнос по ипотеке не должен быть меньше 15 тыс. руб.
При высокой инфляции, как утверждают экономисты, погашать досрочно ипотеку в банке не очень целесообразно. Полезнее в финансовом отношении было бы вложить деньги в другие активы. Задолженность при этом обесценится сама.
Сбербанк позволяет своим клиентом досрочно погасить ипотеку при аннуитетной системе взыскания.
Досрочное погашение ипотеки при аннуитетных платежах в Сбербанке в 2019 году имеет ряд особенностей:
В Сбербанке ипотека может быть погашена в счет материнского капитала . Также сумма имущественного вычета может пойти на уплату ипотечного кредита.
После полного досрочного погашения ипотеки в Сбербанке не забудьте снять обременение с квартиры, аннулировать страховку по кредиту и получить в банке справку о закрытии кредитного обязательства и прекращении ипотечного договора.
Долгое время досрочное погашение кредита никак не регулировалось на законодательном уровне. Это ущемляло права клиента и прямо противоречило Закону «О защите прав потребителей». Согласно ему, клиент, оплативший услугу, не пользующийся ею, имеет право вернуть свои деньги.
Сегодня должники надежно защищены и имеют полное право на досрочное погашение аннуитетного кредита и возмещения излишне уплаченных сумм процентов.
Все штрафные санкции, нарушение сроков исполнения заявления о досрочном погашении и иные уловки – незаконны. Они могут быть обжалованы в судебном порядке.
Взяв ипотечный кредит, многие стремятся при первой же возможности погасить его досрочно. Как правило, речь идет о частичных досрочных погашениях, а не полной сумме оставшегося долга. Очевидно, что досрочное погашение привлекает как возможностью раньше рассчитаться перед банком, так и, в конечном итоге, уменьшить общую сумму переплаты по ипотеке.
Итак, собрав какую-то сумму для частичного досрочного погашения, вы пишите заявление в банке, где просят указать, каким образом пересчитывать график платежей и предложено два варианта
- Уменьшить срок кредита . Т. е. ваш ежемесячный платеж остается таким, каким он был и раньше, но общий срок ипотеки при этом уменьшается.
- Уменьшить месячный платеж . Иными словами, срок кредита не меняется, но уменьшается ваш ежемесячный платеж, как следствие, уровень обязательств по уплате ежемесячного платежа становится меньше.
Что выгоднее? Попробуем разобраться. Есть популярное мнение, что первый вариант, предусматривающий уменьшение срока, выгоднее второго. Казалось, как можно было бы в этом усомниться? Возьмем для примера на 1 000 000 рублей на 3 года. И через год будем погашать 500 000 досрочно. поможет рассчитать для переплату в 111 696,24 рублей, и для в 130 656,11 рублей. Вроде бы все верно с утверждением: первый вариант кажется более выгодным. Однако давайте чуть подробней всмотримся в эти графики платежей.
Согласно первому графику ежемесячный платеж остается 33 214,31 рублей.
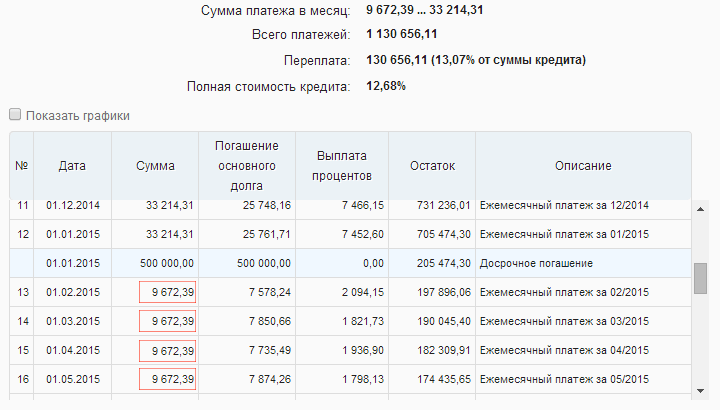
Согласно второму - 9 672,39 рублей. В этой ситуации довольно странно сопоставлять эти два варианта по величине итоговой переплаты, поскольку, они, очевидно, неравнозначны. В первом случае мы в разы должны больше платить в месяц, было бы странно при этом требовать от второго варианта такой же переплаты. Давайте уберем эту несправедливость, и будем в месяц во втором варианте тратить такую же сумму, как и первом. Для этого разницу ежемесячными платежами будем направлять на досрочное погашение. Т.е. помимо уплаты 9 672.39 ежемесячного платежа, добавим (33 214,31 - 9 672,39) 23 541,92 рублей на досрочное погашение, снова сделаем это погашение по варианту снижения ежемесячного платежа, оставляя исходный срок неизменным. Поступим так и с последующими платежами. Здесь можно увидеть расчет
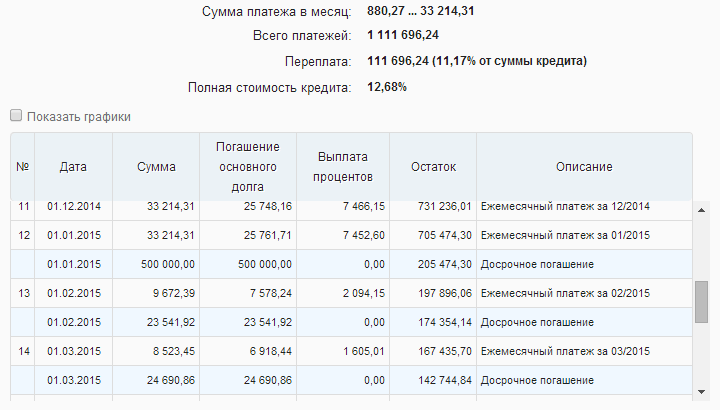
Как видно, в этом случае величина переплаты до копейки совпадает с первым вариантом, поэтому оба варианта досрочного погашения с уменьшением срока или уменьшением месячного платежа равноценны по величине переплаты , если погашать кредит по указанной выше схеме. Если вспомнить, что второй вариант обладает дополнительной особенностью в части уменьшения рисков: снижая величину обязательного ежемесячного платежа, ваша финансовая устойчивость становится выше: в случае наступления каких-либо непредвиденных обстоятельств, когда доход может уменьшиться, риски по невыплате кредита меньше из-за уменьшенного обязательного ежемесячного платежа. В таких условиях второй вариант погашения кажется идеальным: одновременно снижая риски, вы не переплачиваете дополнительно кредитору.
Конечно, стоит отметить, что на практике бывают ограничения, которые могут изменить взгляд на выбор варианта с меньшей переплатой. Сюда могут относиться следующие особенности:
- минимальная сумма досрочного погашения . Довольно типична ситуация, когда в кредитом договоре обозначена такая сумма, ниже которой досрочное погашение просто невозможно. В этом случае, если разница между ежемесячными платежами, которую предполагалось каждый месяц направлять на досрочное погашение долга, станет меньше указанной пороговой суммы, то погашение можно будет осуществлять только после того, как набежит в течение нескольких месяцев достаточная для этого сумма. В этом случае переплата между двумя вариантами будет тем более заметной, чем больше будет требоваться времени на накопление минимально возможной суммы для досрочного погашения.
- Штрафы, связанные с досрочным погашением . Как видно во втором варианте погашения требуется большее количество таких операций, поэтому факт применимости штрафов в большем количестве может негативно сказаться на привлекательности варианта снижения ежемесячного платежа.
- Комиссии по досрочному погашению . Ситуация, во многом аналогична штрафам. Стоить отметить, что некоторые кредитные организации любят отличать понятия «штрафы» и «комиссии». Так, например, заявить в своих маркетинговых материалах, что досрочные погашения по ипотечному кредиту предполагаются без каких-либо штрафов, а в сборнике тарифов можно будет обнаружить комиссию «за пересчет графика платежей при досрочном погашении». С комиссиями ситуация осложняется тем, что, как правило, они могут возникнуть из-за необходимых сопутствующих расчетно-кассовых операций, и явно не будут сформулированы как относящиеся к досрочному погашению по ипотеке. Наиболее это актуально для случая, когда ваш ипотечный кредит банк перепродал какой-либо другой организации, но при этом вы по-прежнему вносите ежемесячные платежи в тот банк, где подписывали кредитный договор. В этом случае, свои ежемесячные платежи вы перечисляете на счет нового владельца закладной. Это может быть как счет организации в этом же банке, так и вообще межбанковский перевод. При этом у банка может быть особый режим комиссий для кредитов, которые он перепродал. Так для ежемесячных платежей комиссии могут отсутствовать, но вот если вы захотите осуществить досрочное погашение, то тут могут вступить полноценные тарифы для межбанковских переводов, например в 3% от суммы перевода.
- Необходимость каких-то дополнительных формальных процедур . Для досрочного погашения, как минимум, требуется писать заявление. Для этого необходимо специально приехать в банк, отстоять очередь, потратить время. Принимая во внимание, что, такое заявление часто требуется подать не позднее определенного количества дней до даты уплаты ежемесячного платежа, то возможно для этого придется планировать отдельный визит. Во втором варианте в силу большего количества досрочных погашений будет требоваться больше ваших временных затрат на такие процедуры.
Любому из нас понятно, что банкам невыгодно досрочное погашение кредитов. Ведь им нужно и возместить проценты физическим и юридическим лицам по привлеченным средствам, и получить прибыль. Это означает, что каждое «внеплановое» погашение - это «удар» по доходности кредитного учреждения. Поэтому банками ранее либо устанавливались ограничения по срокам, либо взималась неустойка за досрочное погашение. Закон был на стороне банкиров, но, благодаря тому, что президентом были одобрены , с января 2012 года стало возможным досрочное погашение кредита без особого ущерба для кошелька заемщиков.
Если вы еще только собирается взять кредит, следует заранее поинтересоваться, возможно ли досрочное погашение, имеются ли варианты и насколько это будет вам выгодно.
Если же вы твердо решили досрочно погасить кредит при аннуитетной форме платежей, то следуйте нижеприведенным советам:
- Заключая кредитный договор, напишите заявление на безакцептное досрочное погашение кредита при поступлении средств на ваш счет, который открыт в банке-кредиторе. Благодаря этому вам не придется всякий раз приезжать в банк, чтобы написать специальное заявление (как правило, чтобы сделать досрочный платеж, вам необходимо будет предоставить банку заявление, в котором будет указана сумма). Это значит, что базакцептное списание очень выручит вас в том случае, если вы не хотите тратить время на поездки в банк, а будете перечислять средства на досрочное погашение либо безналичным способом, либо с помощью терминалов, банков и прочих устройств с функцией приеме наличных.
- Не ленитесь каждый раз уточнять у кредитного инспектора дату зачисления средств на счет (при безналичном переводе) и дату погашения кредита, поскольку деньги или проводка имеют особенность «зависать».
- Сделав последний взнос, сохраняйте некоторое время всю информацию, подтверждающую факт погашения кредита. Она может пригодиться в случае недоразумений.
В случае с аннуитетными платежами, заемщиком, по сути, авансируются проценты. К примеру, вы брали кредит на 6 месяцев, но пользовались им 3 месяца, а на четвертом уже вернули его. Но получается так, что в составе первых платежей вы внесли такие проценты, будто вы пользовались кредитными средствами и 4-й, и 5-й, и 6-й месяцы.
Когда досрочного погашения нет, то проценты уплачиваются согласно договору. Если же имела место «досрочка», то аннуитет может содержать в себе излишне уплаченные проценты. Если сказать проще, то заемщик, исходя из фактического срока погашения, переплатил.
В случае досрочного погашения (как частичного, так и полного) кредита Сбербанку при аннуитетном способе вам необходимо будет сделать следующее:
- обратиться в любой удобный день в то отделение Банка, в котором заключался кредитный договор;
- сообщить сотруднику о намерении полностью погасить кредит или внести сумму, превосходящую ежемесячный взнос в ближайшую дату, которая определена графиком;
- после того как сотрудник составит новый график, подписать его;
- обеспечить поступление денежных средств на счет погашения не 21:00 в день осуществления досрочного погашения (по графику) в указанной сумме.
В Сбербанке преобладают кредиты именно с этим типом платежей. К ним относятся очень популярные в последнее время ипотека и автокредиты. Исходя из условий досрочного погашения Сбарбанка, клиент имеет право досрочно погасить кредит полностью или частично, если сумма досрочного внесения будет не менее 15 000.00 рублей.Нередко клиенты сталкиваются с затруднениями при расчете досрочного погашения кредита. Постараемся пролить свет на эту проблему.
Расчет досрочного погашения при аннуитетных платежах
В случае с аннуитетными платежами используется 2 типа досрочных погашений:
- Погашение, после которого уменьшается сумма ежемесячного платежа.
- Погашение материнским капиталом.
Так как второй способ в основном применяется для ипотечных выплат, то остановимся на первом.Предположим, вы взяли кредит на полтора года под 15% годовых на сумму 150 000.00 рублей и в течение 2-х месяцев платили по установленному графику, а в 3-м месяце, кроме установленной суммы, внесли еще 40 000 руб .Теперь, чтобы рассчитать досрочное погашение, вам необходимо будет выполнить следующие действия:
- Вычислить оставшуюся сумму долга по кредиту, отнять от нее сумму досрочного погашения;
- Определить остаток срока после погашения;
- С помощью формулы аннуитета рассчитать следующий платеж.
Вычисления:
- Для определения остатка долга берем первоначальную сумму долга, отнимаем от нее внесенные за 3 месяца платежи «в погашение долга» и сумму досрочного погашения.
Получаем следующее: 150 000.00 - 7 482.72 - 7 576.25 - 7 670.96 - 40 000.00 = 87 270.06 руб .
- Новый срок кредита определяется путем вычитания номера платежа от общего количества месяцев кредитования.
18 - 3 = 15. Новый срок кредита равен 15 месяцам .
- Теперь вы имеете как бы новый кредит со следующими данными:
- S (сумма) - 87 270.06 ;
- N (срок) - 15 месяцев ;
- Р (процентная ставка) - 15% .
- 40 000.00 - досрочный платеж;
- 87 270.06 - остаток долга с вычетом досрочного платежа.
Чтобы определить сумму платежа после досрочного погашения, достаточно подставить полученные данные в формулу аннуитета : , но для начала надо рассчитать месячную процентную ставку: m = P:100:12 = 15:100:12 = 0,0125.Итак, наш следующий платеж будет равен 87 270.06 × = 6 416.92 Проверим свои вычисления на онлайн-калькуляторе и узнаем из полученной таблицы, которая является продолжением предыдущей, суммы последующих платежей в погашение долга и в погашение процентов:
0 -87 270.000.000.00 87 270.0011/46 416.655 325.781 090.880.0081 944.2221/56 416.655 392.351 024.300.0076 551.2231/66 416.655 459.76956.900.0071 092.1141/76 416.655 528.00888.650.0065 564.1151/86 416.655 597.10819.550.0059 967.0161/96 416.655 667.07749.590.0054 299.9471/106 416.655 737.90678.750.0048 562.0481/116 416.655 809.63607.030.0042 752.4191/126 416.655 882.25543.410.0036 870.16102/16 416.655 955.78460.880.0030 914.38112/26 416.656 030.22386.430.0024 884.16122/36 416.656 105.60311.050.0018 788.55132/46 416.656 181.92234.730.0012 596.63142/56 416.656 259.20157.460.006 337.44152/66 416.656 337.4479.220.000.00
Как видите, разница лишь в копейках. Из приведенных примеров можно сделать вывод, что досрочное погашение аннуитета не так уж и выгодно, поскольку при определении новой суммы долга вычитаются только платежи в погашение долга, а те, которые идут на погашение процентов (а они как раз в начале кредитования - максимальные) просто дарятся банку. В некоторых банках все же можно получить переплаченные проценты, но они пересчитываются уже при окончательном закрытии кредита (когда есть возможность установить реальный срок пользования деньгами).
Как рассчитать излишне уплаченные проценты
Чтобы рассчитать излишне уплаченные проценты, необходимо взять проценты, начисленные по кредитной ставке, указанной в договоре, и посчитать, какая их часть приходится на месяцы, во время которых заемщик фактически пользовался деньгами. Предположим, в составе аннуитета, согласно формуле, указанной в договоре, вами заплачено процентов за 7 месяцев по годовому кредиту в размере 3350 рублей. Если учесть, что фактически срок кредита стал меньшим, то и набежавшие проценты меньше - их сумма 2500 рублей. В данном случае банк должен вернуть 850 руб. (3350-2500), так как это были проценты, которые заемщик внес авансом.
В коммерческих кредитах аннуитеты не очень распространены, чаще всего их можно встретить в потребкредитовании. У кредитования коммерческих организаций имеются свои особенности - досрочный возврат кредита для них запрещен по инициативе заемщиков. В этом случае возврат процентов возможен лишь тогда, когда банком досрочно взыскивается задолженность по причине ухудшения обеспечения по кредиту.
Если вы желаете рассчитать, какие суммы вам придется вносить по кредиту при аннуитетной форме платежей , а также то, как они изменятся после досрочного погашения , то воспользуйтесь кредитным калькулятором аннуитетных платежей , размещенным на данной странице.
Займы до 100 000 рублей
- до 100 000 рублей
- 1 год.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации