
Поля в платежных поручениях для отправки налогов. Заполнение нового бланка (формы) платежного поручения
К организации или физлицу могут быть применены налоговые санкции в виде денежного взыскания - штрафа. О том, как оформить платежное поручение на уплату штрафа (п.п. 1,2 ст. 114 НК РФ) расскажем в нашей консультации и приведем пример такой платежки.
Как оформить платежку на штраф в налоговую
При оформлении платежного поручения на перечисление платежей в бюджетную систему РФ необходимо руководствоваться Правилами, утв. Приказом Минфина России от 12.11.2013 № 107н, а также Положением, утв. Банком России 19.06.2012 № 383-П.
Для того, чтобы обязанность по перечислению штрафа считалась исполненной, необходимо правильно указать в платежке счет Федерального казначейства и наименование банка получателя (пп. 4 п. 4 , п. 8 ст. 45 НК РФ). Но с 2019 года счет Федерального казначейства можно уточнить (п.7 ст.45 НК РФ). Это значит, что, совершив ошибку в счете, не придется возвращать деньги и заново платить штраф. Проблему можно будет решить посредством уточнения платежа.
Чтобы узнать эти реквизиты, можно обратиться в свою налоговую инспекцию, воспользоваться сервисом «Адрес и платежные реквизиты Вашей инспекции » на сайте ФНС nalog.ru или на нашем сайте.
Один из важных показателей платежного поручения на уплату штрафа - код бюджетной классификации (КБК), отражаемый в поле 104 платежного поручения (п. 5 Правил, Приложение 2 к Приказу Минфина от 12.11.2013 № 107н).
Эти коды, применяемые в 2019 году, можно посмотреть на . Необходимо учитывать, что при уплате штрафов 14-17-ый разряды КБК принимают значение 3000 (за исключением отдельных видов страховых взносов).
Поясним заполнение иных полей платежного поручения на уплату организацией или ИП своего штрафа (Правила указания информации, Приложение № 2 к Приказу Минфина от 12.11.2013 № 107н):
| Поле | Что указывается | Как заполнить |
|---|---|---|
| 101 | Статус плательщика | 01 (если налогоплательщик - организация); 09 (если налогоплательщик - ИП); 02 (для налогового агента) |
| 105 | ОКТМО | ОКТМО по месту нахождения организации (месту жительства ИП) |
| 106 | Основание платежа | ТР — погашение задолженности по требованию налогового органа; АП — погашение задолженности по акту проверки; и др. |
| 107 | Показатель налогового периода | Если в поле 106 приведен статус «ТР», в поле 107 указывается срок уплаты (ДД.ММ.ГГГГ), установленный в требовании; если «АП» — указывается 0. |
| 108 | Номер документа-основания платежа | ТР — номер требования налогового органа; АП — номер решения о привлечении к ответственности. При указании номера соответствующего документа знак «№» не ставится. |
| 109 | Дата документа основания платежа | Указывается дата документа, являющегося основанием платежа (дата требования, решения), в формате ДД.ММ.ГГГ |
| 22 | Код | При уплате штрафа на основании требования налогового органа указывается УИН платежа. Если УИН не указан, а также в иных случаях указывается 0. |
| 24 | Назначение платежа | К примеру, «Уплата штрафа по транспортному налогу за 2018 г. на основании требования ИФНС №21 по г. Москве от 04.04.2019 № 641703» |
Образец платежки на уплату штрафа
На странице приведен пример платежного поручения на уплату штрафа по транспортному налогу за 2018 год.
Приведем платежное поручение с расшифровкой полей с 2017 года. Это позволит вам разобраться со всеми реквизитами, которые есть в платежке.
Наверху платежки указывают ее номер (поле 3) и дату, на которую составили документ (поле 4).
Сведения о плательщике
В после 101 отражают статус плательщика. Это может быть:
- 01 – для компаний-плательщиков налогов;
- 02 – для налоговых агентов;
- 08 – при уплате взносов на травматизм;
- 09 – у ИП;
- 14 – для страхователей (по взносам на пенсионное, социальное и медстрахование);
- 22 – для участника консолидированной группы налогоплательщиков.
Реквизиты компании заполняют в следующем порядке:
- наименование организации или обособленного подразделения (поле 8);
- ИНН (или КИО – для иностранной организации) (поле 60);
- КПП организации, обособленного подразделения или код, присвоенный по месту нахождения недвижимости (поле 102);
- наименование банка, в котором открыт счет, БИК банка, номер корреспондетского счета и счета компании (поля 9, 10 – 12).
Данные о платеже
Каждый налог, авансовый платеж по нему или страховой взнос компании и предприниматели перечисляют в бюджет отдельным платежным поручением – по реквизитам той ИФНС или фонда, в которые отчитываются. При этом поле 15 (номер корреспондирующего счета банка) в данном случае не заполняют. Реквизиты ИФНС или фонда:
- ИНН (поле 61);
- КПП (поле 103);
- наименование после наименования субъекта РФ, в котором уплачивают налог или взнос, например «УФК по г. Москве (ИФНС № 77 по г. Москве) (поле 16);
- наименование и БИК банка, номер счета (поля 13, 14, 17).
В платежке бухгалтеру нужно подробно заполнить сведения о сумме, которые перечисляют в бюджет.
Сведения о платеже:
- очередность платежа – цифрами от 1 до 5 (поле 21);
- назначение платежа (поле 24);
- сумма платежа – прописью и цифрами (поля 6 и 7);
- код платежа (0 или УИН , указанный в требовании инспекторов) (поле 22).
УИН указывают в платежке, если налог или штраф платят по выставленному налоговиками требованию. Он состоит из 20 или 25 знаков, которые не бывают одновременно нулями. Но если платеж производится без документов, содержащих этот идентификатор (например, авансовый или текущий платеж по налогу на основании расчета), то в реквизите платежного поручения ставят один ноль.
В платежке также отражают номер документа, на основании которого перечисляют деньги (поле 108). Номер документа по текущим платежам – 0. Также ставят дату документа (поле 109) в формате ДД.ММ.ГГГГ. Это, например, дата декларации, на основании которой начислили налог.
Основание платежа (поле 106) фиксируют двумя большими буквами:
- ТП – текущие налоговые платежи;
- ЗД – недоимка;
- ТР – недоимка по требованию инспекторов;
- АП – недоимки на основании акта проверки до выставления ИФНС требования.
Налоговый период (поле 107) отражают в платежке в формате ХХ.YY.ГГГГ:
ХХ – периодичность уплаты налога:
- месячный платеж – МС;
- квартальный платеж – КВ;
- полугодовой платеж – ПЛ;
- годовой платеж – ГД.
YY – номер периода, за который уплачивается налог:
- номер месяца – от 01 до 12;
- номер квартала – от 01 до 04;
- номер полугодия – 01 или 02;
- при уплате налога раз в год – 00.
ГГГГ – год, за который уплачивается налог.
Например, компания платит НДС за I квартал 2017 года, в платежке запишут: КВ.01.2017.
Платежное поручение в 2018-2019 годах - образец этого документа вы увидите в этой статье. Какова его форма, по каким правилам он заполняется, были ли в последнее время изменения? Рассмотрим, как заполнить платежное поручение в 2018-2019 годах.
Форма платежного поручения в 2018-2019 годах (скачать бланк)
Платежное поручение — это форма по ОКУД 0401060. Она содержится в приложениях 2 и 3 к положению Банка России «О правилах осуществления перевода денежных средств» от 19.06.2012 № 383-П. Скачать платежное поручение можно на нашем сайте.
Форма всем давно знакома. Она действует на протяжении многих лет и кардинально ни разу не менялась.
Заполнение платежного поручения в 2018-2019 годах
При заполнении платежного поручения следует руководствоваться:
- положением № 383-П;
- приказом Минфина России «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации» от 12.11.2013 № 107н — при составлении платежек по налогам, сборам и взносам.
Представим небольшую пошаговую инструкцию. При этом будем ориентироваться на заполнение реквизитов бумажного поручения, хотя в настоящее время мало кто делает платежки просто на бланке. Как правило, для этого пользуются специальными бухгалтерскими программами, а при электронных платежах — программным обеспечением типа «Банк — клиент».
Шаг 1. Указываем номер и дату платежки.
Нумерация платежных поручений производится в хронологическом порядке. Номер должен быть отличен от нуля и содержать не больше 6 символов. Дата в бумажном документе приводится в формате ДД.ММ.ГГГГ. В электронном поручении дата заполняется в формате, установленном банком.
Шаг 2. Указываем вид платежа.
Он может иметь значения «Срочно», «Телеграфом», «Почтой». Возможно и иное значение или его отсутствие, если такой порядок заполнения установлен банком. В электронной платежке значение указывается в виде кода, установленного банком.
Шаг 3. Статус плательщика.
Его указывают в поле 101, но только по платежам в бюджет. Перечень кодов статуса приведен в приложении 5 к приказу Минфина России от 12.11.2013 № 107н. Обычному плательщику могут пригодиться следующие:
- 01 — налогоплательщик (плательщик сборов) — юридическое лицо;
- 02 — налоговый агент;
- 06 — участник внешнеэкономической деятельности — юридическое лицо;
- 08 — плательщик — юридическое лицо (индивидуальный предприниматель), осуществляющее перевод денежных средств в уплату страховых взносов и иных платежей в бюджетную систему Российской Федерации;
- 09 — налогоплательщик (плательщик сборов) — индивидуальный предприниматель;
- 10 — налогоплательщик (плательщик сборов) — нотариус, занимающийся частной практикой;
- 11 — налогоплательщик (плательщик сборов) — адвокат, учредивший адвокатский кабинет;
- 12 — налогоплательщик (плательщик сборов) — глава крестьянского (фермерского) хозяйства;
- 13 — налогоплательщик (плательщик сборов) — иное физическое лицо (клиент банка (владелец счета));
- 14 — налогоплательщик, производящий выплаты физическим лицам;
- 16 — участник внешнеэкономической деятельности — физическое лицо;
- 17 — участник внешнеэкономической деятельности — индивидуальный предприниматель;
- 18 — плательщик таможенных платежей, не являющийся декларантом, на которого законодательством Российской Федерации возложена обязанность по уплате таможенных платежей;
- 19 — организации и их филиалы (далее — организации), составившие распоряжение о переводе денежных средств, удержанных из заработной платы (дохода) должника — физического лица в счет погашения задолженности по платежам в бюджетную систему Российской Федерации на основании исполнительного документа, направленного в организацию в установленном порядке;
- 21 — ответственный участник консолидированной группы налогоплательщиков;
- 22 — участник консолидированной группы налогоплательщиков;
- 24 — плательщик — физическое лицо, осуществляющее перевод денежных средств в уплату страховых взносов и иных платежей в бюджетную систему Российской Федерации;
- 25 — банки-гаранты, составившие распоряжение о переводе денежных средств в бюджетную систему Российской Федерации при возврате суммы налога на добавленную стоимость, излишне полученной налогоплательщиком (зачтенной ему), в заявительном порядке, а также при уплате акцизов, исчисленных по операциям реализации подакцизных товаров за пределы территории Российской Федерации, и акцизов по алкогольной и (или) подакцизной спиртосодержащей продукции;
- 26 — учредители (участники) должника, собственники имущества должника — унитарного предприятия или третьи лица, составившие распоряжение о переводе денежных средств на погашение требований к должнику по уплате обязательных платежей, включенных в реестр требований кредиторов, в ходе процедур, применяемых в деле о банкротстве;
- 27 — кредитные организации или их филиалы, составившие распоряжение о переводе денежных средств, перечисленных из бюджетной системы Российской Федерации, не зачисленных получателю и подлежащих возврату в бюджетную систему Российской Федерации;
- 28 — участник внешнеэкономической деятельности — получатель международного почтового отправления.
Подробнее о статусе плательщика читайте в этом материале .
Шаг 4. Указываем сумму платежа.
Величина оплачиваемой суммы в платежке приводится цифрами и прописью.
Сумма прописью указывается с начала строки с заглавной буквы — в рублях и копейках (копейки пишутся цифрами). При этом слова «рубль» и «копейка» пишутся полностью, без сокращения. Если сумма в целых рублях, то копейки можно не указывать.
В сумме цифрами рубли отделяются от копеек знаком «-». Если платеж без копеек, после рублей ставят знак «=».
Например:
- сумма прописью «Двенадцать тысяч триста сорок пять рублей пятьдесят копеек», цифрами «12 345-50»;
- или сумма прописью «Десять тысяч рублей», цифрами «10 000=».
В электронном поручении сумма платежа цифрами указывается в формате, установленном банком.
Шаг 5. Заполняем реквизиты плательщика.
- ИНН и КПП;
- наименование или Ф. И. О., если вы ИП или другое самозанятое лицо;
- банковские реквизиты: номер счета, наименование банка, его БИК и корреспондентский счет.
Как правило, реквизиты уже забиты в программу, поэтому заполнять их не придется. В то же время если у вас, например, несколько расчетных счетов, убедитесь, что указали тот, с которого собирались перевести деньги.
Шаг 6. Заполняем реквизиты получателя.
Они те же, что и у плательщика:
- ИНН и КПП;
- наименование;
- реквизиты счета.
Если заполняется платежное поручение на уплату налогов, то в качестве получателя указывается соответствующее УФК, а рядом в скобках — наименование администратора доходов (инспекции или фонда). Реквизиты для уплаты можно узнать в ИФНС или фонде.
Если платеж не налоговый, платежные реквизиты берутся, например, из договора или счета на оплату.
Шаг 7. Приводим дополнительные коды и шифры.
Это таблица под банковскими реквизитами получателя платежа. В ней всегда указываются:
- Вид операции. Платежному поручению присвоен шифр 01.
- Очередность платежа. Платежи контрагентам и в счет самостоятельной уплаты налогов, сборов, взносов имеют 5-ю очередь.
- Код. Для текущих налоговых и неналоговых платежей нужно проставить 0. Если оплата идет по документу, в котором есть УИП (уникальный идентификатор платежа), проставляется 20-значный код УИП.
Шаг 8. Указываем информацию о платеже.
Если платеж не налоговый, все просто. В поле 24 нужно указать, на основании чего осуществляется платеж. Это может быть номер договора, счета и т. п. Также здесь приводится информация об НДС (ставке, сумме налога) или делается пометка: «НДС не облагается».
В платежках по налогам дополнительно требуется заполнить ряд ячеек над полем 24.
В первую очередь отражается КБК в соответствии с приказом Минфина России от 01.07.2013 № 65н.
О применяемых в настоящее время КБК читайте в этой статье .
Далее идет код по ОКТМО в соответствии с Общероссийским классификатором территорий муниципальных образований (утвержден приказом Росстандарта от 14.06.2013 № 159-СТ). Он должен совпадать с ОКТМО в декларации по соответствующему налогу.
В следующей ячейке указывается двузначный код основания платежа. Основные коды следующие:
- ТП — платежи текущего года;
- ЗД — добровольное погашение задолженности по истекшим налоговым, расчетным (отчетным) периодам при отсутствии требования налогового органа об уплате налогов (сборов);
- ТР — погашение задолженности по требованию налогового органа об уплате налогов (сборов);
- АП — погашение задолженности по акту проверки.
Следующее поле — налоговый период. В формате ХХ.ХХ.ХХХХ приводится либо периодичность уплаты налогового платежа, либо конкретная дата его уплаты. Периодичность может быть месячной (МС), квартальной (КВ), полугодовой (ПЛ) или годовой (ГД).
Образцы заполнения показателя налогового периода:
МС.02.2018; КВ.01.2018; ПЛ.02.2018; ГД.00.2018; 04.09.2018.
Поле 110 «Тип платежа» не заполняется.
Шаг 9. Подписываем платежное поручение.
Платежку на бумаге должно подписать лицо, чья подпись есть в банковской карточке. Электронное поручение подписывает тот, кто владеет ключом подписи. При наличии печати она проставляется на бумажном экземпляре.
Пример заполнения платежного поручения в 2018-2019 годах: образец
Покажем образец заполнения платежного поручения в 2018-2019 годах на условном примере.
Допустим, организации ООО «ИКС» требуется заплатить НДФЛ за сентябрь 2018 года в размере 22 340 руб.
О сроках, установленных для оплаты НДФЛ по зарплате, читайте в материале «Когда перечислять подоходный налог с зарплаты?» .
Особенностью поручения будут:
- статус плательщика — код 02, так как организация-плательщик является налоговым агентом;
- КБК для НДФЛ — 18210102010011000110;
- основание платежа — код ТП, т. к. это платеж текущего периода;
- периодичность уплаты — МС.09.2018, поскольку это платеж за сентябрь 2018 года.
Скачать образец заполнения платежного поручения - 2018-2019 можно на нашем сайте.
Итоги
Поля платежного поручения могут быть заполнены частично или полностью в зависимости от вида платежа (обычный или налоговый). Поле 22 «Код» может принимать значение 0 или быть заполнено, если известен идентификатор платежа. При налоговых платежах в платежном поручении дополнительно заполняются поля 104-109.
Все организации, осуществляющие предпринимательскую деятельность, обязаны не только отчитываться в налоговую инспекцию о полученной прибыли, но и своевременно осуществлять расчеты с соответствующими бюджетами. Чтобы отчитаться, необходимо представить в ИФНС расчет в виде налоговой декларации по налогу на прибыль и пояснения к ней (в случае необходимости).
Расчетным документом для уплаты, как и в предыдущих годах, является платежное поручение (или попросту «платежка»). Хоть налог и федерального уровня, уплачивать его следует по разным бюджетам:
- федеральному;
- региональному.
В 2019 году в бюджет субъекта перечисляется 17%, а в федеральный — 3%, при условии, что у организации отсутствуют льготы на применение пониженных ставок (284 ст. НК РФ).
Для уплаты организация должна заполнить два расчетных документа: один — в федеральный бюджет, а второй — в бюджет региона. Основные различия в реквизитах заключаются в назначении платежа и коде бюджетной классификации, которые определяются .
Крайние сроки оплаты налога на прибыль
Сроки и порядок уплаты указаны в Налоговом кодексе в статьях 287 и 289. Крайняя дата зависит от способов исчисления авансов.
Если организация проводит ежемесячные расчеты, то крайний срок — до 28-го числа месяца, следующего за отчетным.
Для квартальных — до 28-го числа месяца, следующего за отчетным кварталом.
Если крайний срок выпадает на праздничный или выходной день, то обязательства выполняются в ближайший рабочий день. Такая особенность установлена п. 7 ст. 6.1 НК РФ.
Как заполнять платежку
Составим образец платежного поручения на налог на прибыль 2019 года и рассмотрим особенности заполнения с учетом полей, на которые стоит обратить особое внимание.
|
Номер поля платежки |
Значение |
|---|---|
|
3 и 4 «Номер и дата документа» |
Сформируйте документ не позднее крайнего срока уплаты налога, чтобы не допустить штрафных санкций от ИФНС. Устанавливайте нумерацию с соблюдением хронологии, иначе банк вернет расчетный документ. |
|
6 и 7 «Сумма документа» |
Укажите суммы прописью в поле 6 и цифрами в поле 7. Для перечисления налоговых платежей в ИФНС соблюдайте правило округления, в соответствии с п. 6 ст. 52 НК РФ и письмом ФНС от 19.05.2016 № СД-4-3/8896. То есть если сумма менее 50 копеек — не учитываем, 50 копеек и более — округляем до полного рубля. Пример: 1000,49 рубля, к оплате — 1000 рублей, 1000,51 рубля — к оплате 1001 рубль. |
|
8-12 «Информация о плательщике» |
Заполните наименование организации, ИНН и КПП, расчетный (лицевой) счет, наименование банка (кредитной организации), реквизиты (банка, кредитной организации). |
|
13-17 «Информация о получателе» |
Отразите аналогичные данные получателя, в нашем случае — реквизиты ИФНС. |
|
21 «Очередность» |
Устаноаите значение «5» в соответствии со ст. 855 ГК РФ. |
|
Отразите показатель «0», так как это текущий платеж, и для него не установлено специальное значение. |
|
|
24 «Назначение платежа» |
Пропишите:
|
|
Укажите «01», так как организация является прямым налогоплательщиком платежей, администрируемых налоговыми органами (на основании приложения № 5 к приказу Минфина России от 12.11.13 № 107н). |
|
|
В соответствии с Приказом Минфина от 01.07.2013 № 65н установите показатели:
|
|
|
Здесь укажите ОКТМО, определяемый по месту нахождения ИФНС, к которому привязан налогоплательщик. |
|
|
106 «Основание платежа» |
Отразите текущий платеж кодом «ТП», определяется по п. 7 и 8 Приложения №2 Приказа Минфина от 12.11.2013 № 107н. |
|
107 «Налоговый период» |
Установите показатель, с учетом способа перечисления налоговых платежей:
|
|
108 «Документ-основание» |
Укажите «0», так как это текущий платеж. |
|
109 «Дата документа основания» |
Для годового расчета укажите дату составления декларации, для месячного или квартального авансового расчета — «0». |
|
110 «Информация» |
Данные для заполнения поля 110 отсутствуют, оставьте поле пустым. |
Пошаговое заполнение платежки по налогу на прибыль
Рассмотрим, как правильно заполнить образец платежки по налогу на прибыль 2019 года на примере.
ГБОУ ДОД СДЮСШОР «АЛЛЮР» за второй квартал 2019 года получило прибыль в сумме 50 000,00 рублей. Согласно расчету налога на прибыль организации следует перечислить в бюджет:
- федеральный — 1 500,00 рублей (50 000,00 х 3%);
- региональный — 8 500,00 рублей (50 000,00 х 17%).
Формируем платежные поручения для каждого уровня бюджета (суммы).
Шаг 1. Заполняем дату и номер платежного поручения, соблюдая хронологический порядок, затем устанавливаем статус плательщика.
Шаг 2. Вносим реквизиты плательщика и суммы (цифрами и прописью).
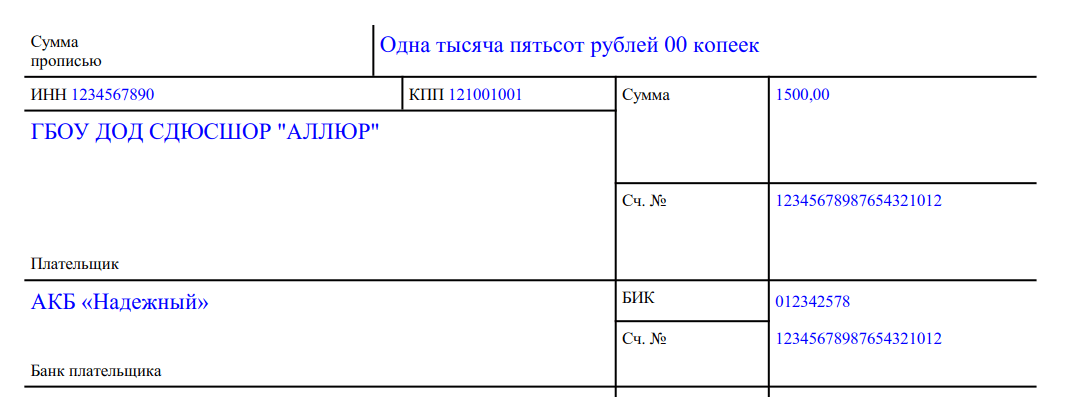
Шаг 3. Прописываем реквизиты получателя платежа ИФНС.
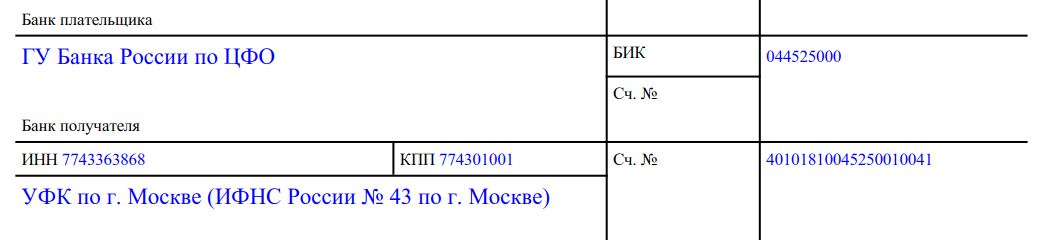
Шаг 4. Заполняем налоговые поля, очередность платежа, УИН, назначения платежа.
Для бюджета федерального уровня.
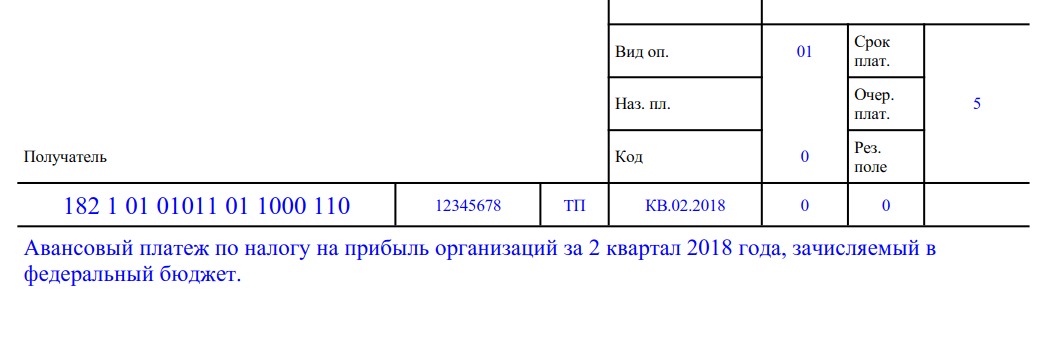
Для бюджета региона.

Образец платежки на прибыль

Ответственность за нарушение сроков уплаты налогов
Налоговики разделяют виды нарушений, за которые предусмотрены штрафные санкции. Так, при оплате налога не в полном объеме или при отсутствии оплаты организации выпишут штраф в размере 20% от не поступившей суммы в соответствующий бюджет. Штраф выпишут на основании п. 1 ст. 122 НК РФ.
Если сотрудники ФНС обнаружат занижение базы для расчета платежа между взаимозависимыми компаниями, то штраф составит 40% от заниженной суммы налога, но не менее 30 000 рублей. Основание — п. 1 ст. 129.3 НК РФ.
Если организация забудет включить в налоговую базу доходы от подконтрольной иностранной фирмы, то оштрафуют на 20% от неучтенного налогового обязательства, но не менее 100 000 рублей (ст. 129.5 НК РФ).
За умышленное занижение доходов выпишут штраф по пункту 3 статье 122 НК РФ, в размере 40% от неоплаченного налога.
Также оштрафуют налогового агента за то, что тот не удержал и не перечислил налог в бюджет, например, с дивидендов. Штраф выпишут на основании статьи 123 НК РФ в размере 20% от суммы не удержанного налогового обязательства.
Как составить образец заполнения платежного поручения по налогам и взносам в 2019 году? Что означают коды в платежке и как их расшифровать? Утверждены ли изменения в платежках для организаций и ИП на 2019 год? Как исправить ошибки в документе? Ответы на эти вопросы подробно разберем в статье и дадим скачать актуальный бланк и образцы.
Как заполнять платежное поручение в 2019 году
Общие правила оформления платежек записаны в приложении 1 к Положению Банка России от 19 сентября 2012 г. № 383-П. Этот документ содержит перечень и описание рекивизитов в платежном поручении, а также типовой бланк платежки.
Чтобы заполнить типовой бланк платежного поручения при уплате налогов и взносов в бюджет, нужно использовать специальные правила, которые записаны в приложении 2 к приказу Минфина России от 12 ноября 2013 г. № 107н.
Правильно составить платежное поручение по налогам и сборам поможет образец с подробной расшифровкой каждого поля, который вы найдете ниже в статье.
Что учесть налоговым агентам при заполнении платежки эксперты расскажут в курсе « » программы « ».
Образец платежки по налогам и взносам в 2019 году с кодами полей

Заполнить каждое поле в платежном поручении по налогам и страховым взносам поможет таблица с инструкцией по заполнению полей, которая представлена ниже в статье.
Расшифровка полей в платежке по налогам и взносам в 2019 году
Пример заполнения платежки по налогам и взносам в 2019 году
Сравните платежное поручение с образцам, если перечисляете налоги и взносы с зарплаты сотрудников в бюджет. Большинство значений в платежках по другим налогам заполняют аналогичным образом.
Образец платежного поручения по НДФЛ на 2019 год

Образец платежного поручения по страховым взносам на 2019 год

Как исправить ошибки в платежках
В случае, если вы допустили ошибку в платежке, то недочет необходимо исправить. Порядок исправления неточностей в платежном поручении зависит от того, какой реквизит записан неверно. Ниже вы найдете таблицу с правилами исправления платежек в разных ситуациях.
|
Как исправить |
|
|---|---|
|
Неправильный номер счета Казначейства России или реквизиты банка получателя Риск: высокий |
Заплатите налог заново. Чтобы вернуть деньги, обратитесь: В банк - если он еще не исполнил платеж; В налоговую инспекцию по месту учета организации, если деньги в счет уплаты налогов ушли со счета, но на счет казначейства региона не попали. Уточнить платеж в этих случаях нельзя. Бланк заявления в ИФНС России Куда обратиться, чтобы вернуть или зачесть переплату по страховым взносам, зависит от периода переплаты. Чтобы вернуть переплату по страховым взносам за периоды до 1 января 2017 года, обратитесь в фонды с заявлением. В налоговую инспекцию подавайте заявления о зачете, возврате переплаты по страховым взносам только по расчетам, которые с 2017 года сдавали в налоговую инспекцию. На зачет и возврат этих взносов распространяются правила налоговой переплаты. Бланк заявления в ФСС России (по взносам на травматизм или по другим страховым взносам за периоды до 2017 года) |
|
Неверно указали: Основание платежа; Тип и принадлежность платежа (например, КБК, ОКТМО); Налоговый период; Статус плательщика; ИНН или КПП - свой или получателя. При этом деньги поступили на нужный счет Казначейства России Риск: средний |
Уточните платеж. Для этого подайте заявление с правильными реквизитами: Скачайте образцы заявлений: - в ИФНС России. Неверный КБК; - в ИФНС России. Неверный статус плательщика. Кроме того, можете заказать сверку расчетов. Вот образцы заявлений для этого: В ИФНС России; - в ФСС России (по взносам на травматизм за любые периоды и по другим взносам в ФСС России за периоды до 2017 года); - в ПФР (по взносам на обязательное пенсионное и медицинское страхование за периоды до 2017 года). |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации