
Поэма Блока: как понять, что ваш счет в банке будет заблокирован. Налоговая заблокировала счет в банке: что делать владельцу бизнеса
Некоторые предприниматели сталкиваются в своей деятельности с блокировкой счёта. И нередко она происходит на основании ФЗ 115. Только не все бизнесмены знают, что является причинами такого действия со стороны банка.
В данном правовом акте говорится о легализации средств, которые были получены незаконно. И если хотя бы раз счёт юридического лица был «заморожен» по подозрению в таких махинациях, то он заносится в чёрный список всех банков.
Однако, есть меры предосторожности соблюдая которые, можно избежать блокировки. О них мы сегодня и поговорим. А также вы узнаете, что делать, если ваш счёт уже постигла неприятная участь.
Блокировка счета по 115 ФЗ
В один прекрасный день бизнесмен может обнаружить, что его счёт заблокирован. Что делать в этом случае, можно ли получить свои деньги и как вести расчёты с контрагентами?
Причины для заморозки счёта — это сомнительные операции, которые проводятся по вашему счёту. К примеру, на счёт вносилась крупная сумма небольшими платежами в течение длительного времени или, наоборот, вы постоянно снимаете большие лимиты. Банкам такие операции не нравятся и часто являются основаниями блокировки.
По 115 ФЗ, кредитная организация вправе заморозить любой счёт, если у неё будут подозрения, что вы занимаетесь отмыванием денег, то есть пытаетесь провести операции, которые делают незаконно полученные средства легальными.
Из закона следует, что . В любом из них есть служба финансового мониторинга, которая пристально следит за операциями по счетам всех клиентов. Чаще всего под заморозку счёта попадают ИП и малый бизнес. Именно их деятельность подразумевает частое снятие, внесение налички, что и вызывает подозрения банков.
Правда, в кредитных организациях работают тоже люди, которые могут ошибаться. И нередко счета блокируют без оснований на то. К примеру, вы законопослушный гражданин, ведущий «правильный» бизнес и никоим образом не связаны с преступными блокировками. В таком случае поможет претензия на незаконную блокировку банком вашего счёта.
Однако, последствия заморозки даже при составлении подобного документа будут неутешительными. Вам придётся доказать, что операции по счёту носят законный характер. Для этого потребуется предоставить все бумаги, подтверждающие этот факт. В них должны отразиться все суммы, которые проходили по вашему счёту до блокировки. Лишь после тщательного изучения предоставленных документов банки принимают решение о разморозке счёта клиента.
Давайте более подробно остановимся на причинах блокировки счёта. Законодательство даёт такое право банкам при наличии следующих поводов:
- если один из контрагентов является террористом (их база находится в любом банке. И даже, если вы не знали, с кем имели дело, то блокировки точно не избежать);
- при проведении операций на сумму свыше 600 000 рублей (именно такой предел вызывает подозрения у Росфинмониторинга. Неважно, снимаете вы деньги, вносите или кому-то переводите);
- стороны сделки проводят операции по поручению лиц, находящихся в розыске;
- у банка появились подозрения, что документы, переданные вами для подтверждения законности проводимой по счёту операции, являются настоящими;
- ФНС заинтересовалась вашим счётом и передала поручение банку заморозить счёт (налоговая также отслеживает операции по счетам банковских клиентов);
- если большое число денежных переводов осуществляется от организации в пользу физических лиц.
Как узнать, заблокирован ли счёт и на какой срок
Если ваш счёт банк заблокирует, вы об этом узнаете в ближайшее время. Никаких операций по нему осуществить вы не сможете. Невозможно внести деньги, снять их или отправить даже на собственную карту. В личном кабинете будет доступна только опция просмотра баланса. Согласитесь, перспектива не из приятных.
О блокировке счёта вы сможете узнать из уст банковского сотрудника. Для этого нужно отправиться в отделение и составить заявление на сообщение причин заморозки. Специалист сделает запрос в соответствующую службу банка, а затем предоставит вам письменное уведомление. Правда, некоторые банки пренебрегают данным действием и клиентам не сообщают о причинах.
В любом случае, все операции приостанавливаются, а вам остаётся только ждать. Средний период блокировки счёта 1,5 месяца. В это время распоряжаться им вы не сможете. Чем быстрее будут предоставлены обосновывающие документы, тем скорее банк займётся рассмотрением вашей заявки на разблокировку.
Лучше с этим не тянуть, так как ваш бизнес в этом случае может потерять прибыль, к тому же придётся искать альтернативные пути расчётов с контрагентами и государственными инстанциями, помимо банковского счёта.
Нередко самое «трезвое» решение в такое ситуации — закрытие счёта. Иногда банки слишком долго рассматривают документы, что пагубно сказывается на бизнесе, особенно, если сумма на счету крупная. При разрыве договора с банком вы получите доступ к собственным средствам.
Как избежать блокировки счёта
Соблюдая некоторые правила, вы сможете избежать заморозки счёта. При любой банковской операции нужно быть крайне осторожным, а разобраться в их тонкостях вам поможет наша таблица.
| Что «не любят» банки | Советы |
| У компании несколько счетов, по каждому из которых ведутся разные операции (например, по одному оплачиваются налоги, а по-другому осуществляются расчёты с контрагентами) | По возможности, используйте один счёт для ведения всех операций в вашей деятельности или сократите их число до минимально возможных |
| «Массовый» юридический адрес (существуют конторы, которые за плату регистрируют на одном адресе большое число разных компаний) | Уважающей себя компании лучше иметь индивидуальный юридический адрес, который будет подтверждён документально |
| Возраст директора до 22 лет либо старше 60-ти | Банки больше доверяют директорам в возрасте от 35 до 55 |
| Учредитель компании является одновременно учредителем ещё нескольких фирм | В этом случае знайте, что вы всегда будете под подозрением у банков |
| Назначение платежа сформулировано неясно | В любой платёжке указывайте чёткие реквизиты договоров или прочие основания для перевода средств |
| Руководитель не выходит на связь с банком | Если вы меняете номер телефона, обязательно проинформируйте об этом банк |
| Налог к оплате слишком низкий | Узнайте среднюю сумму налогов к уплате по нагрузке в отрасли. Тот, который уплачиваете вы, не должен быть ниже |
| В штате компании только генеральный директор | Лучше иметь небольшой штат из наёмных работников, должностные обязанности которых чётко делегированы |
Что делать при блокировке счёта
Многие бизнесмены считают, что при блокировке одного счёта, не составит труда и продолжать деятельность. Однако, они ошибаются. Даже при обращении в другую кредитную организацию вам могут отказать в открытии нового счёта.
Как только ваш счёт заморожен, эта информация рассылается во все банки, а потому обращение в другой банк ситуацию не исправит. Данная мера является законной, и противостоять ей вы не вправе.
При блокировке счёта вам понадобится выполнить следующие действия, чтобы получить доступ к своим деньгам максимально быстро:
- узнайте причину заморозки (банк предоставит вам письменный ответ, на основе которого нужно действовать дальше);
- подготовьте пакет документов, обосновывающий операции по счёту (например, бумаги, подтверждающие крупную покупку для целей бизнеса);
- если счёт заблокирован по решению суда, то вам нужно составить апелляцию (суд рассмотрит ситуацию и, если не найдёт причин для заморозки, то ваш счёт быстро станет доступным);
- при возможности обратитесь в юридические компании, оказывающие консультации. Ситуации бывают разные, а опытные специалисты подскажут, как разобраться быстрее;
- закрыть счёт, если банк долго тянет и не идёт вам навстречу (если вы действительно выполняли операции в рамках закона).
Банки, которые редко блокируют расчетные счета ИП и ООО
Ниже представлен список банков с самыми выгодными условиями в России.
Сергей Разгулин, действительный государственный советник РФ 3-го класса
Налоговая инспекция может приостанавливать операции по банковским счетам организации только в случаях и по правилам, предусмотренным Налоговым кодексом РФ (п. 6 ст. 7 Закона от 21 марта 1991 г. № 943-1, подп. 5 п. 1 ст. 31 НК РФ).
Право на блокировку счета
Заблокировать банковский счет налоговая инспекция вправе, если организация:
- не исполнила требование налоговой инспекции об уплате налога (пеней, штрафа);
- не представила налоговую декларацию в установленный срок;
- не отправила в налоговую инспекцию электронную квитанцию о приеме направленных инспекцией требований или уведомлений.
Такой порядок предусмотрен пунктами 2 и 3 статьи 76 Налогового кодекса РФ.
Если организация не представила или несвоевременно представила в налоговую инспекцию бухгалтерскую (финансовую отчетность), оснований для приостановления операций по банковскому счету у инспекции не возникает (письмо Минфина России от 4 июля 2013 г. № 03-02-07/1/25590).
Блокировка за неуплату налогов
Если блокировка счета вызвана взысканием задолженности перед бюджетом, решение о приостановлении операций принимается не раньше, чем вынесено решение о взыскании налогов (сборов, штрафов, пеней) (абз. 2 п. 2 ст. 76 НК РФ). При этом расходные операции приостанавливаются только в пределах суммы, указанной в решении о приостановлении операций по счетам. Если в решении о приостановлении операций указано несколько счетов, банк должен заблокировать каждый из них на сумму, указанную в решении. Приостановить расходные операции по валютному счету инспекция может на сумму, эквивалентную сумме в рублях, указанной в решении. Пересчет производится по курсу Банка России, установленному на дату начала действия приостановления операций по валютному счету. Такой порядок предусмотрен положениями абзаца 3 и 4 пункта 2 статьи 76 Налогового кодекса РФ и разъяснен в письме Минфина России от 14 января 2013 г. № 03-02-07/1-6.
Денежные средства, которые находятся на банковских счетах сверх сумм задолженности, организация вправе использовать по своему усмотрению (письмо Минфина России от 15 апреля 2010 г. № 03-02-07/1-167).
Блокировка за непредставление деклараций
Если блокировка счета вызвана несвоевременной подачей налоговой декларации, решение о приостановлении операций может быть принято не раньше чем через 10 рабочих дней по истечении срока, установленного для сдачи отчетности. Такое право сохраняется за инспекцией в течение трех лет. Это следует из подпункта 1 пункта 3 статьи 76 и пункта 6 статьи 6.1 Налогового кодекса РФ. При этом на сумму блокировки никаких ограничений нет (письмо Минфина России от 15 апреля 2010 г. № 03-02-07/1-167).
Поскольку в пункте 3 статьи 76 Налогового кодекса РФ речь идет именно о налоговых декларациях, за несвоевременное представление налоговых расчетов заблокировать счет организации инспекция не вправе. Например, инспекция не может заблокировать расчетный счет налогоплательщика, который не сдал расчет авансовых платежей по тому или иному налогу, или налогового агента, который не представил расчет о суммах выплаченных иностранным организациям доходов и удержанных налогах. Но если налоговый агент (в т. ч. на спецрежиме) не отчитается о суммах удержанного НДС (не сдаст раздел II декларации по НДС), то у инспекции будут основания для приостановки операций по расчетному счету. Такие разъяснения содержатся в письмах ФНС России от 11 декабря 2014 г. № ЕД-4-15/25663 и от 22 августа 2014 г. № СА-4-7/16692.
Ситуация: имеет ли право налоговая инспекция вынести решение о приостановлении операций по банковским счетам организации, если организация вовремя не представила расчет по авансовым платежам (иные документы, служащие основанием для расчета и уплаты налогов)
Нет, не имеет.
Налоговая инспекция вправе заблокировать банковские счета организации, если организация опоздала с подачей налоговой декларации. Счет может быть заблокирован после того, как истекли 10 рабочих дней с последнего срока подачи декларации по тому или иному налогу. Инспекция может принять такое решение в течение трех лет с момента неподачи декларации. Это следует из подпункта 1 пункта 3 статьи 76 и пункта 6 статьи 6.1 Налогового кодекса РФ. При этом на сумму блокировки никаких ограничений нет (письмо Минфина России от 15 апреля 2010 г. № 03-02-07/1-167).
Поскольку в пункте 3 статьи 76 Налогового кодекса РФ прямо сказано, что блокировать счет можно только за неподачу налоговой декларации, то налоговая инспекция не вправе приостанавливать операции по счетам, если организация опоздала с подачей расчета по авансовым платежам.
Аналогичные выводы содержатся в письмах ФНС России от 11 декабря 2014 г. № ЕД-4-15/25663, Минфина России от 12 июля 2007 г. № 03-02-07/1-324.
Блокировка за нарушение правил электронного документооборота
С 2015 года организации и предприниматели, которые должны сдавать отчетность в электронном виде, обязаны обеспечить прием и подтверждение приема электронных документов, направленных налоговыми инспекциями. К таким документам относятся требования о представлении документов (пояснений), а также уведомления о вызове в инспекцию. Подтверждение приема документов сводится к отправке в инспекцию электронных квитанций о получении таких требований и уведомлений. Отправить квитанцию о приеме документов нужно в течение шести рабочих дней с даты получения. Об этом сказано в пункте 5.1 статьи 23 Налогового кодекса РФ.
Если в шестидневный срок организация (предприниматель) не подтвердила прием документов, то в течение следующих 10 рабочих дней инспекция вправе заблокировать расчетный счет налогоплательщика (подп. 2 п. 3 ст. 76 НК РФ).
Блокировка как противодействие сокрытию имущества
Кроме перечисленных случаев, блокировка счета допускается, если у налоговой инспекции есть основания полагать, что организация может скрыть свое имущество от принудительного взыскания для погашения задолженности перед бюджетом. Если по результатам выездной проверки организации начислены налоги, пени, штрафы, налоговая инспекция имеет право вынести решение о запрете на отчуждение (передачу в залог) некоторых видов имущества организации (недвижимости, транспортных средств и т. д.) без ее согласия (п. 10 ст. 101 НК РФ). После этого инспекция может заблокировать деньги в банках на сумму начисленной задолженности, которая не покрыта стоимостью указанного имущества (абз. 3 подп. 2 п. 10 ст. 101 НК РФ). Порядок блокировки в этом случае соответствует порядку, установленному статьей 76 Налогового кодекса РФ (абз. 1 подп. 2 п. 10 ст. 101 НК РФ).
Блокировка при реорганизации
Если инспекция своим решением заблокировала счет организации, прекратившей свою деятельность в связи с реорганизацией, действие этого решения распространяется и на счета ее правопреемников. Об этом сказано в письме Минфина России от 24 июля 2012 г. № 03-02-07/1-187.
Ограничения блокировки
Несмотря на то что блокировка счета ограничивает возможности организации в использовании денежных средств, некоторые виды платежей все же можно провести.
Блокировка счета не распространяется:
- на платежи по перечислению в бюджет налогов, сборов, страховых взносов, пеней и штрафов.
- на платежи, очередность которых по гражданскому законодательству предшествует исполнению обязанности по уплате налогов, сборов, пеней и штрафов;
Об этом сказано в абзаце 3 пункта 1 статьи 76 Налогового кодекса РФ.
Первое ограничение означает, что даже после блокировки счета действующая организация может направлять в банк платежные поручения на перечисление в бюджет налогов, сборов, страховых взносов. Банк обязан исполнять эти поручения (письма Минфина России от 3 июня 2010 г. № 03-02-07/1-266, от 4 декабря 2008 г. № 03-02-07/1-495). Кроме того, банк обязан списывать с заблокированного счета организации суммы налогов и взносов по исполнительным документам судебных приставов-исполнителей (письмо Минфина России от 1 августа 2011 г. № 03-02-07/1-270).
А вот, например, обязанность по перечислению таможенных пошлин (сборов) организация исполнить не сможет: эти суммы не относятся к налогам (сборам) и иным платежам, указанным в пункте 1 статьи 76 Налогового кодекса РФ (письмо Минфина России от 3 июня 2010 г. № 03-02-07/1-265).
При применении второго ограничения необходимо учитывать, что у действующих организаций платежи по банковским счетам проводятся в следующем порядке:
- в первую очередь – по исполнительным документам о возмещении вреда, причиненного жизни и здоровью, а также требований о взыскании алиментов;
- во вторую очередь – по исполнительным документам для расчетов по выплате выходных пособий и зарплаты увольняющимся сотрудникам, а также по выплате вознаграждений авторам результатов интеллектуальной деятельности;
- в третью очередь – по платежным документам для расчетов по зарплате работающим сотрудникам, по поручениям налоговых инспекций и внебюджетных фондов на взыскание задолженности по налогам, сборам и обязательным страховым взносам;
- в четвертую очередь – по исполнительным документам, предусматривающим удовлетворение других денежных требований;
- в пятую очередь – по другим платежным документам в порядке календарной очередности (в т. ч. по платежным поручениям организаций на перечисление текущих налогов, сборов, страховых взносов).
Об этом сказано в пункте 2 статьи 855 Гражданского кодекса РФ.
Взыскание налогов по требованию инспекций относится к третьей очереди. Поэтому платежи первой и второй (а в некоторых случаях и третьей) очереди банк исполнит безоговорочно. Даже если счет организации заблокирован.
Если средств на расчетном счете организации недостаточно, платежи по требованиям, относящимся к одной очереди, производятся в порядке календарной очередности поступления документов. Например, в действующих организациях как перечисление зарплаты, так и взыскание недоимок по требованиям налоговых инспекций и внебюджетных фондов относится к одной – третьей – очереди. Поэтому сначала банк будет исполнять те платежные поручения, которые поступили раньше. Это правило применяется и в том случае, если счет организации заблокирован. Такой вывод подтверждается письмами Минфина России от 6 ноября 2012 г. № 03-02-07/1-279, от 7 июля 2011 г. № 03-02-07/1-229 и ФНС России от 27 февраля 2013 г. № АС-4-2/3225.
Другой порядок действует, если организация ликвидируется. В этом случае применяется очередность платежей, установленная пунктом 1 статьи 64 Гражданского кодекса РФ.
В первую очередь удовлетворяются требования граждан, перед которыми ликвидируемая организация несет ответственность за причинение вреда жизни или здоровью, а также требования о компенсациях:
- морального вреда;
- сверх возмещения вреда, причиненного разрушением, повреждением объекта капитального строительства;
- сверх возмещения вреда, причиненного нарушением требований безопасности при строительстве;
- сверх возмещения вреда, причиненного нарушениями требований безопасной эксплуатации зданий и сооружений.
Во вторую очередь производятся расчеты по выплате выходных пособий и зарплаты сотрудников, а также по выплате вознаграждений авторам результатов интеллектуальной деятельности.
В третью очередь производятся расчеты по обязательным платежам в бюджет и во внебюджетные фонды.
В четвертую очередь производятся расчеты с другими кредиторами.
Списание средств со счета по требованиям, относящимся к одной очереди, производится в порядке календарной очередности поступления документов.
Таким образом, ликвидируемая организация вправе расходовать денежные средства на платежи первой и второй очереди (например, на выплату зарплаты), даже если расчетный счет организации заблокирован, а обязательные платежи в бюджет и во внебюджетные фонды не перечислены. Аналогичные разъяснения содержатся в письме Минфина России от 8 апреля 2011 г. № 03-02-07/1-112.
Ситуация: можно ли перечислить зарплату сотрудникам действующей организации с расчетного счета, заблокированного налоговой инспекцией
Да, можно.
При блокировке счета банк прекращает все расходные операции по нему (абз. 2 п. 1 ст. 76 НК РФ). При этом приостановление операций по счету не распространяется на платежи, очередность которых предшествует очередности расчетов с бюджетом (абз. 3 п. 1 ст. 76 НК РФ).
Перечисление зарплаты работающим сотрудникам относится к платежам третьей очереди (п. 2 ст. 855 ГК РФ). К этой же очереди относятся платежи в бюджет, которые взыскиваются по требованиям налоговых инспекций и внебюджетных фондов.
Если расходные операции приостанавливаются из-за того, что в установленный срок организация не сдала налоговую декларацию, то блокируются все денежные средства, находящиеся на расчетном счете. Однако никаких требований на взыскание задолженности по налогам инспекция в банк не направляет. Если в это время организация передаст в банк платежные документы на перечисление зарплаты, то очевидно, что очередность исполнения этих документов будет предшествовать очередности расчетов с бюджетом – ведь никаких налоговых обязательств (т. е. других платежей третьей очереди) у организации нет. И если средств на расчетном счете достаточно, банк обязан перечислить зарплату сотрудникам организации в полном объеме, без ограничений. Такой вывод подтверждается письмами Минфина России от 5 марта 2014 г. № 03-02-07/1/9526 и от 9 ноября 2012 г. № 03-02-07/1-285.
Если расходные операции приостанавливаются из-за того, что организация не исполнила требование об уплате налога (пеней, штрафа), действует другой порядок. В этом случае налоговая инспекция или внебюджетный фонд выставляет требование об уплате налогов или страховых взносов, а у организации возникают платежные обязательства, которые должны исполняться в третью очередь. Если в это время организация передаст в банк платежные документы на перечисление зарплаты, то исполнять их банк будет в порядке календарной очередности. На практике возможны следующие варианты:
– платежное поручение на перечисление зарплаты поступило в банк раньше, чем инспекция заблокировала счет;
– платежное поручение на перечисление зарплаты поступило в банк после блокировки счета.
В первом случае банк сначала исполнит платежное поручение на перечисление зарплаты. Если денежных средств на счете недостаточно, то в картотеке платежка на выплату зарплаты будет первоочередной. Поэтому при поступлении денег на счет в первую очередь банк направит их на перечисление зарплаты.
Такой вывод подтверждается письмами Минфина России от 6 ноября 2012 г. № 03-02-07/1-279, от 7 июля 2011 г. № 03-02-07/1-229 и ФНС России от 27 февраля 2013 г. № АС-4-2/3225.
Пример перечисления зарплаты с расчетного счета, заблокированного за неисполненное требование об уплате налогов. Платежное поручение на выплату зарплаты поступило в банк раньше, чем счет был заблокирован
15 апреля организация отправила в банк платежные поручения на перечисление зарплаты пяти сотрудникам:
– поручение № 101 – 80 000 руб.;
– поручение № 102 – 90 000 руб.;
– поручение № 103 – 40 000 руб.;
– поручение № 104 – 60 000 руб.;
– поручение № 105 – 25 000 руб.
Остаток средств на расчетном счете по состоянию на 15 апреля – 0 руб. Поэтому данные платежные поручения поставлены в очередь неисполненных платежей.
16 апреля налоговая инспекция заблокировала расчетный счет организации за неисполненное требование об уплате налогов на сумму 200 000 руб.
17 апреля на счет организации поступила оплата от покупателя в сумме 210 000 руб. Несмотря на блокировку счета, вся эта сумма была направлена на погашение задолженности по платежным поручениям №№ 101, 102 и 103.
Во втором случае действует другой порядок. Дело в том, что при блокировке за неисполненное требование об уплате налогов расчетный счет блокируется не полностью, а только в пределах той суммы, которая указана в требовании налоговой инспекции. Следовательно, если у организации достаточно незаблокированных средств на счете, то банк обязан исполнить платежное поручение на перечисление зарплаты.
Пример перечисления зарплаты с расчетного счета, заблокированного за неисполненное требование об уплате налогов. Платежное поручение на выплату зарплаты поступило в банк, когда счет уже был заблокирован
По состоянию на 15 апреля остаток средств на расчетном счете организации – 1 000 000 руб. В этот же день налоговая инспекция приостановила расходные операции по счету на сумму 150 000 руб.
16 апреля организация направила в банк платежное поручение на перечисление зарплаты (с указанием очередности платежа «3») на сумму 300 000 руб. Несмотря на блокировку счета, банк обязан провести этот платеж, поскольку «свободных» средств на счете – 850 000 руб. (1 000 000 руб. – 150 000 руб.) – достаточно для перечисления зарплаты.
Если же «свободных» денег на счете не хватит, то организация вынуждена будет сначала погасить задолженность по налоговому требованию и лишь затем сможет выплатить зарплату.
Решение о блокировке
Форма решения о приостановлении операций на счетах в банке утверждена приказом ФНС России от 3 октября 2012 г. № ММВ-7-8/662. Принимает такое решение руководитель или заместитель руководителя налоговой инспекции (п. 2, 3 ст. 76 НК РФ).
Решение о блокировке счета передается в банк в электронной форме. Копия решения вручается представителю организации под расписку или способом, который позволяет установить дату получения копии организацией. Об этом сказано в пункте 4 статьи 76 Налогового кодекса РФ.
Налоговая инспекция может вынести несколько решений о приостановлении операций по банковскому счету организации. В этом случае банк обязан заблокировать счет на общую сумму, указанную в этих решениях (письмо Минфина России от 24 июля 2009 г. № 03-02-07/1-384).
Приостановление операций организации по ее счетам в банке действует с момента получения банком такого решения до момента его отмены. При этом решение о блокировке счета не распространяется на платежные поручения, проведенные банком в тот же день, когда поступило решение, но раньше по времени (письмо Минфина России от 23 мая 2011 г. № 03-02-07/1-169).
Банк, получив из налоговой инспекции документ о блокировке счета, должен исполнить его безусловно, даже если счет заблокирован неправомерно (п. 6 ст. 76 НК РФ). Никаких претензий к банку организация предъявить не сможет, так как банк не несет ответственности за убытки, понесенные ею из-за блокировки счета (п. 10 ст. 76 НК РФ). Кроме того, банк приостановит операции по счетам, даже если после принятия инспекцией решения о блокировке счета организация сменит свое название и реквизиты счета. Об этом говорится в пункте 7 статьи 76 Налогового кодекса РФ.
Открыть новый счет (вклад, депозит) в период блокировки организация не сможет. Причем не только в обслуживающем, но и в любом другом банке. Такой порядок установлен пунктом 12 статьи 76 Налогового кодекса РФ. В настоящее время налоговая служба разрабатывает специальный интернет-сервис, через который банки смогут оперативно получать сведения об организациях, чьи счета заблокированы налоговыми инспекциями. На этом же ресурсе будет размещаться информация об отмене блокировки. Об этом сказано в письме ФНС России от 22 января 2014 г. № ЕД-4-2/738.
Заявление об отмене блокировки
Если инспекция заблокировала сразу несколько счетов организации, а на покрытие задолженности перед бюджетом достаточно средств только некоторых из них, организация вправе подать в инспекцию заявление об отмене блокировки. Но только в отношении тех счетов, на которых числятся денежные средства сверх суммы, необходимой для погашения задолженности. Например, если инспекция заблокировала три счета организации, а для покрытия задолженности достаточно остатков денежных средств на двух из них, организация может обратиться в инспекцию с письменным заявлением об отмене блокировки третьего счета.
Заявление составьте в произвольной форме. В нем укажите:
- номера банковских счетов, на которых хватает денежных средств для покрытия задолженности;
- номера банковских счетов, которые следует разблокировать.
К заявлению приложите документы, подтверждающие наличие денежных средств, достаточных для погашения задолженности. Такими документами могут быть справки из банков об остатках денежных средств на заблокированных счетах.
Это следует из положений пункта 9 статьи 76 Налогового кодекса РФ.
Отмена решения о блокировке
Решение о приостановлении операций по счетам, указанным в заявлении, отменяется:
- в течение двух рабочих дней со дня получения от организации заявления об отмене блокировки (если организация приложила подтверждающие документы к заявлению) (абз. 2 п. 9 ст. 76, п. 6 ст. 6.1 НК РФ);
- в течение двух рабочих дней со дня получения из банка сведений об остатках денежных средств на заблокированных счетах организации (если организация не приложила подтверждающие документы к заявлению) (абз. 4 п. 9 ст. 76, п. 6 ст. 6.1 НК РФ).
Решение о приостановлении операций в отношении всех остальных счетов отменяется:
- не позднее одного рабочего дня, следующего за днем представления организацией налоговой декларации, – если счет был заблокирован в связи с несвоевременным представлением организацией налоговой декларации (подп. 1 п. 3.1 ст. 76, п. 6 ст. 6.1 НК РФ);
- не позднее одного рабочего дня, следующего за днем передачи электронной квитанции о приеме требований и уведомлений либо за днем представления самих документов, пояснений, явки в инспекцию (подп. 2 п. 3.1 ст. 76, п. 6 ст. 6.1 НК РФ);
- не позднее одного рабочего дня, следующего за днем получения налоговой инспекцией документов (их копий), подтверждающих взыскание налога (пеней, штрафа), – если счет был заблокирован в связи с неисполнением организацией требования налоговой инспекции об уплате налога (пеней, штрафа) (п. 8 ст. 76, п. 6 ст. 6.1 НК РФ);
- в день принятия решения об отмене (замене) обеспечительных мер, если счет был заблокирован, чтобы организация не могла скрыть имущество от принудительного взыскания для погашения задолженности, выявленной по итогам налоговой проверки (абз. 2 п. 10 ст. 101 НК РФ).
Основанием для разблокировки счета могут стать и иные условия, не поименованные в Налоговом кодексе РФ. Такие условия могут быть установлены отдельными федеральными законами. Например, все ограничения по распоряжению имуществом (в т. ч. денежными средствами) автоматически снимаются, если в рамках процедуры банкротства вводится процедура наблюдения или открывается конкурсное производство (п. 1 ст. 63, п. 1 ст. 126 Закона от 26 октября 2002 г. № 127-ФЗ). Если отмена приостановления операций по счетам организации осуществляется по таким дополнительным основаниям, наличие решения инспекции об отмене блокировки не требуется. Об этом говорится в пункте 9.1 статьи 76 Налогового кодекса РФ.
Проценты за нарушение срока разблокировки
Если срок разблокировки счета был нарушен или если решение о приостановлении операций по счетам было принято неправомерно, налоговая инспекция обязана выплатить организации проценты. Проценты начисляются по ставке рефинансирования за каждый календарный день нарушения срока разблокировки (неправомерного приостановления операций по счетам). Продолжительность периода начисления процентов определяется со дня поступления в банк решения о приостановлении операций до дня поступления в банк решения об отмене блокировки. При этом за тот день, когда в банк поступило решение о приостановлении операций, инспекция должна начислить проценты даже в том случае, если в течение этого дня организация пользовалась своим счетом. Например, если решение о блокировке было получено банком по окончании операционного дня.
Сумму процентов, причитающихся организации, можно рассчитать по формуле.
Материал предоставлен корпоративным изданием для клиентов ГК «ИРБиС» «Система успеха»
Наверняка большинству из нас не понаслышке знакомо такое неприятное и весьма проблематичное для любого хозяйствующего субъекта явление как «блокировка» расчетного счета налоговым органом. Снять деньги для собственных нужд нельзя, оплатить услуги поставщику тоже не удастся, деятельность организации словно парализована. Как вести себя в такой непростой, но часто встречающейся ситуации налогоплательщику? Как не допустить ее возникновения? Какими эффективными способами можно «разблокировать» счета организации? Ответы на эти и многие другие вопросы вы сможете найти в данной статье.
1. Общие положения о приостановлении операций по счетам в банке
Все мы прекрасно знаем, что для обеспечения деятельности государства Конституцией РФ установлена обязанность своевременно уплачивать законно установленные налоги и сборы (ст.57 Конституции РФ). В свою очередь, в целях обеспечения исполнения обязанности по уплате налогов, законодатель установил меры государственного принуждения, которые призваны обеспечивать исполнение налогоплательщиком его конституционной обязанности.В Налоговом кодексе конституционная обязанность уплачивать законно установленные налоги и сборы детализирована: в соответствии с пп. 1 п. 1 ст. 23 НК РФ налогоплательщики обязаны уплачивать законно установленные налоги, а в соответствии с пп.4 той же статьи - представлять в установленном порядке в налоговый орган по месту учета налоговые декларации (расчеты).
В случае невыполнения или ненадлежащего выполнения возложенных на налогоплательщика обязанностей налоговый орган может привлечь его к ответственности, а также использовать механизмы принуждения к исполнению установленных Налоговым кодексом обязанностей.
Обеспечению исполнения обязанностей налогоплательщиков посвящена 11 Глава НК РФ. Так, в соответствии с п. 1 ст. 72 НК РФ исполнение обязанности по уплате налогов и сборов может обеспечиваться следующими способами:
- залог имущества,
- поручительство,
- пеня,
- наложением ареста на имущество налогоплательщика,
- приостановлением операций по счетам в банке.
Более того, ситуация становится весьма удручающей, когда счет «блокируется» совершенно неожиданно, в самый неподходящий момент, например, когда налогоплательщику срочно нужны денежные средства для заключения выгодного и важного договора.
Ввиду того, что приостановка операций по счетам для налогоплательщика является печальным известием, то для наилучшего понимания этого процесса, а также для того, чтобы иметь возможность оспорить действия налогового органа, следует подробнее рассмотреть процедуру приостановления операций по счетам, которую в обиходе принято именовать «блокировка счетов», «заморозка счета» или «арест счета».
2. Процедура приостановления операций по счетам
Порядок и сроки приостановления операций по счетам налогоплательщика в банках регламентированы ст. 76 НК РФ.Для приостановления операций по счетам налогоплательщика налоговый орган, в лице руководителя или его заместителя, выносит решение о приостановлении операций и направляет его в банки, где у налогоплательщика открыты расчетные счета, причем копия этого решения должна быть в обязательном порядке передана налогоплательщику под роспись или иным способом, свидетельствующим о дате его получения. Передача решения в банк осуществляется на бумажном носителе или в электронном виде (п.4 ст.76 НК РФ).
Получив решение налогового органа о приостановлении операций по счетам, банк обязан исполнить его в безусловном порядке и приостановить операции по счетам налогоплательщика с момента получения решения (п. 7 ст. 76 НК РФ).
Кроме того, после получения решения о приостановлении операций по счетам банк обязан сообщить в налоговую инспекцию информацию об остатках денежных средств на счетах налогоплательщика (п.5 ст.76 НК РФ).
«Разблокировать» замороженные счета банк сможет только после отмены налоговым органом решения о приостановлении операций по счетам, ведь НК РФ устанавливает четкий срок действия решения (с момента его получения банком от налогового органа и до его отмены) и не предусматривает вариантов приостановления его действия (п.7 ст.76 НК РФ).
К сведению! Если у налогоплательщика на нескольких расчетных счетах имеются денежные средства в совокупности достаточные для погашения недоимки, штрафов, пени, указанных в решении о приостановлении операций по счету, то налогоплательщик вправе подать в налоговый орган заявление об отмене приостановления операций по счетам в банке с указанием счетов, на которых имеется достаточно денежных средств для исполнения решения о взыскании налога. (п.9 ст.76 НК РФ).
К заявлению следует приложить банковские выписки, подтверждающие наличие денежных средств на счетах. Получив соответствующий пакет документов, налоговый орган в течение двух дней со дня получения заявления обязан принять решение об отмене приостановления операций по отдельным счетам налогоплательщика.
Если пакет документов недостаточен для подтверждения информации о предлагаемом налогоплательщиком банковском счете, то у инспекции может потребоваться некоторое время на проверку этой информации. После получения от банка информации о том, что денежных средств на указанных налогоплательщиком счетах достаточно, на решение о «разблокировке» отводится два дня (п. 9 ст. 76 НК РФ).
3.Причины, по которым налоговые органы «блокируют» счета
Налоговым законодательством предусмотрено три основания для блокировки счета:Не сдана декларация;
Не уплачен налог;
Обеспечение исполнения решения налогового органа по результатам проверки.
Остановимся подробнее на каждом из них.
3.1. Не сдана декларация
Если налогоплательщик не сдал налоговую декларацию в течение 10 рабочих дней по истечении установленного срока ее представления, налоговый орган может принять решение о приостановлении операций по счетам (аб.1 п.3 ст.76 НК РФ).
Отменить приостановку, в этом случае, налоговый орган обязан на следующий день, после представления налогоплательщиком соответствующей декларации (аб.2 п.3 ст.76 НК РФ).
На практике бывают случаи, когда счета налоговым органом «заблокированы», а обязанности представить декларацию у налогоплательщика нет.
Как правильно указал суд (см. Постановления ФАС Северо-Кавказского округа от 12.07.2006 по делу N Ф08-3078/2006-1320А, ФАС Московского округа от 02.12.2004 по делу N КА-А40/11311-04 ), ст. 23 НК РФ возлагает на налогоплательщика обязанность представлять налоговому органу по месту налогового учета в установленном порядке налоговые декларации по тем налогам, которые он обязан уплачивать , если такая обязанность предусмотрена законодательством о налогах и сборах.
Более того, этой обязанности корреспондирует ст.80 НК РФ, в соответствии с которой налоговая декларация представляется налогоплательщиком по каждому налогу, подлежащему уплате этим налогоплательщиком. Таким образом, если у налогоплательщика отсутствует обязанность уплачивать налог, то и оснований приостанавливать операции налогоплательщика по его счетам в банке у налогового органа нет.
Кроме того, согласно судебной практики (см.Постановление ФАС Северо-Кавказского округа от 30.07.2009 по делу N А32-22251/2008-12/190; Постановление ФАС Восточно-Сибирского округа от 21.12.2005 N А33-12414/05-Ф02-6442/05-С1) неправомерным является приостановление операций по счетам в банке, если пропущен срок представления декларации в результате необоснованного отказа налогового органа принять декларацию по причине неверного ее заполнения.
Таким образом, отдельные нарушения в оформлении деклараций (например, ошибки в оформлении титульного листа, указание ошибочного налогового периода) не могут служить основанием для приостановления операций по счетам налогоплательщика либо для наложения штрафа по ст. 119 НК РФ за непредставление декларации.
3.2.Не уплачен налог
В соответствии с п.1 ст. 46 НК РФ, в случае неуплаты или неполной уплаты налога в установленный срок, обязанность по уплате налога исполняется принудительно путем обращения взыскания на денежные средства налогоплательщика на счетах в банках.
В данном случае взыскание налоговой задолженности за счет денежных средств налогоплательщика производится в результате принятия налоговым органом соответствующего решения о взыскании и путем направления в банк инкассовых поручений на списание задолженности (п.2 ст.46 НК РФ).
На основании п.7 ст.46 НК РФ налоговый орган на этапе взыскания задолженности с налогоплательщика путем обращения взыскания на его денежные средства имеет право приостановить операции по всем его счетам в банках в порядке, предусмотренном ст.76 НК РФ.
Таким образом, для обеспечения исполнения решения о взыскании налога или сбора за счет денежных средств, находящихся на счетах налогоплательщика в банке, налоговый орган также наделен правом приостанавливать операций по счетам налогоплательщика - организации в соответствии со ст. 76 НК РФ.
Процедура бесспорного взыскании налоговой задолженности является сложной и многостадийной, в связи с чем, на этапе ее реализации нередко налоговый орган допускает процессуальные нарушения, которые могут служить основанием для отмены решения о взыскании задолженности за счет денежных средств налогоплательщика и, как следствие, решения о приостановлении операций по счетам в банке.
Наиболее часто встречающимися нарушениями являются нарушение сроков предъявления требования об уплате налога, нарушение порядка или способа направления требования, на основании которого уже выносится решение о взыскании задолженности за счет денежных средств и «блокируются» счета в банках.
ВПостановлении от 4 мая 2005 года N КА-А40/3677-05, ФАС Московского округа указал, что налоговым органом нарушены нормы ст. ст. 69, 76 НК РФ, так как требование об уплате налога было вручено налогоплательщику после истечения срока уплаты, в связи с чем, налогоплательщику не представлялось возможным его исполнить в установленный срок. Более того, с налогоплательщика взыскивалась задолженность, сроки на взыскание которой, с учетом положений ст.70 НК РФ, налоговым органом пропущены.
Направление требования об уплате налога представляет собой не только ненормативный правовой акт, но и начальную стадию процесса принудительного взыскания налогов (ст. ст. 46, 47 НК РФ). Несоблюдение налоговым органом установленного законом порядка направления требования налогоплательщику существенно нарушает конституционные гарантии налогоплательщика на защиту прав и свобод.
Кроме того, следует обращать внимание на то, каким видом корреспонденции (простым или заказным письмом) вам направляются документы из налоговой.
Как указал ФАС Уральского округа в своем Постановлении от 12 июля 2010 года N Ф09-5181/10-С3, направление налогоплательщику требования об уплате налога (пени, штрафа) с нарушением положений п. 6 ст. 69 НК РФ (то есть, не заказной корреспонденцией) оценивается судом как существенное нарушение процедуры принудительного бесспорного взыскания налогов, пеней и штрафов и является самостоятельным и безусловным основанием для отмены решений о взыскании задолженности за счет денежных средств и решений о приостановлении операций по счетам.
3.3. Обеспечительная мера для исполнения решения по результатам проверки
Существует еще одно основание, когда расчетный счет налогоплательщика может быть заблокирован. Так, приостановление операций по счетам может применяться налоговыми органами как обеспечительная мера исполнения решений по проверкам (камеральным или выездным), в ходе которых начислены к уплате налоги, пени, штрафы.
В соответствии с п. 7 ст. 101 НК РФ по результатам рассмотрения материалов налоговой проверки руководитель (заместитель руководителя) налогового органа выносит решение о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности.
После вынесения решения руководитель (заместитель руководителя) налогового органа вправе принять меры, направленные на обеспечение возможности исполнения указанного решения (п.10 ст.101 НК РФ).
Однако обратите внимание, что принимать обеспечительные меры во исполнение решения по проверке налоговый орган вправе лишь в том случае, если у него есть достаточные основания полагать, что непринятие этих мер может затруднить или сделать невозможным в дальнейшем исполнение такого решения и (или) взыскание недоимки, пеней и штрафов, указанных в решении. На практике, такими основаниями могут являться: наличие задолженности по лицевому счету налогоплательщика, неоднократное не исполнение обязанностей по уплате налогов, сокращение активов организации, совокупность обстоятельств, свидетельствующих о получении налогоплательщиком необоснованной налоговой выгоды (см., например, Постановление ФАС Поволжского округа от 16.09.2010 по делу N А12-1588/2010).
Для принятия обеспечительных мер руководитель (заместитель руководителя) налогового органа выносит соответствующее решение, вступающее в силу со дня его подписания и действующее до дня исполнения решения о привлечении к ответственности за совершение налогового правонарушения или решения об отказе в привлечении к ответственности за совершение налогового правонарушения либо до дня отмены вынесенного решения вышестоящим налоговым органом или судом.
К сведению! Приостановление операций по счетам в банке в порядке принятия обеспечительных мер может применяться только после наложения запрета на отчуждение (передачу в залог) имущества и в случае, если совокупная стоимость такого имущества по данным бухгалтерского учета меньше общей суммы недоимки, пеней и штрафов, подлежащей уплате на основании решения.
Итак, подведем итоги: НК РФ предусматривает три основания для приостановления операций по счетам:
а) неуплата налогов, сборов, пеней и штрафов;
б) не сданная вовремя налоговая декларация;
в) для обеспечения исполнения решения о привлечении (отказе в привлечении) к налоговой ответственности.
Однако на практике налоговики зачастую злоупотребляют предоставленным им правом и используют приостановление операций по счетам налогоплательщиков как метод психологического воздействия. В связи с чем, полезной каждому бухгалтеру и руководителю будет следующая информация!
4.ВАЖНО ЗНАТЬ!
4.1. Налоговый орган не вправе «блокировать» счет, если не сдана бухгалтерская отчетность, не представлен авансовый расчет или не представлены запрашиваемые документы по проверкеНалоговый орган не имеет права «блокировать» расчетный счет, если налогоплательщик не сдал бухгалтерскую отчетность либо иные документы, связанные с исчислением и уплатой налогов и иных обязательных платежей в бюджет , ввиду того, что ст.76 НК РФ не содержит в себе такого основания для приостановления операций по счетам. Эта позиция подтверждается судебной практикой (см. Постановление ФАС Московского округа от 05.10.2007 N КА-А40/9465-07) и мнениемМинфина России в письме от 12.07.2007 N 03-02-07/1-324.
Кроме того, суды признают незаконными «блокировку» счета, если не сдана статистическая отчетность (см.Постановление Федерального арбитражного суда Московского округа от 29.01.2009. N КА-А40/13357-08 ), не представлены сведения о доходах физических лиц по форме 2-НДФЛ (см.Постановление Федерального арбитражного суда Московского округа от 14.02.2008 N КА-А40/235-08 ), не сдан авансовый расчет по налогу (решение Арбитражного суда г.Москвы от 26.02.2008 по делу N А40-1160/08-75-5 ). Суды, признавая незаконными действия налоговых органов в таких ситуациях, ссылаются на то, что приостановление операций по счетам, в соответствии с положениями п.3 ст.76 НК РФ может применяться только в случаях не сдачи налоговой декларации, расширительному толкованию данная норма закона не подлежит.
Также не может являться основанием для приостановления операций по счетам непредставление налогоплательщиком истребованных налоговым органом документов в ходе камеральной или выездной налоговой проверки (см. Постановление ФАС Западно-Сибирского округа от 28.03.2005 N Ф04-1592/2005(9795-А46-35); Постановление ФАС Западно-Сибирского округа от 07.11.2005 N Ф04-760/2005(16440-А46-40)). При этом суды исходят из того, что в соответствии со ст.76 НК РФ приостановление операций по счету в банке является одним из способов обеспечения исполнения обязанности по уплате налогов, но никак не способом обеспечения исполнения требований налоговых органов при осуществлении ими контрольных функций.
4.2. Даже если счет заблокировали, вы можете пользоваться им!
В соответствии с аб.3 п.1 ст.76 НК РФ «заморозка» счета налоговым органом не означает прекращение всех расходных операций. Очередность списания денежных средств с расчетного счета в банке осуществляется в порядке, предусмотренном ст. 855 ГК РФ.
При наличии на счете денежных средств, сумма которых достаточна для удовлетворения всех требований, предъявленных к счету, списание этих средств происходит в порядке поступления платежных документов налогоплательщика, так называемая календарная очередность.
Приостановление операций не распространяется на платежи, очередность которых предшествует исполнению обязанности по уплате налогов и сборов.
Таким образом, поступать на заблокированный счет налогоплательщика денежные средства могут, но расходуются только в порядке очередности, указанной в ст.855 ГК РФ:
В первую очередь осуществляется списание по исполнительным документам, предусматривающим перечисление или выдачу денежных средств со счета для удовлетворения требований о возмещении вреда, причиненного жизни и здоровью, а также требований о взыскании алиментов;
Во вторую очередь производится списание по исполнительным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору, в том числе по контракту, по выплате вознаграждений авторам результатов интеллектуальной деятельности;
В третью очередь производится списание по платежным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по оплате труда с лицами, работающими по трудовому договору (контракту), а также по отчислениям в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации и фонды обязательного медицинского страхования;
С учетом Постановления Конституционного Суда РФ N21-П от 23.12.1997, налоги и сборы должны взыскиваться в третью очередь.
Кроме того, списание средств со счета по требованиям, относящимся к одной очереди, производится в порядке календарной очередности поступления платежных документов.
Таким образом, налогоплательщик по заблокированному счету может осуществить платежи 1-й и 2-й очереди, а также платежей в бюджет и внебюджетный фонды из 3-й очереди, определенной законодательством (ст. 855 ГК РФ с особенностями, установленными Федеральным законом о федеральном бюджете на соответствующий год).
4.3. Не только налоговая инспекция может заблокировать счет!
Наша статья посвящена процедуре приостановления операций по счетам налогоплательщика в банке, которую осуществляют налоговые органы. Однако аналогичные права по «замораживанию» расчетных счетов предоставлены также таможенным органам при взыскании задолженности по уплате таможенных платежей и пеней (ст.34 НК РФ).
Порядок приостановления операций по счетам таможенными органами установлен Приказом ФТС от 3 декабря 2009 г. N 2184.
Аналогичные полномочия по приостановлению операций по счетам в банке вменены ст. 8 Федерального закона от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» и Постановлением Правительства РФ от 23.06.2004 № 307 «Об утверждении Положения о Федеральной службе по финансовому мониторингу» Росфинмониторингу.
Кроме того, обращаем внимание читателей на то обстоятельство, что если вы не уплатите вовремя страховые взносы или не представите в установленных законом срок расчеты по ним счета заблокированы не будут, поскольку законодатель не наделил внебюджетные фонды соответствующими полномочиями.
4.4. Не всякое решение о приостановлении операций по счетам должно быть исполнено
Неподлежат исполнению решения о приостановлении операции по счетам, в следующих случаях:
- решение принято неуполномоченным органом;
Решение принято в отношение счета в банке, которые в соответствии с определением счета, приведенным в ст. 11 НК РФ под данное понятие не подпадает.
Рассмотрим подробнее последнее основание, поскольку с первым все просто, раз решение принял неуполномоченный орган, то у банка отсутствуют правовые основания для его исполнения.
Итак, в соответствии со ст. 11 НК РФ, под счетом понимаются расчетные (текущие) и иные счета в банках, открытые на основании договоров банковского счета, на которые зачисляются и с которых могут расходоваться денежные средства самими владельцами счетов.
Под данное определение подпадают: расчетные, корреспондентские, текущие, текущие валютные счета, «рублевые» счета типа «К» (конвертируемые) и «Н» (неконвертируемые) нерезидентов, счета, обслуживаемые с помощью корпоративных банковских карт.
Однако, приостановление операций не распространяется на счета налогоплательщиков, открытые на основании иных договоров и сделок, например: депозитные, ссудные, аккредитивные, валютные транзитные и валютные специальные транзитные счета.
Кроме того, приостановление операций по счетам налогоплательщиков-банкротов не правомерно (п.1 ст. 126 Федеральный закон от 26.10.2002 N127-ФЗ «О несостоятельности (банкротстве)»).
В случае если решение о приостановлении операций принято по не установленной форме, то оно также не подлежит исполнению банком, указанное вытекает из смысла п.4 ст.76 НК РФ.
4.5. Заблокировали счет - откроем новый?
Согласно п.12 ст.76 НК РФ банк не вправе открывать новые расчетные счета налогоплательщику при наличии решения о приостановлении операций по счетам.
Подтверждение вышеизложенному позиция Минфина РФ , изложенная в письме от 12.12.2005 N 03-02-07/1-336 , в котором финансовое ведомство указало, что закрытие банком счета налогоплательщика не является основанием для отмены решения налогового органа о приостановлении операций по счетам налогоплательщика, и, следовательно, открытие банком новых счетов налогоплательщику и исполнение по ним поручений налогоплательщика на перечисление средств другому лицу, не связанного с исполнением обязанностей по уплате налога или сбора, либо иного платежного поручения, имеющего в соответствии с законодательством Российской Федерации преимущество очередности исполнения перед платежами в бюджет (внебюджетный фонд), является нарушением ст. 76 НК РФ.
С позицией Минфина РФ согласны и суды, так в Постановлении от 23.09.2003 N А29-1832/2003 ФАС Волго-Вятского округа указал, что согласно п. 9 ст. 76 НК РФ при наличии решения о приостановлении операций по счетам банку запрещено открывать какие-либо новые счета обозначенному в решении налогоплательщику. В Постановлении от 26.01.2006 N А42-4190/2005 ФАС Северо-Западного округа пришел к выводу о том, что закрытие банком счета налогоплательщика-организации, в отношении которого принято решение о приостановлении операций, не прекращает правовые последствия такого решения налогового органа в части запрета на открытие налогоплательщику-организации новых счетов в этом банке».
Более того, банки вряд ли пойдут на открытие нового счета при наличии решения налогового органа о приостановке операций или на не исполнение решения налогового органа, поскольку для кредитной организации это чревато последствиями виде штрафных санкций. Так, согласно п.1 ст.132 НК РФ при открытии счета банком, в котором уже есть решение о приостановке, влечет взыскание с него штрафа в размере 20 тысяч руб., кроме того за указанное деяние предусмотрена и административная ответственность для должностных лиц банка, согласно ст.15.7 КоАП РФ в размере от двух до трех тысяч рублей. Ст.134 НК РФ предусмотрены санкции для банков, в случае не исполнения ими решений налоговых органов о приостановлении операций по счету, в размере 20 процентов от суммы, которая будет перечисляться по платежным поручения налогоплательщика, но не более суммы задолженности и не менее 10 тысяч рублей. Административная ответственность за данное деяние влечет взыскание штрафа в размере от двух тысяч до трех тысяч рублей (ст.15.9 КоАП РФ).
Следует заметить, что выход из данной ситуации есть, поскольку невозможность открытия нового счета в том же банке, где заблокирован счет, не влечет за собой невозможность открытия нового счета в другом банке . В связи с чем, налогоплательщик может открыть счет в новом банке и провести необходимые денежные перечисления по нему. Однако обращаем ваше внимание, что эта возможность будет существовать только 5 дней, поскольку именно этот срок отводится банку на сообщение в налоговый орган информации об открытии налогоплательщиком счета (п.1 ст.86 НК РФ), после чего новый счет также будет «заблокирован» решением инспекции.
4.6. Если счет арестован, пеня не начисляется
В соответствии с аб.2 п.3 ст. 75 НК РФ не начисляются пени на сумму недоимки, которую налогоплательщик не мог погасить в силу того, что по решению налогового органа или суда были приостановлены операции по счетам или наложен арест на имущество налогоплательщика. То есть данная норма исключает возможность начисления пени по неисполненным налоговым обязательствам в период, когда счет налогоплательщика заблокирован (см.Постановление Десятого Арбитражного Апелляционного суда от 11.01.2007 N . А41-К2-9953/06; Постановление ФАС Поволжского округа от 03.08.2010 по делу N А57-25579/2009).
4.7. Налоговый орган заплатит проценты за несвоевременную «разблокировку» счета
Федеральным законом от 26.11.2008 N 224-ФЗ в ст.76 НК РФ введен п. 9.2 , согласно которому в случае нарушения налоговым органом срока отмены решения о приостановлении операций по счетам налогоплательщика-организации в банке или срока вручения представителю банка (направления в банк) решения об отмене приостановления операций по счетам налогоплательщика-органи-зации в банке на сумму денежных средств, в отношении которой действовал режим при-остановления, начисляются проценты, подлежащие уплате налогоплательщику за каждый календарный день нарушения срока. Поэтому, если налоговая не спешит «разблокировать» замороженный счет, вы вправе требовать проценты за нарушение сроков.
При этом, проценты будут исчисляться исходя из ставки рефинансирования Банка России, действовавшей в дни нарушения налоговым органом срока отмены решения о приостановлении операций по счетам налогоплательщика-организации в банке или срока вручения представителю банка (направления в банк) решения об отмене приостановления операций по счетам.
4.8.Оспаривание незаконного приостановления операций по счету
Если налогоплательщик столкнулся с ситуацией, когда его счета незаконно «заблокированы» и переговоры с налоговым органом не дали положительного результата, остается лишь обратиться в суд для защиты своих прав и законных интересов.
Однако сразу обращаем ваше внимание, что процедура эта довольно длительная. Вместе с тем, существует метод, которые может позволить налогоплательщику на время судебного разбирательства пользоваться заблокированным счетом. Налогоплательщик на основании ч.3 ст. 199 АПК РФ может обратиться в суд с ходатайством о приостановлении действия решения о «блокировке» счета, в случае его удовлетворения судом это означает, что на период судебного разбирательства налогоплательщик имеет право без каких-либо ограничений осуществлять расходные операции по расчетным счетам и открывать новые счета в той же кредитной организации. По данному поводу существует Информационное письмо Президиума Высшего Арбитражного Суда Российской Федерации от 13.08.2004 N 83, в соответствии с которым, под приостановлением действия ненормативного правового акта, понимается не признание акта, недействующим в результате обеспечительной меры суда, а запрет исполнения тех мероприятий, которые предусматриваются данным актом.
Кроме того, в случае судебного обжалования решения налогового органа о приостановлении операций по счетам в банке налогоплательщик должен обоснованно мотивировать свои требования, сославшись на то, что незаконная блокировка счета налоговым органом может привести к значительным финансовым потерям и подтвердить это документально.
Анализ судебной практики показывает, что имеются судебные акты в пользу налогоплательщиков. Например, Постановление ФАС Московского округа от 20.02.2008 N КА-А40/680-08 , в котором суд указал, что, решение налогового органа о приостановлении операций по счетам в банке причинит организации значительный ущерб - лишит возможности исполнять обязательства перед поставщиками, на суммы несвоевременно выплаченной заработной платы работникам должны будут начисляться проценты, придется приостановить деятельность сотрудников до полного погашения задолженности по заработной плате, в связи с чем судом правомерно удовлетворено заявление налогоплательщика о приостановлении действия решения, которым заблокированы счета.
Еще одно положительное решение - Постановление ФАС Московского округа от 17.08.2007 N КА-А40/7894-07 . В этом судебном акте сделан вывод о том, что непринятие мер по обеспечению иска может нанести значительный ущерб заявителю, а именно, фактически делает невозможным исполнение обязательств перед работниками организации по выплате заработной платы и перед контрагентами по гражданско-правовым договорам, исполнение иных финансовых обязательств, поскольку все поступающие на расчетный счет заявителя денежные средства перечисляются в соответствии с представленным в банк инкассовым поручением в счет погашения недоимки и пени.
Итак, если вы уверены, что решение о приостановлении операций по счетам в банке вынесено необоснованно и можете подтвердить это документально, то существует реальная перспектива положительного исхода дела, с учетом складывающейся судебной практики.
Почему банки не стесняются блокировать счета компаниям, даже когда оснований для этого нет? И главное, какие действия помогут решить ситуацию? Кира Гин, управляющий партнер юридической фирмы «Гин и партнеры» разобралась в ситуации и рассказывает, что делать.
Реальные истории блокировки
На днях моё утро началось со звонка предпринимателя из Екатеринбурга. Мы с ним знакомы. Фактически он спрашивал моего совета, как поступить, если банк заблокировал его ИП-счет и рассказал подробности. Он обслуживался как ИП в одном из банков с госучастием, переводил деньги со своего счета ИП на свой личный счет, в пределах миллиона рублей в месяц. Банк заблокировал его счет и попросил рассказать, на что он снимал и тратил деньги, а также потребовал предоставить по его личным расходам подтверждающие документы.Ответ моего знакомого, что закон он не нарушал и деньги снимал на свои личные нужды — банк не удовлетворил. Отчитываться о своих личных расходах — мой знакомый не стал (хотя мог бы и, скорее всего, банк был бы удовлетворен). Предприниматель посчитал предъявляемые банком требования необоснованными и завышенными (тут он прав).
Его сообщение банку, что он обратится в суд — сотрудников госбанка не охладило, потому что «они готовы прийти в суд и похохотать». Вот такое отношение сегодня у банков с госучастием к малому и среднему бизнесу.С каких пор ИП нельзя считать прибыль своей и класть ее себе в карман, а также распоряжаться заработанными деньгами по своему усмотрению? Деньги-то заработаны моим знакомым предпринимателем абсолютно законно...
Эта история имеет продолжение. На следующий день моему знакомому позвонил его приятель, руководитель этого самого госбанка в Екатеринбурге, где он обслуживается. Сообщил, что блокировка счетов сегодня массовое явление и в сложившейся ситуации их приятельские отношения не помогут. В качестве решения он предложил по-тихому перейти в другой банк. Предупредил, что на тех, кто жалуется в ЦБ и качает права в суде — тоже нашли управу: предпринимателей просто вносят в «чёрные списки» ЦБ, чтобы потом им было затруднительно работать легально и уж тем более открывать счета в банке.
У другого нашего клиента банк заблокировал счет, и попросил подтвердить характер сделок, происхождение денег и реальность бизнеса. Мы помогли ему собрать документы, которые характеризуют его как законопослушного бизнесмена с реальным бизнесом. Теперь ждем рассмотрения собранных документов Сбербанком. В лучшем случае его счет разблокируют, в худшем — клиенту придется перейти в другой банк или обратиться в суд на действия банка.
Реальность такова: банковский беспредел в России набирает обороты. Готов ли ваш бизнес и Вы к таким перспективам? Это уже никакие ни страшилки, а бизнес-реальность, в которой мы с вами живём.По данным организации «Деловая Россия», с начала 2017 года российскими .
Что делать со всем этим? Можно ли добиться разблокировки предпринимательского счета?
Три способа, как решить проблему
Если ваш счет заблокирован банком, у вас есть три способа как решить эту ситуацию.Первый способ: просто закрыть один счет и вывести средства на другой счет в другой банк. Этот вариант, скорее всего, полностью устроит банк, так как он видит в вас нежелательного клиента, нарушающего закон № 115-ФЗ, чужие проблемы — никому в банке не нужны, особенно в сложные времена лишения лицензий.
Помимо неприятностей от самого факта блокировки вашего счета, банки (но не все) ещё добавляют негатива. Они начали пользоваться уязвимым положением клиента (это не законно, таких полномочий Росфинмониторинг банку не давал, но и прямого запрета на такого сорта трюки нет). Самая типичная ситуация: банк заблокировал счет (выполняя указания Росфинмониторинга) и любезно сообщает налогоплательщику, что может перевести его деньги на другой счет в другой банк за определенную мзду (таким образом, вводят заградительный тариф) — просят за эту услугу от 7 до 15 процентов от той суммы, которая присутствует на счете у клиента банка. На такие незаконные действия банка вы можете подать жалобу руководству финансовой организации и попытаться расстаться без отступных комиссионных. Кроме того, суды признают, что введение банком таких заградительных тарифов незаконно, так как по сути это не комиссия, а штраф и попытка нажиться на 115-фз вместо того, что следить за его соблюдением.
О необычном способе решить проблему, . Компании заблокировали интернет-банк. В итоге стало невозможно получить назад свои деньги в сумме 1 млн. рублей. Перечислить их на другой счет нельзя, так как в открытии счета другие банки отказывают. Но обслуживающий банк предлагает выход: номинально подарить ему деньги и .Второй способ: вернуть деньги с заблокированного счета вы сможете с помощью исполнительного листа. Это, правда, займет время, которое потребуется на судебное разбирательство, но если дружественный вам кредитор подаст в суд, выиграет судебный процесс и получит исполнительный лист, а затем предъявит его в банк, то банк обязан будет его исполнить.
Третий способ.
Он прямо предусмотрен действующим законом № 115-ФЗ:
1) Собрать и представить документы, которые попросит банк. Эти документы должны быть такими, чтобы снять с вас подозрения, доказать вашу благонадежность и платежные операции не должны быть никоим образом отнесены к подозрительным в соответствии с п.2 ст. 7 Закона № 115-ФЗ.
2) Если банк ваши документы принял, но, не желая разбираться в ситуации (наши клиенты предоставили документы в банк в 2 часа ночи, но уже в 10 утра банк снова отказал им в разблокировки счета), счет не разблокировал — обращайтесь в Арбитражный суд, требуйте признать незаконными действия банка и обязать его совершить нужные вам операции. В соответствии со ст. 65 АПК РФ, именно банк обязан доказать, что у него имелись основания для приостановления или отказа в проведении тех или иных операций по поручению клиента.
Судебная практика такова: если ваши операции явно криминал, то вам откажут (но и то не всегда — смотрите примеры ниже).
Если ваши операции легальны, вы представили в банк подтверждающие документы, а банк все равно ведет себя странно и свою позицию не меняет, то суд встанет на вашу сторону. Тогда с банка можно будет взыскать все убытки, проценты за пользование чужими денежными средствами и судебные расходы (ст. 15, 395 и 856 ГК РФ).
Подробно о том, как вести защиту своей позиции в суде, автор расскажет в следующем материале. Следите за .
Об обеспечении исполнения обязательств, возложенных на налогоплательщиков, говорится в статьях 11 главы НК. При ненадлежащем выполнении или невыполнении обязательств контрольный орган вправе привлечь виновного к ответственности. Кроме того, законодательство закрепляет механизмы принуждения, которые могут использовать налоговики.
Обеспечение выполнения обязательств
О нем говорится в статье 72 Кодекса. В п. 1 нормы установлено, что выполнение обязательств по отчислению сборов и налогов в бюджет может обеспечиваться:
- залогом имущества;
- поручительством;
- пеней;
- наложением ареста на имущество плательщика;
- приостановлением операций по р/с в банке.
Последний способ достаточно широко используется на практике. Связано это с тем, что блокировка расчетного счета налоговой службой - самая неудобная для хозяйствующих субъектов мера.
Актуальность проблемы
Блокировка счета налоговой службой существенно затрудняет ведение бизнеса, поскольку лицо не имеет возможности своевременно рассчитываться с поставщиками и осуществлять иные важные для него платежи. Соответственно, для ИФНС - это одна из наиболее эффективных мер обеспечения.
Блокировка расчетного инспекцией может стать полной неожиданностью для плательщика. Особенно удручающей становится ситуация, когда хозяйствующему субъекту срочно нужны деньги для совершения важной и выгодной сделки.
Общий порядок блокировки
Он предусмотрен в 76 статье НК.
Основанием для блокировки счета налоговой службой выступает решение ее руководителя (либо его заместителя). Этот акт направляется в банки, обслуживающие счета плательщика. Копия решения передается хозяйствующему субъекту под подпись либо другим способом, подтверждающим получение. Акт может быть оформлен как на бумаге, так и в электронной форме.
После получения решения банк должен незамедлительно выполнить предписания и приостановить все операции по счетам клиента. Соответствующее требование закрепляет пункт 7 указанной выше статьи.
В обязанности банка также входит сообщение ИФНС об остатках средств на р/с плательщика.
"Разморозить" счета финансовая организация вправе только после получения соответствующего распоряжения от ИФНС.

Важный момент
Если у хозяйствующего субъекта открыто несколько счетов, и на них достаточно средств для погашения задолженности, пени, штрафов, недоимки, указанных в решении о блокировке, он вправе направить в налоговую службу заявление об отмене постановления о приостановлении операций. В нем лицо указывает реквизиты соответствующих р/с. К заявлению прилагаются выписки, подтверждающие наличие средств.
После принятия пакета документов, ИФНС в двухдневный срок должна принять решение о снятии блокировки со счета. Налоговая служба проверяет полученные сведения, направляя запрос в банк. После подтверждения информации в двухдневный срок производится "размораживание" р/с.
Блокировка счета налоговой: причины
В законодательстве приостановление операций по р/с допускается, если хозяйствующий субъект:
- Не сдал декларацию.
- Не уплатил налог.
Кроме того, осуществляется с целью обеспечения исполнения решений, принятых по результатам проверки.
Нарушение правил сдачи декларации
Законодательство устанавливает определенные сроки, в которые плательщик должен предоставить отчет в ИФНС. Если в течение 10 дней (рабочих) по истечении предусмотренного периода декларация не сдана, контрольный орган вправе заблокировать счет.
"Размораживание" р/с производится не позднее следующего дня после предоставления отчета плательщиком.
Спорные моменты
В практике имеют место случаи, когда операции по счету приостановлены, а у плательщика обязанность сдать декларацию отсутствует.
Судебные инстанции в таких ситуациях придерживаются следующего подхода. В соответствии с 23 статьей НК, на плательщика возлагается обязанность по предоставлению декларации по налогам, которые он должен отчислять. Отчет подается в ИФНС по адресу регистрации.
Данной обязанности корреспондирует 80 статья Кодекса. В ней говорится, что декларация составляется по каждому отчислению, установленному для плательщика.
Если у хозяйствующего субъекта обязанность выплачивать налог отсутствует, то и оснований для блокировки счета у налоговой службы нет.
Из этого следует, что отдельные недочеты в декларации (к примеру, ошибки при заполнении титульного листа, неправильное указание периода) не выступают как основание для приостановления операций по р/с или применения к лицу штрафа по ст. 119.
Невыплата налога
Как установлено в первом пункте НК, при неуплате либо неполном отчислении суммы в срок, установленный законодательством, эта обязанность исполняется в принудительном порядке. ИФНС в таких случаях обращает взыскание на средства, находящиеся на банковских счетах плательщика.
Для применения указанной меры ИФНС принимает соответствующее решение и направляет в финансовую организацию инкассовое поручение на списание долга.
При этом, согласно пункту 7 статьи 46, контрольный орган может приостановить операции по р/с до взыскания всей задолженности.
Нарушения ИФНС
Стоит отметить, что процесс бесспорного взыскания долга - многостадийная и довольно сложная процедура. Нередко налоговые органы допускают процессуальные нарушения в ходе нее. Они, в свою очередь, могут выступать в качестве основания для отмены постановления о взыскании и, следовательно, решения о блокировке счета.
Налоговая служба чаще всего нарушает сроки и порядок предъявления требования, выбирает неверный способ его направления.
Как показывает практика, суды в таких случаях выносят решения в пользу плательщиков.
Направление требования - это начальная стадия процедуры принудительного взыскания. Невыполнение ИФНС порядка, установленного законодательством, существенно нарушает право хозяйствующих субъектов на защиту интересов и свобод, закрепленное Конституцией.
Юристы рекомендуют обращать особое внимание на вид корреспонденции, направленной плательщику. Как свидетельствует судебная практика, получение хозяйствующим субъектом простого, а не заказного письма с извещением рассматривается инстанциями как грубое нарушение процедуры бесспорного взыскания задолженности в принудительном порядке. Соответственно, оно выступает как безусловное основание для отмены решений, принятых ИФНС.
Блокировка как обеспечительная мера
Как установлено в 7 пункте 101 статьи НК, рассмотрев материалы проверки, руководитель ИФНС (его заместитель) принимает решение о привлечении хозяйствующего субъекта к ответственности за допущенное правонарушение либо об отказе применить к лицу санкцию.
После вынесения постановления уполномоченное лицо контрольного органа может применить к виновному обеспечительные меры. Законодательство допускает это только при наличии достаточных оснований полагать, что в случае их непринятия впоследствии исполнение решения либо взыскание штрафа, пени, недоимки, задолженности с плательщика станет невозможным или весьма затруднительным.
Под достаточными основаниями следует понимать:
- Наличие задолженности по л/с плательщика.
- Неоднократное уклонение от исполнения обязанности по отчислению налога.
- Уменьшение активов предприятия.
- Комплекс обстоятельств, указывающих на получение хозяйствующим субъектом необоснованной выгоды.
Для реализации обеспечительной меры руководитель ИФНС (его заместитель) принимает соответствующее решение. Оно вступает в действие с даты подписания. Решение сохраняет силу до дня исполнения постановления о привлечении виновного субъекта к ответственности или об отказе в этом либо до даты его отмены вышестоящим контрольным органом или судом.
Нюанс
Блокировка счета как обеспечительная мера может применяться после наложения запрета на передачу в залог или отчуждение имущества. При этом его общая стоимость по данным бухучета должна быть меньше совокупной суммы штрафов, недоимки и пеней, подлежащей выплате в соответствии с решением ИФНС.
Кроме того, приостановление счета не допускается, если хозяйствующий субъект не сдал бухгалтерскую отчетность, не предоставил авансовый расчет или не получены документы, запрашиваемые по проверке.
Можно ли проверить блокировку расчетного счета на сайте налоговой?
Можно. С 2014 г. действует специальный сервис, открытый для всех заинтересованных лиц.
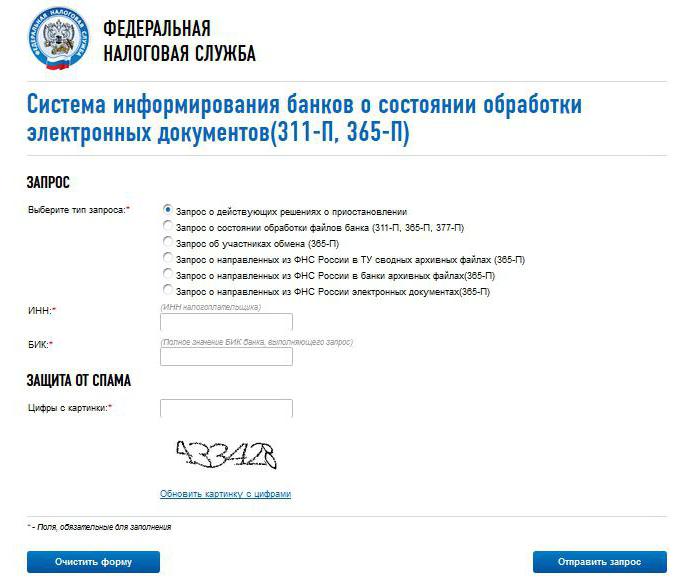
Чтобы службой, необходимо зайти на официальный портал ИФНС. Сервис, которым нужно воспользоваться, имеет следующее наименование: " банков о состоянии обработки электронных документов" ("БАНКИНФОРМ", если коротко). Несмотря на такое название, проверить блокировку счета налоговой службой может любой желающий.
После выбора указанного сервиса следует поставить точку возле строки "Запрос о действующих решениях о приостановлении". Далее необходимо ввести ИНН плательщика и БИК банковской организации, обслуживающей р/с. Если эти данные неизвестны, то проверить блокировку счета на сайте налоговой службы не получится.
Затем необходимо указать цифры с картинки. Правильно введенные цифры говорят о том, что проверку блокировки счета на сайте налоговой службы осуществляет не робот, а человек. После этого нужно нажать на кнопку "Отправить запрос".
Ответ будет сформирован достаточно быстро. Если было принято решение о блокировке, система покажет дату его вынесения, а также код контрольного органа, оформившего его.
Осуществляя проверку блокировки счета на сайте налоговой службы, необходимо очень внимательно изучить содержание ответа. Нередко в нем присутствуют ошибки и неточности. Наличие данных, не соответствующих действительности, является основанием для оспаривания решения.
Проверить блокировку счета на сайте налоговой службы могут как хозяйствующие субъекты (представители юрлиц или индивидуальные предприниматели), так и служащие банковских организаций.
Достаточно часто этим сервисом пользуются потенциальные партнеры предприятий. Если на сайте налоговой блокировка счета подтверждается, то контрагенты могут пересмотреть решение о сотрудничестве. Эти сведения особенно важны при заключении крупных сделок.
Самому хозяйствующему субъекту целесообразно периодически пользоваться сервисом. Крайне важно проверить блокировку расчетного счета налоговой инспекцией до подписания договора на поставку большого объема товара. Если операции будут приостановлены, субъект не сможет расплатиться за нее. Это, в свою очередь, приведет к возникновению задолженности.
Списание средств
Необходимо отметить, что блокировка счета не означает приостановление всех расходных операций. Соответствующее положение закрепляет абз. 3 первого пункта 76 статьи НК. Кроме того, субъект может перечислять средства на заблокированный счет. По этому поводу в законодательстве ограничений нет.
В ст. 855 ГК закреплена очередность списания средств. При наличии на р/с суммы, достаточной для погашения всех задолженностей, расчеты осуществляются по мере поступления платежных квитанций. Эта очередность именуется календарной.
Приостановление операций не касается платежей, отчисление которых должно быть произведено до исполнения обязательств по уплате налогов.
Кто еще может "заморозить" счет?
Кроме налоговой инспекции, приостановить операции по р/с вправе Таможенная служба. Эта мера применяется при взыскании задолженности по отчислению таможенных сборов и пеней. Правила блокировки счетов закреплены Приказом ФТС № 2184.
Полномочия по приостановлению операций по р/с возложены и на Федеральную службу финансового мониторинга (Росфинмониторинг).
Стоит сказать, что в случае несвоевременной уплаты страховых взносов или непредоставлении в установленные сроки расчетов по ним счета не будут заблокированы. Законодательством не предусмотрены соответствующие полномочия для внебюджетных фондов.
Исключения из правил
Далеко не каждое решение о блокировке может быть исполнено. Не подлежат выполнению предписания, если:
- Постановление принято неуполномоченной структурой.
- Решение вынесено в отношении счета, который согласно определению, закрепленному 11 статьей НК, под данное понятие не подпадает.
С первым случаем все, в общем-то, ясно. Если постановление вынес неуполномоченный орган, то и оснований для блокировки нет. Со вторым случаем следует разобраться более детально.
Как указано в 11 статье НК, счетом называют текущий (расчетный) счет, открытый в соответствии с договором банковского обслуживания. На него перечисляются и с него расходуются денежные средства владельца.
- расчетные;
- текущие (в т. ч. валютные);
- корреспондентские;
- рублевые типа "К" (конвертируемые) и "Н" (неконвертируемые), открытые нерезидентами;
- счета корпоративных карт.
Блокировка не распространяется на счета, открытые в соответствии с другими договорами и сделками: депозитные, аккредитованные, ссудные, транзитные (в т. ч. специальные) валютные.
Неправомерным, согласно пункту первому 126 статьи ФЗ № 127, является приостановление операций по счету налогоплательщика-банкрота.
Если решение о блокировке было оформлено не по установленной законом форме, оно также не может быть исполнено банком. Соответствующий вывод вытекает из содержания 4 пункта 76 статьи Налогового кодекса.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации