
Поэма Блока: как понять, что ваш счет в банке будет заблокирован. Блокировка счета налоговой: основные причины и способы разблокировки
Об обеспечении исполнения обязательств, возложенных на налогоплательщиков, говорится в статьях 11 главы НК. При ненадлежащем выполнении или невыполнении обязательств контрольный орган вправе привлечь виновного к ответственности. Кроме того, законодательство закрепляет механизмы принуждения, которые могут использовать налоговики.
Обеспечение выполнения обязательств
О нем говорится в статье 72 Кодекса. В п. 1 нормы установлено, что выполнение обязательств по отчислению сборов и налогов в бюджет может обеспечиваться:
- залогом имущества;
- поручительством;
- пеней;
- наложением ареста на имущество плательщика;
- приостановлением операций по р/с в банке.
Последний способ достаточно широко используется на практике. Связано это с тем, что блокировка расчетного счета налоговой службой - самая неудобная для хозяйствующих субъектов мера.
Актуальность проблемы
Блокировка счета налоговой службой существенно затрудняет ведение бизнеса, поскольку лицо не имеет возможности своевременно рассчитываться с поставщиками и осуществлять иные важные для него платежи. Соответственно, для ИФНС - это одна из наиболее эффективных мер обеспечения.
Блокировка расчетного инспекцией может стать полной неожиданностью для плательщика. Особенно удручающей становится ситуация, когда хозяйствующему субъекту срочно нужны деньги для совершения важной и выгодной сделки.
Общий порядок блокировки
Он предусмотрен в 76 статье НК.
Основанием для блокировки счета налоговой службой выступает решение ее руководителя (либо его заместителя). Этот акт направляется в банки, обслуживающие счета плательщика. Копия решения передается хозяйствующему субъекту под подпись либо другим способом, подтверждающим получение. Акт может быть оформлен как на бумаге, так и в электронной форме.
После получения решения банк должен незамедлительно выполнить предписания и приостановить все операции по счетам клиента. Соответствующее требование закрепляет пункт 7 указанной выше статьи.
В обязанности банка также входит сообщение ИФНС об остатках средств на р/с плательщика.
"Разморозить" счета финансовая организация вправе только после получения соответствующего распоряжения от ИФНС.
Важный момент
Если у хозяйствующего субъекта открыто несколько счетов, и на них достаточно средств для погашения задолженности, пени, штрафов, недоимки, указанных в решении о блокировке, он вправе направить в налоговую службу заявление об отмене постановления о приостановлении операций. В нем лицо указывает реквизиты соответствующих р/с. К заявлению прилагаются выписки, подтверждающие наличие средств.
После принятия пакета документов, ИФНС в двухдневный срок должна принять решение о снятии блокировки со счета. Налоговая служба проверяет полученные сведения, направляя запрос в банк. После подтверждения информации в двухдневный срок производится "размораживание" р/с.
Блокировка счета налоговой: причины
В законодательстве приостановление операций по р/с допускается, если хозяйствующий субъект:
- Не сдал декларацию.
- Не уплатил налог.
Кроме того, осуществляется с целью обеспечения исполнения решений, принятых по результатам проверки.
Нарушение правил сдачи декларации
Законодательство устанавливает определенные сроки, в которые плательщик должен предоставить отчет в ИФНС. Если в течение 10 дней (рабочих) по истечении предусмотренного периода декларация не сдана, контрольный орган вправе заблокировать счет.
"Размораживание" р/с производится не позднее следующего дня после предоставления отчета плательщиком.
Спорные моменты
В практике имеют место случаи, когда операции по счету приостановлены, а у плательщика обязанность сдать декларацию отсутствует.
Судебные инстанции в таких ситуациях придерживаются следующего подхода. В соответствии с 23 статьей НК, на плательщика возлагается обязанность по предоставлению декларации по налогам, которые он должен отчислять. Отчет подается в ИФНС по адресу регистрации.
Данной обязанности корреспондирует 80 статья Кодекса. В ней говорится, что декларация составляется по каждому отчислению, установленному для плательщика.
Если у хозяйствующего субъекта обязанность выплачивать налог отсутствует, то и оснований для блокировки счета у налоговой службы нет.
Из этого следует, что отдельные недочеты в декларации (к примеру, ошибки при заполнении титульного листа, неправильное указание периода) не выступают как основание для приостановления операций по р/с или применения к лицу штрафа по ст. 119.
Невыплата налога
Как установлено в первом пункте НК, при неуплате либо неполном отчислении суммы в срок, установленный законодательством, эта обязанность исполняется в принудительном порядке. ИФНС в таких случаях обращает взыскание на средства, находящиеся на банковских счетах плательщика.
Для применения указанной меры ИФНС принимает соответствующее решение и направляет в финансовую организацию инкассовое поручение на списание долга.
При этом, согласно пункту 7 статьи 46, контрольный орган может приостановить операции по р/с до взыскания всей задолженности.
Нарушения ИФНС
Стоит отметить, что процесс бесспорного взыскания долга - многостадийная и довольно сложная процедура. Нередко налоговые органы допускают процессуальные нарушения в ходе нее. Они, в свою очередь, могут выступать в качестве основания для отмены постановления о взыскании и, следовательно, решения о блокировке счета.
Налоговая служба чаще всего нарушает сроки и порядок предъявления требования, выбирает неверный способ его направления.
Как показывает практика, суды в таких случаях выносят решения в пользу плательщиков.
Направление требования - это начальная стадия процедуры принудительного взыскания. Невыполнение ИФНС порядка, установленного законодательством, существенно нарушает право хозяйствующих субъектов на защиту интересов и свобод, закрепленное Конституцией.
Юристы рекомендуют обращать особое внимание на вид корреспонденции, направленной плательщику. Как свидетельствует судебная практика, получение хозяйствующим субъектом простого, а не заказного письма с извещением рассматривается инстанциями как грубое нарушение процедуры бесспорного взыскания задолженности в принудительном порядке. Соответственно, оно выступает как безусловное основание для отмены решений, принятых ИФНС.
Блокировка как обеспечительная мера
Как установлено в 7 пункте 101 статьи НК, рассмотрев материалы проверки, руководитель ИФНС (его заместитель) принимает решение о привлечении хозяйствующего субъекта к ответственности за допущенное правонарушение либо об отказе применить к лицу санкцию.
После вынесения постановления уполномоченное лицо контрольного органа может применить к виновному обеспечительные меры. Законодательство допускает это только при наличии достаточных оснований полагать, что в случае их непринятия впоследствии исполнение решения либо взыскание штрафа, пени, недоимки, задолженности с плательщика станет невозможным или весьма затруднительным.
Под достаточными основаниями следует понимать:
- Наличие задолженности по л/с плательщика.
- Неоднократное уклонение от исполнения обязанности по отчислению налога.
- Уменьшение активов предприятия.
- Комплекс обстоятельств, указывающих на получение хозяйствующим субъектом необоснованной выгоды.
Для реализации обеспечительной меры руководитель ИФНС (его заместитель) принимает соответствующее решение. Оно вступает в действие с даты подписания. Решение сохраняет силу до дня исполнения постановления о привлечении виновного субъекта к ответственности или об отказе в этом либо до даты его отмены вышестоящим контрольным органом или судом.
Нюанс
Блокировка счета как обеспечительная мера может применяться после наложения запрета на передачу в залог или отчуждение имущества. При этом его общая стоимость по данным бухучета должна быть меньше совокупной суммы штрафов, недоимки и пеней, подлежащей выплате в соответствии с решением ИФНС.
Кроме того, приостановление счета не допускается, если хозяйствующий субъект не сдал бухгалтерскую отчетность, не предоставил авансовый расчет или не получены документы, запрашиваемые по проверке.

Можно ли проверить блокировку расчетного счета на сайте налоговой?
Можно. С 2014 г. действует специальный сервис, открытый для всех заинтересованных лиц.
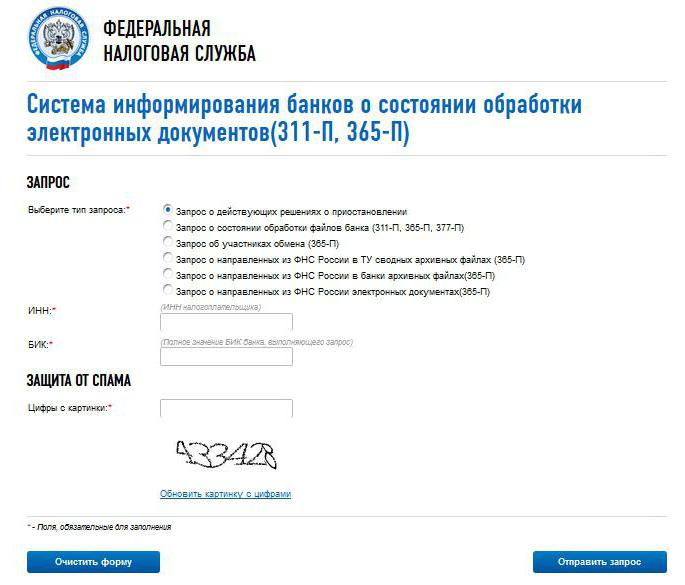
Чтобы службой, необходимо зайти на официальный портал ИФНС. Сервис, которым нужно воспользоваться, имеет следующее наименование: " банков о состоянии обработки электронных документов" ("БАНКИНФОРМ", если коротко). Несмотря на такое название, проверить блокировку счета налоговой службой может любой желающий.
После выбора указанного сервиса следует поставить точку возле строки "Запрос о действующих решениях о приостановлении". Далее необходимо ввести ИНН плательщика и БИК банковской организации, обслуживающей р/с. Если эти данные неизвестны, то проверить блокировку счета на сайте налоговой службы не получится.
Затем необходимо указать цифры с картинки. Правильно введенные цифры говорят о том, что проверку блокировки счета на сайте налоговой службы осуществляет не робот, а человек. После этого нужно нажать на кнопку "Отправить запрос".
Ответ будет сформирован достаточно быстро. Если было принято решение о блокировке, система покажет дату его вынесения, а также код контрольного органа, оформившего его.
Осуществляя проверку блокировки счета на сайте налоговой службы, необходимо очень внимательно изучить содержание ответа. Нередко в нем присутствуют ошибки и неточности. Наличие данных, не соответствующих действительности, является основанием для оспаривания решения.
Проверить блокировку счета на сайте налоговой службы могут как хозяйствующие субъекты (представители юрлиц или индивидуальные предприниматели), так и служащие банковских организаций.
Достаточно часто этим сервисом пользуются потенциальные партнеры предприятий. Если на сайте налоговой блокировка счета подтверждается, то контрагенты могут пересмотреть решение о сотрудничестве. Эти сведения особенно важны при заключении крупных сделок.
Самому хозяйствующему субъекту целесообразно периодически пользоваться сервисом. Крайне важно проверить блокировку расчетного счета налоговой инспекцией до подписания договора на поставку большого объема товара. Если операции будут приостановлены, субъект не сможет расплатиться за нее. Это, в свою очередь, приведет к возникновению задолженности.
Списание средств
Необходимо отметить, что блокировка счета не означает приостановление всех расходных операций. Соответствующее положение закрепляет абз. 3 первого пункта 76 статьи НК. Кроме того, субъект может перечислять средства на заблокированный счет. По этому поводу в законодательстве ограничений нет.
В ст. 855 ГК закреплена очередность списания средств. При наличии на р/с суммы, достаточной для погашения всех задолженностей, расчеты осуществляются по мере поступления платежных квитанций. Эта очередность именуется календарной.
Приостановление операций не касается платежей, отчисление которых должно быть произведено до исполнения обязательств по уплате налогов.
Кто еще может "заморозить" счет?
Кроме налоговой инспекции, приостановить операции по р/с вправе Таможенная служба. Эта мера применяется при взыскании задолженности по отчислению таможенных сборов и пеней. Правила блокировки счетов закреплены Приказом ФТС № 2184.
Полномочия по приостановлению операций по р/с возложены и на Федеральную службу финансового мониторинга (Росфинмониторинг).
Стоит сказать, что в случае несвоевременной уплаты страховых взносов или непредоставлении в установленные сроки расчетов по ним счета не будут заблокированы. Законодательством не предусмотрены соответствующие полномочия для внебюджетных фондов.
Исключения из правил
Далеко не каждое решение о блокировке может быть исполнено. Не подлежат выполнению предписания, если:
- Постановление принято неуполномоченной структурой.
- Решение вынесено в отношении счета, который согласно определению, закрепленному 11 статьей НК, под данное понятие не подпадает.
С первым случаем все, в общем-то, ясно. Если постановление вынес неуполномоченный орган, то и оснований для блокировки нет. Со вторым случаем следует разобраться более детально.
Как указано в 11 статье НК, счетом называют текущий (расчетный) счет, открытый в соответствии с договором банковского обслуживания. На него перечисляются и с него расходуются денежные средства владельца.
- расчетные;
- текущие (в т. ч. валютные);
- корреспондентские;
- рублевые типа "К" (конвертируемые) и "Н" (неконвертируемые), открытые нерезидентами;
- счета корпоративных карт.
Блокировка не распространяется на счета, открытые в соответствии с другими договорами и сделками: депозитные, аккредитованные, ссудные, транзитные (в т. ч. специальные) валютные.
Неправомерным, согласно пункту первому 126 статьи ФЗ № 127, является приостановление операций по счету налогоплательщика-банкрота.
Если решение о блокировке было оформлено не по установленной законом форме, оно также не может быть исполнено банком. Соответствующий вывод вытекает из содержания 4 пункта 76 статьи Налогового кодекса.
Практически у любого взрослого гражданина РФ сегодня есть счёт или счета в банках. Люди заключают с банком договор на ведение и обслуживание счёта, потому что это удобно и выгодно. На счёт, как правило, зачисляются деньги, со счёта производится оплата услуг, совершаются покупки. Оборот безналичных платежей в России растёт, а наличных – падает. Это стало привычным явлением.
Однако, в последнее время всё чаще раздаются возмущённые голоса о блокировке счетов физических лиц. В социальных сетях и на форумах люди жалуются на банки, которые не дают им пользоваться своими средствами. Постараемся разобраться.
Что такое блокировка счёта
Заключая договор с банком об обслуживании, клиент обязуется исполнять правила, изложенные в документе. Банк обязуется производить зачисление или списание денежных средств по требованию клиента. сайт
Блокировка счёта – это прекращение банком операций по счёту клиента, полное или частичное (блокировка банковской карты, которая является лишь инструментом управления счётом – совсем другая процедура). При блокировании счёта у человека нет доступа к средствам на счёте ни с помощью карты, ни через отделение банка, ни через интернет-банкинг.
Блокируя счёт клиента, банк должен иметь веские причины для таких действий и по требованию гражданина дать внятные объяснения.
Возможные причины блокировки счёта физического лица
Есть причины блокировки, которые чётко определены законодательством:
- Решение суда или постановление службы судебных приставов.
- Если против гражданина подан иск имущественного характера, то суд может временно наложить арест на средства в качестве обеспечения иска.
- Арест на счёт гражданина или на часть средств может быть наложен в случае задолженности по выплате алиментов, штрафов, кредитов или с целью погашения долга перед службой судебных приставов. Такой вариант возможен и при требовании налоговых органов, если вы являетесь должником по уплате налогов. В этих случаях блокировка снимается решением тех органов, которыми был наложен арест на счёт.
- Подлинность документов, по которым проводится конкретная операция, вызывает сомнения у сотрудников банка. Это даёт основание приостановить выполнение данной операции на срок до 7 дней и провести проверку. Но это не является, по сути, блокировкой счёта. оффбанк.ру
В последнее время счета блокируются по причинам, которые являются новыми и неожиданными для граждан:
- При попытке клиента обналичить внушительные суммы денег. Так, счёт может быть заблокирован при желании снять наличными 600 000 рублей одноразово или при обналичивании 1 000 000 рублей и более в течение месяца. Это связано с исполнением ФЗ № 115 и направлено на противодействие «отмыванию» денежных средств.
- Если имеет место подозрительная с точки зрения банка операция, подпадающая под понятие «содействие терроризму», что регламентируется опять же ФЗ № 115. Если хотя бы один из участников финансовой операции (отправитель или получатель денежных средств) находится в списке подозреваемых в содействии террористической или экстремистской деятельности, счёт будет однозначно блокирован.
Обо всех подобных случаях банк обязан уведомить Росфинмониторинг. ФЗ № 115 принят ещё в 2001 году, но до физических лиц «добрались», похоже, не так давно. Стоит отметить, что подобная практика действует в США и Европе уже не одно десятилетие, теперь и российским гражданам пришло время к ней приобщиться.
Однако юристы высказывают сомнения в законности подобных методов. Дело в том, что в соответствии с инструкциями Росфинмониторинга банки обязаны оценивать операции, проводимые по счёту клиента, на предмет «необычности». Например, сотрудники финансового учреждения могут посчитать необычным расчет через третьих лиц, открытие нескольких депозитов с последующим зачислением денег на один счёт, погашение просроченной кредитной задолженности из неизвестного источника и т.д. Перечень достаточно большой, но не исчерпывающий, т.к. содержит термин «иные операции». На сегодняшний день нет чётко определённых и законодательно утверждённых критериев, поэтому мнение сотрудников банка, как правило, является решающим при принятии решения. Соответственно, с этим можно бороться. https://www.сайт/
Что делать при блокировке счёта физ. лица
Блокировка счёта – всегда неожиданность. Какая из ваших финансовых операций покажется сотрудникам банка необычной – предугадать невозможно. Это может быть попытка обналичить деньги на покупку автомобиля, переводы родственникам или друзьям, возврат долга и многое другое.
Для начала нужно выяснить причину блокировки счёта. Для этого необходимо обратиться в банк и подать письменное заявление с требованием указать причину. Если банк отказывается это делать, то нужно составить жалобу на финансовое учреждение в ЦБ РФ. Жалоба может быть отправлена по почте, пожаловаться можно по телефону на горячую линию ЦБ РФ, также удобно воспользоваться формой, предлагаемой на официальном сайте. Обратите внимание, в нашем рейтинге банков , при переходе на страницу банка Вы найдёте ссылку, чтобы пожаловаться на конкретный банк в ЦБР. В любом случае жалоба ставится на контроль, и в итоге будет дан официальный ответ.
Выяснив причину блокировки счёта, разумно действовать следующими способами:
- Если счёт блокирован судебными инстанциями или службой судебных приставов, то придётся выполнить все предписанные обязательства. Если вы не согласны с подобным решением, то отменить его вправе только суд.
- Если счёт блокирован по требованию налоговых органов, то вам придется либо удовлетворить требования налоговиков, либо судиться и доказывать их неправоту.В случае блокировки счёта со ссылкой на ФЗ № 115 нужно предоставить документы, подтверждающие законность операций по счёту. Список документов может быть самый разный, на усмотрение банка. Вместе с письмом-претензией нужно предъявить доказательства легальности источника денег на счёте (договоры купли-продажи имущества, контракты и т.д.).
В случае, если банк при наличии документов не разблокирует счет, нужно жаловаться в ЦБ РФ, как это сделать мы описали выше. https://www.сайт/
Юристы дают ещё один ценный совет . По закону клиент вправе расторгнуть договор с банком по собственному желанию. В этом случае по истечении 7 дней банк либо выдаёт клиенту его деньги, либо перечисляет их на указанный клиентом счёт (например, в другом банке), в случае отказа со стороны банка или несоблюдения им сроков нужно жаловаться в ЦБ РФ. Выбирайте другой банк, более ориентированный на клиента, открывайте в нем счёт, и переводите туда деньги.
Препятствовать банк не сможет, если клиент не находится в списках лиц, причастных к терроризму, экстремизму, на него не заведено дело о легализации доходов, полученных преступным путём.
Многие юристы высказывают мнение, что блокировка счетов физического лица банком без судебного решения – незаконный акт, банк может приостановить действие конкретной операции на 7 дней и поставить в известность Росфинмониторинг. Всё остальное – неправомерные действия, и если банк сам не готов исправлять свои ошибки, то, возможно, обращение в суд поможет гражданину отстоять свои права.
Это случается без предупреждения: государственный орган принимает решение, и вы узнаете, что расчетный счет индивидуального предприятия или ООО заблокирован. Не получается снять средства, рассчитаться с поставщиками, оплатить срочные закупки… Каковы причины и что можно предпринять в подобных ситуациях, действуя по закону?
Причины заблокированного расчётного счёта
Вопросы, касающиеся приостановления действий по банковским расчетным счетам, декларируются в Налоговом кодексе Российской Федерации. В закрытом перечне, куда нельзя добавлять новые пункты, перечислены 4 причины, дающие фискальному органу предусмотренное законом право для «заморозки» счета:
- Не вовремя предоставлена налоговая декларация (абзац 1 п.3 ст. 76 НК РФ).
- Есть недоимки по выставленным налоговой требованиям – не произведены обязательные выплаты (п.7 ст. 46, п.1,8 ст. 69, п.2 ст. 76 НК РФ).
ВНИМАНИЕ! Cчет должен быть «заморожен» не весь, а на сумму, соответствующую недоимке.
- Нарушен порядок электронной отчетности – налоговая не информирована о принятии документов, отправленных ею в электронной форме (п.5.1 ст. 23 НК РФ).
- Результаты налоговой проверки подразумевают привлечение предприятия к ответственности (п.1 ст. 76 НК РФ).
Декларируйте вовремя!
Закон разрешает фискальной службе арестовывать счета, начиная с 11 дня просрочки от требуемой даты предоставления декларации, в течение 3 лет. Иногда ИНФС допускает ошибочные либо незаконные решения о блокировании счета, которые можно оспорить:
- сроки подачи декларации нарушены по вине компьютерного сервера или почтовой службы;
- вовремя поданная декларация не принята налоговой из-за ошибок в оформлении (устаревшая форма, ошибка в указании налогового периода, неправильности на титульном листе);
- не поданы вовремя другие отчетные документы, кроме налоговой декларации ( , бухгалтерские документы, статистические данные и т.п.);
- не предоставлены документы, затребованные инспекцией в ходе проверки.
От уплаты налогов не освобождаетесь
Из ст. 46 НК следует, что уплата всех налоговых сборов, штрафов и др. обязательна, иначе они будут взысканы с расчетных счетов. Налоговый орган блокирует счета предприятия, а затем взыскивает с них сумму задолженности, отправляя банку инкассовые поручения.
ВАЖНО! По этой причине на счете будет заблокирована только сумма, подлежащая уплате, другими средствами по-прежнему можно свободно распоряжаться.
Не игнорируйте требования налоговой
Это основание для блокировки – самое «свежее» нововведение, оно действует с 1 января 2015 года. В течение 6 суток со дня, когда налоговая отправила требование о предоставлении ей определенных бумаг или пояснений, в ответ необходимо подтвердить прием этих требований, отправив квитанцию.
Проверка налоговыми органами
Осуществляя выездную или камеральную проверку, ИНФС может в результате назначить владельцу выплату штрафа, пени и т.п., или другим способом привлечь предприятие к ответственности. Решение о блокировке счетов может и не быть вынесено, но, вероятнее всего, столь жесткая обеспечительная мера будет выбрана, если:
- владелец и ранее не платил налоги и положенные сборы вовремя;
- имеются долги по лицевому счету;
- возникли подозрения в серьезных налоговых нарушениях, например, «двойной бухгалтерии».
ВНИМАНИЕ! До заморозки счетов налоговым органом должно быть вынесено решение об аресте имущества. Счета блокируются, только если стоимость арестованного имущества предприятия ориентировочно не покрывает сумму, подлежащую уплате.
Как «замораживают» счета
Блокировка банковских счетов – мера принуждения либо обеспечения выполнения законных обязанностей предпринимателя, ведь согласно ст. 57 Конституции РФ, он обязан вовремя платить все установленные налоги и сборы и отчитываться о своей деятельности.
Процедура блокировки
- Решение налоговой о приостановлении денежных операций определенного ИП или ООО выносится руководителем или заместителем и направляется в банк.
- Копия решения пересылается владельцу счета с уведомлением.
- Банк, получив решение налогового органа, незамедлительно и безусловно выполняет его, информируя об остатке средств на арестованном счете. Банк не правомочен проверять законность решения налоговой инспекции.
ВАЖНО! Правомерно останавливать движение средств только на счетах, открытых на основании договора с банком. Депозиты, ссуды, аккредитивы и другие счета блокировке налоговой инспекцией не подлежат.
Заблокирован, но не мертв
«Замороженное» состояние счета не означает автоматический полный запрет на все банковские операции. Абзац 3 п.1. ст.76 НК и ст. 855 ГК разъясняют, какие расчетные операции возможно производить с арестованным счетом.
Так, пополнять счет можно без ограничений.
Списывать средства с проблемного счета тоже возможно, но только в порядке, который по очередности опережает требуемые налоговой выплаты.
- Первыми принято выплачивать компенсации ущерба здоровью и морального вреда, алименты, установленные судом.
- Вторая очередь принадлежит заработной плате или выходным пособиям наемным рабочим.
- Третью очередь выплаты по требованиям налоговой делят с плановыми отчислениями в пенсионный и другие фонды.
УЧТИТЕ! При равной очередности первыми будут списаны те средства, платежные документы на которые были получены раньше.
Проверка активности своего расчетного счета
Если вы подозреваете, что ваш счет или счет потенциального контрагента может оказаться заблокированным, произвести проверку можно в любой момент. ФНС предусмотрела такую возможность, представив на своем официальном сайте соответствующий сервис. Любой предприниматель или представитель организации может ввести ИНН и БИК интересующего его банка, узнав таким образом, заблокирован ли счет или продолжает действовать.
Что касается собственных счетов, имеет смысл позаботиться о том, чтобы не узнавать об их блокировке постфактум, а позаботиться о профилактике. Если налоговая направила вам уведомление на уплату пени, штрафа или недоимки по налогу, вы - кандидат на «замораживание». Невыполнение этого требования практически гарантирует «фриз» вашему расчетному счету: налоговая не медлит с такими требованиями в банк.
Можно ли открыть другой счет взамен блокированного?
П. 12 ст. 176 строго запрещает банку открывать другие расчетные счета, вклады, депозиты, если в наличии требование налоговой о приостановлении операций. За это банку грозят жесткие штрафные санкции.
ВАЖНАЯ ИНФОРМАЦИЯ! На данный момент в разработке находится интернет-сервис, с помощью которого банкам немедленно будут доступны сведения о решениях налоговой относительно ареста счетов, и открывать новые счета недобросовестные налогоплательщики не смогут ни в одном банке, даже сменив название фирмы и номер расчетного счета.
Что делать, как разблокировать расчётный счёт?
Необходимо как можно скорее устранить причины, вызвавшие блокировку, и уведомить фискальный орган. Как можно раньше нужно подать заявление об отмене фатального решения о блокировке счета.
- Отмена блокировки возможна через день после подачи просроченной декларации (п. 3. ст. 76 НК).
- Если у владельца предприятия на одном или нескольких счетах есть средства для погашения неуплаченной задолженности, он может присовокупить к заявлению соответствующие банковские выписки. Задолженность сможет быть погашена, и налоговая вынесет решение об отмене блокировки не позднее 2 дней или после соответствующей проверки банковских счетов (п.9 ст. 76 НК).
- Получив электронную квитанцию либо сами требуемые документы или объяснения, налоговая снимет блокировку в течение следующего дня.
- Счет разблокируют в день, когда будут отменены решения об обеспечительных мерах относительно сокрытия имущества предприятия.
Автоматически счета будут разблокированы, если предприятие официально ликвидируется или признается банкротом.
Как ускорить разблокировку
На практике ООО или ИП может столкнуться с ситуациями, мешающими нормальной разблокировке счетов. Если причина замораживания счета устранена, но оказывается, что пользоваться им по-прежнему нельзя, следует помнить о времени «прохождения» средств, которое может составлять три дня. Например, вы погасили недоимку, но средства пока не поступили в налоговую, естественно, ограничения не снимаются. В этом случае можно предпринять ускоряющие меры - доказать налоговикам, что вы выполнили их требования. Для этого нужно доставить в ФНС письменное доказательство, что вы уже уплатили нужную сумму. Такой бумагой может быть платежное поручение (оригинал), на котором есть отметка банка об уплате, либо банковская выписка.
При незаконной блокировке — в суд
Если блокировка счета была произведена незаконно, и решить этот вопрос с представителями налоговой инспекции у предпринимателя не получилось, ему остается уповать на суд.
ИМЕЙТЕ В ВИДУ! При положительном решении суда с фискального органа взыщутся проценты за все дни, пока счет был не полностью активным, рассчитывая из ставки рефинансирования Центробанка.
Какие ошибки иногда допускает налоговая инспекция, незаконно «замораживая» счета?
- Блокировка ранее положенных 10 суток после просрочки декларации.
- Опоздание с вручением требований о налоговых выплатах.
- Блокировка по причине, не входящей в перечень из НК РФ.
- Полная блокировка средств по недоимкам, тогда как «заморозить» можно только ту сумму, что подлежит обязательным выплатам.
- Неправильно заполненное уведомление на взыскание недоимки по налогу, штрафу, пене: неверная сумма, или же она не указана, отсутствие подписи уполномоченного лица - руководителя ИНФС или его заместителя, а также мокрой печати;
- Счет заблокирован за несдачу декларации, которой не должно быть - например, предпринимателя, работающего на ЕНВД, нельзя наказать за несданные им декларации по НДС и налогу на прибыль, либо выставить требование на декларацию по имущественному налогу, если у предпринимателя нет облагаемых активов.
В этих случаях ИНФС, даже если заблокирует счет, неминуемо проиграет суд, что обременит бюджет, на который ляжет возмещение издержек и оплата ущерба от блокировки.
ОБРАТИТЕ ВНИМАНИЕ! На время судебного разбирательства блокировка вашего счета может быть приостановлена. Для этого вместе с иском должно быть подано ходатайство с приложенными к нему документами, доказывающими серьезный ущерб от блокировки, например, невозможность выполнить финансовые обязательства перед контрагентами (ч.3. ст. 199 АПК РФ).
Таким образом, если вовремя выполнять требования налогового органа о предоставлении отчётности, верно вести бухгалтерию и уплачивать начисленные налоги, то вы почти на сто процентов защищены от блокирования расчётного счёта. Важно знать не только свои обязанности, но и права, чтобы, в случае ошибочного блокирования счёта, собрать нужные доказательства для суда и как можно скорее исправить недоразумение.
В предусмотренных законом случаях Налоговая инспекция (ФНС) вправе применять блокировку банковских счетов хозяйствующих субъектов. В связи с чем данная блокировка может быть осуществлена? Какие действия в ответ на нее может предпринять руководитель фирмы-налогоплательщика?
Какими могут быть причины блокировки банковского счета?
Если налоговая заблокировала счет предприятия в банке — чем это может быть обусловлено? Блокировка счета — предусмотренная законом обеспечительная мера, которую ФНС использует в целях:
- Резервирования суммы в счет погашения задолженности хозяйствующего субъекта перед бюджетом на том или ином уровне. Задолженность в данном случае может быть представлена недоимкой, штрафом, пенями — по исчисленному, но не уплаченному вовремя налогу.
- Инициирования принудительного исполнения хозяйствующим субъектов обязательств:
- по предоставлению в ФНС декларации по уплачиваемым налогам (их перечень определяется, в частности, исходя из специфики режима налогообложения);
- по предоставлению отчетных документов, отражающих факт приема требований или же уведомлений от ФНС (как правило, в электронной форме).
Стоит отметить, что блокировка банковского аккаунта не может быть осуществлена при непредоставлении фирмой в Налоговую службу:
- документов по бухгалтерской отчетности;
- документов, формируемых налоговым агентом в рамках обязательств по предоставлению в ФНС расчетов;
- справок по форме 2-НДФЛ.
Таким образом, если говорить о финансовой отчетности, то только при непредоставлении в Налоговую службу декларации блокировка счета налогоплательщика возможна.
В случае, если хозяйствующий субъект не уплатит налог (штраф по нему или пеню), то ФНС будет вправе заблокировать на расчетном счете данного хозяйствующего субъекта сумму, что соответствует задолженности в бюджет. Предполагается последующее списание данной заблокированной суммы в пользу государства или же добровольное погашение недоимки налогоплательщиком. Как только долг погашается — осуществляется разблокировка суммы на счете.
Если налогоплательщик не предоставил в ФНС декларацию, то ведомство имеет право также заблокировать используемый им счет в банке — причем, полностью в части расходных операций (за некоторыми исключениями — их мы изучим далее в статье).
Еще одно возможное основание для блокировки счета ФНС — непредоставление в ведомство налогоплательщиком подтверждения о получении присланных ФНС документов контроля в установленный законом срок. Данное подтверждение должно направляться налоговикам в электронном виде. Соответствующими документами контроля могут быть:
- требование о направлении в ФНС документов;
- требование о направлении в ведомство необходимых пояснений;
- уведомление о необходимости явки налогоплательщика в территориальное представительство ФНС.
Таковы основные причины блокировки расчетного счета хозяйствующего субъекта. Рассмотрим теперь то, какими могут быть действия налогоплательщика при данной блокировке.
Счет заблокирован ФНС: действия налогоплательщика
О том, что счет в банке заблокирован, фирму во многих случаях информирует, собственно, банк — в рамках установленных каналов коммуникации. После получения информации о блокировке счета руководству фирмы следует, прежде всего, узнать о причинах данной блокировки.
Отражаются данные причины в решении, изданном ФНС по итогам рассмотрения ситуации с выявленным нарушением налогоплательщика. Решение, о котором идет речь, всегда должно направляться ФНС на известный адрес налогоплательщика. В нем детально отражаются причины блокировки счета. Кроме того, отправке решения предшествует направление ведомством иных документов, в которых отражаются нарушения налогоплательщиком тех или иных норм налогового законодательства.
Но как быть, если, к примеру, в силу высокой занятости или отсутствия доступа к почтовому ящику налогоплательщик все же не получил от ФНС уведомлений о нарушениях, а также решения о блокировке счета?
Самый простой вариант — лично обратиться в ведомство за разъяснениями касательно причин блокировки счета.
Другой вариант — информацию по решению ФНС можно запросить в банке. После — позвонить в территориальное представительство ФНС по месту регистрации фирмы и, назвав имеющийся номер решения, спросить — в связи с чем оно издано. Специалист ведомства даст комментарии или контакты более компетентного лица. Возможно — попросит прийти непосредственно в Налоговую службу за иными разъяснениями.
Во многих случаях территориальные налоговые инспекции готовы давать информацию подобного характера на основании только лишь предоставления звонящим своих паспортных данных или, к примеру, ИНН. Поэтому, выяснить причины блокировки может быть еще проще.
Как только причина блокировки известна — владельцу фирмы тут же нужно предпринять действия, направленные на ее устранение. То есть:
- оплатить недоимку (если она к тому моменту не спишется со счета безакцепторно);
- направить в ФНС декларацию или подтверждение о получении требований от ведомства — в установленной форме.
Как правило, в течение 24 часов после уведомления об исполнении налогоплательщиком обязательств ФНС осуществляет разблокировку его банковского счета, направив в банк соответствующее решение (специфику взаимодействия ФНС и банков при блокировке счетов налогоплательщиков мы рассмотрим далее в статье). На всякий случай фирмам рекомендуется направлять в ФНС также уведомления об исполнении требований — это может ускорить разблокировку счета.
Возможна ситуация, при которой блокировка счета неправомерна (или осуществлена ведомством по ошибке). В этом случае следует как можно скорее запросить у специалистов ФНС разъяснения. Если они не устроят налогоплательщика — тот вправе написать жалобу на действия инспекторов своего территориального представительства ФНС в вышестоящую структуру. Если это не приведет к желаемому результату — инициировать подачу судебного иска к ФНС.
Если выяснится, что Налоговая служба заблокировала счет хозяйствующего субъекта неправомерно (или продолжает его блокировку, в то время как на то нет правовых оснований), то за то количество дней, в течение которого незаконная блокировка осуществлялась, в пользу фирмы начисляются ежедневные проценты — по соответствующей сумме блокировки. При этом, данные проценты начисляются по ставке рефинансирования, установленной Центральным Банком на период блокировки денежных средств на счете.
Так или иначе, между блокировкой и разблокировкой счета может пройти некоторое время. С точки зрения бизнеса для предпринимателя крайне желательно иметь возможность осуществлять хотя бы какие-то операции со счетом.
Изучим то, какими могут быть данные операции — даже если банковский аккаунт налогоплательщика заблокирован.
Какие операции возможны на заблокированном счете?
Выше мы отметили, что на счетах налогоплательщиков блокировка осуществляется только в отношении расходных операций — тех, что предполагают списание денежных средств на сторонние банковские аккаунты. В свою очередь, на приходные операции блокировка не распространяется. Таким образом, предприниматель будет иметь возможность, к примеру, получать денежные средства от контрагентов за проданные товары (однако, не сможет рассчитываться с ними, в свою очередь, за полученные товары).
Блокировка расходных операций, вместе с тем, может быть осуществлена в отношении:
- Всех денежных средств на счете.
В данном случае, действительно, осуществление связанных с бизнесом расходных операций по счету невозможно — до тех пор, пока налогоплательщик не выполнит обязательство по предоставлению в ФНС определенных документов.
При сценарии, когда счет заблокирован полностью, возможно расходование денежных средств с данного аккаунта, если за счет соответствующих сумм предполагается осуществление различных обязательств хозяйствующего субъекта.
При этом, должна соблюдаться определенная очередность платежей.
Так, к платежам первой очереди относятся взыскания по исполнительным документам (судебным приказам, постановлениям приставов, исполнительным листам), связанным с возмещением вреда, уплатой алиментов.
Платежи второй очереди — те, что связаны с выплатой хозяйствующим субъектом выходных пособий, заработной платы, компенсаций по авторским договорам.
Платежи третьей очереди — те, что отражают обязательства фирмы по погашению задолженности, связанной с уплатой налогов, сборов, взносов (пеней и штрафов для них, а также процентов по налогам — в предусмотренных законом случаях).
В четвертую очередь проводятся платежи, отражающие обязательства фирмы по гражданско-правовым судебным спорам, правонарушениям, которые относятся к административным. При этом, данные обязательства также подтверждаются исполнительными документами — однако, существенно уступают по очередности тем, что связаны с алиментами или возмещением вреда.
В пятую очередь проводятся платежи по налогам, сборам и взносам в обычном порядке — то есть, в установленный законом срок, без образования недоимок (которые погашаются — как мы уже знаем, в третью очередь).
Стоит отметить, что данная очередность платежей не регламентирована на уровне федерального законодательства. Фактически, она отражает сформировавшуюся точку зрения регулирующих органов, которая приведена в различных письмах ведомств и находит соответствие в примерах судебной практики.
Переход от одной очереди платежей к другой в общем случае возможен только при условии полного погашения хозяйствующим субъектом задолженности по более высокой очереди платежей.
- Конкретной суммы денежных средств (соответствующей величине задолженности налогоплательщика перед бюджетом).
В данном сценарии расходные операции блокируются только в части заблокированной суммы. Если разница между ней и общей суммой денежных средств, размещенных на счете, положительна — то расходные операции возможно осуществлять на соответствующую разницу. Данные операции могут быть любыми, что соответствуют законодательству — например, как раз таки расчеты с поставщиками.
Законодательством РФ предусмотрен ряд обязательств, которые, в свою очередь, должен исполнить банк, в котором открыт заблокированный счет фирмы. Изучим их.
Счет заблокирован: действия банка
Итак, ФНС, приняв решение о блокировке счета налогоплательщика по тому или иному основанию, направляет данное решение в банк. Который при этом обязан:
- Проинформировать ФНС о количестве денежных средств, которыми располагает налогоплательщик на заблокированном счете.
- Фактически заблокировать счет (допустив к исполнению только те операции, что разрешены законодательством). При этом, банк обеспечивает блокировку всех счетов, которые открыты в нем налогоплательщиком, допустившим нарушение налогового законодательства. На каждом счете блокируется сумма задолженности. То есть, по всем счетам суммарно блокировка может в несколько раз превышать номинальную величину задолженности фирмы. Блокировка, установленная банком, не может быть снята до тех пор, пока ФНС не вынесет решение о ее отмене.
- Отказывать клиенту в открытии других расчетных счетов — при соответствующих обращениях.
При этом, не имеет значения то, какой именно запрошен аккаунт — расчетный или, к примеру, для размещения депозита.
В случае, если к моменту получения решения от ФНС о блокировке счета у кредитно-финансовой организации есть не исполненные документы по платежам, которые в силу блокировки проводить нельзя, то банк обязан отказаться от их проведения — но только если они попадают под блокировку и не относятся к рассмотренным нами выше исключениям.
То есть — те же расчетные операции с поставщиками нельзя будет производить, если счет заблокирован полностью. Но если разницы между суммой блокировки и количеством денежных средств на аккаунте достаточно для исполнения документов по платежам — данные платежи банк осуществляет.
Заблокировать банковский счет организации сотрудники налоговой службы могут по разным причинам. Как избежать этой неприятности и как разблокировать расчетный счет заблокированный налоговой инспекцией, если это все же случилось?
Федеральная налоговая служба имеет право заблокировать или приостановить операции по расчетному счету налогоплательщика. Ситуации, при которых это возможно, строго регламентированы Налоговым кодексом РФ. Однако, как необходимо действовать предпринимателю или организации и как разблокировать счет в банке заблокированный налоговой, в законах не сказано. Итак, что же делать в этой непростой ситуации? Мы подготовили инструкцию с примерами того, как можно быстро и без потерь выйти из подобной неприятности и возобновить деятельность. Ведь, начиная с 2014 года, открыть второй расчетный счет и перевести на него все операции у налогоплательщика не получится.
Налоговая заблокировала счет: причины и следствия
Право ФНС России заблокировать расчетный счет организации определено в статье 76 Налогового кодекса РФ , которая содержит исчерпывающий перечень причин, по которым банковские операции могут быть временно приостановлены:
- юрлицо опоздало с предоставлением налоговой декларации в ФНС на 10 рабочих дней со дня окончания срока ее подачи (пп. 1 п. 3 ст. 76 НК РФ);
- налоговый агент не представил расчет по форме 6-НДФЛ в ФНС в течение 10 рабочих дней со дня окончания срока его подачи (п. 3.2 ст. 76 НК РФ);
- налогоплательщик не исполнил требование налоговой службы об уплате налога, страховых взносов, пени или штрафа (п. 2 ст. 76 НК РФ);
- налогоплательщик, который в силу требований НК РФ обязан представлять отчетность в электронном виде, не передал в налоговую службу электронную квитанцию о приеме документа, полученного от ФНС в электронной форме в срок 6 дней с даты его получения (пп. 2 п. 3 ст. 76 НК РФ).
Как следует из письма Минфина от 21.04.2015 N 03-02-08/22548, в число таких документов входят требования о представлении документов и о представлении пояснений, а также уведомления о вызове представителей организации в налоговую инспекцию.
Кроме того, операции по счету могут приостановить по причинам, указанным в пункте 10 статьи 101 НК РФ . Если в ФНС решат, что организация не исполняет решение, которое было принято по результатам камеральной или выездной проверки, по причине того, что совокупная стоимость его имущества по данным бухгалтерского учета меньше суммы недоимки, пеней и штрафов. Однако, в этом случае перед блокировкой счета орган ФНС должен вынести решение об обеспечительных мерах в виде запрета на отчуждение (передачу в залог) всего имущества такого юрлица.
Сразу надо сказать, что Пенсионный фонд, ФСС и Росстат не имеют права блокировать банковские счета организаций и ИП. Равно, как и ФНС во всех остальных случаях нарушений налогового законодательства, таких как несвоевременное предоставление авансовых расчетов или бухгалтерского баланса. Нет права примеять эту меру и при непредоставлении расчета по страховым взносам. Правда, этот момент чиновники намерены изменить в ближайшем будущем: соответствующий законопроект уже находится на рассмотрении.
Рассмотрим, как разблокировать счет в банке, заблокированный налоговой, у организации или ИП в разных ситуациях подробнее.
Блокировка расчетного счета за неисполнение требований налоговиков об уплате налога или страховых взносов
Эта причина предусмотрена пунктом 2 статьи 76 НК РФ, в котором сказано, что ФНС может ограничить банковские операции должника только в пределах суммы недоимки, требование об уплате которой ему было выставлено. Блокируются все банковские счета и с них списываются средства до полного погашения недоимки. В случае наличия остатков средств на нескольких заблокированных счетах допустимый лимит может быть превышен.
Пример : У организации возникла недоимка по налогу на прибыль в сумме 5 тысяч рублей, ей было выставлено требование на оплату 7 тысяч рублей с учетом пени. Был заблокирован расчетный счет налоговой, не один, а операции по всем банковским счетам этой организации, которых было три. На каждом из них был остаток в сумме 10 тысяч рублей. Таким образом, под арестом у ФНС оказались не 7 тысяч рублей, заявленные в требовании, а 21 тысяча рублей. Решить эту ситуацию можно только путем направления письменного заявления в ФНС до того момента, как недоимка будет списана со счетов в тройном размере.
Блокировка расчетного счета за несвоевременное представление декларации
Если налогоплательщик задержался со сдачей любой из деклараций, предусмотренных Налоговым кодексом РФ, более чем на 10 дней, ФНС имеет право ограничить все операции по его банковским счетам. Это предусмотрено пунктом 3 статьи 76 НК РФ, а также пунктом 6 статьи 6.1 НК РФ . Это право у налоговиков есть только в отношении непредоставления налоговых деклараций, опоздание со всеми остальными отчетами к таким последствиям не приводит. Счет блокируется полностью, его владелец не может им распоряжаться в полной мере. Закон разрешает исключительно проводить платежи, связанные с трудовыми отношениями и уплатой налогов и сборов. Данные о таких платежах и их очередности приведены в таблице.
|
Платеж |
Очередность платежа |
|
По исполнительным документам о возмещении вреда, причиненного жизни и здоровью, и о взыскании алиментов |
Первая очередь |
|
По исполнительным документам о выплате выходных пособий, зарплаты по трудовым договорам и вознаграждений авторам результатов интеллектуальной деятельности |
Вторая очередь |
|
По перечислению зарплаты работникам (а равно получение наличных денег для ее выдачи) |
Третья очередь |
|
По поручениям ИФНС на перечисление в бюджет задолженности по налогам и сборам и поручениям ПФР или ФСС на перечисление страховых взносов |
|
|
По исполнительным документам, предусматривающим удовлетворение других денежных требований (например, о возмещении материального ущерба) |
Четвертая очередь |
|
По уплате налогов, сборов, страховых взносов, а также пеней за их несвоевременную уплату и штрафов за нарушение налогового законодательства и законодательства об обязательном социальном страховании |
Пятая очередь |
Блокировка расчетного счета при отсутствии квитанции о приеме налогоплательщиком электронных документов от ФНС
Возможность ограничить операции в банке в случае непредставления в ФНС электронной квитанции о получении документов или требований действует с 1 января 2015 года. Соответствующие требования предусмотрены в статье 23 НК РФ . Налогоплательщики в шестидневный срок обязаны подтверждать получение от ФНС документов, высылаемых в их адрес. Электронная квитанция может быть отправлена в налоговую через телекоммуникационные каналы связи при получении следующих документов:
- требования о представлении документов;
- требования о представлении пояснений;
- уведомления о вызове в орган ФНС.
ФНС блокирует счет при непредставлении квитанции в течение 6 дней, однако, решение может быть вынесено в течение 10 дней после истечения этого срока. Поэтому у налогоплательщику остается время исправить оплошность и не допустить блокировку. Счет блокируется полностью. Допускаются обязательные платежи в такой же очередности, как при блокировке за отсутствие декларации.
Как разблокировать расчетный счет, заблокированный налоговой инспекцией
Действовать в случае приостановления операций по банковским счетам нужно оперативно, поскольку отсутствие возможности полноценно использовать финансовые ресурсы парализует хозяйственную деятельность организации или предпринимателя. Среди юристов и налоговых агентов распространена страшилка о том, что снять ограничения очень сложно и без помощи специалистов не обойтись. На деле все обстоит довольно просто. Важно адекватно отреагировать на ситуацию и действовать последовательно и без паники.
Схема действий в каждой из причин введения ограничений похожая. Потому что включает всего три важных шага. Результат прямо зависит от скорости и точности исполнения всех действий.
Шаг 1. Выяснение причины, по которой были введены ограничительные меры
В отделении банка, в котором открыт расчетный счет, нужно выяснить на основании какого именно решения ФНС были приостановлены операции. Работники кредитной организации должны сообщить дату и номер этого документа. После этого нужно подъехать в орган ФНС и по реквизитам решения уточнить, кем и за что оно было вынесено. Чаще всего решение доходит до адресата по специализированным каналам связи немного позже, чем в банк. Выяснение причины таких мер позволит сократить время на решение проблемы.
Шаг 2. Устранение причины
Когда причина, по которой наступили столь неприятные последствия, известна, нужно ее быстрее устранить. Если существовала недоимка по налогу, ее нужно погасить. Если была задержка с декларацией, отчет необходимо направить в ФНС. При отсутствии электронной квитанции, ее необходимо передать, одновременно исполнив все требования из документа, которого она касалась. Об устранении причин обязательно необходимо как можно скорее известить ФНС.
Если ограничительные меры связаны с несдачей отчета или сдачей его в неправильном формате (на бумаге вместо ТКС), то нужно оформить подключение к одному из спецоператоров связи для .
Шаг 3. Информирование ФНС об устранении нарушения
Обычно разблокировка происходит в течение суток после того как инспекция получит деньги в бюджет либо требуемые отчеты или документы . Для гарантии можно обменяться с ФНС электронными документами (например, есть личный ключ или организация пользуется услугами специальных посредников) и проинформировать инспекцию о том, что нарушение устранено. Статьей 76 НК РФ установлены такие максимальные сроки снятия ареста со счетов налогоплательщика:
- при недоимке - на следующий рабочий день после получения выписки банка об уплате налога и пеней по требованию;
- при отсутствии декларации - на следующий рабочий день после предоставления декларации или расчета 6-НДФЛ либо документов, подтверждающих их подачу ранее по срокам;
- при отсутствии квитанции о приеме электронных документов - на следующий рабочий день после передачи квитанции в ФНС и представления истребованных документов.
До введения специализированных каналов электронной связи разблокировка счетов занимала больше времени, потому что решение ФНС в банк о снятии ограничений доставлялось курьерами. Сейчас в отношениях ФНС с банками налогоплательщики не задействованы и обмен данными занимает считанные минуты. Кстати, если финмониторинг банка заблокировал счет юридического лица по другим причинам, например за подозрение в отмывании денег или финансировании терроризма, эта инструкция не поможет и алгоритм действий будет другим.
Возможные сложности
1. Недоимка погашена, а операции не возобновились
Разница во времени между совершением платежа и поступлением денежных средств в бюджет может достигать 3 дня. Ускорить процесс разблокировки можно путем представления в ФНС доказательств совершения уплаты налога. Это могут быть выписка из банка или оригинал платежного поручения с отметкой банка.
2. Счет заблокирован в одном банке, а другой банк отказал в открытии счета
До 2014 года при блокировке счета в одном банке можно было открыть другой счет и работать через него. Теперь банкам запрещено открывать новые расчетные счета тем ИП и организациям, у которых приостановлены операции по действующим счетам. Поэтому придется все равно устранять причину.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации