
План бухгалтерских счетов хоз операциям. Основные бухгалтерские счета
Для контроля финансов необходимо постоянно проводить счет учетов. Это подразумевает перечисление всех операций, которые проводились с имуществом, товарами или процессами. Для этого организациям рекомендуется использовать план счетов, который был утвержден Министерством финансов РФ. Данная схема упорядочивает номера бухгалтерских счетов первого и второго порядка. План делит все счета на восемь разделов и отдельной графой выделяет забалансовые счета. На основе этого плана организации составляют индивидуальный рабочий план счетов бухгалтерского учета.
Общая классификация номеров бухгалтерских счетовПлан счетов бухгалтерского учета состоит из нескольких элементов: название счета, его номер, тип и нумерация и наименование субсчетов. Исходя из этого документа номера счетов в бухучете располагаются в восьми различных разделах.
Отдельной таблицей в плане выводятся забалансовые счета. Они располагаются в самом низу таблицы. Сюда относятся номера от 001 до 011.
Забалансовые счета – общее название счетов, которые контролируют ценности, не принадлежащие организации, но которые временно находятся у нее в пользовании.
То есть это могут быть:
- Арендованные (001) или сданные в аренду (011) ценности;
- Материалы, поступившие в переработку (003);
- Ценности, которые были приняты на временное хранение (002) и т.д.
Все ценности, которые принадлежат организации, делятся на восемь разделов счетов. Давайте разберем каждый из них в отдельности.
Внеоборотные активы содержат номера от 01 до 09. Сюда входят такие понятия, как основные счета организации (01) – все имущество, которое находится в эксплуатации или является стратегическим запасом. По мере того, как первоначальное имущество начинает нуждаться в ремонте или усовершенствовании, этот номер может взаимодействовать с номерами 03 (доходные вложения в материальные ценности) и 08 (вложения в необоротные активы) этого же раздела.
Данный раздел также контролирует нематериальные активы (04) и их амортизацию (05), а также отложенные налоговые активы (09).
Производственные запасы включают в себя номера бухгалтерских счетов с 10 по 19. Ни контролируют материалы, запчасти и тару ценностей. Исходя из разнообразия материалов этот здесь предполагается наличие субсчетов, которые располагаются под номерами от 1 до 11. Также к производственным запасам относят:
- Животных, которые находятся на откорме у организации (11);
- НДС по приобретенным ценностям (19) и т.д.
«Затраты на производство» содержат номера счетов бухгалтерского учета с 20 по 39. Они контролируют основное (20), вспомогательное (23) производства, а также описывают расходы на брак в производстве (28). Номера 25 и 26 ведут учет общепроизводственным и общехозяйственным расходам соответственно. Первый тип расходов включает в себя обслуживание технической базы организации, ремонт техники, освещение, отопление и аренду используемых помещений. Номер 26 предполагает учет расходов на заработную плату персонала и оплату консультаций и информационных услуг, оказанных организации в конкретный период.
В четвертом разделе отображается готовая продукция и товары (номера от 40 до 49). Эти параметры контролируют:
Выпуск продукции рассматривают в двух параметрах: дебет и кредит. В графе «Дебет» организация указывает фактическую себестоимость товара, а в графе «Кредит» — плановую. В течении месяца организация следит за разницей между фактической себестоимостью и нормативной.
Контроль за денежными средствами описывается в счетах с номерами от 50 до 59. Движение средств на кассах организации (50) предполагает также наличие трех субсчетов и отражает поступление денежных средств в кассу предприятия.
Шестой раздел плана описывает расчеты организации по всем видам услуг. Счет номер 06 регулирует расчеты предприятия с поставщиками товаров и подрядчиками. Также в рамках этого раздела выполняются расчеты с персоналом (73), учредителями (75), дебиторами и кредиторами (76) и контролируются состояние кратковременных (66) и долгосрочных (67) кредитов и займов.
Предпоследний раздел плана подает всю имеющуюся на данный момент информацию о капитале. В зависимости от номера счетов в бухучете контролируются следующие капиталы:
- Уставные (80);
- Резервные (82);
- Добавочные (83).
Этот раздел также следит за непокрытым убытком на производстве (счет 84).
В разделе «Финансовые результаты» описываются доходы, расходы и недостачи, возникающие в следствии порчи имущества. Счет 98 содержит четыре субсчета и описывает доходы будущих периодов.
План счетов показывает основные принципы контроля бухгалтерского учета. В нем располагается все основные синтетические счета и субсчета, а также показывается взаимосвязь между разными наименованиями счетов для более удобного ведения бухгалтерского учета предприятия.
Номера активных и пассивных счетов бухгалтерского учетаПри проведении бухгалтерского учета все счета принято делить на два типа: активные и пассивные.
Активный счет – это такое понятие в сфере бухгалтерского учета, который учитываются все виды имущества, подконтрольные предприятию. Начальное сальдо активных счетов – дебетовое. То есть оно показывает количество средств, которыми располагает организация с самого начала.
Пассивные счета показывают все возможные источники формирования имущества. Они имеют кредитовое начальное сальдо и показывает величину капитала, которым владеет предприятие.
Важным моментом при развитии своего предприятия является регулярное ведение учета расходов и доходов. Доходы (расходы) вы можете записывать либо по факту их получения (оплаты), либо во время совершения операции.
К активным счетам относим такие номера:
- 04 – «Нематериальные активы»;
- 10 – «Материалы»;
- 19 – «НДС по приобретенным ценностям» и т.д.
Пример пассивных счетов в плане счетов бухгалтерского учета: 02 – «Амортизация основных средств», 42 – «Торговая наценка», 98 – «Доходы будущих периодов» и т.д.
Что такое субсчет?Все счета делят на:
Первый тип является наиболее обширным, то есть описывает основной вид имущества. В некоторых ситуациях наименования синтетического счета может быть недостаточно. В таком случае в учете указывают аналитический счет для более детальной характеристики объекта.
Промежуточным звеном между ними считается субсчет.
Субсчет представляет собой дополнительное уточнение в рамках синтетических счетов.
Перечень возможных субсчетов также описан в плане счетов бухучета. Так, к примеру, «Материалы» (10) содержит одиннадцать субсчетов (сырье, топливо, запчасти, строительные материалы и т.д.). Это помогает конкретизировать имущество и, как следствие, более точно вести учет.
Таким образом, зная все детали и используя готовый и утвержденный план счетов, каждая организация составляет свою схему ведения учета в зависимости от ее основных и дополнительных потребностей. Если предприятие нуждается во введении нового синтетического счета, оно может получить разрешение на это действие в Министерстве финансов РФ.
Действующий в РФ план счетов (ПС) был утвержден в Минфине почти 17 лет назад в 2000 году, и был отредактирован в 2010 году . Если фирма ведет учет методом двойной записи, она должна использовать этот план счетов, вне зависимости от организационно-правовой формы и формы собственности. Исключение - госпредприятия и кредитные учреждения.
Основная задача ПС — согласовать показатели учета и показатели текущей действующей отчетности. Чтобы правильно использовать счета, к каждому из них даны комментарии в инструкции Минфина.
Как выглядит план счетов бухучета 2017?Это схема регистрации и группирования показателей хозяйственной деятельности предприятия. К ним относятся активы, различные обязательства, финансовые операции и прочее. В ПС указаны счета первого порядка (синтетические) и второго порядка (субсчета). На основе ПС компании создают и утверждают рабочий план счетов с полным перечнем всех счетов. Бухгалтерские счета разделяются на:
- активные;
- пассивные;
- активно-пассивные.
Конечное и начальное сальдо нужно записывать по дебету счета. Увеличение записывайте по дебету счета, а уменьшение — по кредиту.
Список: 01, 03, 04, 06 — 10, 19 — 29, 41, 43 — 58, 60.2, 60.7, 62.1, 62.3 — 62.6, 62.11, 62.22, 62.44, 73, 75.1, 76.2, 76.22, 81, 90.2 — 90.8, 91.2, 94, 97. Пассивные счетаКонечное и начальное сальдо нужно записывать по кредиту счета. Увеличение записывайте по кредиту счета, а уменьшение — по дебету.
Список: 02, 05, 42, 59, 60.1, 60.3, 60.6, 60.11, 60.22, 62.7, 63 — 67, 70, 75.2, 75.3, 76.4, 76.ЗП, 76.Н.1, 76.Н.2, 77, 80, 82 — 83, 90.1, 91.1, 96, 98, 99.2.1, 99.2.3. Активно-пассивные счета Такие счета бывают либо с односторонним сальдо, либо с двусторонним. В первом случае сальдо либо дебетовое, либо кредитовое, а во втором — одновременно дебетовое с кредитовым. Список: 11 — 16, 40, 60, 62, 68 — 69, 71, 75, 76.1, 76.3, 76.5 — 76.11, 76.55, 76.АВ, 79, 84 — 90, 90.9, 91, 91.9, 99 — 99.2, 99.2.2. Рабочий план счетов 2017Все счета плана использовать не обязательно. Каждая компания вправе иметь собственный план счетов. Небольшим компаниям советуем воспользоваться планом счетов в сервисе .
| 01 | Основные средства |
| 02 | Амортизация основных средств |
| 02.01 | Амортизация основных средств |
| 02.02 | Амортизация доходных вложений в материальные ценности |
| 03 | Доходные вложения в материальные ценности |
| 04 | Нематериальные активы |
| 04.01 | Нематериальные активы организации |
| 04.02 | Результаты НИОКР |
| 05 | Амортизация нематериальных активов |
| 08 | Вложения во внеоборотные активы |
| 08.01 | Внеоборотные активы — приобретение земельных участков |
| 08.04 | Внеоборотные активы — приобретение ОС |
| 08.05 | Внеоборотные активы — приобретение НМА |
| 10 | Материалы |
| 19 | НДС по приобретенным ценностям |
| 19.аг | НДС по операциям налогового агента |
| 20 | Основное производство |
| 23 | Вспомогательные производства |
| 25 | Общепроизводственные расходы |
| 26 | Общехозяйственные (управленческие) расходы |
| 29 | Обслуживающие производства и хозяйства |
| 41 | Товары |
| 42 | Торговая наценка |
| 43 | Готовая продукция |
| 44 | Расходы на продажу (коммерческие расходы) |
| 45 | Товары отгруженные |
| 50 | Касса |
| 51 | Расчетные счета |
| 52 | Валютные счета |
| 55 | Специальные счета в банках |
| 55.01 | Специальные счета в банках |
| 55.02 | Чековые книжки |
| 55.03 | Депозиты |
| 55.04 | Электронные деньги |
| 57 | Переводы в пути |
| 58 | Финансовые вложения |
| 60 | Расчеты с поставщиками и подрядчиками |
| 62 | Расчеты с покупателями и заказчиками |
| 63 | Резервы по сомнительным долгам |
| 66 | Расчеты по краткосрочным кредитам и займам |
| 66.02 | Расчеты по суммам кредитов и займов |
| 66.03 | Проценты по краткосрочным кредитам и займам |
| 67 | |
| 67.01 | Расчеты по долгосрочным кредитам и займам |
| 67.02 | Проценты по долгосрочным кредитам и займам |
| 68 | Расчеты по налогам и сборам |
| 68.аг | НДС при исполнении обязанностей налогового агента |
| 68.акц | Акцизы |
| 68.вм | Единый налог на вмененный доход |
| 68.др | Другие налоги и сборы |
| 68.зем | Земельный налог |
| 68.им | Налог на имущество |
| 68.ндс | |
| 68.пе | Пени по налогам |
| 68.пр | Налог на прибыль |
| 68.тр | Транспортный налог |
| 68.трг | Торговый сбор |
| 68.зем | Земельный налог |
| 68.усн | Единый налог при применении УСН |
| 68.фл | Налог на доходы физических лиц |
| 68.штф | Штрафы по налогам |
| 69 | Расчеты по социальному страхованию и обеспечению |
| 69.дп1 | Добровольные пенсионные взносы по накопительной части за счет работодателя |
| 69.дп2 | Добровольные пенсионные взносы по накопительной части из доходов работников |
| 69.омс | Расчеты с ПФР по взносам на обязательное медицинское страхование в ФФОМС |
| 69.пф1 | Расчеты с ПФР по страховой части пенсионных взносов |
| 69.пф2 | Расчеты с ПФР по накопительной части пенсионных взносов |
| 69.сс1 | Расчеты с ФСС по взносам на временную нетрудоспособность и материнству |
| 69.сс2 | Расчеты с ФСС по взносам на несчастные случаи и профзаболевания |
| 69.сс3 | Расчеты с ФСС по добровольным взносам на страхование от несчастных случаев |
| 69.штф | Штрафы по страховым взносам |
| 69.пе | Пени по страховым взносам |
| 70 | Расчеты с персоналом по оплате труда |
| 71 | Расчеты с подотчетными лицами |
| 73 | Расчеты с персоналом по прочим операциям |
| 73.01 | Расчеты по предоставленным займам |
| 73.02 | Расчеты по материальному ущербу |
| 73.03 | Расчеты по прочим операциям |
| 75 | Расчеты с учредителями |
| 75.01 | Расчеты по вкладам в уставный (складочный) капитал |
| 75.02 | Расчеты по доходам |
| 76 | |
| 76.01 | Расчеты по имущественному и личному страхованию |
| 76.02 | Расчеты по претензиям |
| 76.03 | Расчеты по причитающимся дивидендам и другим доходам |
| 76.04 | Расчеты по депонированным суммам |
| 76.др | Расчеты с разными дебиторами и кредиторами |
| 76.ал | Расчеты по алиментам |
| 76.авп | НДС по авансам и предоплатам полученным |
| 76.авв | НДС по авансам и предоплатам выданным |
| 76.пцл | Расчеты с принципалами |
| 80 | Уставный капитал |
| 81 | Собственные акции (доли) |
| 83 | Добавочный капитал |
| 83.01 | Прирост стоимости внеоборотных активов |
| 83.02 | Прочие источники добавочного капитала |
| 84 | Нераспределенная прибыль (непокрытый убыток) |
| 86 | Целевое финансирование |
| 90 | Продажи |
| 90.01 | Выручка |
| 90.02 | Себестоимость продаж |
| 90.03 | Налог на добавленную стоимость |
| 90.04 | Акцизы |
| 90.09 | Прибыль/убыток от продаж |
| 91 | Прочие доходы и расходы |
| 91.01 | Прочие доходы |
| 91.02 | Прочие расходы |
| 91.09 | Сальдо прочих доходов и расходов |
| 94 | Недостачи и потери от порчи ценностей |
| 96 | Резервы предстоящих расходов |
| 97 | Расходы будущих периодов |
| 98 | Доходы будущих периодов |
| 98.01 | Доходы будущих периодов |
| 98.02 | Безвозмездные поступления |
| 99 | Прибыли и убытки |
| 001 | Арендованные основные средства |
| 002 | Товарно-материальные ценности, принятые на ответственное хранение |
| 003 | Материалы, принятые в переработку |
| 004 | Товары, принятые на комиссию |
| 007 | Списанная в убыток задолженность неплатежеспособных дебиторов |
| 012 | Малоценные основные средства |
На сайте Контур.Бухгалтерии вы можете бесплатно скачать рабочий план счетов бухгалтерского баланса на 2017 год.
Вы зарегистрировали организацию не больше 3 месяцев назад? Или только планируете открыть ООО? Тогда м ы дарим вам 3 месяца работы в Контур.Бухгалтерии - дружелюбном онлайн-сервисе для расчета зарплаты, уплаты налогов и сдачи отчетности через интернет.
Счета бухгалтерского учета – весьма важное понятие в рамках дисциплины. И если вам по долгу учебы приходится ее изучать, давайте вместе разбираться, что из себя представляют счета, зачем они нужны и как их использовать?
Определение бухгалтерского счетаДавайте попробуем научно-популярно объяснит, что такое счета бухгалтерского учета для чайников.
Счета – это метод совокупного взаимосвязанного отражения и группировки имущества по размещению и составу, по источникам его образования, а также метод хозяйственных операций по качественно однородным признакам, выраженным в натуральных, трудовых и денежных измерителях.
Это официальное и весьма сложное определение. Давайте скажем более простыми словами: это таблицы из 2-х столбцов: левого (дебета) и правого (кредита). Такая таблица позволяет увидеть все произошедшие за месяц операции предприятия.
Слева отражаются поступления на счет предприятия, справа учитываются выбытия. Цифры, отображаемые в таблице, приравнены к денежным выражениям.
Внутри предприятия каждый день осуществляется много разных хозяйственных операций: поступление средств и их выбытие, выплаты з/п, уплата налогов и многое другое. Все эти операции принято группировать по общим признакам. Каждая группа относится к определенному счету.
Например, любые операции по учеты материальных ценностей относятся к счету 10 (материалы). Любые операции по наличным средствам относятся к счету 50 (касса) и т.д.
На заметку!
В общей сложности в бухучете выделено 99 счетов, ознакомиться с каждым из которых можно в документе «План счетов».
План счетов: учить или повеситься?
Студенты думают, что легче свести счеты с жизнью, чем с планом счетов. На самом же деле это весьма полезный документ.
Кроме того, его совершенно не нужно заучивать наизусть, что бы вам ни говорил ваш преподаватель. Дело в том, что любое предприятие использует лишь несколько наиболее часто используемых в своей деятельности счетов, так что многие счета вам даже не понадобятся.
Закрепляем знания на примерах
Давайте на примере рассмотрим, как предприятие ведет учет своей хоз. деятельности при помощи счетов.
В начале каждого месяца предприятие ведет новый бух. счет, открывая новую табличку. В самом начале каждой таблица переносится остаток (сальдо) с прошлого месяца. Если сальдо было дебетовым, его нужно заносить в столбец дебет, если кредитовым – то в столбец с кредитом.
Потом на протяжении всего месяца в таблице отражаются все проводящиеся хозяйственные операции.
В качестве примера возьмем организацию, которая ведет счет 51 Расчетный счет.
На конец прошлого месяца на счету организации оставалась сумма 1000 рублей (конечное сальдо). Эту 1000 рублей нужно занести в начало таблицы сч.51.
С течением времени предприятие проводило разные денежные операции, засчитывая и вычитая деньги со счета, и все они отражаются в таблице.
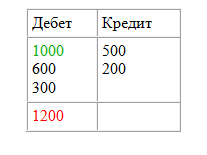
К концу месяца следует подсчитать денежные обороты в течение месяца – то есть просто сложить значения каждого столбца. А потом подсчитываем конечное сальдо – прибавляем к нему все числа столбца дебета и вычитаем от полученной суммы общее значение столбца кредита.
Если полученная цифра выходит положительной (со знаком +), оно считается дебетовым и на следующий месяц записывается в столбец с дебетом. При отрицательном значении конечного сальдо его следует записывать в таблицу в столбец с кредитом.
Сальдо подсчитали, счет закрыли, а в начале следующего месяца открыли новый и действуем по привычной схеме.
А вот здесь вы можете посмотреть видео по теме счетов в бухучете для чайников:
Возможно вам будет полезен образец года. Ну а если вам предстоит сложнейшая контрольная или курсовая по бухучету и аудиту, попробуют не только объяснить вам коротко и доступно актуальную тему, но и готовы в минимальные сроки выполнить эту проверочную работу вместо вас.
В теории и методологии бухгалтерского учета системе счетов бухгалтерского учета принадлежит особая роль, так как с их применением реализуется проблема двойственного отражения информации, ее накапливания и обобщения. Запись в счета производится с использованием метода двойной записи.
Счет бухгалтерского учета — это способ группировки, текущего контроля и отражения хозяйственных операций, которые совершаются с имуществом, источниками его формирования, хозяйственными процессами. Счет — это также накопитель информации, которая затем обобщается и используется для составления различных сводных показателей отчетности.
Внешне счет представляет собой таблицу, состоящую из двух частей. В начале таблицы дается название счета — наименование объекта учета: «Материалы», «Уставный капитал», «Основное производство» и т.д.
Схема счета имеет следующий вид.
Счет (наименование объекта учета)
На счетах отражают хозяйственные операции как в количественном, так и в стоимостном выражении.
Левая часть счета называется дебетом (сокращенно Д-т), правая часть - кредитом (сокращенно К-т). Следовательно, «дебет» и «кредит» счета соответствуют его сторонам.
Для обозначения остатков на счетах бухгалтерского учета пользуются термином сальдо (остаток счета). Обычно сальдо на начало проведения операции (на начало отчетного периода) обозначается как Сн, а остаток на конец проведения операции (на конец отчетного периода) — Ск.
Типы счетов бухгалтерского учетаВсе счета бухгалтерского учета делятся на активные и пассивные, исходя из этого имеются две схемы записей на счетах.
Активные — это счета бухгалтерского учета, на которых учитываются различные виды имущества, их наличие, состав, движение. Сальдо активных счетов только дебетовые.
Пассивные — это счета бухучета, на которых учитываются источники формирования имущества, их наличие, состав, движение, а также обязательства. На пассивных счетах остатки только кредитовые.
Схема записей на активном счете имеет следующий вид.
Активный счет (наименование объекта учета)
Схема пассивного счета имеет следующий вид. Пассивный счет (наименование объекта учета)
|
Уменьшение остатка, происходящее в результате хозяйственных операций |
Сн — остаток на начало проведения операции Увеличение остатка, происходящее в результате хозяйственных операций |
|
Оборот по дебету счета (сумма всех хозяйственных операций за период) |
Оборот по кредиту счета (сумма всех хозяйственных операций) |
|
Ск — остаток на конец периода Ск = Сн + Ок — Од |
Основные счета бухгалтерского учета — это счета, которые применяются для контроля за наличием и движением имущества предприятия по составу, размещению и источникам его образования. Различают основные активные, основные пассивные и основные активио-пас- сивные счета.
Основные активные счета — это бухгалтерские счета, которые применяются для контроля и учета основных средств, нематериальных активов, материальных и денежных средств, а также расчетов с дебиторами.
Основные пассивные счета — это бухгалтерские счета, которые применяются для учета изменения капиталов, фондов, полученных дарений, кредитов, займов, обязательств предприятия и расчетов с кредиторами.
Основные активно-пассивные счета — это бухгалтерские счета, которые предназначены для учета расчетов со сторонними лицами. На этих счетах ведется учет расчетов одновременно с дебиторами и кредиторами.
Регулирующий счет — это счет бухгалтерского учета, предназначенный для уточнения и регулирования оценки отдельных объектов имущества и его источников, учитываемых на основном счете. Самостоятельного значения регулирующие счета не имеют и применяются только вместе с основным счетом. По способу уточнения оценки различают контрарные, дополнительные и контрарно-дополнительные счета.
Контрарный счет — это счет, который уменьшает остаток имущества на основном счете на сумму своего остатка. Различают контрактивные и контрпассивные счета.
Контрактивный счет — это счет, который используется для уточнения остатка основного активного счета. Контрактивный счет уменьшает сальдо основного активного счета на сумму своего сальдо.
Контрпассивный счет — это счет, предназначенный для уточнения сумм источников имущества, учитываемых на пассивном счете. Остаток по контрпассивному счету уменьшает размер источника основного счета.
Дополнительные счета — это регулирующие счета, которые на сумму своего остатка дополняют остаток на основных счетах. Различают активные и пассивные дополнительные счета.
Дополнительный активный счет — это регулирующий счет, который на сумму своего остатка дополняет остаток основного активного счета.
Дополнительный пассивный счет — это регулирующий счет, который на сумму своего остатка дополняет остаток основного пассивного счета.
— это регулирующие счета, которые могут увеличивать и уменьшать оценку объектов, отраженную на основных счетах.
Если на основном счете проводки делаются методом дополнительной записи, то контрарно-дополнительный счет выступает в качестве дополнительного регулирующего счета.
Если на основном счете проводки делаются методом красного сторно, то контрарно-дополнительный счет выступает в качестве контрарного счета.
Бюджетно-распределительный счет — это распределительный счет, предназначенный для разделения расходов между отдельными отчетными периодами. С помощью этих счетов устраняется колебание себестоимости продукции по отчетным периодам. Различают активные и пассивные бюджетно-распределительные счета.
Калькуляционные счета — это счета бухгалтерского учета, предназначенные для исчисления себестоимости выпущенной продукции, выполненных работ или оказанных услуг в отчетном периоде. По дебету калькуляционных счетов отражаются затраты на производство продукции, по кредиту — списывают фактическую себестоимость выпущенной продукции.
Операционно-результативный счет — это счет, на котором учитываются расходы и доходы по операциям, связанным с реализацией продукции, выполнением работ, оказанием услуг, выбытием основных фондов, материалов, нематериальных активов и ценных бумаг.
Распределительный счет бухгалтерского учета — это счет, выполняющий контрольную функцию в формировании отдельных расходов и установленной по ним смете, а также используемый в целях обоснованного распределения затрат между отдельными видами работ для полного исчисления их фактической себестоимости. Различают собирательно-распределительные и бюджетно-распреде- лительные счета.
Собирательно-распределительный счет — это распределительный счет, используемый для учета расходов, которые в момент их совершения невозможно отнести сразу на определенную произведенную или реализованную продукцию. В конце месяца эти расходы относят на конкретный вид продукции в соответствии с учетной политикой.
Сопоставляющий счет бухгалтерского учета — это счет, предназначенный для исчисления финансового результата отдельных хозяйственных процессов и предприятия в целом. На этих счетах один и тот же объект учета отражается в двух разных оценках: в одной — по дебету, а в другой — по кредиту счета. Различают опера- ционно-результативные и финансово-результативные сопоставляющие счета.
Финансово-результативный счет — это счет, по кредиту которого отражается прибыль от реализации различных объектов имущества и прочих операций, а по дебету — убытки и прочие расходы.
Забалансовые счета предназначены для обобщения информации о наличии и движении ценностей, временно находящихся в пользовании или распоряжении организации (арендованных основных средств, материальных ценностей на ответственном хранении, в переработке и т.п.), условных прав и обязательств, а также для контроля за отдельными хозяйственными операциями. Бухгалтерский учет указанных объектов ведется по простой системе.
Классификация счетов бухгалтерского учетаДля осуществления надлежащих экономических группировок хозяйственных операций и получения нужных показателей для контроля, анализа финансово-хозяйственной деятельности и принятия управленческих решений важное значение имеют экономически правильно построенная система счетов бухгалтерского учета, четко определенное экономическое содержание счетов и единообразное отражение на них хозяйственных операций. В этой связи все счета бухгалтерского учета классифицируют (группируют) по экономическому содержанию и по структуре и назначению.
Классификация счетов бухгалтерского учета по экономическому содержанию основывается на группировке объектов бухгалтерского наблюдения, т.е. экономическое содержание информации, учитываемой на счете, указывает тот объект, для отражения которого этот счет предназначен. В соответствии с этим выделяют счета для учета:
Такая классификация счетов по экономическому содержанию с разделением на счета, учитывающие имущество с указанием сферы его нахождения, счета источников формирования имущества и счета хозяйственных процессов и результатов, позволяет выделить все необходимые для учета счета, установить единство и различия в методике отражения на них информации и получения необходимых показателей для контроля за расходованием средств, сохранностью имущества, выполнением производственно-хозяйственной и финансовой деятельности организации.
Классификация счетов по назначению и структуре в бухгалтерском учете не связывает счета с конкретными экономическими показателями, которые на счетах отражаются. Эта группировка показывает особенности построения и назначения счетов в информационной системе бухгалтерского учета. Группировка счетов бухгалтерского учета по назначению и структуре указывает на общие черты, свойственные строению отдельных счетов, на способы получения в них показателей оборотов и сальдо. При классификации счетов по назначению и структуре используют метод учета имущества, источников его формирования и хозяйственных процессов. Счета бухгалтерского учета по назначению и структуре подразделяются на пять групп: основные счета, регулирующие счета, операционные счета, финансово-результатные счета, забалансовые счета.
Основными являются счета, посредством которых осуществляют учет и контроль за наличием и движением имущества, принадлежащего предприятию, и источников его образования. Основные счета подразделяются на инвентарные (материальные), фондовые (капитала), счета учета расчетов.
Инвентарные (материальные) счета
применяются для учета наличия и движения по видам имущества материальных ценностей и денежных средств. К ним относятся сч. «Основные средства», «Материалы», «Готовая продукция», «Касса», «Расчетные счета« и др. Все
инвентарные счета активные. По дебету этих счетов отражаются наличие и поступление, а по кредиту — выбытие объектов учета. Сальдо на этих счетах всегда дебетовое.
Фондовые счета применяются для учета собственных источников образования имущества. К ним относятся сч. «Уставный капитал», «Резервный капитал», «Добавочный капитал» и др. Все фондовые счета пассивные. По кредиту отражаются образование и последующее увеличение собственного капитала, а по дебету — уменьшение в процессе использования капитала. Сальдо этих счетов только кредитовое.
Счета учета расчетов предназначены для учета расчетных взаимоотношений данной организации с поставщиками, покупателями, кредитными учреждениями, финансовыми органами, работниками предприятия, разными дебиторами и кредиторами. Счета для учета расчетов могут быть активными (сч. 73 «Расчеты с персоналом по прочим операциям» и др.), пассивными (сч. 66 «Расчеты по краткосрочным кредитам и займам», сч. 70 «Расчеты с персоналом по оплате труда» и др.), активно-пассивными (сч. 60 «Расчеты с поставщиками и подрядчиками», сч. 76 «Расчеты с разными дебиторами и кредиторами» и др.).
Регулирующие счета предназначены для уточнения (регулирования) оценки объектов, учитываемых на основных счетах. Регулирующие счета подразделяются на дополнительные, контрарные, контрарно-дополнительные.
Дополнительными регулирующими счетами называют счета, если уточнение действительной величины стоимости объектов, учитываемых на основных активных и пассивных счетах, осуществляется путем прибавления суммы регулятива регулирующего счета к их учетной цене. Дополнительным регулирующим счетам активным соответствует структура активного счета, а пассивным — пассивные счета.
Контрарные регулирующие счета предназначены для определения действительной величины стоимости регулируемого объекта, учитываемого на основном активном или пассивном счете, путем вычитания суммы регулятива регулирующего счета из учетной цены объекта основного счета. Контрарные счета бывают контрактивными (пассивными) и контрпассивными (активными). Контрактивные регулирующие счета применяются для регулирования показателей активных основных счетов. К ним относятся сч. 02 «Амортизация основных средств», 05 «Амортизация нематериальных активов», 63 «Резервы по сомнительным долгам» и др. Структура этих счетов соответствует пассивному счету. Например, для определения остаточной стоимости основных средств нужно вычесть из суммы остатка по сч. 01 «Основные средства» сумму накопленной амортизации по сч. 02 и т.д.
Контрпассивные (активные) счета используются для регулирования показателей основных пассивных счетов. К ним, например, можно отнести сч. 19 «Налог на добавленную стоимость по приобретенным ценностям», являющийся регулирующим по отношению к сч. 68 «Расчеты по налогам и сборам» в части учета НДС. т.е. уменьшения суммы, подлежащей взносу в бюджет. Этот регулирующий счет используется для отражения в учете суммы НДС, уплаченной поставщикам, но еще не принятой к зачету по расчетам с бюджетом. Структура этого счета 19 соответствует активному счету.
Контрарно-дополнительные счета сочетают в себе признаки контрарных и дополнительных счетов. Примером таких счетов может служить сч. 16 «Отклонение в стоимости материальных ценностей». Отклонение — это разница в стоимости приобретенных материальных ценностей, исчисленной в фактической себестоимости приобретения и учетных ценах. Отклонения фактической себестоимости от учетных цен могут быть положительными (перерасход) или отрицательными (экономия). Положительные отклонения (перерасход) прибавляются к стоимости учитываемых материальных ценностей, а отрицательные (экономия) — вычитаются из учетной стоимости материальных ценностей для определения фактической себестоимости. Этот счет является активно-пассивным, т.е. перерасход отражается по дебету счета, а экономия — по кредиту.
Операционные счета предназначены для учета и контроля хозяйственных процессов и делятся на распределительные, калькуляционные, сопоставляющие.
Распределительные счета предназначены для контроля за некоторыми расходами в процессе кругооборота средств и обеспечения правильности распределения их между различными объектами учета. Распределительные счета делятся на собирательно-распределительные и бюджетно-распределительные.
К собирательно-распределительным счетам относятся счета, предназначенные для собирания расходов по тому или иному хозяйственному процессу с целью дальнейшего их отнесения по назначению на соответствующие счета, учитывающие все затраты по данному процессу. Эти счета дают необходимые сведения для контроля за исполнением смет расходов. Такими счетами являются сч. 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и др. Все эти счета являются активными, по дебету собираются расходы, а по кредиту — списываются на соответствующие счета, например на сч. 20, сч. 90. Собирательно-распределительные счета сальдо на конец месяца не имеют и в балансе не показываются. Принадлежность этих счетов к активным определяется их первоначальной записью по дебету счета.
Бюджетно-распределительные счета предназначены для учета и распределения доходов и расходов исходя из принципа их временной определенности к соответствующему отчетному периоду. К таким счетам относятся сч. 97 «Расходы будущих периодов», 98 «Доходы будущих периодов», 96 «Резервы предстоящих расходов». Счет 97 является активным, счет 98 — пассивным. Счет 96 «Резервы предстоящих расходов» является пассивным и предназначен для учета созданною резерва для покрытия расходов, относящихся к последующим отчетным периодам, например создание резерва на оплату отпусков, гарантийного резерва и др.
Калькуляционные счета используются для определения фактической себестоимости приобретенных материальных ценностей, изготовленной продукции, выполненных работ и услуг. К ним относятся сч. 15 «Заготовление и приобретение материальных ценностей», 20 «Основное производство», 23 «Вспомогательные производства» и др. По дебету этих счетов отражаются затраты, из которых складывается фактическая себестоимость заготовленных материальных запасов или произведенной продукции, а по кредиту отражается списание затрат, вошедших в фактическую себестоимость материальных ценностей, продукции, т.е. списывается фактическая себестоимость. Дебетовый остаток показывает затраты на не поступившие на склад материальные ценности либо незаконченную производством продукцию, т.е. себестоимость незавершенного производства.
Сопоставляющие счета применяются для выявления результатов по хозяйственным процессам. Особенностью этих счетов является то, что на них по дебету и кредиту отражаются различные оценки, характеризующие один и тот же процесс. Результаты определяются путем сопоставления этих оценок. Например, для выявления результата от продажи продукции сопоставляют полную фактическую себестоимость проданной продукции с суммой выручки в продажных ценах. Такое сопостааление производится по сч. 90 «Продажи» путем записи полной фактической себестоимости проданной продукции по дебету этого счета и выручки по продажным ценам по кредиту. При этом превышение кредитового оборота над дебетовым показывает прибыль, а дебетового над кредитовым — убыток. Остаток на сч. 90 «Продажи» не остается, так как результат списывается на счет 99 «Прибыли и убытки».
Финансово-результатные счета служат для выявления конечного финансового результата деятельности организации. Сюда относятся сч. 99 «Прибыли и убытки», который является активно-пассивным; по его дебету отражаются убытки, а по кредиту — доходы, прибыль. Дебетовый остаток этого счета показывает чистый убыток, кредитовый — чистую прибыль. По окончании отчетного года финансовый результат со сч. 99 списывается на сч. 84 «Нераспределенная прибыль (непокрытый убыток)».
Забалансовые счета. Прежде всего следует подчеркнуть, что все имущество и источники его формирования, принадлежащие организации, учитываются на балансовых счетах. Имущество, которое находится в пользовании организации, но не принадлежит ей или находится на ответственном хранении у организации, а также совершающиеся хозяйственные операции, не влияющие в данный момент на состояние баланса и результаты деятельности организации, но требующие специального контроля, учитываются на забалансовых счетах и показываются в приложениях к балансу (т.е. за итогом баланса). К забалансовым счетам относятся, например, сч. 001 «Арендованные основные средства», 002 «Товарно-материальные ценности, принятые на ответственное хранение» и др.
Особенностью забалансовых счетов является то, что учет на них ведется без применения метода двойной записи. Забалансовые счета не корреспондируют между собой и с другими балансовыми счетами, они могут быть активными и пассивными.
Большое количество используемых счетов для учета объектов бух- гаптерского наблюдения вызывает необходимость систематизации счетов, обеспечивающей единую методологию учета в различных организациях. Это достигается установлением определенного перечня (плана) счетов, используемых для текущего учета.
Планом счетов бухгалтерского учета называют систематизированный перечень счетов, классифицированный по экономическому содержанию, определяющий единую методологию ведения бухгалтерского учета, правила группировки и обобщения информации для оперативного руководства и контроля финансово-хозяйственной деятельности орган изаци и.
С 01.01.2001 г. на территории России экономическими субъектами (кроме кредитных и бюджетных) всех форм собственности используются План счетов бухгалтерского учета финансово-хозяйственной деятельности и Инструкция по его применению, утвержденные приказом Минфина РФ от 31.10.2000 г. № 94-н. В Плане счетов приводятся наименования и номера (коды) синтетических счетов (счетов первого порядка) и субсчетов (синтетических счетов второго порядка). Инструкция по применению Плана счетов устанавливает единые подходы к применению Плана счетов и отражению фактов хозяйственной деятельности на счетах бухгалтерского учета.
В последние годы в связи с принятием новых положений по бух- галтерскому учету отдельных объектов бухгалтерского наблюдения в действующий План счетов введены дополнительно несколько счетов как первого, так и второго порядка, а также внесены изменения в характеристику некоторых синтетических счетов (счетов первого порядка).
В действующем Плане счетов все балансовые счета бухгалтерского учета объединены в восемь разделов. При этом в первых пяти разделах и части шестого раздела (дебиторская задолженность) сгруппированы счета, содержащие информацию о составе и размещении имущества и о затратах процессов производства и обращения (приобретения производственных запасов и продажи готовой продукции. работ и услуг). Счета разделов семь, восемь и части раздела шесть (кредиторская задолженность) обобщают информацию об источниках имущества и финансовых результатах.
В отдельную группу в Плане счетов выделены «Забалансовые счета».
Субсчета, предусмотренные в Плане счетов, используются организациями в зависимости от потребности для контроля, управления деятельностью и составления отчетности.
Аналитические счета в План счетов не вводятся, организации открывают их в зависимости от необходимости получения определенной информации для управления и принятия обоснованных решений.
В организациях допускается составление рабочего плана счетов с тем количеством счетов, которое требуется для учета финансово- хозяйственной деятельности. Рабочие планы счетов составляются на основе указанного Плана счетов. Для учета специфических операций организации могут по согласованию с Минфином РФ вводить при необходимости в План счетов дополнительные синтетические счета (первого порядка), используя свободные номера счетов (коды).
В Инструкции по применению Плана счетов отражаются основные принципы ведения бухгалтерского учета; дается краткая характеристика синтетических счетов (первого порядка) и субсчетов (синтетических счетов второго порядка): раскрываются структура и назначение, экономическое содержание обобщаемой информации; приводится корреспонденция счетов с другими счетами бухгалтерского учета.
План счетов бухгалтерского учета 2018 — это система регистрации и группировки фактов хозяйственной деятельности (активов, обязательств, финансовых, хозяйственных операций и др.) в бухгалтерском учете. В нем приведены наименования и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка).
В нашей сегодняшней публикации находится план счетов бухгалтерского учета и инструкция по его применению.
План счетов утвержден приказом Минфина РФ от 31 октября 2000 г. N 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению» (с изменениями и дополнениями) в редакции от 08.11.2010 . Его действие распространено и на 2018 год.
Принятие нового Плана счетов является одним из ключевых этапов программы реформирования бухгалтерского учета.
План счетов бухгалтерского учета 2018 — это основа ведения бухгалтерского учета во всех коммерческих организациях всех форм собственности, применяющих бухучет финансово-хозяйственной деятельности методом двойной записи. Он обеспечивает согласованность учетных показателей с показателями действующей отчётности.
Указанный план счетов не применяют кредитные организации и государственные (муниципальные) учреждения. Этот план счетов должны применять только коммерческие организации и индивидуальные предприниматели.
Используя утвержденный План счетов 2018 с комментариями и субсчетами, коммерческие организации утверждают свой рабочий план счетов бухгалтерского учета, который будет применяться и который должен содержать полный перечень синтетических и аналитических счетов, необходимых для ведения бухгалтерского учета.
Правила составления рабочего плана счетов бухгалтерского учета 2018 года1. В рабочий план счетов бухгалтерского учета 2018 года включите те синтетические счета, которые ваша организация будет использовать фактически.
Обратите внимание, что добавлять в рабочий план новые синтетические счета, которых нет в утвержденном плане счетов необходимо строго по согласованию с Минфином России. Об этом вы можете прочитать в абзацах 4 и 6 Инструкции к плану счетов.
2. Определить структуру аналитического учета (виды субсчетов, глубину аналитики и т. п.).
3. Если возникает хозяйственная операция, корреспонденция счетов по которой не предусмотрена в типовом плане, то можно дополнить ее, используя единые правила, которые установлены Инструкцией (письмо Минфина России от 24 марта 2009 г. № 07-02-06/90).
В зависимости от содержания хозяйственной операции и полноты бухучета, счета бухгалтерского учета делятся на активные и пассивные.
Таким образом, классификация счетов бухгалтерского учета подразделяется на Активные (А), Пассивные (П) и Активно-Пассивные (АП).
Каждый счет бухгалтерского учета представляет собой двухстороннюю таблицу:
- левая сторона счета — дебет;
- правая сторона — кредит.
Для одних счетов дебет означает увеличение, кредит — уменьшение, а для других, наоборот, дебет — уменьшение, а кредит — увеличение.
Активные — это счета, учитывающие виды средств. Начальное и конечное сальдо для активных счетов бухгалтерского учета записывается по дебету счета / увеличение по дебету, уменьшение по кредиту.
Пассивные это — счета, фиксирующие их источники. Начальное и конечное сальдо записывается по кредиту счета / увеличение по кредиту, уменьшение по дебету.
Главные отличия активных счетов от пассивных заключается в следующем:
- активные счета имеют всегда дебетовое начальное сальдо, показывающее наличие средств на начало отчетного периода;
- дебетовый оборот активных счетов бухгалтерского учета состоит в увеличении средств, а кредитовый — в их уменьшении;
- конечное сальдо активных бухгалтерских счетов также должно быть всегда дебетовым, оно показывает средства на конец отчетного периода и рассчитывается путем сложения.
Активно-Пассивные это — счета с односторонним сальдо (дебетовое либо кредитовое) / с двусторонним сальдо (дебетовое и кредитовое одновременно).
Если по активно-пассивному счету выведено одно сальдо, то оно является результативным и показывает конечный итог от противоположных операций.
Счет 99 «Прибыль и убытки» отражает как прибыли, так и убытки, но в конце месяца выводится окончательный финансовый результат — прибыль (если сальдо кредитовое) или убыток (если сальдо дебетовое).
В отдельных случаях в активно-пассивных счетах результативное сальдо вывести нельзя; это бывает тогда, когда результативное сальдо искажает учетные показатели
Счет 76 «Расчеты с разными дебиторами и кредиторами» могли бы заменить два счета: «Расчеты с дебиторами» — активный счет и «Расчеты с кредиторами» — пассивный счет. Необходимость учитывать эти расчеты на одном счете объясняется постоянным изменением во взаимных расчетах, дебитор может стать кредитором и наоборот и разбивать этот счет на два отдельных нецелесообразно.
Т. е. оборот по дебету в активно-пассивных бухгалтерских счетах, отражает увеличение дебиторской задолженности или уменьшение кредиторской задолженности, а если оборот по кредиту, то он в свою очередь, показывает увеличение кредиторской задолженности или уменьшение дебиторской задолженности.
Скачать план счетов бухгалтерского учета 2018По ссылке ниже вы можете скачать документ, в котором приведены активные и пассивные счета бухгалтерского учета в таблице. План счетов, действующий на 2018 год, дается с субсчетами и инструкция к его применению, согласно приказу Минфина РФ от 31 октября 2000 № 94.
Информация полезна? Расскажите друзьям и коллегамУважаемые читатели! Материалы сайта сайт посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос - обращайтесь . Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК - 74999385226. СПБ - 78124673429. Регионы - 78003502369 доб. 257




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации