
Письмо о неверном кбк в налоговую. Уточнение платежа в налоговую
В случае неправильного указания в платежке по налогам КБК налогоплательщик вправе подать заявление об уточнении платежа. При этом указание в платежном поручении на перечисление налога неправильного кода бюджетной классификации не является основанием для признания обязанности по уплате налога неисполненной. Но для уточнения платежа налогоплательщик может подать в налоговый орган соответствующее письмо, заявление. Об этом сообщила ФНС России в письме от 10.10.16 № СА-4-7/19125 .
Итак, если при налоговом платеже или уплате страховых взносов в в названии организации, статусе налогоплательщика, КБК, ИНН, КПП, организация может уточнить свой платеж, если напишет соответствующее письмо уточнение. На основании этого документа инспекторы пересчитают пени, начисленные в соответствии с п. 2 раздела V Рекомендаций по порядку ведения в налоговых органах базы данных «Расчеты с бюджетом» (утв. приказом ФНС России от 16.03.07 № ММ-3-10/138@), уточнить КБК можно, если ошибочный и правильный коды относятся к одному налогу.
В противном случае, организация будет вынуждена перечислить налог еще раз по правильному коду, а затем просить налоговую о возврате. Налоговых санкций в этом случае не избежать. Доказывать неправомерность пеней, если в платежке назван КБК другого налога, скорей всего, придется в суде.
Возможно, если платежи произведены в федеральный или региональный бюджет. Если платежи произведены в местный бюджет, то исправить ошибку можно, перечислив налог и пени по правильным реквизитам. При этом переплата возвращается на расчетный счет.
В настоящий момент налоговые органы самостоятельно уточняют платежи, попавшие в разряд невыясненных. Это касается в основном платежей, в которых, например, организация указала несуществующий КБК, но в назначении платежа правильно указан перечисляемый налог. Пени в этом случае не начисляются.
Если организация неверно указала номер счета Федерального казначейства и наименование банка получателя, то на возникшую задолженность будут начислены пени. Такие пени обнуляться не будут. В этом случае нужно написать заявление на возврат налога и подать его в свою налоговую инспекцию.
Решение об уточнении платежа налоговая инспекция должна принять в течение 10 рабочих дней с даты, когда получит заявление от организации (письмо Минфина России от 31 июля 2008 № 03-02-07/1-324). О принятом решении инспекторы уведомят плательщика в течение следующих пяти дней. После принятия решения об уточнении платежа инспекция пересчитает пени, начисленные на сумму налога, за период со дня его фактической уплаты до дня принятия решения об уточнении платежа.
- основание платежа;
- принадлежность платежа (например, КБК);
- налоговый период;
- статус плательщика ();
Уточнить реквизиты платежа можно только в том случае, если допущенная ошибка не повлияла на зачисление налога в бюджет. Такой порядок предусмотрен пунктом 7 Налогового кодекса РФ.
к меню
Обязательные реквизиты в Заявление об УТОЧНЕНИИ ПЛАТЕЖА в налоговую
В заявлении нужно указать ошибку, которая была допущена в платежном поручении, и его реквизиты. Также должны быть указаны правильные сведения, которые позволят налоговым органам правильно отразить суммы в карточке расчетов с бюджетом.
К заявлению необходимо приложить документы, подтверждающие уплату налога в бюджет.
Процедура уточнения платежа применяется для исправления в платежных поручениях ошибок, которые не привели к не перечислению налога на соответствующий счет Федерального казначейства.
В этом случае не стоит дожидаться результатов деятельности инспекции и казначейства, а следует срочно заняться подачей заявления на уточнение платежа в ИФНС, к которому нужно приложить платежку с отметкой банка. На основании данного заявления инспекция сможет инициировать сверку уплаченных налогов, штрафов и пеней или же немедленно вынести решение об уточнении платежа на день фактической уплаты налога. И, само собой, пени, которые были начислены по лицевому счету, должны будут пересчитаться.
Согласно указанию Минфина, инспекция должна провести вышеназванные действия в течение 10 дней с момента получения заявления налогоплательщика или же с момента подписания акта сверки.
Примечание : Письмо Минфина России от 31.07.08 № 03-02-07/1-324
Итак, налогоплательщик, узнавший, что из-за ошибки, допущенной в платежном поручении налог не отражен на лицевом счете, должен совершить следующие действия:
- Обратиться в банк и получить подтверждение своевременного перечисления налога в письменном виде. Проще говоря, платежку с отметкой банка об исполнении.
- Направить в налоговую инспекцию заявление об уточнении платежа. Если есть необходимость, то можно подать заявление о проведении сверки платежей.
к меню
Заявления физического и юридического лица об УТОЧНЕНИИ ПЛАТЕЖА в налоговую бланк в формате Word ворд
Заявление гражданина об уточнении реквизитов платежного документа
Понадобится, если человек допустил ошибку в платежных документах на перечисление госпошлины, когда деньги к нужному получателю все-таки ушли (например, была ошибка в фамилии плательщика). Для уточнения платежа составьте это заявление. Скачать образец (.doc 33Кб) .
Заявление юридического лица об уточнении реквизитов платежного документа
Решение об уточнении налогового платежа инспекция должна принять в течение 10 рабочих дней со дня получения заявления от организации. После принятия решения об уточнении платежа налоговая инспекция пересчитает пени, начисленные на сумму налога, за период со дня его фактической уплаты до дня принятия решения об уточнении платежа. Такой порядок предусмотрен пунктом 7 , пунктом 8 статьи 78 Налогового кодекса РФ и разъяснен в письме Минфина России от 31 июля 2008 г. № 03-02-07/1-324
Перечень ошибок, которые можно исправить, ограничен. Организация может уточнить:
- основание платежа. Например, заменить значение «ТП» в поле 106 платежного поручения значением «АП»;
- принадлежность платежа. В частности, исправить ошибочные КБК или ОКТМО;
налоговый период – поле 107 платежного поручения; - статус плательщика. Например, заменить значение 01 (налогоплательщик) в поле 101 платежного поручения значением 02 (налоговый агент);
- ИНН, КПП плательщика и получателя.
Уточнить реквизиты платежа можно только в том случае, если допущенная ошибка не повлияла на зачисление налога в бюджет. К заявлению приложите копию платежного поручения, подтверждающего перечисление налога в бюджет. Все подписи в документе нужно расшифровать (ГОСТ Р 6.30-2003)
к меню
Когда уточнить платеж нельзя
Уточнить нельзя неправильно указанные номера счета Казначейства России и наименования банка получателя средств (п. 4 ст. 45 НК РФ).
Если допустили такие ошибки, то платеж вообще не будет проведен банком или же средства поступят на счет казначейства, но другого региона. В любом случае налог придется заплатить заново. За возвратом первоначально уплаченной суммы обращайтесь:
- в банк – если платеж не исполнен;
- в налоговую инспекцию по месту учета организации – если средства списаны с расчетного счета организации, но на счет казначейства региона не попали.
В налоговую инспекцию по месту учета подайте заявление. В течение 10 рабочих дней с момента получения этого заявления инспекторы письменно обратятся в УФНС России по месту зачисления платежа. К обращению они приложат копию заявления организации о возврате платежа в электронном виде (скан-образ). Получив эти документы, не позднее следующего рабочего дня УФНС России перешлет их в региональное управление казначейства для возврата ошибочно поступившей суммы. После этого региональное управление казначейства перечислит организации ошибочный платеж и в течение трех рабочих дней известит об этом представителей налоговой службы.
Бывает, что к моменту подачи заявления в налоговой инспекции еще нет сведений о том, зачислен ли платеж на счет казначейства в другом регионе. Тогда в течение двух рабочих дней с момента поступления заявления инспекция направит в региональное УФНС России соответствующий запрос. Ответить на этот запрос (подтвердить зачисление платежа) региональное УФНС России должно в течение двух рабочих дней с момента его получения. После этого возврат ошибочно зачисленной суммы произведут в том же порядке.
Примечание : Письма Минфина России от 2 ноября 2011 г. № 02-04-10/4819, от 10 августа 2011 г. № 02-04-09/3641 и ФНС России от 6 сентября 2013 г. № ЗН-3-1/3228 .
к меню
Будут ли пени при Уточнение налогового платежа и зачет переплаты в счет недоимки
Если налогоплательщик перечислил деньги в бюджет вовремя, но по неверным реквизитам, а позднее подал заявление об уточнении платежа, то датой уплаты налога будет считаться дата перечисления некорректного платежа, а значит не должно. Но, так просто избежать денежных санкций можно не всегда.
Примечание : Письмо ФНС от 11.04.2017 № ЗН-4-22/6853
Есть две ситуации, когда уточнение реквизитов платежа от пеней за просрочку не спасет.
1. Если ошибка была допущена в номере счета Федерального казначейства или в реквизитах банка получателя, то заявление об уточнении вообще подавать бесполезно – обязанность по уплате налога в любом случае будет считаться неисполненной (пп.4 п.4 ). Сумму налога придется отправить в бюджет заново, причем датой оплаты будет считаться день перечисления второго исправительного платежа. Т.е. если корректный платеж был отправлен после установленного законодательством крайнего срока уплаты налога, налоговики начислят пени за несвоевременную уплату.
2. Если ошибочный платеж изначально был перечислен с опозданием. В этом случае, налоговики сторнируют начисленные пени только за период со дня фактического перечисления денег до даты принятия решения об уточнении. Соответственно, за первоначальное опоздание пени все равно придется уплатить.
Зачет имеющейся переплаты в счет недоимки
в данном случае пени однозначно будут. Ведь, при проведении такого зачета, обязанность по уплате налога считается исполненной с даты вынесения ИФНС решения о проведении зачета. Правда, и здесь есть свои нюансы. На принятие решения о зачете переплаты у налоговиков есть 10 рабочих дней со дня получения соответствующего заявления от плательщика (п.4 ). Соответственно, если плательщик подаст заявление о зачете как минимум за 10 рабочих дней до наступления крайнего срока уплаты налога, возникновения недоимки по которому он опасается, а налоговики вынесут положительное решение, то никаких пеней не будет. Ведь недоимка просто не возникнет – налог будет «уплачен» в срок за счет зачтенной переплаты.
| ДОПОЛНИТЕЛЬНЫЕ ССЫЛКИ по теме |
-
Зачет суммы налога за счет другого возможен на основании заявления о зачете излишне уплаченных сумм налогов. Форма заявления о возврате суммы приведена. -
Новый сервис с 1 октября 2012 г. позволяет физическим лицам проводить все операции и общение с налоговыми органами в личном кабинете налогоплательщика на налог.ру
В начале 2017 года изменились платежные поручения по страховым взносам. В платежках поменялись КБК, реквизиты получателя, а также другие значения. Однако у нас есть хорошая новость: многие ошибки налоговики исправят в автоматическом режиме без заявлений бухгалтеров.
Если вы отправили страховые взносы на старые реквизиты фондов
С 1 января 2017 года страховые взносы нужно перечислять в ИФНС, а не в фонды (федеральные законы от 03.07.2016 № 243-ФЗ и № 250-ФЗ). Это касается и платежей за прошлые годы. По этой причине у вас в платежках поменялись КБК и реквизиты получателя страховых взносов. Предположим, в начале года вы ошиблись и неправильно заполнили платежное поручение, например вместо ИНН, КПП и наименования налоговой инспекции вы вписали данные фонда. Тогда налоговики исправят платежи в автоматическом режиме. И вам не понадобится обращаться к чиновникам с просьбой уточнить платеж или вернуть деньги.
Налоговики и Федеральное казначейство обещают автоматически перекодировать неверные платежи, исправить старые КБК на новые, изменить получателя взносов (совместное письмо ФНС России от 17.01.2017 № ЗН-4-1/540 и Казначейства России от 16.01.2017 № 07-04-05/05-46).
Платежи, которые вы ошибочно отправили в фонды, все равно поступят к налоговикам. И вам не придется платить пени и штрафы за просрочку уплаты взносов. Инспекторы отразят деньги тогда, когда вы фактически их отправили. Но если вы хотите поскорей исправить платежи, вы вправе обратиться в налоговую инспекцию с заявлением об уточнении банковских поручений. Образец заявления смотрите ниже.
Если вы ошиблись в статусе плательщика (поле 101)
В 2017 году у бухгалтеров возникли сложности с полем 101 «Статус плательщика» платежных поручений по взносам. В 2016 году при уплате страховых взносов работников компании и ИП отражали в этом поле статус 08. Этот код предусмотрен для плательщиков страховых взносов в правилах заполнения поручений (приложение № 5 к приказу Минфина России от 12.11.2013 № 107н). Изменений в порядок заполнения платежек чиновники не вносили. В связи с тем что взносы стали контролировать налоговики, у бухгалтеров появились вопросы, не поменялся ли с 2017 года статус плательщика.
Чиновники выпустили несколько противоречивых разъяснений. Сначала они рекомендовали указывать в поле 101 статус 08. Затем появилась информация, что нужно отражать статус 14 (совместное разъяснение от 26.01.2017 ФНС России № БС-4-11/1304@, Правления ПФР № НП-30-26/947 и ФСС РФ № 02-11-10/06-308-П). Однако платежные поручения со значением 14 многие банки не пропускают. Поэтому налоговики посоветовали компаниям вписывать в поле 101 статус, предусмотренный для плательщиков налогов, - 01 (письмо ФНС России от 03.02.2017 № ЗН-4-1/1931@).
Какой бы статус вы ни указали, платеж все равно попадет в бюджет. Уточнять платеж не надо. Тем более что чиновники и банки пока не договорились, какое значение верное.
Банки обещают доработать программные обеспечения так, чтобы они позволяли провести платеж по страховым взносам работников со статусом 14. Пока этого не произошло, указывайте значение 01 (взносы работников) или 09 (взносы ИП). Платежки со статусом 08 также пройдут.
Ошибки в платежке и как их исправить?
| Ошибка | Что делать |
|---|---|
| Неверные номер счета Казначейства России и реквизиты банка получателя | Налоговые инспекторы посчитают страховые взносы неуплаченными. ИФНС потребует заплатить недоимку с пенями и штрафами, заблокирует счет (п. 4, 6 и 8 ст. 45 НК РФ). Вам придется заплатить взносы заново на верные реквизиты. Ошибочный платеж верните. Для этого обратитесь:
|
Неверные реквизиты:
|
Деньги поступили по назначению. Уточните платеж, подав в налоговую инспекцию заявление с правильными реквизитами |
| Вы перечислили в бюджет лишнюю сумму страховых взносов | Вы можете зачесть переплату в счет предстоящих платежей. Другой вариант — верните переплату. Для этого подайте заявление. Перед зачетом или возвратом ИФНС России может назначить сверку расчетов |
| Перепутали ФСС, ПФ и ИФНС | Ситуация, когда вы отправили взносы в фонды на старые реквизиты, а не в ИФНС, не опасна. В этом случае налоговики перекодируют платеж на верные реквизиты автоматически. |
Нюансы, требующие особого внимания
Если вы отправили страховые взносы на старые реквизиты фондов, а не налоговикам, ИФНС автоматически перекодирует платежи. Просрочки с уплатой взносов в этом случае нет.
Вы вправе уточнить платеж, подав в ИФНС заявление. Впишите данные платежного поручения, в котором допустили ошибки. Укажите, что хотите исправить.
Банки не пропускают платежки по взносам со статусом 14. Поэтому указывайте статус 01 или 09.
Образец заявление на уточнение платежа
| Начальнику ИФНС № ваша налоговая по Владимирской области (какой у вас регион) От название вашего юридического лица ИНН 330812300601/ КПП 3301001 Адрес: ваш юр.адрес |
||
| ЗАЯВЛЕНИЕ об уточнении платежа | ||
|
Платежным поручением от 02.02.2017 № 10 ООО «Прогресс» оплатило взносы на пенсионное страхование за январь 2017 года в сумме 10 000 руб. По ошибке компания отразила в платежке КБК на 2016 год. Оплата взносов на пенсионное страхование произведена в 2017 году. Поэтому код должен быть – 182 1 02 02010 06 1010 160. Просим: | ||
Большинство ошибок в платежках можно уточнить, подав заявление об уточнении платежа. К примеру, ИНН, КПП, ОКТМО. Но есть два поля, информацию в которых уточнить не удастся. Что делать в этих случаях и как оформить заявление об уточнении платежа в 2019 году, – читайте в этой статье.
Какие ошибки в платежке можно исправить уточнением платежа
Исправить ошибки в поручении можно, правда, не все. В таблице мы покажем какие данные можно уточнить, а какие нет.
Программа БухСофт автоматически формирует платежные поручения с актуальными реквизитами. Программа сама поставит правильный КБК, очередность платежа и код налогового периода. Попробуйте бесплатно:
Скачать образец платежки
Таблица. Какие ошибки в платежке можно уточнить
Всего две ошибки в документе нельзя исправить. Это неверный номер Казначейства и наименование банка получателя. Поэтому компании придется вновь внести платеж в бюджет, а ошибочный перевод вернуть по заявлению.
Если допустили ошибки в КБК, ИНН либо КПП получателя, то налоговики сначала вышлют уведомление в Казначейство. И по итогам ответа ведомства, сообщат компании о результатах уточнений. Всего на это им отводится 10 рабочих дней.
Чаще всего ошибки встречаются в КБК. И это вполне объяснимо. Ведь даже опечатка в одной цифре, уже недостоверный реквизит. К примеру, вместо КБК для взносов записали для НДФЛ – 182 1 01 02010 01 1000 110 . Тогда как верно, внести код - 182 1 02 02010 06 1000 160 .
Компании также допускают ошибки в ИНН/КПП плательщика и получателя денег, статус в поле 101, назначение платежа и др. Исправить эти недочеты можно, об этом сообщали ФНС и ПФР в совместном письме от 06.06.2017 № 3Н-4-22/10626а/НП-30-26/8158.
Уточнение платежа в 2019 году: образец
Из-за ошибки в платежке платеж попадает в «невыясненные», а значит, в карточке повиснет недоимка и будут начисляться пени. Если ошибку можно исправить, как можно скорее направьте заявление об уточнении платежа. Алгоритм следующий.
Шаг 1. Оформите заявление на уточнение платежа. Для документа официальной формы нет, поэтому составить его можно произвольно. В шапке запишите реквизиты компании: название, ИНН, ОГРН, адрес и номер телефона, чтобы инспекторы могли с вами связаться. Далее с правого края письма отразите реквизиты инспекции, куда подаете заявление. При этом достаточно записать: наименование и Ф.И.О. руководителя ИФНС.
По центру отразите название документа. К примеру, «Заявление на уточнение платежа». И только потом ниже по тексту подробно поясните, в чем именно ошиблась компания и как будет верно записать реквизит.

Шаг 2. Отправьте заявление в инспекцию. Сделать это можно несколькими способами:
– сдать документ лично в ИФНС;
– отправить документ курьером;
– заказным письмом с уведомлением о вручении;
– через интернет.
Компания может выбрать любой способ отправки письма, в кодексе нет каких-либо ограничений. Единственное, что при оправке документа через интернет, подпишите его электронной цифровой подписью. Тогда файл будет считаться достоверным.
Все исходящие письма компания должна фиксировать в журнале, заявление об уточнении платежа – не исключение. Поэтому присвойте документу порядковый номер и дату, когда высылаете документ инспекторам. Затем отразите реквизиты в журнале.
Шаг 3. Проверьте карточку расчетов с бюджетом. Ответить на заявление инспекторы должны за 5 рабочих дней. Причем если их решение положительное, то они сторнируют пени датой, когда вы фактически отправили платеж (п. 7 ст. 45 НК РФ). Но если у контролеров будут вопросы, они попросят сверку расчетов и дополнительные пояснения. Поэтому процедура уточнения платежа может затянуться.
Компания может заказать сверку в любое время. Для этого подайте в ИФНС произвольное заявление с просьбой дать справку о расчетах с бюджетом. Заявление можете сдать на бумаге, но быстрее сделать это через оператора ЭД или личный кабинет на сайте ФНС.
Как заполнить платежное поручение в бухгалтерских программах
Инструкции – как заполнить платежку в , 1С:Предприятие и Контур.Бухгалтерия.
Бухсофт Онлайн
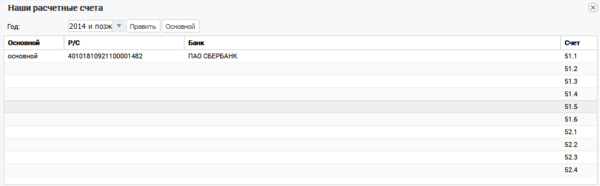
1. Зайдите в модуль «Бухгалтерия» и выберите раздел «Сервис/Наши счета». Нажмите «Изменить» и введите реквизиты вашего банка. После этого нажмите кнопку «Основной».
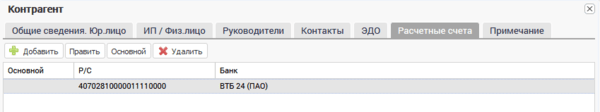
2. Чтобы в платежном поручении отразились реквизиты банка получателя средств, в справочнике контрагентов, во вкладке «Расчетные счета», нужно добавить банк, затем установить курсор на строку с банком и нажать кнопку «Основной».
3. В разделе «Учет» зайдите в «Банк». Определите в окне выбора банк, куда направляете платежку. Выберите период и нажмите «Добавить». Заполните открывшуюся форму. Сохраните.

1С:Предприятие
1. Зайдите в меню: Банк и касса/Банк/Платежные поручения.
2. Нажмите «Создать», выберите вид операции «Уплата налога».
3. Заполните все необходимые реквизиты, используя гиперссылки документа «Платежное поручение».

4. Сохраните документ по кнопке «Записать».
5. Для вывода документа в печатный формат нажмите «Платежное поручение».
Контур.Бухгалтерия
1. Приступайте к созданию платежных документов со страницы «Требования». Перейдите по ссылке «Оплатить».

2. Укажите реквизиты банка и сумму платежа. Сумму платежа можно исправить. Вы можете указать тип платежа, а остальные данные распределяются в соответствующих полях платежных документов автоматически. Помимо стандартного платежного поручения вы сможете сформировать квитанции, по которым перечислите деньги в Банке России при личном визите.

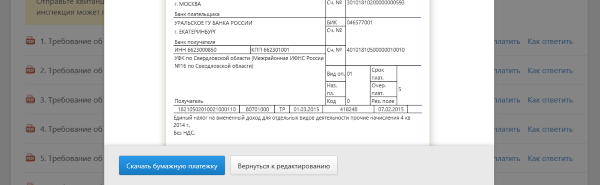
3. Готовую платежку на уплату налогов можно сохранить в формате word, а затем распечатать и оплатить в банке. Также можно сформировать специальный текстовый файл и загрузить его в интернет-банк.
Некоторые ошибки в платежке на перечисление налогов, из-за которых платежи оказались в "невыясненных", инспекция уточнит, если компания напишет соответствующее заявление. Прежде всего имеются в виду ошибки в КБК, ИНН, КПП или названии организации, статусе налогоплательщика. По заявлению компании налоговики не только должны уточнить платежи, но и снять пени, начисленные на возникшую из-за накладки задолженность (п.7 ст.45 Налогового кодекса ).
Правда, уточнить без проб лем КБК получится только если ошибочный и правильный коды относятся к одному налогу (п.2 раздела V Рекомендаций по порядку ведения в налого вых органах базы данных "Paсчеты с бюджетом", утв. приказом ФНС России от 16.03.07 № ММ-3-10/138@ ). Иначе придется перечислять налог еще раз по правильному коду, а потом просить налоговую о возврате и платить пени за просрочку.
Хотя Налоговый кодекс такого ограничения не устанавливает, доказывать неправомерность пеней, если в платежке назван КБК другого налога придется скорее всего в суде. Заметим, что к информации, отраженной в назначении платежа, налого вики обращаются, только если в поле 104 указaн несуществующий код.
Без проблем уточнить ОКАТО удастся, если платеж перечислялся в федеральный или peгиональный бюджет и не участвовал в формировании доходов местного бюджета. Если налог уже зачислен в "ошибочный" местный бюджет, то исправить ошибку можно, перечислив налог и пени по правильным реквизитам. При этом переплата возвращается на расчетный счет. Другой вариант уточнения и неправомерность начисления пеней опять придется отстаивать в суде.
Ошибку в таких реквизитax, как налоговый период, основания или тип платежа, также можно исправить, если написать в инспекцию заявление об уточнении платежа. Но в данной ситуации платежи все равно будут зачислены в бюджет и отражены в карточке расчетов с бюджетом, так что можно такую ошибку и не исправлять.
Надо сказать, что сейчас в некоторых регионах налоговики самостоятельно уточняют большую часть платежей, попавших в разряд невыясненных. Конечно, имеются в виду ситуации, когда из других реквизитов платежки можно судить об истинной принадлежности платежа. Например, компания указала несуществующий код бюджетной классификации, но в назначении платежа правильно указан перечисляемый налог. Причем пени в этом случае не начислятся. Дело в том, что после уточнения такие
суммы попадают в карточку расчета с бюджетом на дату, которая указана в платежном поручении.
Если же неправильно написаны номер счета Федерального казначейства и наименование банка получателя, то пени обнуляться не будут. В этом случае сумма не будет зачислена в бюджет, а значит, обязанность по уплате налога считается невыполненной (подп.4 п.4 ст. 45 НK РФ ). В такой ситуации придется написать заявление на возврат налога и подать его в свою налоговую инспекцию. Причем это касается и случаев, когда налог был зачислен на счет Федерального казначейства другого субъекта РФ.
Составить документ можно в произвольной форме. В нем необходимо назвать конкретную ошибку, которая допущена в платежном поручении, и его реквизиты. Кроме того, надо сообщить правильные сведения, необходимые для отражения суммы в карточке расчетов с бюджетом.
К заявлению стоит приложить документы подтверждающие уплату налога в бюджет. Можно сделать распечатку электронной копии из системы "Клиент-банк" и заверить ее подписью генерального директора и печатью компании. Правда в некоторых инспекциях требуют, чтобы на платежном nоручении стояла банковская отметка. Кроме того, для особо требовательных инспекторов к заявлению можно приложить выписку с расчетного счета, из которой видно, что деньги списаны с расчетного счета компании.
Если в результате ошибки платеж был несвоевременно отражен в карточке расчетов с бюджетом, то в заявлении еще просят пересчитать пени.
Заявление направляют по мере необходимости - когда обнаружат ошибку. Конкретных сроков для этого нет.
При оформлении платежного поручения на перечисление в бюджет налогоплательщик сталкивается с необходимостью заполнить довольно много реквизитов. Их совокупность позволяет контролерам определить, какой именно платеж осуществляется, за какой период, в каком налоговом статусе выступает плательщик, который уплачивает ту или иную сумму. Все эти моменты существенно отличают бюджетные платежи от обычных перечислений, например, в адрес контрагента. Они же усложняют процесс заполнения платежек или квитанций. Ошибки, допущенные в квитанциях по бюджетным платежам, как правило приводят к необходимости совершать дополнительные действия для того, чтобы контролеры «увидели» совершенное перечисление: компании или индивидуальному предпринимателю, допустившим неточность, необходимо подать заполненную корректными реквизитами форму заявления об уточнении платежа в налоговую.
Ошибки, подлежащие и не подлежащие уточнению
Но для начала давайте разберемся, какие ошибки при заполнении платежного поручения в принципе можно уточнить, а какие из них являются фатальными.
Так, любой платеж совершается по банковским реквизитам – номеру расчетного счета в определенном банке со своим БИК и корреспондентским счетом, а также с привязкой к названию конкретного получателя. В ситуации с бюджетными платежами получателем считается Федеральное казначейство, через которое те или иные суммы поступают уже в конкретную ИФНС. К вопросу заполнения этих реквизитов стоит относиться крайне внимательно, поскольку неточности в них приведут к тому, что суммы налогов в бюджет просто не попадут. Уточнить ошибки подобного типа не получится, суммы налогов будут считаться не уплаченными, следовательно, за налогоплательщиком будет числиться долг, который приведет как минимум к начислению пеней .
Ошибки другого рода связаны с, условно говоря, информационными реквизитами платежа. Например, код бюджетной классификации , указываемый в поле 104 платежки, определяет, что за налог уплачивается. В поле 107 указывают период, за который совершается платеж, поле 101 содержит статус плательщика. Неточности в одном из таких полей не являются фатальными. При их совершении налогоплательщик как раз и имеет возможность подать заявление в налоговую об уточнении платежа. Образец должен содержать в шапке данные ИФНС, в которую подается обращение, а также название и реквизиты самого налогоплательщика. Далее в свободной форме излагается суть ошибки, и приводятся корректные данные взамен неправильных. К самому письму прилагается копия изначального платежного поручения. Утвержденного законодательно бланка заявления об уточнении платежа в налоговую инспекцию нет.
Пример письма в налоговую об уточнении платежа
Руководителю ИФНС России по г. Москве № 29
Л.А. Литвиновой
Адрес: 119454, г. Москва, ул. Лобачевского, д. 66а
от ООО "Ромашка"
ИНН 772912345678
КПП772901001
Адрес юридический: 119192, г. Москва, Мичуринский пр-т д. 8
ЗАЯВЛЕНИЕ
25.08.2017 г. Москва
Об уточнении реквизитов платежного поручения на уплату налога по УСН
В связи с обнаруженной ошибкой в платежном поручении № 78 от 20 июля 2017 г. на перечисление авансового платежа по УСН за первое полугодие 2017 г. и согласно п. 7, 8 ст. 45 Налогового кодекса РФ ООО "Ромашка" просит принять решение об уточнении платежа. В данном платежном поручении на сумму 23 000 (Двадцать три тысячи) рублей в поле 107 было указано неверное значение показателя налогового периода - КВ.01.2017. Вместо этого некорректного значения должно быть указано КВ.02.2017.
Приложение: копия платежного поручения № 78 от 20 июля 20 17 г.
Надо сказать, что закон требует подавать письмо в налоговую об уточнении платежа по образцу, приведенному выше, при совершении даже самых мелких неточностей. Однако очень часто на некорректное заполнение некоторых полей платежки налоговики и сами не обращают внимания. Если рассматривать выше приведенный пример с УСН и его платежными периодами – раз в квартал, то тут нужно понимать, что налог рассчитывается нарастающим итогом, так что платеж, отнесенный к другому периоду в рамках года, так или иначе будет засчитан именно в этот год.
Несколько сложнее дела обстоят с КБК, по которому определяется, какой налог был уплачен. Если ошибиться в этом реквизите, то долг по текущим обязательствам перед бюджетом не будет считаться выполненным, пока сам налогоплательщик не обнаружит ошибку и не уточнит некорректную информацию в платежном поручении. Уплаченная же сумма будет числиться, как переплата по другому налогу, КБК по которому было ошибочно указано в платежке. То есть это как раз тот случай, когда письмо в налоговую об уточнении платежа надо отправлять обязательно.
После подачи заявления
После того, как поданное заявление будет рассмотрено, налоговые инспекторы принимают решение об уточнении платежа с учетом откорректированных реквизитов. О данном решении в течение 5 дней с даты его принятия инспекция обязана сообщить налогоплательщику.
В некоторых случаях правда контролеры могут настаивать на проведении дополнительной сверки платежей. Такое право им дает пункт 7 статьи 45 Налогового кодекса. Если же к моменту подачи заявления фирме или ИП уже были предъявлены санкции из-за условной неуплаты налога, то после уточнения реквизитов платежа они будут отменены.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации