
Перейти усн доходы. Учитываем стоимость основных средств
Здравствуйте, дорогие читатели. Сегодня Дарья Мильто (специалист в области бухгалтерского и налогового учетах) подготовила обзорную статью про упрощенную систему налогообложения (она же УСН или Упрощенка).
- кто может применять упрощенку;
- как перейти на УСН;
- преимущества УСН для предпринимателя;
- основные параметры и примеры расчетов налогов по УСН при разных базах (доходы 6%, доходы минус расходы 15% с сотрудниками и без).
Эта статья обязательна для прочтения всем, кто собирается вести бизнес и смотрит в сторону упрощенной системы налогообложения.
Совет! Сильно облегчить ведение УСН и остальных нюансов ведения бухгалтерии может этот сервис , попробуйте, что бы минимизировать риски и экономить время.
Упрощенный режим налогообложения достаточно распространен среди индивидуальных предпринимателей и небольших организаций. Это связано с простотой учета, исчисления и уплаты налога, возможностью оптимизировать свою налоговую нагрузку и т.д.
Но, как и любой другой спецрежим, УСН обладает своими особенностями. Рассмотрим важные моменты УСН и изменения, на которые необходимо обратить внимание в 2017 году.
Кто может применять упрощенку
Первый вопрос, который должен возникнуть у предпринимателя, желающего платить налоги по УСН, могу ли я перейти на упрощенку? Да, для перехода на спецрежим существуют ограничения.
Обратите внимание:
- среднее число сотрудников за год не должно быть больше 100 человек;
- доходы за год не превышают 150 млн руб. – иначе вы «слетаете» с упрощенки, начиная с квартала, в котором произошло превышение;
Важно! Эта сумма не корректируется на коэффициент-дефлятор, действие соответствующего положения НК РФ приостановлено до 1 января 2020 года. То есть ориентироваться нужно просто на цифру в 150 млн руб.
- остаточная стоимость основных фондов не должна быть больше 150 млн рублей (актуально для организаций);
- доля других юрлиц в уставном капитале не может быть больше 25% (также актуально для организаций);
- у организации не должно быть филиалов.
Важно! С 2016 года организации, имеющие представительства, могут применять упрощенку. А вот для юрлиц с филиалами запрет на ее использование по-прежнему действует.
Напомним, что представительством считается обособленное подразделение, представляющее и защищающее интересы юрлица, а филиалом – обособленное подразделение, выполняющее все или некоторые функции юрлица.
Применять упрощенный спецрежим могут как юрлица, так и ИП. Уже работающая организация вправе перейти на упрощенку в 2018 году, если доход за предыдущие 9 месяцев 2017 года составил менее 112,5 млн рублей.
Важно! Эта сумма также не корректируется на коэффициент-дефлятор, действие соответствующего положения НК РФ приостановлено до 1 января 2020 года. То есть ориентироваться нужно просто на цифру в 112,5 млн. Лимит установлен для организаций, для ИП ограничений не установлено.
Тем, кто впервые сталкивается с упрощенкой, следует также дополнительно изучить главу 346.12 НК, так как УСН не могут применять некоторые организации и ИП.
Что касается организаций, то это:
- банки, инвестиционные фонды, микрофинансовые организации, страховщики и другие аналогичные им;
- бюджетные учреждения;
- иностранные организации;
- занимающиеся азартными играми;
- участники соглашений о разделе продукции.
Кроме того, не смогут перейти на упрощенку организации и ИП, которые:
- производят товары, относящиеся к подакцизным;
- добывают и продают полезные ископаемые (исключение – общераспространенные виды);
- перешли на ЕСХН;
- не сообщили о своем переходе на упрощенку в установленный срок.
Упрощенка не может применяться нотариусами и адвокатами, занимающимися частной практикой.
Преимущества упрощенного режима УСН
В принципе, упрощенка популярна именно потому, что имеет массу достоинств.
Среди них:
- УСН — это инструмент оптимизации налоговых платежей: вы можете существенно сэкономить на налогах;
- налоговый период – год: сдается один раз, в течение года перечисляются авансовые платежи;
- можно вычесть из налога на суммы страховых взносов;
Важно! В связи с введением торгового сбора, из сумм налога теперь можно вычесть не только страховые взносы, но и уплаченный торговый сбор.
- исключает уплату НДС (кроме импорта), НДФЛ (для ИП) и налога на прибыль (для юрлиц);
Важно! Применение упрощенного спецрежима больше не освобождает от уплаты налога на имущество. Изменение вступило в силу еще с 2015 года: налог, исчисляемый с кадастровой стоимости объектов, платят все, независимо от того, какой налоговый режим используется.
- позволяет выбрать базу для налогообложения (доходы или доходы за минусом расходов);
- возможно использование льготных ставок;
Важно! Раньше льготную ставку регион мог установить только для тех, кто считает налог по базе «доходы минус расходы» — она могла быть установлена в границах от 5 до 15%, то теперь это можно сделать и для тех, кто платит налог с базы «доходы». С прошлого года региональные власти могут снизить ее с 6% до 1% на свое усмотрение в зависимости от категорий налогоплательщиков.
Важно! Для налогоплательщиков Республики Крым и г. Севастополь ставка на период 2017-2021 гг. может быть снижена до 3%, но только для тех, кто будет считать налог по базе «доходы минус расходы».
Важно! Нулевая ставка может быть введена в регионах для вновь зарегистрированных ИП, работающих в социальной, производственной и научной сферах, в рамках «налоговых каникул». К этим трем сфера деятельности добавляется еще и сфера бытовых услуг населению, поэтому те, кто собирается открыть ИП именно в сфере бытовых услуг вполне могут стать в своем регионе участниками «налоговых каникул».
- облегченный бухгалтерский учет (для ИП – КУДИР и основные средства).
Главные недостаток упрощенки – отсутствие НДС. Для ИП и ООО, которым жизненно необходимо сохранить своих крупных контрагентов, НДС становится существенным фактором: им приходится оставаться на общем режиме. Упрощенцы иногда по просьбе покупателя . Заплатить НДС в этом случае все так же необходимо, а вот учесть его как в доходах, так и в расходах уже нельзя.
Как перейти на УСН

Здесь нужно понимать, работаете ли вы уже или еще нет.
Для только что прошедших регистрацию ИП (ООО), порядок действия такой: вам нужно подать заявление в срок 30 дней с даты госрегистрации, иначе вы автоматически становитесь плательщиком налогов по общей системе.
Заявление можно подать одновременно с пакетом документов для регистрации – так даже лучше, а то забудете, просрочите и так далее. Оно составляется по форме № 26.2-1. ИП подают заявление по месту жительства, организации – по месту нахождения. Если вы только собираетесь регистрировать ИП (ООО), то воспользуйтесь сервисом для составления документов и там же вы составите заявление о переходе на УСН. Описание процесса есть в статье, .
Если ИП (ООО) уже работает и желает перейти с нового года на упрощенку, то: заявление нужно подать до 31 декабря текущего года. Важно, чтобы все ограничивающие показатели вашего бизнеса (численность работников, доходы и т.п.) не превышали установленные в НК РФ.
Работающие ООО и ИП вправе перейти на УСН исключительно с начала следующего года.
Если по итогам одного из налоговых (отчетных) периодов ваши доходы превысят годовой лимит, то вы утрачиваете право на применение упрощенки. Вы больше не вправе применять этот спецрежим, причем отсчет начинается с начала того квартала, когда произошло превышение доходов. С этого момента вы – плательщик по ОСНО.
Основные параметры упрощенки
Как и для других налоговых режимов, для УСН установлены основные параметры: объект, база и ставки для исчисления налога, налоговый (отчетный) период. Рассмотрим их.
Объект. Упрощенка предусматривает выбор налогооблагаемого объекта на ваше усмотрение: или величина всех доходов, или разность между доходами и расходами – по сути, прибыль. Объект выбирается сроком на год, соответственно, поменять его можно только с начала нового года.
Пример: ИП использовал в 2016 году УСН на 6%, проанализировав свои доходы и расходы, он пришел к выводу, что ему выгоднее платить налог по схеме УСН 15%. До 31 декабря 2016 года он должен уведомить налоговую инспекцию о своих намерениях, тогда с 1 января 2017 года он сможет использовать УСН 15%.
Тут есть одно исключение: если имеют место быть договорные условия доверительного управления имуществом или действует простое товарищество, то можно использовать только УСН 15%.
Налоговая база. Варианта также два, каждый из которых соответствует тому или иному объекту, смотря какой вы выбрали для налогообложения своего бизнеса:
- доходы в денежном выражении – для упрощенки по 6%;
- разность между доходами и расходами в денежном выражении – для упрощенки по 15%.
Следует отметить, что список расходов достаточно ограничен и перечислен в ст. 346.16 НК РФ.
Ставки. Для базы «доходы» ставка составляет 6%, при упрощенке «доходы – расходы» – 15% — эти ставки стандартные! В вашем регионе они могут быть снижены! Чтобы понять, можете ли вы использовать пониженную ставку, необходимо изучить региональный закон!
Пониженная ставка может быть установлена для всех плательщиков УСН по региону, а может лишь для тех, кто осуществляет конкретные виды деятельности, остальные предприниматели будут считать налог в виде 15%. Региональные власти часто используют эту возможность как инструмент привлечения инвестиций в регион.
Здесь обычно возникает вопрос: какой объект выбрать? Безусловно, выбирать объект налогообложения нужно на основе вашей выгоды, то есть наименьшей суммы налога. Сделаем расчеты для сравнения.
Пример: вы зарегистрированы как ИП, применяете упрощенку, доход за год вышел в сумму 900 тыс. рублей, расходы – 430 тыс. рублей. Каков размер налога?
При УСН («доходы» и 6%): 900 * 6% = 54 тыс. рублей.
При УСН («доходы – расходы» и 15%): (900 – 430) * 15% = 70,5 тыс. рублей.
В нашем случае гораздо выгоднее УСН с базой «доходы», а вот если бы расходы вашего бизнеса сложились в более существенную сумму, например 590 тыс. рублей: (900 – 590) * 15% = 46,5 тыс. рублей.
Получается, что УСН (15%) выгоднее применять, если доходы и расходы соотносятся между собой как 1 к 0,6, то есть расходная часть составляет от доходной 60% или больше. Теоретически, если расходная часть расчета составляет 60% доходов, то налог в обоих вариантах окажется одинаковым.
Действительно, если бы расходы были равны 540 тыс. рублей, то:
(900 – 540) * 15% = 54 тыс. рублей.
На практике это правило действует не всегда, так как есть другие факторы. О чем нужно помнить?
1. Не все расходы могут быть приняты для расчета налога:
- чтобы признать расходы, их обязательно нужно документально подтвердить (факт оплаты и факт передачи товаров, работ, услуг). Если расход не подтвержден, он не может быть принят для расчета налога.
- расход должен соответствовать установленному в НК РФ списку, иначе он также не может быть принять для расчета налога;
- некоторые расходы признаются только при выполнении особых условий.
2. При расчете налога по упрощенке в 6% можно вычесть взносы по страхованию:
- разрешается вычесть все взносы за себя, когда ИП не является работодателем;
- можно вычесть взносы как за себя, так и за сотрудников, но не больше 50% от значения налога, когда ИП является работодателем.
- С 2016 года налогоплательщики могут еще вычесть и уплаченную сумму торгового сбора!
3. Для упрощенки конкретно в вашем регионе может действовать пониженная ставка.
4. Для плательщика налога по упрощенке (доходы минус расходы) существует обязанность рассчитывать минимальный налог: 1% от годовых доходов. Полученная сумма сравнивается с размером уплаченного дохода за год. Если она окажется меньше рассчитанной минималки или равна нулю, то уплатить государству требуется именно размер минимального налога.
Сроки уплаты сумм налога и представления никак не зависят от объекта или ставки упрощенки. Для этого спецрежима в качестве налогового периода установлен год, а отчетным считается квартал. На упрощенке нужно перечислять в бюджет авансовые платежи. Срок их уплаты установлен строго до 25-ого числа следующего за отчетным кварталом месяца. Окончательные расчеты проводятся после окончания года, сдать декларацию и доплатить налог нужно: организациям до 31 марта, ИП – до 30 апреля.
Как произвести все расчеты по налогу
Для более простого и понятного ведения бухгалтерского и налогового учетов по УСН рекомендуем использовать сервис «Мое дело» .
Налог по упрощенке считается так: выбранная для налогообложения база умножается на соответствующую ей ставку в процентах. Далее принимаются во внимание взносы в страховые фонды и торговый сбор, перечисленные за отчетный период, и авансовые платежи, перечисленные ранее в бюджет. Рассмотрим несколько основных примеров.
Упрощенка: «доходы» и ставка в 6%
Пример1: вы зарегистрированы как ИП, работаете один, сотрудников не нанимаете, за год набежал доход в 250 тыс. рублей, взносы за себя вы уплатили в полном объеме (в 2017 году их сумма составит 27 990 рубля), торговый сбор вы не платите.
УСН = 250 000 * 6% — 27 990 = — 12 990 рублей – отрицательное значение, налог платить не нужно.
Если доход был бы чуть больше, 300 тыс. рублей, ситуация аналогичная:
УСН = 300 000 * 6% — 27 990 = — 9 990 рублей — отрицательное значение, налог платить не нужно.
Если бы доход был существенно выше, 700 тыс. рублей, сумма налога составила бы:
УСН = 700 000 * 6% — 27 990 = 14 010 рублей
Доход превысил 300 тыс. рублей, с превышения нужно перечислить дополнительный взнос по пенсионному страхованию:
(700 – 300) * 1% = 4 тыс. рублей
При гораздо большем доходе, например в 16 млн рублей:
УСН = 16 млн * 6% — 27 990 = 932 010 рублей
Допвзнос в ПФ = (16 млн – 300 000) * 1% = 157 000 рублей, но:
Лимит взносов на пенсионное страхование в 2017 году составляет 187 200 рублей, из них 23 400 рублей вы уже перечислили, остается 163 800 рублей. Рассчитанный дополнительный взнос не превышает это значение, значит, доплатить надо именно 157 тыс. рублей.
Важно! За 2016 год ИП отчитывались исходя из сумм фиксированных взносов, действовавших в 2016 году в размере 19 356, 48 рубля в ПФР и 3 796,85 рубля в ФФОМС, итого 23 153 рубля. В 2017 году общая сумма взносов за себя для ИП составляет 27 990 рублей: из них 23 400 рублей на пенсионное страхование и 4 590 рублей – на медицинское.
Пример 2: вы зарегистрированы как ИП, для оптимального функционирования бизнеса вы наняли трех сотрудников. За год доходы вашего предприятия вышли на уровень в 780 тыс. рублей. В течение года вы без нарушения сроков перечислили все взносы по страхованию за своих сотрудников в размере 50 тыс. рублей и за себя по установленной сумме. Насколько можно уменьшить налог?
УСН = 780 * 6% = 46,8 тыс. рублей
Вы вправе вычесть от этого значения страховые взносы за сотрудников и за себя, но не более половины налога. Всего сумма уплаченных взносов составляет 50 000 + 27 990 = 77 990 рублей.
50% от налога: 46,8 * 50% = 23,4 тыс. рублей
Налог (в бюджет) = 46,8 – 23,4 = 23,4 тыс. рублей (ведь всю сумму взносов вычесть нельзя, она превышает 23,4 тыс.).
Допвзнос в ПФ = (780 – 300) * 1% = 4,8 тыс. рублей
Пример 3: как исчислить авансовые платежи по упрощенке 6%? Допустим, вы – ИП, работники отсутствуют. Доходы поквартально составили: 400, 200, 120, 90 тыс. рублей. Взносы за себя 27 990 рублей вы перечислили в фонды в 1 квартале 2017 года, торговый сбор вы не платите.
Предварительно рассчитаем накопленные суммы доходов: 400, 600, 720 и 810 тыс. рублей соответственно.
- УСН (аванс 1 кв) = 500 000 * 6% — 27 990 = 2 010 рублей
- Допвзнос в ПФ = (500 000 – 300 000) * 1% = 2 000 рублей (примем к вычету далее)
- УСН (аванс 2 кв) = 700 000 * 6% — 2 010 – (27 990 + 2000) = 10 000 рублей
- Допвзнос в ПФ = (700 000 – 300 000) *1% — 2 000 = 2 000 рублей (примем к вычету далее)
- УСН (аванс 3 кв) = 820 000 * 6% — (2 010 + 10 000) – (27 990 +2 000 + 2 000) = 5 200 рублей
- Допвзнос в ПФ = (820 000 – 300 000) * 1% — 2 000 – 2 000 = 1 200 рублей (примем к вычету в итоговом расчете)
- УСН = 910 000 * 6% — (2 010 + 10 000 + 5 200) – (27 990 + 2 000 + 2 000 + 1 200) = 4 200 рублей – по итогам года
- Допвзнос в ПФ = (910 000 – 300 000) * 1% — 2 000 – 2 000 – 1 200 = 900 рублей (их вы вправе принять к вычету уже при расчете авансового платежа за 1 квартал следующего года)
Итого вы перечислите налога за год 21 410 рублей.
Важно: дополнительные взносы по страхованию, которые рассчитываются с суммы превышения доходов, можно заплатить одним платежом после окончания года, а можно часть выплатить в текущем году: с момента, когда доходы стали превышать 300 тыс. рублей. Все суммы страховых взносов – обязательных и дополнительных – можно учесть при расчете налога, главное – уменьшать налог можно только на те взносы, которые заплачены в этом отчетном периоде. Если перечислить допвзносы после окончания года, то принять к вычету эти суммы вы сможете только при исчислении авансовых сумм по упрощенке за 1 квартал следующего года.
Так, в нашем примере несколько изменим условия: не будем перечислять допвзносы в текущем году, заплатим только фиксированную сумму. Тогда выходит, что за год налог к уплате сложится в сумму 26 610 рублей. Еще нужно отметит и тот факт, что фиксированные взносы за себя вы вправе перечислять как вам угодно: поквартально равными суммами, единоразово в один из периодов, двумя или тремя разными частями, главное – перечислить их до конца года.
Упрощенка: «доходы минус расходы» и ставка в 15%
Пример 1: вы зарегистрированы как ООО, применяете упрощенку по ставке 15%. Квартальные доходы вашей фирмы составили: 550, 690, 750 и 920 тыс. рублей соответственно, расходы – 310, 505, 390, 410 тыс. рублей. Как исчислить авансовые платежи?
УСН (аванс 1 кв) = (550 – 310) * 15% = 36 тыс. рублей
УСН (аванс 2 кв) = (1 240 – 815) * 15% — 36 = 27,75 тыс. рублей
УСН (аванс 3 кв) = (1 990 – 1 205) * 15% — (36 + 27,75) = 54,15 тыс. рублей
УСН (год) = (2 910 – 1 615) * 15% — (36 + 27,75 + 54,15) = 76,35 тыс. рублей
Всего за год вам нужно перечислить на 194,25 тыс. рублей налога, страховые взносы уже учтены в расходах при расчете налога.
Плательщики упрощенки (доходы – расходы) должны производить расчет минимального налога, в нашем примере он будет равен:
2 910 * 1% = 29,1 тыс. рублей
А наша организация уплатила 194,25 тыс. рублей. Вот если бы налог, рассчитанный нами по приведенному выше алгоритму, оказался менее 29,1 тысячи, то ООО обязана была бы заплатить этот минимум в 29,1 тысячу.
Пример 2: ИП применяет упрощенку по 15%, он представил в инспекцию декларацию, где указали в рублях: 3,35 млн доходов, 1,78 млн расходов, соответственно базу для налогообложения в 1,57 млн и налог 235,5 тыс. рублей.
Все расходы отражены в КУДИР, к декларации вы приложили подтверждающие документы на них, статьи затрат составили:
- проведение закупки различных товаров, соответствующих ассортименту вашего магазина, для последующей перепродажи 1,12 млн рублей;
- заработная плата и взносы в фонды по страхованию 0,28 млн рублей;
- арендная плата за помещение офиса и склада 0,33 млн рублей;
- оплата связи и интернета 0,01 млн рублей;
- канцелярия для производственных нужд 0,01 млн рублей;
- покупка телевизора в холл офиса 0,03 млн рублей.
Налоговая в результате проверки приняла для расчета налога не все расходы, а только:
- закупка товаров 0,98 млн рублей, так как остальные закупленные товары остались нереализованными клиентам;
- заработная плата и взносы 0,28 млн рублей;
- аренда площадей 0,33 млн рублей;
- связь и интернет 0,01 млн рублей;
- закупка канцелярии 0,01 млн рублей.
0,03 млн рублей на телевизор не приняты вообще, так как не имеют отношения к ведению деятельности.
В результате: расходы признаны только в сумме 1,61 млн рублей. Сумма налога равна:
(3,35 – 1,61) * 15% = 0,261 млн рублей.
В такой ситуации налоговая начислит недоимку налога 25,5 тыс. рублей плюс штраф в виде 20% от этой суммы – 5,1 тыс. рублей.
Отчетность по УСН
Чтобы вовремя и правильно сдавать отчетность по УСН также рекомендуем использовать сервис «Мое дело» .
Какую отчетность нужно сдавать предпринимателям на УСН зависит от организационно-правовой формы. В любом случае надо заполнить и сдать декларацию по УСН:
- ООО сдают до 31 марта;
- ИП сдают 30 апреля.
Организации на УСН кроме декларации сдают еще:
- данные о среднесписочной численности сотрудников;
- справки о доходах сотрудников ( и );
- отчетность по страховым взносам;
- декларации по другим налогам по необходимости;
- статистические отчеты, если необходимо.
Ну вот и все. Если есть вопросы, задавайте в комментариях.
Порядок применения упрощенной системы налогообложения: каким критериям должен соответствовать налогоплательщик для перехода на УСН, как и какие документы необходимо оформить для перехода, а также что делать, если право применения упрощенки утрачено. На эти вопросы ответим в данной статье.
Условия для применения УСН
Применять упрощенку могут как юридические лица, так и индивидуальные предприниматели.
Условия для применения УСН юридическими лицами и ИП несколько различаются. Общими являются ограничения по числу сотрудников (до 100 человек) и условие неосуществления ряда видов деятельности, при которых применение УСН является невозможным (п. 3 ст. 346.12 НК РФ).
Одинаковы для них условия утраты права на применение этой системы: величина дохода, полученного при работе на УСН за налоговый период (год) не должна превысить 150 млн руб. (п. 4 ст. 346.13 НК РФ). Условия перехода на УСН с 2018 года следующие:
- величина дохода за 9 месяцев года, предшествующего началу применения УСН, не превышает 112,5 млн руб. (п. 2 ст. 346.12 НК РФ);
- остаточная стоимость ОС не превышает 150 млн руб.;
- у юрлица отсутствуют филиалы;
- доля иных организаций в уставном капитале юридического лица не превышает 25% (исключением являются НКО и общества инвалидов);
К индивидуальным предпринимателям эти ограничения не относятся. В том числе для них не установлены условия соблюдения предельного дохода за год, предшествующий переходу на УСН (письмо Минфина России от 01.03.2013 № 03-11-09/6114).
ВАЖНО! Ранее были противоречивые разъяснения госорганов относительно распространения ограничения по предельной сумме остаточной стоимости, и на ИП в том числе. Наконец, Минфин в письме от 15.06.2017 № 03-11-11/37040 пояснил, что данная норма касается только организаций и к ИП не относится.
Льготы для юридических лиц и особые ограничения для ИП-льготников
При переходе на упрощенку некоторые юрлица и ИП вправе рассчитывать на дополнительные льготы. Этот момент следует учитывать при принятии решения о переходе и проведении сравнительного анализа налоговой нагрузки.
Почитайте материал, который поможет определиться с выбором системы налогообложения .
Согласно порядку применения упрощенной системы налогообложения для предприятий Республики Крым и г. Севастополя местное законодательство может установить льготные ставки по единому налогу до 2021 года (п. 3 ст. 346.20).
Впервые прошедшие государственную регистрацию индивидуальные предприниматели, которые будут заниматься научной, социальной или производственной деятельностью, могут быть признаны льготниками на основании законодательства субъектов РФ. Под льготами подразумевается установление нулевой налоговой ставки на срок до 2 лет (п. 4 ст. 346.20).
Правда, к этой категории ИП-льготников предъявляются особые требования в виде обеспечения минимальной 70%-ной доли доходов от реализации, полученных в отчетном периоде от облагаемых по нулевой ставке видов деятельности, в общей сумме всех полученных ИП доходов. Кроме того, субъект Российской Федерации может установить для таких ИП предельный размер полученных за год доходов, но не менее 15 млн руб.
Кроме того, и для предприятий, и для ИП на УСН при ведении некоторых видов деятельности установлены пониженные тарифы страховых взносов. Для получения такой льготы вид деятельности налогоплательщика должен соответствовать одному из приведенных в подп. 5 п. 1 ст. 427 НК РФ.
Порядок применения УСН: сроки подачи уведомления о начале и об окончании применения УСН
Для вновь зарегистрированных налогоплательщиков установлен 30-дневный срок с даты, указанной в свидетельстве о постановке на налоговый учет, в течение которого они должны подать уведомление о переходе на УСН в ИФНС. В этом случае они признаются «упрощенцами» с даты постановки на налоговый учет.
Согласно порядку применения упрощенной системы налогообложения налогоплательщику, который уже работает на УСН, никаких действий предпринимать не надо. Если он не нарушил условий, дающих право на применение УСН, он может использовать выбранную систему налогообложения до тех пор, пока не подаст в налоговый орган уведомление об отказе от применения УСНО по форме 26.2-3.
В случае если было допущено нарушение хотя бы одного из обязательных условий для применения УСНО, налогоплательщик теряет право на использование данной системы налогообложения с начала того квартала, в котором произошло нарушение. С этого момента он переходит на общую систему налогообложения и обязан сообщить об этом в ИФНС путем предоставления сообщения по форме 26.2-2 до 15-го числа первого месяца следующего за событием квартала (п. 5 ст. 346.13 НК РФ).
Вернуться на УСН налогоплательщик сможет не раньше чем через год после перехода с УСН на другую систему налогообложения (п. 7 ст. 346.13 НК РФ).
Переход на УСН в 2017 году: срок подачи заявления
Налогоплательщик, который решил перейти на УСНО, должен уведомить о своем решении налоговую службу. Для этого в ИФНС по месту регистрации юридического лица (адресу прописки физического лица - предпринимателя) подается уведомление по форме 26.2-1. В данном уведомлении юридические лица указывают сумму полученного за 9 месяцев дохода и стоимость (остаточную) своих основных средств.
Пример заполнения уведомления по форме 26.2-1, вы найдете в материале «Уведомление о переходе на упрощенную систему налогообложения» .
Скачать уведомление по форме 26.2-1 (бланк для перехода на УСН в 2017 году) можно на нашем сайте.
Переход осуществляется только с начала нового налогового периода. При этом уведомление не может быть подано ранее 1 октября и позднее 31 декабря предшествующего года. Чтобы начать применять упрощенку с 2018 года, необходимо осуществить переход на УСН в 2017 году - срок подачи заявления должен быть не ранее 01.10.2017 и не позднее 31.12.2017. Если налогоплательщик опаздывает с подачей уведомления, он не сможет перейти на УСН.
При подаче уведомления в соответствующей графе необходимо указать выбранный объект налогообложения: «Доходы» или «Доходы минус расходы».
Определиться с выбором поможет наш материал .
Перейти с одного объекта налогообложения на другой в рамках применения УСНО налогоплательщик может только с начала следующего года. В этом случае в ИФНС должно быть подано уведомление по форме 26.2-6 в срок до 31 декабря.
Как перейти с УСН на другие налоговые режимы
Требования к переходу с УСН на какой-либо другой режим налогообложения зависят от причины такого перехода и от того, какой именно режим налогообложения планируется взамен упрощенки.
НК РФ предусмотрен запрет на замену УСН другим налоговым режимом в течение календарного года (п. 3 ст. 346.13 НК РФ). Однако есть исключения:
- «Упрощенец» вынужденно утрачивает право на применение УСН из-за несоответствия требованиям, установленным ст. 346.12 НК РФ. При этом до конца года ему придется работать на ОСНО.
- Переход на ЕНВД по отдельным видам деятельности «упрощенца» с любой даты (речь идет о совмещении, когда налогоплательщик, применяющий УСН, переводит некоторые из своих видов деятельности на ЕНВД). Правомерность такого подхода подтверждают налоговики. (письмо ФНС от 19.09.2014 № ГД-4-3/19079@). В этом же письме говорится о праве ИП перейти на патентную систему с любой календарной даты. Если отдельный вид деятельности переводится на ЕНВД, то переход осуществляется в момент постановки на учет плательщика вмененного налога.
Подробнее о порядке перехода с упрощенки на вмененку читайте .
Если «упрощенец» планирует перейти с начала года на другой налоговый режим, необходимо подать уведомление в ИФНС по форме 26.2-3. Сделать это следует до 15 января того налогового периода, в котором был запланирован такой переход.
В случае прекращения предпринимательской деятельности, осуществляемой на УСН, в обязанности налогоплательщика входит подача в ИФНС уведомления по форме 26.2-8.
Порядок подачи уведомления
Уведомления (сообщения) налогоплательщика и налоговой службы оформляются по установленным образцам. Формы документов для взаимодействия с налоговыми органами по вопросу применения УСН утверждены приказом ФНС России от 02.11.2012 № ММВ-7-3/829@.
Налогоплательщик может подать уведомление тремя способами:
- при личном визите руководителя юридического лица / индивидуального предпринимателя или их представителя на основании доверенности;
- путем отправки ценного письма с описью вложения;
- в электронной форме.
Описания электронных форматов передаваемых по ТКС форм 26.2-1, 26.2-2, 26.2-3, 26.2-6, 26.2-8 содержатся в соответствующих приложениях к приказу ФНС России от 16 ноября 2012 года № ММВ-7-6/878@.
Подтверждение статуса упрощенца налоговым органом
Законодательство России не предусматривает обязанности налоговой службы подтверждать право применения/перехода на УСНО в ответ на подачу налогоплательщиком уведомления. Чаще всего для подтверждения права применения упрощенки достаточно штампа о приеме налоговым органом уведомления о переходе на втором экземпляре бланка, почтовой описи или квитанции об отправке уведомления в электронном виде. Ответ от налоговой можно получить только в следующих ситуациях:
- показатели, указанные в уведомлении по форме 26.2-1, не соответствуют тем, которые дают налогоплательщику право применять УСНО, или налоговый орган обладает сведениями о налогоплательщике, которые противоречат условиям применения УСН (тогда ИФНС присылает сообщение по форме 26.2-4);
- налогоплательщик подал уведомление о переходе на УСН с опозданием (тогда из налоговой приходит сообщение по форме 26.2-5).
Некоторые контрагенты при заключении договоров просят документальное подтверждение о праве налогоплательщика применять УСН в виде какого-либо ответа из налоговой. В этом случае допустимо обратиться в инспекцию с письменным запросом о подтверждении факта применения им упрощенки. Запрос подается в свободной форме. В течение 30 дней налоговики представят информационное письмо по форме 26.2-7, в котором будет отражен факт уведомления налогоплательщика о применении УСН, а также факт представления или непредставления отчетности по упрощенке. Такая практика описана в письмах Минфина от 16.02.2016 № 03-11-11/8396 и ФНС от 15.04.2013 № ЕД-2-3/261.
Итоги
Планируя переход на УСН, следует заранее изучить все ограничения, которые предусмотрены гл. 26.2 НК РФ, а также сравнить прочие допустимые для налогоплательщика системы налогообложения – возможно, найдется более выгодная. Начало применения упрощенки и переход с нее на иной режим строго регламентированы законодательством. Поэтому следует убедиться, что УСН действительно оптимальна.
Упрощенная система налогообложения пользуется популярностью, поскольку ориентирована на малый бизнес и позволяет вместо нескольких налогов оплачивать всего один - налог при УСН (пп. 2, 3 ст. 346.11 НК РФ).
До сдачи декларации по УСН осталось не так много времени: в этом году организациям нужно отчитаться до 2 апреля, а ИП - до 3 мая.
Ограничения по применению УСН
Плательщиками налога при упрощенной системе налогообложения признаются организации и индивидуальные предприниматели, которые перешли на этот спецрежим и применяют его в порядке, установленном гл. 26.2 НК РФ (п. 1 ст. 346.12 НК РФ).
Применять «упрощенку» может не любая организация и не каждый предприниматель. Статьи 346.12 и 346.13 НК РФ предусматривают ряд ограничений.
Некоторые из них касаются только организаций (например, запрет на применение УСН при наличии филиалов), некоторые являются общими как для юридических лиц, так и для предпринимателей.
ТАБЛИЦА: «Условия применения УСН»
| Организации | ИП |
| Предельный размер доходов на УСН в 2018 г. — 150 млн рублей. Если лимит доходов превышен, надо вернуться на ОСН (п. 4 ст. 346.13 НК РФ) | |
| Для перехода с ОСН на УСН с 2018 г. доходы за 9 месяцев 2017 г. должны быть не более 112,5 млн рублей. (п. 2 ст. 346.12 НК РФ) | Для индивидуальных предпринимателей, желающих перейти на «упрощенку», ограничений по размеру доходов п. 2 ст. 346.12 НК РФ не предусматривает |
| Средняя численность работников — не более 100 человек (пп. 15 п. 3 ст. 346.12 НК РФ) | |
| Бухгалтерская остаточная стоимость ОС — максимум 150 млн рублей (пп. 16 п. 3 ст. 346.12 НК РФ) | В отношении индивидуальных предпринимателей ограничения этой нормой не установлены (пп. 16 п. 3 ст. 346.12 НК РФ) |
| Максимальная доля других организаций в уставном капитале - 25 процентов (пп. 14 п. 3 ст. 346.12 НК РФ) | |
| Отсутствие филиалов (пп. 1 п. 3 ст. 346.12 НК РФ) | |
Упрощенную систему налогообложения нельзя применять бюджетным и казенным учреждениям, банкам, ломбардам и некоторым другим организациям.
Налоговый и отчетные периоды при УСН
Для налогоплательщиков, применяющих УСН, налоговым периодом признается календарный год, а отчетными периодами — I квартал, полугодие и 9 месяцев календарного года (ст. 346.19 НК РФ).
Налоговым является период, по окончании которого определяется налоговая база и исчисляется сумма налога к уплате в бюджет (п. 1 ст. 55 НК РФ). А по результатам отчетных периодов подводятся промежуточные итоги, уплачиваются авансовые платежи по налогу.
Ставки УСН-налога
Ставки УСН-налога определены положениями ст. 346.20 НК РФ.1. Размеры общих ставок налога при УСН для каждого из объектов налогообложения (пп. 1, 2 ст. 346.20 НК РФ) приведены в таблице.
2. Возможность для всех субъектов РФ устанавливать соответствующими законами:
- размеры дифференцированных налоговых ставок в пределах от 5 до 15 процентов применительно к объекту налогообложения «Доходы минус расходы» в зависимости от категории налогоплательщиков (п. 2 ст. 346.20 НК РФ);
- налоговую ставку 0 процентов для индивидуальных предпринимателей, впервые зарегистрированных после вступления в силу соответствующих законов субъектов РФ и осуществляющих предпринимательскую деятельность в производственной, социальной и (или) научной сфере (п. 4 ст. 346.20 НК РФ).
Форма заполнения декларации по УСН для организаций и ИП
Декларацию по УСН сдают только по итогам года. Квартальной отчетности нет.
Форма, порядок заполнения, а также формат представления в электронной форме налоговой декларации по налогу, уплачиваемому при УСН, утверждены Приказом ФНС РФ от 26.02.2016 № ММВ-7-3/99@.
В форме реализована возможность отражения в декларации суммы торгового сбора, уменьшающей сумму исчисленного налога при УСН, а также сумм налога, исчисленных с применением ставки 0 процентов в соответствии с п. 4 ст. 346.20 НК РФ.
Для проверки корректности заполнения декларации по УСН можно воспользоваться контрольными соотношениями показателей налоговой декларации по налогу, уплачиваемому в связи с применением УСН (направлены письмом ФНС РФ от 30.05.2016 № СД-4-3/9567@).
Порядок заполнения декларации по УСН «Доходы минус расходы» за 2017 год
Что заполняется в обязательном порядке:
- титульный лист;
- разд. 2.2;
- разд. 1.2.
Раздел 3 заполняют только некоммерческие организации.
Остальные разделы — для УСН «Доходы».
В разделе 2.2 в строках 210—223 отражаются доходы и расходы из книги учета доходов и расходов. А в строках 240—243 — разница между ними, то есть налоговая база. Если в каких-то периодах доходы меньше расходов, налоговая база не показывается, ставятся прочерки. Убытки отражаются в строках 250—253.
Строка 230 заполняется, только если переносится убыток прошлых лет.
В строках 270—280 рассчитываются авансовые платежи и налог по формулам, указанным в декларации.
В разделе 1.2 заполняются только 5 строк. В строке 010 ставится ОКТМО — узнать его можно на сайте ФНС РФ .
В строках 020, 040, 070 показываются авансовые платежи, уплаченные за I квартал, полугодие и 9 месяцев. Если по итогам полугодия или 9 месяцев была сумма к уменьшению, вместо строк 040 или 070 заполняются строки 050 или 080.
Затем заполняется одна из трех строк: 100, 110 или 120. Если по итогам года надо доплатить обычный налог, указывается его сумма в строке 100, если минимальный — в строке 120. Строка 110 заполняется, если исчисленный налог за год — обычный (строка 273 раздела 2.2) или минимальный (строка 280 раздела 2.2) — оказался меньше авансовых платежей. Указывается в ней разница между налогом и авансовыми платежами, которую можно вернуть или зачесть.
Пример. Заполнение декларации по УСН с объектом «Доходы минус расходы» за 2017 год
В 2017 году адрес организации не менялся, налоговая база на убытки прошлых лет не уменьшалась.
Минимальный налог за 2017 год — 18 000 рублей (1 800 000 руб. x 1 процент).
Сумма налога за год больше суммы минимального налога (139 500 руб. больше 18 000 руб.), значит, в бюджет надо уплатить налог, исчисленный в общем порядке.
Авансовые платежи и налог за 2017 год такие.
За I квартал — 78 000 рублей.
За полугодие - 12 750 рублей (90 750 руб. — 78 000 руб.).
За 9 месяцев - 13 800 рублей (104 550 руб. — 90 750 руб.).
За год — 34 950 рублей (139 500 руб. — 104 550 руб.).
Разделы 1.2 и 2.2 декларации заполнены так.

Порядок заполнения декларации по УСН «Доходы» за 2017 год
С объектом обложения «Доходы» нужно заполнить:
- титульный лист;
- раздел 2.1.1;
- раздел 1.1.
Раздел 3 — для некоммерческих организаций, а раздел 2.1.2 — для плательщиков торгового сбора.
Остальные разделы нужны для УСН «Доходы минус расходы».
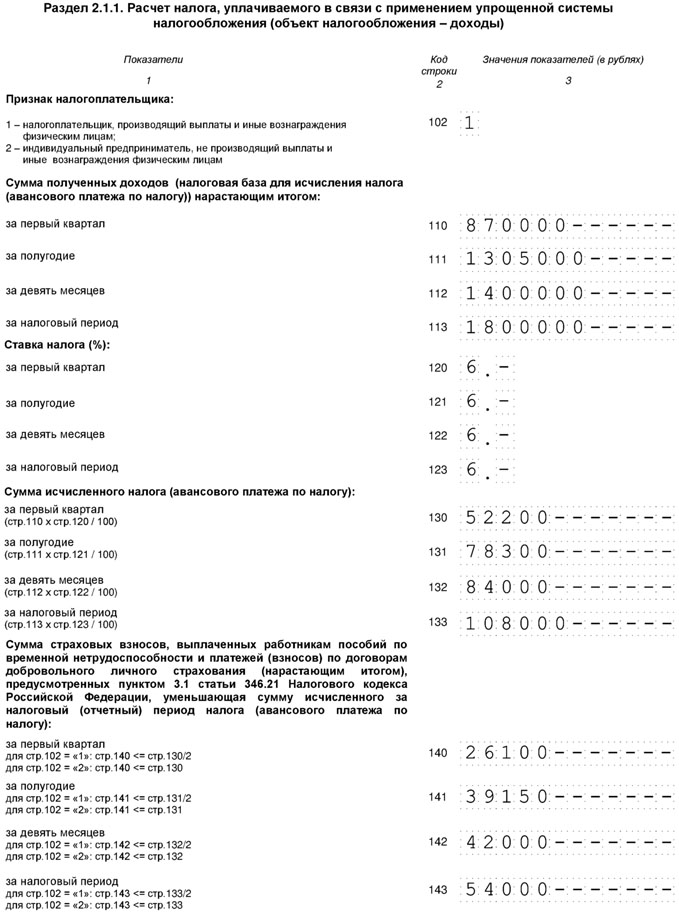
В разделе 2.1.1 по строке 102 ставится признак «1».
В строках 110-113 указываются доходы за I квартал, полугодие, 9 месяцев и год нарастающим итогом с начала года, в строках 130-133 - исчисленные с них авансовые платежи и налог за год.
В строках 140-143 отражаются суммы взносов и пособий, которые уменьшают налог.
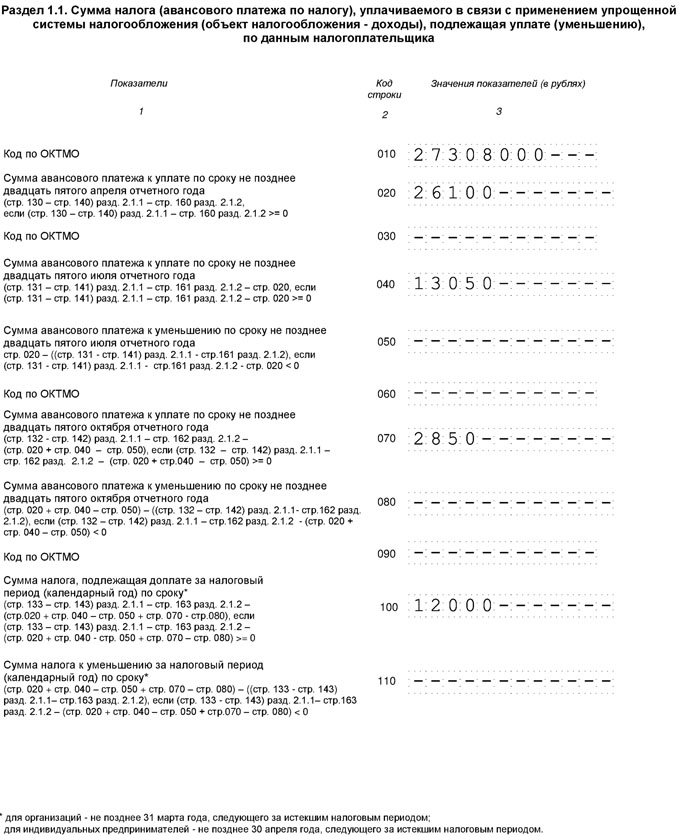
В строках 020, 040, 070 указываются авансовые платежи к уплате за I квартал, полугодие и 9 месяцев. В строке 100 — налог к уплате за год.
Если применяется УСН с объектом налогообложения «Доходы», уплачивать «упрощенный» налог нужно со всей суммы дохода (п. 1 ст. 346.18 НК РФ). Понесенные расходы в таком случае не учитываются при расчете налоговой базы, и подтверждать их документально налогоплательщик не обязан (письма Минфина РФ от 16.06.2010 № 03-11-11/169, от 20.10.2009 № 03-11-09/353).
Сумму исчисленного «упрощенного» налога (авансовых платежей) организация или ИП вправе уменьшить на расходы на уплату (п. 3.1 ст. 346.21 НК РФ):
- страховых взносов на обязательное пенсионное страхование;
- страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством;
- страховых взносов на обязательное медицинское страхование;
- страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний;
- пособий по временной нетрудоспособности.
Пример. Заполнение декларации по УСН с объектом «Доходы» за 2017 год
В 2017 году адрес организации не менялся и торговый сбор не уплачивался.
Для определения авансового платежа, подлежащего оплате по итогам отчетного периода, существует формула:
АП = АПрасч — НВ — АПисч,
где АПрасч — авансовый платеж, приходящийся на налоговую базу, определенную с начала года до конца отчетного периода, за который производится расчет;
НВ — налоговый вычет в размере уплаченных взносов на обязательное социальное страхование и выплаченных работникам пособий по временной нетрудоспособности;
АПисч — сумма авансовых платежей, исчисленных (подлежащих уплате) по итогам предыдущих отчетных периодов (в текущем налоговом периоде).
Таким образом, авансовые платежи и налог за 2017 год к уплате будут такими.
За I квартал — 26 100 рублей (52 200 руб. — 26 100 руб.).
За полугодие — 13 050 рублей (78 300 руб. — 39 150 руб. — 26 100 руб.).
За 9 месяцев — 2 850 рублей (84 000 руб. — 42 000 руб. — 26 100 руб. — 13 050 руб.).
За год — 12 000 рублей (108 000 руб. — 54 000 руб. — 26 100 руб. - 13 050 руб. — 2 850 руб.).
Порядок заполнения декларации по УСН для ИП за 2017 год
Индивидуальный предприниматель платит (письма Минфин РФ от 16.11.2017 № 03-15-05/75662, от 04.09.2017 № 03-15-05/56580):
- фиксированный платеж за себя, который не зависит от величины дохода;
- дополнительный взнос за себя с доходов свыше 300 000 рублей за год;
- взносы за работников.
Фиксированный платеж за 2018 год — 32 385 рублей. Он включает в себя взнос на ОПС — 26 545 рублей и взнос на ОМС — 5 840 рублей (пп. 1, 2 п. 1 ст. 430 НК РФ). Срок уплаты фиксированного платежа за 2018 год — не позднее 09.01.2019. Его можно уплатить частями в течение года или единовременно. ИП на УСН «Доходы минус расходы» отдельно налог на взносы не уменьшает. Все уплаченные взносы и за себя, и за работника включаются в расходы (пп. 7 п. 1 ст. 346.16 НК РФ). Если ИП выбрал объект «Доходы минус расходы», то заполняется:
- титульный лист;
- разд. 1.2;
- разд. 2.2.
Правила их заполнения те же, что и у организаций.
Если предприниматель выбрал объект «Доходы», то заполняется:
- титульный лист;
- разд. 1.1;
- разд. 2.1.1.
Индивидуальный предприниматель на УСН «Доходы», у которого есть работники, уменьшает налог на взносы и за себя, и за работников (письмо Минфина РФ от 10.02.2017 № 03-11-11/7567). Но общая сумма уменьшения не может быть более 50 процентов исчисленного налога (пп. 3 п. 3.1 ст. 346.21 НК РФ). Налог уменьшается в том же порядке, что и у организаций.
ИП на УСН «Доходы» без работников уменьшает налог на взносы за себя, уплаченные с начала года. За какой период они начислены, значения не имеет (письма Минфина РФ от 01.03.2017 № 03-11-11/11487, от 27.01.2017 № 03-11-11/4232). Например, в январе 2018 года ИП заплатил фиксированный платеж за 2017 год. На него нельзя уменьшить налог за 2017-й, но можно уменьшить авансовый платеж за I квартал 2018 года. Налог можно уменьшить на всю сумму взносов. Если взносы больше налога, налог считается равным нулю.
Поэтому правила заполнения немного отличаются, если работников у ИП нет:
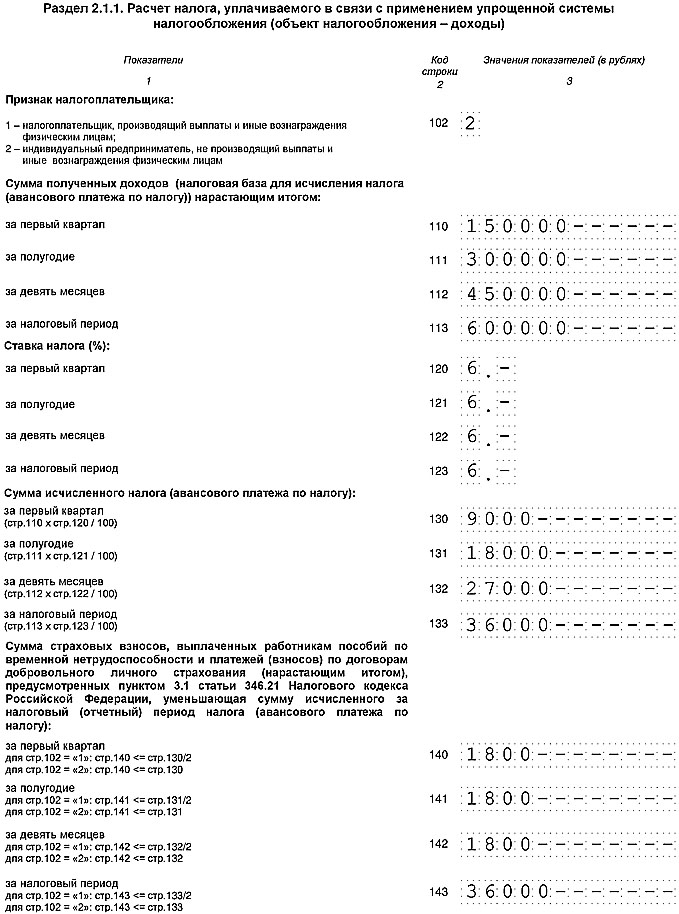
- в строке 102 разд. 2.1.1 надо указать код 2;
- а в строках 140-143 - страховые взносы за себя, на которые уменьшен налог.
Пример. Заполнение декларации по УСН «Доходы» для ИП без работников.
В 2017 году доходы ИП составили 150 000 рублей за каждый квартал. В марте 2017 года он заплатил дополнительный взнос на ОПС за 2016 год — 1 800 рублей, в декабре 2017-го - фиксированный платеж 27 990 рублей.
I квартал
Авансовый платеж — 9 000 рублей (150 000 руб. x 6 процентов) уменьшается на дополнительный взнос на ОПС. Авансовый платеж к уплате — 7 200 рублей (9 000 руб. — 1 800 руб.).
Полугодие
Авансовый платеж — 18 000 рублей (150 000 руб. + 150 000 руб.) x 6 процентов) уменьшаем на дополнительный взнос на ОПС и авансовый платеж за предыдущий период. Авансовый платеж к уплате — 9 000 рублей (18 000 руб. — 1 800 руб. — 7 200 руб.).
9 месяцев
Авансовый платеж — 27 000 рублей (150 000 руб. + 150 000 руб. + 150 000 руб.) x 6 процентов) уменьшаем на дополнительный взнос на ОПС и авансовые платежи за предыдущие периоды. Авансовый платеж к уплате — 9 000 рублей (27 000 руб. — 1 800 руб. — 7 200 руб. — 9 000 руб.).
Налог, исчисленный по итогам года, — 36 000 рублей (150 000 руб. + 150 000 руб. + 150 000 руб. + 150 000 руб.) x 6 процентов) уменьшается на дополнительный взнос на ОПС — 1 800 рублей, фиксированный платеж — 27 990 рублей и авансовые платежи за предыдущие периоды — 25 200 рублей (7 200 руб. + 9 000 руб. + 9 000 руб.). Исчисленная сумма налога за год - 36 000 рублей меньше суммы к уменьшению - 54 990 рублей (1 800 руб. + 27 990 руб. + 25 200 руб.), поэтому налог платить не надо.

Минимальный налог при УСН
Для налогоплательщиков, выбравших объект налогообложения «Доходы минус расходы», законодатель ввел такое понятие, как минимальный налог (п. 6 ст. 346.18 НК РФ).
Минимальный налог — это обязательный минимальный размер «упрощенного» налога.
От его уплаты освобождены только индивидуальные предприниматели, которым позволено применять ставку 0 процентов на основании п. 4 ст. 346.20 НК РФ (абз. 2 данного пункта).
Ставка минимального налога определена в абз. 2 п. 6 ст. 346.18 НК РФ и составляет 1 процент от доходов за налоговый период. Она является неизменной и применяется в указанном размере, даже если законом субъекта РФ установлена пониженная дифференцированная ставка в соответствии с п. 2 ст. 346.20 НК РФ (см. также письмо Минфина РФ от 28.05.2012 № 03-11-06/2/71).
Минимальный налог налогоплательщик обязан уплатить, если сумма налога, которая исчислена им за налоговый период в общем порядке, меньше величины минимального налога. Такое правило установлено в абз. 3 п. 6 ст. 346.18 НК РФ.
Минимальный налог надо уплатить и тогда, когда по итогам года получен убыток и сумма налога, исчисленного в общем порядке, равна нулю (см., например, письма Минфина РФ от 20.06.2011 № 03-11-11/157, от 01.04.2009 № 03-11-09/121, ФНС РФ от 14.07.2010 № ШС-37-3/6701@, УФНС по г. Москве от 09.12.2010 № 16-15/129840@, постановления ФАС Западно-Сибирского округа от 20.05.2008 № Ф04-3006/2008 (5051-А45-27), ФАС Центрального округа от 22.01.2007 № А08-2668/06-9).
Разницу между уплаченным минимальным налогом и суммой налога, исчисленного в общем порядке, можно включить в расходы в следующих налоговых периодах. В том числе на эту величину можно увеличить сумму убытков, которые переносятся на будущее в соответствии с п. 7 ст. 346.18 НК РФ. Об этом говорится в абз. 4 п. 6 ст. 346.18 НК РФ (см. также письма Минфина РФ от 20.06.2011 № 03-11-11/157, от 11.05.2011 № 03-11-11/118, от 08.10.2009 № 03-11-09/342, от 17.08.2009 № 03-11-09/283, от 01.04.2009 № 03-11-09/121, ФНС РФ от 14.07.2010 № ШС-37-3/6701@).
Например: сумма минимального налога по итогам 2016 года составила 5 000 рублей, а сумма налога, исчисленного в общем порядке, равна 4 500 рублям. Разницу в размере 500 рублей (5 000 руб. — 4 500 руб.) можно отнести на расходы в 2017 году (а при возникновении убытка — отразить в убытках).
Указанную разницу можно включить в расходы (или увеличить на нее сумму убытка) в любом из последующих налоговых периодов.
Такой вывод следует из абз. 4 п. 6 ст. 346.18 НК РФ. С ним согласен и Минфин РФ. При этом ведомство подчеркивает, что разница между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, за несколько предыдущих периодов может включаться в расходы единовременно (письма Минфина РФ от 18.01.2013 № 03-11-06/2/03, от 07.09.2010 № 03-11-06/3/125).
Например, при исчислении единого налога по итогам 2012, 2013 годов у организации образовалась положительная разница между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке. Организация вправе включить ее в расходы при исчислении налога по итогам 2014 или 2015 года либо иного, следующего за ним налогового периода.
Сумма минимального налога исчисляется за налоговый период — календарный год. Это следует из абз. 2 п. 6 ст. 346.18 НК РФ.
Следовательно, рассчитывать и уплачивать минимальный налог по итогам I квартала, полугодия, 9 месяцев не нужно.
Рассчитывается минимальный налог так:
МН = НБ x 1 процент,
где НБ — налоговая база, исчисленная нарастающим итогом с начала года до конца налогового периода. Налоговой базой в целях расчета минимального налога являются доходы, определяемые в соответствии со ст. 346.15 НК РФ. В случае совмещения УСН с другим налоговым режимом, например, с патентной системой налогообложения, сумма минимального налога исчисляется только от доходов, полученных от «упрощенной» деятельности (письмо Минфина РФ от 13.02.2013 № 03-11-09/3758 (направлено письмом ФНС РФ от 06.03.2013 № ЕД-4-3/3776@)).
Минимальный налог уплачивается в том же порядке, что и «упрощенный» налог.
Пример исчисления минимального налога.
Организация «Зима», применяющая УСН (объект налогообложения «Доходы минус расходы»), за налоговый период получила доходы в размере 100 000 рублей, а ее расходы составили 95 000 рублей. То есть налоговая база по налогу равна 5 000 рублей (100 000 руб. — 95 000 руб.).
1. Сумма налога, исходя из полученных за налоговый период доходов и произведенных расходов, составит 750 рублей (5000 руб. x 15 процентов).
2. Сумма минимального налога: полученные за налоговый период доходы (без уменьшения их на расходы) умножаются на 1 процент. Величина минимального налога составит 1 000 рублей (100 000 руб. x 1 процент).
3. Сравниваем сумму налога, исчисленного в общем порядке, и величину минимального налога (750 руб. меньше 1 000 руб.).
4. Оплачиваем в бюджет минимальный налог в размере 1 000 рублей, поскольку его величина превысила сумму налога, исчисленного в общем порядке.
Как учесть авансовые платежи в счет уплаты минимального налога.
Организации или ИП, применяющие УСН с объектом «Доходы минус расходы», по итогам каждого отчетного периода исчисляют сумму авансового платежа по правилам п. 4 ст. 346.21 НК РФ. При этом ранее исчисленные суммы авансовых платежей по налогу при УСН засчитываются при исчислении суммы налога за налоговый период (п. 5 ст. 346.21 НК РФ).
В случае если за налоговый период сумма исчисленного в общем порядке налога меньше исчисленного минимального налога, то «упрощенец» с объектом налогообложения «Доходы минус расходы» уплачивает минимальный налог (п. 6 ст. 346.18 НК РФ).
Положениями гл. 26.2 НК РФ прямо не предусмотрено право налогоплательщика засчитывать в счет уплаты минимального налога уплаченные им авансовые платежи по налогу при УСН. Однако такое право следует из формы декларации по УСН, которая утверждена Приказом ФНС РФ от 26.02.2016 № ММВ-7-3/99@, поскольку в разделе 1.2 предусмотрена строка 120, где указывается сумма минимального налога, подлежащая уплате за налоговый период. При этом в п. 5.10 Порядка заполнения данной декларации, утвержденного Приказом ФНС РФ от 26.02.2016 № ММВ-7-3/99@, предусмотрено, что если сумма исчисленного налога за налоговый период меньше суммы исчисленного минимального налога за данный период, то сумма минимального налога, подлежащая уплате за налоговый период, указывается за минусом суммы исчисленных авансовых платежей по налогу.
Нулевая декларация по УСН
Если по каким-либо причинам налогоплательщики временно приостанавливают свою предпринимательскую деятельность и не получают доходов, начислять и платить налог им не нужно.
Но декларацию подать необходимо. Дело в том, что обязанность представлять декларацию не зависит от результатов предпринимательской деятельности. Такой вывод подтвердил Конституционный Суд РФ в Определении от 17.06.2008 № 499-О-О.
В связи с этим возникает вопрос: какую декларацию представлять — единую (упрощенную) или нулевую?
Это зависит от движения денежных средств по счетам в банках (в кассе).
Если деньги по счетам в банках (в кассе) проходили, нужно подать обычную декларацию по налогу при УСН.
Если при этом доходы и расходы отсутствуют, представляется декларация с нулевыми показателями (нулевая декларация).
Единая (упрощенная) декларация по УСН
Налогоплательщики вправе представить единую (упрощенную) декларацию при соблюдении следующих условий (абз. 2-4 п. 2 ст. 80 НК РФ):
- на их банковских счетах и в кассе не происходит движение денежных средств;
- у них отсутствуют объекты налогообложения по одному или нескольким налогам.
Такая ситуация может сложиться, если предпринимательская деятельность временно приостанавливается, нет доходов, и расходы не осуществляются.
Форма упрощенной декларации и порядок ее заполнения утверждены Приказом Минфина РФ от 10.07.2007 № 62н.
Правда, данная отчетность неудобна и на практике используется редко.
На что следует обратить внимание.
- необходимо тщательно контролировать, чтобы по банковским счетам не было денежных операций. Отслеживать это достаточно трудоемко, особенно те платежи, которые банк может списывать автоматически (например, свою комиссию за расчетно-кассовые операции). Между тем в этом случае нельзя подавать единую (упрощенную) декларацию. Если, не зная о расходной операции, подадите упрощенную декларацию вместо обычной, то налоговые органы могут оштрафовать по ст. 119 НК РФ.
- по п. 2 ст. 80 НК РФ единая (упрощенная) декларация представляется ежеквартально: не позднее 20-го числа месяца, следующего за истекшим кварталом, полугодием, 9 месяцами, календарным годом.
В то же время Минфин РФ высказал мнение, что можно представлять единую (упрощенную) декларацию только по окончании налогового периода, так как гл. 26.2 НК РФ не предусмотрена обязанность подавать налоговые декларации по итогам отчетных периодов (письмо от 05.05.2017 № 03-02-08/27798). Такой подход, по нашему мнению, может привести к претензиям налоговых органов. Поэтому за разъяснениями по вопросу о том, можно ли не представлять единую (упрощенную) декларацию по итогам отчетных периодов, рекомендуем обратиться в свой налоговый орган. Отметим, что обычная декларация по УСН подается всего один раз в год (ст. 346.23 НК РФ).
- есть смысл представлять единую (упрощенную) декларацию, если она заменяет отчетность сразу по нескольким налогам. Но при УСН воспользоваться таким преимуществом вряд ли получится, так как вместо основных налогов (на прибыль, НДФЛ, НДС, налога на имущество) организации и предприниматели платят один «упрощенный» налог.
Поэтому если предпринимательская деятельность временно не ведется и нет доходов, то целесообразно представить в налоговые органы нулевую обычную декларацию по УСН.
Сроки представления декларации по УСН организациями и ИП
Сроки представления декларации установлены ст. 346.23 НК РФ.Рассмотрим их подробнее.
ТАБЛИЦА: «Сроки сдачи УСН декларации»
Если последний день срока приходится на день, признаваемый в соответствии с законодательством Российской Федерации выходным и (или) нерабочим праздничным днем, то декларацию надо представить не позднее ближайшего следующего за ним рабочего дня (п. 7 ст. 6.1 НК РФ). Это правило применяется и тогда, когда крайний срок подачи декларации приходится на субботу, которая в вашей инспекции является рабочим днем. В этом случае днем окончания срока подачи декларации также будет считаться следующий за выходными понедельник.
Сроки уплаты налога и авансовых платежей при УСН
ТАБЛИЦА: «Сроки уплаты налога и авансов при УСН»
| Организации | ИП |
| Уплачивают налог и авансы по УСН-налогу по месту своего нахождения | Уплачивают налог и авансы по УСН-налогу по месту своего жительства |
Авансовые платежи: подлежат перечислению не позднее 25-го числа первого месяца, следующего за истекшим отчетным периодом (п. 7 ст. 346.21 НК РФ). В 2018 году:
|
|
УСН-налог: не позднее 31 марта года, следующего за истекшим налоговым периодом (п. 7 ст. 346.21, пп. 1 п. 1 ст. 346.23 НК РФ); за 2017 г. — не позднее 02.04.2018 | УСН-налог: не позднее 30 апреля года, следующего за истекшим налоговым периодом (п. 7 ст. 346.21, пп. 2 п. 1 ст. 346.23 НК РФ); за 2017 г. — не позднее 03.05.2018 |
При прекращении деятельности, в отношении которой применялась упрощенная система налогообложения, налогоплательщики должны уплатить налог не позднее 25-го числа месяца, следующего за месяцем, в котором согласно уведомлению, представленному в налоговый орган, такая деятельность прекратилась (п. 7 ст. 346.21 , п. 2 ст. 346.23 НК РФ); |
|
При утрате права на применение УСН налогоплательщики должны уплатить налог не позднее 25-го числа месяца, следующего за кварталом, в котором они утратили это право (п. 7 ст. 346.21, п. 3 ст. 346.23 НК РФ). |
|
Если последний день срока уплаты налога (авансового платежа) приходится на выходной и (или) нерабочий праздничный день, перечислить налог (авансовый платеж) нужно не позднее чем в ближайший следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ).
Несвоевременное перечисление налога (авансового платежа) влечет начисление пеней в соответствии со ст. 75 НК РФ (п. 2 ст. 57, п. 3 ст. 58 НК РФ).
Способ представления декларации по УСН
Налогоплательщики вправе выбирать, как представлять декларацию при УСН: на бумажном носителе или в электронной форме (п. 3 ст. 80 НК РФ).Исключительно в электронной форме налоговые декларации обязаны представлять (абз. 2, 4 п. 3 ст. 80 НК РФ):
- налогоплательщики, у которых среднесписочная численность работников за предшествующий календарный год превышает 100 человек;
- вновь созданные (в том числе при реорганизации) организации, у которых численность работников превышает 100 человек;
- крупнейшие налогоплательщики.
При предоставлении налоговой декларации в электронной форме она должна быть передана по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи (п. 1 ст. 80 НК РФ).
Организации и индивидуальные предприниматели, среднесписочная численность работников которых за предшествующий календарный год превышает 100 человек, УСН применять уже не вправе (пп. 15 п. 3 ст. 346.12 НК РФ). «Упрощенцы», как правило, не соответствуют критериям отнесения налогоплательщиков к категории крупнейших, утвержденным Приказом Минфина РФ и ФНС РФ от 16.05.2007 № ММ-3-06/308@.
Поэтому большинство организаций и индивидуальных предпринимателей при УСН электронный способ подачи отчетности используют по своему усмотрению.
Порядок представления налоговой декларации в электронной форме определяется ФНС РФ по согласованию с Минфином РФ (п. 7 ст. 80 НК РФ). Действующий порядок утвержден Приказом МНС РФ от 02.04.2002 № БГ-3-32/169 (далее — Порядок представления декларации в электронном виде).
Декларация в электронной форме подается в соответствии с установленным форматом.
При подаче декларации в электронной форме необходимо иметь в виду следующее:
- днем представления отчетности в налоговую инспекцию считается дата ее отправки, зафиксированная в подтверждении специализированного оператора связи (абз. 3 п. 4 ст. 80 НК РФ, п. 4 разд. II Порядка представления декларации в электронном виде, п. 2.2 Порядка заполнения декларации);
- получив такую декларацию, налоговый орган обязан в течение суток передать вам квитанцию о приеме декларации (абз. 2 п. 4 ст. 80 НК РФ, п. 3 разд. II Порядка представления декларации в электронном виде);
- если вы подали декларацию в электронной форме, дублировать и представлять ее на бумажном носителе не нужно (п. 6 разд. I Порядка представления декларации в электронном виде).
Место предоставления декларации по УСН
Организации, которые применяют УСН, подают декларацию по месту своего нахождения (п. 1 ст. 346.23 НК РФ, п. 1.2 Порядка заполнения декларации). А ИП-«упрощенцы» — по месту жительства, то есть по адресу регистрации (п. 2 ст. 11, п. 1 ст. 346.23 НК РФ, п. 1.2 Порядка заполнения декларации). Это относится и к тому случаю, когда предпринимательскую деятельность они фактически ведут в ином месте, например, в другом регионе (письма УФНС по г. Москве от 02.06.2009 № 20-14/2/057841@, от 05.03.2009 № 20-14/2/019619, от 05.02.2009 № 20-14/2/009990@).
Ответственность
Пунктом 1 ст. 119 НК РФ предусмотрена налоговая ответственность за непредставление декларации в установленный срок.
Размер штрафа составляет 5 процентов от не уплаченной в срок суммы налога за каждый полный или неполный месяц со дня, установленного для ее представления. Штраф не может быть меньше 1 000 рублей и не должен превышать 30 процентов указанной суммы налога (п. 1 ст. 119 НК РФ, п. 13 ст. 10, ч. 3 ст. 24 Федерального закона от 28.06.2013 № 134-ФЗ).
Минимальный штраф в размере 1 000 рублей взыскивается, даже если необходимая сумма налога оплачена, но декларация представлена с опозданием. На это указал Минфин РФ в письме от 21.10.2010 № 03-02-07/1479.
Если представление декларации просрочено более чем на 10 рабочих дней, операции по счетам в банке могут приостановить. Такое право предоставлено инспекции п. 3 ст. 76 НК РФ.
Отменить свое решение налоговый орган должен не позднее одного операционного дня, следующего за днем, когда декларация была представлена (абз. 2 п. 3, п. 11 ст. 76 НК РФ).
Кроме того, за указанное правонарушение должностные лица организации привлекаются к административной ответственности в виде штрафа в соответствии со ст. 15.5 КоАП РФ. Сумма штрафа составляет от 300 до 500 рублей.
Пени за просрочку представления декларации рассчитываются в обычном порядке согласно ст. 75 НК РФ (п. 2 ст. 57, п. 3 ст. 58 НК РФ). За каждый день просрочки до 30 календарных дней — в процентах исходя из неуплаченной суммы налога по 1/300 ставки рефинансирования Банка России и начиная с 31-го дня просрочки - по 1/150 ставки.
Многие упрощенцы неспроста задумываются о том, какой порядок расчет УСН «Доходы» в 2018 году. Какие произошли изменения? Остались ли прежними сроки оплаты налога? Какие отчисления делают предприниматели, у которых нет сотрудников? О расчете налога на УСН 6 % расскажет эта консультация.
Что говорит закон
Вопросы налогообложения упрощенцев регулирует глава 26.2 НК РФ. Плательщиками могут быть как юридические лица, так и индивидуальные предприниматели. При расчете налога есть 2 варианта ставки:
- 6% – только с «Доходов»;
- или 15% – с «Доходов минус расходов».
К 2018 году произошло относительно немного изменений, имеющих отношение к упрощенной системе налогообложения. Среди них:
- отменена индексация на коэффициент-дефлятор (до начала 2020 г.);
- установлен обновлённый образец книги учёта доходов и расходов.
А какие изменения коснулись расчета УСН «Доходы»?
Согласно правкам, внесённым в ст. 430 НК РФ Законом № 335-ФЗ, с 1 января 2018 года пенсионные и медицинские взносы не зависят от МРОТ. Их сумма для ИП на упрощёнке без персонала – фиксированная:
- 26 545 руб. – пенсионные отчисления (для дохода от 300 т. р. – плюс 1% с превышения);
- 5840 руб. – медицинские.
Порядок расчета и сроки оплаты упрощённого налога остались прежними:
- I квартал – до 25 апреля 2018;
- первое полугодие – до 25 июля 2018;
- 9 месяцев до 25 октября 2018.
По окончании календарного года рассчитывают и выплачивают остатки налога. Срок такой же, как при сдаче налоговой декларации:
- для ИП – не позднее 30 апреля 2019 г. (с учётом переноса после первых майских праздников);
- для ЮЛ до 1 апреля 2019 года включительно.
Как сделать расчет
Порядок расчета налога УСН «Доходы» регламентирует ст. 346.21 НК РФ. Для этого понадобится налоговая ставка (в данном случае – 6%; для некоторых регионов она может быть снижена вплоть до 1%) и налоговая база. Что нужно делать:
Помните о том, что исчисленный налог уменьшают на величину страховых взносов, произведенных в отчетном периоде. Для ИП без работников на 100%, для юридических лиц и бизнесменов, нанимающих персонал до 50%.
Пример расчёта
ООО «Гуру» находится на упрощённом налоговом режиме с объектом «Доходы» и имеет работников. Нужно определить размер авансовых платежей, отчисляемых в отчётных периодах 2018 года. Фактический доход, сделанные страховые взносы и пособия, а также все итоговые расчёты представлены ниже в таблице.
Общество «Гуру» к концу 2018 года подошло со следующими показателями:
| Период 2018 года | Доход по нарастанию, руб. | Авансовый платеж (налог), руб. | Суммы по нарастанию (взносы и пособия), которые можно вычесть, руб. | На сколько можно уменьшить авансовый платеж (налог), руб. | Авансовый платеж (налог) к доплате, руб. |
| I кв. | 300 000 | 18 000 | 10 500 | 9000 (10 500 ˃ 18 000/2) | 9000 (18 000 – 9000) |
| Полгода | 800 000 | 48 000 | 18 500 | 18 500 (18 500 < 48 000/2) | 20 500 (48 000 – 18 500 – 9000) |
| 9 месяцев | 2 000 000 | 120 000 (2 000 000 × 6%) | 50 000 | 50 000 (50 000 < 120 000/2) | 40 500 (120 000 – 50 000 – 9000 – 20 500) |
| Итог 2018 года | 3 000 000 | 180 000 (3 000 000 × 6%) | 102 000 | 90 000 (102 000˃180 000/2) | 20 000 (180 000 – 90 000 – 9000 – 20 500 – 40 500) |
Есть важная особенность расчета УСН: когда перечисленные суммы пособий и взносов выплачивают организации либо ИП с работниками, уменьшение аванса/налога на сумму взносов и/или пособий в целом возможно на не более чем 1/2 аванса.
Что платят ИП без сотрудников
Индивидуальные предприниматели, которые работают без привлечения наемного труда, оплачивают за себя пенсионные и медицинские страховые взносы.
Для целей расчета налога УСН «Доходы» допустим, что доходы ИП Широкова в 2018 году составляли 150 000 рублей за каждый квартал. В марте 2018 года он перечислил дополнительный взнос на ОПС за 2017 г. – 3000 руб. (1% с дохода больше 300 000 руб. за год).
В декабре 2018 года ИП Широков сделал фиксированный платеж в размере 32 385 рублей (на ОПС 26 545 руб. + на ОМС 5840 руб.).
Ниже в таблице показан пример расчета налога УСН «Доходы» в 2018 году:
| Период 2017 года | Расчёт авансового платежа, руб. | Аванс к уплате: уменьшаем на взносы и предыдущие авансы, руб. |
| I квартал | 150 000 руб. × 6% = 9000 | Всю сумму в 9000 руб. перечисляем в бюджет |
| Полгода | (150 000 руб. + 150 000 руб.) × 6% = 18 000 | 18 000 руб. – 3000 руб. – 9000 руб. = 6000 |
| 9 месяцев | (150 000 руб. + 150 000 руб. + 150 000 руб.) × 6% = 27 000 | 27 000 руб. – 3000 руб. – 9000 руб. – 6000 руб. = 9000 |
| Весь 2017 год | (150 000 руб. + 150 000 руб. + 150 000 руб. + 150 000 руб.) × 6% = 36 000 | 36 000 руб. – 3000 руб. – 32 385 руб. – (9000 руб. + 6000 руб. + 9000 руб.) = – 23 385 |
Обратите внимание, что в последнем случае при расчете УСН 6% аванс к уплате за весь 2018-й год уменьшаем сразу:
- на дополнительный взнос ОПС – 3000 руб.;
- фиксированный платеж – 32 385 руб.;
- авансы за I кв., полугодие и 9 месяцев 2018 года (предыдущие периоды).
Поскольку получили отрицательную сумму, значит, налог за 2018 год ИП Широков не платит: разрешённые суммы к уменьшению превысили его.
Упрощенная Система Налогообложения (УСН, упрощёнка) предполагает простую систему расчёта и уплаты налогов. Она может быть двух видов в зависимости от объекта налогообложения:
- уплата налогов только с доходов (предполагает ставку 6%);
- уплата налога с разности доходов и расходов (ставка 15%).
Воспользоваться УСН могут только малые предприятия и ИП. Это компании, в которых работает менее 100 человек, чьи доходы не превышают 150 000 000 р. (сумма актуальна на 2019 год), остаточная стоимость основных средств не превышает 150 млн. р., и доля участия в капитале других компаний составляет менее 25% (статья 346.13 НК РФ).
Организация утрачивает право применять УСН в тот момент, когда доходы превысят указанный лимит по итогам любого отчетного периода (квартал, полугодие, 3 квартала, год).
С 2016 года субъекты РФ могут изменять процентную ставку при уплате налогов только с доходов в диапазоне от 1 до 6%, а для режима «доходы минус расходы» - в диапазоне от 5 до 15% (республика Крым и Севастополь могут снизить вплоть до 3%).
Если выбран режим «доходы минус расходы», то в расходы можно списать амортизируемое имущество первоначальной стоимостью от 100 тыс. р. (статья 256 НК РФ).
На упрощенной системе налогообложения организации и ИП освобождаются от уплаты следующих налогов:
- НДФЛ (актуально для ИП, так как они обладают всеми правами и обязанностями физических лиц);
- НДС (за исключением экспорта, при этом для организаций на ОСН с 2019-го НДС поднялся с 18 до 20%);
- налог на прибыль (актуально для малых коммерческих организаций);
- налог на имущество (используемое для ведения бизнеса).
Дополнительные налоги, зависящие от сферы деятельности и используемых ресурсов, уплачиваются в том порядке, в котором они определены. К дополнительным налогам можно отнести:
- транспортный налог,
- земельный налог,
- водный налог,
- подакцизный налог,
- налог на добычу полезных ископаемых,
- налог на игорный бизнес,
- сборы за пользование объектами животного мира,
- сборы за пользование объектами водных биологических ресурсов,
- регулярные платежи за пользование недрами.
Как рассчитываются и платятся налоги при УСН на 6% (только с доходов)
ИП без работников (фрилансер)
ИП обязан ежегодно уплачивать за себя взносы в ПФР, ФФОМС и ФСС. Ранее они зависели от МРОТ. С 2018 года Налоговый кодекс фиксирует конкретные числовые показатели для каждого года (с 2018 по 2020 г).
Примечательно, что указанные платежи могут быть зачтены в пользу налогов. То есть сумма уплаты налогов будет рассчитываться из режима налогообложения минус суммы взносов в ПФР и ФФОМС.
Так, взнос в ПФР будет рассчитываться по формуле:
29 354 р. (значение, определённое в НК РФ на 2019 год) + 1% от суммы доходов, свыше 300 000 р.
Итого, если доход ИП за год не превысил 300 тыс. р., то в ПФР он должен будет перечислить фиксированную сумму - 29 354 р.
Если доход превысит порог в 300 тысяч, то к взносу добавится один процент от суммы, превышающей лимит.
Например, с дохода в 800 000 р. взнос рассчитывается следующим образом:
29 354 + 0,01 * (800 000 - 300 000) = 29 354 +0,01*500 000 = 29 354 +5000 = 34 354 р.
Взнос в ФФОМС не зависит от дохода и составляет 6 884 р. за 2019 год (прописан в ст. 430 НК РФ).
Уплата взноса в ФСС является добровольной и не обязательна к исполнению.
Итого минимальный платеж ИП по взносам в ПФР и ФФОМС (без ФСС) за 2019 год - 29 354 + 6 884 = 36 238 р.
Такую сумму необходимо заплатить за себя предпринимателю без работников, даже если он вообще не получал никакого дохода от своей деятельности.
Например, если предприниматель получил доход за год работы в размере 298 456 р., то сумма налога будет рассчитываться следующим образом:
298 456 * 0,06 - 36 238 = 17907,36 - 36 238 = −18 330,64 (получается отрицательное число, значит налоги вы не платите, только взносы).
Если доход ИП составит, например, 896 455 р., то налог будет считаться уже так:
896 455 * 0,06 - (36 238 + 0,01 * (896 455 -300 000)) = 896 455*0,06 - (36 238 + 5 964,55) = 53 787,3 - 42 203 = 11 584,75 р.
Эту сумму необходимо будет дополнительно оплатить в качестве налога и 42 203-за взносы в пользу ПФР и ФФОМС (итого 53 787,3 р., то есть 6% от дохода).
Дополнительные нюансы
Пополнение своих счетов . Многие предприниматели задаются вопросом, нужно ли платить налоги с операций по пополнению собственных счетов, ведь внесение наличных можно принять за доход (с которого и платится 6%). На самом деле, в этом случае налог с указанных сумм уплачивать не нужно. При внесении денег на собственный счёт необходимо правильно указывать назначение платежа - «пополнение счёта индивидуальным предпринимателем».
Авансовые платежи . Многие предприниматели могут удивиться, когда по итогам нескольких прошедших кварталов им придет письмо из налоговой о просроченном платеже и начисленной пени. Дело в том, что обязательный фиксированный платеж, обозначенный выше (взнос в пользу ПФР и ФФОМС) принимается как минимально возможный уровень уплаты налогов. Платеж делится налоговой на равные части и ожидается от вас в каждом квартале. Если платежи не поступят, налоговая выставляет вам задолженность, на которую начинает «капать» пеня и может начислить штраф. То есть нужно следовать простому правилу - платить каждый квартал, а не ждать конца года.
Если налоги не заплатить вовремя . Если по итогам года вы подадите декларацию и не уплатите взносы в ПФР и ФФОМС, то Пенсионный фонд принудительно может назначить вам максимальную сумму платежа - в восьмикратном размере (для 2019 года получается 29 354 * 8 = 234 832р.). Плюс, на недополученные авансовые платежи начинает считаться пеня.
Налоговые каникулы . В соответствии с законом № 477-ФЗ, индивидуальные предприниматели, зарегистрированные впервые (ИП, имевшие регистрации ранее, не попадают под действие данного закона), могут рассчитывать на процентную ставку в 0% при исчислении налогов в течение первых двух налоговых периодов. Воспользоваться «каникулами» смогут только те, кто предлагает товары или услуги в сфере производства, или в социальной, а также в научной отрасли. Субъекты РФ могут вводить у себя налоговые «каникулы» по своему желанию, поэтому такую возможность стоит уточнять в своей налоговой. От уплаты взносов в ПФР и ФФОМС указанный закон не освобождает, то есть минимальная сумма, на которую вы должны пополнить бюджет в любом случае в 2019 году - 36 238 р.
В каких случаях можно не платить обязательные взносы . Освобождаются от такой обязанности предприниматели только в следующих случаях (ст.430 НК РФ):
- Служба в ВС РФ по призыву (на время прохождения).
- Уход за детьми, не достигшими возраста 1,5 лет (совокупно такое освобождение не может быть более 6 лет).
- Уход за пожилыми людьми старше 80-ти лет, инвалидом I-группы или ребёнком-инвалидом (не дольше 5 лет),
- Проживание с супругом на территории иностранного государства, если тот работает в дипломатическом, торговом или постоянном представительстве РФ, в консульском учреждении, на другой территории, где невозможно вести предпринимательскую деятельность (не более 5 лет).
Уменьшить налоги на сумму взносов можно только после уплаты последних . За период расчётов берётся налоговый период.
ООО, ИП с работниками
В отличие от ИП без работников, предприниматели с сотрудниками и ООО могут зачесть в пользу уплаты налогов не всю сумму взносов в ПФР и ФФОМС, а только половину от уплаченных взносов, но за всех работников (а ИП в том числе и за себя).
Пример расчёта:
ИП с сотрудниками получил доход за год 1 230 458 р. Взносов в ПФР, ФФОМС и ФСС было отчислено на 98 458 р. (за себя и нанятый персонал).
1 230 458 * 6% - 98 458 * 50% = 73 827,48 - 49 229 = 24 598,48 р. (за год).
При этом в суммы, уменьшающие налог, могут также включаться:
- пособия по временной нетрудоспособности,
- взносы по договорам страхования,
- торговый сбор.
Режим УСН может применяться только к определенным организациям, в частности, количество наемных сотрудников при УСН ограничивается сотней человек.
ИП с сотрудниками обязан уплачивать взносы в ПФР и ФФОМС не только за себя, но и за наемных рабочих (так же, как и ООО). Сумма взносов будет уплачиваться не из МРОТ, а из фактической заработной платы персонала (если она не ниже МРОТ).
Ставки для расчёта взносов за наёмных сотрудников в 2019 году выглядят так:
- в ПФР - 22% (с суммы заработка, превышающей годовой лимит 1 129 000 р. - 10%),
- в ФСС - 2,9%,
- в ФОМС - 5,1%.
В зависимости от отдельных видов деятельности, ставки могут быть снижены (нужно проводить процедуру спецоценки).
В пользу ФСС дополнительно уплачивается взнос на случай травматизма, который зависит от класса профессионального риска. Минимальный взнос - 0,2%, максимальный - 8,5%. Конкретные показатели для расчётов (по вашей организации) можно получить в своем отделении ФСС (выдается уведомление).
Помимо указанных взносов, организация или ИП с каждой заработной платы удерживают и уплачивают в налоговую 13% (подоходный налог - НДФЛ).
Как рассчитываются и платятся налоги при УСН на 15% (доходы минус расходы)
Режим «доходы минус расходы» предполагает те же условия сдачи отчетности, что и УСН при 6% с дохода. Однако, такой режим в отдельных случаях будет удобнее, например, если маржинальная составляющая у бизнеса небольшая.
Региональные органы власти имеют право снижать налоговую ставку для данного режима налогообложения вплоть до 5%.
ИП без работников (фрилансер)
Уменьшить сумму налога за счёт взносов в фонды ПФР, ФФОМС и ФСС при налогообложении 15% не получится. То есть обязанность выплачивать ИП указанные взносы за себя никто не снимает, значит в минимальные ежегодные выплаты с предпринимателя можно занести сумму в 36 238 р. (это обязательные взносы в ПФР и ФФОМС, без ФСС на 2019 год).
Взнос в ПФР рассчитывается по той же формуле, что и в случае с 6% налогом:
29 354
р. (значение, определённое в НК РФ на 2019 год) + 1% от суммы доходов, свыше 300 000 р.,
Если доходы ИП за отчетный период превысят 300 тыс. р., то расчёт взноса будет выглядеть следующим образом (в качестве примера возьмем доход в 859 376 р. за год):
29 354 + 0,01*(859 376 - 300 000) = 29 354 + 5 593,76 = 34 947,76р. за год.
Взнос в ФФОМС ИП за себя - 6 884 р . (фиксированный).
Общая сумма (минимум за год, если доходы не превысили 300 тыс. р.) - 36 238 р.
Несмотря на то, что налог при режиме УСН 15% не списывается в счёт взносов, последние разрешается учитывать в категории расходов, тем самым уменьшая налогооблагаемую сумму.
Все расходы, которые можно учитывать при УСН на 15%, подробно перечислены в статье 346.16 НК РФ «Порядок определения расходов». К слову, на текущий момент там указано 37 категорий. Отдельно стоит упомянуть штрафы и пени за ведение хозяйственной деятельности, они не учитываются в расходах.
При расчёте налога следует учесть минимальную ставку налога, которая предполагает, что если сумма, облагаемая налогом (доход минус расход), будет нулевой или ниже 1% от категории доходов, то в налоговую инспекцию отчисляется платеж, равный 1% от всех полученных доходов. Перерасход в этом случае (сумму, переплаченную относительно фактически насчитанного налога) можно также перенести в категорию расходов на следующий отчетный период.
ИП за год заработал 350202 р. Расходы составили 82 766 р. (включая аренду помещения, взносы в ПФР и т.д.).
(350 202 - 82 766) * 15% = 267 436 * 15% = 40 115,4 р.
Итого налог за год - 40 115,4 р.
Нюансы
Так же, как и с УСН при 6%, ИП может (должен):
- попасть под действие программы «налоговых каникул»,
- не учитывать пополнение своих счётов в категории доходов (необходимо правильное указание назначения платежа),
- вносить авансовые платежи (налоги и взносы) обязательно ежеквартально,
- точный расчёт производить по итогам полного отчетного года со сдачей налоговой декларации.
На неуплаченные авансовые платежи может начисляться пеня, полная неуплата налога по итогам года может повлечь за собой восьмикратное увеличение взноса в ПФР.
Сама налоговая может выставить штрафы за несвоевременно сданную декларацию (от 5 до 30% от суммы налога) и за неоплаченный налог (от 20 до 40%).
ООО, ИП с работниками
С наймом сотрудников автоматически добавляются отчисления в ПФР, ФФОМС и ФСС по каждому сотруднику.
Их общая сумма составляет 30% от начисляемой заработной платы (ПФР - 22%, ФФОМС - 2,9%, ФСС - 5,1%), при этом ИП все так же обязан вносить такие же взносы за себя (фиксированные суммы определены в НК РФ в ст.430).
Уменьшить сумму налога можно за счёт внесения всех указанных взносов в категорию расходов (за каждого работника и за самого ИП, если УСН 15% применяется по отношению к предпринимателю с нанятыми сотрудниками).
Так же, как и в случае с ИП без сотрудников, при расчёте итоговой суммы налогов следует помнить о минимальном налоге, который вычисляется как 1% от всех доходов.
Пример . Организация получила доход за год - 3 856 477 р. При этом в категорию расходов была отнесена сумма на 3 806 855 р. (включая выплату заработных плат, аренду помещений и т.д.).
Пример расчёта налога при УСН 15%.
Минимальный налог в этом случае равен
3 856 477 * 1% = 38 564,77 р.
Налог, рассчитанный по ставке:
(3 856 477 - 3 806 855) * 15% = 49 622 * 15% = 7 443,3 р.
Так как 7 443,3 р. меньше минимального налога, то в инспекцию необходимо уплатить 38 564,77 р.
Изменения в упрощённой системе налогообложения
2017
Помимо увеличившихся лимитов для возможности применения упрощенного налогового режима (до 150 млн. по доходу и остаточной стоимости) и обязательных взносов ИП и ООО освободили от необходимости прямой уплаты фиксированных сборов в пользу ФФОМС и ПФР.
То есть они рассчитываются как и раньше, обязательны к уплате, но перечисления будут не на расчётные счета фондов, а на расчётные счета налоговой. В связи с этим в платежках изменился КБК (код бюджетной классификации). Теперь это:
- 182 1 02 02140 06 1110 160 (обязательное пенсионное страхование);
- 182 1 02 02103 08 1013 160 (обязательное мед. страхование).
2018
В первую очередь стоит обозначить показатель коэффициента-дефлятора. Ранее он менялся каждый год и влиял на максимальный порог по обороту и остаточной стоимости, выше которого предприятие не могло применять УСН. П. 4 ст. 4 Закона № 243-ФЗ (2016 г.) закрепляет его без изменений до 2020 года.
С 2018 года предприятия и ИП на УСН должны вести учёт доходов/расходов в новой форме КУДиР (см. Приказ Министерства Финансов № 227 от 2016 г., вступил в силу с 1 января 2018 г.). В ней добавился раздел V, где можно учитывать торговый сбор.
И самое важное изменение - привязка расчёта страховых платежей для ИП к фиксированным суммам (больше не нужно следить за МРОТ - см. Федеральный закон № 335-ФЗ).
Теперь в Налоговом кодексе чётко прописаны суммы взносов для ИП, нотариусов, адвокатов и др. (статья 430 НК РФ).
- Обязательное пенсионное страхование
- 2018 год - 26 545 р.
- 2019 год - 29 354 р.
- 2020 год - 32 448 р.
- +1% с суммы доходов, превышающей 300 тыс. р, но не более чем восьмикратный размер обязательного взноса.
- Обязательное медицинское страхование
- 2018 год - 5 840 р.
- 2019 год - 6 884 р.
- 2020 год - 8 426 р.
Если в отчётном году было превышение порога по обороту в 300 тыс. р., последний день уплаты соответствующего взноса - 1 июля 2019 г.
2019
Законом № 234-ФЗ отменена пошлина за регистрацию и ликвидацию ИП и юрлиц в случае подачи документов в электронном виде (п. 3 ст. 333.35 НК РФ).
В отдельных регионах (Республика Татарстан, Калужская область, Москва и Московская область) согласно положениям Федерального закона № 422-ФЗ, ИП без сотрудников, а также просто самозанятые лица могут перейти на новый налоговый режим - «Налог на профессиональный доход». В этом случае они будут оплачивать:
- 4% с доходов от услуг и продажи товаров физлицам;
- 6% с доходов от услуг и продажи товаров юрлицам и ИП.
При этом они освобождаются от обязательной уплаты фиксированных взносов (в ПФР и ФФОМС). Ограничение по объёму доходов - 2,4 млн. р./год.
НДС увеличен до 20% (УСН это изменение по большому счёту не затрагивает).
Увеличен МРОТ, теперь он составляет 11 280 р.
Несвоевременная выплата заработной платы может наказываться штрафом (п. 6 ст. 5.27 КоАП):
- для предпринимателей - 1-5 тыс. р.;
- для юрлиц - 30-50 тыс. р.;
- для ответственных должностных лиц - 10-20 тыс. р.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации