
Переход на усн ип образец. Как заполнить и куда подавать заявление на переход на УСН
Уведомление о переходе на УСН - это документ, который нужно заполнить и подать в Налоговую инспекцию, если вы предприниматель или руководитель небольшой фирмы и хотите перейти на «упрощёнку». Для начала проверьте, соответствует ли ваше предприятие условиям, которые выдвигает законодательство налогоплательщикам на УСН. Если все в порядке - переходите к заполнению формы в соответствии с нашими рекомендациями (обратите внимание на сроки подачи уведомления!).
Для перехода на УСН юрлицо или индивидуальный предприниматель подают в инспекцию ФНС по месту регистрации уведомление по рекомендованной приказом ФНС России от 2 ноября 2012 года № ММВ-7-3/ форме №26.2-1. Образец заполнения уведомления о переходе на УСН с 2019 года мы рассмотрим в этой статье. Успеть подать его необходимо до 31 декабря 2019 года.
Однако для этого еще необходимо соответствовать целому ряду критериев.
Если вы — ИП и:
- число человек, работающих в фирме, меньше 100;
- вы не применяете ЕСХН;
можете смело переходить на этот специальный режим.
Если вы — руководитель организации и:
- число работников у вас меньше 100;
- доход за 9 месяцев 2019-го не превысит 112 млн рублей при работе на УСН (п. 2 ст 346.12 НК РФ );
- остаточная стоимость основных средств менее 150 млн рублей;
- доля других фирм в уставном капитале меньше 25%;
- у фирмы нет филиалов;
- ваша деятельность не относится к финансовому сектору (банки, страховщики);
- заработок за прошлый год составил менее 150 млн рублей (п. 4 ст. 346.13 НК РФ ),
вы сможете использовать УСН с 2019 года. Для этого необходимо узнать о том, что собой представляет форма 26.2-1 (скачать бланк 2019 можно в конце статьи) и заполнить ее без ошибок.
Как получить уведомление
Уведомительный характер — отличительная черта перехода на УСН. Но это не значит, что нужно получать уведомление о переходе на УСН из налоговой службы. Как раз наоборот: вы сообщаете ФНС о своем намерении использовать «упрощенку» в следующем календарном году. Ранее действовала форма уведомления о возможности применения упрощенной системы налогообложения — этот бланк служил ответом на заявление налогоплательщика. Но он утратил силу еще в 2002 году по приказу ФНС России N ММВ-7-3/ Теперь ждать от налоговой разрешения на использование «упрощёнки» не нужно. Направляйте уведомление о переходе на УСН самостоятельно. Если для этого вам необходим образец заполнения уведомления о переходе на УСН- 2019 (форма 26.2-1), его можно найти в конце статьи.
Подтверждать право применять этот режим тоже нет нужды. Если вы не подходите по условиям, это выяснится после первой отчетности, и уж тогда придется отвечать за обман материально. У налоговой службы нет оснований запрещать или разрешать переходить на упрощенную систему, ее использование — добровольное право налогоплательщиков. Кроме того, уведомление о переходе на УСН формы 26.2-1, о котором пойдет речь в статье, имеет характер рекомендации. Сообщить в ФНС о намерении использовать спецрежим можно и в другой — произвольной форме, но удобнее воспользоваться готовой. Поэтому скачать бланк уведомления о применении УСН в 2019 году можно прямо в этом материале.
Срок подачи уведомления
Перейти на упрощенку можно с начала нового календарного года — налогового периода. Если вы планируете использовать эту систему с 2019-го, успейте найти образец заполнения уведомления о переходе на УСН с 2019 года для ИП и юрлиц, заполнить его и направить в территориальный орган ФНС до 31 декабря 2019 года. Точнее, до 29 декабря включительно, так как 31 декабря — это выходной день, воскресенье. При опоздании придется отложить переход на УСН на год. запрещает применять режим фирмам и предпринимателям, которые нарушили срок подачи документа.
Как заполнить уведомление о переходе на УСН 2019 (форма 26.2-1): пошаговая инструкция
Рекомендуемая форма введена приказом ФНС России от 02.11.2012 N ММВ-7-3/ «Об утверждении форм документов для применения упрощенной системы налогообложения». По такой же форме подают уведомление вновь созданные фирмы и ИП, только при этом они прилагают к нему документы для регистрации. Вновь созданные предприятия вправе сообщить в ФНС о применении УСН в срок 30 дней с тех пор, как встанут на учет.
Вот как выглядит пустой бланк:
Руководство по заполнению Формы 26.2-1
Разберем построчно, как заполнять форму. Отметим различия, которые важно учесть при внесении данных об организациях и индивидуальных предпринимателях.
Шаг 1 — ИНН и КПП

Впишите в строку ИНН — номер присваивается при регистрации фирмы или ИП. Предприниматели не вписывают КПП — код причины постановки на учет, так как попросту не получают его при регистрации. В этом случае в клетках ставятся прочерки.
Если уведомление подает организация, КПП проставляется обязательно.

Шаг 2 — код налогового органа

За каждой ИФНС закреплен код, который указывают при подаче заявлений, отчетов, деклараций и прочих бумаг. Фирмы и ИП передают бланки в инспекцию по месту регистрации. Если вы не знаете код, то посмотреть можно на сайте ФНС. На примере код Межрайонной инспекции Федеральной налоговой службы № 16 по Санкт-Петербургу.
Шаг 3 — код признака налогоплательщика

Внизу листа приведен перечень цифр, обозначающих признак налогоплательщика:
- 1 ставится при подаче уведомления вновь созданным лицом вместе с документами на регистрацию;
- 2 — если лицо регистрируется вновь после ликвидации или закрытия;
- 3 — если существующее юрлицо или ИП переходят на УСН с иного режима.
Шаг 4 — название фирмы или ФИО ИП
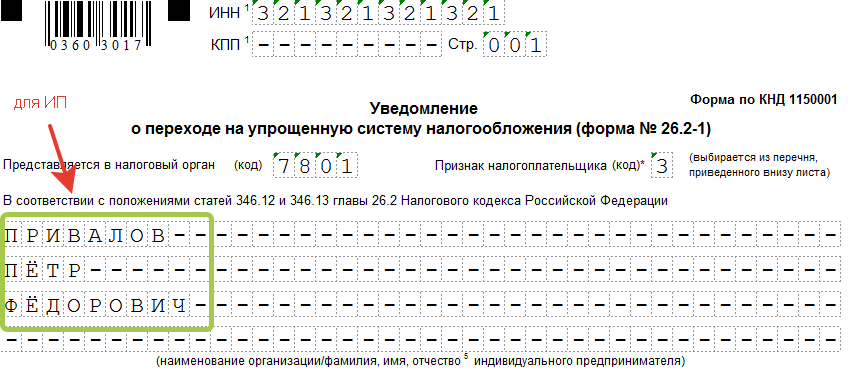
Предприниматель вносит ФИО, остальные клетки заполняя прочерками.
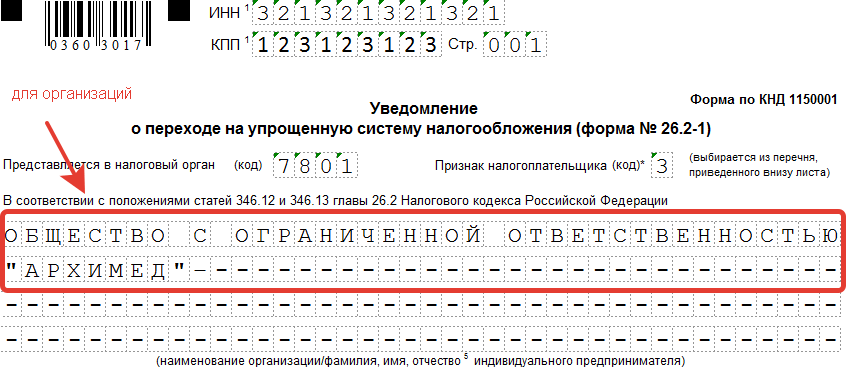
Если вы руководитель фирмы, то впишите полное наименование организации. Остальные ячейки заполните прочерками.
Шаг 5 — цифра в строке «переходит на упрощенный режим» и дата перехода
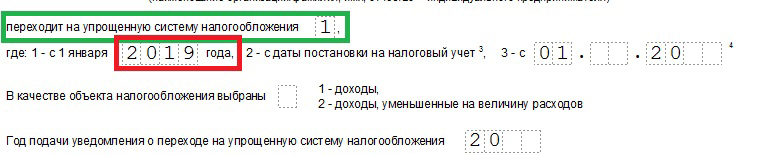
Укажите одно из трех значений. Снизу расшифровывается каждая из цифр:
- 1 — для тех, кто переходит на УСН с других режимов налогообложения с начала календарного года. Не забудьте вписать год перехода;
- 2 — для тех, кто впервые регистрируется как ИП или юрлицо;
- 3 — для тех, кто перестал применять ЕНВД и переходит на УСН не с начала года. Распространяется не на всех плательщиков ЕНВД. Чтобы перейти с ЕНВД на упрощёнку в середине года, нужны основания. Например, прекратить деятельность, которая облагалась ЕНВД, и начать вести иной бизнес.
Шаг 6 — объект налогообложения и год подачи уведомления
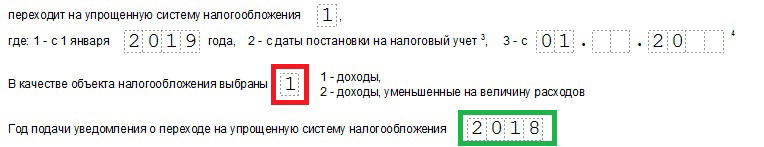
Поставьте значение, соответствующее выбранному объекту налогообложения:
- УСН «доходы» облагается по ставке 6% — вычитать расходы из налоговой базы нельзя. Регионы с 2016 года могут понижать процентную ставку. Если выбрали этот вид объекта, ставьте 1.
- УСН «доходы минус расходы» имеет ставку 15%, которую регионы вправе снижать до 5%. Из суммы дохода вычитаются понесённые расходы. Если выбор — «доход минус расход», ставьте 2.
Не забудьте указать год, в котором подаете уведомление.
Шаг 7 — доходы за 9 месяцев
Впишите величину доходов за 9 месяцев 2019 г., для организации она не может превышать 112 500 000 рублей для права применять упрощенную систему в будущем периоде. На ИП это ограничение не распространяется.
Шаг 8 — остаточная стоимость ОС
Остаточная стоимость ОС организации на 1 октября 2019 не может превышать 150 000 000 рублей. Для ИП ограничения нет.
Шаг 9 — ФИО руководителя фирмы или представителя
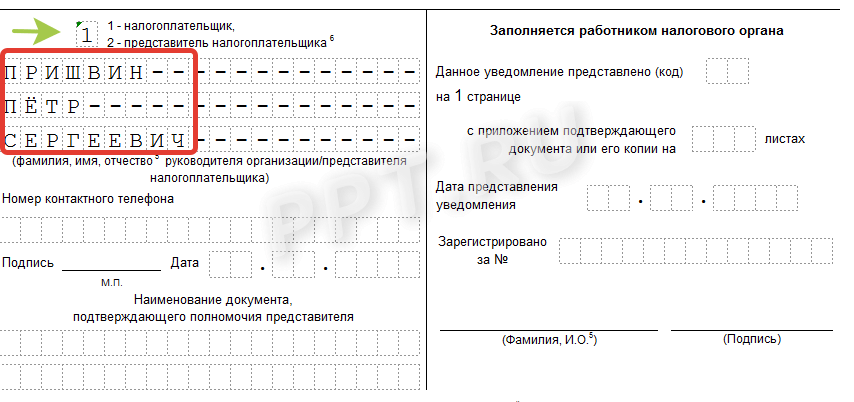
В заключительной части указывают ФИО руководителя фирмы или его представителя, который вправе подписывать бумаги по доверенности. Не забудьте указать цифрой, кто ставит подпись в форме:

Предпринимателю фамилию в эту строку писать не нужно, поставьте прочерки.
Шаг 10 — номер телефона, дата, подпись
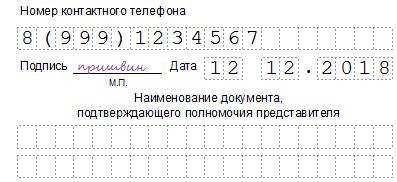
Укажите контактный номер, дату подачи уведомления. На бланке ставиться подпись предпринимателя, руководителя фирмы или представителя налогоплательщика.
Оставшуюся часть бланка заполняет работник налогового органа. Форма 26 2 1 (образец заполнения для ИП 2019 и юрлиц) составляется в двух экземплярах. Один возвращают налогоплательщику с подписью и печатью ИФНС. Это подтверждение того, что вы сообщили в налоговый орган о своем намерении перейти на упрощёнку со следующего года.
(УСН, УСНО, упрощенка, упрощенный налог) является документ, в котором ИП или организация сообщает о своем желании применять один из специальных режимов налогообложения – упрощенный.
Зачем заявлять о переходе на УСН
УСН, равно как и вмененка и патент, являются добровольными режимами налогообложения и могут применяться ИП и организациями по своему усмотрению при соблюдении соответствующих условий.
При регистрации предпринимателя или юридического лица он автоматически переводится на ОСНО, если уведомление для перехода на УСН им не будет предоставлено в течение 30 дней после постановки на учет.
ОСНО является одним из самых сложных и экономически невыгодных для субъектов малого предпринимательства режимов налогообложения. В большинстве случаев он применяется, когда по численности сотрудников и денежным оборотам компания или ИП не может применять УСН или ЕНВД либо, в случае, когда налогоплательщик сотрудничает в основном с контрагентами, заинтересованными в зачете «входного» НДС.
Порядок заполнения:
- В блоке 1 необходимо указать ИНН физического лица.
Если его нет, то строчку нужно отчеркнуть.
- В блоке 2 нужно отразить код налогового органа, в который будет представляться заявление и признак налогоплательщика.
Код налогового органа в который подается заявление можно узнать с помощью специального сервиса на сайте ФНС РФ.
Признак налогоплательщика при подаче заявления вместе с документами на регистрацию указывается «1».
- В блоке 3 указываются полностью ФИО ИП, подающего указанный документ.
- В блоке 4 указывается код 2, в остальных ячейках ставятся прочерки.
- В блоке 5 отражается код, соответствующий виду выбранного объекта по УСН: «1 » – для объекта «Доходы» 6% и «2 »- для объекта «Доходы минус расходы» 15%.
- В блоке 6 указывается год подачи документа.
- В блоке 7 ставится код «1 » если уведомление подается сам будущий ИП и «2 » если его представитель.
Если ставится код «1 », то 3 нижних строчки отчеркиваются и указывается только контактный номер телефона, дата заполнения заявление и подпись ИП.
Если ставится код «2 », то в трех нижних строчках необходимо указать ФИО представителя ИП, затем номер контактного телефона и, в самом низу, данные о документе, подтверждающем полномочия представителя.
Все остальные строчки, а также строки, незаполненные полностью, отчеркиваются.
Для ООО при первичной регистрации
Порядок заполнения:
- В блоке 1 ИНН и КПП не указываются, так как организации они пока не присвоены.
- В блоке 2 указывается код налогового органа, в который будет представлен пакет документов на регистрацию вместе с данным уведомлением, а также признак налогоплательщика.
Порядок заполнения уведомления при предоставлении его после регистрации (в течение 30 дней) или при переходе с ЕНВД, если деятельность на вмененке прекращена, отличается лишь признаком налогоплательщика (код). В данном случае ставится «2 », а не «1 », как в первом образце.
Или УСН, - это часто существенно выгоднее, чем уплата налогов в рамках ОСНО. Однако столь же регулярно фирме может потребоваться переход, в свою очередь, от УСН к ОСНО. Каким образом осуществляются обе процедуры? Каковы их основные нюансы?
Переход с ОСНО на «упрощенку»: общие правила
Переход с ОСНО на УСН регулируется положениями статьи 346 НК РФ. В соответствии с данными законодательными нормами, организации и ИП, которые желают перейти на УСН, изначально осуществляя расчеты с государством в рамках общей системы налогообложения, вправе сделать это с начала следующего календарного года.
Для перехода на УСН фирмам нужно направить в территориальное представительство ФНС РФ соответствующее уведомление - до 31 декабря года, предшествующего изменению системы налогообложения, используемой предприятием. Переход с ОСНО на УСН может осуществить также ИП или юрлицо, которое только зарегистрировались в ФНС. В этом случае соответствующий субъект предпринимательской деятельности должен успеть направить в ФНС уведомление об изменении системы налогообложения в течение 30 дней с момента внесения сведений о фирме в государственные реестры. При условии, что данный документ будет передан налоговикам в указанный срок, фирма может начать фактически деятельность как плательщик УСН сразу же после регистрации в ФНС.

Переход с ОСНО на «упрощенку»: особенности определения налоговой базы
Переход с ОСНО на УСН характеризуется рядом примечательных нюансов. В частности, данная процедура имеет особенности, касающиеся исчисления размера налоговой базы. Эксперты выделяют следующие правила, которых фирмам следует придерживаться в процессе перехода с ОСНО на УСН.
Во-первых, денежные средства, которые были получены ИП или юрлицом до момента перехода на УСН в качестве оплаты по контрактам, должны быть включены в базу расчета налога по УСН, даже если выполнение обязательств по соответствующим договорам плательщик должен осуществить после того, как перейдет на УСН.
Во-вторых, в состав налоговой базы не должны включаться средства, которые получены фирмой после того, как она перешла на УСН, но только если в соответствии с нормами налогового учета, который применяется по методу начисления, данные суммы были внесены в состав доходов при определении базы по налогу на прибыль.
В-третьих, издержки фирмы, которые организация определяет по факту перехода на «упрощенку», могут быть признаны как официальные и принимаемые к вычету из базы - на дату осуществления таковых, если были оплачены до того, как компания сменила режим налогообложения, либо на дату перечисления денежных средств, если оно было произведено после начала работы предприятия по УСН.
В-четвертых, средства, которые уплачены по факту перехода на УСН в счет погашения расходов фирмы, не могут быть вычтены из базы, если соответствующие издержки до смены налогового режима учитывались при исчислении налога на прибыль.
Исчисление авансов при переходе на УСН
Важный аспект, характеризующий процедуру смены фирмой налогового режима на УСН - исчисление авансов. Рассмотрим его подробнее.

В рамках такой процедуры, как переход с ОСНО на УСН, авансы должны быть включены в структуру доходов по состоянию на 1 января года, в котором фирма работает по УСН. Кроме того, авансы, полученные до смены налогового режима и относящиеся к категории незакрытых, следует учитывать при исчислении максимальной величины выручки, которая дает фирме право работать по «упрощенке».
Восстановление НДС при переходе на УСН
Следующий нюанс, на который полезно обратить внимание компании - необходимость восстановления НДС при переходе на УСН. В связи с чем фирма может быть обязана осуществлять данную процедуру? Действительно, по завершении такой процедуры, как переход с ОСНО на УСН, НДС компанией уплачиваться не должен.
Однако есть сценарии, при которых налог на добавленную стоимость, который принят организацией к вычету, требуется восстановить и впоследствии уплатить государству. Данное обязательство налогоплательщик должен выполнить в следующих основных случаях.

Во-первых, по завершении такой процедуры, как переход с ОСНО на УСН, восстановление НДС требуется, если фирма использует те или иные товары, работы или сервисы при производстве изделий, которые, в свою очередь, не облагаются НДС. В частности те, которые включены в перечень, утвержденный статьей 149 НК РФ.
Во-вторых, если завершен переход с ОСНО на УСН, восстановление НДС требуется в случаях, когда фирма использует товары, работы или сервис в целях реализации за границей.
В-третьих, процедура, о которой идет речь, может осуществляться, если товары, работы либо сервисы куплены организацией, которая освобождена от внесения в бюджет НДС, работает по ЕНВД или также по УСН.
В-четвертых, по завершении такой процедуры, как переход с ОСНО на УСН, НДС восстанавливается, если товары, работы или сервисы задействуются в рамках операций, которые не признаются в качестве объектов налогообложения. В частности, перечень таковых зафиксирован в положениях статьи 146 НК РФ.
В иных случаях восстанавливать НДС, как правило, нет необходимости. Однако это нужно делать, в частности, когда НДС по имуществу, включенному в уставный капитал, был принят к вычету. Восстановление соответствующего налога осуществляется в том квартале, когда торговые операции совершены, либо приобретенные ТМЦ задействуются в рамках хозяйственных операций.

Можно отметить, что суммы НДС, которые восстановлены фирмой, учитываются в структуре прочих издержек фирмы.
Списание ОС в расходы при «упрощенке» и ОСН: на что обратить внимание
Есть еще один нюанс рассматриваемой процедуры смены систем налогообложения. Он заключается в том, что амортизация при переходе с ОСНО на УСН применяется по особым принципам.
Дело в том, что она используется как стандартный механизм переноса основных средств в издержки при ОСН. Однако при УСН задействуется иной подход. Собственно, такой метод, как амортизация, при «упрощенке» может не применяться в принципе. При УСН основные средства списываются напрямую.
Однако может получиться так, что ОС фирма может начать использовать еще при ОСН, и посредством амортизации в расходы будет списана только их часть. Как в этом случае фирма, перейдя на УСН, будет учитывать в расходах оставшуюся стоимость основных средств?
После того как осуществлен переход с ОСНО на УСН, основные средства прежде всего следует подсчитать и определить их остаточную стоимость. При этом в расчет следует брать сведения именно налогового учета, а не бухгалтерского. После этого остаточная стоимость ОС может быть отнесена на издержки, которые уменьшают сумму налога, уплачиваемого в бюджет при УСН - равными долями. Их общее количество, а также иные нюансы списания стоимости будут определяться сроком эксплуатации основных средств.
Например, для объектов, которые подлежат эксплуатации в течение 3 лет, остаточная стоимость может быть списана в течение первого года работы фирмы при УСН. В свою очередь, если объекты используются 3-15 лет, то в течение первого года работы при УСН остаточная стоимость может быть списана в издержки на 50%, во второй - на 30%, в третий - на 20%. Если основное средство имеет срок эксплуатации 15 лет и более, то его остаточная стоимость списывается в издержки в течение 10 лет использования фирмой режима УСН - равными частями.
Особенности налогового учета при переходе с ОСНО на УСН в бухгалтерских программах
Каким образом учитываются в популярных бухгалтерских программах те или иные операции в рамках такой процедуры, как переход с ОСНО на УСН? «1С» 8.2, к примеру, в числе таких решений.
Спектр операций, которые могут фиксироваться посредством рассматриваемой программы - исключительно широкий. Поэтому изучим для примера те, что относятся к наиболее распространенным. Таковыми можно назвать, в частности, процедуру определения остатков издержек на приобретение основных средств, а также нематериальных активов.
Так, данный показатель с помощью программы «1С» определяется посредством сопоставления сведений по оборотно-сальдовым ведомостям, коррелирующим со счетами учета основных средств (либо НМА) в контексте объектов ОС, а также данных из Раздела 2 Книги учета доходов и расходов.
Следующая операция, которую необходимо учесть в рассматриваемой программе, - это принятие к вычету сумм НДС, коррелирующих с авансами от контрагентов. При этом в расчет берутся непогашенные авансы. Соответствующий вычет принимается на дату, которая предшествует началу работы фирмы в рамках УСН. Он должен быть подтвержден посредством документов, удостоверяющих возврат НДС контрагентам.
Еще одна значимая учетная операция, которую следует осуществить в программе «1С», - корректное закрытие транзакций за месяц. Особенно это касается тех, что непосредственно влияют на величину остаточной стоимости средств. Как правило, данная работа предполагает исчисление амортизации по тем активам, что классифицируются как внеоборотные, списание расходов, относящихся к будущим периодам, а также пересчет стоимости остатков по материалам, что исчисляются исходя из их средней стоимости, подсчитать остатки по транспортным издержкам.
Восстановление НДС по тем правилам, что мы рассмотрели выше, - еще одна процедура, которую желательно учеть в регистрах программы «1С». То есть восстановление данного налога осуществляется в корреляции с теми активами, которые еще не списаны в расходы по сбору, уплачиваемому при ОСН - на дату, которая предшествует началу работу компании по УСН.
Следующая важная процедура в рамках работы с «1С» - фиксация остатков по движущимся расходам. Что она представляет собой? Данная процедура предполагает отражение в учете остатков по издержкам, которые допустимо признать по факту начала работы по УСН, а также по тем расходам, что еще не оплачены, однако признаны в целях исчисления налогооблагаемой базы.
Данные операции предстоит осуществлять пользователю в разных версиях «1С» - например, не только 8.2, но также, в частности, «1С» 8.3. Переход с ОСНО на УСН в данном контексте предполагает осуществление, в целом, стандартизованных операций с помощью соответствующего ПО. Различия в версиях программы «1С» в данном случае могут иметь значение с точки зрения интерфейса, но никак не интерпретации норм права, установленных НК РФ - для фирмы главное прежде всего обеспечить соответствие бухгалтерского и налогового учета положениям законодательства, и только во вторую очередь акцентировать внимание на адаптации к данному учету интерфейсов той или иной программы.
Переход с «упрощенки» на УСН для хозяйственных обществ: основные нюансы
Рассмотрев то, каким образом осуществляется переход с ОСНО на УСН, изучим обратную процедуру - когда фирма на «упрощенке» начинает работать в рамках общей системы налогообложения. При этом полезно будет изучить специфику данного явления применительно как раз таки к деятельности хозяйственных обществ. Дело в том, что необходимость в переходе на ОСН, как правило, испытывают именно ООО. Предприниматели не так часто предпочитают менять систему налогообложения в пользу ОСН, либо становятся обязанными это делать.
Необходимость переходе с УСН на УСН возникает чаще всего, если:
- в силу специфики бизнеса работа по ОСН оправдана и выгодна;
- компания не удовлетворяет критериям работы по УСН - например, в части размера выручки или величины штата.

Как и в случае с такой процедурой, как переход ООО с ОСНО на УСН, хозяйственное общество должно уведомить ФНС РФ о смене режима налогообложения. Однако данный механизм может быть представлен в 2 разновидностях.
Если фирма переходит на ОСН добровольно - в силу того, что посчитает работу по соответствующей схеме более выгодной, то должна уведомить об этом ФНС до 15 января года, в котором планирует начать уплачивать налоги по ОСН.
Если компания вынуждена перейти на ОСН в силу специфики бизнеса, то должна направить соответствующее уведомление в налоговую службу в течение 15 дней по истечении отчетного периода, в котором она перестала соответствовать критериям УСН.
Переход с «упрощенки» на ОСН: исчисление налоговой базы
Рассматривая порядок перехода на УСН с ОСНО выше, мы отметили, что существует ряд нюансов исчисления налоговой базы при соответствующем сценарии. Аналогично есть особенности определения данного показателя и в случае с обратной процедуры - изменения налогового режима на ОСНО.
То, каким образом исчисляются доходы и расходы в рамках базы по ОСНО, зависит от того, какой метод расчета налога задействует фирма. Таковых 2 - кассовый и метод начисления.
В первом случае особых сложностей у фирмы с исчислением налоговой базы не возникнет, поскольку законодательно не установлено таких норм, которые бы предопределяли отдельный порядок фиксации выручки и издержек компании при переходе на ОСН.
В свою очередь, при методе начисления схема иная. Так, в структуру доходов в период, когда фирма меняет режим налогообложения с УСН на ОСН, должна быть включена, в частности, дебиторская задолженность, сформировавшаяся при УСН. Дело в том, что в период действия «упрощенки» метод начисления в общем случае не применяется - только кассовый, предполагающий формирование выручки вне зависимости от факта продажи товаров, работ или сервисов.
Поэтому если, к примеру, продукция была отгружена, но не оплачена, это не предполагало формирования доходов. В свою очередь, метод начисления предполагает формирование выручки после того, как товар отгружается. Таким образом, после перехода на ОСН с УСН стоимость тех товаров, что были реализованы, но не оплачены, следует включить в структуру доходов.
Переход с «упрощенки» на ОСН: нюансы исчисления НДС
Как известно, одним из критериев разграничения ОСН и других налоговых режимов является необходимость уплаты НДС. Рассмотрим то, каким образом регулирует исчисление (в рамках такой процедуры, как переход с ОСНО на УСН) НДС Налоговый Кодекс.
В соответствии с нормами НК РФ, плательщики УСН освобождены от уплаты НДС. В свою очередь, данное обязательство в полной мере актуально для фирм, работающих по общей системе налогообложения. НДС в российской системе налогового права представлен 2 разновидностями - в виде исходящего, а также входящего налога. Как правило, особых сложностей с исчислением того и другого у фирм-плательщиков НДС не возникает. Но есть один нюанс, на который им полезно обратить внимание, особенно если это те организации, которые переходят с УСН на ОСН.

Дело в том, что в тех случаях, когда по факту смены фирмой налогового режима на ее счет поступает оплата за товары, работы либо сервисы, которые поставлены в период УСН, то НДС на соответствующие транзакции начислять не требуется. В свою очередь, все те сделки, что совершены после того как компания стала полноценным плательщиком НДС, облагаются данным сбором по ставкам, установленным в законодательстве. Данное правило определяется экспертами исходя из интерпретации положений пункта 2 статьи 346.25 НК РФ.
Резюме
Итак, мы рассмотрели то, как регулирует переход с ОСНО на УСН Налоговый Кодекс РФ, ключевые нюансы данной процедуры, а также противоположной - когда фирма на «упрощенке» начинает работу по общему режиму налогообложения. В целом смена фирмой одной схемы уплаты сборов на другую осуществляется в рамках стандартных, в достаточной мере детально регламентируемых процедур. Документы для перехода с ОСНО на УСН предоставляются в ФНС в минимальном количестве. По сути дела, все сводится к своевременному направлению в налоговую службу уведомления, которое составляется по установленной форме.
Вместе с тем стоит иметь в виду, что при переходе с ОСНО на УСН проверка ФНС РФ сведений, предоставляемых организацией, осуществляется, как правило, весьма детально. Поэтому соответствующее уведомление должно составляться корректно, чтобы впоследствии у налоговиков не возникло вопросов по поводу применения фирмой новой системы налогообложения.
При создании любого юридического лица резонно возникает вопрос – какую систему налогообложения выбрать? При этом учредителям доступно несколько вариантов, предполагающих как свои преимущества, так и недостатки.
Одной из самых простых и доступных систем – так называемая “упрощенка”. Рассмотрим более подробно, как на нее перейти, сроки, стоимость и другие нюансы.
Что это такое
Упрощенная система – это самый простой, выгодный и доступный спецрежим, который могут применять в своей деятельности ИП и юридические лица. Больше всего он подходит при ведении малого бизнеса.
Учредители при этом не обязаны уплачивать налог на прибыль, НДС (кроме таможенного) и налог на имущество (кроме объектов, по которым налоговая база определяется как кадастровая стоимость).
При применении УСН снижается количество бухгалтерской и налоговой отчетности. Предприятие платит налог УСН по заранее известной ставке, которая была выбрана при подаче заявления.
ООО может выбрать один из двух вариантов:
| 6% | от размера доходов за отчетный период |
| 15% | от разницы между доходами и расходами |
Чем больше величина расходов, тем выгоднее становится применение налоговой ставки в 15%. И, наоборот, если расходы составляют малую часть от величины общей выручки, стоит выбрать ставку в 6%.
Общества с ограниченной ответственностью могут перейти на УСН при соблюдении следующих условий:
- величина дохода не более 45 млн. рублей за 9 месяцев;
- штат рабочего персонала не превышает 100 человек;
- размер основного капитала не более 100 млн. рублей;
- участие других организаций не более 25%.
Как перейти
Для того, чтобы осуществить переход на упрощенную систему налогообложения, уполномоченные лица ООО должны соблюдать пошаговую инструкцию.
Четко и детально следуя нижеприведенным указаниям, можно завершить процедуру быстро и без лишних затрат. Рассмотрим, как же может ООО при регистрации перейти на УСН.
Этап 1. Проверка соответствия критериям для перехода
Выше мы привели необходимые критерии, которые должно соблюдать общество, чтобы иметь возможность перехода на “упрощенку”.
Скорее всего, вновь регистрируемое ООО будет соответствовать всем необходимым пунктам. Если хотя бы один из представленных не удовлетворяется, переход на УСН невозможен.
Этап 2. Выбираем объект налогообложения
Как было указано выше, учредители ООО могут выбрать один из двух вариантов. Еще задолго до процедуры официальной регистрации ООО в налоговой уполномоченные лица организации должны составить бизнес-план, в котором будут отражены предполагаемые величины доходов и расходов за отчетный период. Это поможет на первоначальном этапе выбрать правильный объект налогообложения.
Организации обязаны вести книгу учета доходов и расходов (КУДИР). Все приходные и расходные операции должны там отражаться. Форма этого документа была утверждена приказом Минфина РФ № 135н от 22.10.2012 года.
Помните, что сменить объект налогообложения можно будет только в следующем году. При этом уведомить налоговую инспекцию следует до 31 декабря текущего года.
Перейти на другую систему налогообложения можно будет также со следующего года. Поэтому важно сразу сделать правильный выбор.
Этап 3. Рассчитываем плановые выплаты по УСН
Чтобы правильно выбрать объект налогообложения, следует четко провести необходимые расчеты. Как это сделать, читайте чуть ниже.
Этап 4. Уточняем сроки, когда платить налог
Если после предварительных расчетов и выбора объекта налогообложения Вас все устраивает, необходимо уточнить, когда нужно производить уплату налога. Про сроки читайте ниже.
Этап 5. Уведомляем налоговый орган о желании перейти на УСН
Итак, чтобы перейти на УСН, следует должным образом уведомить налоговую инспекцию. Для этого подается заявление в произвольной форме или по . Рекомендовано пользоваться все же утвержденным вариантом.
Подать уведомление по установленной или произвольной форме можно вместе с остальным пакетом документации, подаваемым в налоговый орган при регистрации ООО.
Однако заявление на УСН можно подать и позже. Действующим законодательством утвержден нормативный срок в 30 дней, в течение которого организация может подать уведомление на УСН. Срок начинает исчисляться со дня окончания процедуры государственной регистрации ООО.
Этап 6. Все готово! Можно начать применять УСН
После подачи готового заявления в налоговую инспекцию, орган осуществит проверку предоставленных сведений. Если организация соответствует критериям перехода на УСН, ИФНС вынесет положительное решение.
Производим плановые расчеты
Прежде чем решить вопрос с системой налогообложения, следует провести плановые расчеты и определить целесообразность применения УСН. Приведем пример, как провести расчет при выборе объекта налогообложения “доходы”.
Пример 1. ООО “Информационные технологии”:
Итого за 2-е полугодие необходимо оплатить УСН на сумму 90 тыс. рублей. Далее уменьшим сумму налога на размер уплачиваемых взносов в ПФР. Страховые выплаты за наемных сотрудников за 3-й квартал составили 45 тыс. рублей.
Авансовый платеж за 3-й квартал можно уменьшить на сумму уплаченных взносов, но не более, чем на 50%. Таким образом, 99*50%=49,5 тыс. рублей.
Поскольку полученная величина больше суммы фактически уплаченных взносов, авансовый платеж в 3-м квартале составит 0 рублей. Приведем пример, как провести расчет при выборе объекта налогообложения “доходы минус расходы”.
Пример 2. ООО “Вычислительная техника”. Определяем налоговую базу – вычитаем из суммы доходов величину расходов для каждого месяца.
Составим таблицу суммы налоговой базы, с которой будет производиться уплата налога:
Рассчитываем авансовые платежи:
Сроки
Сроки перехода мы описали выше. Таким образом, документы на УСН можно подать либо сразу вместе с бумагами на регистрацию ООО, либо в течение 30 дней после госрегистрации.
Сроки уплаты налога по УСН таковы:
- авансовые отчисления необходимо вносить не позже 25 дней после завершения периода (3, 6 и 9 месяцев);
- по итогам текущего года уплату нужно производить не позднее 31 марта;
- срок подачи декларации – не позднее 31 марта года, который следует за отчетным. По итогам периодов (3, 6 и 9 месяцев) декларацию подавать не нужно, только вносить авансовые платежи;
- если последний день уплаты налога или авансового платежа является выходным или праздничным днем, следует руководствоваться НК РФ. Там регламентируется, что в таких случаях крайним днем следует считать следующий за выходным или праздничным днем первый рабочий.
Сколько стоит
Процедура перехода на упрощенную систему налогообложения является бесплатной. Оплатить придется лишь государственную пошлину за регистрацию юрлица, которая составляет 4000 рублей. Никаких платежей действующим законодательством за смену режима налогообложения не предусмотрено.
Уведомление о переходе на УСН при регистрации ООО
При переходе на УСН при регистрации ООО в территориальный налоговый орган подается уведомление по установленной форме 26.2-1. Бланк заявления состоит всего лишь из одного листа. Его необходимо правильно заполнить, чтобы избежать возможных проблем.
Рассмотрим, как правильно это сделать:
- в “шапке” в графах “ИНН” и “КПП” ставим прочерки, так как документ подается вместе с другими бумагами на первичную регистрацию ООО;
- далее прописываем код налоговой инспекции, в которую подается заявление. Уточнить можно в самом территориальном налоговом органе. Узнать можно также через интернет, используя онлайн-сервис ФНС;
- код признака заявителя – необходимо отметить цифру “1”, “2” или “3”. В данном случае, “1”;
- указываем полное название организации;
- далее необходимо поставить цифру “1”, “2” или “3” в зависимости от даты перехода на “упрощенку”. При передаче заявления вместе с остальными документами на государственную регистрацию следует написать цифру “2”;
- ставим пометку “1” или “2” в зависимости от того, какой объект был выбран (“доходы” или “доходы минус расходы”);
- пишем текущий год;
- в следующих трех графах необходимо поставить прочерки. При первичной регистрации ООО их заполнение не требуется;
- если заявление подает учредитель или руководитель ООО, следует поставить цифру “1” в соответствующей графе. Если представитель организации – цифру “2”. Пишем фамилию, имя и отчество заявителя, ставим подпись и дату заполнения документа;
- если заявление подает представитель, в соответствующей графе указываем наименование документа, который удостоверяет полномочия подачи сведений.
Возможен ли переход после регистрации
Если ООО было в установленном порядке зарегистрировано в налоговом органе, с даты регистрации будет исчисляться 30-дневный срок, в течение которого можно подать заявление на “упрощенку». По истечении этого срока переход будет возможен только со следующего календарного года.
В каких случаях могут отказать
В главе 26.2. НК РФ прописываются положения о порядке перехода и применения упрощенной системы. В частности, . регламентирует категории налогоплательщиков, которые могут быть переведены на УСН.
Налоговая инспекция вправе отказать обществу в переходе на УСН только по причинам, указанным в этой статье. Иных поводов для отказа не предусмотрено.
Рассмотрим, кто же не может использовать УСН:
- организации, доходы которых за 3 квартала текущего года превысили установленную планку в 45 млн. рублей;
- штат рабочего персонала более 100 человек;
- участие других организаций превышает 25%;
- сумма основных средств больше 100 млн. рублей.
Все это к вновь регистрируемому ООО, разумеется, отношения не имеет. Поэтому основанием для отказа в нашем случае будет только несоответствие категории налогоплательщика перечню, установленному НК РФ.
Согласно статье, применять “упрощенку” не вправе:
- банковские структуры;
- страховые компании;
- негосударственные пенсионные фонды;
- ломбарды;
- ООО, которые производят и реализуют подакцизные товары;
- ООО, занимающиеся добычей и переработкой полезных ископаемых;
- организации, перешедшие на ЕСХН;
- казенные и бюджетные учреждения;
- иностранные корпорации.
В остальных случаях переход ООО на “упрощенку” возможен без каких-либо ограничений. Перечень требований исчерпывающий, и налоговики не вправе требовать нечто иное.
Переход на “упрощенку” может осуществить любое ООО, которое удовлетворяет требованиям для применения такой системы. Если все в порядке, подать заявление можно вместе с остальными документами на регистрацию.
Не подали вместе с другими бумагами? Не страшно – у Вас будет еще целых 30 дней, чтобы выбрать систему налогообложения и подать соответствующее заявление.
Не забудьте составить бизнес-план, провести необходимый анализ данных и определить целесообразность применения УСН.
Видео: Как открыть ООО в 2019 году пошаговая инструкция
Вопрос о том, когда можно перейти на УСН, возникает у многих фирм, которых не устраивает их режим налогообложения из-за необходимости исчислять внушительные суммы налогов или сложного бухгалтерского учета.
ПСН (Патентная система налогообложения)
Такой режим может применяться исключительно ИП. Порядок и условия применения содержатся в . ПНС – разновидность специального режима налогообложения.
ЕНВД (Единый налог на вмененный доход)
Является спецрежимом. Основа при определении налоговой базы – расчет дохода различных видов деятельности. При использовании системы стоит руководствоваться правилами, описанными в .
Список видов деятельности, когда появляется возможность применять ЕНВД, указан в .
Преимущества:
- не нужно платить ряд налогов (для организаций – налог на прибыль, НДС, на имущество).
- можно понизить сумму налога на страховые взносы, которые перечислены в фонды.
- если ЕНВД не совмещается с ОСНО, то облегчается ведение бухучета.
Минусы:
- возникают проблемы с контрагентами, которые должны платить НДС.
- при уплате налога за квадратные метры помещений стоит оценивать, какая эффективность его использования.
- стоит оптимизировать работу (например, если на сумму уплаты влияет численность персонала, стоит контролировать его работу).
ЕСХН (Единый сельскохозяйственный налог)
Используется производителями сельхозпродукции, может реализоваться в совмещении с другими видами налогообложения.
Компании получают освобождение от перечисления:
- налога на прибыль (исключения содержит ст. 284 п. 3, 4 НК);
- на имущественные объекты.
Объект налогообложения – доход, что уменьшен на расходы.
Плюсы:
- уплачивать нужно только один налог;
- используется кассовый метод учета (авансовые платежи покупателя включаются в прибыль).
Минусы:
- нет льгот при ведении бухучета;
- не выгодно практиковать отсрочку платежей;
- нельзя возместить НДС, что уплачен поставщикам.
Нормативная база
Применение режима регулируется такими нормативными актами:
1. .
2. Приказом от 28.12.02 № БГ-3-22/606 (ведение КУДиР, отражение деятельности).
3. (относительно подготовки декларации).
4. (формы документации для использования УСН)
Переход на упрощенную систему налогообложения
В каких случаях переход на упрощенку возможен? Какие правила действуют?
При регистрации организации (ИП)
Переход на упрощенную систему налогообложения является добровольным, и возможен при регистрации компании.
Осуществляется на добровольной основе при подаче в уполномоченные структуры по месту проживания ИП или по месту постановки на учет ООО. Поставить в известность о своем решении организация должна в течение 30 дней с момента регистрации.
Заявление о переходе у вас могут не принять, если оно подается одновременно с документацией для регистрации фирмы, поскольку не присвоено еще ИНН, ОГРН. Такие действия являются противозаконными. Вы можете обратиться в судебную инстанцию.
С ОСНО
Переход на УСН производится по решению самой компании, что применяет ОСНО.
Для этого необходимо подать уведомление до 31 декабря, если с начала следующего года планируется применять упрощенную систему налогообложения.
В заявлении стоит указать сумму дохода за последние 9 месяцев, а также остаточную стоимость ОС. Порядок исчисления базы налога при переходе на УСН оговорен в .
В случае использования кассового метода трудностей не возникнет, так как и на упрощенке будет применяться этот же метод.
Если использовался метод начисления (при расчете налога на прибыль), то в переходной период возникают некоторые нюансы.
На момент перехода на спецрежим в базу налога стоит включить суммы средств, что были получены до перехода на упрощенку в оплату по , выполнять который компания будет уже на УСН (подпункт 1 п. 1 ст. 346.25 НК).
Суммы авансовых платежей будут учитываться уже при УСН. Не стоит включать в базу налога средства, что получены компанией, что уже применяет упрощенный режим, если такие суммы включались в прибыль при расчете базы по налогу на прибыль.
Исключения:
- деятельность ИП, что переведена на исчисление налога по ЕНВД, прекращена.
- нарушение одного из условий применения режима.
Но в таком случае предприятие будет переведено на ОСНО. На УСН можно будет перейти с начала года, если все условия будут соблюдены.
Перейти на УСН в середине года предприятие сможет в том случае, если Госдума отменит возможность применения ЕНВД для той деятельности, которую ведет плательщик налога. Порядок перехода на УСН оговорен в .
Порядок перехода в 2019 году
Что стоит учитывать предприятиям при переходе на спецрежим в текущем году? Какие условия стоит выполнить, куда обратиться?
Необходимые условия
Для перехода на УСН предприятие должно выполнить ряд условий. Критерии перехода:
Не доступен переход на УСН:
- банкам;
- негосударственным пенсионным фондам;
- инвестиционным компаниям;
- участникам рынка акций;
- ломбардам;
- нотариусам;
- иностранным фирмам;
- бюджетным компаниям;
- производителям подакцизного товара, добытчикам полезных ископаемых;
- компаниям, что имеют игорный бизнес;
- участникам .
Отказ в переходе на упрощенную систему может быть при:
- подаче неправильно оформленного уведомления;
- окончании сроков, что были отведены для перехода на УСН;
- ошибочном предоставлении права использовать УСН.
Пакет документов
Для перехода на упрощенку достаточно предоставить . Подать заявление может сам налогоплательщик или его представитель, действующий по .
Из отчетности стоит готовить только декларацию по единому налогу. Перешедшие на УСН обязаны вести , несмотря на то, что обязательств вести бухучет в полном объеме нет.
КУДиР может понадобиться при проверке работы компании налоговым органом. В ПФР и ФСС отчеты не нужно подавать.
Куда обращаться
Подать уведомление необходимо в ФНС по мету регистрации предприятия (для юридических лиц) или по месту жительства (для физических лиц).
Перейти на УСН в середине года имеет право только та организация, которая только что открылась. В этом случае стоит подать уведомление в течение 30 дней со дня постановки ООО на учет.
Но такие сроки не являются пресекательными. Если организация обратится в уполномоченные структуры позже, ей не могут отказать в применении упрощенки.
Инспектор не вправе принимать решение о подтверждении или отказе в использовании упрощенного режима.
Во всех остальных случаях переход на упрощенную систему налогообложения возможен только с начала следующего налогового периода.
Эффективность перехода
Применяя УСН компания получает ряд преимуществ. К примеру, в виду того, что фирма освобождается от ведения бухучета, ей ни к чему содержать штат бухгалтеров.
Для отчета нужно только вписывать данные о проведенных операциях в КУДиР, где отражаются все доходы и затраты. Для заполнения такого документа бухгалтерские навыки не нужны.
Неэффективна система в том случае, когда освобожденная от НДС продукция передается для дальнейшего производства или продажи.
Ведь в таком случае контрагенты, которые покупают товар/работы/услуги у упрощенца, должны будут перечислить НДС и за себя и за организацию-поставщика, которая не оплачивает такой налог.
Чтобы избежать проблем со сбытом, упрощенцам необходимо снижать стоимость своего товара (а это не всегда удается сделать), который продается такому контрагенту.
Возникающие вопросы
Часто возникает масса проблем из-за незнания отдельных особенностей перехода на УСН. Какие вопросы появляются у руководства фирм?
Нюансы для вновь созданных организаций
Если только что созданное предприятие подает уведомление о переходе на УСН с нарушением срока, заявление не может быть отклонено инспектором, так как компания уведомляет не о переходе как таковом, а первоначальном выборе режима. Некоторые нормативные акты противоречат такому утверждению.
НК, должна быть восстановлена, если в дальнейшем данный товар будет использоваться при работе на спецрежиме.
В случае же наличия услуг по финансовой аренде () имущественного объекта, что были использованы предприятием до применения УСН для выполнения действий, облагаемых налогом на добавленную стоимость, сумма НДС не будет восстанавливаться.
Согласно при выборе объекта обложения налогом, плательщик должен уменьшать полученную прибыль на затраты на покупку ОС и арендную (лизинговую) оплату, а также арендные суммы за лизинговое имущество.
После перехода на упрощенную систему предприятие имеет право учитывать остаток не оплаченного лизинга, а также затраты на покупку ОС, что равняются выкупной цене лизинга.
Затраты на покупку ОС во время использования УСН, будут учтены в момент, когда эти объекты начинают эксплуатироваться. На протяжении отчетного года затраты нужно принимать поквартально в равных частях.
Переход с ОСНО на УСН иногда является наиболее оптимальным вариантом сэкономить средства.
Но для грамотного использования такого режима, чтобы это действительно было выгодно, стоит знать все нюансы, прописанные в законодательных актах.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации