
Отмена аванса по заработной плате. Размер аванса по заработной плате, как его установить
Трудовая деятельность на предприятии любого типа собственности должна быть оплачена. Сегодня, согласно Трудовому кодексу, выдается дважды в месяц.
Российское законодательство не использует термин «аванс» и тем более не устанавливает его процентную ставку и сроки выплаты. Но зато четко указывает, что оплата рабочей деятельности сотрудников должна производиться два раза в течение календарного месяца.
Устоявшееся понятие
В бухгалтерской среде авансом принято считать первую выплату части начисленной заработной платы. В устных рекомендациях Министерств труда и социального развития рекомендовано выплачивать его до 16 числа текущего месяца. Кто же определяет, сколько процентов от зарплаты составляет аванс?
Целесообразные расчеты
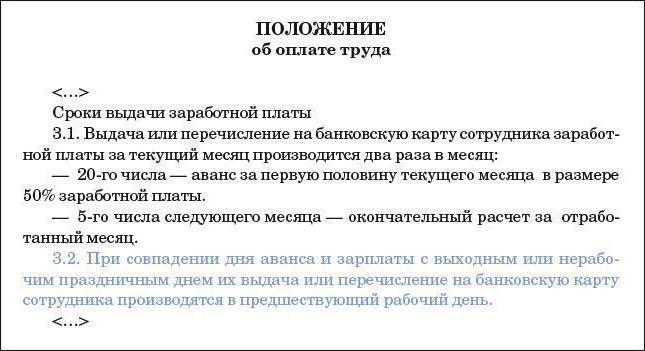
Сроки выплаты аванса и оставшейся доли заработной платы, а также методика их расчета обязательно должны быть внесены в которое предписано иметь каждой организации независимо от формы собственности.
Небольшие предприятия и коммерческие фирмы выплачивают авансовую часть зарплаты без применения каких-либо бухгалтерских формул. Это грубое нарушение Трудового кодекса, который четко прописывает, что аванс как первая часть зарплаты должен быть пропорционален отработанному по факту времени. И все-таки, аванс - это сколько процентов от зарплаты?
Роструд указывает на то, что сумма первого платежа за календарный месяц не может быть меньше определенной для конкретного работника тарифной ставки. Следовательно, минимальная выплата - оклад за рабочий месяц, с поправками на время, отработанное по факту, на число выплаты аванса. Поэтому бухгалтера, рассчитывая, сколько процентов должен составлять аванс от зарплаты, определяют его как половину от заработанного сотрудником.
Основания для расчета
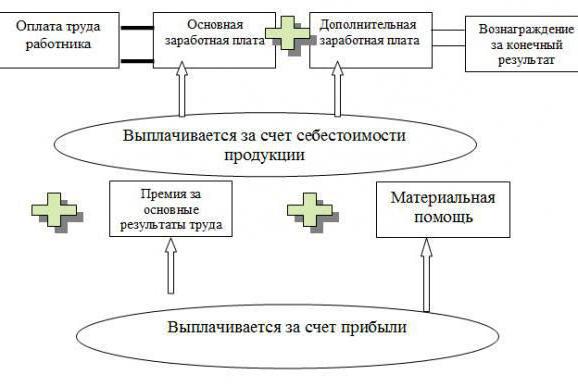
В большинстве современных организаций оклад составляет малую часть заработной платы. Внушительную же ее долю создают различные вознаграждения и премии. Бухгалтера, проводя расчеты, суммируют остальные составляющие, входящие в постоянную часть заработка: доплаты за тяжелые условия труда, возможные надбавки, оплату за замещение сотрудников, повышающие коэффициенты, доплаты за совмещение профессий или должностей.
При расчете аванса всевозможные вознаграждения и премиальные выплаты не учитываются. Эта норма оговаривается в письме Министерства соцразвития и здравоохранения от 25 февраля 2009 года за номером 22-2-709. Причина проста. Премиальные вознаграждения рассчитываются по итогу выполненных работ (услуг) либо количеству произведенной продукции. В отдельных случаях премии начисляются за выполнение повышенных плановых обязательств, о чем тоже становится известно в конце месяца. В бухгалтерии, рассчитывая, сколько процентов от оклада составляет аванс, в процентную долю оплаты труда не включают, так же как и суммы выплаченной материальной помощи и соцвыплаты (они не входят в категорию зарплаты).
Методик существует несколько
Чтобы узнать аванс (это сколько процентов от зарплаты), нужно произвести некоторые расчеты. Они свершаются на основании табеля учета отработанного времени каждого сотрудника и журнала выполненных работ или услуг.
Первая
Одна из методик рекомендует суммировать количество отработанных дней с первого числа по день выплаты аванса. Затем установленный трудовым договором оклад разделить на бухгалтерскую норму календарного рабочего месяца и умножить на рассчитанное количество дней, отработанных в данном месяце.
Вторая
Заработная плата работника в любом регионе не должна быть меньше МРОТ. Здесь важно уточнить, что сравнение должно происходить до начисления регионального или Последнее повышение минимального размера оплаты труда произошло 1 июля 2016 года и составило 7500 рублей. Следующее увеличение предусмотрено 1 июля текущего года на 300 рублей.
С 1 января 2017 года организации любой формы собственности, выплачивающие заработную плату меньше МРОТ, будут привлекаться к административной ответственности. Штрафные санкции могут превышать 50 000 рублей, за повторные нарушения директору или главному бухгалтеру грозит дисквалификация до трех лет.
Аванс - это зарплата за первую половину месяца. В Трудовом кодексе РФ и в нормативных документах понятия «аванс» нет.
Выплата аванса - это не право, а обязанность работодателя. Платить зарплату надо не реже двух раз в месяц (ст. 136 ТК РФ). Нарушать этот порядок нельзя, даже если работник напишет заявление с просьбой выдавать зарплату один раз в месяц. Иначе компанию оштрафуют (штрафы - в таблице). Работодатель сам устанавливает сроки выплаты. Но в любом случае зарплату надо выдать не позднее 15 календарных дней после окончания месяца, за который ее начислили.
В нашей организации действует такой порядок.
Предоплату платим 25-го числа текущего месяца, зарплату - 10-го числа следующего месяца.
Если дата выплаты совпадает с выходными или нерабочими праздничными днями, аванс или зарплату выдаем накануне (ст. 136 ТК РФ).
Таким образом, все компании должны платить предоплату обязательно (в том числе и внешним совместителям), независимо от системы оплаты труда.
Сумму выплаченного аванса как составную часть зарплаты надо указать в расчетном листке. После выдачи аванса расчетный листок не оформляют.
Поручить расчет аванса и зарплаты можно онлайн-сервису - . Укажите даты выплаты и получите в назначенный день посчитанные суммы зарплаты, НДФЛ и взносов. Программа подскажет, как заполнить платежки и заполнит расчетные листки и ведомость на выплату зарплаты.
Расчет аванса несколькими способами
Нормативного порядка расчета предоплаты нет. На практике компании применяют два способа:
- процент от оклада;
- пропорционально отработанному времени.
Способ 1. Аванс считают в процентах. Например, можно утвердить, что предоплата составляет 40 процентов от оклада (месячного заработка), чтобы потом хватило денег удержать НДФЛ. Учтите, что в свежих разъяснениях чиновники требуют не занижать аванс (письмо Минтруда от 18 апреля 2017 г. № 11-4/ООГ-718). Так что при расчете безопаснее брать оклад (тариф) с доплатами и надбавками.
Этот самый простой способ не требует много времени. Главный его минус - он не учитывает фактически отработанное время.
Здесь возникают такие риски: можно недоплатить (переплатить) работнику зарплату или не из чего будет удержать НДФЛ. Например, если предоплата окажется больше суммы, которую фактически заработал сотрудник, и он уволится, окончательной зарплаты может не хватить для уплаты НДФЛ.
Инженер ПТО Борисов получает оклад 40 000 руб. (доплат нет). В Положении об оплате труда установлено, что предоплата составляет 50 процентов от оклада. Аванс компания выплачивает 16-го числа.
Сумма зарплаты Борисова за первую половину месяца составит 20 000 руб. (40 000 руб. × 50%).
Аванс за август сотрудник получил 16 августа. А 17 августа уволился (отпуск отгулял - компенсации нет).
Его зарплата за август в окончательный расчет аванса составит 22 608,7 руб. (40 000 руб. : 23 дн. × 13 дн.).
НДФЛ - 2939 руб. (22 608,7 руб. × 13%).
На руки работнику причитается 19 669,7 руб. (22 608,7 - 2939). А он уже получил предоплату 20 000 руб.
НДФЛ в сумме 330,3 руб. (19 669,7 - 20 000) удержать не из чего.
Способ 2. Аванс считают пропорционально отработанному времени. Такой способ более трудоемкий, но зато и результат более верный.
Мы применяем второй способ - делаем расчет аванса, который мало чем отличается от расчета зарплаты. Разве что не берем премии, так как их размер определяют только по итогам месяца.
Предоплату начисляем на основании табелей учета рабочего времени за первую половину месяца (с 1-го по 15-е число). Все подразделения сдают их в бухгалтерию до 20-го числа. Поскольку зарплата работников (особенно сдельщиков и повременщиков) по месяцам может отличаться, не может быть одинаковым из месяца в месяц и аванс.
При этом при расчете предоплаты стараемся придерживаться правила, что суммы зарплаты за каждую половину месяца должны быть примерно равными (при условии, что работник отработал норму рабочего времени).
Если сотрудник в расчетном месяце отработал несколько дней, например с 12-го по 15-е, аванс считаем только за эти дни. Многие в таком случае вообще не начисляют аванс. Это нарушает права работников - компания не соблюдает сроки выплаты зарплаты (штрафы).
Но если работник проболел всю первую часть месяца, предоплата ему не положена - отработанного времени нет (письмо Минтруда от 3 февраля 2016 г. № 14-1/10/В-660).
Пример 2:
Расчет аванса пропорционально отработанному времени.
В компании обычная пятидневка. Сроки выдачи зарплаты: 25-го числа - аванс, 10-го числа следующего месяца - окончательный расчет. В Положении об оплате труда установлено, что сумма аванса выплачивается пропорционально отработанному времени с коэффициентом 0,87 (то есть аванс рассчитывается с запасом для НДФЛ).
Прораб Смирнов - на окладе (55 000 руб.).
Бухгалтер Павлова - на окладе (30 000 руб.).
Монтажник Егоров - повременщик (тарифная ставка - 300 руб. в час, доплата за вредность - 12 руб. в час, то есть 4% от тарифной ставки).
Вариант I. Полмесяца отработано полностью
Все указанные сотрудники отработали первую половину месяца полностью (Егоров - 88 часов).
Рассчитаем сумму предоплаты:
- Смирнов получит 26 304 руб. (55 000 руб. : 23 р. дн. х 11 р. дн. × 0,87);
- Павлова - 12 483 руб. (30 000 руб. : 23 р. дн. × 11 р. дн. × 0,87);.
- Егоров - 23 887 руб. [(300 руб/ч + 12 руб/ч) × 88 час. × 0,87].
Вариант II. Полмесяца отработано не полностью
Егоров брал отпуск за свой счет 3-4 августа - 2 рабочих дня (фактическое время работы с 1-го по 15-е число - 72 часа).
Расчет аванса:
- Смирнов получит 12 483 руб. ;
- Егоров - 19 544 руб. (312 руб/ч × 72 ч × 0,87);
- Павлова аванс не получит - в первой половине месяца отработанных дней нет.
А как платить предоплату сдельщику?
Минтруд считает, что надо выплатить аванс исходя из фактически выполненного объема работы (письмо от 25 ноября 2016 г. №14-1/В-1167). Для сдельной системы оплаты труда исключений нет - зарплату надо платить не реже чем каждые полмесяца.
НДФЛ и взносы
При выдаче предоплаты удерживать НДФЛ и начислять страховые взносы не надо. Это подтверждают письма Минфина от 13 апреля 2017 г. № 03-04-05/22521, ФНС от 26 мая 2014 г. № БС-4-11/10126 и др.
НДФЛ. Налог рассчитайте по итогам месяца, за который начислили зарплату. И удержите, когда выдаете зарплату за месяц (п. 2 ст. 223; п. 3, 4 ст. 226 НК РФ).
Датой получения дохода в виде зарплаты признается последний день месяца, за который ее начислили (при увольнении работника - последний день работы). Раньше определить сумму налогооблагаемого дохода нельзя - зарплата не считается начисленной. Поэтому НДФЛ с аванса не удерживают.
Исключение - когда аванс выдают в последний день месяца. В этом случае НДФЛ с аванса нужно удержать, поскольку дата выплаты аванса совпадает с датой, когда работник фактически получает доход в виде оплаты труда за месяц (определение ВС РФ от 11 мая 2016 г. № 309-КГ16-1804).
Так что не стоит устанавливать срок выплаты предоплаты в последний день месяца - иначе придется удерживать НДФЛ с каждой части зарплаты.
Взносы. Не нужно рассчитывать с авансов и взносы на обязательное страхование (включая взносы на травматизм). Их начисляют в последний день месяца с общей суммы зарплаты, которую начислили за этот месяц (п. 1 ст. 421; п. 1 ст. 424; п. 1 ст. 431 НК РФ; п. 9 ст. 22.1 Федерального закона от 24 июля 1998 г. № 125-ФЗ).
Как не запутаться с НДФЛ, когда предоплату работнику выдают вместе с отпускными, покажем на примере.
Пример 3:
Расчет аванса, если работник уходит в отпуск.
В ООО «СМУ-14» срок аванса - 25-е число, зарплаты - 10-е число следующего месяца.
В Положении об оплате труда установлено, что сумма аванса выплачивается пропорционально отработанному времени за минусом НДФЛ (с коэффициентом 0,87).
Ее оклад - 25 000 руб. (других выплат нет), режим - пятидневка.
Сумма предоплаты составит 8511 руб. (25 000 руб. : 23 р. дн. × 9 р. дн. × 0,87).
Ее лучше выдать работнице вместе с отпускными не позднее 10 августа (за 3 календарных дня до отпуска), так как 25-го числа она будет в отпуске.
Сумма начисленных отпускных - 23 800 руб. С отпускных при их выдаче удержали НДФЛ в сумме 3094 руб. (23 800 руб. × 13%).
НДФЛ с аванса не удерживают, взносы не начисляют.
НДФЛ с отпускных компания, как налоговый агент, обязана удержать при фактической выплате работнику - 10 августа (подп. 10 п. 1 ст. 208, п. 4 ст. 226 НК). И перечислить в бюджет не позднее 31 августа (абз. 2 п. 6 ст. 226 НК РФ).
31 августа бухгалтер начислил работнице зарплату в сумме 9782,61 руб. (25 000 руб. : 23 р. дн. × 9 р. дн.). А также исчислил НДФЛ - 1272 руб. (9782,61 руб. × 13%).
Перечислить НДФЛ с зарплаты в бюджет надо не позднее дня, следующего за днем ее выплаты, то есть 11 сентября (п. 6 ст. 226 НК РФ). Поскольку зарплата выплачивается 10-го числа (сумма к выплате работнице будет равна нулю, так как при этой очередной выплате с зарплаты удерживается сумма НДФЛ, «зарезервированная» при выплате аванса).
Взносы с отпускных бухгалтер рассчитал при начислении отпускных. Взносы с зарплаты (включая аванс) - 31 августа.
В соответствии с трудовым законодательством работодатель обязан выплачивать аванс и заработную плату. Аванс представляет собой часть заработной платы. В статье расскажем, как происходит выплата аванса по заработной плате, дадим примеры проводок.
Аванс как часть заработной платы: проводки
Предписание выплачивать заработную плату два раза в месяц касается всех организацией. Причем это постановление обязательно и не имеет исключений даже в таких случаях:
- работник написал заявление, в котором добровольно отказался от выплаты аванса по зарплате;
- выплата раз в месяц утверждена внутренними нормативными актами;
- сотрудник, выполняет свои обязанности неполный рабочий;
- утвержденная система оплаты не предусматривает выплату несколько раз в месяц;
- сумма должностного оклада слишком мала.
НДФЛ уплачивается только один раз в месяц, поэтому из аванса сумма налога на доходы с физических лиц не удерживается. По утвержденному Минфином порядку НДФЛ удерживается из зарплаты в последний рабочий день месяца, за который был начислен доход.
Типовые проводки по отражению начисления и выплате заработной платы:
| Дебет | Кредит | Описание |
| 70 | 51, 50 | Выплачен аванс работнику |
| 20 (23, 25,…) | 70 | Начислена заработная плата |
| 70 | 68 | Начислен НДФЛ |
| 20 (23, 25,…) | 69 | Начислены страховые взносы (для каждого фонда свой субсчет) |
| 70 | 51, 50 | Перечислена заработная плата |
Стоить обратить внимание, что мы говорим только о выплате зарплаты несколько раз в месяц, начисления же заработной платы происходит только один раз, так же как и удержания НДФЛ и исчисление страховых взносов.
Сумма аванса, подлежащего уплате
Согласно существующему законодательству выплачиваемый аванс не может быть меньше суммы, полагающейся сотруднику за отработанные дни до момента выплаты. В расчет берется оклад сотрудника указанный в трудовом договоре. Сумма аванса, которую работодатель обязан выплатить сотруднику, может быть рассчитана несколькими способами:
- в зависимости от реально отработанного времени;
- как фиксированная сумма, рассчитанная в зависимости от утвержденной внутренними нормативными актами процентной ставке.
Применение на практике фиксированных сумм для расчета аванса является нетрудоемким методом расчета для бухгалтера, но при этом имеет один значительный минус – есть возможность, что сотрудник организации не отработает выплаченный ему аванс. Например, в случаях, когда работник по каким либо причинам отсутствовал на рабочем месте, будь то правовым причинам (больничный) или дисциплинарным нарушениям (прогулы), но при этом получил аванс.
В конце месяца оставшейся части заработной платы может оказаться меньше чем сумма аванса, полученного сотрудником. В данной ситуации у организации формируется дебиторская задолженность по заработной плате , взыскание которой связано с некоторыми сложностями. Расчет суммы аванса в зависимости от отработанного по факту времени является более привлекательным для организации методом (уменьшает риски появления дебиторской задолженности по заработной плате), хотя и увеличивает объем работы бухгалтера.
Расчет суммы аванса производится исходя из должностного оклада сотрудника и отработанного по факту времени за первые полмесяца. Специалисты Федеральной службы по труду и занятости также рекомендуют при расчете суммы аванса использовать отработанные по факту дни.
Выплата аванса раньше установленного внутренним положением об оплате труда срока
По общему правилу, установленному законодательством, зарплата должна выплачиваться не позднее 15-го числа каждого следующего месяца. Отсюда следует, что аванс должен выплачиваться в промежутке между 16-м числом и последним днём текущего месяца. Но не всегда установленные внутренним положением даты расчета с персоналом выпадают на рабочие дни, тогда организация может выплатить аванс и зарплату раньше установленного срока.
Для примера рассмотрим ситуацию многим очень знакомую, в компании зарплата выплачивается 5-го числа, а аванс 20-го, новогодние праздники в России долгие и 5-е число в январе выпадает именно на них, поэтому сотрудники получат свои заработные платы 30 или 31 декабря до наступления длинных выходных.
Но встречаются и ситуации, когда работодатель без явных причин принимает решение о выплате зарплаты раньше утвержденного срока. В законодательстве нет запрета на выплату заработной платы раньше утвержденного срока, нарушением является только задержки по выплате. Несмотря на то, что явных запретов нет, есть определенные подводные камни, связанные как раз с тем, что заработную плату надо выплачивать каждые полмесяца и сама дата должна быть фиксирована.
Естественно ни в одной организации никто не будет менять трудовой договор и внутреннюю документацию из-за смещения срока выплаты заработной платы или аванса, а формально это уже является нарушением. Но риск попадания под административную ответственность невелик, так как не нарушаются права персонала организации по выплате заработной платы.
Пример по выплате аванса
Оклад сотрудника составляет 50 000,00 рублей в месяц. Аванс выплачивается 15 числа каждого месяца. Сотрудник полностью отработал первые полмесяца (11 рабочих дней). Всего в месяце 22 рабочих дня. Организация использует расчет аванса по фактически отработанному времени.
- Аванс составит = 50 000,00 *(11 / 22) = 25 000,00
- Оставшаяся часть заработной платы = 50 000,00 – 25 000,00 – 50 000,00*0,13 = 18 500,00
Ответственность за нарушение выплаты аванса
Как уже говорилось ранее, на работодателе лежит ответственность за выплату заработной платы минимум два раза месяц (он может платить и пять, и шесть раз в месяц, хоть каждый день). Если же организация производит выплату вопреки законодательству только один раз, то её действия являются правовым нарушением и руководители данной компании могут быть привлечены к ответственности.
Любой сотрудник компании имеет полное основание обратиться в трудовую инспекцию, по факту нарушения его прав.
В соответствии с кодексом административных правонарушений (статья 5) предусматривается мера наказания в виде штрафа:
Типовые ошибки, допускаемые работодателями
Ошибка №1. Невыплата компенсации за задержку по зарплате
Даже если работодатель невиновен в задержке заработной платы, ему все равно придется платить компенсацию в размере не меньше чем одна трехсотая от актуальной ставки рефинансирования. Выплата должна производиться со следующего дня после наступления срока выплаты зарплаты и до момента погашения задолженности перед персоналом. При этом при превышении срока задержки по заработной плате персонал имеет право приостановить выполнение своих должностных обязанностей.
Ошибка №2. Пренебрежение расчетными листами
В каждой организации должна быть официально утверждена форма расчетного листа. Даже при перечислении денежных средств на банковские карты сотрудников (безналичный расчет), работодатель обязан ежемесячно уведомлять в письменном виде посредством листа – расчета о составе выплаченной заработной платы.
Ошибка №3. Удержание переплаты заработной платы
На практике работодателю достаточно проблематично вернуть ошибочно перечисленные денежные средства. Трудовое законодательство запрещает удерживать из зарплаты ошибочные суммы, кроме нескольких случаев:
- Счетная ошибка;
- Доказанная вина сотрудника.
Ошибочно перечисленные деньги работодатель может вернуть:
- В течение месяца со дня выплаты, при согласии работника;
- При увольнении сотрудника, деньги можно взыскать через обращение в суд.
Ответы на распространенные вопросы
Вопрос №1. Какие органы власти имеют право проверять работу бухгалтера по расчету заработной платы?
- Всё, что связано с персоналом и соблюдением трудового законодательства будет проверять Трудовая инспекция;
- При наличии выявленных нарушений по оплате труда, организация может рассчитывать на проверку со стороны Налоговой инспекции;
- В рамках проверки корректности начисления страховых взносов во внебюджетные фонды может организовать проверку Инспекция фондов социального страхования;
- Прокуратура также может организовывать как плановые, так и неплановые проверки для контроля выполнения трудового законодательства.
Вопрос №2. Если компания использует спецрежим, необходимо ли уплачивать авансы по заработной плате?
Выплата заработной платы регламентируется трудовым кодексом и никаким образом не зависит от налоговых режимов, используемых субъектами малого и среднего бизнеса. Специальный режим дает преимущества только по уплате налогов в бюджет государства, но не освобождает от уплаты зарплаты.
Вопрос №3. Нужно ли учитывать аванс по оплате труда в расходах?
Правильность и своевременность начисления заработной платы – это вопрос, который интересует не только бухгалтерию, но и каждого сотрудника. Существуют различные виды выплат, такие как, аванс, отпускные, компенсационные выплаты и каждый из них имеет свои правила и утвержденные нормативы.
Аванс – это привычное, употребляемое в быту наименование выплаты, которая в нормативной документации определяется как зарплата за первую половину месяца.
Что такое аванс по зарплате?
Заработная плата – это сумма денежного вознаграждения, которая выплачивается работникам по результатам месяца, и рассчитывается на основании тарифов за отработанное время, выполненные работы или выпущенную продукцию.
Зарплата начисляется после окончания месяца, подведения итогов и передачи кадровых и производственных документов в бухгалтерию.
Законодательство Российской Федерации обязывает всех работодателей страны выплачивать сотрудникам зарплату не реже, чем два раза в месяц, поэтому повсеместно применяется практика начисления частичной (авансовой) и окончательной выплаты.
Расчет аванса по зарплате производится на основе данных об отработанном времени в течение текущего месяца. Денежные средства выплачиваются в середине месяца или другую дату, определенную на предприятии.
В соответствии с изменениями, внесенными в законом от октября 2016 года, предусмотрены два срока выплаты заработной платы:
- с 1 по 15 число, когда производится выплата за вторую половину отработанного месяца;
- с 15 по 31 число – дни получения зарплаты за первую часть месяца, подразумевающую собой аванс.
Конкретная дата выплаты указывается в одном из основных документов, регламентирующих взаимоотношения работников и работодателя:
- правила внутреннего распорядка;
- договор трудовой или коллективный.
Определение «аванс» в нормативных документах не используется, обе выплаты называются заработной платой.
Размер аванса по зарплате
В тексте Трудового Кодекса нет никаких упоминаний о том, в каких размерах должна выдаваться зарплата за первую часть месяца. Министерство труда в своих письмах указывает, что размер аванса должны определять совместно руководство предприятия и профсоюз, во время составления коллективного договора.
Минтруда указывает, что минимальный размер авансовых платежей должен соответствовать начислениям по тарифной ставке в применении к фактически отработанному времени.
Последний вариант считается наиболее обоснованным и удобным для обеих сторон, так как в нем учитывается, сколько фактически отработал каждый сотрудник, и не возникает переплаты, если работник отсутствовал какую-то часть времени.
Минимальный размер аванса по зарплате
Нормативные документы по труду с одной стороны никак не фиксируют обязательные минимумы авансовых платежей, а с другой стороны, ведут речь не об авансе, а о зарплате за первую часть месяца.
В связи с этим администрация и профсоюзная организация могут самостоятельно определять минимальный уровень начислений, в виде 30 или 40% от месячной зарплаты. На практике большинство предприятий выплачивает суммы в виде половины от месячной заработной платы с учетом оклада (тарифной сетки), ежемесячных надбавок.
При начислении аванса по заработной плате не учитываются премии, выплаты по больничным, стимулирование и другие суммы, выплачиваемые не за отработанное время, а по другим критериям, например, за достигнутые результаты.
При расчете минимальной величины месячные суммы сначала уменьшаются на число удерживаемых налогов, и уже от оставшейся суммы берут 50%.
Необходимые показатели при расчете
При расчете авансовых выплат бухгалтер не имеет окончательных сведений по работе предприятия и каждого сотрудника за первую часть месяца, так как эти данные готовятся только по результатам месяца.
В результате начисление может иметь определенные неточности, которые корректируются при окончательном расчете заработной платы.
Для произведения расчета бухгалтер может воспользоваться следующими документами и данными:
- суммой заработной платы за предыдущие месяцы, если сотрудник давно работает на предприятии;
- тарифной сеткой с надбавками и доплатами;
- штатным расписанием;
- приказами на совмещение или расширение обслуживаемой зоны;
- приказами на отпуск, прием и перемещение сотрудников.
При расчете аванса учитывают общее количество рабочих дней в расчетном периоде, и тех дней, которые фактически отработаны на момент начисления.
В рекомендациях и письмах нормативного характера указывается, что с суммы за первую половину отработанного времени подоходный налог и прочие вычеты не взимаются. Однако, если бухгалтер их не учтет, то сумма окажется больше, чем причитающаяся к выплате в день основной части зарплаты. Также при выплате аванса по зарплате учитываются такие отчисления, имеющиеся у сотрудника, как алименты, выплаты по суду, компенсация нанесенного ущерба и так далее.
Пример расчета по зарплате
В зависимости от системы оплаты труда бухгалтеру при расчете зарплаты приходится учитывать большее или меньшее количество данных. Простейший случай, когда сотрудникам начисляется постоянный оклад без надбавок, коэффициентов, выслуги и так далее.
В качестве примера расчета желательно использовать простейший вариант, чтобы понять общий принцип вычислений.
Существует упрощенный способ расчета зарплаты без учета выходных и праздничных дней и более точный метод с подсчетом рабочих дней.
1) без учета выходных и праздников
Для простоты и скорости расчета выплаты зарплаты бухгалтер может не обращать внимания на количество выходных и праздничных дней в месяце. В этом случае просто вычисляется 50% от оклада.
Например:
У сотрудника оклад 15 000 рублей. Он полностью отработал первую половину месяца.
Для расчета производятся следующие вычисления:
- определяется сумма за половину месяца 15000 / 2 = 7500 рублей;
- вычисляется подоходный налог за первую часть месяца 7500 х 13% = 975 рублей;
- сумма отчислений снимается с начисленного платежа – 7500 – 975 = 6525 рублей;
- обычно для удобства расчетов, сумма перед выдачей округляется, т.е. к выплате за первую половину месяца сотруднику причитается 6500 рублей.
2) с учетом выходных и праздников
Более сложный и точный результат получается, если бухгалтер учитывает наличие выходных и нерабочих дней.
Например:
Возьмем тот же случай с сотрудником, имеющим оклад в размере 15 000 рублей. Для наглядности используем календарь рабочих дней за май 2017 года, богатый на выходные дни. В мае 20 рабочих и 11 выходных дней, которые распределились следующим образом:
- с 1 по 15 число – 8 рабочих дней, 4 выходных и 3 праздничных;
- с 16 по 31 число - 12 рабочих дней и 4 выходных.
Расчет зарплаты за фактически отработанное время выглядит следующим образом:
- вычисляется доля оклада, приходящаяся на один рабочий день 15000 / 20 = 750 руб;
- дневная ставка умножается на количество рабочих дней 750 х 8 = 6000 рублей;
- производится расчет подоходного налога 6000 х 13% = 780 рублей;
- сумма уменьшается на вычеты 6000 – 780 = 5220 рублей;
- производится округление и к выдаче сумма 5200 рублей.
Таким образом, при учете выходных расчет требует более сложных вычислений, но предприятие страхует себя от излишней выплаты зарплаты, в случае, если сотрудник внезапно расторгнет трудовой договор с работодателем.
Официальные разъяснения утверждают, что работодатель может удерживать подоходный налог с работника только один раз в месяц и на следующий день после удержания обязан перевести суммы налога в бюджет. В связи с этим при выдаче аванса удерживать подоходный налог нельзя.
Для приведения в соответствие практической целесообразности и методических рекомендаций, бухгалтер должен помнить, что при начислении аванса сумма подоходного налога используется только как расчетная величина, необходимая для вычислений, т.е. никаких бухгалтерских проводок с ней не производится, общая сумма не подводится и никак в учете не отражается.
Все операции по удержанию и перечислению подоходного налога производятся при начислении зарплаты за вторую половину месяца.
Исключение составляют случаи, когда дата выдачи приходится на последний день месяца. Решением Верховного суда признано, что в этом случае НДФЛ необходимо перечислять с заработной платы за первую половину месяца.
Аванс по зарплате за не полностью отработанное время
На практике нередко встречаются случаи, когда сотрудники работают не весь месяц, а только часть общего фонда рабочего времени.
Причины этого весьма разнообразны, например:
- поступление на работу не с начала месяца;
- увольнение в середине месяца;
- наличие больничного листа;
- отпуск (очередной, учебный, без содержания);
- неполный рабочий день или работа за долю ставки.
Требования Министерства труда обязывают выплачивать аванс по зарплате за фактически отработанное время, поэтому он начисляется, даже, если на первую половину месяца приходится один рабочий день.
Для начисления зарплаты за не полностью отработанное время, необходимо знать количество полных рабочих дней.
Сотрудник с окладом 15 000 рублей отработал 3 дня и ушел на больничный, который на момент расчета, в бухгалтерию не сдан.
Для расчета необходимо знать общее количество рабочих дней в месяца, из которых учитываются только 3 дня.
- 15000 / 20 = 750 рублей – среднедневная сумма зарплаты;
- 750 х 3 = 2250 рублей – зарплата за отработанное время;
- 2250 х 13% = 292,50 – подоходный налог от начисленной зарплаты;
- 2250 – 292,50 = 1957,50 рублей – зарплата за вычетом подоходного налога;
- Итого к выплате 1900 или 2000 рублей в зависимости от округления в меньшую или большую сторону.
В случаях, когда имеется не полностью отработанное рабочее время, бухгалтера проявляют принципиальность в начислении. Несмотря на то, что любую начисленную сумму можно откорректировать по результатам месяца, может оказаться, что болезнь сотрудника затянется или он после больничного не выйдет на работу из-за оформления инвалидности, перехода на более легкую работу, уйдет в отпуск по беременности и родам и так далее. В этом случае бухгалтер не скоро сможет взыскать или урегулировать излишне начисленную сумму зарплаты.
Ответственность работодателей за неправильно выплаченный аванс
В законодательстве Российской Федерации предусмотрены достаточно строгие меры ответственности работодателей за нарушение сроков выплаты заработной платы.
Они в равной мере распространяются на случаи несвоевременной выплаты или неправильного исчисления заработной платы за первую половину месяца, которую все привычно называют авансом.
В коллективном договоре, заключаемом совместно работниками и работодателей, указываются сроки выплаты заработной платы дважды в месяц, с указанием точной даты выплаты, т.е. не допускается такая формулировка сроков, как с 1ого по 5ое или другой временной интервал.
Также в коллективном договоре или в другом документе, регулирующем работу предприятия, указывается сумма выплаты заработной платы за первую часть месяца. Обычно используется процентное выражение аванса по отношению к общей сумме.
Если в ходе проверки или на основании жалоб сотрудников будет установлено, что администрация нарушает сроки выплаты, то должностные лица и само предприятие будут привлечены к административной ответственности.
В 2018 году сумма штрафа при первом выявленном нарушении составляет:
- от 10 до 20 тысяч рублей на должностное лицо или предпринимателя;
- от 30 до 50 тысяч рублей на само предприятие (юридическое лицо).
В случае фиксации повторного нарушения суммы штрафов увеличиваются практически в 1,5 - 2 раза:
- от 20 до 30 тысяч рублей на должностное лицо или предпринимателя;
- от 50 до 100 тысяч рублей на само предприятие (юридическое лицо).
Кроме штрафа должностное лицо может быть дисквалифицировано на период до 3 лет.
При обнаружении других нарушений порядка выплаты заработной платы и аванса, например, неправильное исчисление, штраф начисляется в соответствии с пп. 1 и 2 статьи 5.27 КоАП .
- Для должностных лиц и предпринимателей штраф взимается в пределах от 1 до 5 тысяч рублей, а при повторном нарушении от 10 до 20 тысяч рублей.
- Для юридических лиц – от 30 до 50 тысяч рублей, а повторно от 50 до 70 тысяч рублей.
При подаче исков сотрудниками предприятие могут обязать выплатить компенсацию работникам за каждый день задержки зарплаты, в том числе аванса.
Если сотрудник был в отпуске
Существуют правила начисления аванса в случаях, когда работник находится на работе не полный отчетный период. Наиболее показательная причина отсутствия – это отпуск, независимо от его вида (оплачиваемый или за свой счет).
Если работник находился в отпуске и вышел на работу в середине расчетного периода, то сумма начисленного аванса зависит от даты его выхода на работу.
Так, если отпуск закончился 12 числа, и сотрудник приступил к работе с 13ого, то администрация обязана начислить ему заработную плату за 3 рабочих дня (13, 14 и 15).
Если же отпуск заканчивается 15 числа и сотрудник выходит на работу 16ого числа, то бухгалтерия имеет право не начислять ему аванса, так как фактически отработанное время в первой половине месяца отсутствует. В данном случае сотрудник не может обжаловать решение администрации.
С другой стороны, осторожный бухгалтер обычно придерживается буквы закона, и учитывая требования двукратной выплаты заработной платы, может начислить аванс в минимальной сумме, например, за один рабочий день.
Если сотрудник был в командировке
Иногда неопытный бухгалтер затрудняется с тем, как начислять аванс лицам, находящимся в командировке.
Поскольку в данном случае работник выполняет свои должностные обязанности, находясь на другой территории, то вопросов с начислением аванса возникать не должно.
Если у бухгалтера нет сведений о том, что работник по каким-либо причинам не выходит на работу (например, болеет), то ему все дни засчитываются как рабочие, но заработная плата ему начисляется не по тарифной ставке, а исходя из среднего заработка за предшествующие 12 месяцев с учетом получения премий, больничных и отпусков.
Аванс в таком случае начисляется в полном размере за первую половину расчетного периода с учетом количества рабочих дней, но считается не от оклада, а от среднего заработка.
Нередко возникают случаи, что в данном случае сотрудник теряет оплату. Администрация может издать приказ о компенсации потерь и при начислении окончательной зарплаты сотруднику будет произведен перерасчет.
Сотрудник отсутствовал в командировке 5 дней с 6 по 10 марта 2018 года, остальные дни он провел на своем рабочем месте. В первой половине месяца – 10 рабочих дней. Для расчета аванса зарплата за 5 дней рассчитывается исходя из средней заработной платы за период с 6 марта 2016 года по 5 марта 2018 года. За другие 5 рабочих дней начисляется оклад с существующими надбавками.
Если был больничный
Если сотрудник часть месяца отсутствует на работе в связи с болезнью, то аванс ему начисляется только за отработанные дни, а за дни, оформленные в больничном листе, будет рассчитано социальное пособие по временной нетрудоспособности.
Поскольку при начислении заработной платы учитываются только отработанные дни, то аванс начисляется за те дни в первой половине месяца, которые сотрудник провел на рабочем месте.
Например: Оформлен больничный лист с 1 по 8 сентября 2018 года. 11 сентября сотрудник вышел на работу, так как 9 и 10 сентября припадают на выходные.
При начислении авансовых выплат бухгалтерия учтет только рабочие дни с 11 по 15 сентября, т.е. 5 рабочих дней. Оплата пособия за 6 рабочих дней будет включена в окончательный расчет за месяц.
Расчет будет выглядеть следующим образом:
- оклад 15 000 рублей делится на количество рабочих дней в месяце, и получается среднедневная сумма заработной платы.
15000/21 = 714,29 рублей в день.
- Полученный результат умножается на отработанные дни.
714,29 х 5 = 3571,45 рублей.
- Производится расчет суммы, приходящейся на НДФЛ
3571,45 х 13%=464,29 рублей
- Вычисляется сумма к выплате
3571,45-464,29=3107,16 рублей.
Итого: С учетом округлений сотруднику будет выплачен аванс в сумме 3100 рублей.
Нюансы
Основной нюанс, который необходимо учитывать при начислении аванса, состоит в том, что в нормативных документах аванс обозначается как заработная плата за первую половину месяца, т.е. при его расчете необходимо руководствоваться теми же правилами, что и при начислении зарплаты.
Общие черты:
- наличие строго установленных сроков выплаты;
- одинаковые меры ответственности за их нарушение;
- при начислении учитываются установленные тарифы и доплаты.
Отличия аванса от основной зарплаты состоят в следующем:
- при начислении аванса не берутся в расчет суммы премирования, поощрения, стимулирования, социальных пособий;
- не производится удержание и перечисление НДФЛ и других видов удержаний из заработной платы;
- не включаются суммы оплаты по больничному листу, суточных и так далее.
Таким образом, к расчету аванса необходимо подходить также ответственно, как при начислении заработной платы.
Какого размера должен быть аванс?
Многие по-прежнему уверены, что 40%. Разберемся, правы ли они. Конкретные размеры аванса (или заработной платы) за первую половину месяца Трудовой кодекс не регулирует. По вопросу определения размера аванса Роструд в письме от 8 сентября 2006 г. № 1557-6 разъяснил следующее.
Согласно Постановлению Совета Министров СССР от 23.05.57 № 566 «О порядке выплаты заработной платы рабочим за первую половину месяца», действующему в части, не противоречащей Трудовому кодексу, размер аванса в счет заработной платы рабочих за первую половину месяца определяется соглашением администрации предприятия (организации) с профсоюзной организацией при заключении коллективного договора, однако минимальный размер указанного аванса должен быть не ниже тарифной ставки рабочего за отработанное время .
Таким образом, что касается конкретных сроков выплаты заработной платы, в том числе аванса (конкретные числа календарного месяца), а также размеров аванса, они определяются правилами внутреннего трудового распорядка, коллективным договором, трудовым договором.
Таким образом, кроме формального выполнения требований статьи 136 Трудового кодекса о выплате заработной платы не реже 2 раз в месяц работодателем, при определении размера аванса следует учитывать фактически отработанное работником время (фактически выполненную работу).
Т.е., в день выплаты аванса (или зарплаты за первую половину месяца) бухгалтерия уже должна посчитать каждому работнику размер оплаты за фактически отработанное время. Если с «окладниками» реализовать такое требование возможно - в этом случае за полмесяца можно установить ползарплаты, т.е. 50% оклада, то со сдельщиками уже сложнее. Здесь просто назначить пол-оклада нельзя, а нужно садиться, смотреть, сколько каждый сдельщик чего сделал, и рассчитывать каждому сдельщику зарплату. Для организаций, у которых сдельщиков много, это задача не из быстрых и легких. Особенно она усложняется в случае, если сдельщик выполняет наряд на месяц.
Какой термин правильнее использовать (при оформлении приказов и бухгалтерских документов) при выплате зарплаты за первую половину отработанного месяца: «аванс» или «заработная плата»?
На наш взгляд, правильнее говорить и писать в документах - «заработная плата». Согласно ст. 136 Трудового кодекса РФ заработная плата выплачивается не реже чем каждые полмесяца в день, установленный правилами внутреннего трудового распорядка организации, коллективным договором, трудовым договором.
Заметьте, что в кодексе речь идет о зарплате за полмесяца, а не об авансе. Это если буквально понимать закон. В этой связи впору и в трудовых договорах, и в остальных документах зарплату устанавливать не за месяц, а максимум за полмесяца.
В какие сроки должен выплачиваться аванс?
Как было отмечено выше, согласно ст. 136 ТК РФ заработная плата выплачивается не реже чем каждые полмесяца в день, установленный правилами внутреннего трудового распорядка организации, коллективным договором, трудовым договором.
Следуя букве закона, если Вы установите даты выплаты аванса (зарплаты за первую половину месяца и зарплаты за вторую половину месяца, например, 15 и 30 числа, или 5 и 20 числа) - это законно. А если, например, 3 и 13 числа, то незаконно, т.к. интервал между этими датами менее полмесяца.
За какой период должен выплачиваться аванс: прошедший или текущий?
Согласно Правилам внутреннего трудового распорядка заработная плата на нашем предприятии выплачивается 10 и 25 числа месяца, следующего за отчетным. Т.е. 10-го октября мы получаем аванс за период работы с 1 по 15 сентября, а 25 октября мы получаем зарплату за период работы с 16 по 30 сентября, включая премии. Законно ли это?»
Опять же кодекс по этому поводу четкого ответа не содержит. Приведем позицию официальных лиц. Напомним, что в вышеприведенном письме Роструда говорилось о том, что размер заработной платы за первую половину месяца (аванс) определяется коллективными договорами…и не может быть ниже тарифной ставки (оклада) за отработанное время (Постановление Совмина СССР от 23.05.1957 N 566).
Следовательно, выплата заработной платы, хотя и два раза в месяц, но с опозданием более чем на месяц или полмесяца, также противоречит трудовому законодательству.
Такое же мнение было озвучено и ранее - начальником отдела трудовых отношений и оплаты труда Минздравсоцразвития России Н.З. Ковязиной ("Налоговый вестник", N 8, 2004г.) по аналогичному вопросу:
«Статьей 136 Трудового кодекса Российской Федерации (ТК РФ) предусмотрена выплата заработной платы не реже чем каждые полмесяца, в день, установленный правилами внутреннего трудового распорядка организации, коллективным договором, трудовым договором.
Размер заработной платы за первую половину месяца (аванс) определяется коллективными договорами, соглашениями и не может быть ниже тарифной ставки (оклада) за отработанное время (см. Постановление Совмина СССР от 23.05.1957 N 566).
По нашему мнению, в приведенной в вопросе ситуации установленные сроки выплаты заработной платы 15-го и 30-го числа месяца, следующего за отчетным, противоречат ст.136 ТК РФ.
З.Ковязина»
Только практически реализовать такой подход сложно. Получается, что, например, если у нас зарплата платится 16 и 1-го, то за работу в октябре мы должны:
16-го числа дать работникам зарплату за первую половину октября, а
Для упрощения задачи можно посоветовать установить разные даты (с интервалом полмесяца) для разных категорий работников, например, для работников отдела сбыта - 1 и 16-го, для отдела снабжения - 10 и 25-го, и т.д.
Что должна делать бухгалтерия, если работник не пришел за получением аванса, чтобы оградить работодателя от ответственности за задержку зарплаты, за нарушение требования за кона о выплате зарплаты каждые полмесяца?
Желательно, чтобы в отношении тех работников, которые за зарплатой (авансом) не явились, бухгалтерией был составлен акт о неявке работников за зарплатой, на дату выплаты. Это поможет снять ответственность с работодателя за невыплату зарплаты во второй или первый раз за месяц.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации