
Отказ от страховки по кредиту: пошаговая инструкция. Как отказаться от страховки после получения кредита? Условия страхования при получении кредита в Сбербанке: все, что нужно знать заемщику
13/01/2016
Andrea Jach
Практически всегда при оформлении кредита вам предлагают сразу же оформить договор страхования. Таким образом, банки хотят обезопасить себя от возможных рисков невозврата кредита. Многие из них даже могут отказать в заеме, если вы не возьмете . Так как услугу страхования оплачивает заемщик, то для банка такая процедура, без сомнения, выгодна. Но выгодно ли страхование для заемщика? проанализировала все плюсы и минусы страхования потребительского кредита.
Что такое страхование?
Страхование кредита – это договор, который заключается между заемщиком и банком-кредитором и охватывает все виды рисков, связанных с кредитными отношениями. Кредитное страхование предусматривает, возмещение банку, выданных заемщику, денег в случае наступления страхового случая и невыполнения обязательств по выплате долга.
Целью такого страхования является снижение или полное устранения рисков невозврата кредита в случае неплатежеспособности должника.
Договор страхования кредита - почти всегда является комплексным. Это значит, что обычно он включает практически все виды страхования. Стоит иметь в виду, что за услугу страхования всегда платит заемщик и сумма страховки может увеличить сумму кредита до 10%. Так как десятая часть кредита, достаточно большая сумма, обычно страховую премию включают в ежемесячную оплату кредита. Страховка покрывает до 90% долга кредитору.
В случае потребительского кредита вы можете заключить договор о страховании однократно либо продлевать его ежегодно. Но тут нужно, иметь в виду, что в случае отказа от страховки банк может повысить процентную ставку за пользование кредитом. Таким образом, кредитор старается минимизировать возможные потери.
Виды страхования кредита
Существует четыре основных вида страхования для банковского заемщика:
- Страхование жизни заемщика. Этот вид страхования является обширной программой и подразумевает целый ряд рисков, в том числе и смерть заемщика.
- Страхование утраты трудоспособности. Страховой случай наступает, когда заемщик по состоянию здоровья больше не может работать и соответственно выплачивать кредит.
- Страхование от недобровольной потери работы. Ключевое слово здесь «недобровольной». Страховой случай – это сокращение, расторжение трудового договора, ликвидация компании. В случае если вас вынудили самостоятельно написать заявления об уходе, можно даже не рассчитывать на то, что страховая компания выплатит ваш кредит.
Конечно, любой вид страхования выгоден прежде всего банку-кредитору. Банк минимизирует все возможные и при этом не платит страховой компании. Для заемщика страховка, означает дополнительные траты, поэтому тут очень важно оценить все преимущества и недостатки.
Главный плюс оформления кредитного страхования – это ваше спокойствие. Страхование дает вам возможность не переживать по поводу исполнения своих финансовых обязательств в случае непредвиденных обстоятельств и Конечно, не хочется думать, что с нами может что-либо случиться. Потеря работы или трудоспособности могут поставить вас в действительно сложную ситуацию.
К сожалению, в оформлении страховых полисов существуют также и минусы.
Во-первых, это дополнительные расходы. С учетом того, что обычно потребительский кредит берется, потому что не хватает денег, это достаточно неприятный факт. К тому же вероятность наступления страхового случая достаточно низка.
Во-вторых, не всегда даже при наступлении страхового случая, страховые компании возвращают долг заемщика банку. Существует множество ограничительных факторов, при которых страховщик может отказать в возмещении ущерба.
Оформлять или не оформлять страховку зависит от, того что вам дороже деньги или ваше спокойствие. Если вы все-таки решили оформить страховку, то внимательно читайте договор , а также заранее обговорите все нюансы страхового случая и четко определите, какие документы вам нужно будет предоставить.
Предоставляя кредиты населению, банки всячески стремятся минимизировать риск денежных потерь. Особенно их волнуют , которые предоставляются без обеспечения. По статистике каждый пятый из них не обслуживается заемщиком в срок, а каждый десятый попадает в разряд безвозвратных потерь. Одним из способов, призванных обезопасить финансистов от убытков является страхование потребительского кредита.
Страхование потребительского кредита: добровольное или обязательное?
Начнем с главного: по закону заставить вас оформлять страховку при получении кредита не может никто. Дело это сугубо добровольное и зависит только от вашего решения. На практике заемщик видит совсем другую картину: его настоятельно подталкивают к заключению страхового договора, угрожая отказом в кредитовании.
Если вы поддадитесь напору сотрудника банка, он получит за это премию, поэтому его настойчивость вполне объяснима. Некоторые менеджеры вводят в заблуждение клиента, делая заявление по поводу отказа в средств без страховки. В таких случаях вы можете смело обращаться к заведующему отделением банка с жалобой: ведь не зря в кредитном договоре предусмотрена графа «отказаться от страхования ».
Но рычаг давления на клиента у банкиров есть: при отказе от страхования вам почти наверняка увеличат процентную ставку. Отказать в выдаче необходимой вам суммы тоже могут, но такое решение не так уж и выгодно банку, так что к этому финансисты прибегают нечасто.
Кстати, если вам навязывают страховку, это не значит, что вы от выбранного банка должны отказаться и отправляться на поиски другого. Иногда достаточно пойти в другое отделение Сбербанка или любого другого учреждения – и ваше желание отказаться от страховки там воспримут полнее спокойно. Отсюда вывод: страхование кредита действительно не является обязательной процедурой, но многое зависит от банковского персонала.
Виды страхования
При оформлении потребительского займа клиенту предлагаются следующие виды страхования:
- обязательств – на случай потери возможности гасить кредит в установленные сроки;
- страхование от потери трудоспособности – временной (больничный, несчастный случай) или по инвалидности;
- страхование от потери работы не по вине заемщика (ликвидация предприятия, сокращение и т.д.);
- страхование жизни.
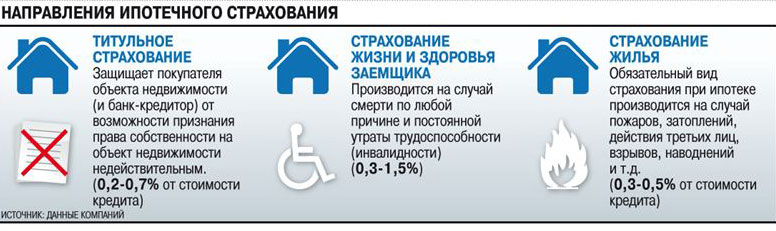
Если вы берете кредит под залог недвижимости, его придется застраховать в обязательном порядке. Это понятно: под залог берутся крупные суммы, а недвижимость может сильно подешеветь в результате какого-нибудь катаклизма, а то и полностью разрушиться.
Кому выгодна страховка
В случае страхования потребительского кредита сумма, подлежащая возврату, увеличивается на 0,5-3%. Сумма вроде бы небольшая, а выгоды менеджеры сулят сказочные. Тем не менее, давайте посмотрим, всем ли участникам выгодна страховка?
Банк и страховая компания
Если заемщик обслуживает кредит без нарушений сроков, то банку от страховки достается лишь небольшая сумма. Из 16000 страховой суммы, например, у него останется лишь порядка 7000 рублей. Все остальные деньги уйдут страховой компании. То есть выгода в этом случае невелика.
Другое дело, когда клиент потерял способность возвращать кредит. Убыток банковского учреждения покроет страховое агентство.
Второй участник сделки, тоже останется в выигрыше, если страховой случай не наступит. То есть, если клиент платит исправно, и банк и страховщик получат свою прибыль.
Заемщик
На первый взгляд в страховании жизни и здоровья ничего плохого нет – любой из нас может попасть в жизненную передрягу когда угодно, и соломка, подстеленная в виде страхового полиса, будет очень кстати. Проблема, однако, в том, что банковская страховка выдается довольно часто в сильно урезанном виде, так что шанс признания вашей беды страховым случаем весьма ограничен. В трио «банк-страховщик-клиент» самым незащищенным оказывается третий.
Убедиться в этом легко: достаточно сравнить страховой договор банка с аналогичным документом отдельной страховой компании. В последнем список страховых случаев обширнее, сроки тверже и выплаты крупнее.
Так что, прислушайтесь к одному мудрому совету: если хотите воспользоваться высококачественными услугами по страхованию и кредитованию – обращайтесь в разные организации.
И запомните: ни один банк, в конечном итоге, не откажется выдать вам потребительский кредит без страхования. Просто будьте потверже при общении с банковскими операторами – они пытаются нарушить закон, а не вы.
Видео: советы эксперта, как правильно оформляется страховка по кредиту
Популярность потребительского страхования стала одной из причин достаточно большого количества просрочек, связанных с ухудшением финансового положения значительной части заемщиков, вызванного наступившим в 2014 году экономическим кризисом. Результатом сложившейся ситуации стало стремление банков снизить собственные риски при выдаче потребительских ссуд. Для этого они стараются навязать клиентам при оформлении данного вида кредитов в качестве дополнительной услуги страхование потребительского займа.
О страховании
Наиболее распространены следующие виды страховых услуг, сопутствующих получению потребительского кредита:
- Страхование жизни. Самая популярная для банков услуга, считающаяся и одной из самых бесполезных для клиента. Это объясняется тем, что страховым случаем признается обычно смерть заемщика или получение им инвалидности 1-й или 2-й группы. Подобная страховка является обязательной в Сбербанке при получении потребительского займа на сумму от 100 тыс. рублей;
- Страхование от потери работы (финансовая страховка). Более полезный страховой продукт, также имеющий, однако, существенные ограничения. Они связаны с тем, что премия выплачивается только официально сокращенным заемщикам, которые после увольнения встают на учет в Центр занятости. Увольнение «по соглашению сторон» или «по собственному желанию» не дает право на получение страховой премии;
- Страхование на случай утраты трудоспособности. Данный вид полиса по своему смыслу близок к тому, что оформляется при страховании жизни. Однако, это один из немногих видов страховки, способный реально защитить заемщика;
- Страхование товара. Сегодня применяется редко, так как данную услугу, по сути, заменили более привлекательные для клиента гарантийное и послегарантийное обслуживание.
Помимо перечисленных выше страховок, существует еще немало разнообразных полисов, оформление которых банк может указать в качестве обязательного условия для получения потребительского займа.
Зачем страхуют потребительские кредиты?
Главной целью страхования потребительских кредитов выступает снижение рисков для выдающих их банков. Важно понимать, что в большинстве случаев полис оформляется в страховой компании, которая является зависимой или дочерней структурой данной кредитной организации. По сути, заемщик попросту отдает финансовому холдингу дополнительно 1-3%. Несмотря на относительно небольшую величину страховки, реальная процентная ставка по займу увеличивается достаточно заметно.
При этом следует учитывать, что зачастую клиент получает не полноценные страховые услуги, которые были бы выгодны ему, а усеченные и малополезные. Продолжая пример со страхованием жизни и здоровья, которое навязывает своим клиентам программой потребительского кредитования Сбербанк, к страховым случаям не относятся ушибы, переломы и другие даже очень существенные повреждения здоровья заемщика, которые при оформлении полноценной страховки стали бы обязательным основанием для выплаты страховой премии.
О чем говорит договор страхования потребительского кредита?
По большому счету, оформление договора страхования говорит лишь о том, что заемщик дополнительно оплачивает несколько процентов от суммы получаемого потребительского кредита, только выплата происходит не банку, а зависимой от него страховой компании. При этом ценность оформляемого полиса весьма условна и серьезно уступает полноценному страхованию.
От чего кредиты застрахованы?
Главной целью оформления страхового полиса в качестве дополнительной к выдаче займа услуги выступает снижение рисков банка. Не удивительно, что в результате происходит, прежде всего, защита интересов кредитной организации в случае, когда клиент по тем или иным причинам не сможет выплачивать и обслуживать долг. При этом крайне важной особенностью подобного страхования является тот факт, что, несмотря на декларативные утверждения со стороны банков, заемщик не получает полноценной страховки, хотя и вынужден оплачивать практически всегда по рыночным расценкам.
Конечно же, существуют различные процедуры возврата уплаченной на страхование суммы, например, при досрочном погашении кредита или при отказе от навязываемой услуги. Однако, воспользоваться ими удается далеко не всегда, а кроме того, это требует серьезных затрат времени и сил, а также наличия определенного уровня юридической грамотности. Все перечисленные факторы активно используются работниками банков, которые в дополнение к ним каждый раз указывают на небольшой размер страховой выплаты и пользу для заемщика, предоставляемую наличием полиса.
Виды страхования потребительских кредитов
В настоящий момент наиболее часто при получении потребительского займа оформляется полис страхования жизни и здоровья заемщика. Именно получение такого полиса является обязательным требованием Сбербанка при попытке взять ссуду на сумму, превышающую 100 тыс. рублей. Намного реже используется страхование от потери работы и на случай утраты трудоспособности. Важно отметить, что некоторой пользой для заемщика перечисленные виды страхования все-таки обладают, хотя назвать подобную страховку полноценной достаточно сложно.
Страхование добровольно или обязательно?
Действующим сегодня в России законодательством предусмотрен только один вид обязательной страховки, напрямую связанный с получением займа. Речь в данном случае идет о страховании жизни и здоровья клиента, а также залога при оформлении ипотечного или автокредита. Очевидно, что при получении потребительской ссуды наличие страхового полиса не обязательно.
Однако, это вовсе не означает, что требования банка не являются законными, так как кредитная организация сама вправе устанавливать порядок выдачи потребительских займов. При этом важно понимать, что финансовое учреждение не имеет права включать пункт об обязательном страховании без ведома заемщика. В подобной ситуации клиент получает отличную возможность отменить навязанную ему страховку, просто обратившись с соответствующим заявлением в страховую компанию.
В качестве причины для того, чтобы отказаться от услуги, необходимо указать тот факт, что она была включена в соглашение с кредитной организацией без ведома клиента. В большинстве случаев и банк, и страховщик идут навстречу заемщику, чтобы избежать огласки. В результате клиент получает уплаченные по страховке средства, которые поступают на его счет, как правило, в течение месяца.
Страхование заемщиков потребительского кредита
Страхование клиента при оформлении им потребительского кредита не является обязательным. Однако, сегодня наличие полиса нередко выступает в качестве одного из обязательных условий одобрения сделки со стороны банка. В результате заемщику не остается иного выхода, кроме оформления страховки, которая, по сути, является для него бесполезной. Важно отметить, что подобная практика принята даже в самых крупных и солидных отечественных банках, включая несомненного лидера финансового рынка страны, Сбербанк. При этом размер страховой выплаты необходимо учитывать при расчете эффективной процентной ставки по кредиту, что поможет найти наиболее выгодные с финансовой точки зрения условия потребительского займа.
Обновлено 19.03.2018.
В начале июня во всех СМИ мелькнула новость, что у россиян теперь появилась возможность отказаться от страховки по кредиту. Достаточно в течение 5 дней с момента заключения договора обратиться в страховую компанию с требованием об отказе от страховки, чтобы вернуть свои деньги в полном объёме.
В данной статье мы рассмотрим новое Указание банка России, предусматривающее отказ от страховки, и попробуем ответить на вопрос, поменяется ли что-то кардинально во взаимоотношении клиентов и банков при оформлении кредита.
Отказ от страховки по кредиту
Последствия вступления в силу Указания Банка России о праве отказа от страховки в течение пяти дней
Различных нюансов очень много, всегда нужно смотреть конкретный кредитный договор. Однако, думаю, наивно будет полагать, что банки и страховые компании позволят отказываться от «добровольной» страховки без повышения процентной ставки по кредиту или установления каких-либо дополнительных комиссий.
Вариант отстоять свои права в суде, конечно, есть. Только, как всегда, это лишняя трата времени, сил и денег. К тому же решение по любому делу всегда зависит от конкретного судьи и квалификации адвоката.
Всегда стоит задуматься: а действительно ли так нужен кредит, может без него можно обойтись?
Если обойтись нельзя, то внимательно читайте договор предоставления кредита и условия страхования, чтобы потом не было неприятных сюрпризов. Все дополнительные траты должны быть чётко прописаны в договоре. Если вы чего-то не понимаете, то ни в коем случае не подписывайте договор.
UPD: 31.07.2016
Появились первые отзывы клиентов, у которых получилось вернуть деньги за навязанную страховку по новому закону. Вот подробное описание последовательности действий клиента «ВТБ Страхование», у которого получилось вернуть деньги за навязанный полис страхования жизни:
Вот другой отзыв клиента, у которого также получилось вернуть навязанную страховку, правда, не очень быстро:
Как и ожидалось, банки и страховые компании нашли лазейку, препятствующую возврату страховки в период охлаждения. Клиентам предлагается подключиться к системе коллективного страхования. В таких договорах банк покупает страховую защиту на весь портфель своих заёмщиков.
Каждый заемщик не заключает отдельный договор со страховщиком, а платит банку за подключение к программе страхования. Т.е. страхователем является банк (юридическое лицо). А новое положение Банка России о возможности отказаться от страховки в течение пяти дней регулирует отношение страховщика и физического лица:
Генеральный директор компании «Сбербанк страхование жизни» Максим Чернин говорит, что компания позволяет отказаться от страховки в течение 14 дней как при индивидуальном, так и при коллективном страховании, несмотря на отсутствие такой обязанности у компании по действующему законодательству:
UPD: 14.08.2016
Еще один пример отказа от навязанного страхования жизни при получении автокредита. Заявление на отказ от страховки было написано клиентом в центральном офисе «ВТБ Страхование». Возврата страховки пришлось ждать месяц:
Если вы отправляете пакет документов на отказ от страховки Почтой России, обязательно делайте это заказным письмом с описью вложения и уведомлением.
Появился отзыв клиента о том, что компания «Альфа Страхование» просто потеряла письмо:
UPD: 19.03.2018
Судебная практика по отказам от договора коллективного страхования и возврате денег в период охлаждения постепенно меняется. Смотрим на определение Верховного Суда РФ от 31.10.2017 N 49-КГ17-24
.
Региональная общественная организация защиты прав потребителей «Форт-Юст» Республики Башкортостан обратилась в суд в защиту интересов Исламовой Г.В. с иском к ПАО «Банк ВТБ» о признании недействительным пункта 5 заявления об участии в программе коллективного страхования, устанавливающего, что при досрочном отказе застрахованного лица от договора коллективного страхования возврат страховой премии не производится.
Суды первой и апелляционной инстанции отказали в удовлетворении иска. По их мнению, оспариваемое условие не противоречит закону, т.к. правила о «периоде охлаждения» распространяются только на физических лиц – страхователей, самостоятельно заключивших договор страхования со страховщиком. В рассматриваемом же случае страхователем являлся банк, а заемщик выступал в качестве застрахованного лица. К тому же клиент добровольно подключился к программе коллективного страхования.
«Форт-Юст» подала кассационную жалобу с просьбой отменить решение судов первой и апелляционной инстанции:
Верховный суд РФ разъяснил, что вследствие присоединения к Программе страхования с внесением заемщиком соответствующей платы застрахованным является имущественный интерес заемщика, следовательно, страхователем по данному договору является сам заемщик. А значит, на коллективную страховку тоже должен распространяться период охлаждения и у заёмщика должно быть право отказаться от неё и вернуть деньги:
Таким образом, условие договора, не допускающее предусмотренный Указанием ЦБ РФ возврат платы за участие в Программе страхования в случае отказа заемщика от участия в такой программе, является ничтожным
В итоге дело отправлено на новое рассмотрение в суд апелляционной инстанции, в котором должны быть учтены выводы Верховного Суда.
Надеюсь, моя статья была вам полезна, о всех уточнениях и дополнениях пишите в комментариях.
В связи с блокировкой Телеграма создано зеркало канала в ТамТам (мессенджер от Mail.ru Group со сходным функционалом): tt.me/hranidengi .
Подписаться в Телеграм Подписаться в ТамТамПодписывайтесь, чтобы быть в курсе всех изменений:)
comments powered by HyperCommentsОбращение в банк за денежными средствами в банк может стать самой настоящей проблемой, если не иметь представления о самых простых процедурах. Очень часто банки предлагают клиентам участвовать в самых разных кредитных программах, и во время оформления ссуды сотрудник настойчиво советует оформить , поясняя, что вероятность одобрения заявки в таком случае значительно повысится.
В своей статье мы расскажем о том, как рассчитать страховку по кредиту и насколько обязательным является такой платеж при оформлении ссуды в банке. Кроме того, мы затронем вопрос, касающийся получения страхового полиса.
Кредитование – это стандартная процедура, которая заключается в предоставлении денежных средств заемщику, но при условии, что он соответствует требованиям действующей программы. В свою очередь, заемщик гарантирует своевременный возврат денежных средств вместе с процентами, которые были начислены за пользование займа.
Чтобы банк мог выдать кредит клиенту, необходимо, чтобы он имел определенные гарантии возврата средств при любых обстоятельствах. Страхование является такой гарантией, и поэтому многие финансово-кредитные учреждения рекомендуют потенциальным заемщикам обратиться к страхователям. В свою очередь, многие заемщики считают данное требование бессмысленной тратой времени и средств.
По факту, страховой полис является доказательством платежеспособности заемщика и защищает банки от недобросовестных заемщиков. К сожалению, по статистике каждый третий заемщик в России имеет долги по кредитам и не может стать гарантом своевременного возврата денежных средств.
Важным моментом является то, что оформление страхового полиса обязательным условием для получения кредита в банке не является. Иными словами, ни один банк не может отказать обратившемуся клиенту, если страховки не будет. Обязательно страховка требуется лишь тогда, когда речь идет об ипотеке. На всем протяжении возврата взятого кредита полученный полис будет находиться у заемщика.
Какие виды страхования кредитов существуют?
Законодательно предусмотрено сразу несколько вариантов страхования по нескольким программам. Какой способ выбрать, решает сам клиент, поскольку при оформлении потребительского кредита никакого кредитования не предусмотрено. Варианты страхования могут быть следующими:
- Страхование жизни и здоровья. Здесь важно отметить, что у одних страховщиков все оформляется в одном полисе, а у других — в двух разных. К такой страховке часто прибегают пожилые люди, у которых риск возникновения проблем со здоровьем намного выше, чем у молодых людей.
- Риски при потере работы. Ситуация такого рода может возникнуть практически у любого человека. К примеру, заемщик имеет еще кредиты в других банках, и оплачивать ежемесячные взносы получается без просрочек до того момента, пока человек трудоустроен. В случае потери работы неминуемо возникают проблемы, и помочь урегулировать ситуации сможет только наличие страховки.
Каждый из предложенных вариантов страхования имеет свои особенности и порядок расчета итоговой суммы. Рассмотрим, как выполняется расчет страховки по кредиту и какие нюансы следует учитывать.
Как определить стоимость страховки по потребительскому кредиту?
Каждое финансово-кредитное учреждение самостоятельно определяет порядок оформления и расчета страховой суммы. В каждом банке размер страховки может быть разным с учетом действующего процента. Например, в Сбербанке ставка составляет 2-3%, а вот в ВТБ24 — 1%. Самым низким показателем может «похвастаться» Райффайзенбанк – всего 0,19%. На самом деле, показатель определяет не банк, а страховая компания, с которым сотрудничает кредитное учреждение.
Если выполнить практический расчет, то получится следующая картина: взяв в Сбербанке кредит в 100 тыс. рублей, необходимо будет уплатить сумму в 3 тыс. рублей. Если эту же сумму взять в ВТБ24, страховка будет меньше — всего 1 тыс. рублей. В итоге можно сделать вывод о том, что для расчета страховой суммы используется стандартная формула:
Страховая сумма = размер запрашиваемой суммы займа * единый страховой тариф, установленный в банке.
Дополнительно стоит отметить, что страховка по потребительскому кредиту отдельным платежом не является. Она входит в ежемесячный взнос по страхованию и также оплачивается частями. Исключением является . Если происходит повышение тарифной ставки, то банк обязан уведомить об этом гражданина. Сам страховой полис оформляется на один год, и через отведенное время необходимо будет продлить действие документа.
Заключение
Оформление страховки по потребительскому кредиту не является обязательным мероприятием, поскольку страховой полис представляет собой документ, подтверждающий платежеспособность гражданина и выступающий дополнительным гарантом для банка. Финансово-кредитное учреждение сможет точно получить полную сумму долга, даже если у заемщика возникнут проблемы со здоровьем или человек лишится работы. Для выполнения проверки банка можно самостоятельно рассчитать страховую сумму по предложенной формуле.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации