
Отчисления ффомс. Страховые взносы на омс
Обязательное социальное, пенсионное и медицинское страхование - элементы государственной программы, направленной на поддержку населения. Она включает в себя комплекс организационных, правовых и экономических мер. Рассмотрим далее, что собой представляет федеральное обязательное медицинское страхование.
Терминология
Обязательное медицинское страхование - это система юридических и организационно-экономических мероприятий, направленных на обеспечение гарантий бесплатного оказания помощи гражданам при наступлении соответствующих обстоятельств. Финансирование осуществляется за счет средств ФОМС в рамках территориальной либо базовой госпрограммы. Основной нормативный акт, регламентирующий обязательное медицинское страхование, - ФЗ № 326. В нем определены ключевые понятия. В частности, нормативный акт определяет субъекта и объекта ОМС, риск и обеспечение, содержание территориальной и базовой программы, в соответствии с которыми проводится обязательное медицинское страхование. ФЗ № 326 формулирует также обязанности и права лиц, заключающих договор, их ответственность.
Актуальность проблемы
До 2011 г. существовала определенная модель ОМС. Однако, как показала практика, она являлась весьма неэффективной. Основной причиной этого было отсутствие надлежащих условий, в рамках которых центром системы выступали бы пациент и его нужды. До 2011 г. возможность выбрать организацию, которая осуществляет обязательное медицинское страхование в Москве или ином другом городе, была и у гражданина, и у его работодателя или исполнительного органа. На практике такое положение обусловило фактическое отстранение населения от участия в определении компании ОМС. Кроме этого, отношения внутри системы строились по специфическому принципу. В частности, поликлиники и больницы получали средства от таких организаций не в качестве компенсации расходов на проведенное лечение, а на предоставление помощи пациентам. По сути, таким образом медучреждениям выделялся определенный бюджет. не оказывал стимулирующего воздействия на больницы и поликлиники. Соответственно, последние не были заинтересованы в повышении качества услуг.
Современная ситуация
В настоящее время обязательное медицинское страхование - это программа, рассчитанная на финансирование оказываемых услуг, а не медучреждения как такового. Указанный выше нормативный акт способствует существенному расширению возможностей граждан. Так, человек может выбрать и страховую компанию, и медучреждение, и доктора. При этом лечебное заведение, которое включено в реестр и заключило договор на оказание соответствующих услуг по программе, не имеет права отказать гражданину в помощи.

Ключевые направления
Одним из основных аспектов в рассматриваемой сфере выступает порядок, в соответствии с которым финансируется обязательное медицинское страхование. Закон № 326 регулирует следующие направления:
- Правила формирования средств.
- Величина страхового взноса для неработающих граждан.
- Сроки, порядок, период выплаты сумм.
- Ответственность за нарушения при отчислении взносов.
- Правила установления тарифов на компенсацию медпомощи при ОМС.
На протяжении 2011-2012 г. на обязательное медицинское страхование были увеличены на 2%. Это позволило направить в сферу здравоохранения дополнительно около 460 млрд р.
Тарифы
Зачисление страховых взносов на ОМС в бюджет ФФОМС КБК - процедура, которую должны пройти все работодатели. Их величина зависит от режима налогообложения и вида деятельности предприятия. Кроме этого, тариф рассчитывается с учетом категории плательщика. Организация может начислять взносы по общему правилу или использовать пониженные ставки. Также имеет значение категория сотрудника, в чью пользу осуществляются выплаты.
В 2016 г. тариф для ИП с работниками и организаций в ФОМС - 5.1%. Льготами пользуются: инвалиды любой группы (2,9%), организации общественного типа (2,9%), заведения, которые обеспечивают безвозмездную помощь (2,9%), организации, уставной капитал которых - вклады (2,4%).
Основополагающие принципы
Регламентирующий обязательное медицинское страхование Закон №326 закрепляет следующие положения:
- Всеобщий характер ОМС.
- Обеспечение госгарантии защиты лиц от рисков.
- Автономность финансирования системы ОМС.
Принципы, по которым осуществляется обязательное медицинское страхование, - это:
Специфика проведенных реформ
Изменение системы ОМС выступает в качестве составного элемента масштабных преобразований сферы здравоохранения в РФ. Эксперты полагают, что принятые нормативные акты будут способствовать эффективному развитию всей системы. При этом в центре внимания ответственных лиц должно быть исключительно здоровье гражданина. Именно ему решать, к какому специалисту, в какое учреждение обращаться. Выбор человека не должен ограничиваться поликлиниками и больницами региона проживания или регистрации.
Субъекты
1. Застрахованных лиц:
- работающих по гражданско-правовому и трудовому договорам, предметом в которых выступает выполнение работы или оказание услуги, а также по лицензионному и авторскому соглашению;
- (ИП, частнопрактикующие лица).
2. Страхователей:
- лиц, осуществляющих выплаты и прочие вознаграждения гражданам (организации, ИП);
- индивидуальных предпринимателей.
3. Федеральный фонд, выступающий в качестве страховщика. Он представляет собой некоммерческую организацию, сформированную для реализации госполитики в сфере ОМС.
Участники
В системе ОМС присутствуют:
- Территориальные фонды. Они представлены в качестве некоммерческих организаций, сформированных регионами для реализации госполитики в сфере ОМС на территориях субъектов РФ. Эти структуры осуществляют определенные полномочия страховщиков в части выполнения территориальных программ обязательного медстрахования.
- Медучреждения. К ним относят организации, внесенные в реестр ОМС и имеющие право осуществлять деятельность в сфере здравоохранения и обязательного медстрахования. Они могут образовываться индивидуальными предпринимателями или являться организацией любой правовой формы, разрешенной нормативными актами.
- Они осуществляют свою деятельность в сфере ОМС на основании лицензии, предоставленной уполномоченным надзорным органом. Страховые медорганизации реализуют определенные полномочия страховщиков по ФЗ № 326 и договору о финансировании ОМС, который заключается ею с территориальным фондом.
Реестр
Как выше было сказано, в него включаются медорганизации. В реестре присутствуют их:
- Наименования.
- Перечень услуг, которые предоставляются в рамках территориальных программ ОМС.
- Адреса.
Территориальный фонд ведет реестр и размещает его в обязательном порядке на официальном сайте. Допускается дополнительная публикация сведений иными способами.
Разработка программ
В соответствии с нормативным актом № 326 были сформированы базовое и территориальные направления ОМС. В гл. 7 указанного документа приведены перечни видов услуг, которые включаются в каждую программу. С 2013 г. в базовое направление входит скорая медпомощь, а с 2015 г. - высокотехнологичная. Программы утверждаются на региональном и федеральном уровнях. Базовое направление распространяется на всю страну, а территориальное действует в пределах субъекта. Регионы получили право добавлять в основную программу страховые случаи и виды помощи, не включенные в ОМС. При этом они финансируют их оказание самостоятельно.
Обязательное медицинское страхование: полис
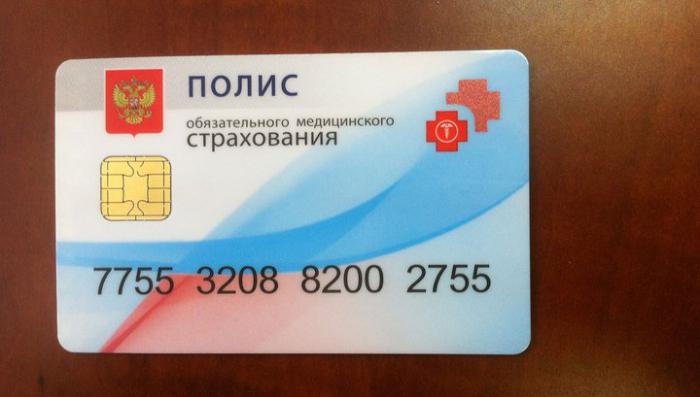
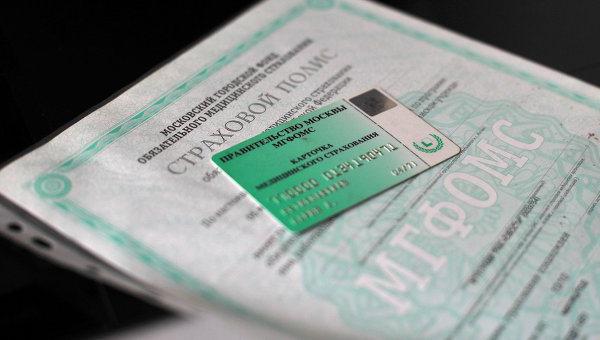
Москва была первым городом в стране, где вводились эти документы. По ходу реализации программы ОМС они стали предоставляться гражданам и в других населенных пунктах. До 2011 г. полис ОМС не был единым для всех. В каждой компании печатались собственные бланки. Они подлежали замене по истечении срока действия. Если граждан менял место работы, ему следовало сдать свой полис нанимателю. Новый документ ему выдавался другим работодателем. Эта процедура занимала определенное время, на протяжении которого уволившийся человек не мог получить медпомощь. Если же гражданин становился неработающим, ему необходимо было получить полис в организации, страховавшей нетрудоустроенных лиц по результатам конкурса. В настоящее же время документ выдается всем гражданам и имеет единую форму для всех регионов. Он выглядит в виде пластиковой карты. На лицевой стороне нового образца (где номер из 16 цифр) содержит чип. На нем записана информация о компании, выдавшей документ. Сведения о застрахованном лице присутствуют на оборотной стороне карты. Они включают в себя Ф.И.О., дату рождения. На оборотной части присутствуют также фотография и образец подписи.

Порядок получения
Ранее гражданам выдавались региональные полисы ОМС. В целях реализации госпрограммы проводилась постепенная их замена. ПОМС выступает в качестве документа, подтверждающего право гражданина получить бесплатную медпомощь на всей территории РФ в объеме, предусмотренном в базовой программе. Для его получения человек лично либо через своего представителя подает заявление. Это можно сделать непосредственно в саму страховую медорганизацию или в ТФОМС. В день принятия заявления гражданину выдается временное свидетельство. Оно заменяет полис, который будет выдан. По истечении, как правило, 2 недель гражданин получает электронный документ. Пластиковый полис действует бессрочно. Замена документа возможна в случаях:
- Утраты/порчи/износа.
- Смены Ф.И.О.
При изменении места проживания/прописки, статуса гражданина (работающий или безработный) замена ПОМС не предусмотрена.
Сроки расчета за предоставленные услуги
В рамках госпрограммы ОМС жестко регламентируются нормы, касающиеся периода компенсации помощи, оказанной пациентам. У медучреждений теперь есть гарантия оплаты предоставленных услуг иногороднему гражданину. Это, в свою очередь, повышает заинтересованность лечебных заведений в оказании людям помощи. При задержке оплаты страховая медорганизация из собственных средств выплачивает учреждению пени. Ее размер рассчитывается по ставке рефинансирования ЦБ (1/300), действовавшей на дату образования просрочки. Исчисление осуществляется с неперечисленных сумм ежедневно.
Обязательное медицинское страхование в Москве: рейтинг компаний
Перечень организаций, работающих в рамках программы ОМС, составляется по определенным показателям:
- Число пунктов предоставления ПОМС.
- Режим работы.
- Наличие информации о правах граждан.
Как отмечают эксперты, уровень финансовой надежности не имеет существенного значения при составлении рейтинга. Это обуславливается тем, прекращение деятельности организации особенно на гражданах не отразится. Единственное, что им придутся сделать, - это поменять полис. Наиболее популярными организациями в столице считаются:
Вопросы на обсуждении
Кроме единого полиса ОМС, предлагается ввести вместо обычных бумажных медкарт (историй болезни) электронные. Это объясняется тем, что при приеме иногороднего гражданина врачу необходимо знать о заболеваниях и состояниях пациента. Граждане, как правило, не возят с собой медкарты. При наличии записанной в единой базе, любой специалист в любом городе мог бы быстро получить все необходимые сведения. Вместе с этим в ряде европейских государств использование таких электронных историй болезни в глобальной сети не допускается. Это объясняется ненадежностью систем защиты персональных сведений.
Заключение
Обязательное медицинское страхование - это существенный шаг государства вперед в решении вопроса об оказании населению различной помощи. Разработанные программы включают в себя весь необходимый объем услуг, которые может получить человек бесплатно. Обеспечение населения доступной помощью осуществляется за счет источника финансирования, гарантированного государством. Закон, регламентирующий сферу обязательного медстрахования, был принят сравнительно недавно. Однако за время действия этого нормативного акта многие люди смогли получить неотложную, экстренную и плановую помощь. Им были оказаны услуги, которыми ранее эти люди воспользоваться не могли. Действующий закон № 326 распространяется на всех граждан, живущих на территории страны. Цель нормативного акта в первую очередь состоит в усилении гарантий конституционного права гражданина на бесплатную медпомощь. Реализация его положений способствует постепенному увеличению финансирования сферы здравоохранения. Это, в свою очередь, предполагает сбалансированность госгарантий на бесплатную медпомощь гражданам с обязательствами государства.
Реализация положений нормативного акта способствует укреплению материально-технической базы сферы здравоохранения. В результате будет достигнута цель, которая была поставлена изначально, - повысится качество и доступность медпомощи людям. В законе довольно подробно регламентированы обязанности и права всех участников и субъектов, правила, в соответствии с которыми осуществляется обязательное медицинское страхование. Москва была первым городом, где начал действовать установленный порядок. Сегодня разработанная схема действует на всей территории страны. ФЗ № 326 регулирует взаимоотношения всех звеньев системы, предполагает модернизацию ОМС и последующее развитие всей сферы здравоохранения.
Социальное страхование – обязательный элемент деятельности на многочисленных предприятиях. Вероятность несчастных случаев на производстве и за его пределами требует гарантии того, что при утрате трудоспособности работник получит выплату, на которую он сможет жить. Ежегодно это законодательство переоценивается и пересматривается, однако суть остается той же. Рассмотрим изменения, которые произошли со страховыми выплатами в этом году, и чего стоит ожидать в следующем периоде.
В 2017 году в плане страховых взносов произойдет несколько существенных изменений, главное заключается в передачи прав фондов внебюджетного характера налоговым органам. Не секрет, что ставки на взносы в ФФОМС выступают в качестве вторых платежей после налогов в рамках степени важности, поэтому являют собой величину, которая обязательна к уплате. Поправки уже успели внести в нормативную базу законодательства, поэтому с 01.01.17 ФЗ №212 вступит в юридическую силу.
Параметры, которые останутся на прежнем уровне
- Отчетные периодические интервалы и время расчетов;
- лица, обязанные осуществить уплату (ИП, нотариальные и адвокатские профи, прочие специалисты в частной практике);
- объекты выплат и размерные показатели уплаты в рамках сниженных тарифов;
- база для осуществления начисления взносов.
Взносы в ФФОМС в 2017 году предполагают несколько изменений в рамках сдачи отчетов и платежей.
- Отчетная документация, поскольку ее отправка будет осуществляться на адрес органов налогового типа;
- сроки, в которые будут предоставляться отчетные выплаты;
- критерии соответствия по перечню требований и использованию пониженных ставок.
В целом, никаких подвижек в организационном плане практически не последует, однако произойдут изменения по показателям ставок.
Показатели ставок по страховым платежам 2017: таблица
Ниже отражены страховые взносы в 2017 году (савки): таблица.
Из приведенных данных можно удостовериться, что перемен в рамках выполнения лицами платежей не предусмотрено и в следующем году, и для расчета показателей отчислений на ОПС потребуется новое установление предельных показателей величин. Если они будут достигнуты, произойдут изменения ставок.
Ставки 2017 в рамках сниженных тарифов: таблица
По сравнению с 2016 периодом изменений также не произошло, но поменялись условия, которые предъявляются для плательщика, в рамках которых он получит право на пользование сниженными тарификациями.
| Страхователь | Показатель процентной ставки | ||
| ПФР | ФСС | Отчисления в ФОМС | |
| Компании и ИП на УСН с доходом не менее 70% от общей выручки упрощенца | 20 | 0 | 0 |
| ИП и компании, обладающие лицензией на ведение фармацевтической работы | 20 | 0 | 0 |
| Фирмы и предприниматели, работающие в рамках системы патентования | 20 | 0 | 0 |
| Организации некоммерческого назначения, занятые в проведении научных исследований, фонды благотворительного значения | 20 | 0 | 0 |
| Компании и ИП, занятые в сфере информационных технологических разработок | 8 | 2 | 4 |
| Хозяйственные общества, занятые в разработке полезных моделей на УСН | 8 | 2 | 4 |
| Организации, работающие в рамках договорных отношений со свободными зонами экономики | 8 | 2 | 4 |
| Организации, которые платят взносы членам судов и другим заслуженным деятелям | 0 | 0 | 0 |
| Плательщики, заслужившие статус резидента по опережающему экономическому развитию | 6 | 1,5 | 0,1 |
Таким образом, ФФОМС, сколько процентов 2017, зависит от вида деятельности индивидуального предпринимателя или целой организации, а также от того, насколько активное участие она принимает в государственном и благотворительном финансировании. Также на основании приведенных табличных данных можно с легкостью определить, кто не платит взносы в ФФОМС.
Размерные показатели страховых взносов для ИП 2017
Порядок, в котором осуществляются подсчеты «предпринимательских» выплат, остался фактически на прежнем уровне. Взносы в ПФР и ФФОМС фактически определяются минимальным показателем оплаты труда, который установлен на начальный этап года. При превышении годовой выручки в 300 000 рублей помимо фиксированных доходов предпринимателю потребуется осуществить уплату в Пенсионный фонд дополнительную сумму, составляющую 1%.
В первом случае, когда выплата составляет 4 590 рублей, взносы на ОМС рассчитываются так: берется величина 7 500 рублей (МРОТ), умножается на количество мес. в отчетном периоде (12) и на % ставку – 5,1%. Аналогичным образом алгоритм расчета проходит и для остальных случаев.
Рассмотрение ставок взносов по страхованию от несчастных случаев
Немаловажную роль играет и то, какой будет ФФОМС ставка 2017 для социальных нужд по травмам и другим несчастным случаям. Есть определенная таблица, свидетельствующая о том, что для предпринимателей и организаций ставки по профессиональному травматизму останутся неизменными. Согласно законодательству, перед коммерческими единицами есть обязательство ежегодно доказывать верность ставка, пакет документации необходимо сдавать в ФСС до 15 апреля. В 2017 году этот день суббота, но действующее правило переноса дат упростит процедуру, поэтому необходимо постараться подтвердить «цену травм» до 17 числа. Взносы на обязательное медицинское страхование в ФФОМС определяются законодательно и базируются на классе профессионального риска.
С 1 января этого года в силу вступят правительственные коррективы, на основании которых происходит отнесение объектов к той или иной категории. Есть 32 класса, на самом высоком из них тариф составляет 8,5 единиц, а для первого класса это значение равно всего 0,2 единицы. В общем, чем выше показатель класса, тем больше взимается тарификация за взносы по травмам. Если компанией не был подтвержден вид и род ее деятельности, то контролирующий орган в автоматическом порядке назначает наиболее высокий класс риска в момент занесения в реестр ЮЛ и ИП.
Все изменения поспособствовали закреплению уже сложившейся практике, разница лишь в том, что сейчас многие действия происходят в официальном порядке. Взносы в фонд обязательного медицинского страхования начисляются по общей схеме, хотя ранее по этому вопросу возникало немало конфликтных ситуаций, и дело могло доходить до судебного разбирательства. В основном происходило поддержание деятельности компаний, поскольку нет нужды изначально ставить фирмы в столь жесткие рамки.
Таким образом, от того, насколько грамотно и правильно подсчитывают и выплачиваются взносы, зависит благополучие компании и сотрудников. Соблюдение норм законодательства и учет таблиц гарантирует грамотные расчеты и отсутствие проблем с задолженностями и штрафами.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Плательщиками страховых взносов, в соответствии со ст. 419 НК РФ, являются юридические лица – работодатели, производящие выплату заработной платы физическим лицам, а также ИП, которые обязаны платить как за себя, так и за наёмных работников.
Перечисляются страховые взносы на:
- обязательное пенсионное страхование (ОПС);
- обязательное медицинское страхование (ФОМС);
- обязательное социальное страхование – на временную нетрудоспособность, «травматизм» (ФЗ-125) и «материнство».
Перечень выплат, не подлежащих страховому обложению, содержится в ст. 422 НК РФ.
Мнение эксперта
Андрей Леру
Стаж более 15 лет Специализация: договорное право, уголовное право, общая теория права, банковское право, гражданский процесс
Предприятия и организации, не пользующиеся правом на льготные (пониженные) тарифы производят выплаты по общим тарифам (ст. 426 НК РФ).
Совокупный объём страховых взносов в 2019 году не может превышать 30%, из которых:
- ПФР – 22% по доходам до предельной базы и +10% с доходов сверх базы;
- ФОМС – 5,1% без ограничений по предельным значениям;
- ОСС – 2,9 % без ограничений по верхнему лимиту.
Субъектами налогообложения будут граждане РФ; иностранцы, легально работающие на территории России, но не являющиеся высококвалифицированными работниками (ВКС) и граждане ЕАЭС, легально работающие на территории РФ.
Ставки для иностранных работников
Страховые взносы, выплачиваемые из доходов иностранцев (но не граждан ЕФЭС), не являющихся ВКС, легально работающих в РФ составляют:
- Обязательное пенсионное страхование – 22%+ 10% сверх базы;
- ОСС (ВНиМ) 1,8;
Остальные взносы не уплачиваются.
Для иностранцев, являющихся ВКС:
- ОПС – 22% + 10% сверх базы;
- ОСС (ВНиМ) – 2, 9%.
Остальные страховые взносы не выплачиваются.
Таблица 1 - Страховые взносы ИП «за себя» в 2019 году
Пониженные тарифы страховых взносов в 2019 году
| Категория льготников | Тарифы в 2019 |
| Компании, внедряющие результаты интеллектуальной деятельности | ПФР – 20%
ФСС – 2,9% ФОМС – 5,1% |
| Некоммерческие и благотворительные организации на упрощенке | ПФР – 20%
ФСС – 0% ФОМС – 0% |
| Резиденты Сколково | ПФР – 14%
ФСС – 0% ФОМС – 0% |
| Резиденты особых экономических зон | ПФР – 6%
ФСС – 1,5% ФОМС – 0,1% |
Взносы по договорам ГПХ
С доходов физлиц, работающих по договору ГПХ (гражданско-правового характера), взносы уплачиваются только в ПФР и ФФОМС.
В соответствии с главой 34 НК РФ взносы в ФСС на случай временной нетрудоспособности и в связи с материнством не начисляются, а на ОСС от несчастных случаев на производстве и профессиональных заболеваний - только если это предусмотрено в договоре ГПХ (Абзац 4 п.1 ст.5 Закон № 125-ФЗ).
Выплаты, не облагаемые взносами
Определённые виды выплат работникам не облагаются страховыми взносами. Например, государственные пособия, компенсационные выплаты, материальная помощь, оплата обучения, выплаты в пользу иностранцев и др. (Подробнее в главе 34 НК РФ).
Порядок выплат
Платежи производятся ежемесячно до 15 числа следующего месяца. Если на последний день платёжного срока выпадает выходной или праздник, уплата переносится на ближайший рабочий день. Оплачивать можно со своего расчётного счёта по платёжному поручению или в Сбербанке. На сайте налоговой также есть личный кабинет по ИНН, где отражается задолженность и можно распечатать квитанцию. Либо можно в налоговой получить квитанции.
Какие тарифы страховых взносов в 2018 году закреплены в НК РФ? Изменились ли тарифы в ПФР, ФСС и ФФОМС? Сохранилось ли действие пониженных тарифов страховых взносов для организаций и ИП, применяющих УСН? Приведем таблицу со ставками страховых тарифов на 2018 год.
Подход к начислению страховых взносов в 2018 году
В 2018 году страховые взносы, как и раньше, рассчитывают, исходя из:
- начислений в пользу физических лиц;
- установленных лимитов облагаемой базы;
- тарифов страховых взносов;
При этом процентная ставка тарифа напрямую зависит от суммы, облагаемой страховыми взносами.Таким образом, перед тем как привести таблицы со ставками взносов на 2018 год, прокомментируем вышеупомянутые составляющие.
Начисления в пользу «физиков»
Все работодатели в 2018 году обязаны платить взносы на пенсионное, социальное и медицинское страхование с выплат сотрудникам.
Страховые взносы в 2018 году требуется начислять на вознаграждения, выплачиваемые деньгами и в натуральной форме:
- сотрудникам в рамках трудовых отношений;
- руководителю организации – единственному участнику независимо от наличия трудового договора с ним;
- исполнителям по гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг;
- исполнителям по авторским договорам.
Суммы, не подлежащие обложению страховыми взносами в 2018 году, приведены в статье 422 НК РФ.
Пример
В 2018 году не изменилась облагаемая база по взносам. Чтобы рассчитать базу, надо сначала сложить все выплаты, которые относятся к объекту обложениями взносами. Перечень таких выплат перечислен в пункте 1 статьи 420 НК РФ. Например, зарплата. Отпускные.
Затем из полученного значения нужно вычесть необлагаемые выплаты. Список таких выплат смотрите в статье 422 НК РФ. Например, государственные пособия, материальная помощь в размере до 4000 руб. в год.
Лимиты и облагаемая база в 2018 году
В 2018 году предельная величины базы для начисления страховых взносов стали больше. См. « ».
База для начисления страховых взносов в 2018 году: таблица
Тарифы взносов в 2018 году: таблица
Тарифы пенсионных, медицинских и страховых взносов по временной нетрудоспособности и в связи с материнством в 2018 году не изменятся (Федеральный закон от 27.11.2017 № 361-ФЗ). Так, если у организации или ИП нет права на применение пониженных тарифов, то в 2018 года нужно начислять взносы по основным тарифам. Они указаны в таблице:
Общая ставка взносов составляет в 2018 году – 30% (ст. 425, 426 НК РФ):
- 22 % – на пенсионное страхование;
- 5,1 % – на медицинское страхование;
- 2,9 % – на социальное страхование. При этом сумма взносов к уплате зависит от того, превысил доход установленный лимит или нет.
Ставка 30% будет действовать по 2020 год включительно (ст. 425, 426 НК РФ). Продление тарифа предусмотрено Федеральным законом от 27.11.2017 № 361-ФЗ.
Имейте в виду
Каждый страхователь считает лимит отдельно. Если сотрудник устроился в компанию в середине 2018 года, то не учитывайте в лимитах доходы, которые он получил у другого работодателя.
Основные тарифы страховых взносов в 2018 году
| Показатель | Тариф в 2018 году |
| На обязательное пенсионное страхование (в пределах 1 021 000 р.) | 22% |
| На обязательное пенсионное страхование (сверх 1 021 000 р.) | 10% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (в пределах 815 000 р.) | 2,9% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в отношении иностранцев и лиц без гражданства, временно пребывающих в РФ (кроме ВКС) (в пределах 815 000 р.) | 1, 8% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (сверх 815 000 р.) | 0 % |
| На обязательное медицинское страхование (кроме иностранцев и лиц без гражданства, временно пребывающих в РФ, а также ВКС) | 5,1 % |
Пониженные тарифы страховых взносов
В 2018 году льготные категории страхователей, которые вправе платить взносы по пониженным тарифам, не изменяются.
| Условия применения пониженного тарифа | Тарифы страховых взносов, % | ||
|---|---|---|---|
| пенсионное страхование | социальное страхование | медицинское страхование | |
| Хозяйственные общества и партнерства, которые на практике применяют (внедряют) результаты интеллектуальной деятельности, исключительные права на которые принадлежат их учредителям (участникам): – бюджетным или автономным научным учреждениям; – бюджетным или автономным образовательным организациям высшего образования | 8,0 | 2,0 | 4,0 |
| Организации и предприниматели, которые заключили соглашения об осуществлении технико-внедренческой деятельности и которые производят выплаты сотрудникам, работающим: – в технико-внедренческих особых экономических зонах; – в промышленно-производственных особых экономических зонах |
|||
| Организации и предприниматели, которые заключили соглашения об осуществлении туристско-рекреационной деятельности и которые производят выплаты сотрудникам, работающим в туристско-рекреационных особых экономических зонах, объединенных решением Правительства РФ в кластер | |||
| Российские организации, которые работают в области информационных технологий и занимаются: – разработкой и реализацией программ для ЭВМ и баз данных; – оказанием услуг по разработке, адаптации, модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники); – установкой, тестированием и сопровождением программ для ЭВМ, баз данных |
|||
| Организации и предприниматели с выплат и вознаграждений за исполнение трудовых обязанностей членам экипажей судов, зарегистрированных в Российском международном реестре судов (кроме судов для хранения и перевалки нефти и нефтепродуктов в морских портах России) | 0 | 0 | 0 |
| Организации и предприниматели на УСН, занятые определенными видами деятельности и если их доходы нарастающим итогом за календарный год не превышают 79 млн руб. | 20,0 | 0 | 0 |
| Плательщики ЕНВД: аптечные организации и предприниматели с лицензией на фармацевтическую деятельность, с выплат гражданам, которые имеют право или допущены к фармацевтической деятельности | |||
| Некоммерческие организации, которые применяют упрощенку и ведут деятельность в области: – социального обслуживания населения; – научных исследований и разработок; – образования; – здравоохранения; – культуры и искусства (деятельность театров, библиотек, музеев и архивов); – массового спорта (кроме профессионального).Исключение – государственные и муниципальные учреждения |
|||
| Благотворительные организации на упрощенке | |||
| Предприниматели, которые применяют патентную систему налогообложения, кроме: – сдающих в аренду (наем) жилые и нежилые помещения; – работающих в сфере розничной торговли и общепита |
|||
| Организации – участники проекта «Сколково» | 14,0 | 0 | 0 |
| Коммерческие организации и предприниматели со статусом резидентов территории опережающего социально-экономического развития в соответствии с Законом от 29 декабря 2014 № 473-ФЗ8 | 6,0 | 1,5 | 0,1 |
| Коммерческие организации и предприниматели со статусом резидентов свободного порта Владивосток в соответствии с Законом от 13 июля 2015 № 212-ФЗ | 6,0 | 1,5 | 0,1 |
Все вышеперечисленные пониженные тарифы также можно обобщить в единую таблицу со ставками. В итоге получим следующее:
| Тариф | Кто вправе применять |
|---|---|
| 20% | Малый бизнес на упрощенке, патенте, аптеки на спецрежимах, благотворительные и социально ориентированные некоммерческие организации на упрощенке |
| 14% | Хозяйственные общества и партнерства, которые занимаются технико-внедренческой деятельностью и туристско-рекреационной на территории особых экономических зон |
| Участники проекта «Сколково» | |
| IT-компании | |
| 7,6% | Плательщики, которые получили статус участника свободной экономической зоны на территории Крыма и Севастополя, статус резидента территории опережающего социально-экономического развития, статус резидента свободного порта Владивосток |
| 0% | Плательщики в отношении выплат членам экипажей судов из Российского международного реестра судов |
Что «упрощенцам» нужно знать про новый классификатор ОКВЭД
Дополнительные тарифы на 2018 год
С зарплаты сотрудников, которые заняты во вредных и опасных условиях, работодатели платят дополнительные страховые взносы. Тарифы зависят от результатов спецоценки или их отсутствия (п. 3 ст. 428 НК РФ).Если же специальную оценку условий труда не проводили и классы условий труда по состоянию на 2018 год, то применяйте такие дополнительные тарифы:
Если специальная оценка условий труда проводилась, то дополнительные тарифы распределяться по классам:
Если по выплатам в пользу одного работника возможно применение разных доптарифов, то взносы надо начислять по наибольшему. Например, спецоценка (аттестация) не проводилась, а работник одновременно занят и на работах, указанных в п. 1 ч. 1 ст. 30 Закона№ 400-ФЗ, и на работах, указанных в п. п. 2 – 18 ч. 1 ст. 30 Закона № 400-ФЗ. Значит, взносы с его выплат надо начислять по дополнительному тарифу – 9%.
Страховые тарифы для ИП
С 2018 года размер взносов ИП больше не зависит от МРОТ. Теперь в законодательстве зафиксирован точный размер платежей ИП «за себя» на обязательное пенсионное страхование. См. « ».
Для ИП, доход которых не превысил 300 тыс.рублей, размер взносов на обязательное пенсионное страхование – 26 545 рублей, на обязательное медицинское страхование – 5 840 рублей. Однако ИП, чей годовой доход более 300 тыс. рублей, по-прежнему должны уплачивать дополнительно пенсионные взносы по ставке 1%. То есть, если доход ИП за год превысит 300 тыс. рублей, то кроме фиксированных взносов, предприниматель должен перечислить в ИФНС дополнительную сумму в размере 1% от суммы превышения над лимитом (п. 1 ст. 430 НК РФ). Приведем таблицу с новыми значениями.
В соответствии с законодательной базой страховые взносы ОМС оплачиваются за вознаграждения, начисляемые по трудовому договору. Иными словами - это заработная плата, премиальные, оплата отпусков и другие выплаты (за исключением выплат лицам без гражданства и иностранцам, не имеющим права на обязательное медстрахование). В ряде случаев может быть установлена льготная ставка, снижающая величину или, полностью освобождается от выплат, однако это не значит, что заработная плата в этом случае перестает быть налоговым объектом.
- Полученные по дарственной (договору дарения).
- Полученные по договору купли-продажи, если сотрудник продал материальный объект или права на интеллектуальную собственность.
- Привлеченные за счет аренды.
- Полученные в формате ссуды или займа (если предприятие выделило кредит сотруднику).
- Пособия по больничному, включая выплаты при рождении ребенка, а также по уходу за ним.
- Оплата командировок (суточные выплаты) до 700 рублей при командировке на территории страны, а также до 2500 при зарубежных поездках.
- Любая другая материальная помощь сотрудникам, не входящая в оплату труда и не превышающая 4000 рублей.
Кто должен уплачивать взносы по ОМС
Полисы ОМС выдаются трудящимся гражданам, индивидуальным предпринимателям и безработным. При этом выплата взносов возлагается не на застрахованное лицо, а непосредственно на страхователя (работодателя или социальные службы). Сюда относятся:
- Предприятия имеющие наемный персонал, работающий по трудовому договору или получающий услуги от подрядчиков.
- Индивидуальные предприниматели, работающие с наемными работниками, получающими заработную плату.
- Индивидуальные предприниматели без наемных сотрудников, которые уплачивают взносы за себя, являясь одновременно и страхователями, и застрахованными лицами.
- Граждане ведущие частную практику и работающие на себя также уплачивают взносы за собственное медстрахование. Сюда относятся юристы, нотариусы, врачи.
- Физлица, не получившие статуса предпринимателя, но выплачивающие зарплату наемному персоналу.
При этом, если страхователь относится одновременно сразу к нескольким категориям из перечисленных выше, то он обязуется вносить платежи по каждой из категорий в отдельности.
Непосредственно вносить платежи могут не только страхователи, но и другие лица или организации. Главное в платежной квитанции правильно указать реквизиты организации, за которую вносятся платежи.
Какие предприятия не платят взносы медстраховки
В 2017 году право, освобождающее от уплаты взносов обязательного медстрахования имеют следующие предприятия:
- Компании, зарегистрированные на упрощенной системе налогов и имеющие доход не более 79 млн рублей в год, а также получающие не менее 70% прибыли за счет ведения деятельности, попадающей под льготную категорию. Последняя оговаривается подпунктом 5, п. 1, ст. 427 НК РФ. Сюда входят: производство пищевых продуктов, безалкогольных напитков, швейное и текстильное производство, обработка древесины и кожи, производство изделий из металла и пластика, производство транспортных средств, машин и электрооборудования, мебели, музыкальных инструментов, игрушек и т.д.
- Предприятия и индивидуальные предприниматели, работающие на едином налоге на временной доход и осуществляющие фармацевтическую деятельность по лицензии.
- Благотворительные организации и фонды.
- Некоммерческие организации, зарегистрированные на упрощенной системе налогообложения и работающие в сферах социального обслуживания, научных разработок, образования и культуры, а также здравоохранения и спорта. При этом доход организации не менее чем на 70% должен состоять из целевого финансирования, грантов, а также деятельности указанной подпунктом 5, п. 1, ст. 427 НК РФ.
- ИП, зарегистрированные на патентной системе, за исключением ведения деятельности оговоренной пунктом 2 статьи 346.43 Налогового кодекса РФ (подпункты 19, а также с 45 по 48).
- Организации, предоставляющие работу экипажам судов, внесенные в Российский международный реестр, за исключением деятельности по перевозке нефти и нефтепродуктов.
Виды тарифов на ОМС
Величина взносов ОМС зависит от формата вашей деятельности и наличия льгот. Для работодателей, официально выплачивающих зарплату наемным работникам, ставка составляет 5,1%. Она рассчитывается исходя из общей величины заработка и не включает в себя ограничения, имевшие место при выплате взносов в ПФ.
В свою очередь индивидуальные предприниматели, у которых нет наемных работников и которые осуществляют внесение взносов за себя, выплачивают 5,1% от годовой суммы минимальной зарплаты. На 2017 год величина минимальной зарплаты в РФ установлена как 7800 рублей. Таким образом для ИП сумма взноса ОМС составит 4773,6 рублей.
Льготные тарифы распространяются на деятельность, связанную с интеллектуальными разработками или осуществляемую в определенных экономических зонах. Взносы ОМС для этих категорий рассчитываются по ставке 4%. Для оплаты по такой ставке необходимо получить соответствующий статус, заключив соглашение с управленческими структурами региона.
Льготный тариф могут получить:
- Организации, ведущие инновационные разработки и выплачивающие налоги по упрощенному налогообложению.
- Предприятия, работающие в особых экономических зонах и занимающиеся разработкой и внедрением новых технологий, туризмом и рекреационными мероприятиями.
- Компании, работающие в IT сфере, имеющие соответствующую аккредитацию и не менее 7 наемных работников. При этом не менее 90% прибыли должно привлекаться за счет деятельности, относящейся к информационным технологиям.
Отдельные льготы, в размере 0,1% имеют:
- Предприниматели и предприятия республики Крым и города Севастополя. Исключение составляют организации, работающие по следующим кодам ОКВЭД - с 05 по 09.1, а также 71.12.3.
- Организации Владивостока, имеющие статус резидента на территории свободного порта. Исключение составляют предприятия, ведущие деятельность, запрещенную Наблюдательным советом.
- Плательщики, имеющие статус резидента и зарегистрированные в зонах опережающего социального и экономического развития.
Действующие коды бюджетной классификации и правильное оформление платежных поручений
Важно знать, что с начала этого года были изменены КБК, по которым осуществляется оплата взносов ОМС. Это изменение связано с передачей всех дел налоговой службе. Оформляются платежные поручения в соответствии с требованиями НК. В них указывается:
- Статус плательщика взноса - вносится в поле № 101. При выплате взносов за себя для индивидуальных предпринимателей указывается код 09, нотариусы - код 10, адвокаты - код 11. При выплате взносов за наемных сотрудников предприятия и ИП ставят код 14.
- Назначение платежа - указывается в стандартной форме как страховые взносы в фонд обязательного медицинского страхования за отчетный период.
- Получатель платежа - указывается ИФНС и соответствующий код 18210202101081013160. Однако в данном случае следует помнить, что оплата за период до 2017 года осуществляется по старым нормам, а потому код будет 18210202101081011160.
Также стоит учесть, что для уплаты пени и штрафов за период начиная с 2017 года также установлены новые коды:
- 18210202101082013160 - уплата пени по взносам ОМС;
- 18210202101083013160 - уплата штрафов;
- 18210202101082213160 - проценты по страховым взносам ОМС.
Сроки уплаты медицинских страховых взносов
Принятые ранее сроки уплаты взносов на ОМС в 2017 году не изменились и составляют до 15 числа следующего за отчетным месяца. Если крайний срок внесения платежей выпадает на выходной, включая праздничный день, являющийся государственным выходным, то срок переносится на следующий за ним рабочий день.
Иными словами, если вам необходимо внести оплату взносов ОМС за июнь 2017 года, но 15 июля выпадает на субботу, то сроки переносятся на понедельник 17 июля.
Куда платить взносы ОМС
Положенная сумма страховых взносов на обязательное медицинское страхование начиная с 2017 года выплачивается в исполнительную федеральную налоговую службу. Для предпринимателей и организаций, уже зарегистрированных как страхователи, повторной процедуры для перевода в налоговую не нужно. В свою очередь вновь созданным предприятиям, а также ИП, необходимо встать на учет в соответствующей налоговой службе.
Для юридических лиц - ИФНС по месту работы предприятия, а для индивидуальных предпринимателей по адресу проживания. Аналогично в соответствующие организации выплачиваются взносы ОМС, охватывающие период, датированный с 1 января 2017 года. Отчетные периоды до этой даты, остаются, как и ранее, под юрисдикцией пенсионного фонда.
Если организация является обособленным структурным подразделением, место выплаты взносов ОМС зависит от наличия прав осуществлять выплаты физлицам. При наличии такого права взносы можно уплачивать по месту расположения обособленного структурного предприятия или по месту регистрации головного офиса компании. Если такое право отсутствует, взносы выплачиваются исключительно по адресу регистрации головного подразделения компании. В случае, когда обособленное подразделение расположено за пределами территории РФ, взносы ОМС уплачиваются по месту работы организации.
Своевременно внесенные страховые взносы на обязательное медицинское страхование в 2017 году избавят вас от начислений штрафов. При этом очень важно вносить точные платежи, без округлений с точностью до копеек. В этом случае вы сможете избежать расхождений в отчетах и начисления пени.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации