
Отчетность при совмещении усн и енвд для ип. Совмещение енвд и усн
Использование двух упрощенных налоговых режимов – достаточно распространенная практика в России. Совмещение УСН и ЕНВД для ООО позволяет уменьшить налоговые платежи для разных видов деятельности. Такой подход дает существенную экономию на налогах, но одновременно требует дополнительного и довольно сложного бухгалтерского учета. Разберемся в плюсах и минусах совмещения этих систем налогообложения.
Режим режиму не помеха
Налоговый кодекс позволяет предпринимателям работать на нескольких налоговых режимах одновременно. Для обществ с ограниченной ответственностью это особенно актуально, ведь именно компании чаще всего используют упрощенную систему налогообложения (УСН), совмещая ее с единым налогом на вмененный доход (ЕНВД).
Чтобы понять преимущества использования одновременно двух режимов, рассмотрим простой пример. Допустим, что ООО «Кирпичный завод» производит и продает облицовочные кирпичи. Этот вид деятельности учитывается на «упрощенке». В перечне услуг, оказываемых компанией, есть и доставка продукции потребителю на собственных автомобилях ООО (5 автомобилей). Грузы перевозятся на возмездных условиях. Кроме этого, автопарк используется для доставки сырья на предприятие и сторонних перевозок в те моменты, когда спрос на основную продукцию невелик (в зимний сезон строительство почти не ведется). Грузоперевозки оформлены на ЕНВД.
Менеджмент компании разделил налоговые режимы производства и реализации собственной продукции и транспортных услуг. Давайте разберемся, почему это произошло.
Менеджмент компании разделил налоговые режимы производства и реализации собственной продукции и транспортных услуг.
Формовка и обжиг кирпича — это достаточно затратное производство. Во-первых, компании необходимо приобрести сырье: глину, песок, воду. Во-вторых, производство достаточно энергоемкое: на обжиг тратится большое количество газа, электричества или угля. В-третьих, персонал трудится во вредных условиях труда, а значит, работодатель платит повышенные страховые взносы. Цена конечной продукции продиктована рынком, и разница между ней и себестоимостью минимальна.
При таких условиях экономически обоснованно применение УСН по схеме «доходы минус расходы». Это минимизирует налоговые взносы.
Грузоперевозки также подходят под режим УСН. Но есть определенные факторы, которые делают применение «упрощенки» не таким выгодноым по сравнению с единым налогом на вмененный доход.
Вмененный налог на грузоперевозки в этом случае будет рассчитываться по формуле: базовая доходность, помноженная на физический показатель (количество машин), коэффициенты К-1 и К-2 и ставку 15%.
ЕНВД = базовая доходность × физический показатель × К-1 × К-2 × 15%.
Базовая доходность грузоперевозок составляет 6000 рублей (346.29 НК РФ). Дефлятор в 2017 году составляет 1, 798 (Приказ Минэкономразвития № 772 от 20 октября 2015 года). К-2 устанавливается на муниципальном уровне, и уточнить его можно на официальных информационных порталах администраций вашего города или поселка. Минимальное значение этого коэффициента может составлять всего 0,05.
Итак, автомобили ООО «Кирпичный завод» достаточно новые и не требуют больших затрат на ремонт и обслуживание. Стоимость горючего минимизирована – предприятие приобретает его оптом. Таким образом, расходы на ведение этого вида бизнеса минимальны и составляют 100000 рублей. Но постоянная загруженность автопарка дает доход в 1 млн рублей. Давайте посчитаем, какие суммы налогов заплатит общество, используя УСН и ЕНВД
При УСН (доходы минус расходы), которую использует ООО, годовой платеж составит 1 млн минус 100 тыс. Полученную сумму нужно умножить на 15 % (ставка налога). Итог – 135000 рублей.
Теперь посчитаем ЕНВД с минимальным К-2, который встречается в некоторых регионах РФ.
6000 × 5 × 1,798 × 0,05 × 15%
Сумма к уплате в месяц составляет всего 404 рубля 55 копеек. В год – 4854 рубля 60 копеек.
Конечно, приведенный пример носит гипотетический характер, такой низкий К-2 – это редкость. Но даже если это значение выше в 10 раз (средний показатель в регионах РФ составляет 0,5), то итоговый платеж составит 48546 рублей – это почти в 3 раза меньше чем на УСН.
Сложная отчетность
Значительный минус в применении 2 режимов налогообложения заключается в двойном учете и двойной отчетности о хозяйственной деятельности (п. 8 ст. 346.18 НК РФ).
Раздельно нужно учитывать:
- Выручку от направлений работы на «упрощенке» и «вмененке».
- Затраты по каждому направлению деятельности (потребуется разработка алгоритма разделения в том случае, если эти затраты носят общий характер).
- Имущество, которое применяется в разных направлениях работы.
- Персонал, использующийся в направлениях работы на УСН и ЕНВД.
Для разграничения доходов используется кассовый метод. Приход денежных средств учитывается с помощью первичных документов и фиксируется по каждому виду деятельности отдельно. С расходами дело обстоит несколько сложнее. Если направления работы не пересекаются, то расходы учитываются аналогично выручке. А что же делать в том случае, если затраты имеют общий характер?
Вернемся к примеру. ООО «Кирпичный завод» использует свой автопарк не только для транспортных услуг клиентам, но и для доставки сырья на производство. Соответственно, затраты на ремонт, горючее и хранение транспорта будут общими. Специалисты рекомендуют при разделении общих расходов использовать пропорциональную систему. Нужно вычислить, какой процент выручки приходится на каждый вид деятельности. Общая масса прихода средств принимается за 100%. Например производство кирпича дает 70% доходов, а 30% приносят грузоперевозки. Расходы делятся пропорционально. 30% – на ЕНВД (транспорт) и 70% – на завод (УСН).
Значительный минус в применении 2 режимов налогообложения заключается в двойном учете и двойной отчетности о хозяйственной деятельности.
Впрочем, закон никак не ограничивает бизнес в методах учета. Главное, чтобы их стратегия была обоснованной и документально подкрепленной. Руководство компании должно разработать учетную политику и закрепить ее в соответствующем приказе для придания ей легитимности.
Вместе с налоговой отчетностью юридические лица должны предоставлять и бухгалтерскую отчетность. Об этом говорит Федеральный закон «О бухгалтерском учёте» № 402-ФЗ . При применении 2 налоговых режимов объем пакета возрастает вдвое. Кроме этого, в налоговую сдается 2 декларации: 1 раз в год по «упрощенке» и ежеквартально по «вмененке».
Кто может совмещать УСН и ЕНВД
Необходимо помнить, что совмещать эти две системы могут не все предприниматели. Ограничения налагает ст. 346 НК РФ.
Список требований к компаниям, которые хотят совместить УСН и ЕНВД:
- В штате должно быть не больше 100 работников.
- Цена активов на текущий момент (основные средства) не должна превышать 100 млн рублей.
- Выручка по деятельности на УСН – не больше 60 млн в год.
- Раздельный учет ведения деятельности по каждому режиму.
Сочетание «упрощенки» и «вмененки» не добавляет простоты в отношениях с налоговыми органами при сдаче отчетности. Но задача эта вполне выполнима. Всю работу с документами лучше всего доверить бухгалтеру. Совмещение двух режимов поможет вам существенно сэкономить на оплате налогов и взносов во внебюджетные фонды.
Многие налогоплательщики встречаются с перспективой облегчения режима налогообложения, добровольно (УСН) или в обязательном порядке (ЕНВД). Безусловно, это многое упрощает. Но со временем становится понятно, что, по-видимому, и разработчики данных специальных режимов не проявили к ним необходимого серьезного отношения. В результате при их применении один за другим возникают вопросы, так как соответствующие главы Налогового кодекса имеют пробелы.
В частности, далеко не все ясно в случаях, когда оба спецрежима применяются одновременно. Приходится ждать разъяснений от чиновников. Некоторые из них прозвучали в последнее время. Рассмотрим те, которые, по нашему мнению, наиболее интересны для налогоплательщиков.
Распределение доходов и расходов - ничего нового
В соответствии с п. 7 ст. 346.26 НК РФ плательщики ЕНВД, осуществляющие наряду с предпринимательской деятельностью, иные виды предпринимательской деятельности, обязаны вести раздельный учет имущества, обязательств и хозяйственных операций в отношении предпринимательской деятельности, подлежащей обложению ЕНВД, и предпринимательской деятельности, в отношении которой налогоплательщики уплачивают налоги в соответствии с иным режимом налогообложения.
Согласно п. 8 ст. 346.18 НК РФ налогоплательщики, которые совмещают УСН и уплату ЕНВД, должны вести раздельный учет доходов и расходов по разным специальным налоговым режимам. Если такой учет невозможен, эти расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении обоих специальных налоговых режимов одновременно. Но Налоговый кодекс не поясняет, как определять данную пропорцию. Эту задачу старается выполнить Минфин.
Примечание. В учетной политике по налогообложению необходимо определить порядок распределения доходов и расходов при совмещении УСН и ЕНВД.
Дело в том, что методики определения доходов в целях налогообложения различаются у этих двух спецрежимов. Согласно ст. 346.30 НК РФ налоговым периодом для "вмененщиков" является квартал. А вот при определении налоговой базы "упрощенцами" доходы и расходы определяются нарастающим итогом с начала налогового периода, которым в соответствии с п. 1 ст. 346.19 НК РФ признается год (п. 5 ст. 346.18 НК РФ).
Минфин по этому поводу дает неизменные рекомендации: в связи с тем что при определении налоговой базы по налогу на прибыль организаций, а также по налогу, доходы определяются нарастающим итогом с начала года (п. 7 ст. 274, п. 5 ст. 346.18 НК РФ), с целью пропорционального распределения доходы по видам предпринимательской деятельности, переведенным на уплату ЕНВД, также целесообразно определять нарастающим итогом с начала года (см., например, Письмо от 23.11.2009 N 03-11-06/3/271).
Упоминание о налоге на прибыль имеет здесь следующий смысл. Налогоплательщиками, применяющими УСН, при определении объекта налогообложения доходы от реализации товаров (работ, услуг) и имущественных прав учитываются в соответствии со ст. 249 НК РФ, а внереализационные доходы - в соответствии со ст. 250 НК РФ. Не учитываются доходы, перечисленные в ст. 251 НК РФ (ст. 346.15 НК РФ). То есть речь здесь идет о статьях, относящихся к гл. 25 "Налог на прибыль организаций" Налогового кодекса.
Опять-таки с целью унификации финансисты предлагают в данном случае в целях раздельного учета и по "вмененной" деятельности учитывать доходы по приведенным статьям гл. 25 НК РФ, несмотря на то что организации по видам предпринимательской деятельности, переведенным на уплату ЕНВД, освобождены от уплаты налога на прибыль, но не освобождены от ведения бухгалтерского учета.
Именно последнее обстоятельство однажды привело чиновников к иным выводам (Письмо от 29.09.2009 N 03-11-06/3/239). Они посчитали, что организация, применяющая по разным видам предпринимательской деятельности два специальных налоговых режима, один из которых не освобождается от ведения бухгалтерского учета (система налогообложения в виде ЕНВД), должна вести бухгалтерский учет, составлять и представлять в налоговый орган бухгалтерскую отчетность в целом по организации.
То есть если организация учитывает доходы от предпринимательской деятельности, облагаемой ЕНВД, исходя из данных бухгалтерского учета, а доходы, учитываемые при исчислении налоговой базы по налогу, уплачиваемому в связи с применением УСН, определяет кассовым методом, то сумма доходов в целях разделения расходов при исчислении налоговой базы по налогам, исчисленным по разным специальным режимам, должна определяться на основании данных бухгалтерского учета.
Такая противоречивость в ответах чиновников объясняется, как это нередко бывает, недостаточной проработкой данного вопроса в Налоговом кодексе. А это дает налогоплательщику право выбрать самостоятельно тот подход к его решению, который будет им применяться, отразив его в учетной политике по налогообложению. Хотя надо учитывать, что, за исключением одного Письма, мнение финансистов по данному вопросу кажется однозначным.
Расходы Минфин рекомендует распределять между двумя спецрежимами в том же порядке, что и доходы, то есть нарастающим итогом с начала года, в том числе суммы взносов на обязательное пенсионное страхование (Письмо от 31.12.2008 N 03-11-05/325).
Почему мы акцентируем внимание на этих взносах? Дело в том, что они уменьшают сумму как налога, рассчитанного на УСН (в случае, если выбран режим налогообложения "доходы"), так и ЕНВД, однако не более чем на 50% <1> (п. 3 ст. 346.21, п. 2 ст. 346.32 НК РФ). При этом нельзя "перекинуть" с одного спецрежима на другой ту часть вычетов на взносы, которая, возможно, "пропадает" из-за 50%-ного ограничения.
Согласно изменениям, внесенным в Налоговый кодекс Федеральным законом от 24.07.2009 N 213-ФЗ, с 01.01.2010 оба налога можно уменьшить также и на суммы страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, уплаченных (в пределах исчисленных сумм) за налоговый (отчетный) период, но с тем же ограничением, равным 50% налога.
Пример 1. За I квартал 2010 г. выручка от деятельности, переведенной на УСН, составила 650 000 руб., от деятельности, облагаемой ЕНВД - 350 000 руб. сумма взносов, относящихся к обоим видам деятельности и подлежащих распределению между ними в указанный период, равна 50 000 руб. сумма ЕНВД за квартал составляет 40 000 руб., ставка налогообложения на УСН - 6%.
Всего выручка за I квартал составила 1 000 000 руб., в том числе доля деятельности на УСН - 65% (650 000 руб. / 1 000 000 руб.), деятельности, облагаемой ЕНВД, - 35% (350 000 руб. / 1 000 000 руб.). Следовательно, сумма взносов распределяется в соответствии с определенными таким образом долями: с целью уменьшения налога на УСН - 32 500 руб. (50 000 руб. x 65%), ЕНВД - 17 500 руб. (50 000 руб. x 35%).
Сумма налога от деятельности, переведенной на УСН, равна 39 000 руб. (650 000 руб. x 6%). То есть максимально возможная величина уменьшения налога на УСН на взносы составляет 19 500 руб. (39 000 руб. x 50%), ЕНВД - 20 000 руб. (40 000 руб. x 50%).
Таким образом, взносы, относящиеся к ЕНВД, будут учтены при расчете налога полностью в сумме 17 500 руб., так как это меньше рассчитанного предела в 20 000 руб. А вот налог на УСН будет уменьшен не на 32 500 руб., а только в пределах ограничения - 19 500 руб. Общая сумма учтенных при расчете обоих налогов взносов составит 37 000 руб.
Как рассчитать при совмещении "вмененный" налог?
Не проработан в Налоговом кодексе еще один вопрос: как распределить численность административно-управленческого аппарата, занятого в обоих "спецрежимах", в целях исчисления физического показателя для расчета ЕНВД, если данным физическим показателем является именно численность работников? Этот факт констатировал Минфин в Письме от 06.03.2009 N 03-11-09/88, что дало ему основания в указанном Письме настаивать на своей точке зрения, не лучшей для налогоплательщиков.
То есть, по мнению финансистов, при оказании населению бытовых услуг, облагаемых ЕНВД, и при осуществлении иной предпринимательской деятельности, налогообложение которой осуществляется в рамках УСН, для расчета суммы ЕНВД следует учитывать общее количество работников, занятых оказанием данных услуг, включая численность работников административно-управленческого и общехозяйственного персонала (в частности, директор, бухгалтер, менеджер).
Тем более предвзятым выглядит данный ответ, учитывая, что тут же чиновники напомнили: расходы на оплату труда административно-управленческого персонала для целей исчисления налога, уплачиваемого в связи с применением УСН, определяются пропорционально долям доходов в общем объеме доходов, получаемых от ведения всех видов предпринимательской деятельности в соответствии с п. 8 ст. 346.18 НК РФ, а вовсе не берутся в полной сумме.
Автор считает, однако, преждевременным говорить о том, что Налоговый кодекс никак не регулирует распределение численности административно-управленческого аппарата, занятого в обоих "спецрежимах", в целях исчисления физического показателя для расчета ЕНВД. Представляется, что здесь вполне применим упомянутый в начале статьи п. 7 ст. 346.26 НК РФ. То есть раздельный учет в таких ситуациях налогоплательщик обязан вести в отношении любых операций, в том числе при расчете налоговой базы. Другое дело, что порядок распределения в данном случае действительно не определен, поэтому он должен быть аналогичным порядку распределения доходов и расходов, предусмотренному п. 8 ст. 346.18 НК РФ. Но это надо обязательно отразить в учетной политике по налогообложению.
В то же время такая логика, очевидно, не подходит для случаев, когда физическим показателем для расчета ЕНВД является не количество работающих, а, например, площадь торгового зала, как в отношении розничной торговли. Суд отказал налогоплательщику, который на одной и той же площади магазина осуществлял виды деятельности, облагаемый ЕНВД и переведенный на УСН, в праве рассчитывать налог не со всей площади. При этом налогоплательщик аккуратно вел раздельный учет, в том числе точно мог определить размер выручки, относящийся к каждому виду деятельности.
ФАС СЗО в Постановлении от 01.06.2009 по делу N А56-13593/2008 указал, что размер физического показателя "площадь торгового зала" определяется на основании правоустанавливающих документов и не зависит от размера выручки, полученной налогоплательщиком в этом торговом зале и на этой площади торгового зала. Сущностью специального налогового режима в виде ЕНВД для целей налогообложения является то, что доход признается вмененным, то есть не зависящим от реальных результатов предпринимательской деятельности налогоплательщика. Поэтому физический показатель "площадь торгового зала" не может быть "плавающей" величиной, определяемой в зависимости от размера полученного дохода.
Ну и что, что не работаю!
Не пропадает право на применение УСН в том случае, если в налоговом периоде налогоплательщик осуществлял только тот вид деятельности, который переведен на уплату ЕНВД.
Собственно, само по себе неосуществление деятельности, которая облагалась бы единым "упрощенным" налогом, не явяется основанием для перевода на общий режим налогообложения. Более того, в соответствии с п. п. 3 и 4 ст. 346.13 НК РФ налогоплательщики, применяющие УСН, не вправе до окончания налогового периода перейти на иной режим налогообложения, за исключением тех случаев, когда по итогам отчетного (налогового) периода доходы налогоплательщика, определяемые в соответствии со ст. 346.15 и пп. 1 и 3 п. 1 ст. 346.25 НК РФ, превысили 20 млн руб. (с учетом величины коэффициента-дефлятора) и (или) в течение отчетного (налогового) периода допущено несоответствие требованиям, установленным п. п. 3 и 4 ст. 346.12 и п. 3 ст. 346.14 НК РФ. На это указала налоговая служба в Письме от 02.12.2009 N ШС-22-3/906@.
Примечание. Федеральный закон от 19.07.2009 N 204-ФЗ приостановил действие п. 4 ст. 346.13 НК РФ с 01.01.2010 по 01.01.2013. На время приостановки в данную статью введен п. 4.1. Согласно ему величина предельного дохода, превышение которого приведет к потере права на применение УСН, составляет в указанный период 60 млн руб.
Интересным представляется вопрос о том, надо ли при определении права на дальнейшее применение УСН учитывать и "вмененный" доход, или только тот, который получен от деятельности, переведенной на УСН. Как считает Минфин, в данном случае важным является то, что при определении объекта налогообложения налогоплательщики, применяющие УСН, учитывают доходы от реализации в соответствии со ст. 249 НК РФ и внереализационные доходы в соответствии со ст. 250 НК РФ. В связи с этим, а также учитывая п. 7 ст. 346.26 НК РФ, при применении положений п. 4 ст. 346.13 НК РФ принимаются во внимание только доходы от деятельности, облагаемой в рамках упрощенной системы налогообложения (Письмо от 26.08.2008 N 03-11-04/2/124, см. также Постановления ФАС ПО от 03.04.2008 по делу N А65-9060/07, ФАС СЗО от 27.10.2008 по делу N А26-345/2008, ФАС УО от 12.02.2008 N Ф09-351/08-С3).
К аналогичным выводам приходим и в отношении права на переход на УСН: в соответствии с п. 4 ст. 346.12 НК РФ доходы от деятельности, облагаемой ЕНВД, при определении права на такой переход не учитываются (см., например, Постановление ФАС ВСО от 24.09.2008 N А33-931/08-03АП-1292/08-Ф02-4709/08).
Добавим также, что налогоплательщик, применяющий УСН, вправе перейти на иной режим налогообложения с начала календарного года, уведомив об этом налоговый орган не позднее 15 января года, в котором он предполагает перейти на иной режим налогообложения (п. 6 ст. 346.13 НК РФ). Наконец, следует иметь в виду, что на основании п. 4 ст. 346.12 НК РФ организации, переведенные в соответствии с гл. 26.3 НК РФ на уплату ЕНВД по одному или нескольким видам предпринимательской деятельности, вправе применять УСН в отношении иных осуществляемых ими видов предпринимательской деятельности.
Учитывая все это, налоговики в Письме N ШС-22-3/906@ пришли к закономерному выводу, что, если налогоплательщик, применяющий УСН, начинает осуществлять вид предпринимательской деятельности, подпадающий под уплату ЕНВД, за ним сохраняется право применять УСН в отношении предпринимательской деятельности, не подпадающей под обложение ЕНВД. При этом применение УСН не обусловлено обязательным наличием доходов в конкретном отчетном (налоговом) периоде.
Таким образом, налогоплательщик не утрачивает права на применение УСН при совмещении этого режима и ЕНВД, даже если он не получает в отчетном (налоговом) периоде доходы от предпринимательской деятельности, не подпадающей под обложение ЕНВД (не осуществляет иные виды предпринимательской деятельности).
А если налогоплательщик не утратил права на применение УСН, то именно этот режим налогообложения он станет применять по тому виду деятельности, который был переведен на ЕНВД, но не может более применяться из-за нарушения некоторых условий, например из-за превышения предельной численности работников, занятых на "вмененке" (см., например, Письмо Минфина России от 29.10.2009 N 03-11-06/3/257).
Перешли на УСН. А как с расходами?
После таких случаев, когда бывший "вмененный" вид деятельности становится "упрощенным", могут возникать вопросы, связанные с учетом произведенных до этой перемены расходов. Вот, например, следующая ситуация (Письмо Минфина России от 29.10.2009 N 03-11-06/3/257).
В 2008 г. организация применяла УСН и ЕНВД, с 2009 г. она перешла полностью на УСН. Расходы распределялись пропорционально долям доходов в общем объеме доходов, полученных при применении УСН и ЕНВД. На 01.01.2009 у организации осталась задолженность по зарплате и арендным платежам за 2008 г., эта задолженность оплачена в 2009 г. В вопросе налогоплательщика можно найти такой подтекст: при УСН применяется кассовый метод учета доходов и расходов, можно ли на этом основании учесть в затратах по "упрощенке" все те расходы, которые были оплачены в период ее исключительного применения, даже если они относятся к другому периоду?
Действительно, согласно п. 2 ст. 346.17 НК РФ расходами "упрощенца" признаются затраты после их фактической оплаты. В целях гл. 26.2 НК РФ оплатой товаров (работ, услуг) и (или) имущественных прав признается прекращение обязательства налогоплательщика - приобретателя товаров (работ, услуг) и (или) имущественных прав перед продавцом, которое непосредственно связано с поставкой этих товаров (выполнением работ, оказанием услуг) и (или) передачей имущественных прав.
При этом материальные расходы (в том числе расходы по приобретению сырья и материалов), а также расходы на оплату труда учитываются в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности - в момент такого погашения. Аналогичный порядок применяется в отношении уплаты процентов за пользование заемными средствами (включая банковские кредиты) и при оплате услуг третьих лиц.
Поэтому в ситуации, описанной налогоплательщиком, в 2009 г. можно в целях УСН учесть расходы, произведенные в 2008 г., но оплаченные в 2009 г., в том числе по погашению задолженности по аренде помещения и по заработной плате, но, по мнению Минфина, только в части, относящейся к предпринимательской деятельности, облагавшейся в 2008 г. в рамках УСН.
Далее финансисты не пояснили свою мысль. Со своей стороны, признавая правомерность этой позиции, укажем на следующее. Как отмечено выше, ввиду различия в том, что при данных спецрежимах считать налоговым периодом, в целях раздельного учета целесообразнее по рекомендации Минфина учитывать доходы и расходы нарастающим итогом с начала года.
В данном случае расходы, произведенные в 2008 г. и относящиеся к деятельности, переведенной на ЕНВД, следовало полностью учесть именно в 2008 г. независимо от факта их оплаты. Следовательно, учитывать их в затратах второй раз, то есть в 2009 г., никаких оснований нет.
Немного о земельном налоге
Любопытная проблема может возникнуть у налогоплательщиков, совмещающих УСН и уплату ЕНВД, и имеющих земельные участки. Дело в том, что согласно п. 2 ст. 398 НК РФ налогоплательщики в отношении земельных участков, принадлежащих им на праве собственности или праве постоянного (бессрочного) пользования и используемых (предназначенных для использования) в предпринимательской деятельности, по истечении отчетного периода (I, II и III кварталов календарного года) представляют в налоговый орган по месту нахождения земельного участка налоговый расчет по авансовым платежам по земельному налогу. Причем это относится к "вмененщикам", но не распространяется на "упрощенцев".
Как же быть, если налогоплательщик совмещает УСН и уплату ЕНВД? Минфин решил, что если предпринимательская деятельность такого налогоплательщика осуществляется на одном земельном участке, то он не освобождается от обязанности по представлению налоговых расчетов по авансовым платежам по земельному налогу в отношении этого земельного участка в целом (Письмо от 06.04.2009 N 03-11-09/123).
Если же предпринимательская деятельность, переведенная на УСН, осуществляется на одном участке, а "вмененная" деятельность на другом, то следует представлять налоговые расчеты по авансовым платежам по земельному налогу лишь в отношении второго земельного участка.
Как распределить расходы при совмещении режимов УСН и ЕНВД в программе? Как настроить учетную политику в программме, чтобы организовать раздельный учет материальных расходов и расходов на оплату услуг? Ответы на эти и другие вопросы вы найдете в этой статье, которая открывает цикл материалов, посвященных особенностям бухгалтерского и налогового учета в «1С:Бухгалтерии 8» (ред. 3.0) при применении упрощенной системы налогообложения. Вся описанная последовательность действий и рисунки выполнены в новом интерфейсе «Такси».
Организация раздельного учета при совмещении УСН и ЕНВД
При совмещении УСН и ЕНВД налогоплательщик должен организовать раздельный учет доходов и расходов в рамках каждого вида деятельности (п. 8 ст. 346.18, п. 7 ст. 346.26 НК РФ). Для исчисления и уплаты ЕНВД налоговый учет доходов и расходов вести не требуется. Ведь налоговая база - величина вмененного дохода - фиксированная. Следовательно, главная задача при совмещении этих режимов правильно определить налоговую базу и рассчитать упрощенный налог. Это касается не только упрощенцев с объектом «доходы минус расходы», но и тех, кто считает лишь доходы. Дело в том, что раздельному учету подлежат также страховые взносы и социальные пособия, которые могут уменьшать единый налог по УСН либо ЕНВД (пункт 3.1 статьи 346.21, пункт 2.1 статьи 346.32 НК РФ).
Методика раздельного учета при одновременном применении ЕНВД и УСН Налоговым кодексом РФ не установлена, поэтому налогоплательщики разрабатывают и утверждают такой порядок самостоятельно (письмо Минфина России от 30.11.2011 №03-11-11/296). Разработанный порядок должен быть закреплен в приказе об учетной политике или в локальных документах, утвержденных приказом по организации или ИП. Применяемый способ раздельного учета должен позволять однозначно отнести те или иные показатели к разным видам предпринимательской деятельности.
При ведении раздельного учета должно выполняться основное требование: если невозможно однозначно отнести расходы к УСН или ЕНВД, то их нужно распределить порционально долям доходов в общем объеме доходов, полученных при применении этих спецрежимов.
Методику раздельного учета доходов и расходов в программе «1С:Бухгалтерия 8» ред. 3.0 при совмещении УСН и ЕНВД рассмотрим на следующем примере.
Пример 1
Помимо прямых расходов на указанные виды деятельности в организации ежемесячно учитываются условно-постоянные общехозяйственные расходы:
- на зарплату административно-управленческого персонала (АУП) и страховые взносы;
- на канцтовары и оргтехнику;
- на услуги связи и т. п.
Настройка учетной политики в «1С:Бухгалтерии 8» ред. 3.0 для целей УСН
Автоматизированный учет хозяйственных операций для целей УСН в «1С:Бухгалтерии 8» ред. 3.0 обеспечивается за счет специальных механизмов подсистемы УСН. Отдельные механизмы автоматизированного учета включаются, отключаются и настраиваются с помощью параметров учетной политики для целей УСН. Доступ к настройкам параметров учетной политики осуществляется из раздела Главное по гиперссылке Учетная политика на панели навигации.
Настройка параметров учетной политики для целей УСН выполняется на закладке УСН формы записи регистра Учетная политика организаций для системы налогообложения Упрощенная (рис. 1).

Объект налогообложения и ставка налога указывается в области реквизитов Объект налогообложения . Для объекта налогообложения Доходы налоговая ставка фиксируется в размере 6 % и не может быть изменена. Для объекта налогообложения Доходы минус расходы по умолчанию предлагается ставка 15 %. Если законом субъекта РФ установлена более низкая ставка, то она указывается в поле Налоговая ставка . При выборе объекта налогообложения Доходы минус расходы становится доступна кнопка Порядок признания расходов для перехода в форму с перечнем событий, выполнение которых необходимо для признания расходов, уменьшающих налоговую базу.
Для расходов каждого вида предусмотрен свой перечень критериев признания. События, которые должны произойти для того, чтобы программа учла расходы при определении налоговой базы, отмечаются флагами. При этом для отдельных событий флаги проставлены без возможности их снять. Это означает, что для признания расхода это событие должно обязательно произойти.
Напоминаем, материальные расходы, согласно подпункту 1 пункта 2 статьи 346.17 НК РФ, признаются в момент их оплаты поставщику, при этом факт их передачи в производство не имеет значения. Расходы на приобретение товаров признаются только по мере реализации указанных товаров (подп. 2 п. 2 ст. 346.17 НК РФ), поэтому для события Реализация товаров необходимо установить соответствующий флаг.
Настройка учетной политики в «1С:Бухгалтерии 8» ред. 3.0 для целей ЕНВД
Настройка параметров учетной политики для целей ЕНВД при совмещении с режимом УСН выполняется на закладке ЕНВД формы записи регистра Учетная политика организаций для системы налогообложения Упрощенная (рис. 2).
Рис. 2. Настройка параметров учетной политики для целей ЕНВД
Рассмотрим более подробно назначение следующих реквизитов:
- Метод распределения расходов по видам деятельности;
- База распределения расходов по видам деятельности.
Налоговые периоды по совмещаемым режимам не совпадают:
- для УСН - это календарный год (пункт 1 статьи 346.19 НК РФ);
- для ЕНВД - это квартал (статья 346.30 НК РФ).
Поскольку при определении налоговой базы по упрощенному налогу доходы определяются нарастающим итогом с начала года, то для обеспечения сопоставимости показателей доходы по видам предпринимательской деятельности на ЕНВД целесообразно также определять нарастающим итогом с начала года (письмо Минфина РФ от 28.04.2010 №03-11-11/121).
В Налоговом кодексе не уточняется, какие именно доходы надо брать при расчете пропорции для распределения общих расходов. В письме Минфина РФ от 28.04.2010 №03-11-11/121 для применяющих УСН налогоплательщиков рекомендуется брать в расчет и выручку от реализации (в соответствии со статьей 249 НК РФ), и внереализационные доходы (в соответствии со статьей 250 НК РФ), а доходы, перечисленные в статье 251 НК РФ, не учитывать. Что касается доходов по видам предпринимательской деятельности, переведенным на уплату ЕНВД, то такие доходы Минфин рекомендует определять на основании данных бухгалтерского учета также с учетом положений статей 249, 250 и 251 Налогового кодекса, причем с применением кассового метода.
- для определения параметра Метод распределения расходов по видам деятельности необходимо выбрать значение из списка: Нарастающим итогом с начала года ;
- для определения параметра База распределения расходов по видам деятельности необходимо выбрать значение - Доходы принимаемые (НУ) .
При заполнении параметров учетной политики остановимся еще на закладке Запасы . Здесь имеется такая особенность: если объект налогообложения «доходы, уменьшенные на величину расходов», то для правильного определения суммы расходов на приобретение товаров (с учетом факта оплаты поставщику и реализации) оценивать стоимость МПЗ при выбытии можно только методом ФИФО. Поэтому значение ФИФО установлено по умолчанию в реквизите Способ оценки материально-производственных запасов (МПЗ) и недоступно для редактирования пользователем. Для реквизита Способ оценки товаров в рознице для нашего примера надо установить значение - По стоимости приобретения .
Учет доходов при совмещении режимов УСН и ЕНВД
В соответствии со статьей 346.24 НК РФ налоговый учет при УСН - это учет доходов и расходов в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих УСН (КУДиР).
В «1С:Бухгалтерии 8» отчет Книга учета доходов и расходов УСН заполняется автоматически на основании специальных регистров накопления, а записи в регистрах вводятся, как правило, также автоматически при проведении документов, которыми регистрируются операции.
При объекте налогообложения Доходы в КУДиР учитываются только доходы, а налоговый учет ведется только с использованием регистра .
При объекте налогообложения Доходы минус расходы в КУДиР учитываются и доходы и расходы, а для налогового учета используются все регистры накопления подсистемы УСН:
- Расходы при УСН;
- Зарегистрированные оплаты основных средств (УСН);
- Зарегистрированные оплаты нематериальных активов (УСН);
- Книга учета доходов и расходов (раздел I);
- Книга учета доходов и расходов (раздел II);
- Книга учета доходов и расходов (НМА);
- Прочие расчеты.
Напоминаем, что выручка от реализации товаров (работ, услуг, имущественных прав) признается доходом от реализации для целей исчисления налога, уплачиваемого при УСН, а датой получения доходов признается день поступления денежных средств, а также день оплаты налогоплательщику иным способом - кассовый метод (пункт 1 статьи 346.17 НК РФ).
В нашем примере выручка от реализации услуг в рамках УСН регистрируется в программе документами Реализация товаров и услуг , а поступление денежных средств от покупателей - документами Поступление на расчетный счет .
После проведения документов, регистрирующих поступление денежных средств, автоматически вводятся записи в регистр Книга учета доходов и расходов (раздел I) , который учитывает доходы для целей налога, уплачиваемого в связи с применением УСН.
ИС 1С:ИТС
В отношении ЕНВД ведение налогового учета НК РФ не предусмотрено, а для целей раздельного учета доходы нужно определять на основании данных бухгалтерского учета с применением кассового метода. Для организации учета доходов в рамках ЕНВД по кассовому методу в «1С:Бухгалтерии 8» служит отдельная колонка Доход ЕНВД в составе регистра Книга учета доходов и расходов (раздел I) .
В нашем примере розничная выручка регистрируется документом Отчет о розничных продажах , при проведения которого отражаются необходимые данные в колонке Доход ЕНВД регистра Книга учета доходов и расходов (раздел I) .
Таким образом, в регистре накопления Книга учета доходов и расходов (раздел I) доходы аккумулируются следующим образом (рис. 3):
- доходы УСН - в колонке Графа 5 ;
- доходы ЕНВД - в колонке Доход ЕНВД ;
- суммарные доходы - в колонке Графа 4 .
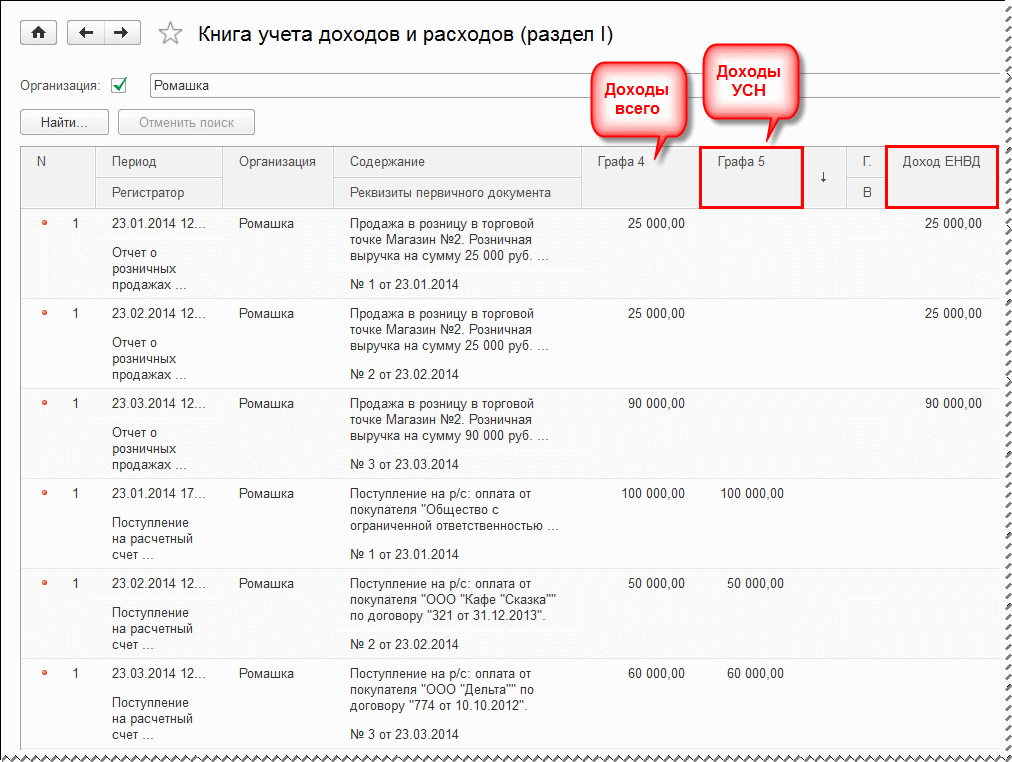
Рис. 3. Доходы УСН и ЕНВД в регистре Книга учета доходов и расходов (раздел I)
Настройка статей затрат для учета расходов при совмещении режимов
Технологию настройки статей затрат для учета расходов в программе «1С:Бухгалтерия 8» ред. 3.0 при совмещении режимов УСН и ЕНВД рассмотрим на следующем примере.Пример 2

Рис. 4. Регистрация поступления распределяемых услуг
При заполнении табличной части документа необходимо обратить особое внимание на графу Счета учета , где нужно правильно указать аналитику затрат для целей бухгалтерского и налогового учета. Графа Счета учета содержит гиперссылку, с помощью которой осуществляется переход к форме сведений Счета учета (рис. 5). Для затрат, которые невозможно отнести к определенному виду деятельности (например, затраты на услуги связи), в форме Счета учета необходимо указать такую статью затрат, которая будет относиться одновременно и к режиму УСН и к деятельности, переведенной на ЕНВД.

Рис. 5. Статья затрат для учета распределяемых затрат
Для этого в форме элемента справочника Статьи затрат переключатель По разным видам деятельности . В конце месяца такие затраты будут списываться пропорционально полученным доходам:
- в дебет субсчетов счета 90.02 «Себестоимость продаж»;
- или в дебет субсчетов счета 90.08 «Управленческие расходы»;
- или в дебет субсчетов счета 90.07 «Расходы на продажу».
Обращаем внимание , что в «1С:Бухгалтерии 8» ведение бухгалтерского учета поддерживается только методом начисления.
Соответственно, и расходы и доходы будут признаваться независимо от факта их оплаты.
Для целей налогового учета в поле Расходы (НУ) формы Счета учета необходимо установить значение Распределяются .
Аналогичным образом надо настроить всю аналитику статей затрат, используемых в ООО «Ромашка». Для затрат по аренде помещения для розничного магазина:
- в поле Расходы (НУ) формы Счета учета устанавливается значение Не принимаются ;
- в форме элемента справочника Статьи затрат переключатель Статья для учета затрат организации должен быть установлен в положение По отдельным видам деятельности с особым порядком налогообложения .
Для затрат по аренде:
- в поле Расходы (НУ) формы Счета учета устанавливается значение Принимаются ;
- в форме элемента справочника Статьи затрат переключатель Статья для учета затрат организации должен быть установлен в положение .
Чтобы в документе Поступление товаров и услуг значение Счета учета заполнялось автоматически, нужно воспользоваться настройкой регистра сведений Счета учета номенклатуры . В регистре задается список счетов учета номенклатуры (товаров, материалов, продукции, услуг и т. д.), подставляемых по умолчанию в документы конфигурации. Каждая запись регистра содержит сведения о счетах учета МПЗ, используемых в различных хозяйственных операциях: при поступлении, реализации, передаче и т. д. Счета учета можно указать для каждой номенклатурной позиции или группы номенклатуры, для каждого склада или типа склада. В новом интерфейсе «Такси» этот регистр сведений можно открыть по одноименной гиперссылке из справочника Номенклатура , размещенного в разделе Справочники . Что касается расходов на услуги банка, то для целей бухгалтерского учета они списываются сразу же при проведении документаСписание с расчетного счета с видом операции Прочее списание (рис. 6). Если настройки учетной политики выполнены правильно, то в форме документа появится область реквизитов Отражение в УСН , где следует поставить флаг Распределять между УСН и ЕНВД .

Рис. 6. Распределение расходов на услуги банка
Учет материальных расходов при совмещении режимов УСН и ЕНВД
Организация в своей хозяйственной деятельности приобретает сырье и материалы для использования в производстве и/или продаже продукции (товаров, работ, услуг), реализация которых может попадать под различные налоговые режимы: УСН и ЕНВД. В ситуации, когда на дату оплаты приобретенных сырья и материалов налогоплательщиком, совмещающим применение УСН и ЕНВД, невозможно определить, для какой предпринимательской деятельности будет использовано это сырье (материалы), следует руководствоваться разъяснениями Минфина России. В письме от 29 января 2010 года № 03-11-06/2/11 финансовое ведомство рекомендует признавать расходы на приобретение материалов при оплате поставщику в полной сумме, а по мере передаче материалов для деятельности, попадающей под ЕНВД, делать корректирующие сторно-записи в КУДиР.
Именно такой подход реализован в «1С:Бухгалтерии 8»: при поступлении материалов в графе Расходы (НУ) для пользователя доступен выбор только из двух значений: Принимаются и Не принимаются .
Если материалы оприходовать с признаком отражения в налоговом учете Не принимаются , то в дальнейшем при списании материалов при любом значении реквизита Расходы (НУ) в документе Требование-накладная принимаемых и распределяемых расходов не возникнет.
Если расходы на поступившее сырье и материалы можно принять для целей налогообложения, то пользователь должен в графе Расходы (НУ) выбрать значение Принимаются . В этом случае расходы при оплате поставщику будут признаны в полной сумме, а дальнейшая «судьба» поступивших материалов будет определяться значением реквизита Расходы (НУ) в документе Требование-накладная .
Рассмотрим порядок раздельного учета затрат на приобретение материалов при их поступлении и списании на следующем примере.
Регистрация поступивших материалов в программе осуществляется документом учетной системы Поступление товаров и услуг с видом операции Товары (рис. 7), а также с видом операции Товары, услуги, комиссия на закладке Товары .

Рис. 7. Регистрация поступления материалов
При заполнении табличной части документа в графе Расходы (НУ) нужно выбрать значение Принимаются для всех номенклатурных позиций. Передача органайзера для использования в управленческих нуждах организации выполняется с помощью документа Требование-накладная (раздел Склад , гиперссылка Требования-накладные на панели навигации).
Поскольку эти затраты невозможно отнести к определенному виду деятельности, то при заполнении табличной части документа на закладке Материалы (с установленным флагом Счета затрат на закладке Материалы ) в графе Расходы (НУ) надо указать значение Распределяются , а в форме элемента справочника Статьи затрат переключатель Статья для учета затрат организации должен быть установлен в положение По разным видам деятельности (рис. 8).

Рис. 8. Списание материалов, используемых в разных видах деятельности
После проведения документа Требование-накладная наряду с бухгалтерскими проводками и движениями регистра Расходы при УСН вводится сторнировочная запись (рис. 9) на 1000 руб. в регистр Книга учета доходов и расходов (раздел I) .

Рис. 9. Сторнировочная запись в регистре «Книга учета доходов и расходов (раздел I)
Что касается передачи ноутбука в отдел дизайн-услуг для использования в производственной деятельности, то при заполнении табличной части документа на закладке Материалы (с установленным флагом Счета затрат на закладкеМатериалы ) в соответствующих графах указываются следующие значения:
- Расходы (НУ) - Принимаются;
- Счет затрат - 20.01;
- Подразделение затрат - Отдел дизайн-услуг;
- Номенклатурная группа - Услуги;
- Статья затрат - Оргтехника (в форме элемента справочника информационной базы Статьи затрат переключатель Статья для учета затрат организации должен быть установлен в положение По деятельности с основной системой налогообложения (общая или упрощенная) .
ИС 1С:ИТС
Подробнее о налоговом учете расходов при УСН см. http://its.1c.ru/db/accusn#content:342:1 в справочнике «Учет при применении УСН» в разделе «Бухгалтерский и налогвоый учет».
В одном из следующих номеров журнала мы рассмотрим методику раздельного учета расходов на заработную плату и страховые взносы, а также регламентную операцию распределения расходов при совмещении специальных налоговых режимов УСН и ЕНВД в «1С:Бухгалтерии 8» ред. 3.0.
Совмещение ЕНВД и УСН для ИП в 2019 году по-прежнему доступно и позволяет бизнесменам регулировать уровень налоговой нагрузки. Тема перехода к одновременному использованию нескольких режимов актуальна для предпринимателей, которые планируют диверсификацию направлений деятельности. С чем придётся столкнуться при переходе и может ли ИП совмещать УСН и ЕНВД с патентом?
Из теории налогообложения
Чтобы разобраться в совмещении режимов УСН и ЕНВД потребуется изучить основы налогообложения у ИП, понять, как посчитать ставку налога:
- единый налог на вменённый доход – специальная форма, подразумевающая начисление налога на установленный доход. Применение доступно для ограниченного количества направлений деятельности. Главной особенностью является факт, что плательщиком осуществляется фиксированный платёж процента (равен 15), независимо от количества направлений деятельности. Заменяет несколько налогов. Даёт возможность снизить размер платежей и избавиться от бумажной волокиты с отчётностью;
- упрощённая система налогообложения – спецрежим, подразумевающий выплату 6 или 15 процентов, в зависимости от схемы: «доходы» или «доходы минус расходы». Главным отличием от единого налога является тот факт, что применяется к ИП, не зависит от направления деятельности, т. е. предприятию в целом. Основным документом для отчётности является Книга Учёта Доходов и Расходов (КУДиР).
Чтобы переход на упрощённую форму состоялся необходимо соответствовать критериям:
Для ИП на ЕНВД установлено пороговое значение дохода до 300 т. р., при превышении уплачивается 1% от суммы сверх лимита.
Для вновь зарегистрированных предпринимателей без написания уведомления о переходе на один из специальных режимов налогообложения, будет применяться ОСН.
Что нужно для совмещения режимов
У ИП на «вменёнке» возникает вопрос, как добавить УСН (УСН дополнить ЕНВД), какие действия необходимо совершить. Актуальность перехода к совмещению двух систем налогообложения возникает в ситуации, когда предприниматель планирует начать деятельность, применение по которой ЕНВД (или УСН) невозможно.
Примером является предприниматель, оказывающий услуги в области ремонта автотранспорта и, в целях увеличения качества сервиса обслуживания, а также роста прибыли, добавить розничную торговлю запчастями. Объёмы планируются маленькие, как и наценка. В подобной ситуации переход на УСН «доходы минус расходы» будет выгоднее, чем использование «вменёнки».
Начало применения УСН возможно с началом календарного года. Обязательно уведомить фискальные органы посредством заявления (подать необходимо до конца текущего года). После чего УСН будет применена ко всем видам деятельности, за исключением тех, что облагаются ЕНВД.
При обратной ситуации (добавлении к УСН ЕНВД), необходимо проанализировать:
- действует ли «вменёнка» на местности, где ведёт бизнес предприниматель;
- наличие в перечне разрешённых направлений деятельности своего вида (п.2 ст. 346.26 НК РФ);
- нет ли ограничений к использованию.
Чтобы оценить потенциально возможный размер экономии, потребуется провести сравнительный анализ реальных налоговых выплат с возможными обязательствами после перехода на ЕНВД.
Перейти на ЕНВД возможно только с начала календарного года. Заявление о переходе на упрощённую систему или на единый налог можно заполнить онлайн.
Или ЕНВД носит информационный характер, дожидаться согласия или одобрения не требуется.
Особенности отчётности при совмещении УСН и ЕНВД
Если ИП совмещает ЕНВД и УСН, требуется ведение раздельного учёта по каждому режиму. Отчётность сдаётся в регламентированные законодательством сроки по каждой из форм налогообложения: ЕНВД – ежеквартально, УСН – однократно за год, до 30 апреля.
Особое внимание необходимо уделить распределению доходов и расходов ИП на ЕНВД и на УСН, так как от этого зависит размер налога.
Что нужно знать о распределении доходов:
- УСН – налогооблагаемая база зависит от выбранной формы: «доходы», «доходы за минусом расходов». Информация о поступлениях и расходах отображается в КУДиР;
- ЕНВД – учитывается вменённый доход, рассчитанный из физических показателей (количество работников, занимаемая площадь) и базового уровня доходности. Независимо от того, что доход по ЕНВД регламентирован, необходимо знать этот показатель для расчёта расходов;
- приходы на счёт, косвенно связанные с предпринимательской деятельностью (например, неустойки, судебные издержки), учитываются в той системе, в которой первоначально предполагался доход.
В подобных случаях распределение осуществляется прямо пропорционально объёму доходов, полученных от каждого вида деятельности на обоих спецрежимах. УСН подразумевает ограниченный перечень издержек, но часть из них разрешено списать на нормируемые расходы (реклама, ДМС, представительские). По «вменёнке» размер издержек не оказывает влияния на уровень налога (исключение составляют взносы в ПФР и фонд медицинского страхования).
И УСН, и ЕНВД позволяют уменьшить размер налога за счёт страховых взносов:
- до 100% – для ИП без работников;
- до 50% – для ИП-работодателей.
Распределение взносов осуществляется также пропорционально доходам от деятельности. Так, если в доходе ИП 80% принадлежит выручке по УСН, то именно из них осуществляется вычет 80% взносов. Остальные 20% – ЕНВД. Это относится только для взносов «лично за себя». Взносы за сотрудников уменьшают только доходы от того направления, в рамках которого они задействованы.
Подробная информация содержится в таблице:
Применение пониженных тарифов по взносам доступны только тем предпринимателям, которые находятся на УСН и сфера деятельности которых относятся к производственному или социальному направлению. Для таких налогоплательщиков установлен тариф страховых взносов – 20% (на обязательное пенсионное страхование). В случае если ИП находится на ЕНВД и УСН одновременно, но вид основной деятельности, относящийся к указанным выше отраслям, находится на ЕНВД, предприниматель теряет право на применение сниженных тарифов.
Общими для обеих форм является отчётность по персоналу: расчёт по страховым взносам, информация о среднесписочной численности, 2-НДФЛ, 4-ФСС, СЗВ-СТАЖ, СЗВ-М.
Совмещение УСН и патента
Законодательство не ограничивает предпринимателей одним видом деятельности, позволяя работать в нескольких направлениях и выбирать режимы налогообложения. Упрощённая система налогообложения наиболее распространена среди предпринимателей, сочетается практически со всеми видами деятельности. В свою очередь, патент доступен ограниченному количеству направлений бизнеса.
Совмещение УСН и патента для ИП в 2019 году имеет ряд тонкостей, основанных на налоговом законодательстве:
- Патентная форма налогообложения регулируется властью регионального уровня, важную роль играет место ведения деятельности. Так, если один бизнес ведётся в нескольких регионах, у предпринимателя есть один год, чтобы добавить патент по этому бизнесу в одном любом регионе на выбор, в остальных будет применена «упрощёнка».
- Обязательно соблюдение лимитов: по количеству сотрудников, выручке, стоимости основных средств.
Налоговый период этих спецрежимов длится календарный год, но патент выдаётся и на меньшие сроки. Поэтому при совмещении режимов налоговый период устанавливается на срок действия патента. НК РФ не устанавливает регламент учёта расходов.
Рекомендуется действовать аналогично порядку при совместном применении «упрощёнки» и «вменёнки», т. е. ведение учёта осуществлять раздельно. При невозможности такого разделения, расходы распределяются пропорционально заработанным доходам по каждому из режимов. Важно: учёт доходов и расходов по вменённому налогу или патенту не осуществляется при «упрощёнке».
Регламент распределения уплаченных страховых взносов также законом не установлен. Поэтому ИП, которые применяют два спецрежима, разрешено снижение на размер суммы страховых взносов только «упрощённого» налога. Патент оплачивается в полном объёме.
При совмещении УСН и патента для продолжения использования спецрежимов, размер общего совокупного дохода не должен превышать 60 млн. руб. В случае превышения использование УСН прекращается.
Правильное использование возможности совмещения налоговых режимов поможет уменьшить налоговые платежи. Однако процедура совмещения – это сложная задача, с точки зрения ведения учёта, требует точных расчётов, чёткого распределения доходов и расходов.
Законодательство предоставляет возможность фирмам и компаниям, относящимся малому бизнесу, выбирать наиболее оптимальную для себя систему налогообложения. Более того в некоторых случаях даже возможно совмещать применение двух разных спецрежимов, работать на УСН и ЕНВД одновременно.
Когда два налога меньше, чем один
Для начала немного теории. УСН является альтернативой общей системе налогообложения. Она освобождает фирмы и ИП от обязанности уплачивать целый комплекс налогов, заменяя его единым упрощенным налогом. Но, как и общая система налогообложения, УСН применяется по деятельности в целом. В то же время отдельные направления бизнеса могут быть переведены на альтернативный спецрежим – налогообложение единым налогом на вмененный доход. Условия его применения установлены главой 26.3 Налогового кодекса. Применять ЕНВД можно в отношении торговли через небольшие магазины или ларьки, при оказании бытовых услуг населению, автотранспортных и ветеринарных услуг, услуг по авторемонту и в ряде других случаев. Все они перечислены в статье 346.29 Налогового кодекса. Основное условие применения вмененки заключается в том, что возможность работы на данном спецрежиме в отношении конкретного вида деятельности должно быть предусмотрено на региональном уровне.
Несколько лет назад ЕНВД был принудительным режимом. Если деятельность подпадала под вмененную согласно местному закону, то фирма или ИП автоматически становились плательщиками ЕНВД. Применять иную систему налогообложения в отношении доходов по данному направлению было невозможно. На сегодняшний момент это правило отменено, так что применять ЕНВД и УСН одновременно в 2016 году бизнесмены вправе в добровольном порядке.
Основная особенность ЕНВД заключается в том, что реальный доход в данном случае не имеет значения. Основную роль играет так называемый вмененный доход, который определяется исходя из установленных местными же законами и Налоговым кодексом показателей. Для каждого вида вмененной деятельности они свои, но общий принцип расчета налоговой базы одинаков для всех направлений. Определятся она путем перемножения следующих значений:
- базовая доходность для одного физического показателя, которая зависит от конкретного вида деятельности, переводимого на ЕНВД. Этот показатель прописывается в региональном законе, которым введено применение ЕНВД в той или иной области;
- количество таких физических показателей. Это может быть общая площадь торгового зала, количество работников, занятых в оказании бытовых услуг и т.д.;
- коэффициент К1. Он обновляется ежегодно на федеральном уровне, и в 2016 год этот показатель составляет 1,798;
- коэффициент К2. Значения этого коэффициента прописано в региональном законе.
Полученное произведение и образует налоговую базу, которую необходимо умножить на ставку налога – 15% .
Таким образом, определяясь с видом налогообложения перед началом работы в рамках того или иного направления деятельности, коммерсант имеет возможность просчитать, какой именно налог, вмененный или упрощенный, ему будет выгоднее уплачивать. Довольно часто вмененка оказывается более удачным, чем УСН, выбором для многих направлений деятельности, особенно если в расчете вмененной базы используется минимальное количество физических показателей. В этом случае и сам налог окажется небольшим в сравнении с тем, что вы можете заплатить с реального дохода.
Кроме того применение ЕНВД предполагает определенные послабления в ведении учета, связанные как раз с тем, что реальный доход в данном случае не имеет значения. Так, на вмененке, например, не требуется применять кассовый аппарат , достаточно выдавать клиентам по их требованию товарные чеки или квитанции на полученную от них сумму, соответствующую стоимости проданных товаров или услуг.
Совмещение ЕНВД и УСН в 2016 году
Если компания или предприниматель осуществляет единственное направление бизнеса, при этом оно переведено на ЕНВД, то проблем с ведением учета не возникает: все доходы относятся к вмененке, при этом расходы осуществляются также только в рамках данного вида деятельности и особенного учета, в том, что касается учета налогового, не требуют. Но если помимо вмененной деятельности доход приносят и другие направления, не переведенные на ЕНВД, то налогоплательщик в целях правильного исчисления двух отдельных налогов обязан организовать у себя раздельный учет доходов и расходов по обоим спецрежимам . Такова особенность совмещения УСН и ЕНВД.
Смысл раздельного учета заключается в том, что в расчетную базу по УСН не должны попадать доходы либо же расходы, относящиеся к ЕНВД, поскольку первые завышают налоговую базу, а вторые – необоснованно ее занижают. Собственно учет расходов возможен лишь на УСН-15%, но, как вы понимаете, спорить с завышением суммы упрощенного налога контролеры не будут, а вот его занижение однозначно может привести к неприятным последствиям.
Когда речь идет о получении дохода, то тут все просто. Каждый коммерсант точно знает, к какой деятельности относить то или иное поступление. Понятно, что в такой ситуации нужно довольно пристально контролировать процесс получения оплаты от клиентов, однако ничего невозможного тут нет.
С расходами все несколько сложнее. Их можно, условно говоря, разделить на две категории: те затраты, которые точно можно отнести к конкретному направлению деятельности, и такие расходы, которые осуществлены в рамках ведения бизнеса в целом. С конкретными расходами также все относительно ясно. Если вы закупаете товар для магазина на ЕНВД, то расходы относятся именно к этому направлению. Если товар будет позже продан по договору оптовой поставки, то это УСН, и расходы следует включать в КУДИР для определения налоговой базы по упрощенному налогу. То же самое и зарплата сотрудников, которые заняты либо во вмененной деятельности, либо вне ее. Сложнее с такими расходами, как, например, зарплата руководителя и бухгалтера, или, например, аренда офиса, где находится административный персонал. Ведь действительно, такие затраты нельзя отнести к конкретному направлению деятельности, поскольку они нужны для того, чтобы компания в целом могла эффективно функционировать.
Такие расходы, которые точно нельзя отнести к тому или иному виду деятельности, следует разделять пропорционально полученным в рамках каждого из них доходам. Причем на этот раз речь идет не о вмененной налоговой базе, то есть о рассчитанном на основании установленных показателей условном доходе, а о доходах реальных, которые бизнесмен получает при УСН и ЕНВД одновременно. Об этом, в частности, говорится в письме Минфина России от 27 августа 2014 г. № 03-11-11/42698. В нем специалисты ведомства предписывают расходы, не относящиеся к конкретным видам деятельности, распределять между различными видами деятельности ежемесячно исходя из показателей выручки (дохода) за месяц. Те расходы, которые на основании такого распределения не отнесены к вмененной деятельности, суммируются нарастающим итогом каждый квартал и учитываются в налоговой базе на УСН-15%.
Отчетность за двоих
Совмещение УСН и ЕНВД потребует от компании или ИП также подачи и двух отдельных комплектов отчетности. То есть подавать декларации придется, как в рамках ЕНВД, так и на УСН. Но в этом и нет ничего удивительного: поскольку доходы учитываются отдельно, налоги с них требуется также уплачивать отдельно, следовательно, и отчитываться придется в двойном объеме: ежеквартально подавать декларацию по ЕНВД, а по итогам года предоставлять в налоговую инспекцию отчет по упрощенной системе налогообложения.
А вот отчетность по сотрудникам у фирм и ИП-работодателей деления не потребует, даже если работники заняты в разных направлениях бизнеса. Отчеты в ПФР и ФСС подаются в таких случаях в обычном порядке по зарплатным начислениям в целом. Также не будет иметь принципиального значения распределение доходов и расходов между УСН и ЕНВД для целей ведения бухгалтерского учета у компаний. В бухгалтерской отчетности так или иначе должны отражаться все доходы и расходы организации вне зависимости от того, к какому направлению деятельности они относятся.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации