
Отчетность по страховым взносам, бланк. Отчетность по страховым взносам, бланк Новая рсв 1
Форма РСВ-1 – это форма отчетности работодателей перед Пенсионным фондом России, содержит сведения о начисленных и уплаченных страховых взносах на обязательное пенсионное и медицинское страхование. Для сдачи отчетности в ПФР в 2016 году используется форма РСВ-1, утвержденная Постановлением Правления ПФР от 16.01.2014 №2п в ред. постановления Правления ПФР от 04.06.2015 №194п.
По пенсионным и медицинским взносам с 2017 года нужно отчитываться перед ФНС с помощью нового бланка расчета – .
Форма РСВ-1 заполняется в электронном виде в случае, если работников 25 и более. Если работников менее 25, то можно подать отчет в бумажном виде.
За 1 квартал 2016 года РСВ-1 сдается в ПФР не позднее 16 мая (так как 15 мая выпадает на воскресенье) в бумажном виде, не позднее 20 мая – в электронном.
Обязательными для оформления являются титульный лист расчета, раздел 1 и раздел 2.1. Остальные разделы заполняются при наличии соответствующих данных.
В качестве примера разобран порядок заполнения РСВ-1 за 1 квартал 2016 года, образец заполнения расчета приведен для бесплатного скачивания внизу статьи.
Рассмотрим особенности заполнения титульного листа и первых двух разделов формы РСВ-1 за 1 квартал 2016 года.
Образцы этих страниц можно посмотреть на скриншотах ниже, а также скачать бесплатно внизу статьи.
Титульный лист
Титульный лист заполняется традиционно для подобных отчетов. Обязательно должен присутствовать на каждом листе регистрационный номер страхователя в Пенсионном фонде.
Отчетный период должен быть указан “3”, что означает 1 квартал. Год ставится 2016. Ниже заполняются основные сведения о страхователе (организации или ИП):
- наименование или ФИО ИП;
- ОКВЭД;
- телефон.
Приводятся данные о среднесписочной численности работников и количестве застрахованных лиц, в отношении которых приводятся данные в расчете РСВ-1.
Также на титульном листе приводятся сведения о лице, через которого сдается расчет РСВ-1 в ПФР.
Образец заполнения титульного листа можно посмотреть на скриншоте справа.
Первый раздел
В этом разделе формы РСВ-1 приводится расчет страховых взносов в ПФР, начисленных и уплаченных в отчетном периоде (в нашем случае в 1 квартале). Данные о начисленных страховых взносах указывается помесячно за последние три месяца (январь, февраль, март), а также приводятся суммарные данные с начала года (1 квартал в нашем случае).
В таблицу включены данные о страховых взносах на обязательное пенсионное страхование, которые рассчитываются по ставке 22%, и обязательное медицинское страхование, которые рассчитываются по ставке 5,1%.
В последней строке отражается долг за страхователем на конец 1 квартала.
Первый раздел заполняется на основании данных раздела 2.1. Образец заполнения можно посмотреть на скриншоте справа.
Второй раздел
Второй раздел позволяет рассчитать базу для начисления страховых взносов, а также сами взносы. Отдельно приводятся данные для пенсионных отчислений в ПФР и для медицинских отчислений в ФФОМС.
В третью графу таблицы вносятся данные с начала года – за 1 квартал 2016 года. В трех следующих графах приводятся детализированные данные за последний квартал (январь, февраль, март).
По какой форме РСВ-1 страхователям нужно отчитаться за 2016 год? Нужно заполнять прежний бланк расчета или следует применять новую форму, утвержденную приказом ФНС от 10.10.2016 № ММВ-7-11/551? Ответим на вопросы про бланк РСВ-1 за 2016 год и поясним, куда в 2017 году сдавать отчетность по страховым взносам за 2016 год.
Cрок сдачи РСВ-1 за 2016 год
Все страхователи (организации и ИП) обязаны сдать расчет по форме РСВ-1 за 2016 год в срок не позднее 15 февраля 2017 года «на бумаге». РСВ-1 за 9 месяцев в электронном виде требуется сдать не позднее 20 февраля 2017 года.
Форма расчета за 2016 год
С 2017 года администрирование страховых взносов перешло под контроль ФНС. Это предусмотрено Федеральным законом от 03.07.16 № 243-ФЗ и Федеральным законом от 03.07.16 № 250-ФЗ.
В связи с такой передачей, с 2017 года, плательщики взносов станут отчитываться не только перед фондами, но и перед налоговиками. В этих целях информацию о страховых взносах объединили в единый расчет по страховым взносам, утвержденный приказом ФНС от 10.10.2016 № ММВ-7-11/551. Этот расчет, по сути, содержит сведения из форм 4-ФСС, РСВ-1 и РСВ-2. Лица, производящие выплаты физлицам, подают новый расчет по страховым взносам в срок не позднее 30-го числа месяца, следующего за истекшим годом или отчетным периодом. За I квартал 2017 года такая форма представляется не позже 2 мая. См. « ».
Однако применять новую форму расчета по страховым взносам, для отчетности за 2016 год, не нужно. Чтобы отчитаться за 2016 год, страхователи должны применять бланк РСВ-1 ПФР, утвержденный Постановлением Правления ПФР от 16.01.2014 № 2п.
Кроме этого, имейте в виду, что расчет РСВ-1 за 2016 год нужно представить в территориальное подразделение ПФР, а не в налоговую инспекцию.
Если заполнить не тот бланк
В начале 2017 года с применением формы отчетности по взносам может возникнуть путаница. И не исключено, что некоторые бухгалтеры расчет по страховым взносам за 2016 года заполнят по новой форме, утвержденной приказом ФНС от 10.10.2016 № ММВ-7-11/551. Однако имейте в виду, что налоговая инспекция не примет расчет по взносам за 2016 год на новом бланке. Дело в том, что у ИФНС попросту нет полномочий на принятие и проверку расчетов за 2016 год. А новая форма единого расчета применяется только с отчетности за 1 квартал 2017 года.
Соответственно, возможна и иная ситуация: бухгалтер представит в ПФР расчет по страховым взносам по новой форме, утвержденной приказом ФНС от 10.10.2016 № ММВ-7-11/551. Фонд, в свою очередь, также откажет принятии расчета. Поэтому важно учесть, расчет по страховым взносам за 2016 год:
- нужно сдать по «прежней» форме РСВ-1, утвержденной приказом ФНС от 10.10.2016 № ММВ-7-11/551;
- РСВ-1 за 2016 года сдается исключительно в подразделение ПФР (несмотря на то, что с 2017 года страховые взносы контролируют налоговики).
2017-03-27
Форма РСВ-1 — это отчет, который сдают все работодатели ежеквартально, отчитываясь по начисленным и уплаченным на обязательное пенсионной страхования, а также обязательное медицинское страхование.
Бланк РСВ-1, актуальный в 2016 году утвержден Постановлением Правления ПФР от 16.01.2014 №2п в ред. постановления Правления ПФР от 04.06.2015 №194п. Скачать бесплатно форму РСВ-1 за 1 квартал 2016 года можно по ссылке ниже в формате excel.
В качестве примера предлагаем также скачать образец заполнения РСВ-1 за 1 квартал 2016 года. Образец для бесплатного скачивания находится внизу статьи.
Форма РСВ-1 сдается всеми работодателями в бумажном виде, если работников менее 25, в электронном, если работников 25 и более человек. Сроки сдачи бумажной РСВ-1 — не позднее 15 числа второго месяца за отчетным периодом, сроки сдачи электронной РСВ-1 — не позднее 20 числа второго месяца.
Сдавать форму РСВ-1 нужно в Пенсионный фонд. Отчет включает в себя разделы для отражения данных по начисленным и уплаченным страховым взносам в ПФР и ФФОМС (на обязательно пенсионное и медицинское страхование).
Правила заполнения
Бланк отчета представлен шестью разделами и титульном листом.
Заполнять РСВ-1 нужно, выполняя следующие правила:
- каждая клетка должна быть заполнена только одним символом, буквой, цифрой;
- в пустых клетках ставится прочерк;
- данные в поля вносятся слева направо;
- если в раздел вносить нечего, то его не заполняют и не распечатывают;
- каждый лист новой формы РСВ-1 нужно пронумеровать в формате 001, 002 и т.д.;
- исправление в заполненную РСВ-1 вносится следующим образом — одной чертой зачеркивается неверная информация, рядом пишется правильная, ставится подпись исправителя и печать организации;
- при ручном заполнении используется паста оттенка синего, фиолетового, черного цвета;
- буквы должны быть заглавные, четкие, ровные;
- суммы выражаются в рублях и копейках.
Новая ежемесячная отчетность в ПФР в 2016 году — .
Образец заполнения РСВ-1 за 1 квартал 2016 года
Пример заполнения новой формы РСВ-1 за 1 квартал 2016 года можно скачать бесплатно ниже.
Обязательно нужно заполнить титульный лист и два первых раздела. Остальные разделы заполняются, если есть данные по ним.
Титульный лист
На титульном листе при заполнении РСВ-1 за 1 квартал 2016 года нужно указать правильный код отчетного периода — 3 для первого квартала. Календарный год ставится 2016. На титульном листе также нужно указать, кто будет сдавать отчет в Пенсионный фонд, это может быть руководитель организации или сам предприниматель или любое другое лицо (представитель) при наличии доверенности.
На каждом листе должен присутствовать регистрационный номер работодателя в ПФР.
Раздел 2.1
После титульного листа нужно заполнить второй раздел. В подразделе 2.1 ведется расчет страховых взносов на обязательное пенсионное и медицинское страхование. Действующая в 2016 году ставка взноса в ПФР — 22%, в ФФОМС — 5,1%. Ставка 22% применяется до тех пор, пока суммарная зарплата работника не достигнет предельной величины базы для начисления страховых взносов, которая в 2016 года равна 796 000 руб. (). С суммы превышения взнос начисляется по ставке 10%. Для взносов в ФФОМС ограничение не предусмотрено.
Данные приводятся за последние три месяца (январь, февраль, март 2016 года), а также суммарно с начала года (при заполнении РСВ-1 за 1 квартал — это первые три месяца). Результатом заполнения раздела 2.1 являются начисленные суммы страховых взносов на пенсионное и медицинское страхование.
Разделы 2.2, 2.3 и 2,4
Данные разделы новой формы РСВ-1 заполняются в том случае, если работодателя отчисляет страховые взносы в ПФР по дополнительным тарифам. Подробнее о том, кто должен платить дополнительные взносы можно прочитать . Необходимость уплаты взносов по дополнительном тарифу определяется в ходе .
Раздел 1
В данном разделе отражаются сведения о начисленных и уплаченных страховых взносах на ОПС и ОМС. Приводятся данные за три месяца последнего квартала помесячно и суммарно с начала года. Указывается какой долг числится на начало отчетного периода, обычно это сумма взноса за предыдущий месяц. В конце выводится на конец отчетного периода (опять же размер взноса за месяц).
Раздел 3 заполняется в отношении .
Если проводился перерасчет страховых взносов, например, по результатам контрольных проверок, то нужно заполнить раздел 4.
Пятый раздел заполняется в отношении работников, параллельно обучающихся в учебных заведениях.
Каждая компания должна в установленный срок (в этом году до 17 февраля) предоставить расчеты по выплатам обязательного страхования в территориальное отделение пенсионного фонда.
Для этого бухгалтер должен заполнить специальную унифицированную форму РСВ 1 ПФР, утвержденную приказом Министерства труда за № 639н от 28.12.2009 года. Ее заполнение в 2014 году имеет некоторые особенности.
Отличие в заполнении бланков отчетности в 2014 году
Введение новой формы РСВ1 ПФР в 2014 году связано с тем, что на многих предприятиях есть участки с тяжелыми, опасными или вредными условиями труда.
И для сотрудников, работающих в таких условиях, устанавливаются другие, более высокие тарифы для расчета страховых взносов.
Она имеет ряд отличий от той, что действует:

Как заполняется форма РВС1 ПФР

Бланк РВС1 ПФР содержит титульный лист и пять основных разделов. Но подлежат заполнению не все.
- Обязательными для заполнения являются первый и второй разделы, а также титульный лист. Они должны быть заполнены и в том случае, если предприятие не начисляло в отчетном периоде заработной платы, и не производило выплат по договорам на гражданско-правовой основе.
- Если у предприятия условия труда позволяют использовать сниженную тарифную ставку для начисления страховых взносов, то они должны заполнить третий раздел.
- В четвертый раздел вносятся сведения о дополнительных выплатах, которые были произведены после самостоятельного выявления заниженных сумм или при обнаружении их инспекторами ПФ.
- Пятый раздел заполняется теми предприятиями, на которых выполняли работы студенты ВУЗов или учащиеся средних профессиональных учебных заведений во время производственной практики или в составе студенческих трудовых отрядов. И при этом был составлен гражданско-правовой или трудовой договор, согласно которому уплачивались страховые взносы.
Основные нюансы заполнения бланка РСВ1
Заполнить бланк можно в ручную, используя чернила синего или черного цвета.

Заполнение расчетного бланка начинается со второго раздела, затем при необходимости заносятся данные во все последующие. Завершается работа над отчетным документом заполнением первого раздела. Титульный лист оформляется в последнюю очередь.
Все цифровые данные о начисленных и произведенных выплатах должны быть указаны в рублях с копейками. При этом надо придерживаться следующего правила:
- Если сумма меньше 50 копеек, то независимо 20 или 45 копеек фигурирует в начислении, в отчет записывается 50 копеек. Например, полученная при расчете сумма составила 202 рубля 42 копейки. В отчете должна быть указана сумма 202 рубля 50 копеек.
- Если копеек больше 50 (55 или 78), то они округляются до рубля. Например, сумма 357 рублей 59 копеек должна быть записана, как 358 рублей.
В каждой графе и строке должен стоять только один показатель. В строке, для заполнения которой показателя нет, ставится прочерк.
На каждой странице обязательно должен быть проставлен идентификационный номер предприятия, под которым оно зарегистрировано в Пенсионном фонде, а также дата заполнения бланка.
На титульном листе должны быть заполнены все графы, за исключением поля «Прекращение деятельности».
Кроме этого, на титульном листе обязательно должны быть заверяющая подпись руководителя предприятия, подтвержденная печатью.
Фамилия, имя, отчество генерального директора указываются полностью
При этом в соответствующей графе (перед фамилией директора) ставится цифра «1».
Если достоверность расчетов удостоверяет представитель специализированной организации, уполномоченной для этого, то ставится цифра «2». Кроме фамилии и инициалов представителя указываются необходимые данные о документе, подтверждающем его полномочия. Заверяется документ печатью этой организации.
При заверении достоверности предоставленных в бланке данных правопреемником предприятия, уплачивающего страховые взносы, ставится цифра «3».
Категории выплат, облагаемых взносами
В командировки ездят сотрудники всех предприятий.
Поэтому возникает вполне закономерный вопрос: надо ли указывать командировочные расходы в бланке РСВ1?
Согласно письму Министерства труда РФ за № 17-4/1647 от 7 октября 2013 года, все расходы на командировки сотрудников должны быть отражены в отчете.
- При предоставлении документов, подтверждающих затраты на проезд, проживание и питание, командировочные расходы вносятся в состав сумм, которые не облагаются страховыми взносами (211 и 212 строка).
- Если документы для отчета за командировку предоставлены не были, все расходы подлежат обложению страховыми взносами и заносятся в 201-ю или 202-ю строку. Выбор строки зависит от возраста сотрудника.
Немаловажным моментом является отображение в отчете РСВ 1 ПФР страховых взносов за использование труда иностранных рабочих.
Страховые взносы в Пенсионный фонд РФ начисляются в следующих случаях:
- при заключении трудового договора на неопределенный срок;
- при заключении договоров с определенным сроком (на полгода и более).
Начисленные суммы заносятся в 203-ю строку.
Если договор заключен на срок менее полугода, страховые взносы не начисляются. И сведения о работнике в отчет не заносятся.
Если на предприятии работают сотрудники-инвалиды, для начисления страховых взносов применяется сниженный тариф. Для этого заполняются графы третьего раздела.
При заполнении надо быть предельно внимательным, чтобы не ошибиться, указывая дату выдачи справки ВТЭК или МСЭ.
Важно правильно указывать срок, на который установлена инвалидность. Многие допускают ошибку, записывая в строку «Дата окончания действия» слово «Бессрочно» или ставя прочерк. Надо просто написать любую дату, например, 31.12.2015.
Документы, подтверждающие возможность предоставления льготы при начислении страховых взносов, прилагать к отчету не надо.
Документы могут быть востребованы во время очередной проверки инспекторами ПФР
Если предприятие имеет филиал, который осуществляет самостоятельные расчеты с рабочими, а также самостоятельно выплачивает страховые взносы, заполнять на него отчетные бланки не надо.
Но КПП удаленного филиала и его адрес должны быть указаны в форме РСВ1. Если же филиал не уполномочен выплачивать страховые взносы, и предприятие делает это централизовано, отчет также должен содержать централизованные сведения обо всех работающих в филиалах.
Форма РСВ 1 ПФР образец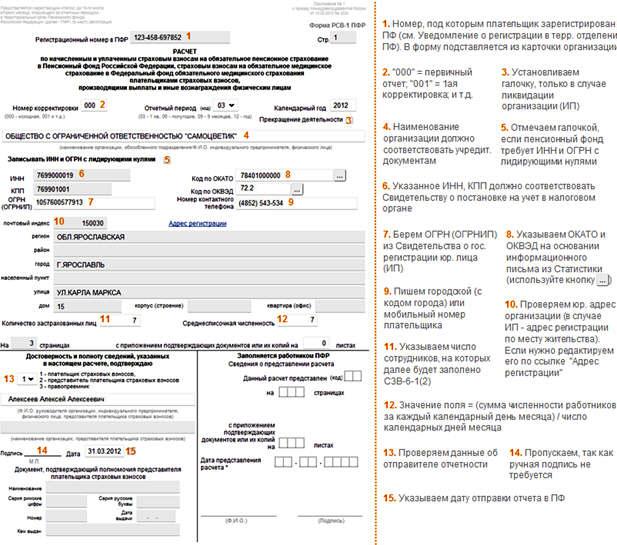
→ Форма РСВ-1
Плательщики страховых взносов, производящие выплаты физическим лицам, предоставляют в свое территориальное отделение Пенсионного фонда форму РСВ-1 и индивидуальные сведения (т.н. персонифицированную отчетность).
Полное название формы РСВ-1 Расчет по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование в Пенсионный фонд Российской Федерации, страховым взносам на обязательное медицинское страхование в Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования плательщиками страховых взносов, производящими выплаты и иные вознаграждения физическим лицам.
В расчете РСВ-1 отражаются начисленные и уплаченные суммы по:
СЧП (страховая часть пенсии)
ПЧП (накопительная часть пенсии)
ФФОМС (Федеральный фонд обязательного медицинского страхования)
ТФОМС (территориальные фонды обязательного медицинского страхования)
Расчетным периодом для РСВ-1 является календарный год. Отчетными периодами признаются первый квартал, полугодие, девять месяцев, год. РСВ-1 сдается ежеквартально, данные идут нарастающим итогом с начала года.
Срок сдачи РСВ-1: до 15 числа второго месяца, следующего за отчетным периодом:
срок сдачи РСВ-1 за 1 квартал до 15 мая;
срок сдачи РСВ-1 за полугодие до 15 августа;
срок сдачи РСВ-1 за 9 месяцев до 15 ноября;
срок сдачи РСВ-1 за год до 15 февраля.
Организации, созданные в середине года, свою первую отчетность сдают после завершения квартала, в котором данная организация была создана.
Например, если организация была создана 14 апреля (это второй квартал), то первая отчетность в ПФР сдается за полугодие до 15 августа. Обратите внимание: несмотря на то, что организация создана 14 апреля, отчетность сдается за полугодие: с 1 января по 30 июня.
РСВ-1 в территориальное отделение Пенсионного фонда предоставляется в бумажном виде (в 2 экземплярах) с одновременным предоставлением информации на электронном носителе (на дискете или флешке).
В Пенсионный фонд одновременно сдается РСВ-1 и персонифицированный учет . Отдельно сдать РСВ-1 без сдачи персонифицированного учета нельзя. Исключение: сдача нулевой РСВ-1. В этом случае сотрудники фонда не требуют нулевые индивидуальные сведения.
Примеры заполнения РСВ-1
РСВ-1 в электронном виде
В 2012 году плательщики, среднесписочная численность работников которых за предшествующий календарный год более 50 человек, а также вновь созданные организации, у которых численность работников превышает данный лимит, должны представлять РСВ-1 в электронной форме с электронной цифровой подписью.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации